CFMM 自動マーケット メーカー プロジェクトの比較、DEX が適切なオープン方法を見つける


Do not go gentle into that good night
最初のレベルのタイトル
Defiにおける従来のマーケットメーカーの問題点
従来の取引所のワークフローでは、マーケットメーカーは現在の市場状況に基づいて注文を作成する必要があり、その注文はチェーンにリストされる必要があります。現在のパブリック チェーン (イーサリアムなど) のパッケージング効率により、一部の注文はパッケージ化されるまでに長時間待機するか、永遠に待機する必要があり、マーケット メーカーの資本使用効率が大幅に制限されます。同時に、市場は急速に変化しているため、おそらく今の価格がパッケージ化されていないため、注文をキャンセルして再度注文する必要があります。したがって、0x のようなプロトコルは、オフチェーン マッチングを使用してこの問題を解決します。
2 つ目は取引手数料です。従来のマーケットメーカーは手数料に非常に敏感です。高い手数料は戦略の選択に影響を与えるだけでなく、裁定領域にも影響を与えるため、利益が得られないという理由で直接断念する可能性があります。
最初のレベルのタイトル
CFMM とは何ですか?
まず第一に、Automated Market Maker (Automated Market Maker) はブロックチェーン初ではありません。AMM の概念は学術界で 10 年間研究されてきました。研究は主に情報集約の設計と、それを特定のブロックチェーンに適用する方法に焦点を当てています。これらの市場では、リターンは予測市場などの世界の将来の状態に依存します。
最も人気のある AMM は対数市場スコアリング ルール (LMSR) です。これは 2002 年に提案され、ほとんどの予測市場 (Augur V1 や Gnosis など) で使用されています。 AMM 情報を集約するには、ベイジアン マーケット メーカー (バイナリー マーケットでうまく機能する) やダイナミック パリミューチュエル マーケット メーカー (競馬でよく使用される) など、他の戦略もあります。
しかし、ブロックチェーンの分野では、AMM には新たな応用シナリオが備わっており、このタイプの AMM は「定機能マーケットメーカー」、つまり CFMM と呼ぶことができます。
CFMM は、実際の金融市場専用の最初の AMM です。暗号化コミュニティは CFMM を設計し、CFMM を使用して、ユーザーがデジタル資産を自動的に交換して、2 つ以上の資産の利用可能な数量に基づく関数に基づく分散型デジタル資産交換を構築できるようにしました。 。従来のオーダーブックベースの取引所とは異なり、トレーダーは特定の取引相手ではなく、資産プールと取引します。 CFMMは中央機関の介入を必要とせず、ユーザーの資産をファンドプールに集め、ファンドプールの資産配分に従って、スマートコントラクトの一定のアルゴリズムを通じて自動的に相場を提示し、ユーザーの売買をクローズします。これにより、資産交換の目的が達成されます。
最初のレベルのタイトル
CFMM の利点
良い経験
従来のマーケットメーカーの問題点は前述しました。 CFMMモデルでは、流動性プールが十分な資産を集めている限り、契約は現在の資金プールの資産配分に従って現在の相場を自動的に提示し、ユーザーはすぐに取引することができます(もちろん、スリッページ問題については議論されます)後で)、速度と経験は非常に優れています。
流動性へのアクセスが容易になる
オーダーブックベースの取引所では、流動性の確保は特に手間がかかり、コストがかかるプロセスです。通常、取引所はマーケットメーカーを見つけて、価格設定と注文発行のためのカスタムコードを書かせ、多くの場合、取引を促進するために口座と資金を直接提供する必要があります。 CFMM は、受動的な市場参加者が自分の資産をプールに貸すことを奨励するため、流動性の提供が桁違いに簡単になります。
ユーザー参加
従来の取引所では、マーケットメーカーへの資本要件が高かったり、高額な割り当てを提供していたりする一方で、大量の注文に直面すると資金不足になりやすく、その結果、流動性が枯渇し、大きな価格変動が発生します。
価格発見
価格発見
CFMM は、集中管理されたサードパーティを使用せずに資産の価格を測定できる機能を提供することで、いわゆる「オラクル問題」を解決します。したがって、AMMメカニズムを使用する分散型取引所は優れた価格発見機能を備えており、他のスマートコントラクトはそれを実際の情報源として使用できます。
最初のレベルのタイトル
現在のCFMMプロジェクト
最初のレベルのタイトル
CFMMプロジェクトの寸法比較
プロジェクトを比較する前に、さまざまな CFMM について何に注意する必要があるか、新しい CFMM プロジェクトの出現と革新は何かについて話し合う必要があります。
コアフォーミュラ
外部価格変動に対する保護と損失耐性
流動性プロバイダー (LP) の収益
交換資産タイプ
滑り防止機構
副題
Uniswap
Uniswap は非常に人気があり、最初は実験的な製品にすぎませんでしたが、今ではスター級のプロジェクトになりました。 Uniswap が実装するコンスタントプロダクト マーケットメーカー戦略は、次の方程式を満たします。
R(α)とR(β)はある資産の準備金、γは取引手数料です。特定の資産をいくらでも取引するとき、その準備金を変更するときは、次のことが保証されなければなりません: 取引手数料が 0 のとき、積 R(α)R(β) は常に定数 k に等しくなければなりません。これは、xy=k として単純化されることがよくあります。ここで、x と y は 2 つの資産の埋蔵量です。実際には、Uniswap は 0.3% の取引手数料を請求し、それを準備金に入れるため、k は取引ごとに増加します。
グラフ、つまり曲線に変換すると、次のようになります。
Uniswapのメリットは非常にシンプルですが、デメリットは明らかで、スリッページが大きいです。
Uniswap での購入額が流動性プールの 2% を超える場合、資産の購入は特に高価になります。
Uniswap はこれに対して 0.5% のスリッページ保護を設定しており、1 回限りの購入が流動性プールの 0.5% を超えると、それがトリガーされ、取引は成功しなくなります。スリッページ保護はトレーダーを保護するだけでなく、流動性プロバイダーも保護し、過剰な一時的な損失を防ぎます
一時的損失: これは、LP が資産に投資した後、手数料収入がなくなると、市場の変動や為替レートの変化に直面して、裁定取引者が資産を引き取り続け、その結果、彼らが所有するプール内の資産の合計価値がなくなるためです。最初に投資したときよりは少なくなりましたが、為替レートが投資時の為替レートに戻ると、この部分の損失は再び消えます。
Uniswap は現在、2 つの資産間の交換のみをサポートしていますが、ERC20 トランザクション ペア間でリザーブ プールを開くことができるため、特定のロングテール効果を形成できます。これは本当に素晴らしい機能です。
副題
Curve.fi
Curve.fi はステーブルコイン間のスワップに重点を置いています。つまり、安定した通貨取引用にカスタマイズされた Uniswap に似ています。しかし近い将来、CurveがrenBTCやwBTCを上場していることが判明し、現状の安定した通貨取引市場に満足していないようだ。ただし、両資産の価値は1対1で固定されており、将来的には為替レートの安定した資産の交換を拡大していきます。
Curve.fi のイノベーションは主に低スリッページにあり、大規模なトランザクションによって引き起こされる大きなスリッページ損失の問題を最適化します。
Curve で使用される為替レートの計算式は次のとおりです。
Uniswap と比較して、直線に近い位置で噛むことができるため、より広い範囲でより低いスリッページを保証できると同時に、両端で無制限の流動性を維持できます。
テストでは、Curve のスリッページは集中型取引所のスリッページに匹敵しました。 Coinbaseのステーブルコイン間の取引ペアDAI/USDCを例にとると、10万ドルの注文が取引システムにプッシュされた場合、CurveはCoinbaseよりわずかに優れており、Coinbaseの手数料はCurveより460ドル高くなります。
Uniswap と比較して、Curve の手数料は 0.04% と低く、これは取引ユーザーにとってより魅力的であることを意味しており、流動性プロバイダーの単独収入は減少しますが、取引ユーザーが増えれば実際の収入は増加します。も高くなります。
Curve 独自の取引手数料に加えて、他の DeFi 製品を組み合わせて、より多くの複合収益を開始しました。Curve が別の新しい DeFi プロトコルを組み合わせた後、最高の年間収益は 30% でした。その核心は、他の融資プラットフォームを見つけてステーブルコインを取得し、融資プラットフォームから追加の収入を獲得することです。
製品に関して言えば、Curve は初期の DOS システム インターフェイスに似た、よりレトロなオタク スタイルを採用しています。もちろん、これは技術オタクには人気があるかもしれませんが、世間の美的感覚の違いを引き起こす可能性があります。
副題
MOV
最近、Bytom チームが作成した超電導プロトコルは、イーサリアム チェーンにない初の CFMM プロジェクトでもあり、安定した通貨交換プロジェクトでもあります。その利点を探ってみましょう。
MOVは、ステーブルコイン間の交換市場に適した、より柔軟なCFMM関数と主要パラメータを構築することを目的としており、二次元関数モデルを柔軟に調整可能な多次元幾何空間に拡張し、相互交換をサポートします。リザーブプール内の複数の通貨間で交換し、単一の資産を預ける際の問題を解決します。 MOVは依然として低スリッページを利点としており、同時に包括的なリスク管理ガイダンス、特にLPの永久損失(Impermanent Loss)、スリッページ保護メカニズム、裁定問題などを含む外部市場変動のリスクを提供します。
MOV の核となる式:
グラフィック表示は次のとおりです(青が定積曲面、緑が定和曲面、中央が三次元空間における核となる式の形状)
ここで特に指摘されるのは、いわゆる多次元は複数の変数、つまり複数の通貨に対応できる中核的な表現にすぎないが、同じ時間と空間に存在する交換は2つだけであり、交換は存在しないということである。 3 つ以上の場合、実際の多次元空間にアップスケールされます。実際の取引シナリオでは、ほとんどの取引所はペアで行われます。
スリッページに関しては、研究開発チームの実験データによると、50万ドルの流動性レベルの下で、20万米ドルの一度限りの大規模取引のスリッページは、いくつかの主要な集中型取引所と比較して0.29%(千ドル)です。十分な競争力を有していること。
さらに、MOVは5%から10%の範囲でスリッページ保護ギアを設定しており、一度限りの高額取引に対して十分なスリッページ保護を提供し、トレーダーの過度の損失を回避します。もう 1 つの保護策は、為替レートがチェーンのアップロード時にユーザーが送信したレートと異なることが判明した場合、0.01% の偏差が許容され、それを超えた場合にはアセットが返されることです。
MOV は、LP (流動性プロバイダー) のスリッページ保護も実装しています。スリッページ保護メカニズムは、LP の範囲を超えたことを検出し、LP が狭い範囲内で入金を継続できるようにします。そうでない場合は、操作がロールバックされます。極端な裁定取引の場合、公式裁定取引者は時間内で過剰な裁定取引スペースを受け入れ、その利益を LP に返します。
さらに、MOV は、Curve にはない年利計算モデルを発表しました。
(1) 流動性の大きさに変化がない場合、流動性プール内の 2 つのコインの比率がどのように変化しても、A の割合は変化せず、依然として自身が保有する C トークンの数を で割った値になります。発行された ctoken の現在の総数。
(2) 流動性サイズが変化した場合(流動性の追加/流動性の引き出し/スワップからの手数料)、新しい D 値 D1 を計算し、このとき発行される ctoken の総数は、A が次の時点で引き出した場合の前回の D1/D0 倍になります。今回は自分の資産、パーセンテージはAが保有するctokenを現時点で発行されたctokenの総数で割ったものです(重要な注意:それが新しいLP投資資産であろうと、流動性プールを埋め戻す取引手数料であろうと、私たちはそれを変化として抽象化します)流動性、つまり、株式の計算に影響を与える唯一の要素ですが、新しい LP が資産に参加したときにのみ、LP に与えられた新しく発行された Ctoken の数を含め、合計 Ctoken 発行がグローバルに計算されます。この時点では、すべての手数料のバックフィルも新しい合計 Ctoken 数量の計算プロセスに含まれます)。
MOVは製品面では主にモバイル端末をベースにしており、超電導関連の機能は財務管理と取引所の2つのセクションに分かれています。
2通貨投資が可能で現在の金利状況が把握できることが非常に明確
交換はワンクリック交換に似ており、流動性プールに十分な量がある限り、交換を迅速に実行できます。
副題
Balancer
バランサーは、単に Uniswap の一般化されたバージョンとして理解されます。バランサーは、プール内のトークンの数を 2 から複数に増やし (現在、バランサーは最大 8 まで設定可能)、各 50% の割合を完全にカスタマイズされた比率に変更します。つまり、特定のプール内でのトークンの数がなくなりました。 50% の価値比率で注入する必要がある対応するトークンに限定されますが、75% MKR と 25% ETH など、ユーザー定義の価値比率を持つトークンも同様です。
バランサーは、定積マーケットメーカーを一般化した定平均マーケットメーカーを使用しており、2 つ以上の資産の場合に使用でき、ウェイトは 50/50 に限定されません。核となる式は次のとおりです。
グラフィックは次のとおりです。
Uniswap と比較して、Balancer にはいくつかの利点があります。
マルチアセットのサポート: バランサーは最大 8 つのアセットをサポートします
レートのカスタマイズ: ユーザーは Uniswap のような 0.3% の代わりに手数料をカスタマイズできます
より想像力豊か: インデックス ファンド ジェネレーターを構築できます。たとえば、ビットコイン (イーサリアムへの WBTC または HBTC クロスチェーンを使用することで実現可能)、イーサリアム、DAI で構成される暗号通貨市場の状況を追跡し、 DeFiエコロジー、MKR、ZRX、KNC、BNTなどのDeFiプロトコルのネイティブトークンで構成できます。
もちろん、バランサーにも欠陥があります。複数の資産や異なる比率の流入により、特定の重要なポイントで資産の不均衡が生じ、スリッページが大きくなるからです。
最初のレベルのタイトル
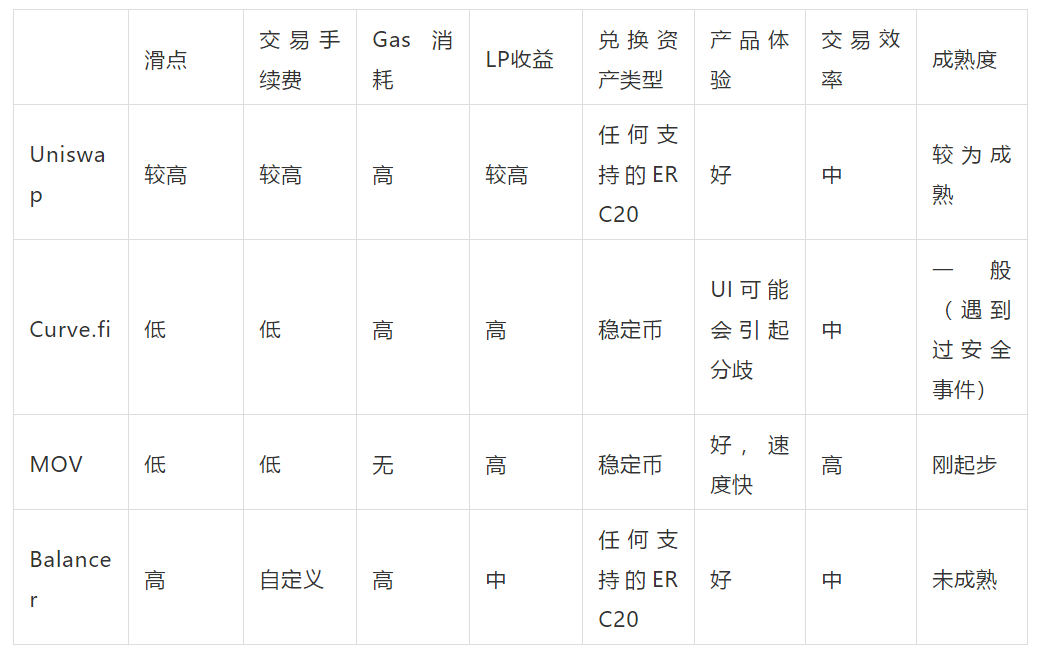
いくつかのプロジェクトの比較
最後に書きます
最後に書きます
ブロックチェーン業界では、テクノロジー、モデル、アプリケーションのいずれであっても、更新の反復が非常に速く、星や月とともに生まれた多くのプロジェクトが結局は短命に終わることは誰もが知っています。では、CFMMでもそのような状況になるのでしょうか?
アンドリュー・バクスト氏の見解によると、自動マーケットメーカーは特定のブロックチェーン上の資産間の摩擦のない取引を可能にするブロックチェーンと自動マーケットメーカーの組み合わせにより、支払い者が支払いに使用する資産は必ずしも貸し手が希望するものと同じ資産ではなくなる受け入れるために。つまり、あらゆる資産を交換媒体として使用でき、法定通貨は媒体として必要なくなります。
ブロックチェーンの最初のステップは、資産(債券、有価証券、不動産、中央銀行デジタル通貨など)をチェーン上に置くことですが、資産の価格設定と取引には依然として一定の問題があります。次に、この問題を解決する自動マーケットメーカーを通じて、A はデジタルユーロとアマゾン株を使用でき、B はデジタルドルとアップル株を受け取ることができます。対応するビジネスを行う対応する自動マーケットメーカーが存在する限り、あらゆる資産が取引媒体になることができます。 (参考記事:https://medium.com/)
ここから、CFMM の大きな可能性がわかります。現在、イーサリアム上の関連エコロジーも活況を呈しており、ロックされる資産が増えています。いくつかのセキュリティ インシデントが一部の参加者の自信を傷つけていますが、その道は曲がりくねっています。私はその道は曲がりくねっていると信じています。未来は明るいはずです。