


GPT-6全量推送首日,道指跌超340點:當AI的「AGI時刻」遇上「更高更久」


- 核心觀點:10月7日聯準會紀要首次將AI列為可能推高總需求的通膨變數,與GPT-6全球發布同日發生,長端美債收益率飆升,市場呈現「AI受益分化」而非普漲,30年期拍賣成關鍵試金石。
- 關鍵要素:
- 聯準會9月紀要顯示19名官員一致支持升息,多數認為年底前或需進一步上調;部分與會者指出AI發展可能導致中期總需求超供應,對通膨形成上行壓力。
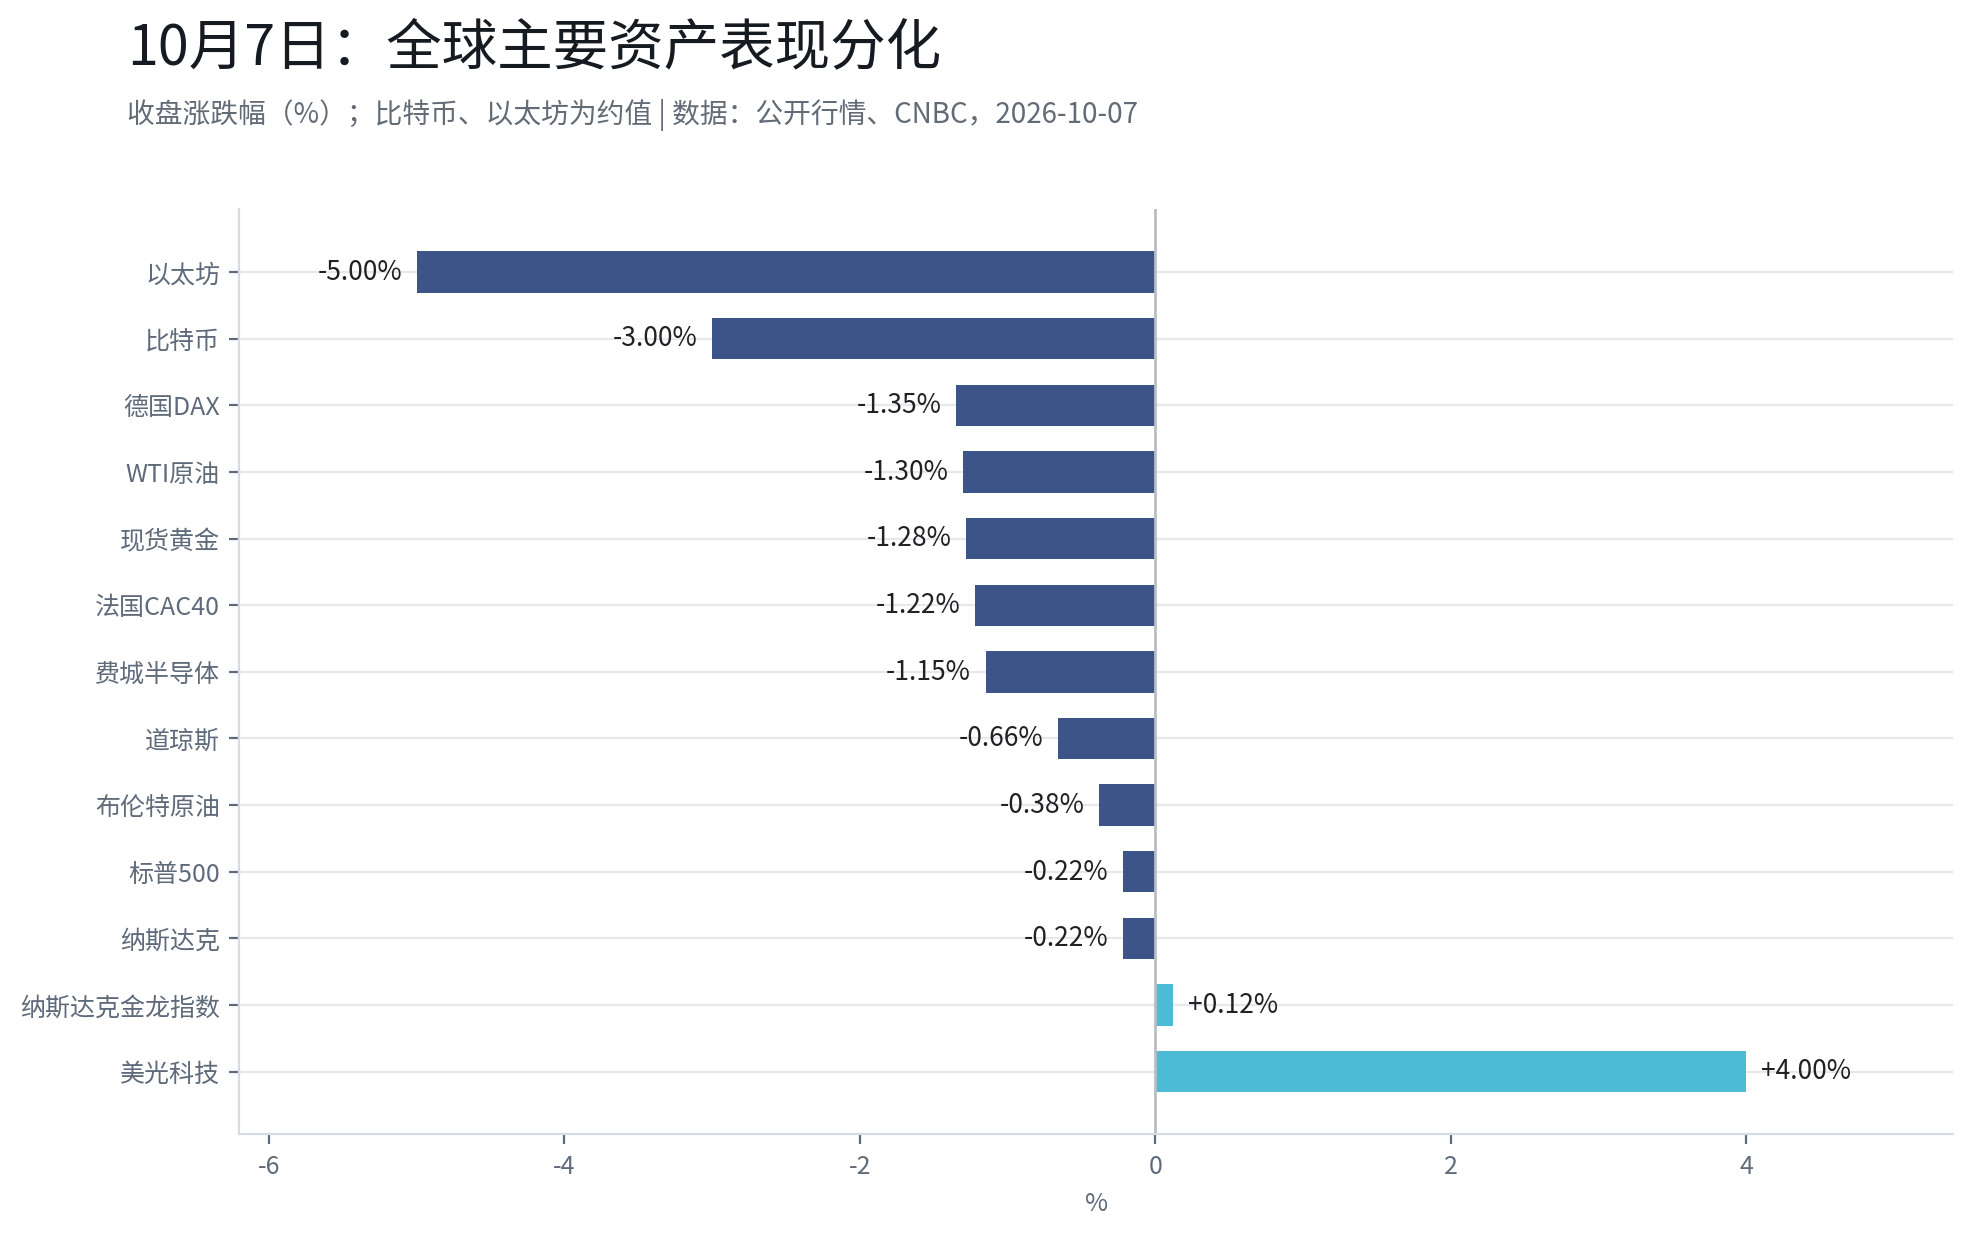
- GPT-6全量推送,ChatGPT週活躍用戶超12億;費城半導體指數收跌1.15%,美光逆勢漲超4%,高通、Arm跌超2%,硬體板塊內部明顯分化。
- 10年期美債收益率盤中觸及5.364%(2002年4月以來最高),30年期觸及5.70%—5.73%;390億美元10年期拍賣投標倍數2.77倍超預期,一級交易商獲配僅約2.5%。
- 黃金收跌1.28%至約4110美元/盎司,盤中最低4066美元為8月5日以來最低;美元指數升至102.3上方,實際利率走高與美元走強雙重壓制。
- 比特幣一度跌破8.3萬美元收跌超3%,以太坊跌近5%;24小時全市場爆倉約7億美元,超九成為多單,槓桿多頭被動清算放大波動。
- WTI原油收跌1.30%至88.28美元/桶,布倫特跌0.38%至100.20美元/桶;G-7同意通過IEA四個月投放約1億桶儲備,供應端對沖抵消地緣風險溢價。
- 納斯達克中國金龍指數尾盤翻紅小幅收漲;外資大行統計顯示全球主動型基金對中國股票配置自6月起從「低配」升至「基準中性」,結束四年低配狀態。
10 月 7 日,兩件事在同一天發生,方向並不一致。
OpenAI 面向全球所有 ChatGPT 用戶全面上線 GPT-6,付費用戶(Plus、Pro、Business、Enterprise)當日起由 GPT-6 Sol 驅動,Free 與 Go 用戶自 10 月 8 日起切換至 GPT-6 Luna,並引入名為 Intelligent UI 的新能力——回答可以根據問題類型即時組合文字、圖表與可互動元件。據 OpenAI 官方數據,ChatGPT 週活躍用戶超過 12 億。
同一天,聯準會公布 9 月會議紀要。全部 19 名與會官員一致支持 9 月升息,多數與會者認為年底前可能仍需進一步上調利率;與會者普遍強調通膨仍然高企、就業市場接近充分就業,通膨風險偏向上行。
一邊是市場敘事裡的「AGI 時刻」,一邊是央行口徑下的「更高更久」。當日美股三大指數自前一日的紀錄高位回落:道瓊跌 341.41 點至 51179.87 點(-0.66%),標普 500 跌 0.22%至 7801.77 點,納指跌 0.22%至 27538.69 點。歐洲跌幅更大——德國 DAX 跌 1.35%,法國 CAC40 跌 1.22%;除美債殖利率上行外,法國財政擔憂與高油價也被認為是當日歐股承壓的原因之一。
一、紀要裡更值得細讀的一句話
多數報導聚焦「多數官員支持年內再升息一次」。但紀要中還有一段表述據公開報導被相對少地提及:部分與會者認為,人工智慧的發展可能導致中期內總需求超過供應,從而對通膨形成上行壓力。
這句話的份量,可能不亞於「年內再升息一次」。在聯準會的通膨討論裡,AI 資本開支本身被列為可能推高總需求的變量之一,而不再只是「技術進步」的中性敘事。據此推論:若 AI 商業化與算力擴張持續加速,可能為「更高更久」的利率路徑提供額外的理由之一——這是本文基於紀要原文的解讀,方向性判斷仍存在不確定性。
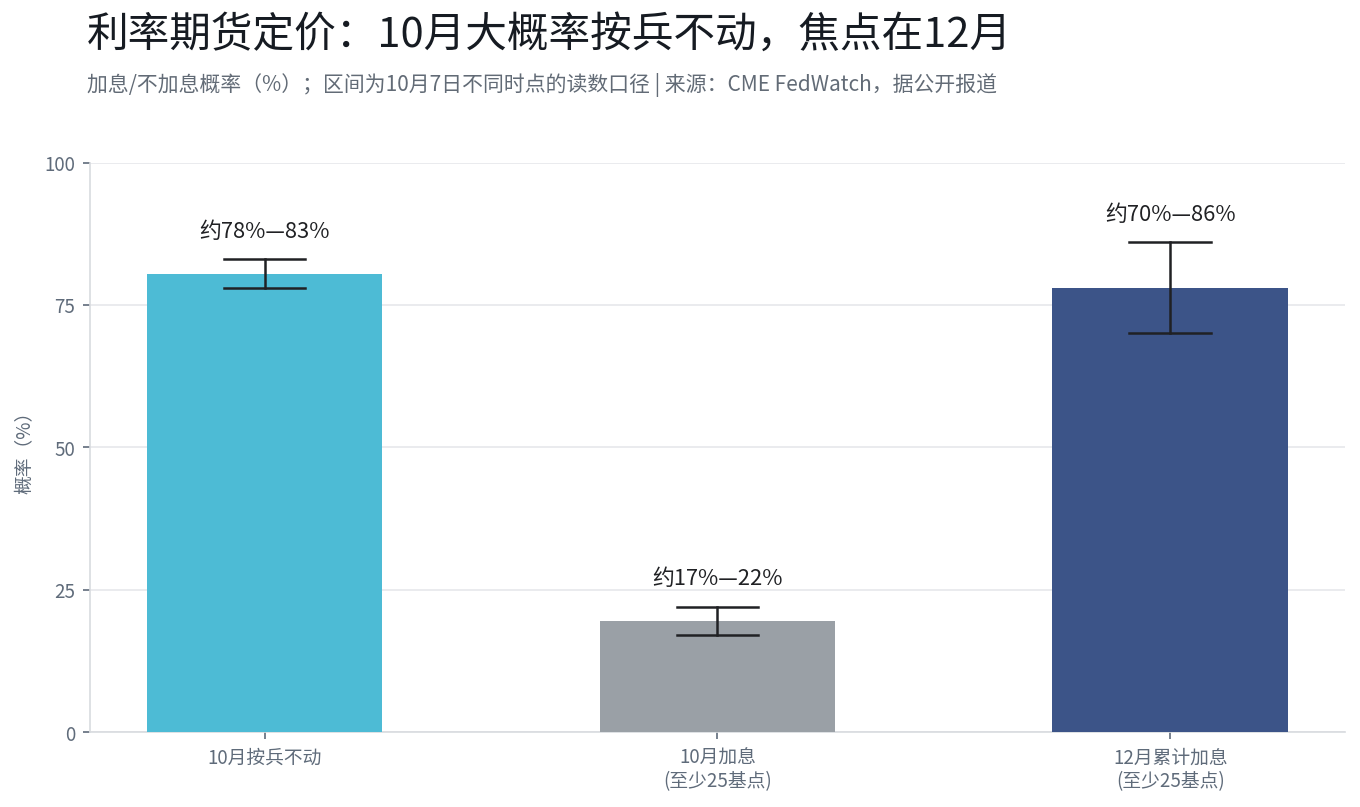
市場的定價目前介於兩者之間。據 CME FedWatch 數據(10 月 7 日不同時點口徑略有差異),10 月升息至少 25 個基點的機率已降至約 17%—22%,而 12 月累計升息至少 25 個基點的機率約在 70%—86%區間。市場傳遞的信號是:10 月大概率按兵不動,12 月會議或是更關鍵的觀察節點之一。
二、美債:10 年期拍賣需求超預期,但真正的問題是長端
當日最受關注的資產價格變動之一發生在債券市場。
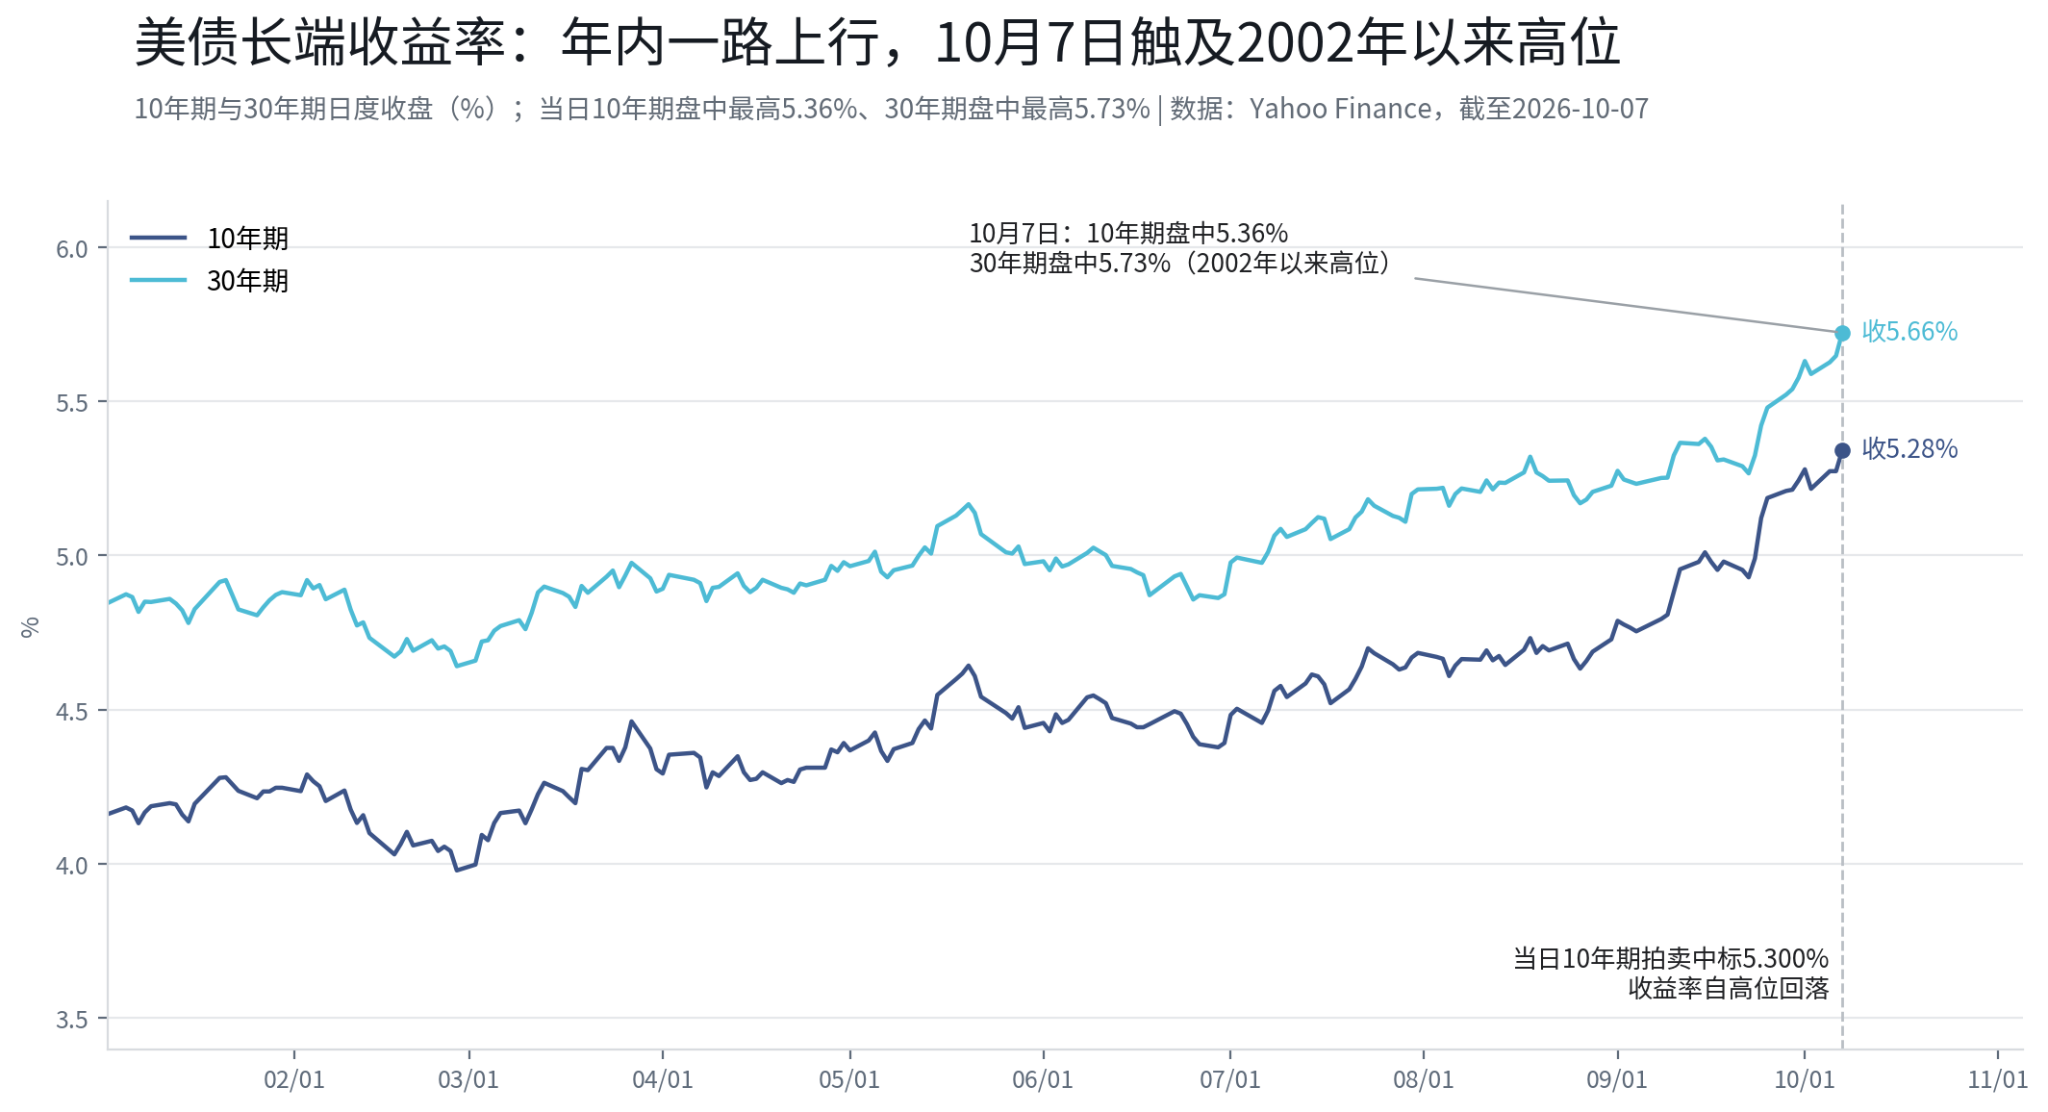
美國 10 年期公債殖利率盤中一度升至 5.364%(據路透口徑,2002 年 4 月以來最高),30 年期盤中觸及 5.70%—5.73%(2002 年 5 月以來最高)。收盤時兩者分別回落至 5.28%與 5.66%附近。據公開報導,美國財政部官員當天回應稱,本輪債券拋售是「全球現象」——美、歐、日長端利率同步上行,背後是油價站上 100 美元後的通膨預期、以及投資者為吸收大規模主權債務供給所要求的更高補償。
但 10 月 7 日有一個重要的反證:當天 390 億美元 10 年期公債拍賣,投標倍數 2.77 倍,明顯高於近六次均值 2.54 倍;一級交易商獲配僅約 2.5%,為金融危機後低位——意味著約 97.5%的發行量由非交易商直接拿走。間接投標(含全球央行等機構)獲配 80.3%,高於近 10 次均值 72.4%。
一種解讀是:在殖利率站上 5.3%以上的水平時,部分長期配置資金(養老金、保險、主權基金類機構)可能正從「迴避長端」轉向「有紀律地配置長端」。這類資金對殖利率水平有內部紀律,夠高就配。但單次拍賣尚不足以確認趨勢——而且需要強調,它驗證的是 10 年期的需求。
拍賣結果公布後,10 年期殖利率自盤中高位回落至 5.28%—5.30%附近。殖利率的回落發生在拍賣之後:當天債券市場最重要的邊際變化,可能不是經濟數據,而是買盤的出現。
三、30 年期:比 10 年期更值得盯的一段
如果說 10 年期是當天的「定價之錨」,30 年期可能才是壓力最集中的那一段。
從點位看,兩者其實同樣極端:10 年期盤中 5.364%為 2002 年 4 月以來最高,30 年期盤中最高 5.70%—5.73%為 2002 年 5 月以來最高;據行情接口數據,兩者目前都處於 52 週區間的 98%分位附近。單看漲幅,30 年期並不比 10 年期更陡——9 月初以來,10 年期自約 4.79%升至 5.28%,30 年期自約 5.27%升至 5.66%。
真正讓 30 年期「更驚人」的,是三個結構性的原因。
第一,這是央行管不到的那一端。政策利率直接決定短端,而 30 年期殖利率的定價權在市場手裡——它由通膨預期和期限溢價組成。當聯準會說「更高更久」時,短端跟隨政策路徑;而 30 年期上行,更像是市場在對財政路徑和長期通膨自己投票。據公開報導,本輪拋售中長端承受的壓力大於短端,10 年期與 30 年期利差維持在約 35—40 個基點的正向陡峭形態——市場沒有按「衰退倒掛」定價,更像按「通膨與供給溢價」定價。
第二,久期放大了波動。30 年期債券的久期約為 10 年期的兩倍以上,同等殖利率上行幅度下,價格跌幅顯著更大。對持有長久期債券的養老金、保險機構而言,30 年期是估值壓力最集中的一段;對發行方(美國財政部)而言,它也是最貴的一段融資。
第三,10 年期拍賣的答案不能自動推廣到 30 年期。10 月 7 日拍賣顯示配置盤在 5.3%的殖利率上願意承接 10 年期;但養老金與壽險的負債久期主要落在 20—30 年區間,超長端的需求是否同樣存在,要等 10 月 8 日的 30 年期拍賣來回答。若 30 年期拍賣同樣強勁,長端利率「築頂」的證據會增加一分;若明顯偏弱,則說明配置資金只願意延伸到 10 年期,30 年期的壓力尚未解除。
油價維持在 100 美元上方的背景下,通膨預期對超長端的傳導也更直接。30 年期拍賣結果與後續通膨數據,可能比 10 年期本身的走勢更能說明這輪利率上行能走多遠。
四、GPT-6 發布之日的美股:硬體分化,而非全面狂歡
GPT-6 的全量推送,在盤面上沒有形成「AI 全面買」,而是出現了內部分化。
費城半導體指數收跌 1.15%。存儲與半導體內部走勢分裂:據公開行情,美光逆勢漲超 4%,超微電腦漲超 3%;高通、Arm 跌超 2%,台積電跌 2.09%,西部數據與 SK 海力士 ADR 走弱。
美光的相對強勢與存儲供需有關。據報導,10 月 7 日有海外機構分析師將美光目標價由 2100 美元上調至 3000 美元,核心邏輯之一是 AI 數據中心對 HBM 高頻寬記憶體的需求(該目標價僅代表相關機構的判斷)。一種市場解讀認為,GPT-6 這類模型的推理負載越大,對高頻寬記憶體的需求越直接,存儲板塊內部因此出現「AI 核心存儲」與「傳統存儲」的定價分化——這一分化能否持續,仍需後續財報與訂單數據驗證。
大型科技股漲跌互現:亞馬遜漲 1.42%,蘋果漲 0.91%,谷歌漲 0.81%,微軟微漲;Meta 跌 2.38%,英偉達、特斯拉小幅收跌。分化本身就是一個信號:GPT-6 的發布沒有帶動普漲,市場開始區分「誰真正受益於推理需求」。
五、黃金跌破 4100 美元:持有成本與美元的雙重壓制
黃金是當日跌幅較大的資產之一。
據公開行情,現貨黃金收報約 4110 美元/盎司(不同行情源在 4110.68—4110.75 之間),跌 1.28%,盤中最低觸及 4066 美元附近,為 8 月 5 日以來最低;現貨白銀收報約 59.75 美元/盎司;紐約 12 月期金收跌 46.40 美元至 4140.70 美元/盎司。
黃金當日的走弱,可能主要與兩個因素有關:一是實際利率環境——30 年期美債殖利率盤中處於 5.7%上方,無息資產的持有機會成本被系統性抬高,當美債能提供 5.3%以上的無風險收益時,黃金的「零息」屬性從背景變成了約束;二是美元走強——美元指數升至 102.3 上方,壓制以美元計價的金價。有貴金屬分析機構人士對媒體表示,市場傳遞的信息是利率可能在更長時間內維持較高水平,這為殖利率和美元提供支撐。
需要說明的是,黃金當日下探發生在 10 年期拍賣結果公布之前,而拍賣後殖利率回落、金價自低點回升——把跌幅簡單歸因於某單一事件並不準確,利率、美元與倉位因素可能共同作用。
六、原油:地緣緊張,但油價反而收跌
WTI 原油期貨收跌 1.30%至 88.28 美元/桶,布倫特原油收跌 0.38%至 100.20 美元/桶(據公開行情)。
油價走勢與地緣消息並不同步。據公開報導,伊朗方面當天表示霍爾木茲海峽處於「關閉狀態」、伊朗武裝部隊對其擁有控制權;沙烏地與葉門胡塞武裝之間的衝突亦在持續。但油價沒有因此上漲,供應端的對沖力量可能更為關鍵:G-7 國家已同意通過國際能源署在未來四個月協調投放約 1 億桶原油及燃油,且 10 月 7 日 IEA 成員國同意加快已宣布儲備的投放節奏;據海事數據機構統計,中東(除伊朗外)原油出口近期甚至超過衝突前水平,部分貨流改經繞行航線;另有報導提及沙烏地阿美方面正研究新增出口通道以應對短期中斷。
地緣風險溢價在一定程度上被供應端的政策對沖抵消了,這可能是當日油價未跟隨中東局勢上漲的重要原因之一。不過,若供應中斷持續升級,儲備投放的緩衝能力存在上限,這一平衡能否維持仍存不確定性。
七、加密貨幣同步回調:槓桿多頭承壓
比特幣當日一度跌破 8.3 萬美元,收報約 8.31 萬美元,跌超 3%;以太坊跌近 5%,SOL 跌約 3%,HYPE、XRP 跌超 4%,DOGE 跌超 7%(據公開行情)。
據 CoinGlass 數據,過去 24 小時全市場爆倉金額約 7 億美元,其中超九成為多單。加密資產的回調可能與多重因素有關:美債殖利率與美元走強壓制無息/低息資產估值,槓桿多頭在快速下跌中被動清算放大了波動;當日早間地緣事件引發的油價上行,也對風險偏好形成了壓力。
八、中概股的獨立走勢
在美股整體收跌的背景下,納斯達克中國金龍指數尾盤翻紅、小幅收漲(據公開行情約 0.1%—0.3%,不同數據源口徑略有差異);部分中概個股漲幅明顯。
中概股的相對獨立走勢可能與多重因素有關:其一,前期調整幅度較大、估值處於相對低位;其二,據某外資大行對近 2800 隻全球基金的統計分析,全球主動型多頭基金對中國股票的平均配置自 6 月起已從「低配」升至「基準中性」,結束了長達四年的低配狀態,相關基金合計管理約 5620 億美元的中國股票資產(該觀點僅代表相關機構的判斷)。歷史資金行為的變化能否延續,歷史表現不代表未來結果。
九、接下來可以盯什麼
第一,30 年期拍賣結果。這是對「配置盤是否延伸到超長端」的直接檢驗:10 年期強、30 年期也強,長端利率壓力可能接近階段性釋放;10 年期強、30 年期弱,則說明超長端仍是薄弱環節,高估值資產與黃金的壓制因素尚未解除。
第二,10 年期美債殖利率能否回到並穩住 5.3%下方。若殖利率持續在 5.3%上方運行,高估值資產的估值錨會繼續承壓;若配置型買盤具有持續性,長端利率的頂部可能比當前定價隱含的更近——這一判斷存在不確定性。
第三,GPT-6 發布後的產業傳導。存儲板塊內部的分化(部分 AI 存儲相關標的走強、傳統存儲與部分半導體走弱)是一個初步信號。若「AI 核心存儲」與「傳統存儲」的定價差異持續擴大,AI 產業鏈的定價邏輯或從「買 AI」轉向「識別 AI 鏈條中真正受益於推理需求的環節」——最終仍需訂單與財報驗證。
第四,12 月升息機率的邊際變化。當前市場定價 12 月累計升息至少 25 個基點的機率約在七至八成(據 CME FedWatch 不同時點口徑)。若後續通膨數據顯示粘性仍在,這一機率可能進一步上升,10 月的「暫緩」或只是節奏問題;反之,任何通膨降溫信號都可能同時改善成長股與長債的處境。
寫在最後
把 10 月 7 日讀成「AI 敘事受挫」或「市場恐慌」都不完整。實際發生的更像是:聯準會紀要把 AI 從產業敘事寫進了通膨框架,長端殖利率因此承壓上行;同一天,一場需求超預期的 10 年期拍賣又把殖利率部分按了回去。GPT-6 的全量推送沒有帶來普漲,而是帶來了一次「受益環節」的重新排序;黃金與加密的回調,更多是持有成本與美元環境的結果。而在這一切之下,30 年期殖利率站上 5.7%、且尚未經過同等級別的需求檢驗——它可能才是接下來幾個交易日真正的試金石。
數據來源
- OpenAI 官方發布
- 公開行情數據(美股、美債、黃金、原油、加密資產等)
- 美國財政部拍賣結果
- 聯準會會議紀





