






Giá dầu không giảm thì lợi suất trái phiếu Mỹ sẽ chưa đạt đỉnh


- Quan điểm cốt lõi: Nghiên cứu của Citigroup cho thấy giá dầu hạ nhiệt là điều kiện tiên quyết để lợi suất trái phiếu Mỹ đạt đỉnh, căng thẳng địa chính trị hiện tại khiến giá dầu khó giảm, đỉnh cuối cùng của lợi suất có thể chưa đến, các tín hiệu thị trường mâu thuẫn lẫn nhau, việc phán đoán hướng đi vô cùng khó khăn.
- Yếu tố then chốt:
- Trong lịch sử, tỷ lệ lạm phát hòa vốn kỳ hạn ngắn thường giảm trước 1-2 tháng so với đỉnh lợi suất trái phiếu Mỹ kỳ hạn 10 năm, giá dầu đạt đỉnh gần như là điều kiện tiên quyết để lợi suất đạt đỉnh.
- Hiện tại tỷ lệ lạm phát hòa vốn vẫn đang mạnh lên, chỉ số USD khởi động lại đà tăng, giá dầu được hỗ trợ bởi địa chính trị, cả ba cùng chỉ ra rằng đỉnh lợi suất chưa hình thành.
- Chênh lệch lợi suất trái phiếu lợi suất cao mở rộng, cổ phiếu chu kỳ so với cổ phiếu phòng thủ suy yếu liên tiếp 2-3 tháng, đã thể hiện đặc điểm phù hợp với việc lợi suất đạt đỉnh, các tín hiệu xung đột lẫn nhau.
- CPI lõi và CPI tổng thể đều là chỉ số trễ, các số đọc thiên về nóng không thể loại trừ khả năng lợi suất đã đạt đỉnh; chỉ số VIX gần như không có giá trị tham khảo trong việc phán đoán thời điểm lợi suất.
- Mô hình chu kỳ của Citigroup đã chuyển sang chiến lược "cuối chu kỳ": phân bổ thấp cổ phiếu và trái phiếu tín dụng, phân bổ cao trái phiếu (không bao gồm trái phiếu Mỹ) và hàng hóa, duy trì trung lập về duration.
- Nếu địa chính trị có tiến triển tích cực (đặc biệt sau bầu cử giữa kỳ), sẽ nâng cao đáng kể xác suất giá dầu đạt đỉnh, tạo điều kiện cho lợi suất trái phiếu Mỹ tiếp tục giảm.
作者 gốc: Zhao Ying
Nguồn gốc: Wallstreetcn
Khi nào lợi suất trái phiếu Mỹ đạt đỉnh là một trong những câu hỏi khó trả lời nhất trên thị trường hiện nay. Nghiên cứu định lượng đa tài sản mới nhất của Citi cho thấy giá dầu giảm gần như là điều kiện tiên quyết để lợi suất trái phiếu Mỹ đạt đỉnh, trong khi căng thẳng địa chính trị kéo dài hiện nay khiến giá dầu khó giảm, điều này có nghĩa là đỉnh cuối cùng của lợi suất có thể vẫn chưa đến.
Theo Trading Desk, báo cáo nghiên cứu của Citi cho thấy, tỷ lệ lạm phát hòa vốn (breakeven inflation) ở đoạn ngắn và sự giảm giá của dầu là những tín hiệu dẫn dắt đáng tin cậy nhất trong lịch sử để dự đoán đỉnh của lợi suất trái phiếu Mỹ kỳ hạn 10 năm. Tuy nhiên, tỷ lệ lạm phát hòa vốn hiện vẫn đang tăng chứ không giảm, chỉ số đô la Mỹ (DXY) gần đây cũng đã khởi động lại xu hướng tăng, cả hai đều chỉ ra rằng đỉnh của lợi suất vẫn chưa hình thành. Đồng thời, các tín hiệu thị trường như chênh lệch lợi suất trái phiếu lợi suất cao mở rộng, cổ phiếu chu kỳ yếu đi so với cổ phiếu phòng thủ đã thể hiện những đặc điểm phù hợp với việc lợi suất đạt đỉnh, khiến các tín hiệu hiện tại mâu thuẫn lẫn nhau, rất khó để phán đoán hướng đi.
Ở cấp độ phân bổ tài sản, mô hình chu kỳ của Citi hiện đang tuân theo chiến lược "cuối chu kỳ" — phân bổ thấp cổ phiếu và trái phiếu tín dụng, phân bổ cao trái phiếu (trừ trái phiếu Mỹ) và hàng hóa. Nhóm chiến lược vĩ mô toàn cầu giữ quan điểm trung lập về duration, có xu hướng nhận chênh lệch lãi suất giữa ECB và Fed, và ưu tiên chọn cổ phiếu hơn trái phiếu tín dụng.
Giá dầu là điều kiện tiên quyết để lợi suất đạt đỉnh
Các nhà phân tích Alex Saunders và Vinh Vo của nhóm chiến lược vĩ mô toàn cầu định lượng Citi đã nhắc lại khung phân tích đa tài sản của họ trong báo cáo, và bổ sung thêm ba giai đoạn bán tháo lãi suất vượt quá 70 điểm cơ bản trên cơ sở ban đầu, kết luận cốt lõi về cơ bản vẫn giữ nguyên.
Dữ liệu lịch sử cho thấy, trước khi lợi suất trái phiếu Mỹ kỳ hạn 10 năm đạt đỉnh, hiệu suất đa tài sản thể hiện quy luật dẫn dắt - trễ rõ ràng. Trong đó, tỷ lệ lạm phát hòa vốn ở đoạn ngắn thường giảm trước 1 đến 2 tháng so với đỉnh lợi suất, trong khi giá dầu đạt đỉnh gần như là điều kiện tiên quyết để lợi suất đạt đỉnh. Ngược lại, lãi suất thực kỳ hạn 2 năm thường tiếp tục tăng sau khi đỉnh lợi suất xuất hiện, thuộc chỉ số trễ.
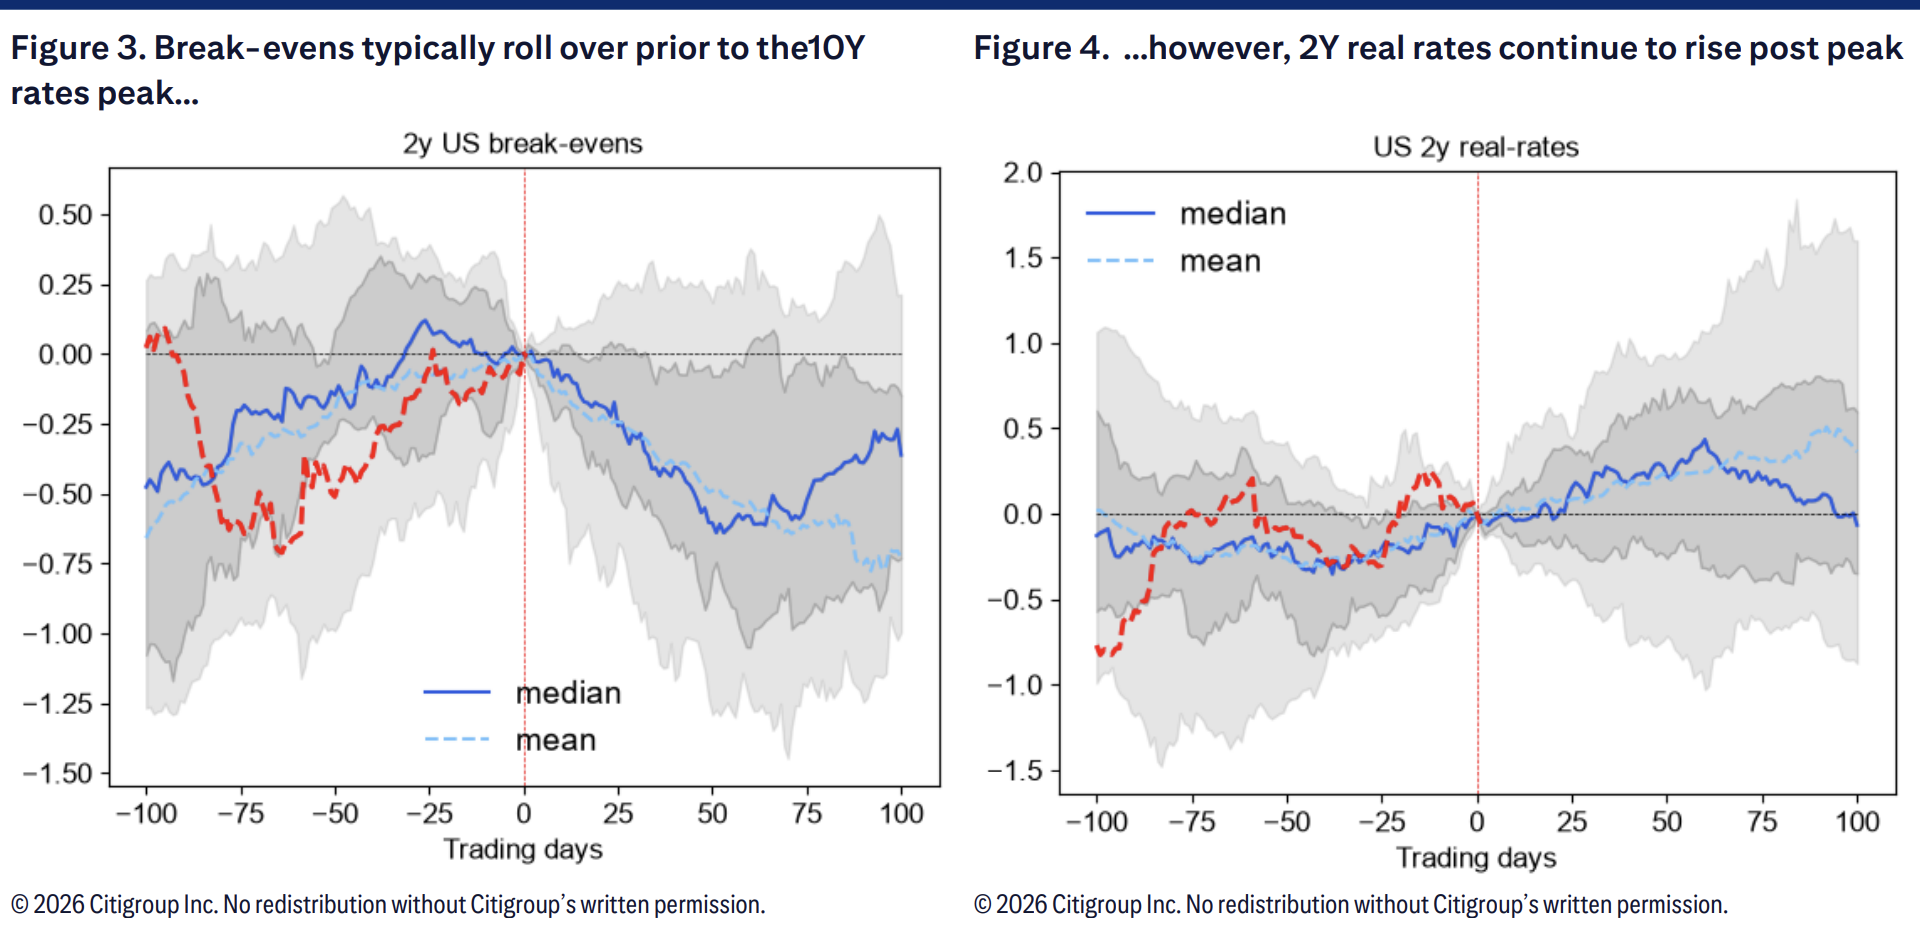
Hiện tại, xu hướng tăng của tỷ lệ lạm phát hòa vốn đã xuất hiện, nhưng tín hiệu "giảm" then chốt vẫn chưa hình thành. Citi chỉ ra rằng, bất ổn địa chính trị kéo dài khiến giá dầu thô duy trì ở mức cao, khiến thời điểm giá dầu đạt đỉnh khó phán đoán. Trong bối cảnh này, mọi dự đoán về đỉnh lợi suất chỉ có thể bị đẩy lùi thêm.
Những tín hiệu nào hiệu quả, những tín hiệu nào không
Nghiên cứu của Citi đã hệ thống hóa các chỉ số phán đoán thường được sử dụng trên thị trường, và phân biệt rõ ràng những chỉ số nào có ý nghĩa dẫn dắt, những chỉ số nào dễ gây hiểu lầm.
Về các tín hiệu hiệu quả, việc làm phẳng đường cong lợi suất trái phiếu kho bạc từ 5 năm đến 30 năm (5s30s) thường xuất hiện khoảng một tháng trước đỉnh, nhưng xu hướng này đã đảo ngược trong 25 phiên giao dịch gần đây, tín hiệu trở nên hỗn loạn. Chênh lệch lợi suất trái phiếu lợi suất cao mở rộng và cổ phiếu có rủi ro vỡ nợ thấp vượt trội tương đối cũng phù hợp với quy luật lịch sử của việc lợi suất đạt đỉnh. Ngoài ra, cổ phiếu chất lượng cao (Quality) thường có hiệu suất mạnh mẽ trong cửa sổ 200 ngày trước và sau đỉnh lợi suất, gần đây đã được thể hiện phần nào; trong khi cổ phiếu tăng trưởng thường đạt đỉnh sớm trước khi đỉnh lợi suất xuất hiện, và tiếp tục kém hiệu suất sau đó.
Về các tín hiệu không hiệu quả hoặc trễ, Citi chỉ rõ rằng, dữ liệu CPI lõi và CPI tổng thể so với cùng kỳ đều là chỉ số trễ, các chỉ số CPI gần đây có phần nóng không thể loại trừ khả năng lợi suất đã đạt đỉnh. Lãi suất thực kỳ hạn 2 năm cũng sẽ không đảo ngược tại điểm ngoặt lợi suất. Chỉ số VIX hầu như không có giá trị tham khảo đối với việc phán đoán thời điểm lợi suất, nhưng trong lịch sử thường có xu hướng giảm sau khi đỉnh được xác nhận.
Các tín hiệu hiện tại mâu thuẫn lẫn nhau
Citi thừa nhận rằng, sau khi so sánh động lực thị trường hiện tại với quy luật lịch sử, các tín hiệu thu được có xung đột rõ ràng, khó đưa ra phán đoán định hướng rõ ràng.
Một mặt, hiệu suất của cổ phiếu chu kỳ so với cổ phiếu phòng thủ đã yếu đi liên tục 2 đến 3 tháng, chênh lệch lợi suất trái phiếu lợi suất cao cũng đang mở rộng, những điều này đều phù hợp với đặc điểm thị trường sau khi lợi suất đạt đỉnh. Mặt khác, tỷ lệ lạm phát hòa vốn vẫn đang tăng, chỉ số đô la Mỹ gần đây đã khởi động lại xu hướng tăng, và giá dầu do yếu tố địa chính trị tiếp tục được hỗ trợ, cả ba cùng chỉ ra rằng đỉnh cuối cùng của lợi suất có thể vẫn ở phía trước.
Citi cho rằng, nếu tình hình địa chính trị có tiến triển tích cực — đặc biệt là sau bầu cử giữa kỳ — sẽ nâng cao đáng kể xác suất giá dầu đạt đỉnh, từ đó tạo điều kiện cho lợi suất trái phiếu Mỹ tiếp tục giảm. Trước đó, xu hướng gần đây của lợi suất vẫn sẽ duy trì mức độ bất định cao.
Trong khuôn khổ phán đoán trên, mô hình chu kỳ của Citi đã chuyển sang chế độ "cuối chu kỳ". Cụ thể, mô hình này phân bổ thấp cổ phiếu và trái phiếu tín dụng, phân bổ cao trái phiếu (nhưng không bao gồm trái phiếu Mỹ) và hàng hóa, gần đây còn hạ thêm cổ phiếu xuống mức phân bổ thấp. Nhóm chiến lược vĩ mô toàn cầu giữ quan điểm trung lập tổng thể về duration, trong chiến lược lãi suất có xu hướng nhận chênh lệch lãi suất giữa ECB và Fed, và ưu tiên chọn tiếp xúc cổ phiếu hơn trái phiếu tín dụng. Logic cốt lõi của phân bổ này là: trước khi tín hiệu đỉnh lợi suất chưa rõ ràng, giá dầu và tỷ lệ lạm phát hòa vốn đều chưa có sự giảm quyết định, việc giữ quan điểm trung lập thay vì tích cực mua dài đối với trái phiếu Mỹ sẽ thận trọng hơn.





