






Hyperliquid mở rộng mạnh mẽ về phía người dùng cá nhân, nhưng 400.000 nhà đầu tư nhỏ lẻ đã lỗ 280 triệu USD


- Quan điểm cốt lõi: Nghiên cứu của Hyperdash cho thấy gần 400.000 ví bán lẻ truy cập Hyperliquid thông qua sáu ứng dụng phổ biến dành cho người dùng cá nhân như Phantom, MetaMask đã tích lũy khoản lỗ lên tới 280 triệu USD, mức tăng trưởng phụ thuộc cao vào việc thu hút người dùng mới thay vì giữ chân.
- Yếu tố then chốt:
- Người dùng của sáu ứng dụng tích lũy lỗ 280 triệu USD, trong đó khoảng 126 triệu USD phát sinh sau ngày 10 tháng 11 năm 2025, trùng khớp với giai đoạn các ứng dụng này mở rộng quy mô nhanh chóng.
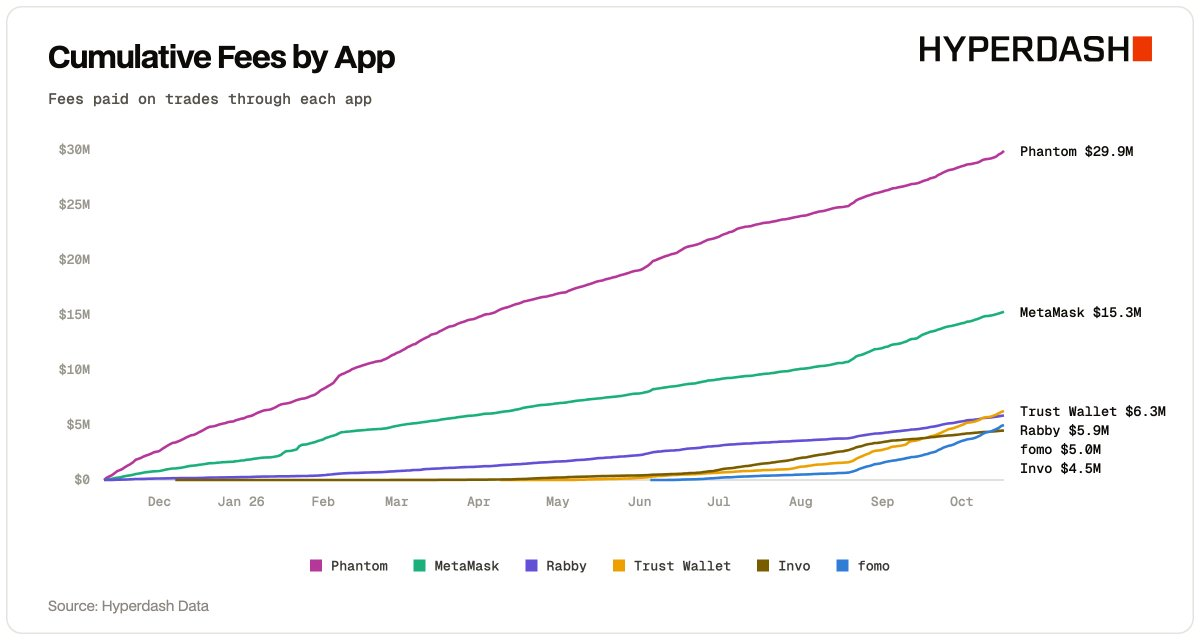
- Khoản lỗ chủ yếu bao gồm phí giao dịch và lỗ từ giao dịch, phí giao dịch chiếm hơn một nửa trong khoản lỗ 126 triệu USD; các ứng dụng cộng thêm Builder Fee trên mức phí cơ bản, khiến chi phí cho một lệnh 100 USD là từ 6,5 đến 14,5 cent.
- Người dùng chủ yếu là nhà đầu tư nhỏ lẻ quy mô nhỏ, năm ứng dụng có mức nạp tiền điển hình cho mỗi ví chỉ từ 30 đến 60 USD; người dùng Rabby có quy mô vốn lớn hơn và có khả năng sinh lời cao nhất.
- BTC chiếm gần một nửa tổng khối lượng giao dịch và chịu khoản lỗ nặng nhất, chỉ riêng phí giao dịch đã vượt qua lợi nhuận từ việc đóng vị thế của người dùng; thị trường HIP-3 (dầu thô, bạc, vàng, v.v.) đã trở thành danh mục giao dịch lớn thứ hai.
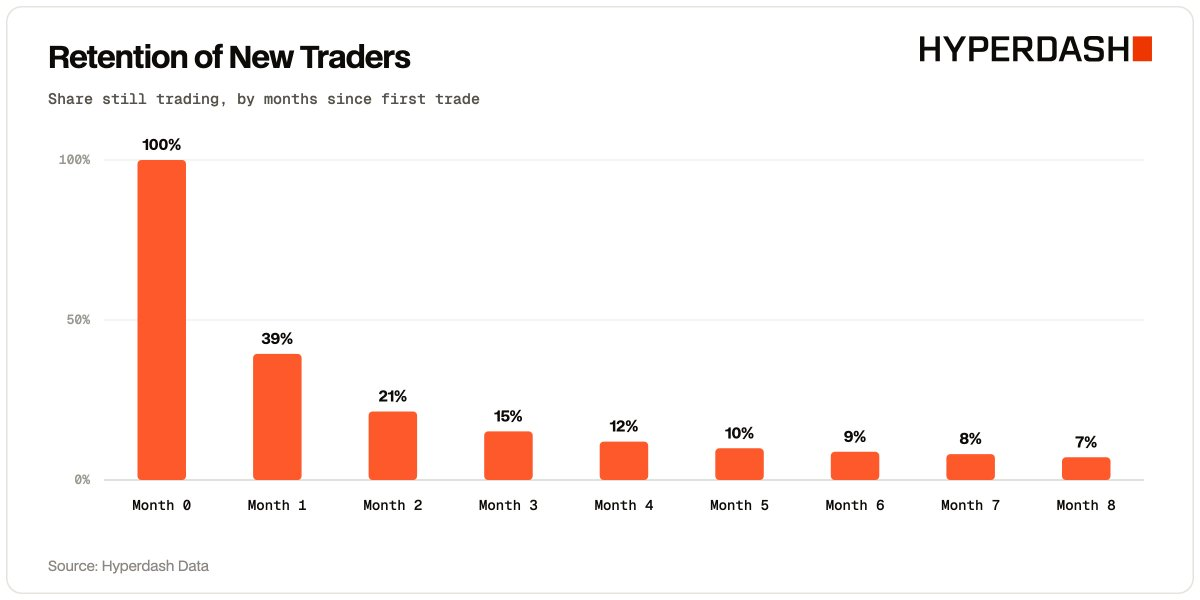
- Số lượng nhà giao dịch hoạt động hàng tháng tăng hơn hai lần trong giai đoạn từ tháng 11 đến tháng 9 năm sau, nhưng khoảng một nửa số người hoạt động là người mới, tỷ lệ giữ chân nhà giao dịch mới sau ba tháng chỉ khoảng một phần bảy.
Bài viết này đến từ:Hanson Birringer, đồng sáng lập Hyperdash
Biên dịch|Odaily (@OdailyChina); Người dịch|Azuma (@azuma_eth)
Biên tập: MetaMask, Phantom, Rabby, OneKey, PumpFun…… ngày càng nhiều ứng dụng hướng người dùng cuối đã tích hợp Hyperliquid thông qua cơ chế Builder Code, trực tiếp cung cấp dịch vụ giao dịch hợp đồng vĩnh viễn cho người dùng của họ ngay trên giao diện frontend. Bằng cách thu thêm một khoản Builder Fee ở lớp trên, các ứng dụng này có thêm một nguồn thu nhập mới, trong đó một số ứng dụng thậm chí đã kiếm được hàng chục triệu USD từ con đường này.
Tuy nhiên, trong khi các ứng dụng hướng người dùng cuối kiếm đậm, tình hình của những nhà đầu tư nhỏ lẻ đặt lệnh thông qua các ứng dụng này dường như không khả quan cho lắm —— nghiên cứu của Hanson Birringer, đồng sáng lập Hyperdash, phát hiện rằng trên sáu ứng dụng phổ biến nhất đã tích hợp Hyperliquid, các nhà đầu tư nhỏ lẻ đã tổng cộng lỗ 280 triệu USD.
Dưới đây là toàn văn nghiên cứu của Hanson Birringer, do Odaily biên dịch.
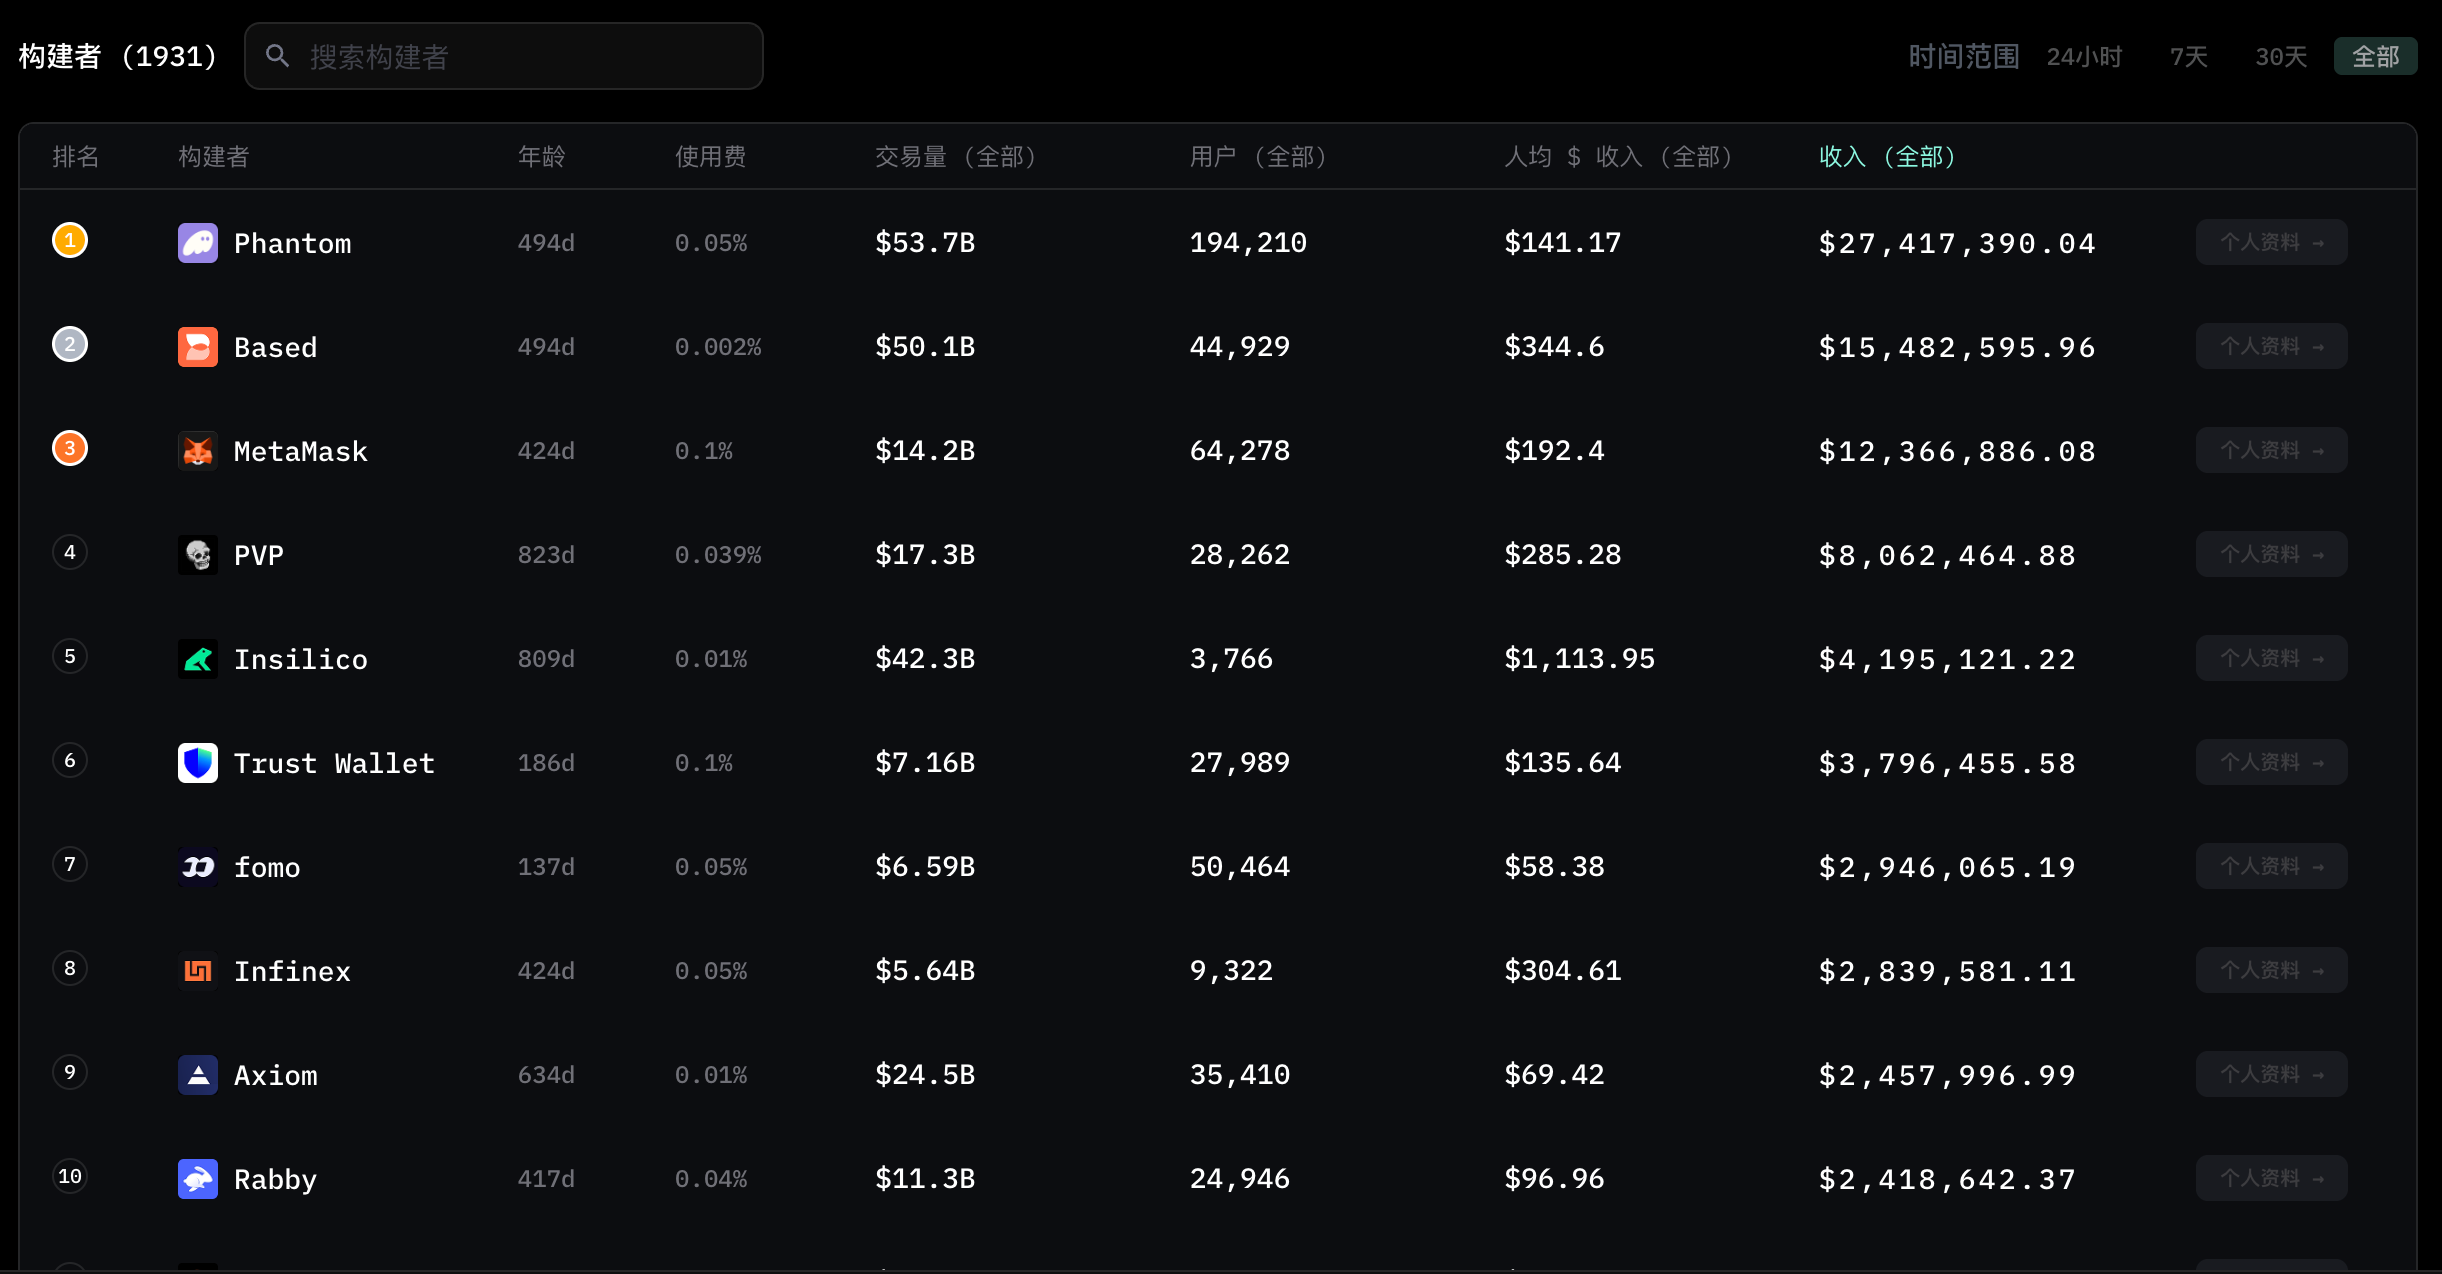
Chúng tôi đã theo dõi gần 400.000 ví giao dịch hợp đồng vĩnh viễn trên Hyperliquid thông qua sáu ứng dụng hướng người dùng cuối gồm Phantom, MetaMask, Rabby, Trust Wallet, Invo và fomo. Các ứng dụng này kết nối người dùng với Hyperliquid thông qua Builder Code (mã nhà xây dựng) và kiếm phí từ mỗi giao dịch.
Hiện nay, các ứng dụng hướng người dùng cuối này đã trở thành một kênh thu hút người dùng quan trọng của Hyperliquid, mỗi tháng mang về cho Hyperliquid thêm nhiều nhà giao dịch, khối lượng giao dịch và doanh thu phí. Tuy nhiên, người dùng của các ứng dụng này đã tích lũy khoản lỗ trên Hyperliquid lên tới 280 triệu USD, và rất ít người thực sự trụ lại được.
Bài viết này sẽ phân tích thành phần của những nhà giao dịch này, các tài sản họ giao dịch, và hiệu suất giao dịch của họ trong các giai đoạn khác nhau.
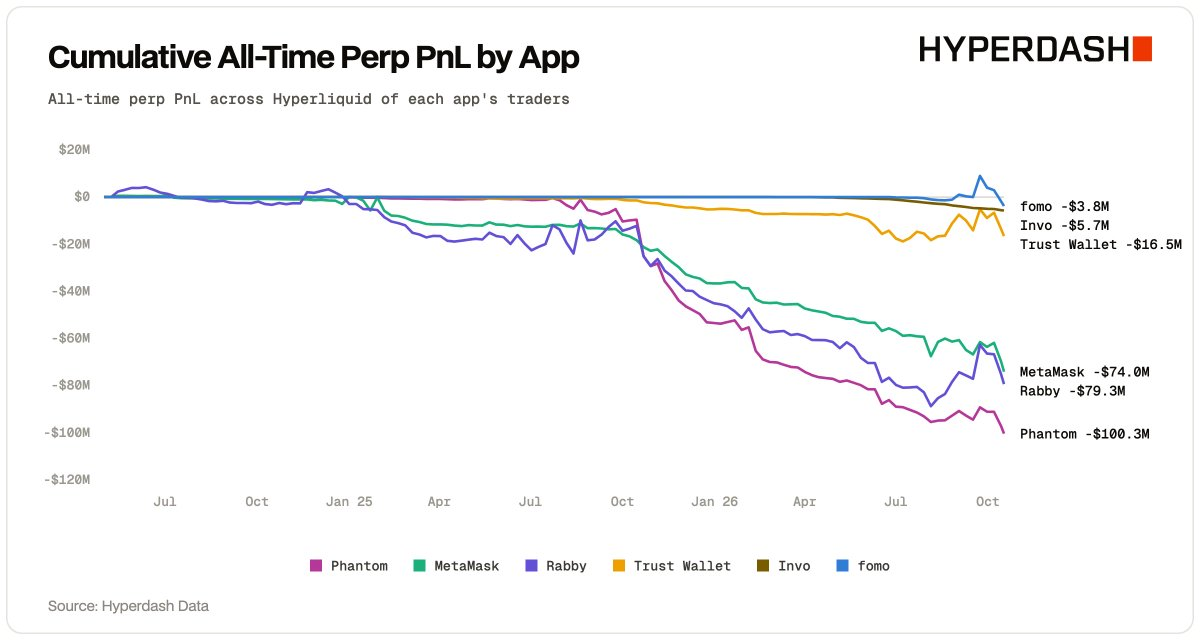
Phần lớn khoản lỗ xảy ra trong năm qua, đúng vào thời điểm quy mô của các ứng dụng này mở rộng nhanh chóng. Trong khoản lỗ 280 triệu USD, khoản lỗ phát sinh từ các giao dịch qua những ứng dụng này kể từ ngày 10 tháng 11 năm 2025 là khoảng 126 triệu USD; phần lỗ còn lại xảy ra trước tháng 11 năm 2025, hoặc phát sinh trên Hyperliquid nhưng không phải thông qua các ứng dụng này.
Chân dung nhà giao dịch
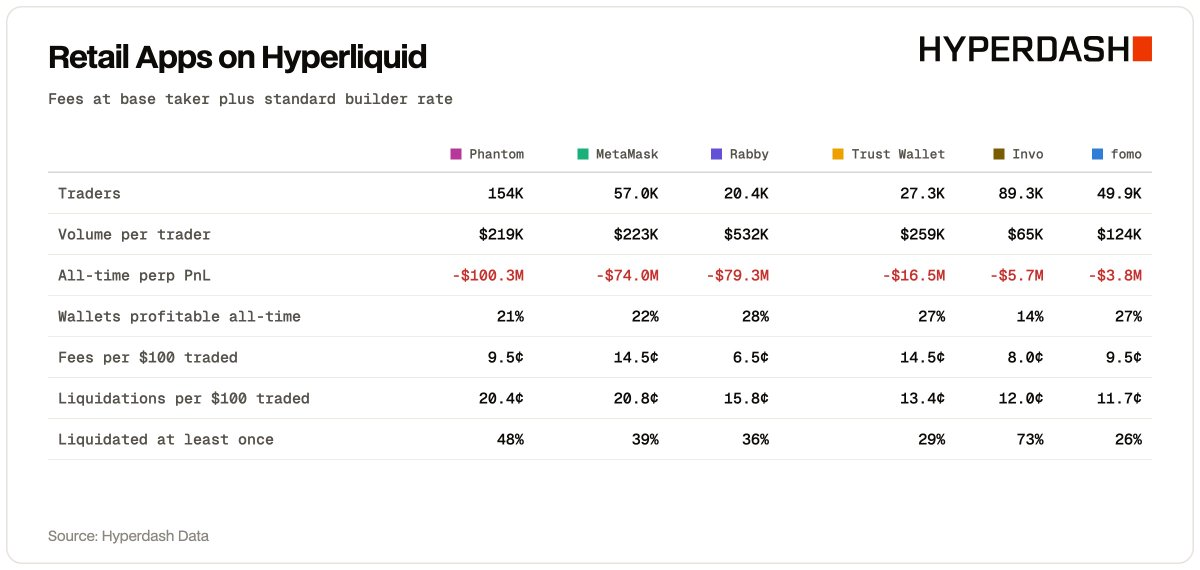
Phần lớn các tài khoản này là nhà đầu tư nhỏ lẻ quy mô nhỏ. Trong sáu ứng dụng, có năm ứng dụng có số tiền nạp điển hình cho mỗi ví người dùng chỉ từ 30 đến 60 USD. Rabby là ngoại lệ, với số lượng tài khoản người dùng ít hơn nhưng quy mô vốn của từng tài khoản lớn hơn rõ rệt, đồng thời cũng là nhóm người dùng có khả năng sinh lời cao nhất.
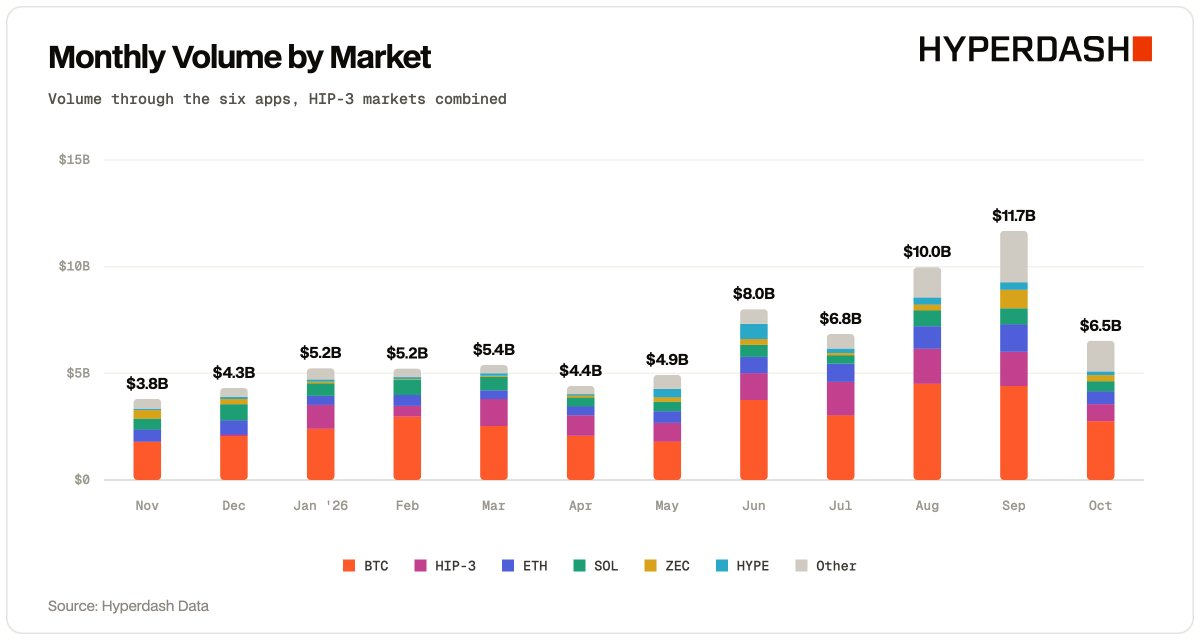
Hoạt động giao dịch chủ yếu tập trung ở những thị trường quen thuộc với nhà đầu tư nhỏ lẻ. BTC chiếm gần một nửa tổng khối lượng giao dịch của các ứng dụng này. Theo sát phía sau là thị trường HIP-3, bao gồm các tài sản như dầu thô, bạc và vàng. Loại thị trường này gần như không được giao dịch qua các ứng dụng này trước tháng 1 năm nay, nhưng nay đã trở thành danh mục giao dịch lớn thứ hai.
Dòng tiền đã đi đâu
Khoản lỗ đến từ hai phía —— lãi lỗ giao dịch và phí. Trong các ứng dụng này, phí chiếm phần lớn, hơi hơn một nửa trong khoản lỗ 126 triệu USD.
Điều này một phần được quyết định bởi cơ chế của các ứng dụng. Mỗi ứng dụng đều cộng thêm "phí nhà xây dựng" (Builder Fee) của riêng mình lên trên mức phí giao dịch cơ bản của Hyperliquid, vì vậy một lệnh trị giá 100 USD sẽ có chi phí phí từ 6,5 đến 14,5 cent tùy theo ứng dụng. Đối với những tài khoản vốn nhỏ thường xuyên quay vòng số dư, những chi phí này sẽ nhanh chóng tạo hiệu ứng lãi kép. Ví dụ, người dùng của Invo tổng cộng nạp 12,4 triệu USD, nhưng lại tạo ra khối lượng giao dịch 5,8 tỷ USD.
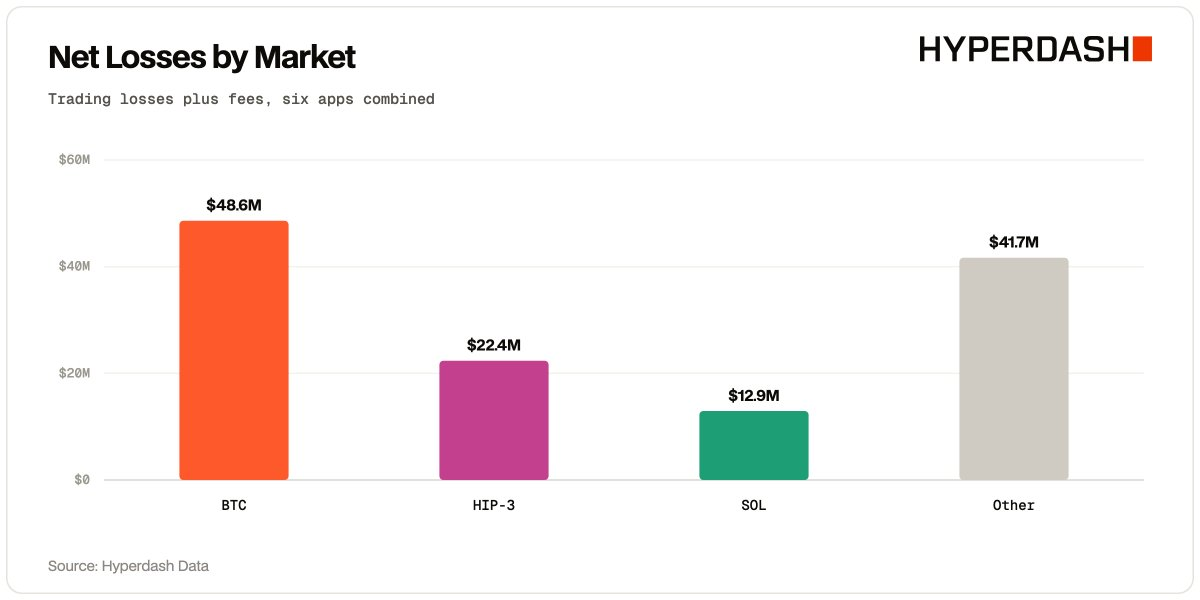
BTC là thị trường được người dùng giao dịch nhiều nhất và cũng lỗ nặng nhất. Trong giao dịch BTC, chỉ riêng phí đã vượt quá khoản lợi nhuận mà người dùng thu được khi đóng vị thế. Nếu cộng cả lỗ giao dịch và phí lại, thị trường HIP-3 và các thị trường altcoin gây thiệt hại cho người dùng trên mỗi 1 USD giao dịch còn cao hơn cả BTC và ETH.
Thu hút và giữ chân người dùng
Từ tháng 11 đến tháng 9 năm sau, số lượng nhà giao dịch hoạt động hàng tháng của sáu ứng dụng này đã tăng hơn gấp ba lần, trong đó chủ yếu do Invo và fomo dẫn đầu —— cả hai ứng dụng này đều đã tăng từ "hầu như không có nhà giao dịch" lên hàng chục nghìn người chỉ trong vài tháng.
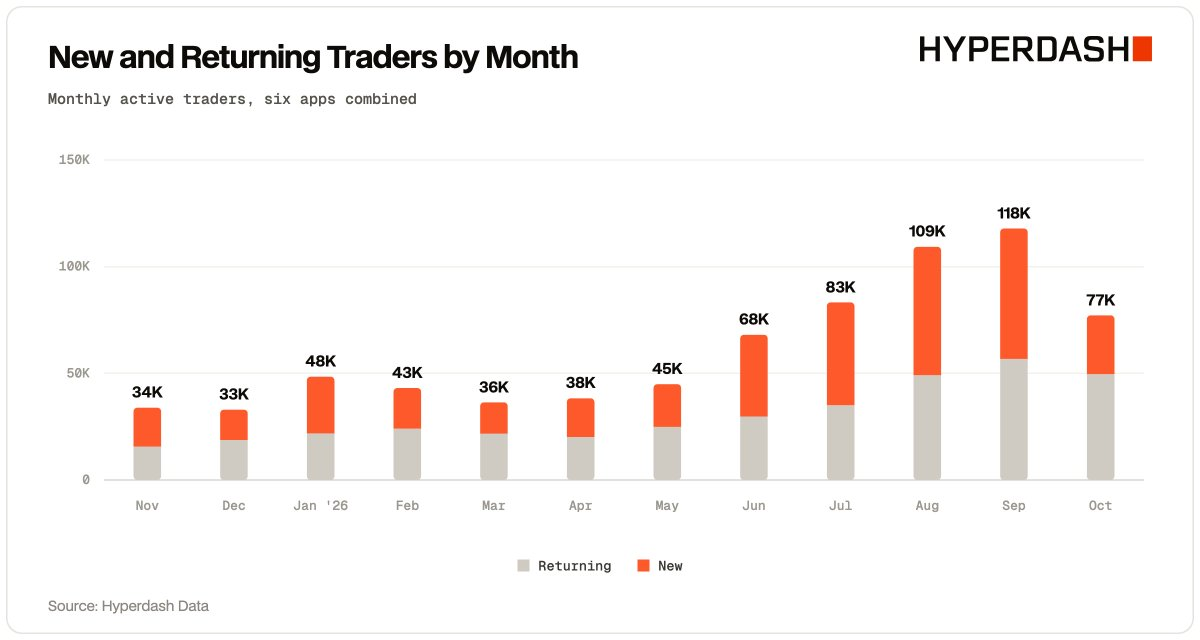
Nhưng tỷ lệ giữ chân người dùng lại không theo kịp. Trong số nhà giao dịch hoạt động mỗi tháng, khoảng một nửa là người mới giao dịch lần đầu qua các ứng dụng này, và tỷ lệ nhà giao dịch mới còn tiếp tục giao dịch sau ba tháng chỉ khoảng một phần bảy. Sự tăng trưởng này dựa vào việc liên tục thu hút người dùng mới, chứ không phải giữ chân người dùng cũ.
Kết luận
Những ứng dụng này thực sự đã hiện thực hóa mục đích thiết kế ban đầu của Builder Code —— mang lại nhà giao dịch, khối lượng giao dịch và phí mới cho Hyperliquid. Nhưng đáng tiếc là, những người dùng được đưa vào lại đang mất phần lớn vốn gốc do giao dịch quá mức, hao mòn phí cao (fee drag) và bị thanh lý. Phần lớn trong số họ đã ngừng giao dịch sau tháng thứ 3.
Điều này khiến tăng trưởng phụ thuộc cao vào nguồn cung ví mới liên tục. Chúng tôi dự đoán sẽ có nhiều ứng dụng tiêu dùng hơn nữa trong tương lai tích hợp người dùng của mình vào Hyperliquid thông qua mã nhà xây dựng, nhưng chúng tôi tin rằng những ứng dụng thực sự có thể đứng vững lâu dài sẽ là những ứng dụng không chỉ thu hút được người dùng mới mà còn giữ chân được nhà giao dịch.





