Tại sao bạn lại bị Papertrade "phản đòn"?


- Quan điểm cốt lõi: Papertrade gắn khoản lỗ thực tế của nhà giao dịch với việc phát hành token PAPER, biến khoản lỗ giao dịch thành quyền phân phối dòng tiền tương lai của giao thức. Trong ngắn hạn, điều này tạo ra doanh thu giao thức đáng kinh ngạc, nhưng mô hình này phụ thuộc vào giao dịch được thúc đẩy bởi ưu đãi, tính bền vững dài hạn vẫn còn là dấu hỏi.
- Yếu tố then chốt:
- Doanh thu giao thức trong 7 ngày qua đạt 42,24 triệu USD, đứng thứ ba toàn ngành, chỉ sau Tether và Circle, vượt qua Pump.fun và Hyperliquid.
- Sử dụng cơ chế giao dịch quỹ thanh khoản và thiết kế lãi lỗ bất đối xứng, phần lãi bị khấu trừ trong khi phần lỗ phải chịu toàn bộ, việc đối ứng long-short vẫn tạo ra tổn thất ròng.
- PAPER áp dụng phát hành công bằng, mỗi 1 USD lỗ ban đầu có thể đúc 100 token, hiệu suất phát hành giảm dần theo đường cong khi giao thức tăng trưởng, tạo ra lợi thế tiên phong rõ rệt.
- Một trường hợp cho thấy một nhà giao dịch đã tạo ra khối lượng giao dịch danh nghĩa 2,84 tỷ USD, lỗ 1,71 triệu USD, nhận được 136 triệu token PAPER và 1,07 triệu USD thưởng staking, tổn thất ròng khoảng 637.000 USD.
- Khoảng 86% cơ cấu doanh thu đến từ lợi nhuận vượt trội mà quỹ thanh khoản LP phân phối cho người staking, chứ không phải từ phí giao dịch truyền thống, bản chất khác biệt đáng kể so với các Perp DEX truyền thống.
- Trong 8 giờ trước khi ra mắt, người staking nhận được khoảng 23,9 triệu USD, trong 37 giờ tiếp theo chỉ khoảng 2,4 triệu USD, lợi nhuận tập trung cao độ vào giai đoạn đầu.
- Với đòn bẩy 1000x, khoảng 75,3% địa chỉ đã từng bị thanh lý, đội ngũ dự án đã nâng ngưỡng chia cổ tức LP từ 5 triệu USD lên 10 triệu USD để tăng cường kiểm soát rủi ro.
Nền tảng giao dịch phái sinh on-chain Papertrade là một trong những dự án hot nhất gần đây.
Theo dữ liệu từ DefiLlama, doanh thu giao thức của Papertrade trong 7 ngày qua đạt 42,24 triệu USD, đứng thứ ba trong bảng xếp hạng doanh thu giao thức toàn ngành, chỉ sau Tether và Circle. Thành tích này thậm chí còn vượt qua con số 16,06 triệu USD của Pump.fun và 14,56 triệu USD của Hyperliquid.
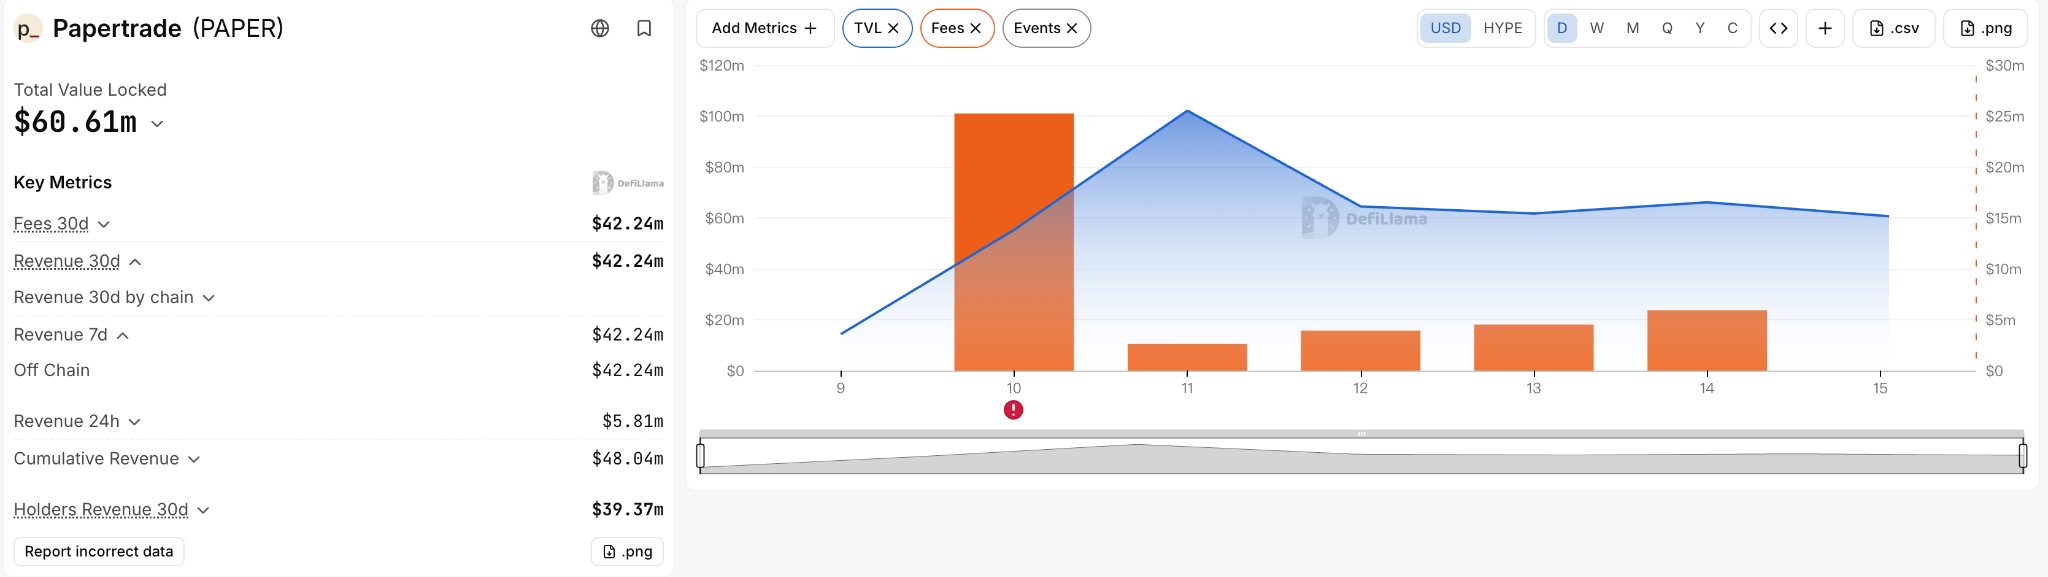
https://defillama.com/protocol/papertrade
Một nền tảng giao dịch mới ra mắt không lâu, nhờ vào một mô hình khuyến khích cực kỳ mạnh mẽ, chỉ trong vài ngày ngắn ngủi đã có doanh thu vượt qua nhiều giao thức hàng đầu đã vận hành ổn định nhiều năm.
Nhưng đằng sau sự bùng nổ của giao thức Papertrade, thực chất là những khoản lỗ được các trader tích lũy từng lệnh một.
Ngày 13 tháng 10, theo giám sát của Lookonchain, một trader trên Papertrade đã tạo ra khối lượng giao dịch danh nghĩa lên tới 2,84 tỷ USD, với khoản lỗ giao dịch khoảng 1,71 triệu USD. Mặc dù anh ta nhận được khoảng 1,07 triệu USD phần thưởng staking USDC cùng 136 triệu token PAPER, nhưng sau khi trừ đi phần thưởng staking, khoản lỗ ròng bằng tiền mặt vẫn lên tới khoảng 637.000 USD.
Hai hiện tượng tưởng chừng mâu thuẫn này bắt nguồn từ một mô hình kinh tế cực kỳ mạnh mẽ và đặc biệt của Papertrade, nó liên kết trực tiếp khoản lỗ thực tế của trader với việc phát hành token PAPER, sau đó thông qua cơ chế chia lợi nhuận staking, cho phép người nắm giữ token chia sẻ lợi nhuận do giao thức tạo ra. Có nghĩa là người tham gia có thể đánh đổi khoản lỗ giao dịch thực tế để lấy quyền phân phối lợi nhuận tương lai của giao thức.
Vậy tại sao lại có người sẵn sàng chủ động chấp nhận lỗ giao dịch để có được PAPER? Tại sao một số cá voi giai đoạn đầu có thể thu được lợi nhuận kếch xù, trong khi những người đến sau lại có thể càng giao dịch càng lỗ? Doanh thu giao thức đáng kinh ngạc của Papertrade rốt cuộc được tạo ra như thế nào, và liệu mô hình này có thể duy trì lâu dài hay không?
Bài viết này sẽ bắt đầu từ cơ chế giao dịch của Papertrade, mô hình kinh tế token và mối quan hệ phân phối lợi ích giữa các bên tham gia, cố gắng mổ xẻ mô hình kinh tế đặc biệt này, phân tích logic vận hành và cuộc chơi kinh tế đằng sau nó.
Mô hình kinh tế của Papertrade: biến khoản lỗ giao dịch thành quyền lợi nhuận tương lai
Papertrade là một nền tảng giao dịch hợp đồng vĩnh viễn tổng hợp được xây dựng trên HyperEVM thuộc hệ sinh thái Hyperliquid, chính thức mở cửa giao dịch vào ngày 10 tháng 10 năm 2026. Giai đoạn đầu chủ yếu hỗ trợ hai loại tài sản là BTC và ETH, cung cấp đòn bẩy tối đa lên tới 1000 lần.
Xét về hình thức sản phẩm, thực ra nó không khác biệt nhiều so với các Perp DEX như Hyperliquid, Aster, người dùng cũng có thể mở vị thế mua, mở vị thế bán và kiếm lợi nhuận bằng cách dự đoán xu hướng tăng giảm của giá tài sản.
Nhưng về cơ chế vận hành cơ bản, Papertrade lại áp dụng một thiết kế hoàn toàn khác.
Cốt lõi của sàn giao dịch sổ lệnh truyền thống là khớp lệnh giữa bên mua và bên bán.
Ví dụ khi bạn mở một vị thế mua trên BTC, sàn giao dịch cần tìm đối tác sẵn sàng chịu rủi ro vị thế bán tương ứng.
Trong khi Papertrade không dựa vào sổ lệnh của riêng mình để khớp lệnh, mà áp dụng cơ chế giao dịch qua pool thanh khoản tương tự mô hình ban đầu của GMX.
Đối tác giao dịch của người dùng chính là pool thanh khoản của giao thức, mọi khoản lãi và lỗ phát sinh từ giao dịch đều phải thanh toán với pool thanh khoản này.
Ví dụ bạn mở vị thế mua BTC trị giá 100.000 USD trên Papertrade: nếu BTC tăng giá, vị thế của bạn sinh lãi, pool thanh khoản của giao thức phải trả cho bạn khoản lợi nhuận tương ứng; ngược lại, nếu BTC giảm giá, vị thế của bạn bị lỗ, tiền sẽ chảy vào pool thanh khoản của giao thức.
Bản thân Papertrade đọc trực tiếp giá trung bình giữa giá mua tốt nhất và giá bán tốt nhất trong sổ lệnh của Hyperliquid làm giá tham chiếu giao dịch, do đó thực ra nó không cần thực sự khớp một hợp đồng vĩnh viễn tương ứng trên Hyperliquid.
Điều này cho phép nó cung cấp trải nghiệm giao dịch không có trượt giá sổ lệnh, không có phí funding truyền thống.
Tuy nhiên, Papertrade không hoàn toàn không có chi phí giao dịch.
Nó đưa vào một cơ chế lãi lỗ bất đối xứng đặc biệt, được họ đặt tên là Asymmetric PnL, tức là khi trader có lãi, họ phải chịu một tỷ lệ khấu trừ lợi nhuận nhất định, trong khi khi lỗ thì không được giảm trừ tương đương.
Ví dụ một giao dịch ban đầu tạo ra 100 USD lợi nhuận, sau khi điều chỉnh lãi lỗ bất đối xứng và các khoản phí thanh toán liên quan, lợi nhuận thực tế trader nhận được có thể ít hơn đáng kể so với 100 USD.
Nhưng nếu giao dịch này lỗ 100 USD, trader vẫn phải chịu khoản lỗ tương ứng, tất nhiên tỷ lệ khấu trừ cụ thể do biên độ biến động giá, tài sản giao dịch và tham số giao thức quyết định.
Có nghĩa là ngay cả khi lãi lỗ của cả hai bên mua và bán về hướng giá có thể bù trừ lẫn nhau, tổng thể trader vẫn có thể bị tổn thất ròng do khấu trừ lợi nhuận, và những tổn thất này cũng tạo thành nguồn thu quan trọng của pool thanh khoản giao thức.
Cơ chế phát hành PAPER: lỗ giao dịch cũng có thể nhận được token
PAPER là token gốc của Papertrade, nó áp dụng cái gọi là mô hình phát hành công bằng, tức là nguồn cung ban đầu bằng không, không có đội ngũ đào trước, không có phân bổ VC và không có phần airdrop truyền thống.
Cách chính để có được token PAPER là người dùng giao dịch trên nền tảng và phát sinh khoản lỗ thực tế đáp ứng điều kiện đúc.
Theo quy tắc phát hành công khai của dự án, khi quy mô LP được giao thức theo dõi dưới 2 triệu USD, mỗi 1 USD lỗ đáp ứng điều kiện có thể đúc 100 token PAPER.
Điều này có nghĩa là, trong giai đoạn đầu, nếu bạn giao dịch lỗ 100 USD, về lý thuyết có thể nhận được khoảng 10.000 token PAPER. Lỗ 1.000 USD, có thể nhận được khoảng 100.000 token PAPER.
Hiệu suất phát hành token PAPER không phải lúc nào cũng cố định, nó áp dụng đường cong suy giảm động.
Khi quy mô LP vượt quá 2 triệu USD, cùng với sự tăng trưởng doanh thu tích lũy của giao thức, số lượng PAPER có thể đúc cho mỗi USD lỗ đáp ứng điều kiện sẽ giảm dần.
Đường cong phát hành của nó có thể được đơn giản hóa thành:
Số lượng đúc mỗi USD lỗ = 100 × [120 triệu / (120 triệu + H)]²
Trong đó, H là chỉ số tăng trưởng tích lũy được ghi nhận bởi đường cong phát hành của giao thức, không phải số dư LP hiện tại. Ví dụ khi H đạt 120 triệu USD, số PAPER nhận được cho mỗi USD lỗ sẽ giảm xuống còn 25 token, chỉ tương đương một phần tư hiệu suất phát hành ban đầu.
Cơ chế như vậy thực sự hình thành một lợi thế người đi trước rất rõ ràng.
Cùng chịu khoản lỗ giao dịch 10.000 USD, người tham gia sớm và người tham gia muộn có thể có sự khác biệt gấp nhiều lần về số lượng PAPER cuối cùng nhận được.
Vậy câu hỏi đặt ra là, vì PAPER cần phải lỗ mới có được, tại sao vẫn có nhiều người sẵn sàng tham gia như vậy?
Câu trả lời nằm ở cơ chế phân phối lợi nhuận của PAPER.
Papertrade áp dụng một mô hình thanh khoản tự khởi động đặc biệt.
Khác với các giao thức DeFi truyền thống dựa vào tiền gửi LP bên ngoài để thiết lập thanh khoản, pool giao dịch của giao thức Papertrade bắt đầu từ con số không, chủ yếu tích lũy vốn dần dần thông qua khoản lỗ thực tế của trader.
Nếu trader có lãi mà pool thanh khoản tạm thời không đủ tiền để trả lợi nhuận, giao thức còn thiết lập cơ chế thanh toán xếp hàng, chờ dòng tiền tiếp theo chảy vào rồi mới thanh toán.
Và PAPER mà trader nhận được thông qua việc lỗ có thể được stake vào giao thức để chia sẻ lợi nhuận USDC trong tương lai.
Hiện tại, lợi nhuận staking chủ yếu đến từ hai phần.
Thứ nhất là phí thanh toán giao dịch. Giao thức thu 2% phí đối với lãi lỗ đã thực hiện đáp ứng điều kiện và tổn thất thanh lý, trong đó một nửa phân phối cho người stake PAPER, nửa còn lại phân phối cho bên nhận phí phát triển.
Thứ hai là lợi nhuận vượt trội của pool LP. Khi vốn LP được giao thức theo dõi vượt quá ngưỡng chia cổ tức 5 triệu USD, phần vốn vượt trội đáp ứng điều kiện có thể được phân phối thêm cho người stake PAPER.
Do đó, PAPER thực sự có chức năng chia sẻ dòng tiền tương lai của giao thức.
Chúng ta có thể tóm tắt mối quan hệ kinh tế này như sau:
Trader phát sinh lỗ thực tế → LP giao thức nhận được vốn → Trader lỗ nhận được PAPER → Người nắm giữ PAPER stake token → Chia sẻ lợi nhuận có thể phân phối trong tương lai của giao thức.
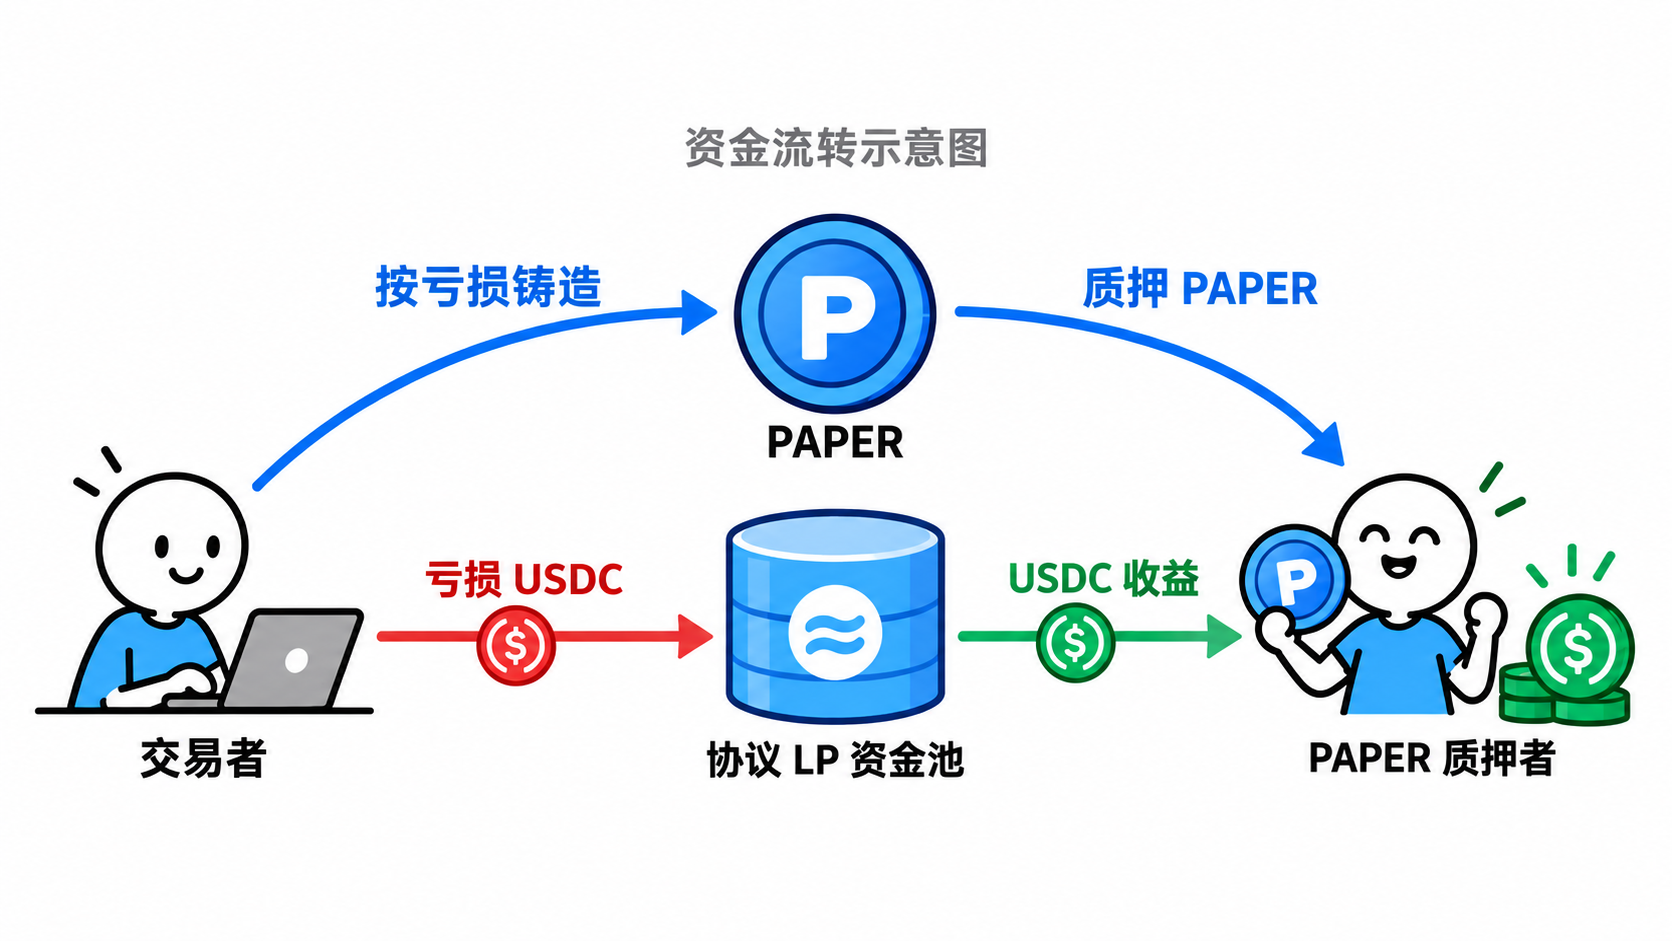
Từ góc độ mô hình kinh tế, Papertrade thực sự đã biến một phần khoản lỗ thực tế mà trader phải chịu thành chi phí để có được quyền phân phối dòng tiền tương lai của giao thức.
Giao dịch trên Papertrade, có thể càng giao dịch càng lỗ
Trong các hoạt động khuyến khích giao dịch của Perp DEX truyền thống, đối冲 vị thế mua bán là cách giao dịch phổ biến hơn. Ví dụ chúng ta có thể lần lượt mở vị thế mua BTC và vị thế bán với số lượng bằng nhau, sử dụng lãi lỗ của hai vị thế để bù trừ lẫn nhau, giảm thiểu rủi ro hướng càng nhiều càng tốt, rồi thông qua giao dịch liên tục để nhận điểm hoặc phần thưởng token.
Nhưng trên Papertrade, cách này dường như không thể đạt được giao dịch không tổn thất.
Như đã đề cập ở trên, Papertrade áp dụng cơ chế lãi lỗ bất đối xứng, bên có lãi phải chịu khấu trừ lợi nhuận, trong khi bên lỗ phải chịu toàn bộ tổn thất giao dịch.
Chúng ta có thể hiểu qua một ví dụ đơn giản.
Giả sử một trader đồng thời mở hai vị thế BTC, lần lượt mua và bán, mỗi vị thế có giá trị danh nghĩa 100.000 USD, sử dụng đòn bẩy thấp đủ để tránh thanh lý trong ví dụ này.
Khi giá BTC tăng 0,1%:
- Vị thế mua lý thuyết có lãi 100 USD.
- Vị thế bán lý thuyết lỗ 100 USD.