






30% lợi suất cố định hàng năm, phân tích cơ hội và rủi ro của sản phẩm arbitrage mới Pendle


- Quan điểm cốt lõi: Boros thuộc Pendle ra mắt Spread Markets, đóng gói chênh lệch tỷ lệ funding của hợp đồng vĩnh viễn trên các nền tảng khác nhau thành một công cụ giao dịch duy nhất, tuyên bố có thể sao chép cơ hội arbitrage cấp độ "kimchi premium", nhưng việc đơn giản hóa công cụ không đồng nghĩa với đơn giản hóa chiến lược, lợi nhuận vẫn phụ thuộc vào mức tỷ lệ, tính bền vững của chênh lệch giá và quản lý chi phí.
- Yếu tố then chốt:
- Ngày 15 tháng 10, Boros ra mắt Spread Markets, đợt đầu tiên bao gồm BTC và ETH, cho phép người dùng giao dịch chênh lệch tỷ lệ funding liên nền tảng bằng một vị thế duy nhất.
- Bản chất sản phẩm là hoán đổi giữa tỷ lệ cố định và tỷ lệ thả nổi, việc long/short chênh lệch giá không phải là trực tiếp thu được chênh lệch tỷ lệ, mà là thanh toán lãi lỗ dựa trên tỷ lệ hàng năm ẩn và chênh lệch giá thực tế.
- Chiến lược của nhà đầu tư bán lẻ bao gồm đặt cược tỷ lệ theo hướng và arbitrage kiểu thu nhập cố định, chiến lược sau cần kết hợp hợp đồng vĩnh viễn trên hai nền tảng với vị thế chênh lệch giá Boros.
- Tuyên truyền chính thức có thể đạt 25%—35% lợi suất cố định, nhưng con số này chưa loại trừ tỷ lệ vào lệnh, thời hạn nắm giữ, đòn bẩy và chi phí giao dịch.
- Rủi ro chính bao gồm: tính biến động cao của chênh lệch tỷ lệ, rủi ro thanh khoản và thanh lý của sàn giao dịch cơ sở cũng như bản thân Boros, dung lượng arbitrage hạn chế dẫn đến chênh lệch giá thu hẹp.
Nguyên bản | Odaily(@OdailyChina)
Tác giả|Azuma(@azuma_eth)
Những người chơi lâu năm trong thế giới tiền mã hóa hẳn đều đã từng nghe đến "Phí bảo hiểm Kimchi" (Kimchi Premium).
Vào những năm đầu, giá Bitcoin trên các sàn giao dịch Hàn Quốc từng cao hơn đáng kể so với thị trường nước ngoài, vô số người tham gia giai đoạn đầu đã kiếm được bộn tiền nhờ đó, và khoản tiền đầu tiên của Sam Bankman-Fried (SBF) nổi tiếng cũng đến từ đây.
Tuy nhiên, khi thị trường dần trưởng thành và các nhà kinh doanh chênh lệch giá không ngừng đổ vào, những cơ hội kiểu này cũng dần thu hẹp. Ngày nay, giao thức giao dịch phí funding Boros thuộc Pendle đang cố gắng mang cơ hội tương tự trở lại thị trường tiền mã hóa.
Ngày 15 tháng 10, Boros chính thức công bố ra mắt Spread Markets, lô đầu tiên bao gồm BTC và ETH, cho phép người dùng giao dịch chênh lệch phí funding của hợp đồng vĩnh viễn giữa các nền tảng khác nhau chỉ bằng một vị thế duy nhất. Trong bài truyền thông, Boros đã quảng bá sản phẩm này như cơ hội "Phí bảo hiểm Kimchi" tiếp theo. Vậy Spread Markets thực sự vận hành như thế nào? Người dùng thông thường có thể thu được lợi ích gì, và phải chịu những rủi ro nào?
Biến chênh lệch phí funding giữa hai thị trường thành một giao dịch
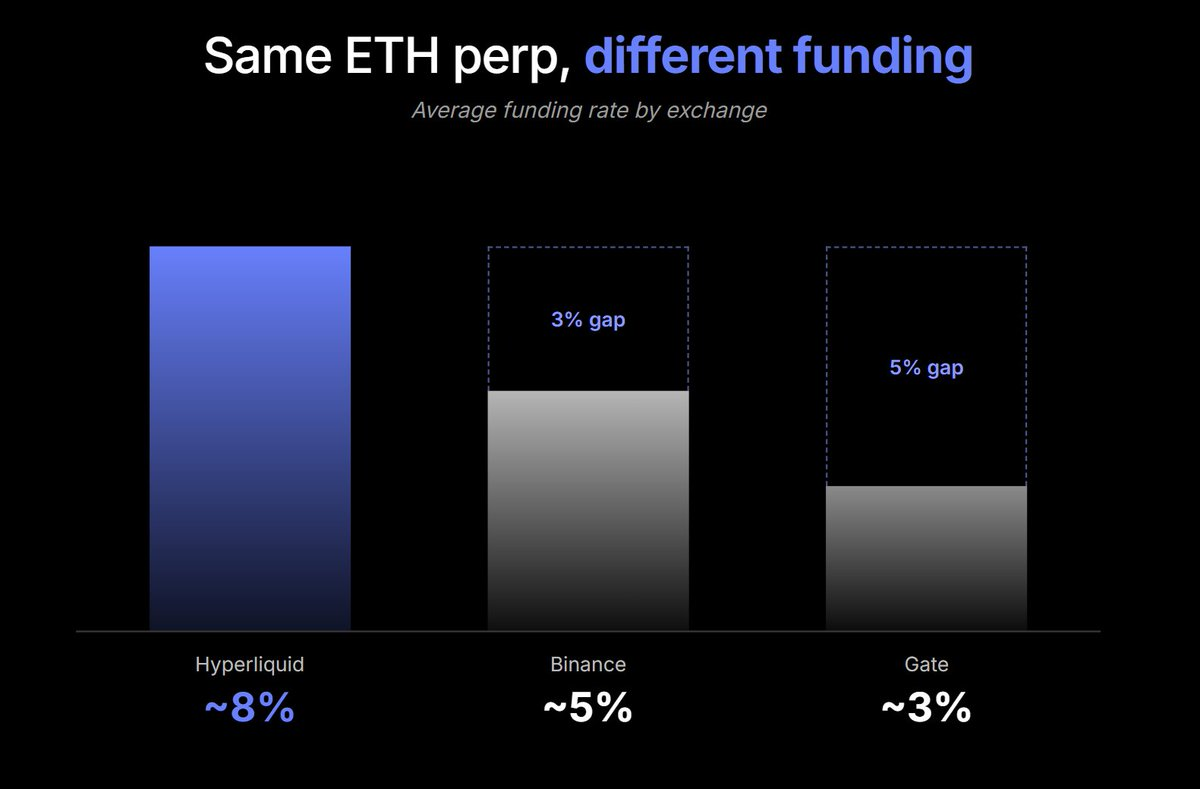
Vì hợp đồng vĩnh viễn không có ngày đáo hạn, các sàn giao dịch thường điều chỉnh nhu cầu nắm giữ vị thế mua và bán thông qua phí funding, và ngay cả cùng một loại tài sản, phí funding giữa các nền tảng khác nhau cũng thường không giống nhau.
Lấy BTC làm ví dụ, giả sử phí funding của sàn giao dịch A quy đổi theo năm là 20%, sàn giao dịch B là 8%. Giữa hai bên tồn tại chênh lệch phí funding theo năm là 12 điểm phần trăm —— sự khác biệt này có thể đến từ cấu trúc nhà giao dịch, tâm lý thị trường, thanh khoản và cơ chế tính phí khác nhau của từng nền tảng. Chỉ cần nhu cầu mua và bán của hai thị trường không hoàn toàn đồng bộ, chênh lệch có thể tiếp tục tồn tại.
Ở đâu có chênh lệch, ở đó có nhu cầu kinh doanh chênh lệch giá, nhưng kinh doanh chênh lệch phí funding truyền thống thường cần thiết lập vị thế hợp đồng vĩnh viễn riêng biệt trên hai sàn giao dịch, đồng thời xử lý các cơ chế phí funding, ký quỹ và thanh lý khác nhau. Nếu muốn khóa lợi nhuận tương lai, còn cần quản lý thêm rủi ro từ biến động phí funding.
Trước đó, Boros cũng đã ra mắt sản phẩm cho phép người dùng giao dịch trực tiếp phí funding của một thị trường đơn lẻ, còn Spread Markets ra mắt lần này hy vọng hợp nhất chênh lệch phí funding giữa các nền tảng khác nhau thành một đối tượng giao dịch duy nhất.
Ví dụ, phí thả nổi tương ứng với BTC Spread A-B chính là phí funding BTC của sàn giao dịch A trừ đi phí funding BTC của sàn giao dịch B. Người dùng không cần thao tác riêng lẻ trên từng nền tảng nữa, mà có thể trực tiếp mua hoặc bán khống khoản chênh lệch này.
Cụ thể, Boros cho phép người dùng giao dịch hai chiều mua và bán đối với khoản chênh lệch này.
- Mua chênh lệch: tức cho rằng chênh lệch phí funding trung bình trong tương lai giữa hai thị trường sẽ cao hơn mức phí funding theo năm ẩn định tại thời điểm vào lệnh hiện tại;
- Bán khống chênh lệch: tức cho rằng chênh lệch phí funding trung bình trong tương lai sẽ thấp hơn mức phí funding theo năm ẩn định hiện tại, cũng có thể kết hợp với vị thế hợp đồng vĩnh viễn ở cả hai bên để khóa lợi nhuận kinh doanh chênh lệch phí funding;
Cần lưu ý ở đây rằng, vị thế của Boros về bản chất là trao đổi giữa phí cố định và phí thả nổi. Mua không có nghĩa là trực tiếp nhận được chênh lệch phí funding của hai sàn giao dịch, mà là thanh toán lãi lỗ dựa trên chênh lệch thả nổi thực tế so với mức phí đã khóa tại thời điểm vào lệnh —— do đó, sản phẩm mới thực sự giảm độ phức tạp trong thao tác giao dịch chênh lệch phí funding, chứ không phải biến toàn bộ các bước kinh doanh chênh lệch giá thành giao dịch một chạm tự động.
Nhà đầu tư nhỏ lẻ có những cơ hội giao dịch nào?
Đặt cược phí funding theo hướng
Cách chơi đơn giản nhất là coi chênh lệch phí funding như một đối tượng giao dịch độc lập.
Giả sử một thị trường hiện có phí funding theo năm ẩn định là 10%, bạn phán đoán rằng trong một khoảng thời gian tới, chênh lệch phí funding trung bình giữa hai nền tảng có thể đạt 20%, thì mua chênh lệch sẽ có cơ hội nhận được lợi nhuận thanh toán dương; ngược lại, nếu phí funding theo năm ẩn định hiện tại là 20%, nhưng bạn cho rằng khi tâm lý thị trường hạ nhiệt, chênh lệch phí funding giữa hai nền tảng sẽ giảm về 5%, thì bán khống chênh lệch có thể có lợi thế hơn.
Chiến lược này không cần đồng thời nắm giữ hợp đồng vĩnh viễn ở cả hai bên, do đó không cần gánh thêm toàn bộ rủi ro biến động giá tài sản tiền mã hóa chỉ để nắm bắt chênh lệch, tương đối mà nói hiệu quả vốn cao hơn.Tuy nhiên, do chênh lệch phí funding thường biến động khá lớn, khi thực hiện giao dịch nhất định phải chú ý đến rủi ro đòn bẩy.
Kinh doanh chênh lệch kiểu thu nhập cố định
Với những người dùng quan tâm đến tỷ suất lợi nhuận hơn là đặt cược vào hướng phí funding, một cách chơi khác đáng để nghiên cứu hơn.
Giả sử phí funding BTC của sàn giao dịch A rõ ràng cao hơn sàn giao dịch B, người dùng có thể bán khống hợp đồng vĩnh viễn BTC trên thị trường có phí cao, và mua với khối lượng tương đương hợp đồng vĩnh viễn BTC trên thị trường có phí thấp, cố gắng triệt tiêu rủi ro biến động giá ở cả hai bên; đồng thời, người dùng cần bán khống Spread Market tương ứng trên Boros, chuyển chênh lệch phí funding thả nổi thành vị thế phí cố định. Ngược lại cũng tương tự.
Ba giao dịch này kết hợp lại, sẽ có cơ hội khóa chênh lệch phí funding giữa hai thị trường. Công cụ kinh doanh chênh lệch chính thức của Boros cũng xoay quanh ý tưởng này —— trong các cặp giao dịch có Spread Market, hai vị thế phí funding vốn cần quản lý riêng biệt có thể hợp nhất thành một vị thế chênh lệch.
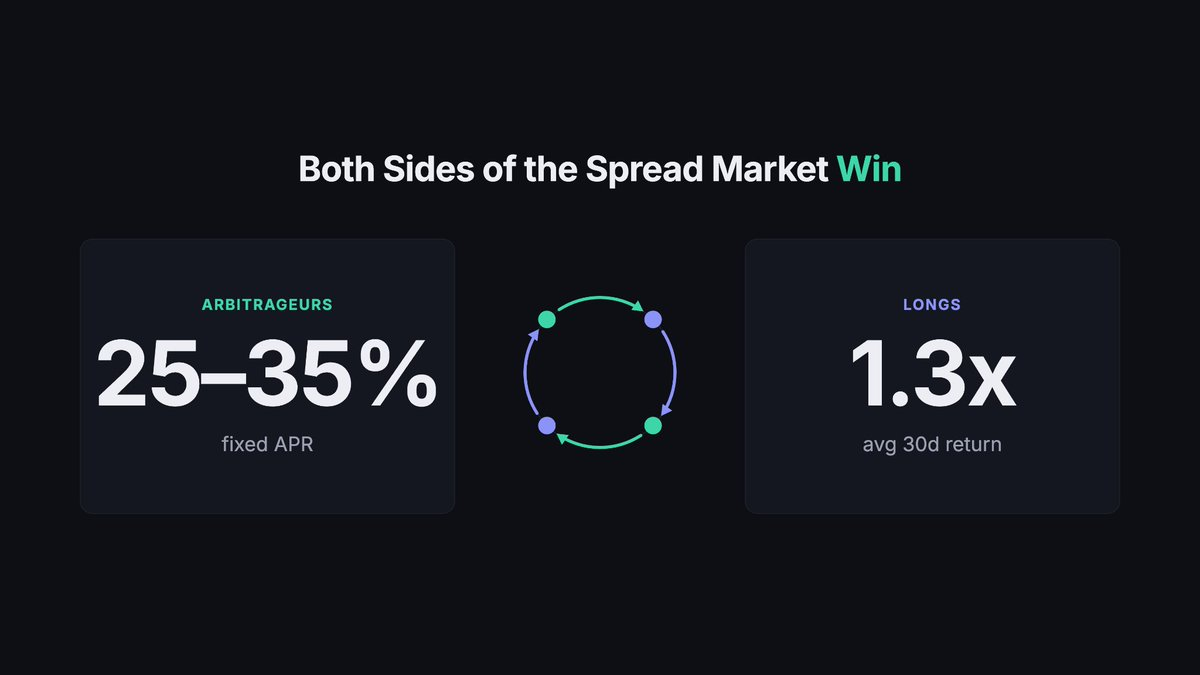
Trong bài truyền thông chính thức, Boros lấy ví dụ cho biết có thể đạt được lợi nhuận cố định 25%—35%, nhưng con số này không thể trực tiếp coi là lợi nhuận ròng thực tế mà người dùng thông thường có thể nhận được, lại càng không thể so sánh riêng lẻ mà tách rời khỏi phí funding vào lệnh, thời hạn nắm giữ, đòn bẩy và chi phí.
Đối với nhà đầu tư nhỏ lẻ, điều thực sự đáng quan tâm không phải là mức lợi nhuận theo năm cao nhất tại một thời điểm nào đó, mà là chênh lệch có thể duy trì hay không, giá vào lệnh có hợp lý hay không, và sau khi trừ chi phí giao dịch còn lại bao nhiêu lợi nhuận.
Đằng sau lợi nhuận cao, có những cạm bẫy nào?
Biến động cao: dữ liệu lịch sử ≠ kết quả tương lai
Phí funding giữa các nền tảng khác nhau thực sự thường xuyên có sự khác biệt, và biểu hiện chênh lệch giữa các nền tảng trong chu kỳ dài với mẫu lớn cũng có quy luật nhất định, nhưng dữ liệu lịch sử chỉ có thể giúp phán đoán, không thể đảm bảo kết quả thanh toán trong tương lai.
Tâm lý thị trường đảo chiều, thay đổi vị thế của nhà giao dịch, hoặc một nền tảng nào đó đột nhiên xuất hiện lượng lớn vị thế mua hoặc bán, đều có thể khiến phí funding biến động mạnh. Chênh lệch vốn có lợi có thể nhanh chóng mở rộng hoặc thu hẹp, thậm chí chuyển thành chênh lệch âm, trực tiếp ảnh hưởng đến kết quả của chiến lược mua hoặc bán khống.
Rủi ro nền tảng cơ sở vẫn tồn tại
Đóng gói chiến lược kinh doanh chênh lệch giá đa nền tảng thành một giao dịch chênh lệch, tuy giảm độ phức tạp trong quản lý nhiều vị thế phí funding, nhưng không loại bỏ rủi ro cơ sở. Toàn bộ chiến lược vẫn phụ thuộc vào việc thanh toán phí funding của các sàn giao dịch liên quan, cũng như thanh khoản, cơ chế thanh toán và thanh lý của chính Boros.
Nếu một sàn giao dịch cơ sở nào đó xảy ra biến động bất thường, thanh khoản cạn kiệt hoặc gián đoạn giao dịch, danh mục kinh doanh chênh lệch có thể không kịp điều chỉnh. Ngay cả khi về mặt lý thuyết đã phòng ngừa rủi ro biến động giá của tài sản cơ sở, cũng không có nghĩa là rủi ro thực tế đã được bù trừ hoàn toàn; trong điều kiện thị trường cực đoan, việc thanh lý vị thế đơn lẻ, lệch giá giữa các nền tảng và các vấn đề khác đều có thể khiến danh mục chịu tổn thất thêm.
Dung lượng có giới hạn trên
Boros đã biến chênh lệch phí funding đa nền tảng thành đối tượng dễ giao dịch hơn, nhưng bản thân loại cơ hội này không phải là nguồn cung vô hạn.
Khi ngày càng nhiều nhà giao dịch đổ vào cùng một thị trường, dòng vốn kinh doanh chênh lệch giá sẽ dần thu hẹp chênh lệch phí funding vốn có, tức là điều mà Boros gọi là thu hẹp chênh lệch (Premium Narrowing). Khi chênh lệch thu hẹp, tỷ suất lợi nhuận mà người mới tham gia có thể khóa được cũng sẽ giảm theo.
Đơn giản hóa công cụ không có nghĩa là đơn giản hóa chiến lược
Tóm lại, Spread Markets của Boros cung cấp một cách giao dịch trực tiếp hơn cho việc kinh doanh chênh lệch phí funding. Nó tách riêng chênh lệch phí funding giữa hai thị trường, giảm độ phức tạp trong quản lý nhiều vị thế phí funding của nhà giao dịch, nâng cao hiệu quả sử dụng vốn, đồng thời cung cấp công cụ mới cho việc giao dịch trực tiếp chênh lệch và xây dựng chiến lược thu nhập cố định.
Nhưng việc đơn giản hóa công cụ không có nghĩa là bản thân chiến lược trở nên





