






23.7 vạn người dùng cũng không cứu được StandX, Perp DEX bước vào vòng loại


- Quan điểm cốt lõi: StandX tuyên bố ngừng hoạt động và hủy phát hành token, điều này cho thấy trong bối cảnh các nền tảng hàng đầu trong lĩnh vực Perp DEX liên tục trợ cấp phí giao dịch, các dự án tầm trung và nhỏ gặp khó khăn trong việc thu hút người dùng với chi phí cao và khó sinh lời, ngành đã bước vào giai đoạn loại bỏ.
- Yếu tố then chốt:
- Kể từ khi mainnet ra mắt, StandX đã phục vụ hơn 23.7 vạn người dùng, TVL có thời điểm vượt 200 triệu USD, nhưng cuối cùng vẫn phải đóng cửa và phát airdrop bằng DUSD.
- Các nền tảng hàng đầu như Hyperliquid, Aster, Lighter dùng khoảng 99% doanh thu phí giao dịch để mua lại token và trả về cho cộng đồng, trợ cấp đã trở thành ngưỡng gia nhập ngành chứ không còn là lợi thế khác biệt hóa.
- Ngoài trợ cấp phí giao dịch, nền tảng còn phải gánh chi phí khuyến khích nhà tạo lập thị trường, thưởng giao dịch, phát triển sản phẩm và quản lý rủi ro, chi phí tăng trưởng thực tế vượt xa con số trên sổ sách.
- Điểm tích lũy và airdrop có thể tạo ra khối lượng giao dịch nhưng không thể tạo ra nhu cầu giao dịch thực sự, sau TGE người dùng nhanh chóng rút vốn, tạo ra khoảng cách giữa sự thịnh vượng bề ngoài và thực tế kinh doanh.
- Thị trường đang loại bỏ các dự án phụ thuộc vào trợ cấp, khuyến khích thanh khoản và kỳ vọng airdrop, những dự án thực sự có năng lực sản phẩm và mô hình kinh doanh mới là biến số tiếp theo.
Bài viết gốc | Odaily (@OdailyChina)
Tác giả|Golem (@web 3_golem)
Ngày 15 tháng 10, nền tảng hợp đồng vĩnh viễn phi tập trung StandX tuyên bố ngừng hoạt động, đồng thời hủy bỏ kế hoạch phát hành token nền tảng như dự kiến, và dự định phân phối airdrop một lần cho người dùng bằng DUSD. Công cụ kiểm tra điều kiện airdrop sẽ mở vào ngày 26 tháng 10, người dùng có thể nhận từ ngày 1 tháng 11 đến ngày 31 tháng 12, sau khi nhận không có giới hạn khóa.
Theo thông tin chính thức từ StandX, kể từ khi mainnet ra mắt vào tháng 11 năm 2025, nền tảng đã phục vụ hơn 237.000 người dùng, TVL có thời điểm vượt 200 triệu USD. StandX không phải là cái tên vô danh trong đường đua Perp DEX, nhưng đến nay, vẫn phải đi đến bước dừng hoạt động này.
Việc StandX rút lui cũng mang đến một mẫu quan sát mới cho cuộc cạnh tranh Perp DEX đang ngày càng nóng lên. Perp DEX vẫn là một trong những đường đua có nhu cầu giao dịch lớn nhất trong thị trường crypto, nhưng sự tăng trưởng của đường đua không còn có nghĩa là tất cả người tham gia đều có thể chia được miếng bánh.
Trợ cấp đẩy chi phí thu hút người dùng của Perp DEX lên cao
Trong hai năm qua, khi Hyperliquid đã chứng minh được con đường tăng trưởng của hợp đồng vĩnh viễn on-chain, ngày càng nhiều dự án đổ vào đường đua này. Các nền tảng mới liên tiếp xuất hiện, một cuộc chiến giành thanh khoản và người dùng ngày càng gay gắt. Cạnh tranh giữa các nền tảng cũng đã từ giai đoạn đầu là đổi mới sản phẩm và giành thanh khoản, mở rộng sang nhiều mặt như chi phí giao dịch, khuyến khích người dùng và mô hình kinh doanh.
Trong đó, trợ cấp phí giao dịch là một công cụ thu hút người dùng và tăng trưởng trực tiếp và hiệu quả. Đối với người dùng hợp đồng vĩnh viễn có tần suất giao dịch cao, phí giao dịch là yếu tố quan trọng ảnh hưởng đến chi phí giao dịch. Nền tảng có thể thu hút người dùng chuyển sang bằng cách giảm phí giao dịch, hoàn trả phí giao dịch, cung cấp khuyến khích cho nhà tạo lập thị trường, đối với các nền tảng mới chưa xây dựng được nhận diện thương hiệu, chiến lược này đặc biệt dễ tạo hiệu quả trong ngắn hạn.
Nhưng khi tất cả đối thủ cạnh tranh đều bắt đầu áp dụng chiến lược tương tự, trợ cấp phí giao dịch không còn là lợi thế khác biệt, mà dần trở thành chi phí cần thiết để gia nhập thị trường.
Lấy ba Perp DEX hàng đầu là Hyperliquid, Aster và Lighter làm ví dụ, chúng đều đang hoàn trả doanh thu phí giao dịch cho người dùng theo những cách khác nhau. Thông thường, Hyperliquid giảm chi phí giao dịch của người dùng thông qua chiết khấu mã giới thiệu (4%), chiết khấu staking HYPE (5-40%) và hoàn tiền cho nhà tạo lập thị trường; Aster thanh toán phí giao dịch bằng ASTER được hưởng chiết khấu 5% (chỉ giới hạn spot), ưu đãi theo phân bậc khối lượng giao dịch và hoàn tiền giới thiệu; Lighter áp dụng mức phí bằng không trong một số tình huống giao dịch, và mở rộng người dùng thông qua các cơ chế hoàn tiền giới thiệu.
Ở tầng sâu hơn, doanh thu còn lại của Perp DEX vẫn không thể vào túi của mình, mà được hoàn trả cho cộng đồng thông qua việc mua lại token. Theo dữ liệu của CoinShares, khoảng 99% phí nền tảng của Hyperliquid chảy vào quỹ hỗ trợ để mua lại HYPE; 99% phí nền tảng hàng ngày của Aster được dùng để mua lại ASTER, toàn bộ phân phối cho người staking veASTER; Lighter dùng doanh thu giao thức (tài khoản trả phí, phí thanh lý và lợi suất dự trữ stablecoin) để mua lại LIT.
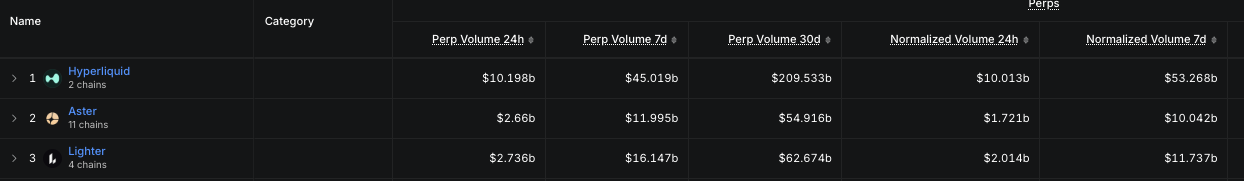
Khối lượng giao dịch của ba Perp DEX hàng đầu
Các nền tảng hàng đầu vốn đã nắm trong tay trải nghiệm giao dịch, độ sâu thị trường và cơ sở người dùng, khi chúng đồng thời còn thực hiện trợ cấp phí giao dịch cao, các nền tảng mới chỉ có thể trợ cấp mạnh hơn nữa, người dùng mới có đủ động lực chuyển sang, chi phí thu hút người dùng từ đó bị đẩy lên cao.
Tuy nhiên cuộc chiến trợ cấp "không thấy điểm dừng" này, các Perp DEX ở tầng trung không thể chịu đựng nổi. StandX trong thông báo ngừng hoạt động cho biết, phần lớn doanh thu đã được hoàn trả cho người dùng thông qua SIP-2 và SIP-3, lần airdrop này đội ngũ còn cần đầu tư thêm vốn.
Hơn nữa, trợ cấp phí giao dịch không phải là chi phí duy nhất mà Perp DEX cần gánh chịu. Để thị trường của nền tảng mới có đủ độ sâu, nền tảng cần thu hút nhà tạo lập thị trường cung cấp thanh khoản; để có được tăng trưởng, nền tảng cần một lượng lớn phần thưởng giao dịch và tiếp thị thị trường; để duy trì khả năng cạnh tranh, còn cần liên tục phát triển sản phẩm, duy trì cơ sở hạ tầng giao dịch và hoàn thiện hệ thống quản lý rủi ro.
Những khoản chi này cộng lại, khiến chi phí tăng trưởng của Perp DEX vượt xa chênh lệch giữa doanh thu phí giao dịch và chi phí khuyến khích được thể hiện trên các nền tảng dữ liệu.
Trợ cấp một khi đã bắt đầu thì rất khó dừng, bất kỳ Perp DEX nào muốn khôi phục thu phí bình thường, đều có thể đối mặt với áp lực dư luận và áp lực người dùng chuyển đi. Dưới sự chèn ép chi phí từ các nền tảng Perp DEX hàng đầu, những người mới gia nhập thị trường muốn có lợi nhuận, gần như là không thể.
Airdrop có thể tạo ra khối lượng giao dịch, nhưng không tạo ra nhu cầu giao dịch
Ngoài trợ cấp phí giao dịch, điểm thưởng và airdrop cũng là một cách quan trọng khác để các dự án Perp DEX mới thu hút người dùng sớm. Tuy nhiên, hiệu dụng biên của khuyến khích airdrop đối với phía dự án cũng đang giảm cực nhanh.
Trong ngành crypto, một nền tảng giao dịch chưa phát hành token, chỉ cần ra mắt kế hoạch điểm thưởng, và ám chỉ rằng trong tương lai có thể phân phối token, là có cơ hội thu hút một lượng lớn người dùng tham gia. StandX thu hút được nhiều sự chú ý trong giai đoạn đầu, nguyên nhân trực tiếp là người dùng đã bỏ lỡ Hyperliquid và Aster mang tâm lý FOMO
Nhưng vấn đề nằm ở chỗ, khuyến khích airdrop có thể tạo ra hoạt động giao dịch, nhưng không thể tạo ra nhu cầu giao dịch ổn định, sau khi dự án TGE, người dùng lập tức rút vốn ra. Điều này tạo ra khoảng cách giữa vẻ ngoài thịnh vượng và thực tế kinh doanh, khối lượng giao dịch rất cao, nhưng nhà giao dịch không trung thành; TVL trông có vẻ đáng kể, nhưng dòng vốn có thể rời đi bất cứ lúc nào.
Trải qua nhiều năm hoạt động điểm thưởng và TGE token, khuyến khích airdrop thực tế đã sớm trở thành một sự đồng mưu giữa phía dự án và người dùng farm airdrop, sau khi dự án TGE, người dùng thậm chí không chút do dự rút vốn và hoạt động ra khỏi giao thức. Trong mắt một số dự án, phát hành token thu hoạch đợt cuối đã trở thành lựa chọn thực tế. Những dự án như StandX chủ động từ chối phát hành token, chọn dừng hoạt động lại trở thành số ít.
Perp DEX bước vào giai đoạn loại trực tiếp
Điều này không có nghĩa là nền tảng mới không còn cơ hội, Perp DEX vẫn là đường đua có tiềm năng tăng trưởng lớn nhất trong lĩnh vực crypto.
Chỉ có điều thị trường đang loại bỏ những dự án nhàm chán, coi trợ cấp, khuyến khích thanh khoản và kỳ vọng airdrop là công cụ thu hút người dùng chính; thị trường vẫn khao khát những Perp DEX thực sự có năng lực sản phẩm, hiệu ứng mạng lưới và mô hình kinh doanh. Ví dụ, PaperTrade khi vừa ra mắt đã nhận được sự phân tích và theo đuổi tự phát của người chơi.
Đối với các đội ngũ khởi nghiệp còn trên bàn chơi, năng lực sản phẩm ngoài trợ cấp, mới là biến số duy nhất tiếp theo.





