


Mười năm lợi suất trái phiếu Mỹ vượt 5%, thị trường chứng khoán Mỹ sau đó đã diễn biến thế nào trong lịch sử?


- Quan điểm cốt lõi: Lợi suất trái phiếu Mỹ kỳ hạn 10 năm sau hơn bảy trăm ngày giao dịch "ngủ đông" dưới mức 5% đã lần đầu tiên đột phá, đánh dấu sự chuyển đổi mô thức trong nhận thức của thị trường về mức lãi suất trung tâm; sau ba lần đột phá tương tự trong lịch sử, hiệu suất sáu tháng của chứng khoán Mỹ phân hóa (-1,6%, +4,7%, +19,6%), câu chuyện tăng trưởng và lợi nhuận đằng sau việc lãi suất đi lên mới là yếu tố then chốt quyết định hướng đi của thị trường chứng khoán.
- Yếu tố then chốt:
- Ngày 14/9, lợi suất trái phiếu Mỹ kỳ hạn 10 năm trong phiên chạm mức 5,014%, lần đầu tiên kể từ năm 2023; kỳ hạn 30 năm chạm 5,38%, kỳ hạn 2 năm giảm về 4,628%, thể hiện hình thái "bear steepening" điển hình, lũy kế cả năm tăng khoảng 85 điểm cơ bản.
- Ngòi nổ chồng chất: Đường ống dẫn dầu của Saudi Arabia bị tấn công đe dọa khoảng 4% nguồn cung dầu thô toàn cầu, dầu Brent vượt 109 USD/thùng; lạm phát cơ bản tháng 8 ở mức 3,4%; xác suất Fed tăng lãi suất tháng 9 vượt 90%.
- Ba mẫu so sánh tương đương trong lịch sử: Sau khi đột phá tháng 7/1966, sáu tháng sau S&P 500 gần như đi ngang (-1,6%); sau khi đột phá tháng 4/2006, sáu tháng sau tăng 4,7%; sau khi đột phá tháng 10/2023, sáu tháng sau tăng mạnh 19,6%.
- Sau cả ba lần đột phá, giai đoạn đầu đều trải qua điều chỉnh giảm (khoảng -15%, -8%, -4%), điểm ngoặt thực sự hầu như đều xuất hiện sau khi lợi suất đạt đỉnh và quay đầu giảm, chứ không phải ngay ngày đột phá.
- Biến số phân biệt cốt lõi: Lợi suất đi lên kèm theo mở rộng lợi nhuận (2006, 2023) thì thị trường chứng khoán có thể tiêu hóa; kèm theo thu hẹp tín dụng và lợi nhuận đi xuống (1966) thì chỉ có thể đi ngang. Bản thân việc tăng lãi suất không phải logic bearish, cắt đứt tăng trưởng mới là.
- Ba điểm khác biệt chính của chu kỳ này: Các ngân hàng trung ương lớn toàn cầu đồng loạt thắt chặt (Fed, ECB, BOJ), hiệu ứng rút thanh khoản mạnh hơn; nếu lạm phát do nguồn cung dẫn dắt và giá dầu giảm thì gần với kịch bản 2023, nếu lan truyền sang lạm phát cơ bản thì nghiêng về kịch bản 1966.
Ngày 14 tháng 9, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có lúc vọt lên 5.014% trong phiên, lần đầu tiên chạm ngưỡng tròn này kể từ năm 2023; dù đóng cửa đã hạ về quanh 4.947%, nhưng thế giằng co dưới mức 5% suốt gần ba năm kể từ tháng 10 năm 2023 đã lần đầu tiên bị phá vỡ. Nhìn lại lịch sử, mỗi lần lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm rơi xuống dưới 5%, "thời kỳ ngủ đông" sau đó đều cho thấy sự phân hóa cực đoan: hoặc chỉ trong 5 đến 10 tháng (khoảng 110–220 ngày giao dịch) là giành lại được mốc, hoặc chìm sâu hơn 1.000 ngày giao dịch. Trường hợp trước chỉ là biến động thường ngày của lãi suất, còn trường hợp sau đồng nghĩa với việc hình thành cả một môi trường lãi suất thấp. Lần tối qua, là cú phá vỡ sau hơn bảy trăm ngày giao dịch ngủ đông dưới mức 5% — nó đo lường không phải lãi suất đã biến động bao nhiêu, mà là sự chuyển dịch mô hình trong nhận thức tổng thể của thị trường về lãi suất trung tâm. Vậy vào những thời điểm tương tự trong lịch sử, thị trường chứng khoán Mỹ sau đó đã diễn biến ra sao?
1. Thị trường đã xảy ra chuyện gì
Đặc điểm then chốt của cú phá vỡ lần này là đầu dài chạy nhanh hơn đầu ngắn. Tối qua, lợi suất kỳ hạn 30 năm có lúc chạm 5,38% trong phiên, đóng cửa ở 5,328%; trong khi kỳ hạn 2 năm lại giảm nhẹ về 4,628%. Đây là dạng "bear steepening" điển hình, cho thấy thị trường định giá không phải lãi suất chính sách ngắn hạn, mà là rủi ro lạm phát và nguồn cung dài hạn hơn. Đầu năm nay, con số lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm chỉ ở mức 4,15%, tính đến nay đã tăng tích lũy khoảng 85 điểm cơ bản trong năm.
Ngòi nổ là sự chồng chéo của nhiều manh mối. Về phía năng lượng, đường ống dẫn dầu Đông-Tây của Saudi Arabia bị đóng do bị tấn công, đe dọa khoảng 4% nguồn cung dầu thô toàn cầu, dầu Brent có lúc vượt 109 USD/thùng; về phía lạm phát, lạm phát lõi tháng 8 vẫn ở mức cao 3,4%, cách xa mục tiêu 2% của Fed; về phía chính sách, Ngân hàng Trung ương châu Âu đã tăng lãi suất tuần trước, Ngân hàng Trung ương Nhật Bản dự kiến tiếp bước vào thứ Sáu tuần này, trong khi Fed sẽ họp chính sách vào ngày 16 tháng 9, CME FedWatch cho thấy xác suất tăng lãi suất đã vượt 90%, hiện tại vùng mục tiêu lãi suất quỹ liên bang là 3,50%–3,75%. Đáng chú ý, Bộ Tài chính đã tăng gấp đôi quy mô mua lại trái phiếu từ 3 tỷ lên 6 tỷ USD, nhưng vẫn không thể kìm hãm được lợi suất — điều này cho thấy áp lực bán đến từ định giá cơ bản, chứ không phải thanh khoản.
2. Tái hiện lịch sử: Sau thời kỳ ngủ đông dài hạn phá vỡ mốc 5%, lịch sử đã có mấy lần?
Trước và sau bong bóng dot-com (cuối năm 2001 đến đầu năm 2002) và trước thềm bùng nổ khủng hoảng cho vay dưới chuẩn (giữa năm 2007), lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm cũng từng đứng lại trên mốc 5%, nhưng những lần đó thời gian lưu lại dưới mức 5% trước đó chỉ từ 1 đến 10 tháng, không tính là "ngủ đông dài hạn". Thực sự có thể so sánh với tình hình tối qua, trong lịch sử chỉ có bốn lần.
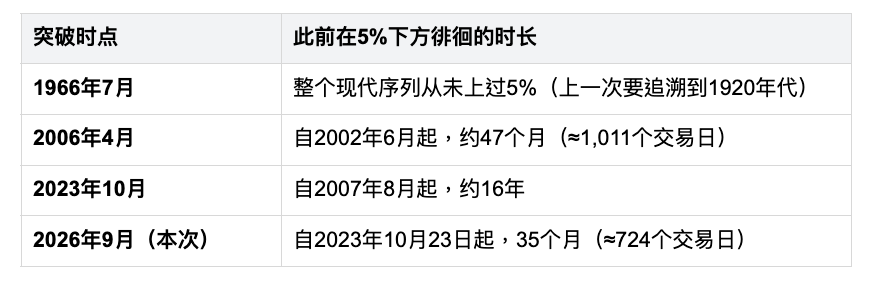
3. Hồi cứu: Sau ba lần trái phiếu kho bạc Mỹ ngủ đông dài hạn phá vỡ mốc 5% trước đó, S&P 500 diễn biến ra sao
Mẫu một: Tháng 7 năm 1966 — Sáu tháng sau cơ bản đi ngang
Đây là lần đầu tiên trong lịch sử hiện đại lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đứng trên mốc 5%. Lợi suất trung bình tháng đã tăng lên 5,02% vào tháng 7 năm 1966, tháng 8 tiếp tục tăng lên 5,22%, mà lần trước đó phải truy ngược về thập niên 1920. Cần lưu ý, S&P 500 đã đỉnh vào ngày 9 tháng 2 cùng năm ở mức 94,06, đến khi cú phá vỡ xảy ra vào tháng 7 đã giảm khoảng 9% — tác động của việc lãi suất tăng đã được định giá trước khi cú phá vỡ xảy ra. Sau cú phá vỡ, thị trường lại giảm thêm khoảng hai tháng rưỡi, chạm đáy 73,20 vào ngày 7 tháng 10, giảm tích lũy 22,18% từ đỉnh tháng 2, tạo thành một trong những thị trường gấu có biên độ nhỏ nhất kể từ năm 1950, sử gọi là "Baby Bear". Nhưng sau đáy, đà phục hồi cực nhanh: tháng 11 đã hồi lên 80,99, tháng 1 năm 1967 trở lại 84,45, đến ngày 4 tháng 5 đã hoàn toàn giành lại đỉnh tháng 2, từ đáy đến giành lại chỉ mất 7 tháng. Lấy điểm phá vỡ tháng 7 làm mốc, sáu tháng sau S&P 500 từ 85,84 về 84,45, chỉ giảm nhẹ 1,6%, cơ bản đi ngang.
Mẫu hai: Tháng 4 năm 2006 — Tăng trưởng nhẹ
Đợt tăng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm năm 2006 xảy ra trong bối cảnh nền kinh tế quá nóng. Lợi suất trung bình tháng tăng lên 4,99% vào tháng 4 năm 2006, 5,11% vào tháng 5, lần đầu tiên vượt mốc 5% kể từ năm 2002, và đỉnh vào khoảng 5,25% vào tháng 6. S&P 500 từ 1.302,17 vào tháng 4 tăng lên 1.363,38 vào tháng 10, tăng 4,7% trong sáu tháng; nếu tính từ tháng 5, thì từ 1.290,01 lên 1.388,64 vào tháng 11, mức tăng 7,6%. Quá trình cũng có những sóng gió. Từ tháng 5 đến giữa tháng 6 năm 2006, S&P trải qua một đợt điều chỉnh nhanh khoảng 7–8%, sau đó khi lợi suất đỉnh và hạ nhiệt đã lấy lại đà tăng, và lập đỉnh lịch sử vào mùa thu.
Mẫu ba: Tháng 10 năm 2023 — Tăng mạnh
Tâm lý thị trường trong lần phá vỡ trước đó gần với hôm nay nhất. Từ ngày 19 đến 23 tháng 10 năm 2023, lợi suất kỳ hạn 10 năm phá vỡ mốc 5%, cao nhất trong phiên 5,02%, lập đỉnh mới kể từ tháng 7 năm 2007. Lúc đó thị trường cực kỳ bi quan, S&P 500 tiếp tục giảm sau cú phá vỡ, chạm đáy 4.117 điểm vào ngày 27 tháng 10, giảm thêm khoảng 4% so với ngày 19 tháng 10. Nhưng chính đợt giảm đó lại đặt nền móng cho đà phục hồi sau này. S&P 500 từ đó mở ra một đợt tấn công dữ dội, từ 4.258,98 vào tháng 10 năm 2023 lên 5.095,46 vào tháng 4 năm 2024, mức tăng sáu tháng lên tới 19,6%.
4. Lấy sử làm gương, việc lợi suất trái phiếu kho bạc Mỹ tăng có tác động chung gì đến chứng khoán Mỹ?
Đặt ba lần cạnh nhau, kết quả sau sáu tháng lần lượt là -1,6%, +4,7%, +19,6%. Lần tệ nhất cũng chỉ là trở về vạch xuất phát, không có lần nào xuất hiện sự sụt giảm sâu kéo dài. Nhưng giá trị hơn không phải là khoảng biến động này, mà là sự khác biệt đằng sau khoảng biến động ấy.
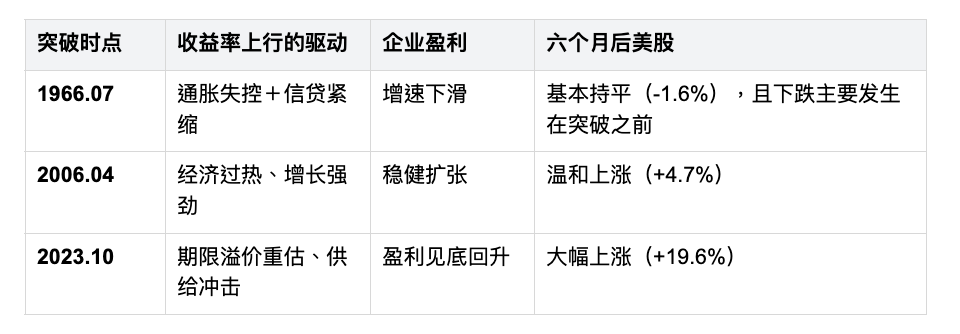
Bản thân mức lãi suất không quyết định hướng đi của chứng khoán: cả ba lần đều là cùng một hành động "phá vỡ mốc 5%", nhưng kết quả lại chênh nhau 20 điểm phần trăm. Thứ thực sự phân biệt mạnh yếu, là "câu chuyện" đằng sau việc lợi suất tăng: năm 2006 và 2023, lợi suất tăng đi kèm với sự mở rộng của tăng trưởng danh nghĩa và lợi nhuận, đây là kiểu "good rates up" mà chứng khoán có thể tiêu hóa được; năm 1966, lợi suất tăng đi kèm với sự co thắt tín dụng và lợi nhuận đi xuống, đây là kiểu "bad rates up" mà chứng khoán không thể tiêu hóa được, nên nó chỉ có thể "đi ngang" chứ không tăng. Nói cách khác, bản thân việc tăng lãi suất không phải là logic đầu cơ giá xuống, mà việc tăng lãi suất cắt đứt đà tăng trưởng mới là.
Thị trường thường định giá trước: đợt giảm năm 1966 xảy ra trước cú phá vỡ, đáy năm 2023 xuất hiện vào ngày giao dịch thứ 6 sau cú phá vỡ. Đến khi ngưỡng tròn được truyền thông đưa tin rộng rãi, giai đoạn hoảng loạn nhất thường đã đi qua hơn nửa.
Sáu tháng sau đó thị trường chứng khoán Mỹ nhìn chung ổn định, nhưng cũng sẽ trải qua đợt giảm ban đầu: trong vài tuần đến hơn hai tháng đầu sau ba lần phá vỡ, chứng khoán phần lớn đều trải qua một đoạn thoái lui — năm 1966 khoảng -15% đến đáy, từ tháng 5 đến tháng 6 năm 2006 khoảng -8%, tháng 10 năm 2023 khoảng -4%. Điểm ngoặt thực sự, gần như đều xuất hiện sau khi lợi suất đỉnh và hạ nhiệt, chứ không phải vào ngày phá vỡ.
5. Lần này có gì khác biệt? Ba biến số then chốt cần theo dõi sát
Thứ nhất, lạm phát có phải là cú sốc một lần do nguồn cung gây ra hay không. Tác nhân trực tiếp của đợt tăng lần này là tình hình Trung Đông và giá dầu, dầu Brent đã vượt 109 USD. Nếu địa chính trị hạ nhiệt, giá dầu hạ xuống, thì gần với kịch bản năm 2023 hơn; nếu giá năng lượng neo cao và truyền dẫn đến lạm phát lõi, thì nghiêng về kịch bản năm 1966.
Thứ hai, các ngân hàng trung ương có hy sinh tăng trưởng vì lạm phát hay không. Điểm khác biệt lớn nhất của lần này, là các ngân hàng trung ương lớn trên toàn cầu đang đồng loạt thắt chặt — Fed, ECB, BOJ gần như cùng lúc chuyển hướng, chứ không phải là kỳ vọng thắt chặt đơn phương như năm 2023. Việc thắt chặt đồng bộ có hiệu ứng rút thanh khoản toàn cầu mạnh hơn, đây chính là đặc trưng của kịch bản năm 1966.
Thứ ba, lợi nhuận doanh nghiệp có còn đang mở rộng hay không. Đây là biến số có sức giải thích cao nhất trong tất cả các mẫu. Chỉ cần xu hướng tăng của lợi nhuận không bị cắt đứt, lãi suất cao sẽ biểu hiện nhiều hơn dưới dạng nén định giá, chứ không phải đảo chiều xu hướng.





