






大户入場之後,以太坊質押真的越來越「中心化」了麼?


- 核心觀點:機構資金加速湧入以太坊質押且EIP-7251提升單驗證者餘額上限,但質押集中度不能僅憑持幣量判斷,真正風險取決於驗證者營運權、簽名密鑰與基礎設施的實際控制分布。
- 關鍵要素:
- 2026年上半年以太坊質押規模從約3630萬ETH增至4310萬ETH,增幅約19%;機構質押佔比從25.9%升至35.3%。
- Lido份額由23.9%降至21.2%,而Bitmine、Coinbase、Binance分別達約11.5%、10.9%、7.9%,Bitmine半年增長約10個百分點。
- 質押控制權需區分三層:資產所有權、驗證者營運權、基礎設施與治理決策權,三者集中度並不一致。
- EIP-7251將單驗證者有效餘額上限從32 ETH提升至2048 ETH,降低密鑰管理與維運成本,並支持協議層原生複利。
- 協調群體若控制超三分之一活躍質押權重,特定條件下可阻礙網路達成最終性。
- 0x02驗證者轉換不可逆,部分提款需主動發起,大額持有人操作需謹慎。
如果一家機構持有數百萬枚 ETH,並決定把其中絕大部分投入質押,以太坊會因此變得更加中心化嗎?
這個問題聽起來似乎不難回答。
畢竟在 PoS(權益證明)機制下,如果越來越多的 ETH 被少數大型機構持有,似乎意味著網絡的話語權正在向少數人集中。
但真實情況,可能沒有這麼簡單。
過去一年,隨著越來越多的機構資金進入以太坊質押市場,以及 EIP-7251 將單個驗證者的有效餘額上限從 32 ETH 提升至 2048 ETH,整個質押生態正在發生兩種看似相似、實際上完全不同的變化:
一方面,大額資金確實越來越集中;另一方面,更多 ETH 開始被整合進數量更少的驗證者。
那這兩件事,究竟會不會加劇以太坊的中心化風險?
一、大額 ETH 加速進入質押,中心化趨勢正在加劇?
先看幾組數據。
根據 Lido 發布的 2026 年上半年報告,截至 6 月底,以太坊質押市場規模已從年初的約 3630 萬 ETH 增長至 4310 萬 ETH,半年增幅約 19%,這一統計口徑包含進入隊列、但尚未激活的質押資金,同時剔除了退出隊列中的 ETH。
但更值得關注的是資金來源的變化。
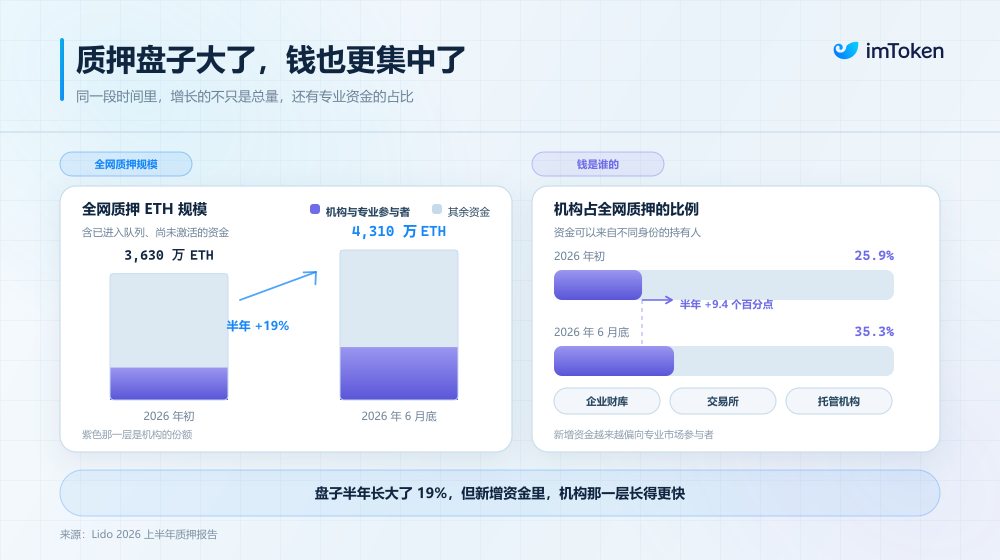
同期,機構質押在整個市場中的佔比,從 25.9% 上升至 35.3%,增長近 10 個百分點。
也就是說,以太坊新增質押資金中,越來越大的一部分正在來自企業財庫、交易所、託管機構等專業市場參與者。
而從市場份額來看,這種變化也十分明顯。
截至 2026 年 6 月底,Lido 仍然是最大的質押協議,佔全網質押規模的約 21.2%,但相比年初的 23.9%,其份額反而下降了。
與此同時,Bitmine、Coinbase、Binance 在同期統計中的份額分別達到約 11.5%、10.9% 和 7.9%,其中 Bitmine 的增長尤其顯著,僅僅半年時間,其市場份額就增加了約 10 個百分點。
這其實反映了一個有意思的現象。
過去幾年,社群討論以太坊質押中心化時,目光往往集中在 Lido 等流動性質押協議身上,擔心越來越多用戶通過同一個協議參與 Staking,最終形成某種共識權力的集中。
但現在,新的變化出現了。
隨著機構級 ETH 持有者開始大規模參與原生質押,質押市場的資金結構正在發生變化,流動性質押協議不再是新增資金最主要的去處。
不過,問題也隨之而來。
一家大型機構如果持有全網 10% 以上的質押 ETH,是否意味著它就能直接控制全網 10% 以上的驗證節點?
如果幾十萬個驗證者被整合成更少的高餘額驗證者,是否又意味著以太坊正在主動走向中心化?
要回答這些問題,我們首先需要把幾個容易混淆的概念拆開。
二、機構持有上百萬 ETH,就等於掌握了上百萬 ETH 的驗證權?
理解以太坊質押中心化,最容易犯的錯誤,就是把「資金歸誰所有」與「誰在實際運行驗證者」直接畫上等號(延伸閱讀《當 34% 的 ETH 都在質押:原生複利時代,Staking 到底該怎麼選?》)。
事實上,這涉及三個不同層面的控制權。
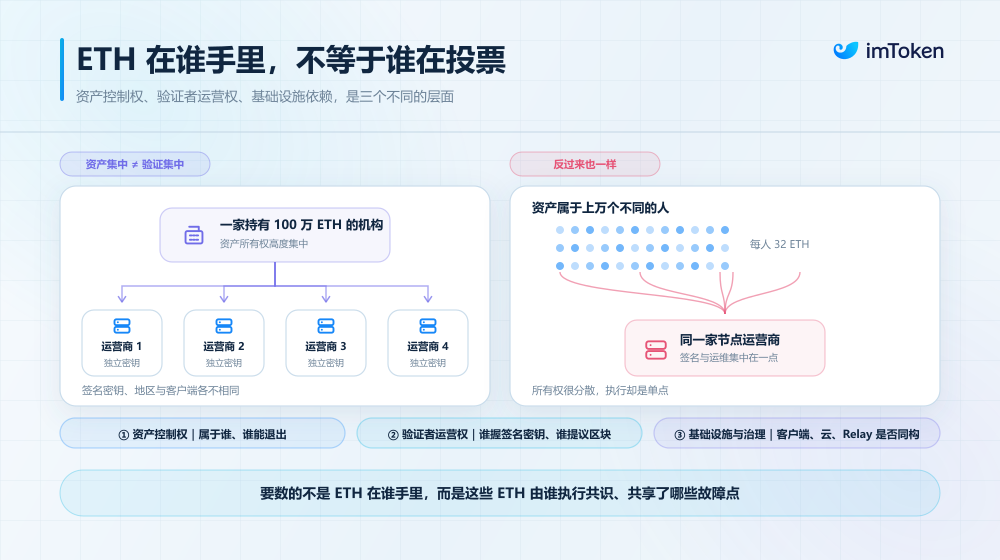
- 首先是資產控制權:也就是質押的 ETH 究竟屬於誰,以及誰有權決定退出質押、提取資產或更換服務商。
- 其次是驗證者運營權:誰在運行節點,管理驗證者簽名密鑰,負責區塊提議、共識證明等實際工作。
- 最後是基礎設施與決策權:大量驗證者是否依賴相同的客戶端、雲服務商或 MEV Relay?一個平台的治理機制或管理團隊,又能夠在多大程度上協調這些驗證者的行為?
這三個層面的集中度,並不總是一致的。
舉個例子。
一家機構可能持有 100 萬枚 ETH,並將它們全部用於原生質押,但實際上把這些 ETH 分配給了十幾家相互獨立的節點服務商。
從資產所有權來看,100 萬枚 ETH 確實集中在同一家機構手中;但從實際驗證者運營來看,相關簽名密鑰可能由不同服務商管理,部署在不同地區,並使用不同的客戶端軟件。
反過來,另一種情況也值得警惕。
假設有上萬個用戶分別持有 32 ETH,並且都使用同一家節點運營商來執行驗證任務。
那麼即使資產所有權十分分散,底層的驗證者簽名、運維與基礎設施卻可能高度集中。
所以,真正需要警惕的,其實是這些 ETH 最終由誰來執行共識,以及不同參與者是否存在共同的故障點或決策依賴。
當然,這也不意味著大額機構持有完全沒有中心化風險。
如果一家機構不僅持有大量 ETH,還實際控制所有相關驗證者的簽名密鑰,那麼它對網絡共識的影響力自然不可忽視。
而即使採用外部節點運營商,資產持有人仍可能通過服務協議、資金分配、退出與重新委託等方式,間接影響驗證者的行為。
此外,以太坊共識本身按照有效質押餘額分配權重。當某個參與者實際協調或控制足夠多的質押權重時,就可能對網絡最終性產生影響。
例如,若某個相互協調的群體控制超過三分之一的活躍質押權重,在特定條件下就有能力阻礙網絡達成最終性(Finality)。
因此,大額質押是否威脅去中心化,不能僅憑某家機構持有多少 ETH 來判斷,也不能因為使用了多家服務商,就直接認定風險已經消失。
這也是為什麼,討論以太坊質押集中度,需要比簡單比較市場份額更細緻一些。
三、從 32 ETH 到 2048 ETH,大額質押發生哪些變化?
值得重點一提的是,在機構資金大規模進入的同時,以太坊的 Pectra 升級,也大幅改變了大額質押的運行方式。
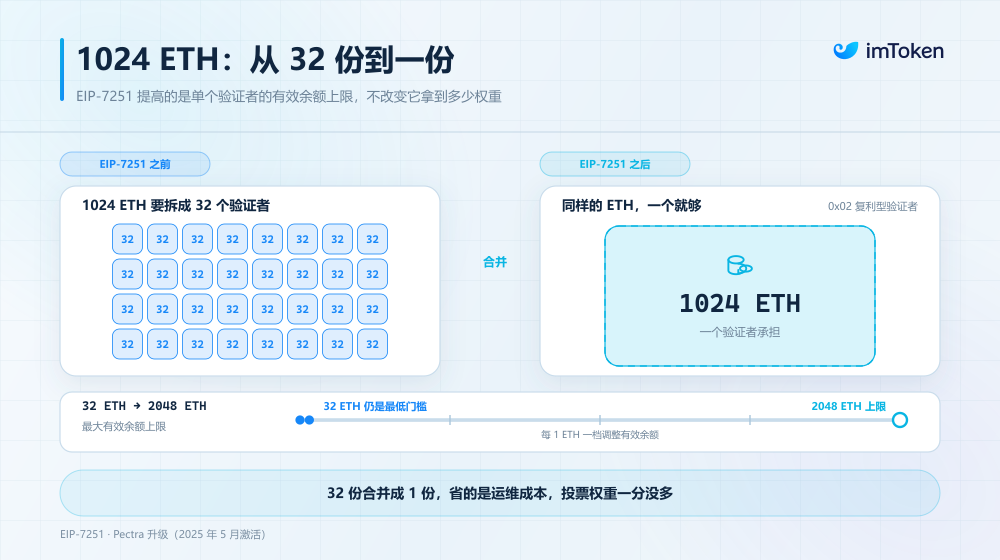
尤其是 EIP-7251 將單個驗證者的最大有效餘額從 32 ETH 提升至 2048 ETH,同時保留 32 ETH 的最低激活門檻(延伸閱讀《當 800 萬枚 ETH 開始「搬家」:後 Pectra 時代,Staking 迎來結構性巨變?》)。
為什麼要做這樣的調整?
過去,如果我們持有 1024 ETH,想要全部參與原生質押,通常需要將它們拆分為 32 份,創建 32 個獨立驗證者,那每個驗證者都擁有獨立的簽名身份,需要分別參與共識證明,並產生相應的密鑰管理、消息傳播和狀態維護成本。
而在 EIP-7251 生效後,同樣的 1024 ETH,可以在滿足協議規則的情況下,由一個 0x02 類型的驗證者承載,這樣一來,管理成本和共識層的額外負擔就能夠得到明顯改善。
此外,另一項更加直接的變化,在於「原生複利」。
傳統 0x01 類型驗證者的有效餘額上限被固定在 32 ETH,多出的獎勵不會繼續增加其有效質押權重,如果想把這些收益繼續參與原生質押,就需另行安排資金。
對於大型質押池來說,這並非完全無法解決,因為它們可以匯集大量驗證者產生的收益,重新湊齊 32 ETH,再創建新的驗證者。
但對只有一個或幾個驗證者的長期持有人而言,這種方式往往不夠方便,畢竟質押收益不是一次性產生 32 ETH,而是在很長一段時間內逐漸累積。
EIP-7251 則允許將共識層獎勵保留在自身餘額中,並根據協議規則,以 1 ETH 為有效餘額調整粒度,逐步增加參與獎勵計算的質押權重,直至達到 2048 ETH 上限。
換句話說,原本需要用戶主動把收益取出來、積累起來、重新投入的流程,現在可以在以太坊協議內部自動完成。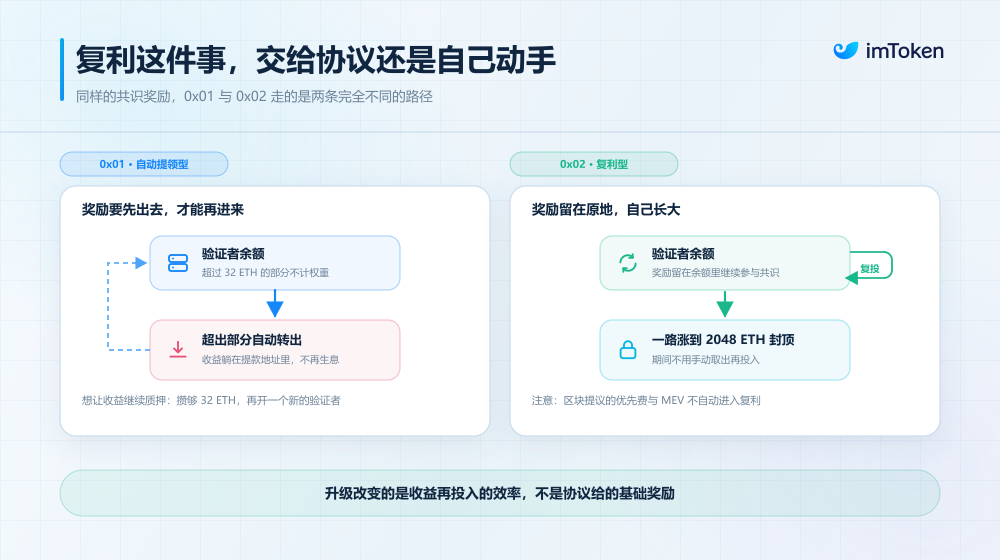
對於大型機構而言,無疑是極大降低了驗證者數量、降低密鑰管理和運維成本;對普通長期持有者來說,也不再需要為了重新投入少量收益而反覆積累新的 32 ETH。
這也是以太坊從協議層在不斷為 ETH 質押的規模化和機構化、專業化鋪平道路,讓質押規模、複利方式和資金管理都擁有了更大的靈活性。
當然,便利性的提升也伴隨著新的管理要求。
0x02 驗證者不會像傳統模式那樣默認把超過 32 ETH 的獎勵定期轉出,如果用戶需要將收益用於消費、交易或其他資產管理用途,就需要按照協議規則發起部分提款。
此外,傳統 0x01 驗證者轉換為 0x02 類型是不可逆的,對於自行管理驗證者的大額持有人而言,合併操作也需要格外謹慎,一旦目標驗證者或授權信息填寫錯誤,可能造成嚴重損失。
寫在最後
回頭看以太坊大額質押的變化,其實可以發現兩條同時推進的趨勢。
一條發生在市場層面,隨著機構資金持續進入,ETH 質押正逐漸成為長期資產管理的重要組成部分。
另一條發生在協議層面,通過 EIP-7251 等升級,以太坊正在減少過去那種機械式的驗證者拆分,讓大額資金能夠以更高效的方式參與網絡共識。
但也需要明確,效率提升本身並不等於去中心化程度提高。
驗證者數量變少,並不能直接證明網絡更加中心化;反過來,即使驗證者數量很多,如果底層簽名權和運營權高度集中,也不意味著網絡足夠分散。
最終,去中心化程度依然取決於真實的控制權分佈,以及整個網絡能否避免對少數運營商、客戶端和基礎設施形成過度依賴。
而對用戶來說,這也提醒我們,今天比較 ETH 質押方案,關注點應該不再只有 APR。
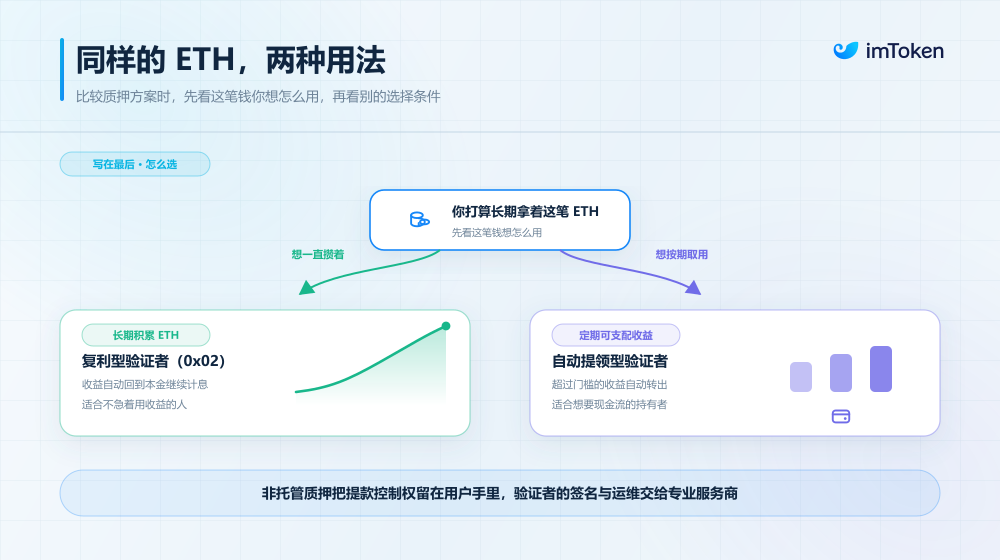
比如在實際操作中,imToken 非託管 ETH 質押就提供複利型驗證者與自動提領型驗證者兩種模式,用戶可以根據自己是希望長期積累 ETH,還是希望定期獲得可支配的質押收益,選擇不同的資金管理方式。
同時,非託管模式將提款控制權保留給用戶,由專業服務商負責驗證者的簽名和運行維護,從而在無需自行維護節點的情況下,保留對質押資產的控制能力。
從這個角度來看,以太坊質押的下一階段,是讓不同規模的 ETH 持有者,都能夠以更加清晰、可控和高效的方式參與其中。
這或許才是大額質押時代真正值得關注的長期變化。





