






銀河致客戶信:現在是買入比特幣的最好時機


- 核心觀點:Galaxy 研究認為比特幣熊市已於今年 6 月結束,當前處於吸籌階段,技術面、持倉結構與基本面均支持買入並持有,比特幣有理由重回 12.5 萬美元。
- 關鍵要素:
- 6 月低點守住 200 週均線,最差週收盤僅低 4.7%;9 月重回 50 週均線並連續五週站穩,歷史上類似反彈後一年內漲幅顯著。
- 本輪熊市跌幅僅 53%,為歷次最淺,且首次全程未跌破網絡成本基礎,MVRV 低點為 1.10。
- 短期賣方力量消退:CME 資管淨多頭降 57%,槓桿基金淨空頭降 59%,基差套利收益從 7.9% 降至 4.8%,套利資金基本離場。
- 現貨 ETF 持倉僅降 11%(價格跌 53%),減持集中於九家多策略與宏觀基金,財富管理平台和主權基金增持接盤。
- 美國債務達 40.44 萬億美元,2026 財年赤字 1.99 萬億佔 GDP 6.2%,10 年期國債收益率升至 5.31%,貨幣貶值壓力強化比特幣邏輯。
- 市場情緒第三次轉向「要區塊鏈/穩定幣而非比特幣」,歷史上此類轉向時比特幣距週期低點均不足一年。
- 量子風險已被認知並推進應對,BIP-360 已合併入協議,多家機構承諾資金支持抗量子遷移。
原文來自 Galaxy
編譯 / Odaily 星球日報 Golem(@web 3_golem)
編者按:Galaxy 最初於 10 月 22 日將這份研究報告發送給了其客戶。報告核心觀點為其認為熊市已於今年 6 月結束,比特幣目前正處於「吸籌階段」,而這一階段在以往歷次上漲行情前均曾出現過。
從技術面來看,200 週移動平均線提供了有效支撐,50 週移動平均線也已連續五週被成功收復;從持倉情況來看,短期賣方力量已基本消退,基差交易者和宏觀投機者已將其 ETF 和期貨頭寸削減了一半以上;比特幣基本面邏輯也愈發穩固,考慮到美國正面臨 2 萬億美元的財政赤字,且國債收益率處於 5% 的水平,貨幣貶值的可能性正在增加。
此外,市場輿論環境已第三次轉向「關注區塊鏈而非比特幣」(前兩次情緒轉向時,市場均處於底部)。因此,Galaxy 認為現在是買入並持有比特幣的好時機。文中同時也說明了足以觸發 Galaxy 改變觀點的條件。
最簡單的指標:當輿論不再關注比特幣——買入
上個月底,我參加了韓國區塊鏈大會。這是一場非常精彩的會議,充分展現了韓國在數位資產領域日益濃厚的興趣與巨大的市場潛力。儘管現場熱情高漲,但此次活動的核心議題非常明確,數位資產與傳統資本市場之間正在發生一場「大融合」。會議期間舉辦了數十場專題討論,內容涵蓋代幣化、RWA、穩定幣以及支付基礎設施的升級。我參與了其中一場聚焦於比特幣及加密資產市場的討論。
這讓我回想起 2018 年在紐約舉辦的 Consensus 大會,當時會場裡隨處可見來自三大諮詢公司、西裝革履的人士,他們熱衷於談論企業級區塊鏈,例如 R3 的 Corda 和 IBM 的 Hyperledger。在 2017 年比特幣價格經歷瘋狂衝高並隨後大幅回落之後,市場風向發生了劇烈轉變,人們不再關注比特幣和加密貨幣,轉而將注意力投向了更成熟、更安全的區塊鏈技術概念。
2015 年至 2016 年(當時正處於另一個深度熊市低谷期),我就職於富達,也觀察到了類似的情緒。當時沒人願意談論比特幣,但銀行家們卻對區塊鏈趨之若鶩。彼時,受絲綢之路事件以及 ICO 熱潮的影響,再加上底層技術本身確實具備實用價值,使得金融機構紛紛遠離無記名資產、抗審查性和無需許可等理念,轉而投向更「體面」的領域。
當然,比特幣和加密貨幣並未消亡,但正如今天的情況一樣,人們的關注點已大幅偏離了去中心化這一核心精神,轉而聚焦於一個不那麼具有革命性的概念,即升級金融系統的技術架構。
儘管華爾街在 2016 年以及 2018-2019 年間嘗試擁抱區塊鏈的努力並未取得顯著成果,但這一次的情況很可能會有所不同。如今,機構對數位資產和區塊鏈技術的接納已是不爭的事實,這很可能會促成一個更高效的金融體系。即便如此,我們也不應遺忘「非主權、抗審查的硬通貨」這一理念,因為它始終不會消失。
技術面:比特幣已觸底
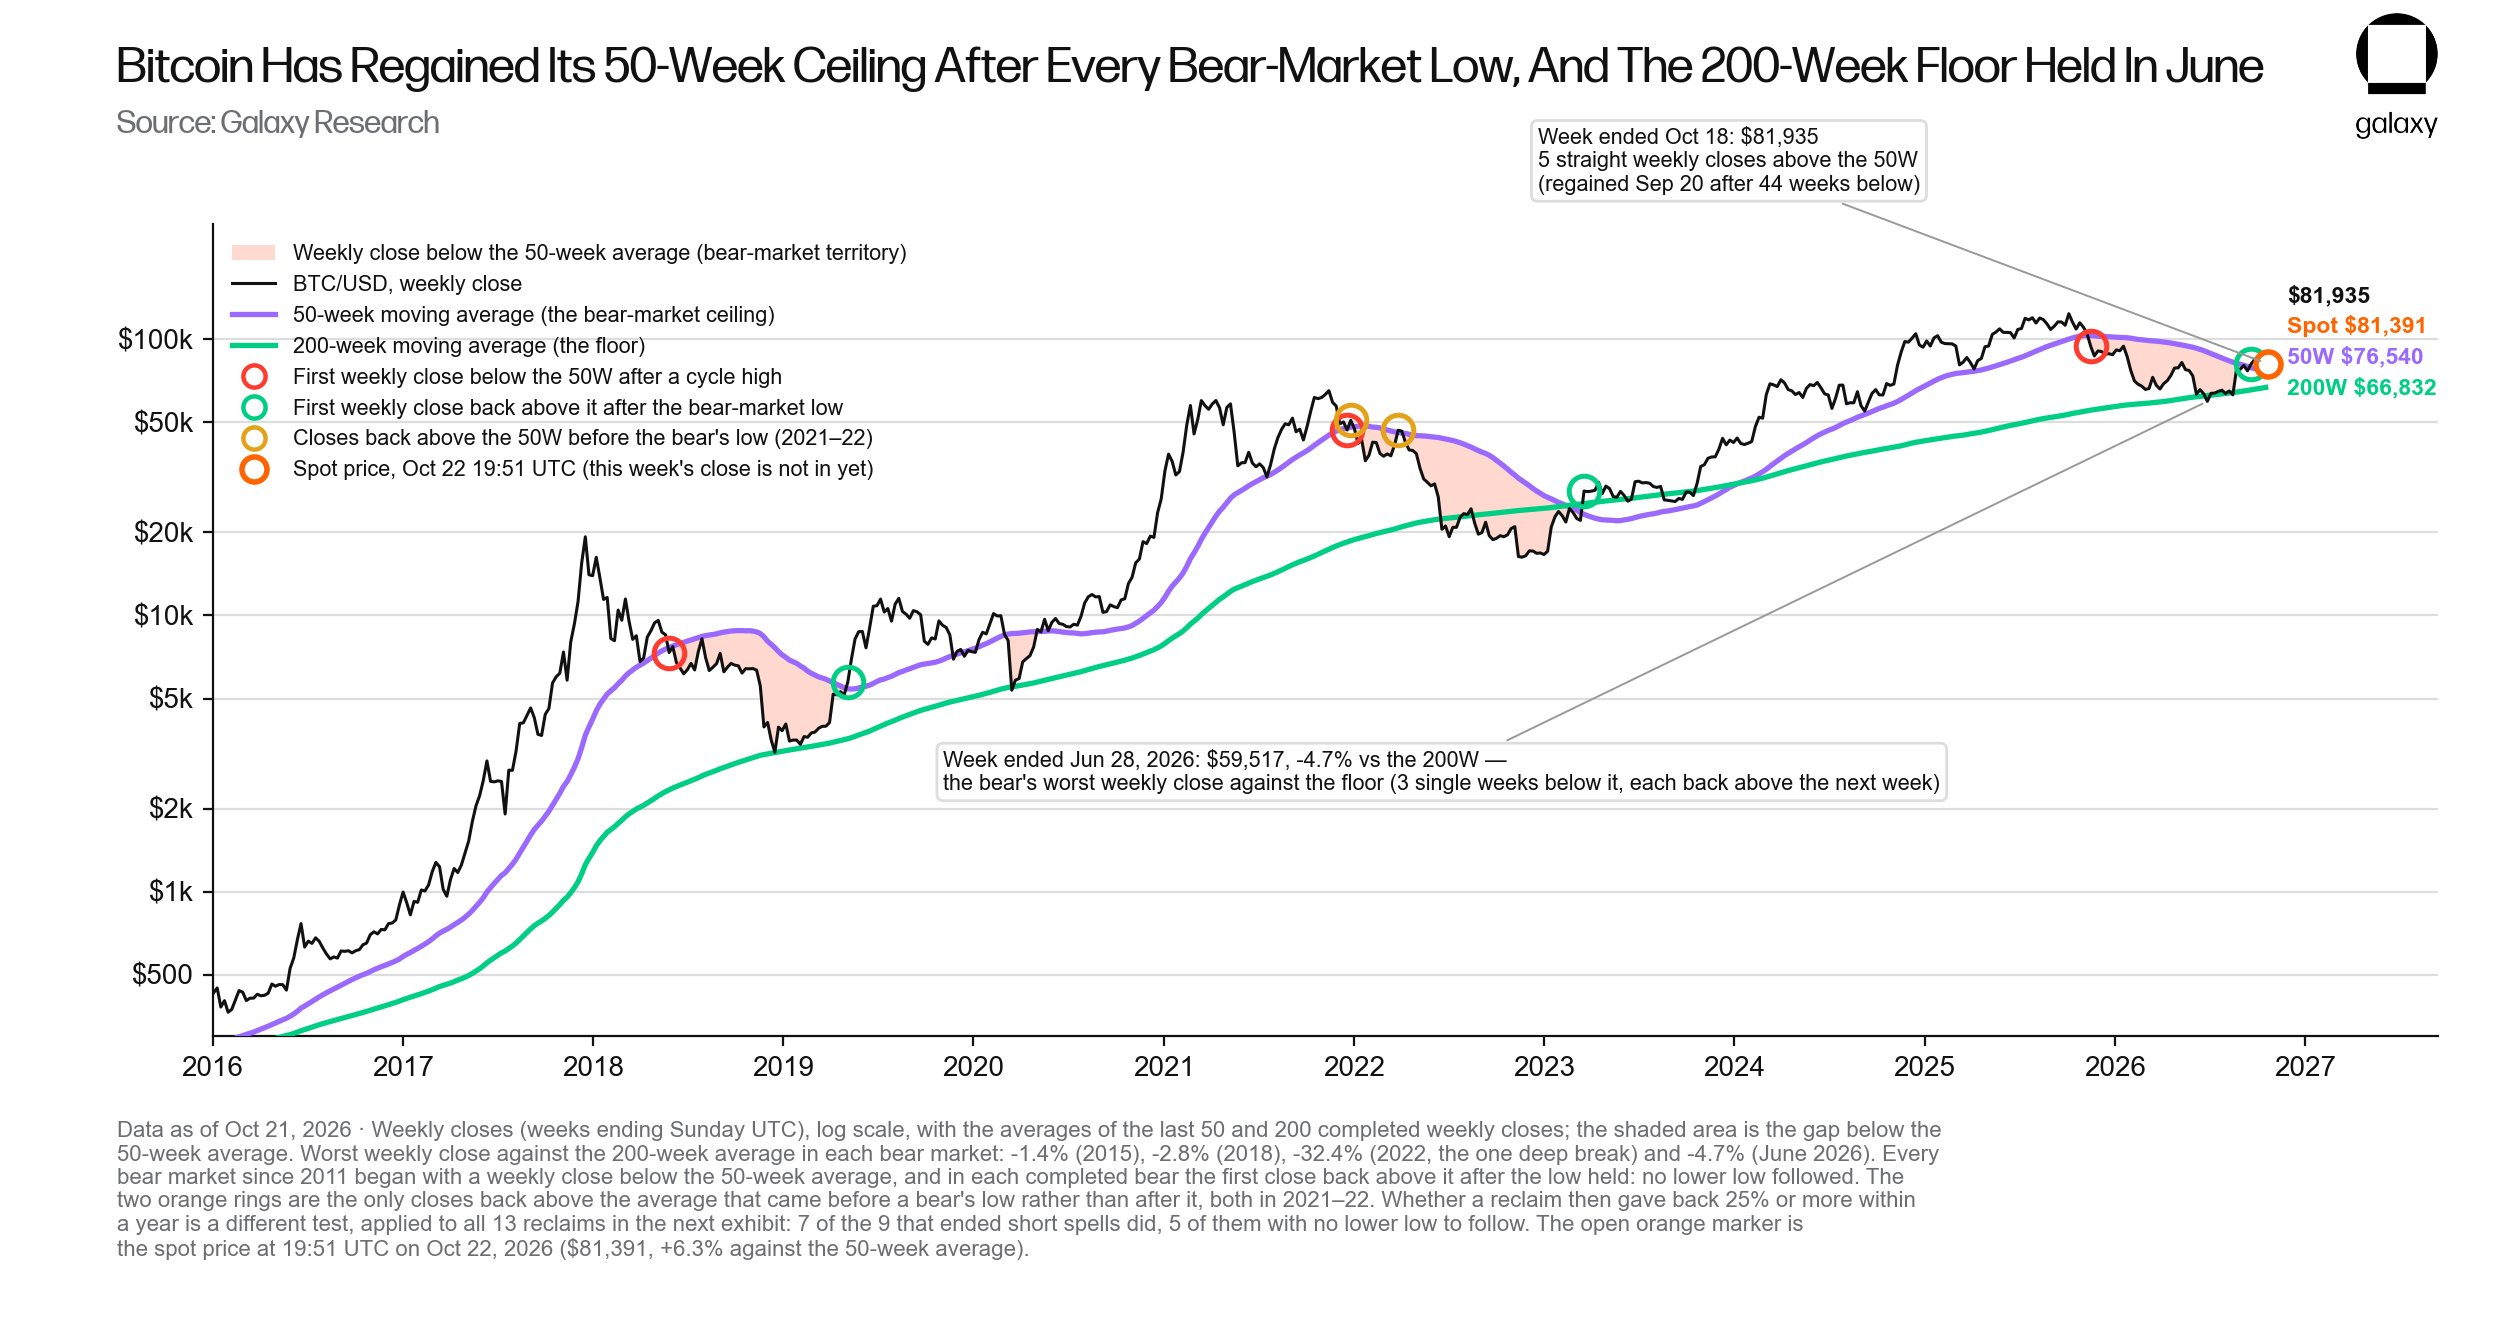
在比特幣的熊市中,有一項可靠的參考指標,200 週移動平均線構成「底部」支撐,而 50 週移動平均線則構成「頂部」阻力。
比特幣價格在截至 2025 年 11 月 16 日當週跌破了 50 週移動平均線,此後有 44 週的時間處於該均線下方。6 月的低點曾觸及 200 週均線這一支撐位並成功守住,當時最差的週收盤價僅比 200 週均線低 4.7%(作為對比,2015 年、2018 年和 2022 年該數據分別為 1.4%、2.8% 和 32%)。
在截至 2026 年 9 月 20 日當週,比特幣價格重新收於 50 週均線之上;截至 10 月 18 日當週,已連續五週收於該均線上方。自 2011 年以來的歷次完整熊市中,比特幣在觸及低點後,往往會開啟一輪持續重回「頂部」阻力位上方的行情(見下圖)。
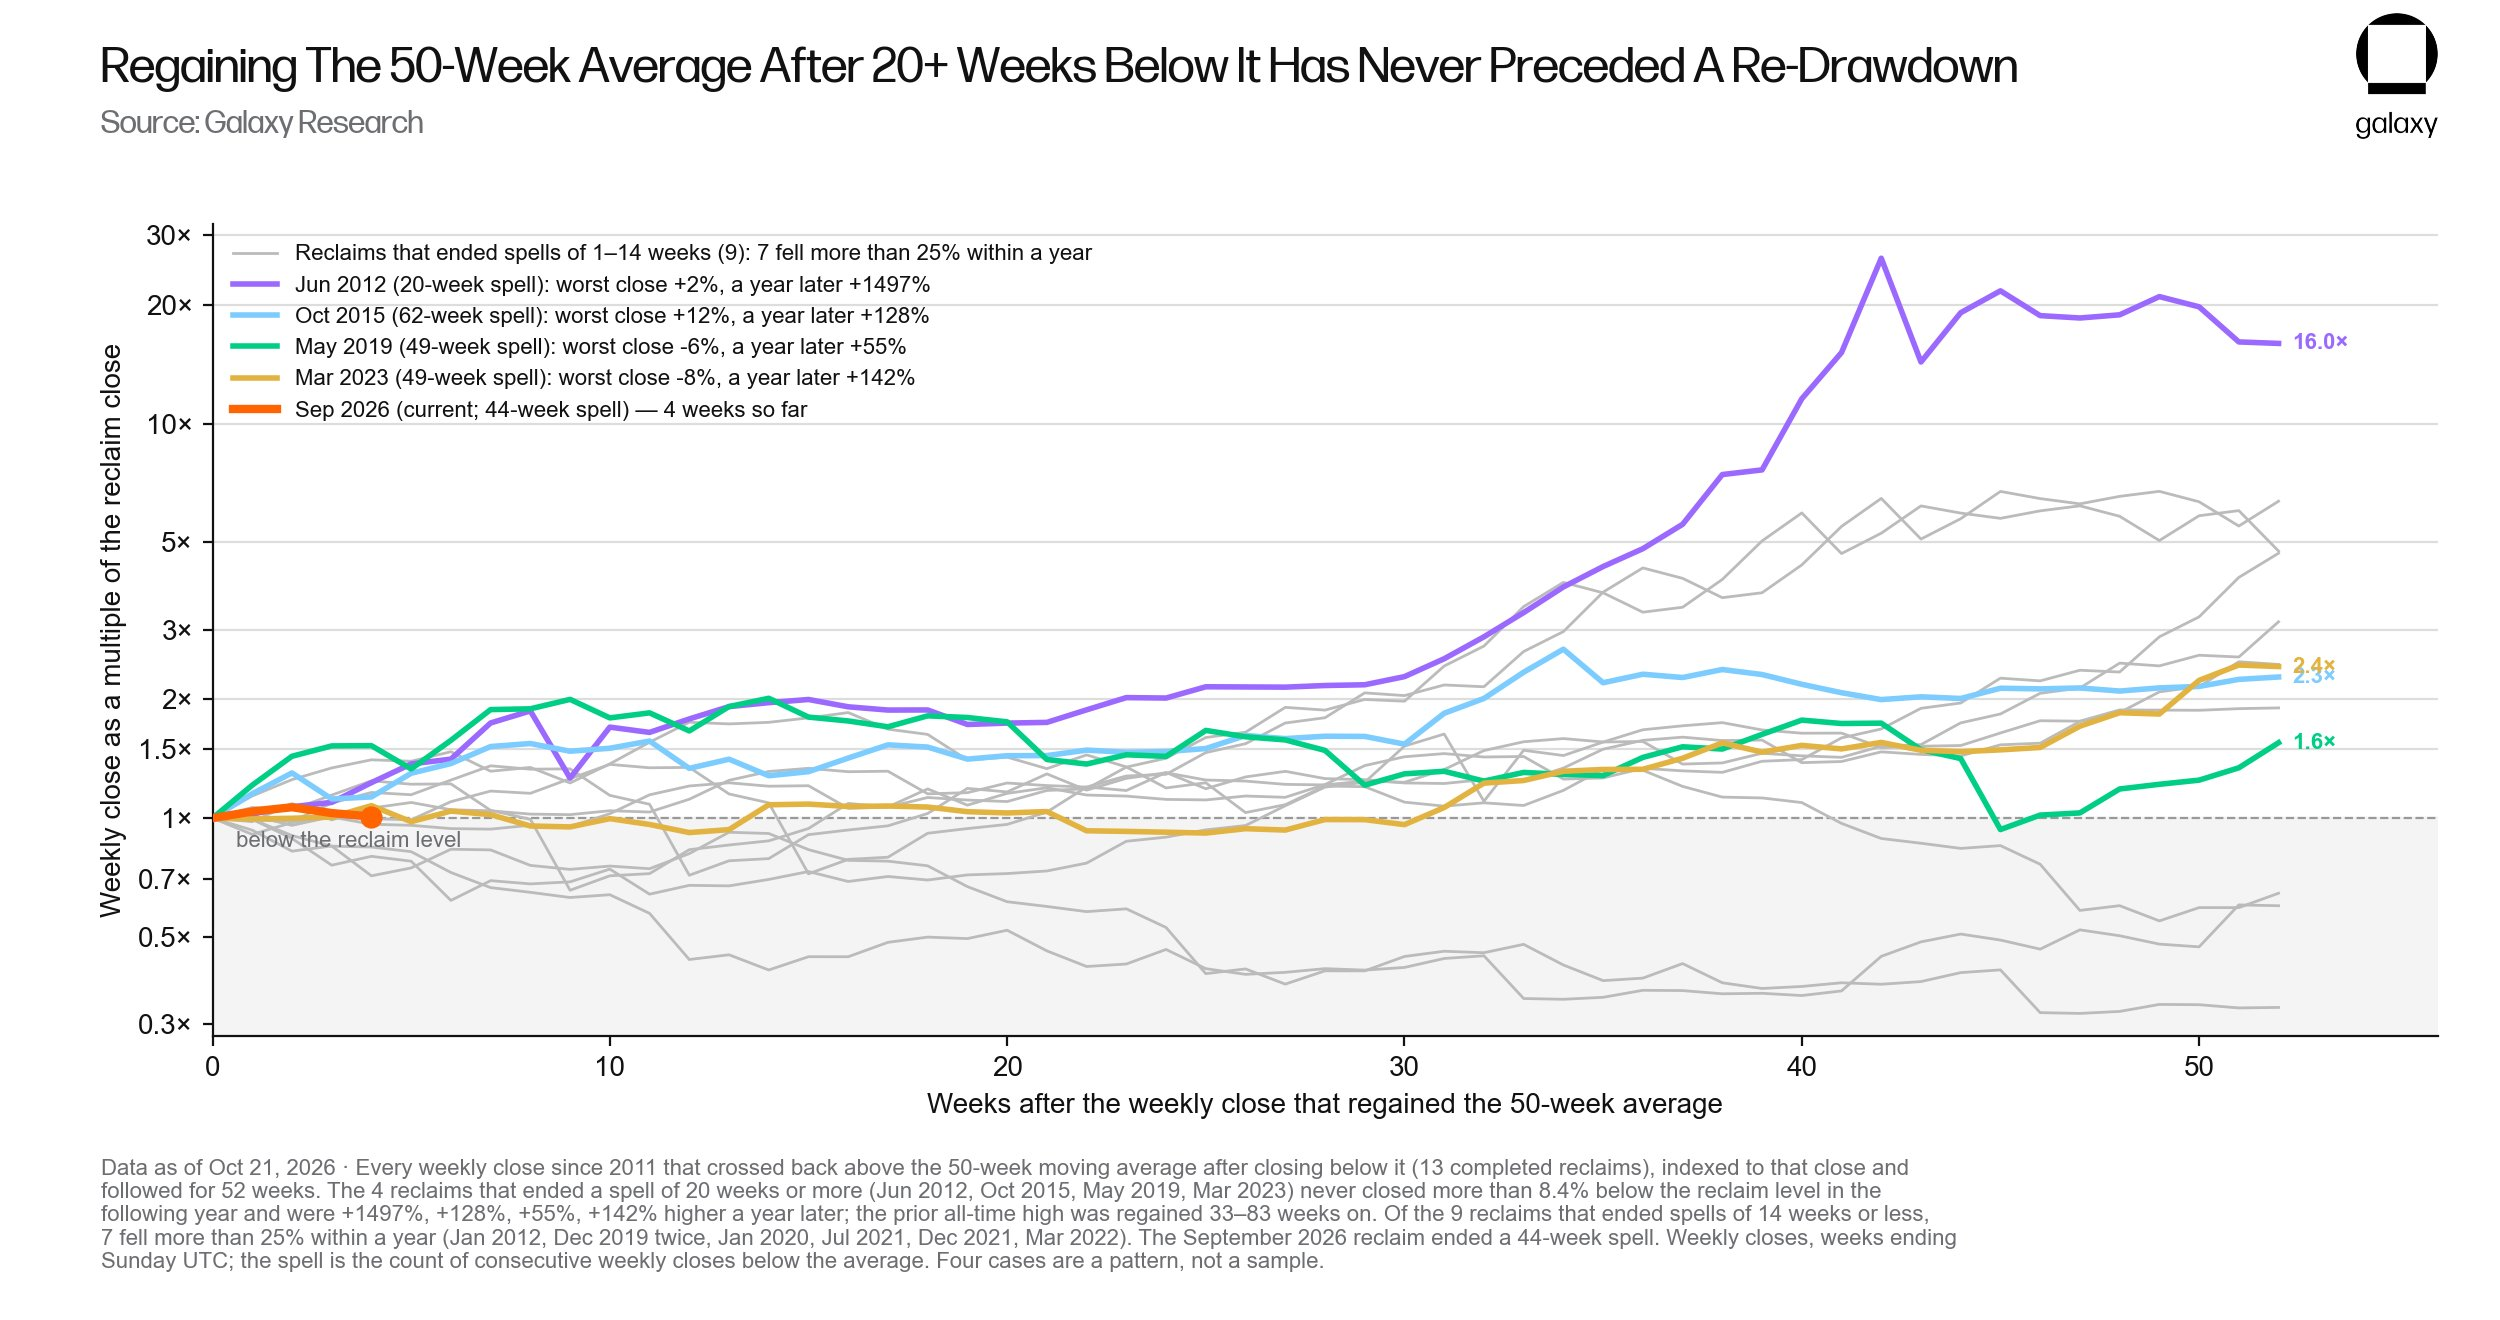
比特幣在反彈之後出現新一輪下跌的頻率有多高?自 2011 年以來,共有 13 次反彈(即從均線下方回升至上方)的案例,根據價格在均線下方持續時間的長短,這些案例呈現出不同的後續走勢。
其中 4 次案例,價格在均線下方持續了超過 20 週。這 4 次反彈在隨後一年內,價格從未跌至重回點位下方超過 8.4% 的水平;一年後,比特幣分別上漲了 1497%、128%、55% 和 142%;在 33 至 83 週內,價格重新觸及了此前的歷史高點。
而在另外 9 次案例中,比特幣價格在均線下方持續的時間不大於 14 週,其中 7 次案例在隨後一年內跌幅超過了 25%。9 月份的這次「重回」均線,結束了此前長達 44 週的「低位運行期」(見下圖)。這構成了一種規律。
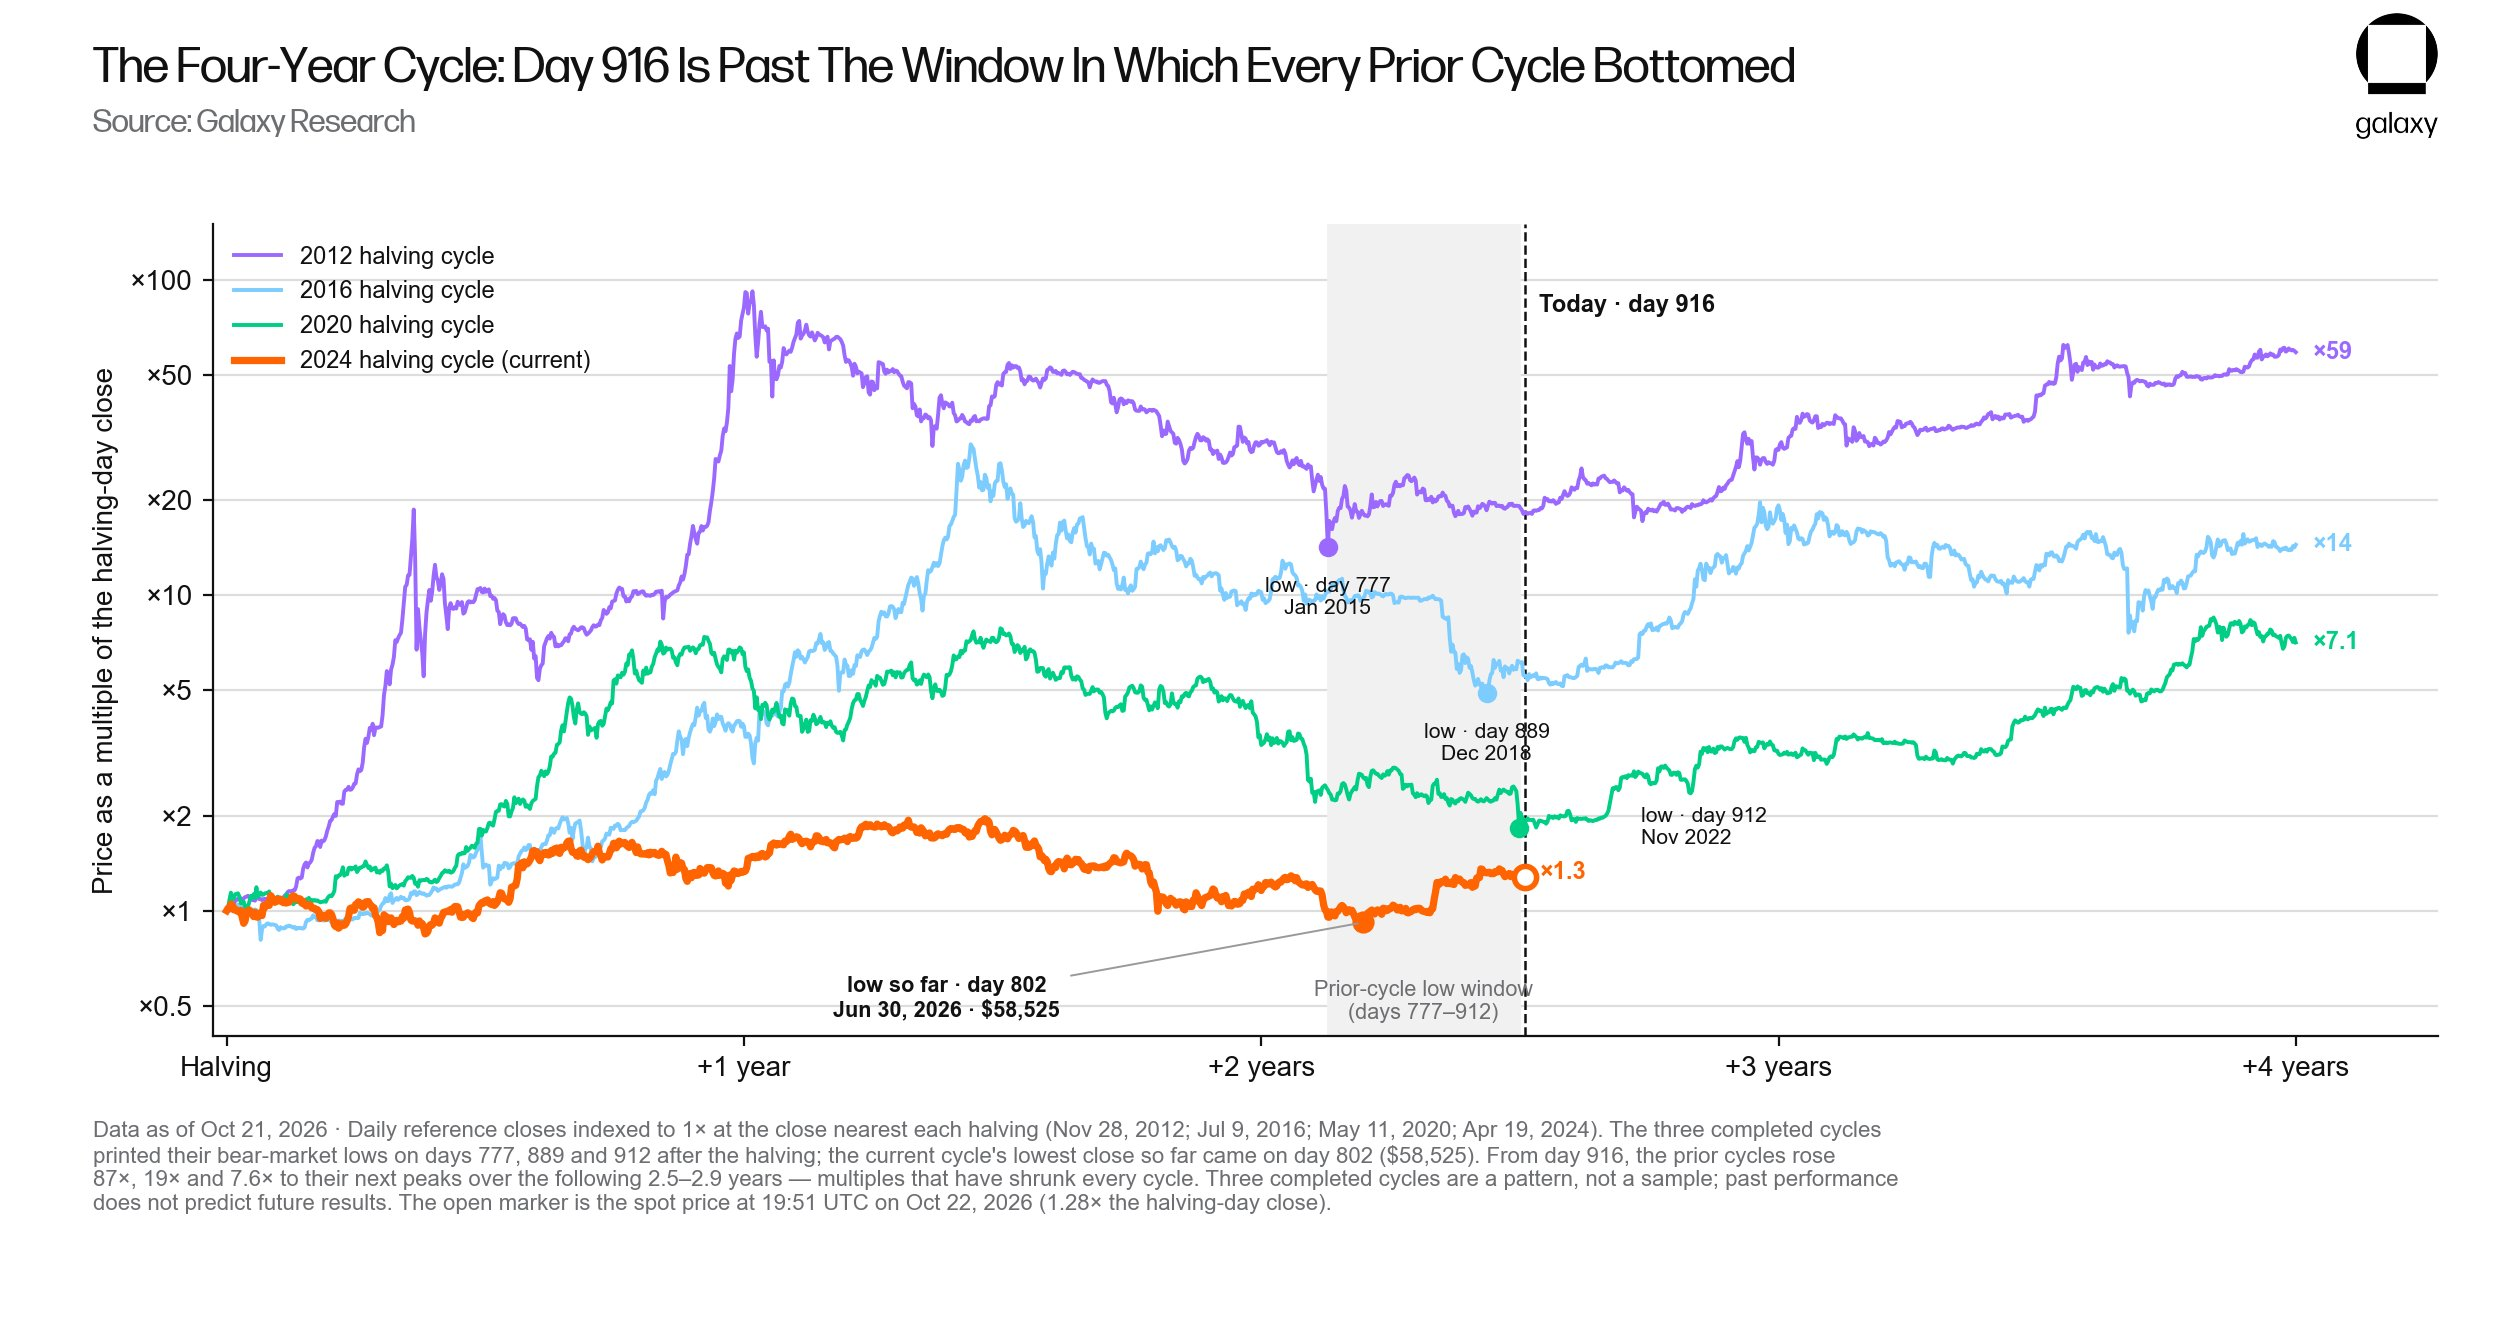
四年週期理論也印證了這一點。前三個週期,比特幣分別在減半後的第 777 天、第 889 天和第 912 天觸及低點;本週期迄今為止的低點出現在第 802 天。從這一天數統計來看,在之前的週期中,價格從低點到下一個峰值的漲幅分別為 87 倍、19 倍和 7.6 倍,雖然倍數在每個週期中都在遞減,但價格變動的方向性規律並未失效。
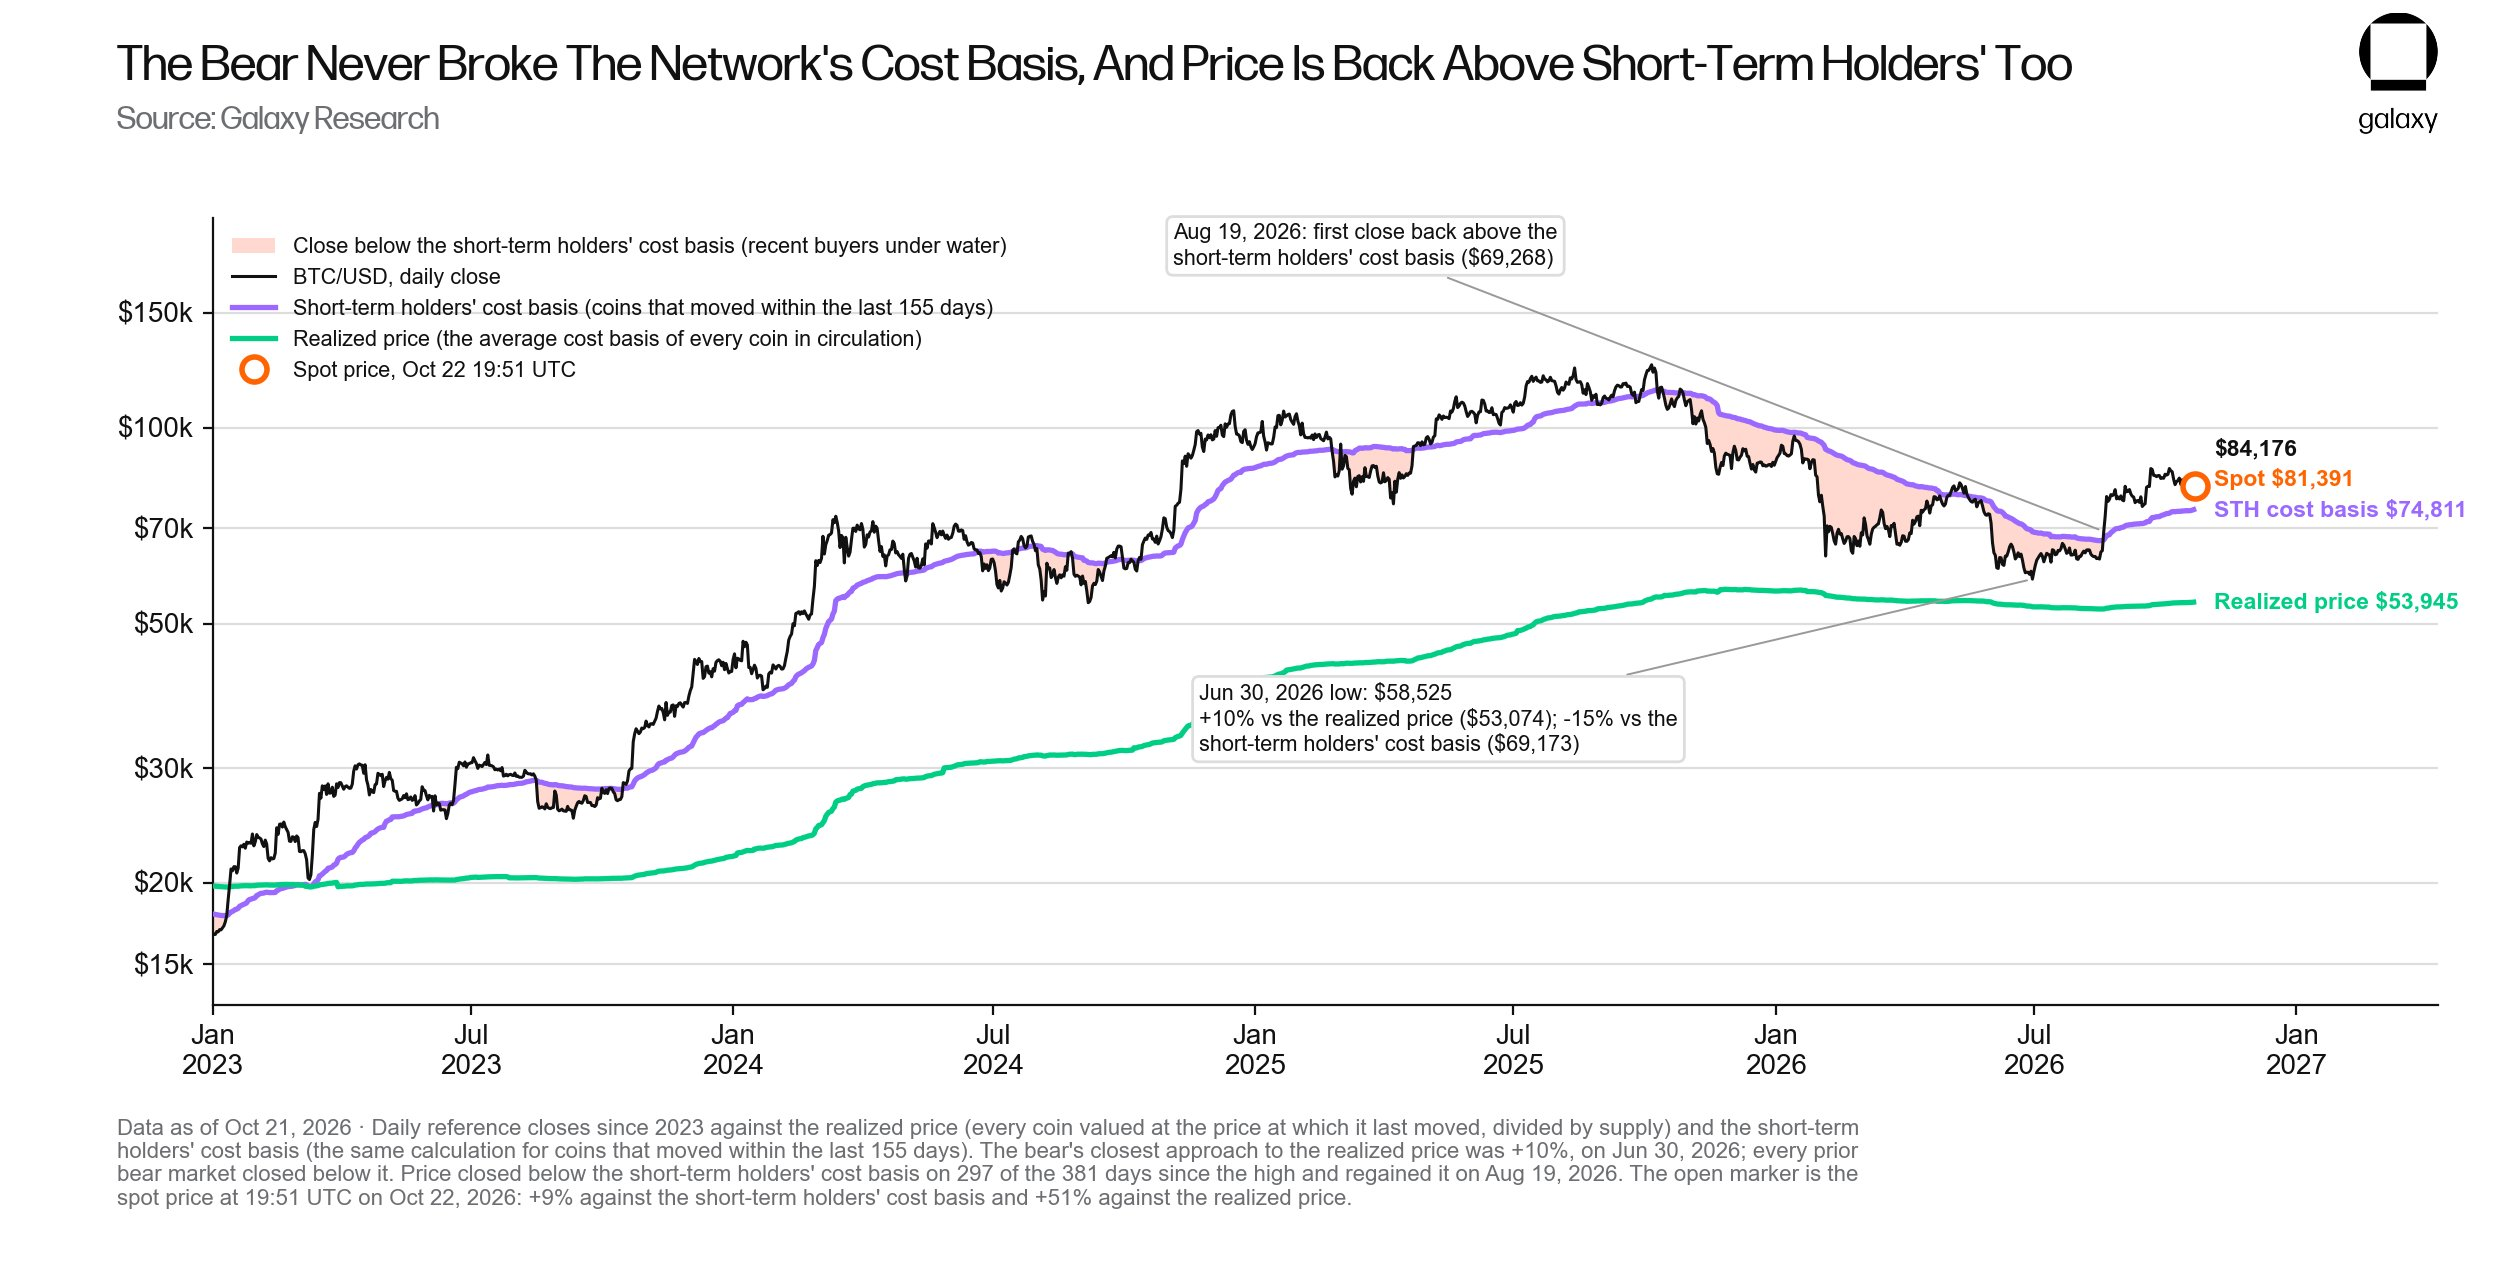
這個週期是有史以來跌幅最小的一次熊市(跌幅為 -53%,而此前幾次熊市的跌幅分別為 -93%、-85%、-84% 和 -77%)。這也是首次在整個過程中價格從未跌破網絡成本基礎的熊市,市值與已實現價值比率達到 1.10,而前三次週期低點時該比值分別為 0.56、0.69 和 0.75。
推動比特幣從 58,525 美元反彈的代幣平均成本為 74,811 美元,價格在 8 月 19 日首次回升至該成本基礎之上。而截至 10 月 22 日,這些代幣的持有者獲利 9%,支出產出比為 1.009,沒有出現獲利回吐,這與典型的吸籌行情相符。
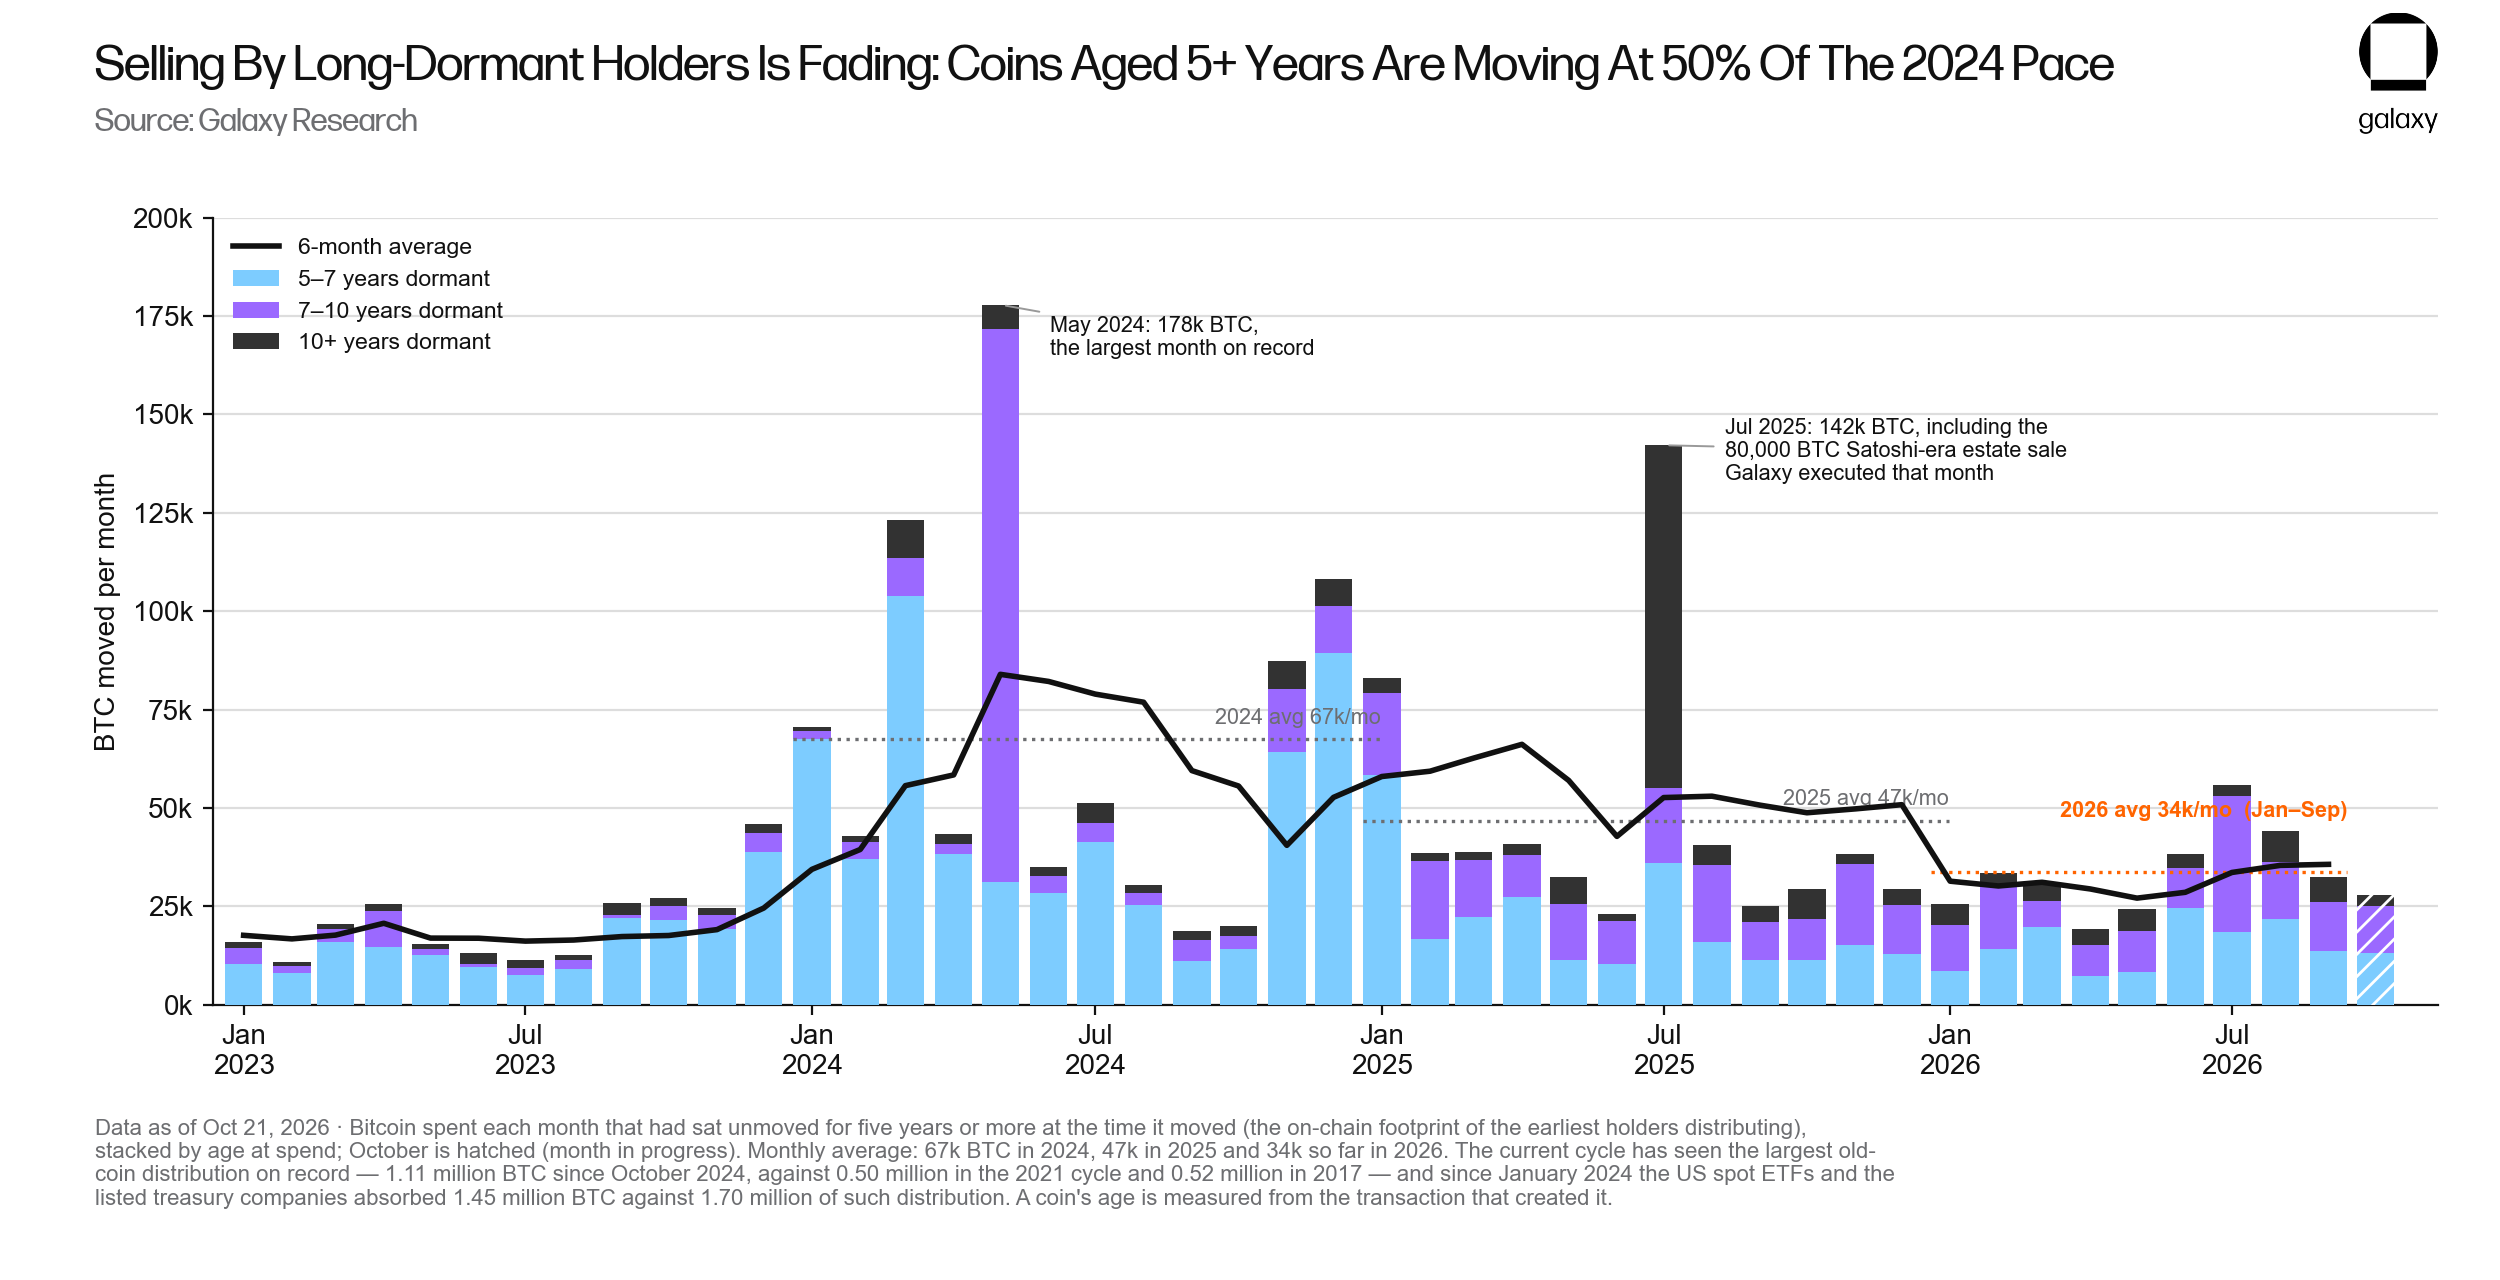
此外,那些在 2025 年高點形成阻力的賣方力量正在減弱。
2024 年,五年或更長時間未發生移動的比特幣,其月均流轉量為 6.7 萬枚,2025 年則為 4.7 萬枚。自 2024 年 10 月以來,這類「陳年老幣」的總流轉量達到 111 萬枚,為歷次週期中規模最大的一次分發,其中大部分已被現貨 ETF 和持有比特幣的 DAT 公司所吸納。2026 年,這一流轉速度降至每月 3.4 萬枚,僅為 2024 年水平的 50%。
市場持有狀況:「快錢」已離場,長期持有者依然留守
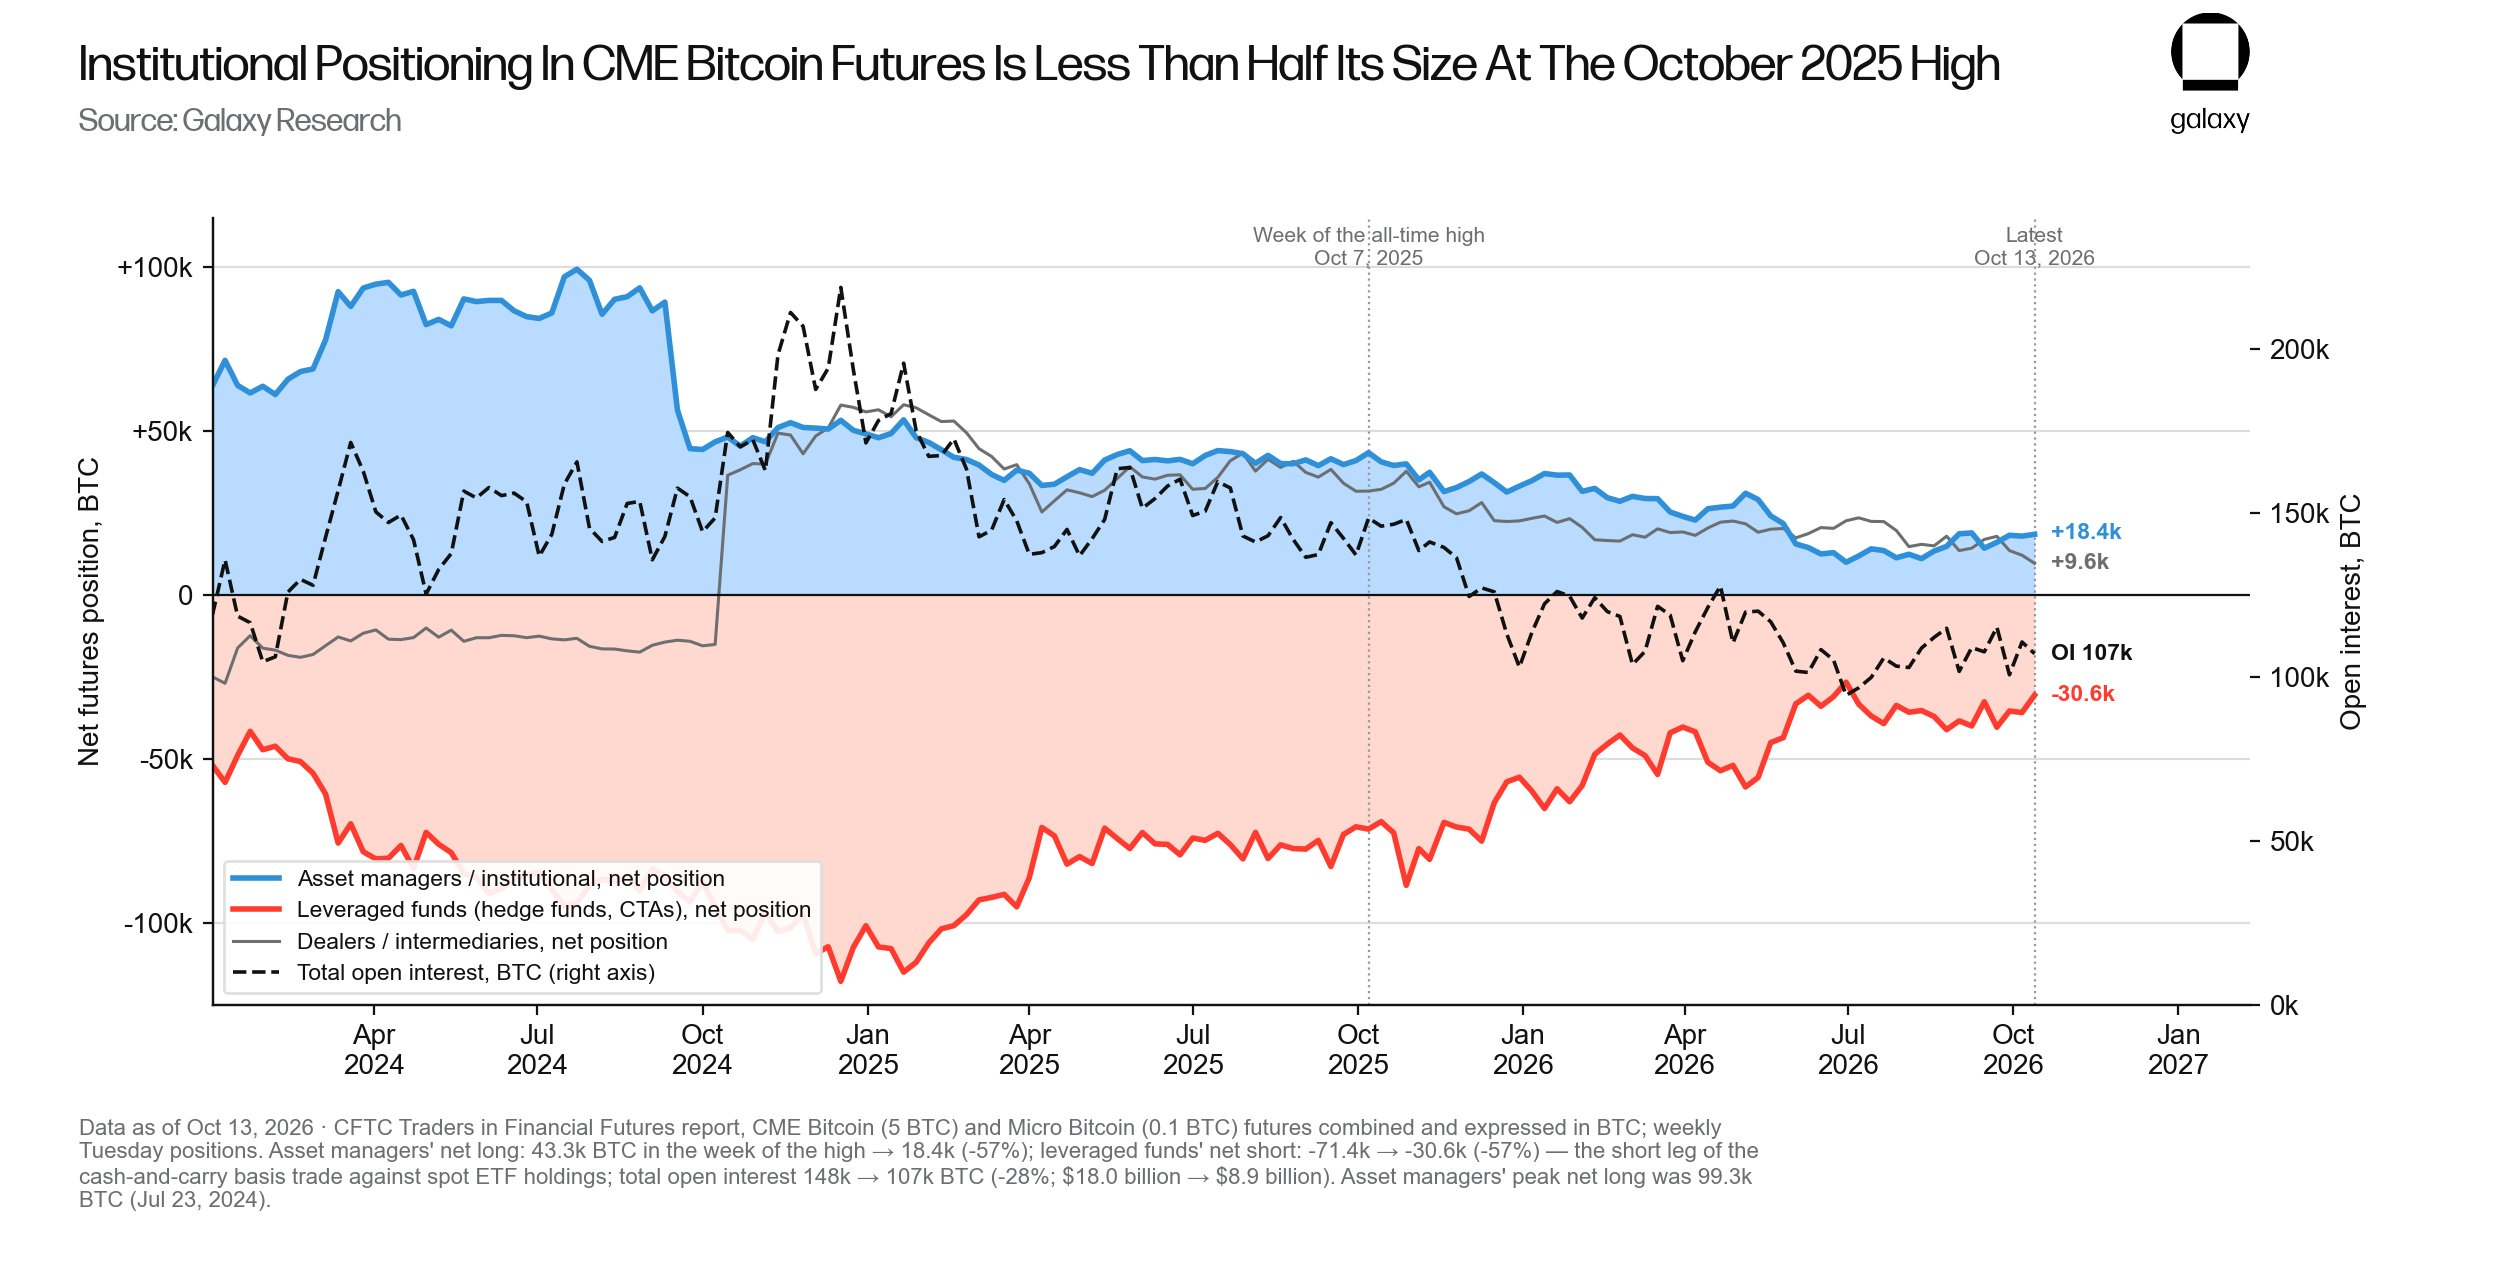
期貨市場的數據顯示,目前宏觀投資資金在比特幣中的持倉佔比極低。
根據美國 CFTC 的金融期貨交易者數據,在比特幣價格創下歷史新高當週,資產管理機構在 CME 比特幣期貨上的淨多頭頭寸為 4.33 萬枚,而目前已降至 1.84 萬枚(降幅達 57%);槓桿基金的淨空頭頭寸(即現貨 ETF 套現交易中的期貨部分)也從 7.41 萬枚縮減至 3.06 萬枚;以美元計價的未平倉合約總額則下降了 51%。
支撐這些空頭頭寸的套利收益已幾乎消失殆盡,在比特幣創下歷史新高前的 30 天內,近月合約基差的年化平均值為 7.9%,比 3 個月期國債收益率高出 3.9 個百分點;而在截至 10 月 21 日的 30 天內,該基差為 4.8%,僅比國債收益率高出 0.6 個百分點。
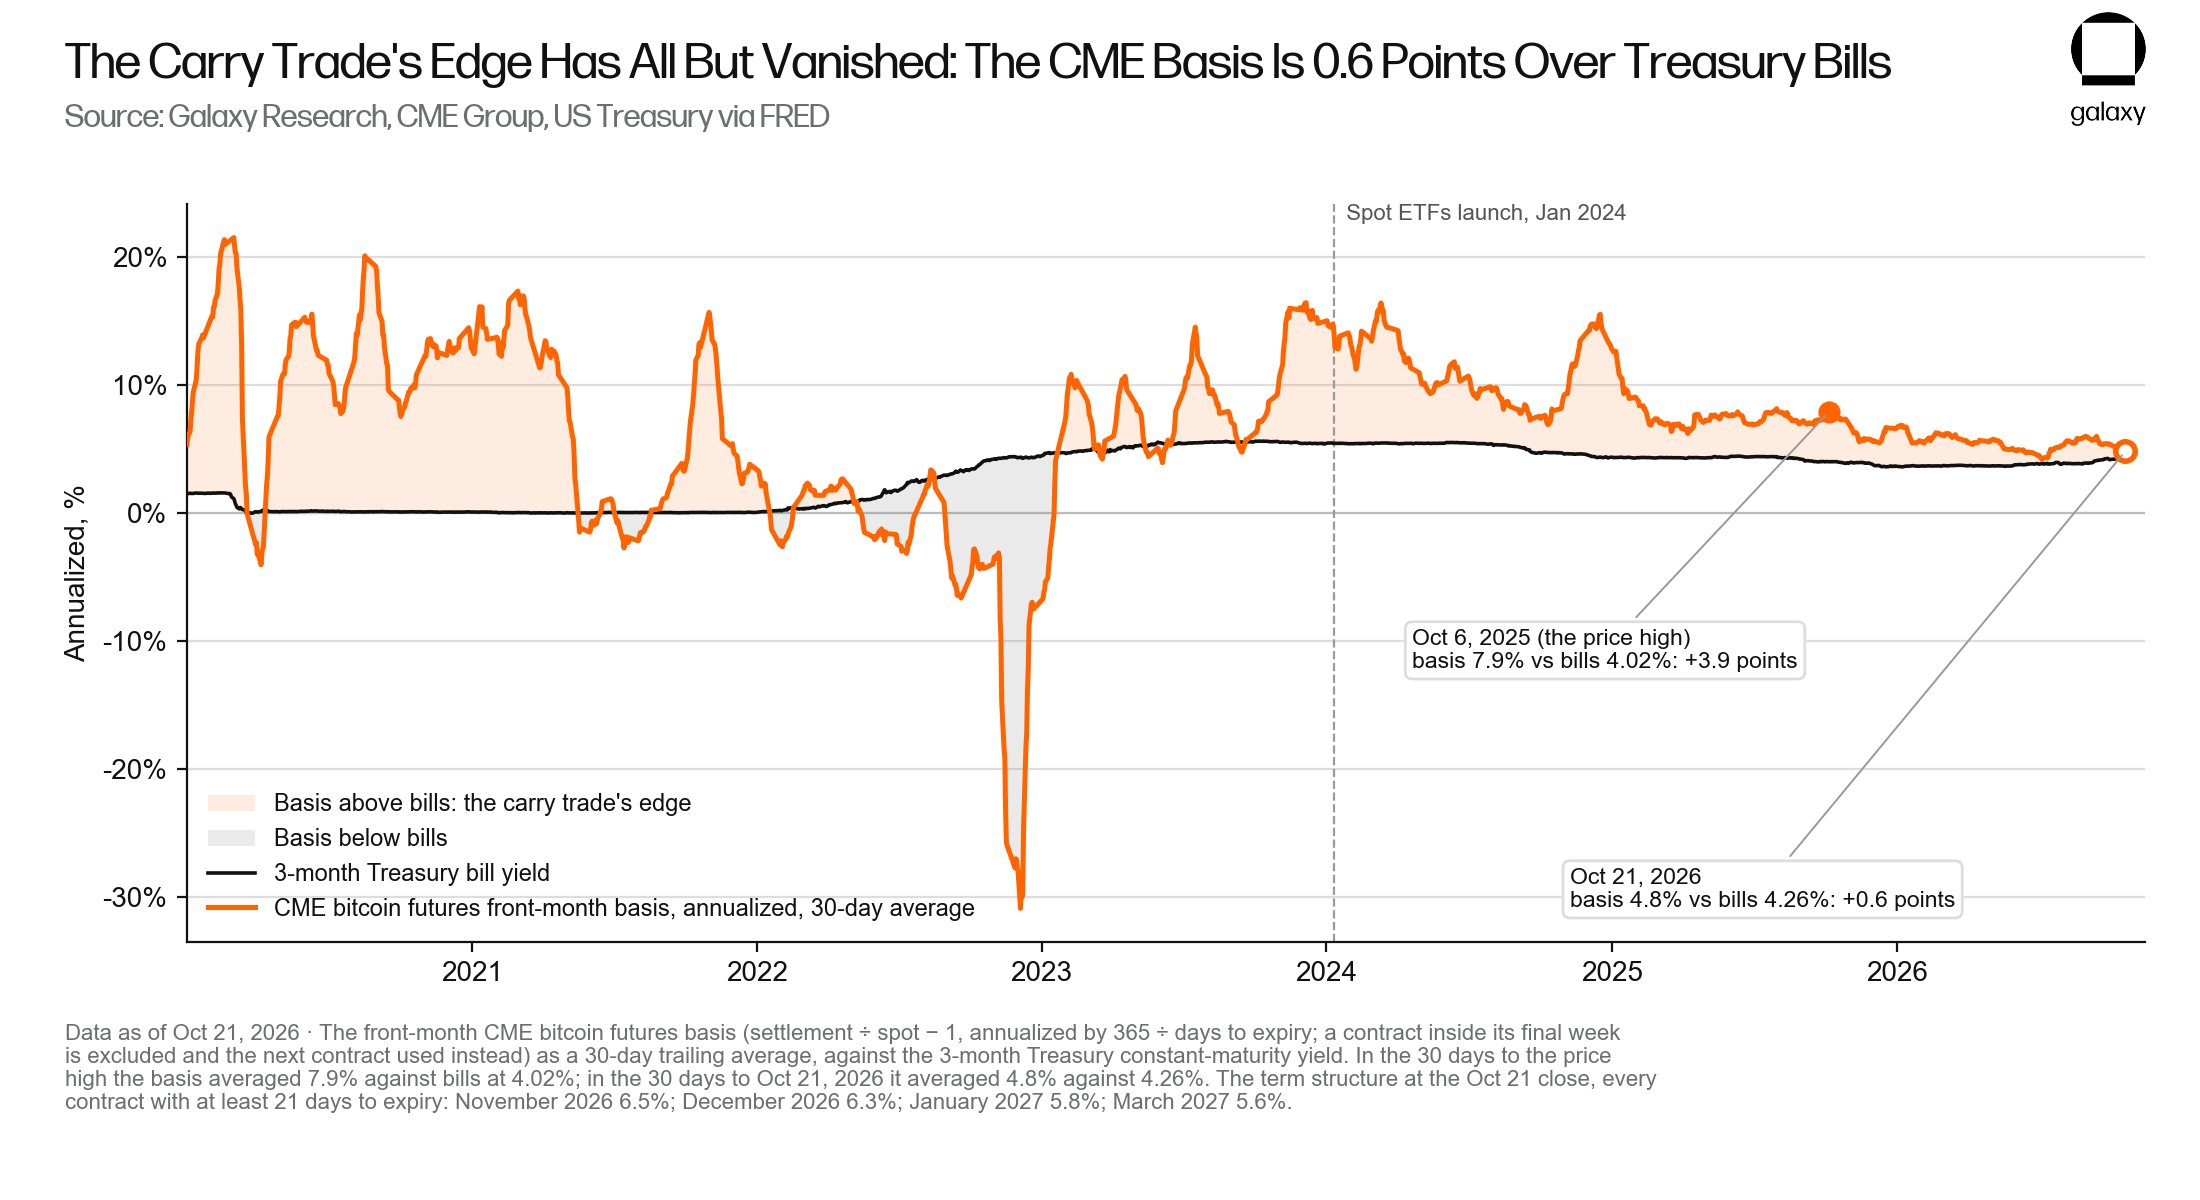
在期貨曲線的遠端,雖然仍能獲得一定收益,但套利交易者無法全額獲取這些毛收益。ETF 管理費、每月展期成本以及必須存放在清算所的保證金,會消耗掉約 1 個百分點的收益,最終交易者可能僅剩下約 1.5 個百分點的超額收益(相對於現貨)。相比之下,在價格創下歷史新高時,同樣的計算方式可帶來約 3 個百分點的超額收益,若僅看當時近月合約提供的 9.8% 年化收益,回報則更多。
一旦多頭頭寸的融資成本確定為 SOFR(擔保隔夜融資利率)加上利差,槓桿所能帶來的額外收益便微乎其微。而扣除融資成本後,剩餘收益甚至無法覆蓋該交易可能面臨的尾部風險,例如 2022 年 12 月基差出現倒掛,年化幅度達到 -31%(如上圖)。
正是這筆經濟帳,而非比特幣價格本身,導致了多策略交易團隊的撤離。
宏觀投機者減持,長期基金買入
資金管理機構的 13F 文件揭示了許多機構賣方的情況,其中主要包括從事基差交易的機構和宏觀投機者。截至 2025 年 9 月 30 日(即價格高點出現前的最後一個季度末),申報機構持有的現貨 ETF 頭寸相當於 35.5 萬枚比特幣,到 2026 年 6 月,這一數字降至 30.7 萬枚(降幅為 14%)。
這種減持幾乎完全來自多策略基金、宏觀基金、基差交易部門以及銀行自營交易台,這些機構此前利用 ETF 進行套利或動量交易。
Millennium Management、Brevan Howard、高盛集團、Capula Management、Farallon Capital、D. E. Shaw、Schonfeld Strategic Advisors、Symmetry Investments 和 Tudor Investment Corp 這九家機構的持倉減幅在 29% 到 100% 之間,合計減持了 6.8 萬枚比特幣。這超過了所有 2200 家申報機構合計 4.8 萬枚比特幣的減持總量,因此,除上述九家機構外,其他所有申報機構的持倉總量均為增持。
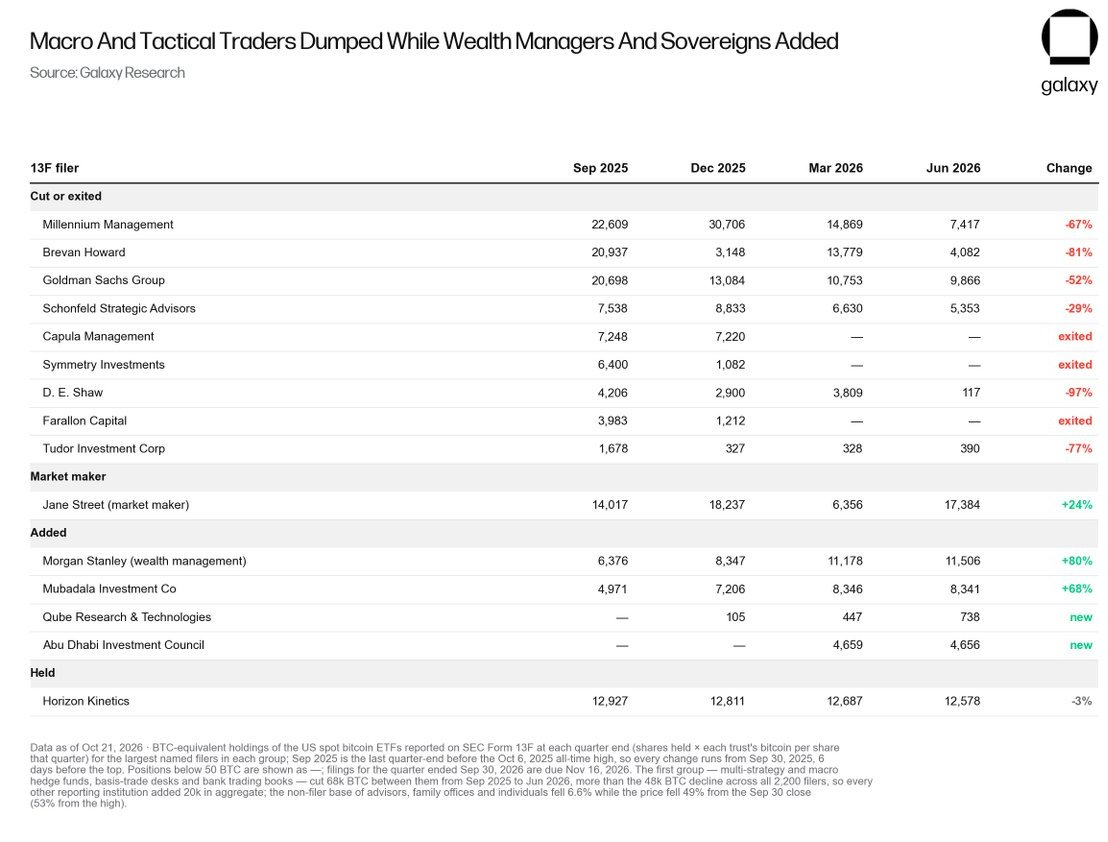
財富管理平台和主權財富基金接手了這些投機者拋售的份額。此外,在無需提交 13F 報告的群體(包括投資顧問、家族辦公室和個人投資者)中,持倉僅下降了 6.6%,而比特幣同期價格跌幅高達 49%。
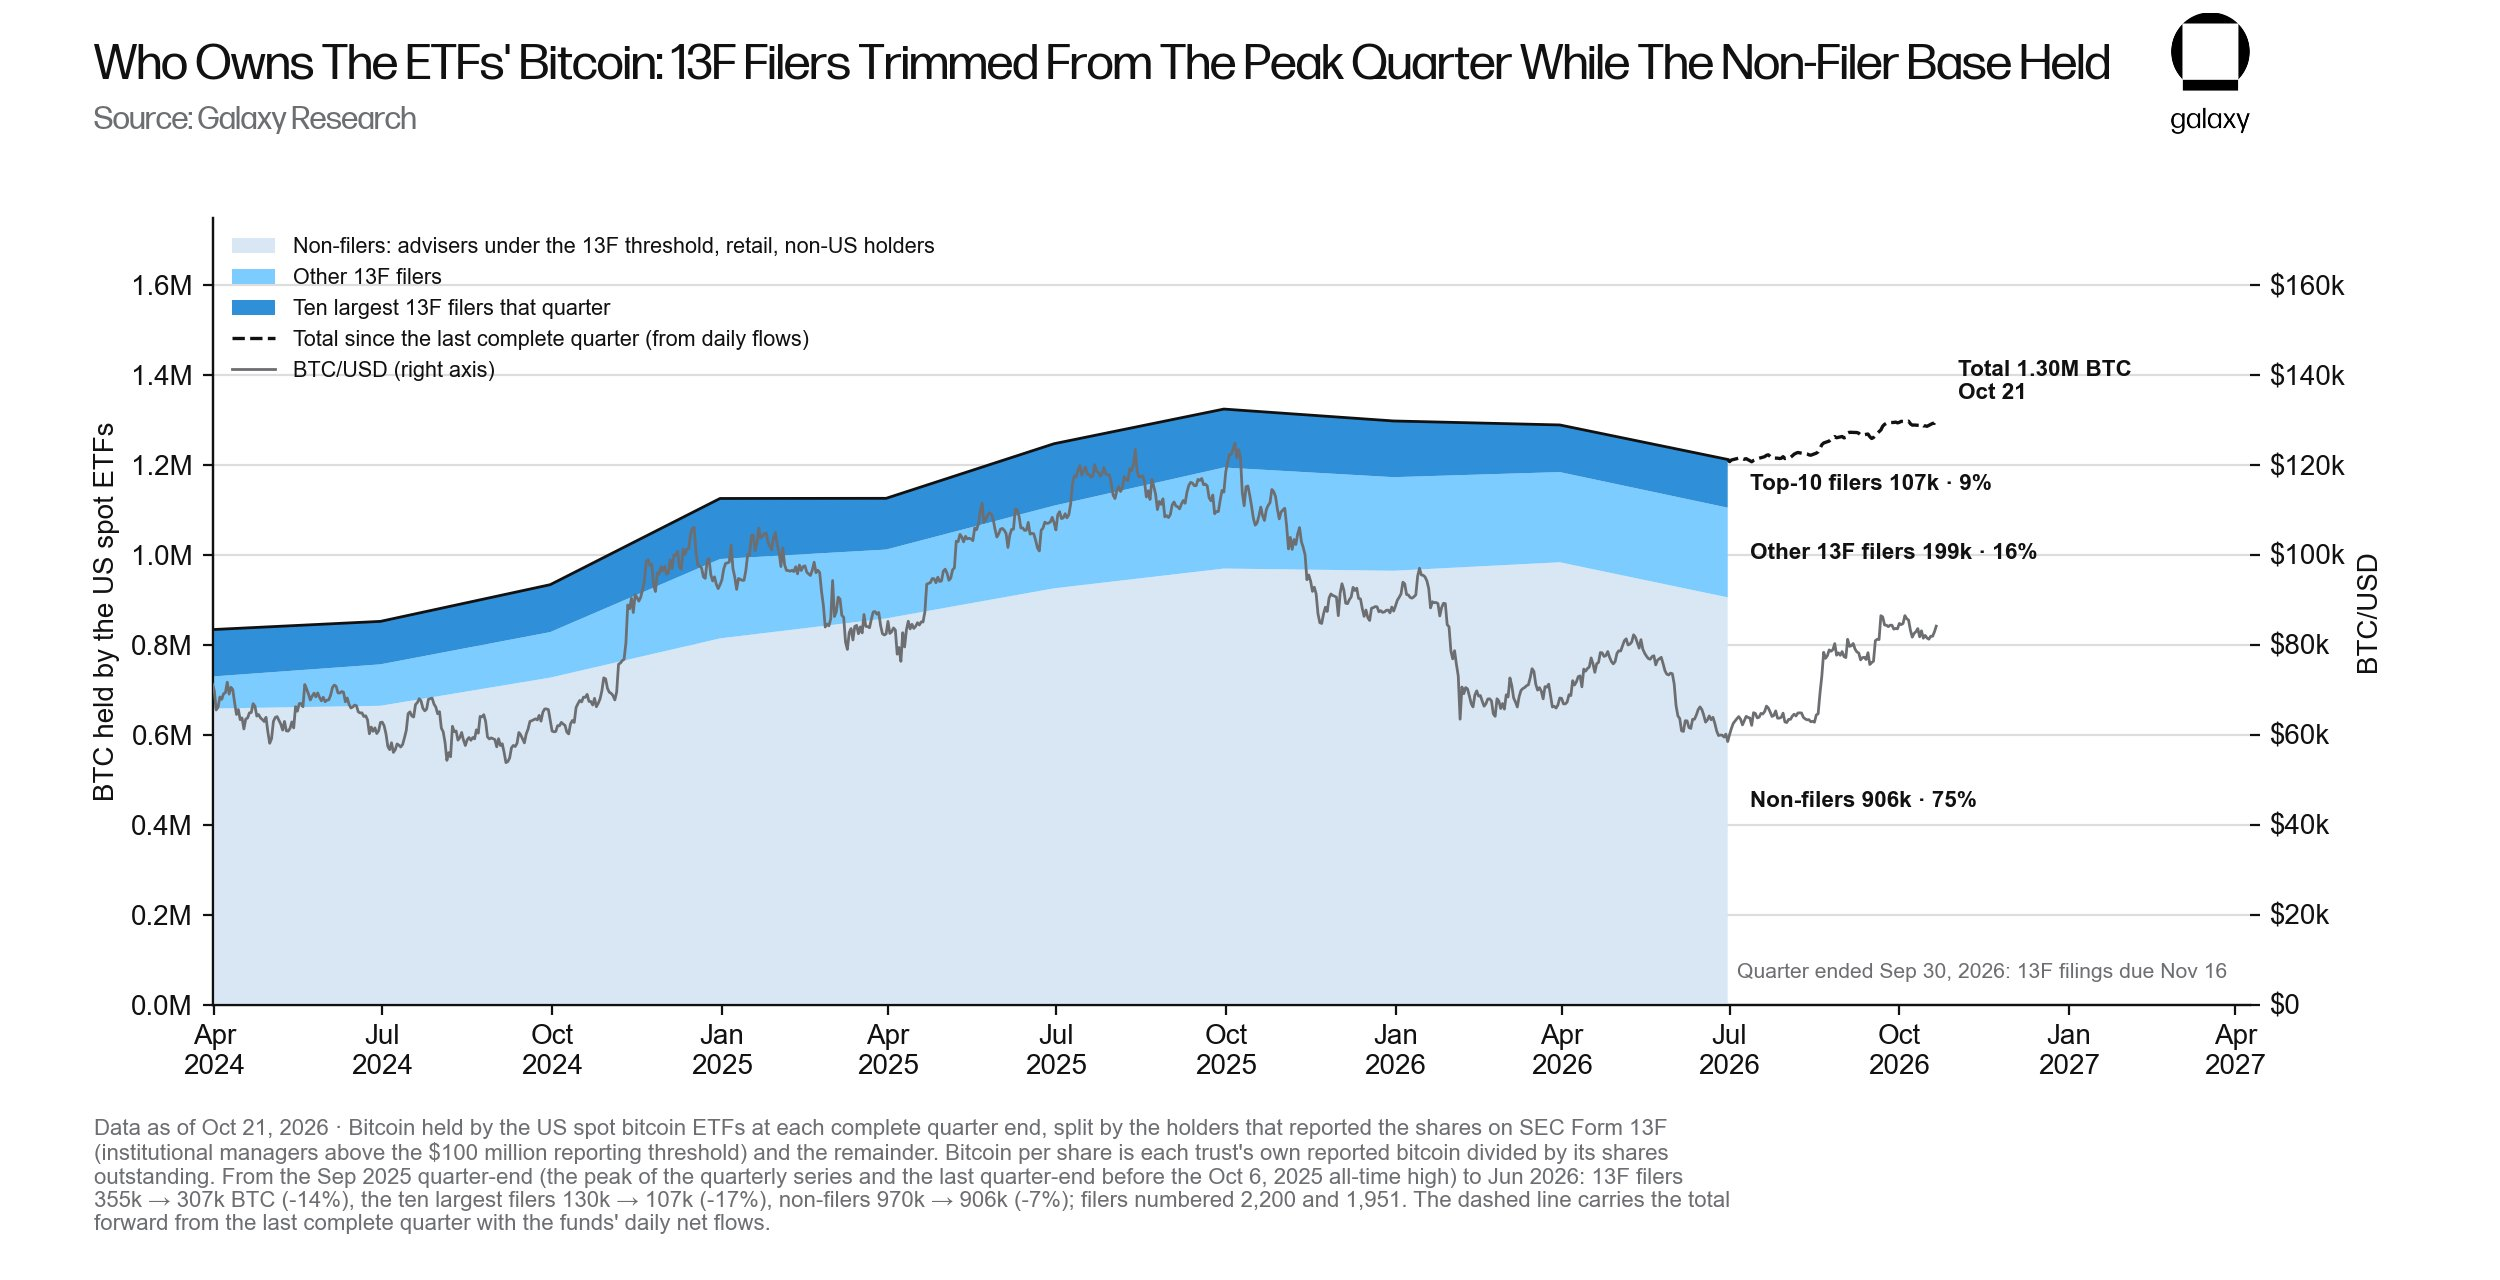
ETF 的持倉量從峰值到





