






新車飛天之後,特斯拉的首份財報說了些什麼?


- 核心觀點:特斯拉2026年三季度營收280.46億美元同比持平,淨利潤7.87億美元同比降43%,但無積分汽車毛利率升至18.1%、自由現金流意外轉正15.31億美元,FSD與Robotaxi交出量化進展,體現「用舊世界現金流供養新世界野心」。
- 關鍵要素:
- 總營收280.46億美元同比持平,營業利潤7.18億美元暴跌56%,營業利潤率從5.8%降至2.6%。
- 剔除監管積分後汽車毛利率達18.1%(上季16.3%),總毛利率回升至19.6%;研發費用飆升至27.61億美元,同比增近70%。
- 自由現金流錄得正15.31億美元,遠超華爾街預期的-45億至-49.9億美元;期末現金及短期投資454.47億美元。
- 全球活躍FSD訂閱用戶達174萬同比增67%,北美新車搭載率突破75%;Robotaxi累計無監督里程逼近200萬英里,單季環比增8倍。
- 能源業務收入28.81億美元同比降16%,但毛利率達33.1%,訂單率與積壓訂單雙雙創歷史新高。
- Optimus首批量產質量機器人已在弗里蒙特工廠投產,Semi內華達年產2.5萬輛產線啟動量產,Roadster仍處設計開發階段。
原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
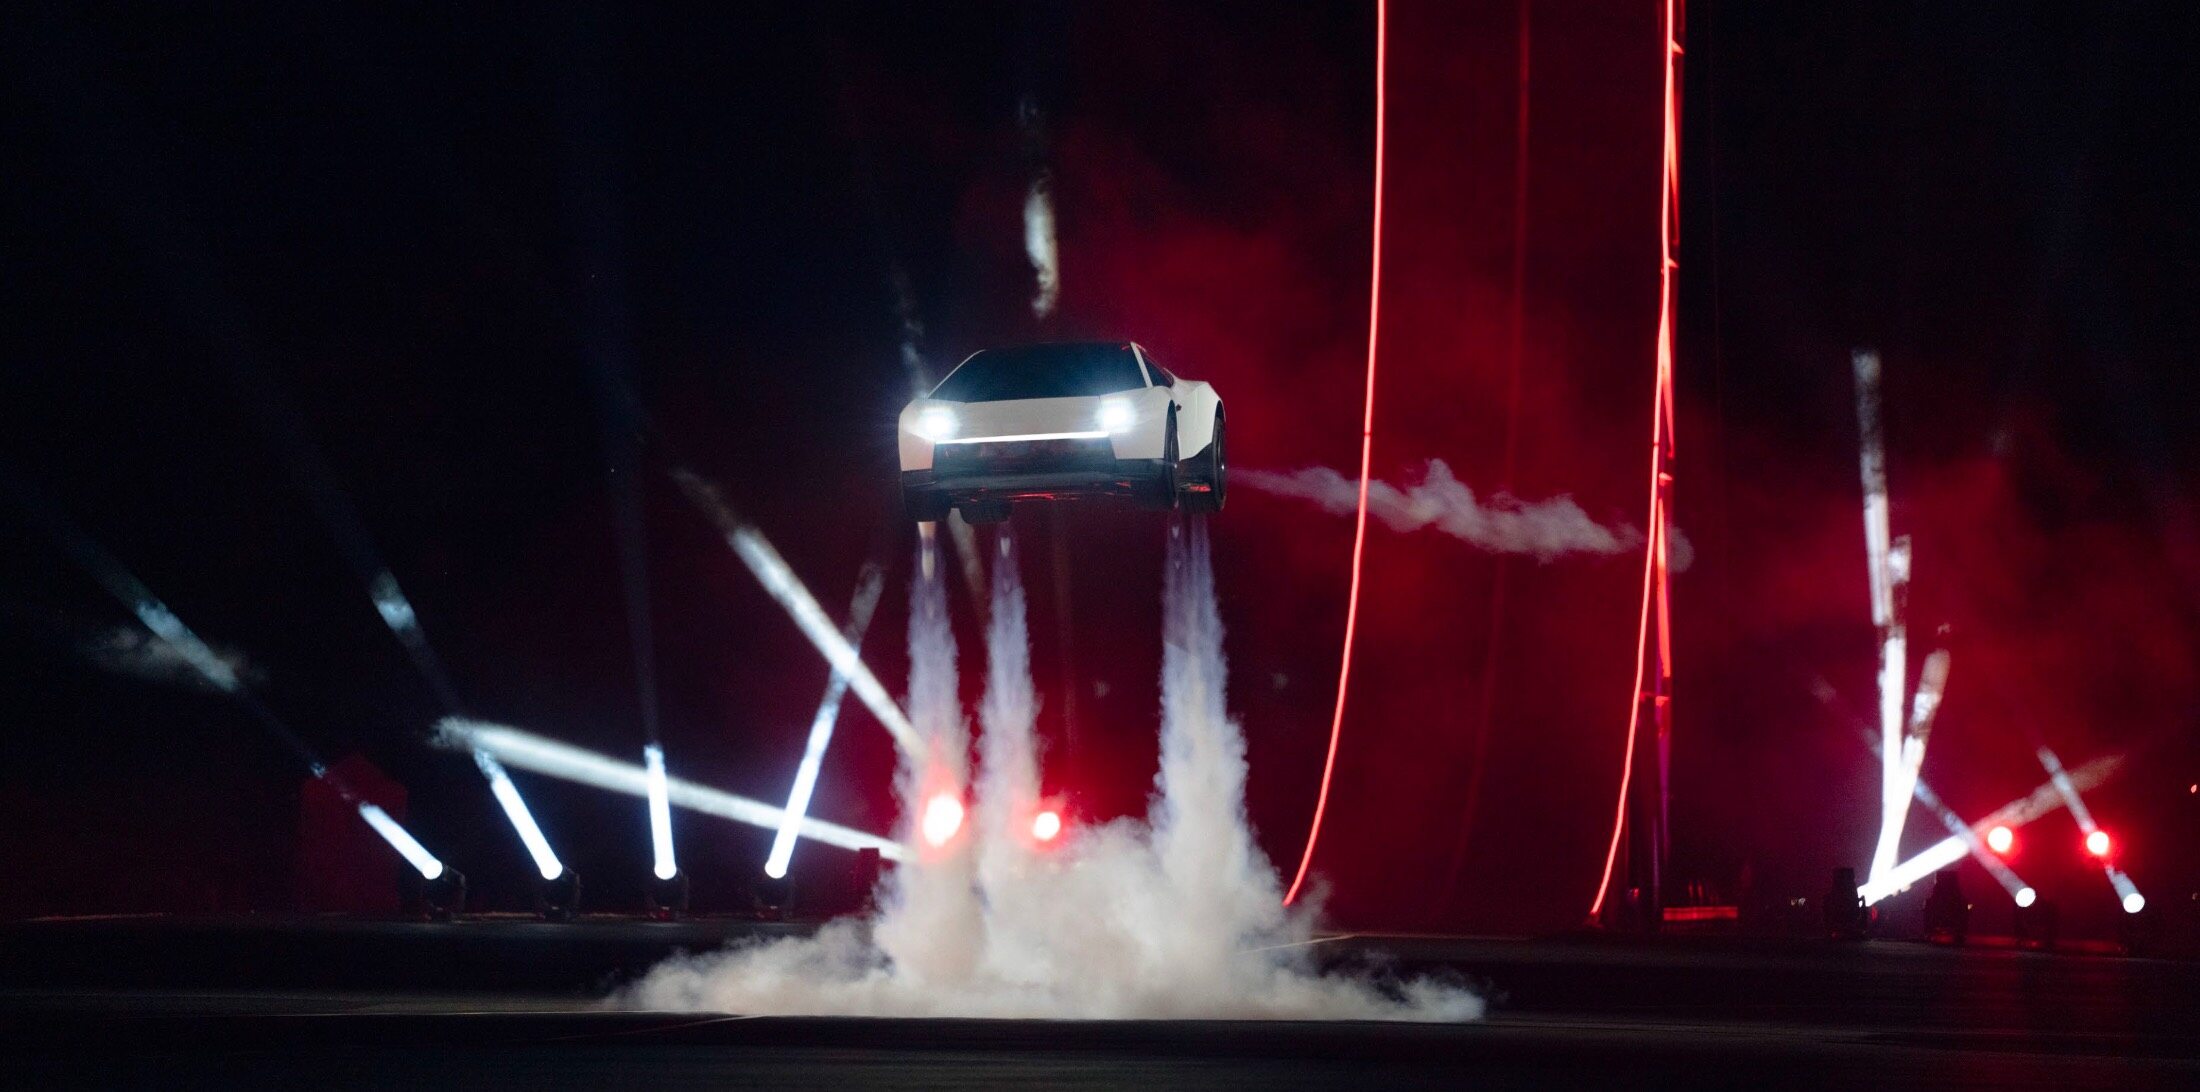
10 月 15 日,特斯拉在得克薩斯州用一場充滿科幻色彩的 Roadster 飛天演示,再次刷新了世界對汽車的想像。
僅僅六天後,另一份更現實的答卷卻擺在了投資者面前 —— 當地時間 10 月 21 日,特斯拉於美股盤後正式公布 2026 年第三季度財報。公司當季實現營收 280.46 億美元,同比基本持平;歸屬於普通股股東的淨利潤為 7.87 億美元,同比下降 43%;調整後每股收益為 0.48 美元,高於市場預期的 0.43 美元。
這是一份不乏亮點卻又暗藏預期差的財報。一方面,剔除積分後的汽車毛利率強勢攀升,自由現金流打破了華爾街「巨額失血」的悲觀預測重新轉正,FSD 與 Robotaxi 也交出了罕見的量化進展;但另一方面,儲能收入意外失速拖累總營收停滯,高企的研發與激勵費用又將營業利潤率壓制到了 2.6% 的低點。
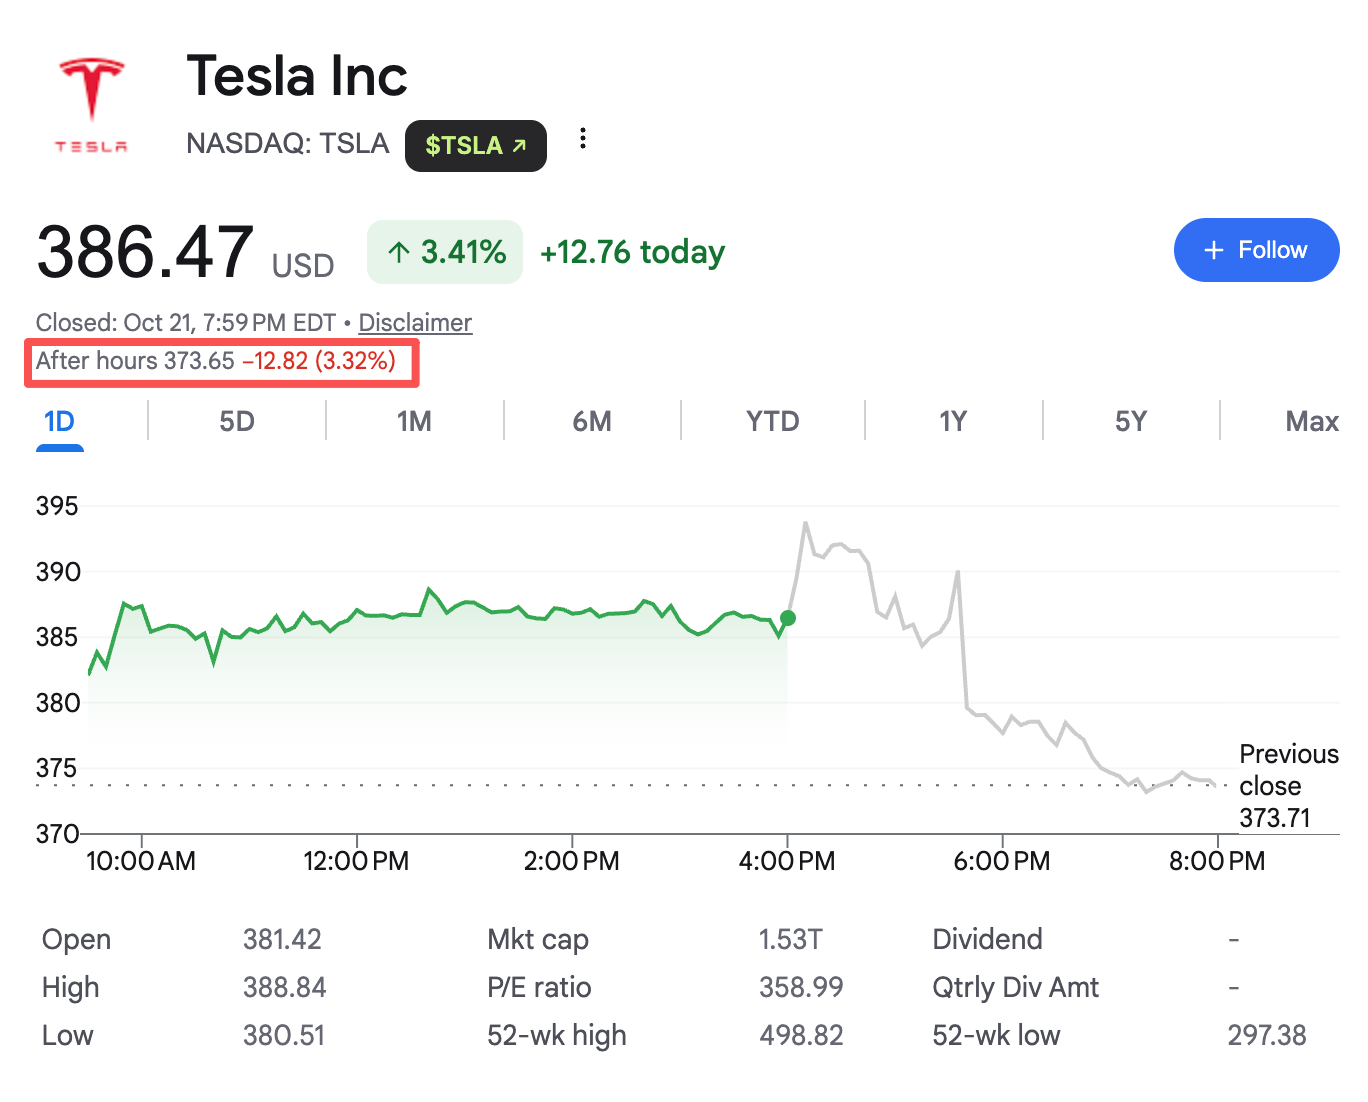
這種矛盾直接反映在了盤後交易中。財報發布之初,市場因毛利修復與現金流驚喜一度將股價推高超 2%;但隨著電話會的推進,投資者開始重估四季度潛在的資本開支洪峰與利潤兌現週期,股價隨之由漲轉跌,現已跌超 3%。
在 Roadster 把敘事推向天空之後,這份財報真正值得審視的,是那些尚未完全兌現的未來想像,距離成為一門能自己造血的生意還有多遠。
營收基本持平,但利潤跌了四成
先看最核心的經營底盤。
第三季度,特斯拉實現總營收 280.46 億美元,與去年同期的 280.95 億美元幾乎持平,略低於市場預期的 281.3 億美元;但營業利潤卻從去年同期的 16.24 億美元腰斬至 7.18 億美元,同比暴跌 56%;營業利潤率更是從 5.8% 滑落至 2.6% —— 換句話說,特斯拉每創造 100 美元收入,最終只留下 2.6 美元營業利潤。
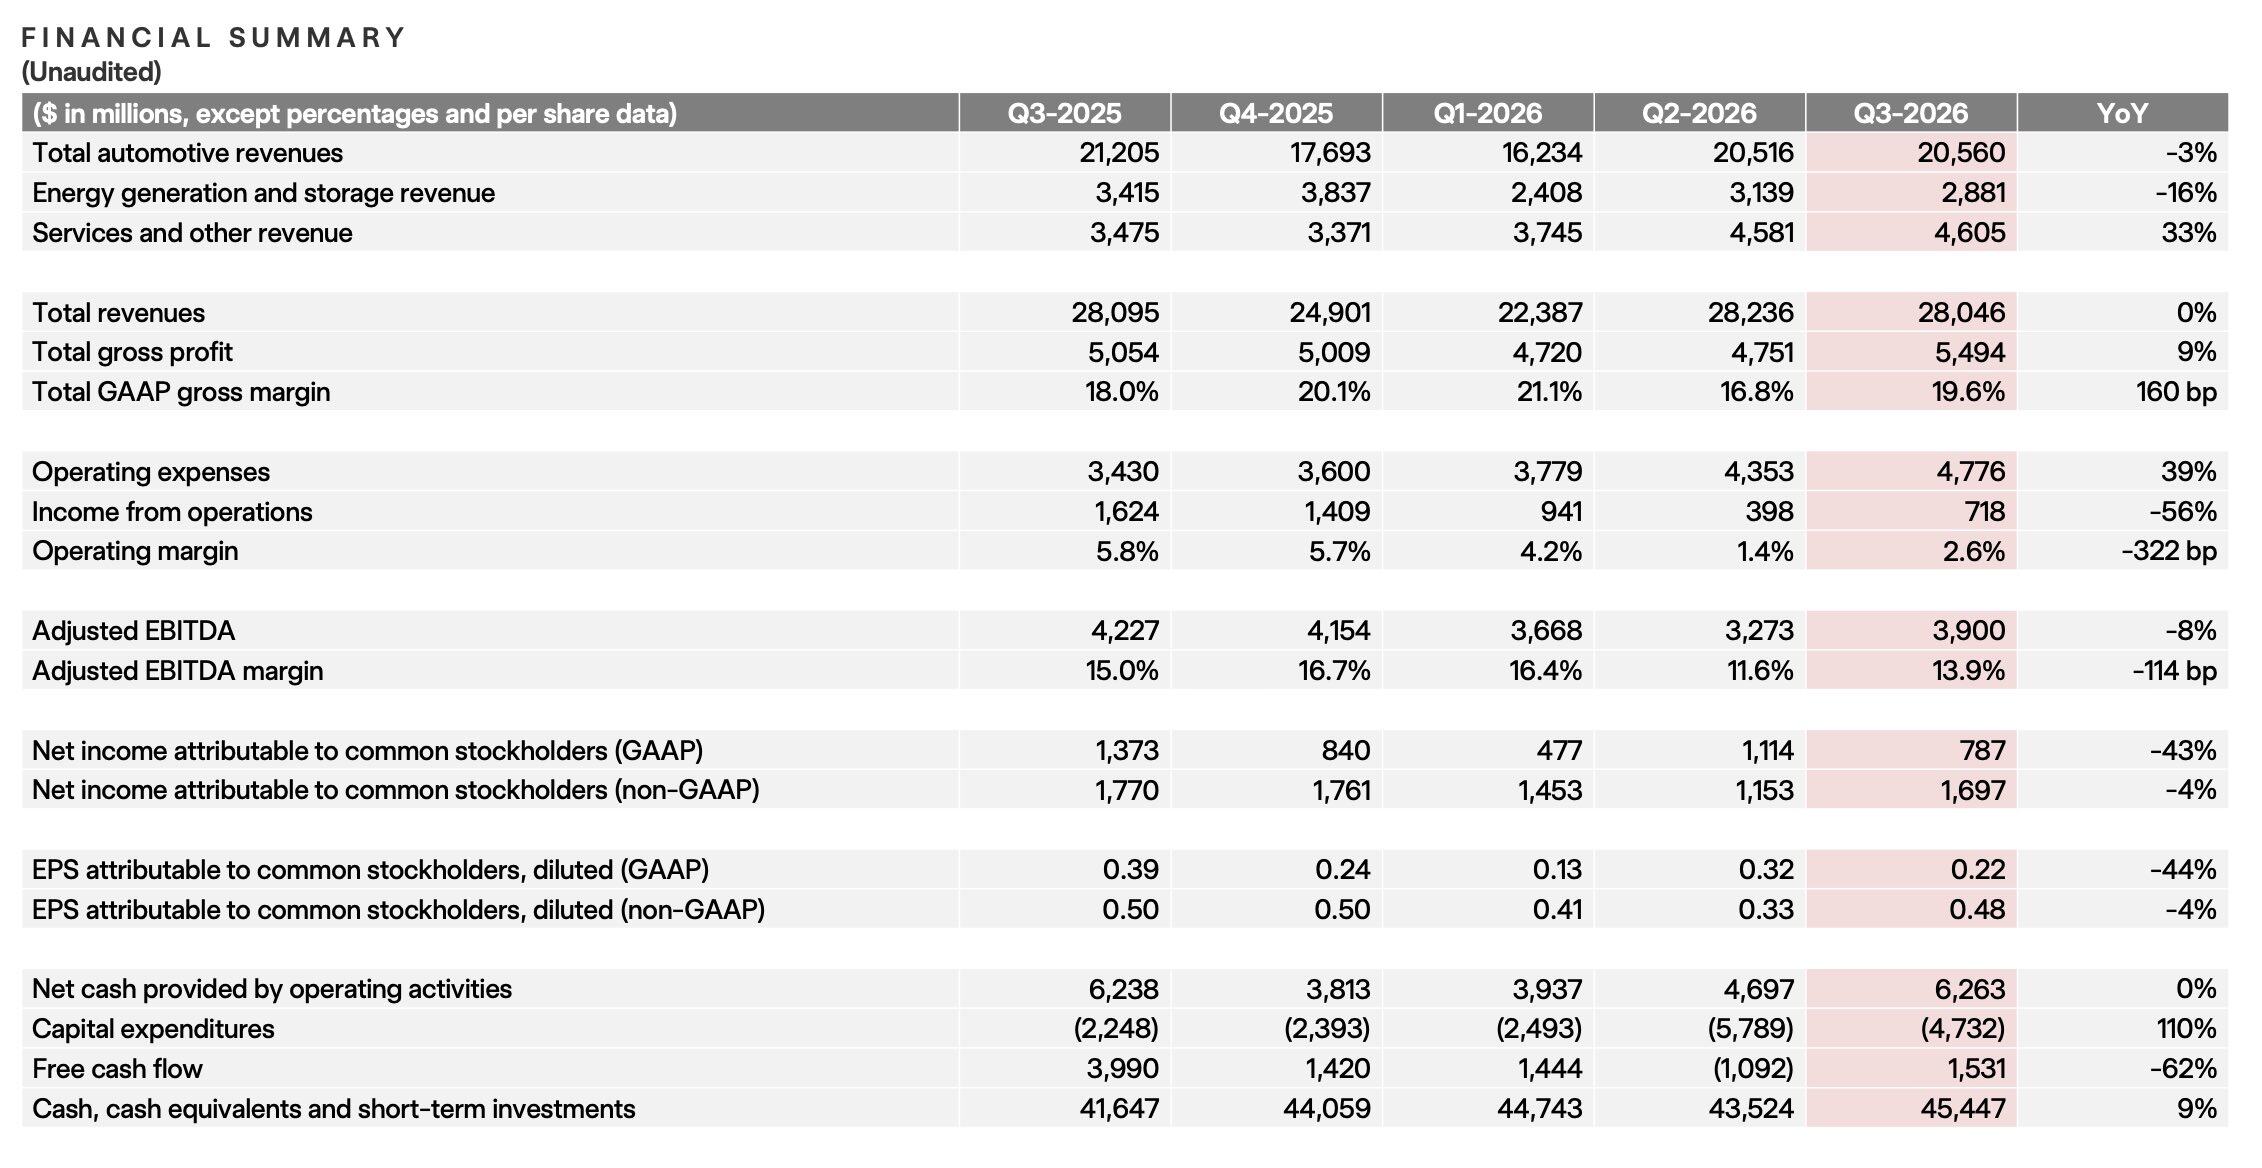
營收的停滯,可以從收入結構上找到答案。第三季度,汽車業務收入為 205.6 億美元,同比下降 3%;能源發電與儲能業務收入為 28.81 億美元,同比下降 16%,成為了當季營收最大的拖累項;服務及其他業務收入為 46.05 億美元,同比增長 33%,服務業務的增長雖值得注意,但目前還不足以抵消汽車和能源業務的收入下滑。特斯拉仍然需要依靠汽車業務支撐整體營收,而汽車交付量和平均售價當前都面臨著壓力。
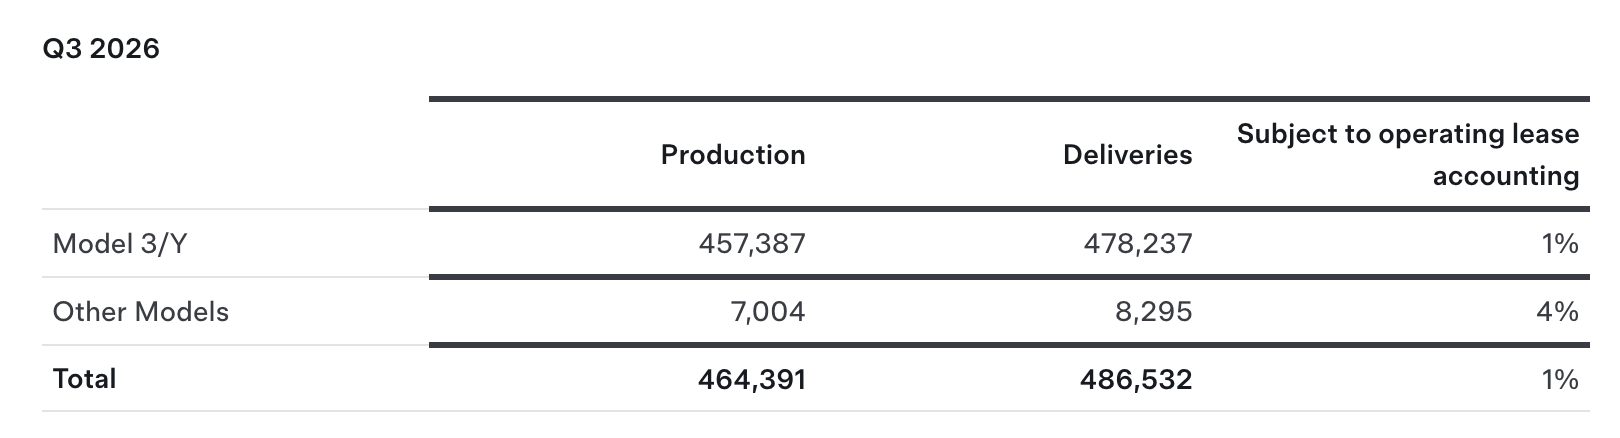
特斯拉在 10 月 2 日 已公布的交付數據中曾披露,本季度共交付汽車 48.65 萬輛,同比下降約 2%。其中,Model 3/Y 交付 47.82 萬輛,同比下降 1%;其他車型交付 8295 輛,同比下降 48%。
雖然交付數據有所下滑,但特斯拉本季度的毛利表現卻相當喜人。第三季度,特斯拉總毛利達 54.94 億美元(同比增 9%),總毛利率回升至 19.6%,較二季度的 16.8% 大幅反彈。市場最看重的「剔除監管積分後的汽車毛利率」從上季度的 16.3% 躍升至 18.1%(去年同期為 15.4%)—— 第三季度特斯拉的監管積分收入僅為 1.13 億美元,同比銳減 73%,在不靠「賣碳積分」粉飾太平的情況下,依靠區域產品組合優化與 FSD 軟體訂閱放量,特斯拉硬生生扛住了車輛均價(ASP)下行的壓力。
毛利顯著上升,可利潤為何仍大幅下滑?真正吞噬利潤的黑洞,在於急劇膨脹的營業費用(OpEx)與非經營性損益調整。第三季度,特斯拉營業費用高達 47.76 億美元,同比激增 39%,其中,研發費用(R&D)從去年同期的 16.30 億美元飆升至 27.61 億美元,增幅接近 70%;銷售及管理費用(SG&A)也增至 20.15 億美元。
此外,如果對比 GAAP 淨利潤(7.87 億美元)與 Non-GAAP 淨利潤(16.97 億美元)之間近 9.1 億美元的巨大鴻溝,帳面邏輯會更加清晰。
- 高額股權激勵(SBC):本季計提了高達 11.65 億美元的股權激勵費用(稅後影響為 9.82 億美元,合每股 0.28 美元),其中包含了 2025 CEO 績效激勵方案的攤銷;
- 投資公允價值波動:二季度曾為特斯拉貢獻超 10 億美元稅前帳面浮盈的 SpaceX 股權投資,在本季錄得 1.42 億美元未實現虧損(稅後影響 1.08 億美元),與數字資產帶來的 2.88 億美元未實現收益(稅後 2.24 億美元)形成了部分對沖。
這也完整解釋了三季度的利潤迷局:特斯拉的毛利底盤正在變厚,但它正把賺來的每一分增量毛利,連同高昂的研發與人才激勵一起,悉數砸向未來戰線。
自由現金流轉正,但更大的支出可能在後邊
如果只看 GAAP 利潤表,這份財報依然沉重,但現金流表現卻給市場送出一個巨大的「預期差」。
在財報發布前,由於二季度自由現金流轉負(-10.92 億美元),疊加高強度 AI 基建投入,華爾街一致預期特斯拉三季度自由現金流將惡化至 -45 億至 -49.9 億美元。然而實際結果是,特斯拉三季度經營活動現金流高達 62.63 億美元,自由現金流不僅沒有崩盤,反而錄得正 15.31 億美元。期末現金、現金等價物及短期投資合計攀升至 454.47 億美元,環比淨增約 19 億美元。

在手握 454 億美元天量現金的同時,特斯拉帳面有息債務及融資租賃負債合計僅約 95 億美元(其中流動部分 13.87 億、非流動部分 81.36 億,且絕大多數為無追索權債務)。這張極其強悍的資產負債表,是馬斯克敢於多線作戰的最大底氣。
但為什麼華爾街在驚喜之後迅速冷靜了下來?因為自由現金流的超預期,很大程度上源自「原本計劃在第三季度花出去的錢,暫時沒花完」 —— 第三季度,特斯拉資本開支(CapEx)為 47.32 億美元,雖然這一數字同比暴增了 110%,但卻環比二季度的 57.89 億美元有所回落,更是遠低於市場此前預估的 77.7 億美元。
此前,特斯拉管理層給出的 2026 全年資本開支指引是「超過 250 億美元」。如果這一全年目標不下調,意味著特斯拉在第四季度單季需要突擊花掉約 120 億美元 ——這幾乎是三季度支出的 2.5 倍。因此,第三季度自由現金流轉正更像是一次節奏喘息,而非資本開支高峰的結束。只要這筆百億級的基建帳單還在後面排隊,現金流承壓的達摩克利斯之劍就依然懸在頭頂。
FSD 與 Robotaxi:終於交出硬核的量化成績單
如果說整車業務決定了特斯拉的經營下限,那麼自動駕駛就是支撐其超過 200 倍動態市盈率的核心支柱。在這份財報中,特斯拉罕見地披露了多項極具說服力的量化運營指標。
首先是 FSD(監督版)變現能力的躍升。 第三季度,特斯拉全球活躍 FSD 訂閱用戶數達到 174 萬(含一次性買斷與月度訂閱,不含免費試用),同比暴增 67%,高於二季度的 148 萬及市場預期的 157 萬。更關鍵的指標在於北美市場 —— 作為最成熟的基本盤,FSD 在北美新車交付中的搭載率(Attach Rate)已經突破 75%,環比上季度大幅提升了近 20 個百分點。

在海外監管破局上,自二季度末以來,特斯拉又拿下了克羅地亞、斯洛文尼亞、捷克和斯洛伐克四國的審批。目前 FSD 已在 9 個歐盟國家上線,歐洲活躍用戶超 10 萬名,累計行駛里程突破 1.6 億公里。FSD 已經不再是少數極客的嘗鮮玩具,而是實打實能夠拉動整車銷量、增厚單車毛利的軟體現金牛。
其次是 Robotaxi 正式邁入無監督實戰週期。 財報確認,特斯拉已於 9 月 3 日將無方向盤設計的 Cybercab 正式編入得州奧斯汀的 Robotaxi 商業車隊。截至三季度末,Robotaxi 累計無監督行駛里程已逼近 200 萬英里,在持續的兩位數週增長推動下,單季里程環比暴增 8 倍。
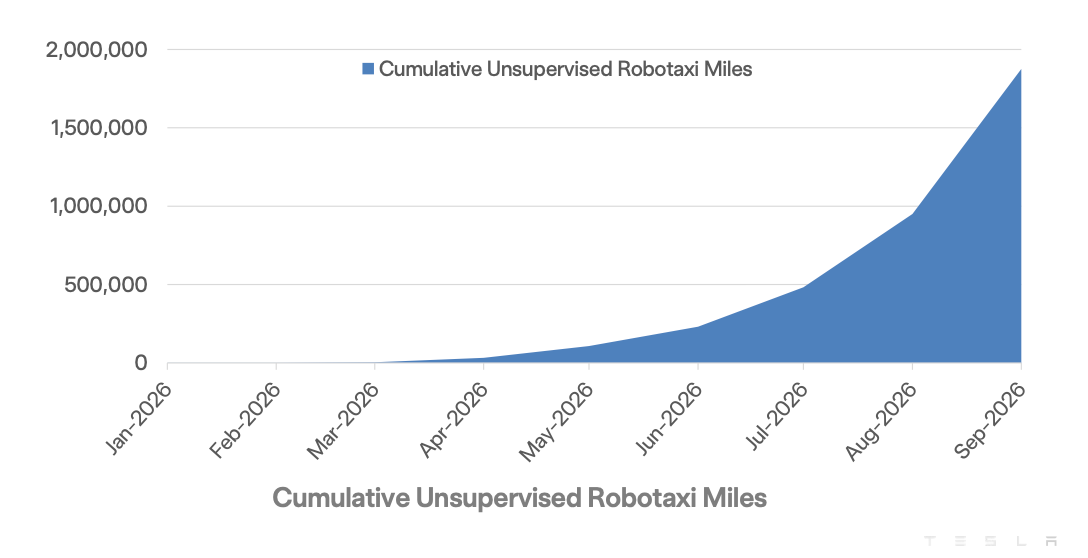
目前,奧斯汀的運營時間已覆蓋早上 6 點至午夜。同時,特斯拉已將人工智能助手 Grok 深度植入 Cybercab,乘客可通過全語音交互調用 Grok Bot 與連接器(Connectors),免提處理郵件收件箱、日曆、工作文件、聊天及日程任務。特斯拉試圖以此將 Cybercab 從單純的位移工具,重構為「移動辦公室」與「第二客廳」。
從早期的封閉路測到如今奧斯汀街頭的常態化運營,Robotaxi 已經跨過了概念驗證階段,但正如摩根士丹利在績前報告中所指出的,車隊規模和里程的擴張只是第一步,接下來決定這門生意能否撐起萬億估值的,則要看單車利用率、極端路況下的安全記錄,以及扣除折舊與運維後的單車盈利模型(Unit Economics)。
能源業務:收入滑坡的表象下,藏著 33% 的高毛利與歷史級訂單
回看本季最令市場意外的「差生」 —— 能源發電與儲能業務,其表現其實呈現出強烈的「表裡不一」。
從表面收入看,28.81 億美元的營收(同比跌 16%)確實遠遜於華爾街預期,但如果深挖運營細節來看,可發現這並非下游需求萎縮所致。
- 裝機量保持增長:三季度儲能產品部署量達 13.7 GWh,同比增長 10%,環比二季度的 13.5 GWh 繼續微增;
- 退款擾動收入確認:管理層明確指出,當季營收下滑部分源於與關稅相關的客戶退款(Tariff-related customer refunds)以及產品均價變動;
- 毛利率逆勢大漲:能源業務三季度實現毛利約 9.54 億美元,毛利率高達 33.1%,不僅遠高於整車業務,更是較二季度約 20.4% 的毛利率實現了跨越式修復。
更具前瞻意義的是訂單蓄水池。特斯拉在財報中強調,三季度儲能產品的訂單增長率(Order rate)與積壓訂單量(Backlog)雙雙創下歷史最高紀錄。
產能擴張與供應鏈本土化也在同步提速。規劃年產能高達 50 GWh 的得州 Megafactory 已正式投產;同時,特斯拉已發運了首批完全採用內華達自產 LFP(磷酸鐵鋰)電芯組裝的 Megapack,邁出了擺脫外部電芯依賴、規避關稅壁壘的關鍵一步。
在敘事邏輯上,儲能業務正與 AI 算力基建深度綁定。隨著全球科技巨頭瘋狂擴建大型 AI 數據中心,電網容量瓶頸與峰值負荷振盪成為了算力落地的最大制約,而 Megapack 恰好是能夠最快補充併網電力、平滑算力中心用電峰谷的現成方案。只要數據中心缺電的邏輯不改,季度交付節奏的短期波動就很難動搖儲能作為特斯拉「第二增長曲線」的長期成色。
Optimus、Semi 與 Roadster:新故事開始走下流水線
財報中最具未來意義的信息,則是馬斯克畫下的諸多「大餅」,到底進展到哪一步了?
- Optimus(人形機器人):特斯拉宣布,加州弗里蒙特工廠的高產能產線已開始生產首批達到「量產質量標準」(Production-quality)的 Optimus 機器人。官方定調稱,儘管硬體與工藝仍會持續迭代,但「當前的製造工藝已被證明完全適用於商業化產品」。目前弗里蒙特產線處於早期爬坡(Early Ramp)階段,得州工廠的 Optimus 產線則處於建設階段。雖然財報尚未披露具體產量與商業收入,但從實驗室樣機走向標準化產線,依然是實體 AI 硬體落地的關鍵分水嶺。
- Tesla Semi(電動重卡):內華達工廠規劃年產能 2.5 萬輛的 Semi 高產線已在三季度正式啟動量產(Volume production)。頂配版 Semi 在 8.2 萬磅滿載總重下可實現 500 英里續航,百英里能耗低至 1.7 kWh/英里,能耗成本僅為同等級柴油重卡的三分之一。為配合 Semi 交付,首座工廠預組裝的 Megacharger 超充站也已完成部署。
- Next Gen Roadster(飛天跑車):儘管 10 月 15 日的飛天演示賺足了眼球,但在財報的產能狀態表中,Roadster 的屬地仍標註為「待定」(TBD),狀態仍停留在「設計開發」階段(Design development)。正如外界所調侃的,「會飛的不能上路,能買的還不能飛」,這款被特斯拉稱為「最後且最好的人類駕駛汽車」,在短期內顯然只是拔高品牌技術圖騰的催化劑,而非財務報表裡的增量來源。
用舊世界的現金流,供養新世界的野心
如果用一句話來總結這份財報,或許會是





