






加密 AI 的「萬億 token」,一個月只有 870 萬美元的收入


- 核心觀點:Web3 模型調用市場真實付費規模遠小於宣傳,30 天可核對收入約 870 萬美元,83% 集中於 Venice 一家,多數項目靠代幣補貼與刷量支撐 token 數字。
- 關鍵要素:
- 130 個項目中 Venice 30 天額度銷售約 720 萬美元,其餘合計約 150 萬,多數項目月收入不足 1 萬美元。
- 項目自報 token 與鏈上實收差距達 3 至 400 餘倍,每百萬 token 實收從不足 0.003 美元到 2.3 美元不等。
- x402 雖成 Agent 支付標準,但大模型資源僅占 Bazaar 登記的 3%,推理網關 30 天合計收入約 3,800 美元。
- 額度代幣普遍發得多用得少,僅 Venice DIEM 使用率約 44%,Orbio 的 CREDIT 多被套利者套現而非激活。
- 去中心化推理客戶高度依賴 OpenRouter,Chutes 日排放約為標價收入 12 倍,補貼退坡後用量大幅回落。
原文作者:@BlazingKevin_,BlockBooster 研究員
2026 年 8 月 19 日,Stripe 宣布收購模型路由平台 OpenRouter,媒體報導的價格在 70 億美元以上。這家公司 30 天處理了 656 萬億 token。大模型按 token 計價,「賣 token」已經是一門獨立的大生意。
加密行業也在切入這門生意:用 USDC 充值購買模型額度,讓 Agent 透過 x402 按次付費,把額度做成代幣交易,或者用去中心化網絡出售推理。這類項目對外公布最多的指標,是「已處理多少萬億 token」。
為了弄清這些 token 實際換來了多少收入,我們逐個核對了 130 個直接接觸模型 token 的 Web3 項目,不採用項目方自報的 token 數,只看鏈上收款、代幣銷毀、x402 結算和 OpenRouter 公開的供給方數據,統計窗口為 2026 年 9 月 13 日至 10 月 12 日。
除 OpenRouter 外,30 天內能核對或推算的模型付費約 870 萬美元,其中 Venice 一家約 720 萬,佔 83%;其餘一百多個項目合計約 150 萬。
也就是說,這門生意的實際規模比宣傳小得多,收入也高度集中。
1. 八成收入流向 Venice
從五類項目看,數量最多的是去中心化推理網絡(43 個)和按次付費閘道(31 個),但收入幾乎集中在前者中的少數幾家。按次付費閘道 30 天合計只收到約 3,800 美元,Agent 平台與 AI 應用不足 1,000 美元。
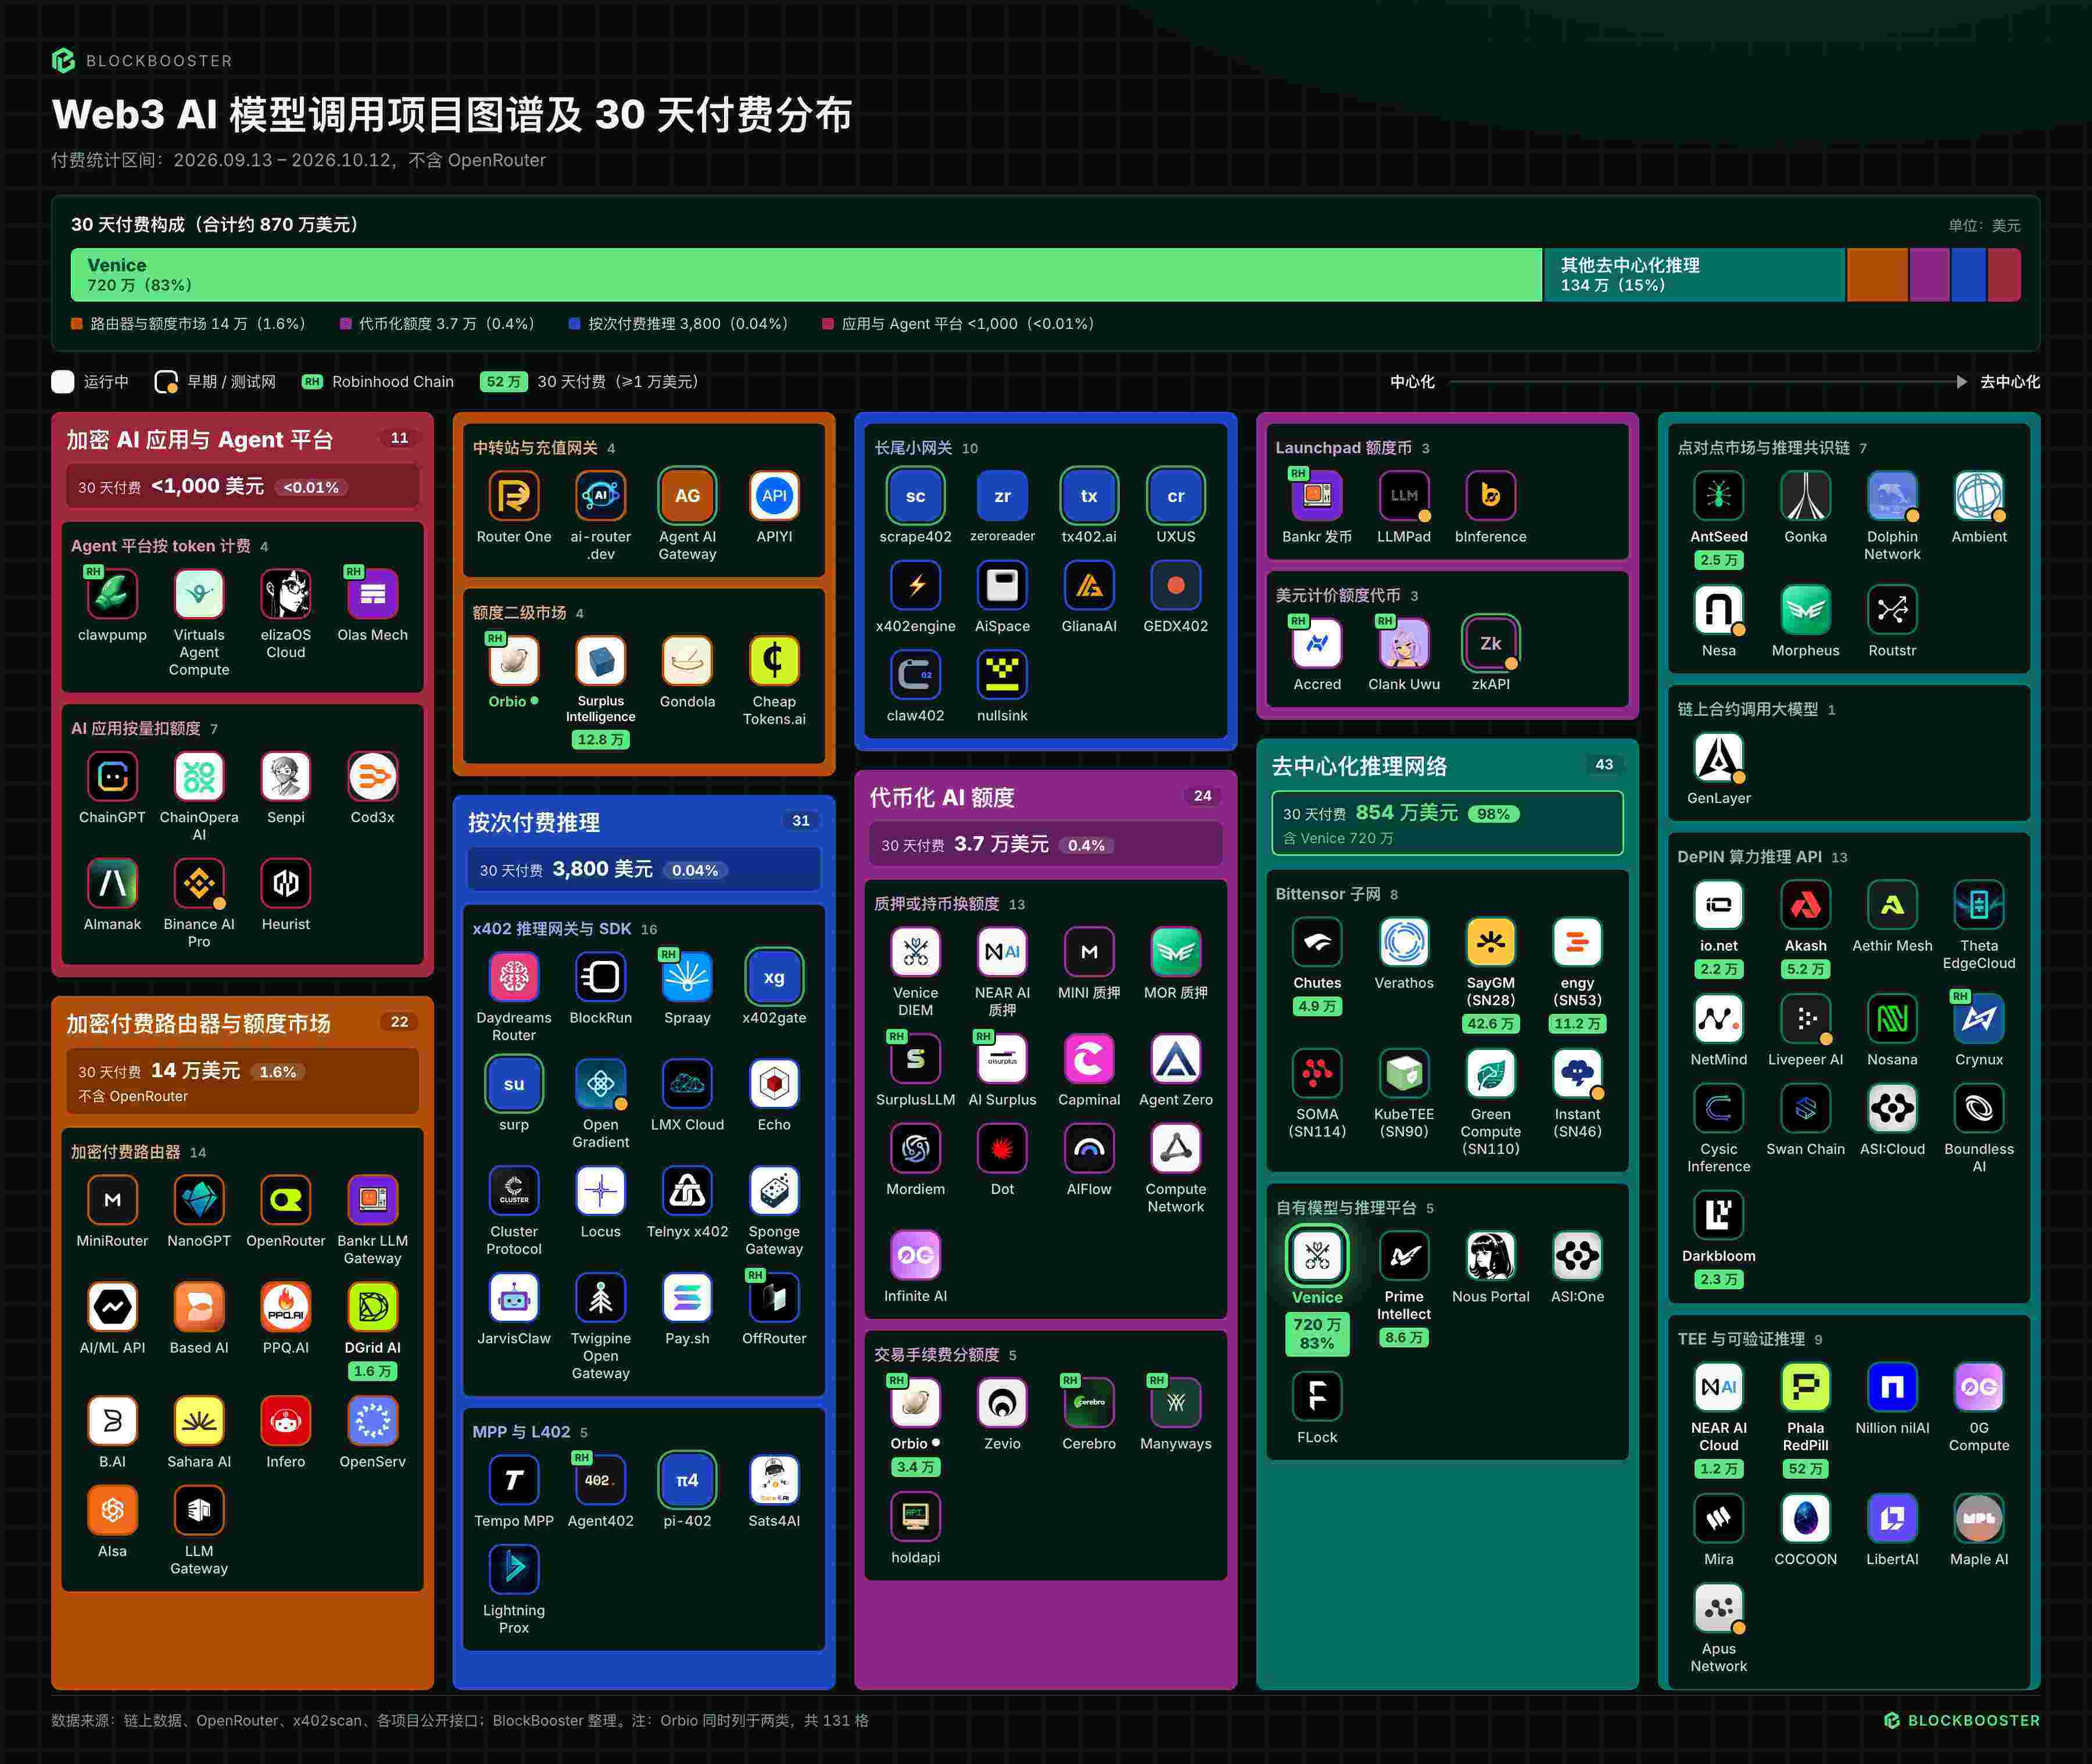
Venice 從 7 月 17 日起規定,每售出 100 美元 API 額度,就拿 5 美元從公開市場回購並銷毀 VVV。第三方看板 venicestats 記錄的 30 天額度銷毀共 71,958 筆、35.98 萬美元,倒推額度銷售約 720 萬。按此年化約 8,700 萬美元,與 Sacra 估算的 1.1 億美元年化收入在同一量級。
排在 Venice 之後的幾家在 8 萬到 52 萬美元之間:經 OpenRouter 出售 TEE 推理的 Phala 約 52 萬,Bittensor 子網 SayGM 42.6 萬,折價額度市場 Surplus Intelligence 12.8 萬,收入全部用於回購的 engy 11.2 萬,Prime Intellect 約 8.6 萬。其餘多數項目每月收入不足 1 萬美元。
與中心化平台相比,這個市場仍然很小。按 Sacra 估算的收入和 5%–5.5% 的手續費倒推,OpenRouter 一家的月交易額約 2.4 億到 2.7 億美元,地圖上其餘 Web3 項目合計只有它的 3%–4%。
2. token 消耗量注水嚴重
用 30 天付費除以 30 天 token,可以得到每個項目每百萬 token 的實際收入。各項目之間相差上千倍:SayGM 約 2.3 美元,Gonka 和 Twigpine 不到 0.003 美元,OpenRouter 全平台約 0.39 美元。
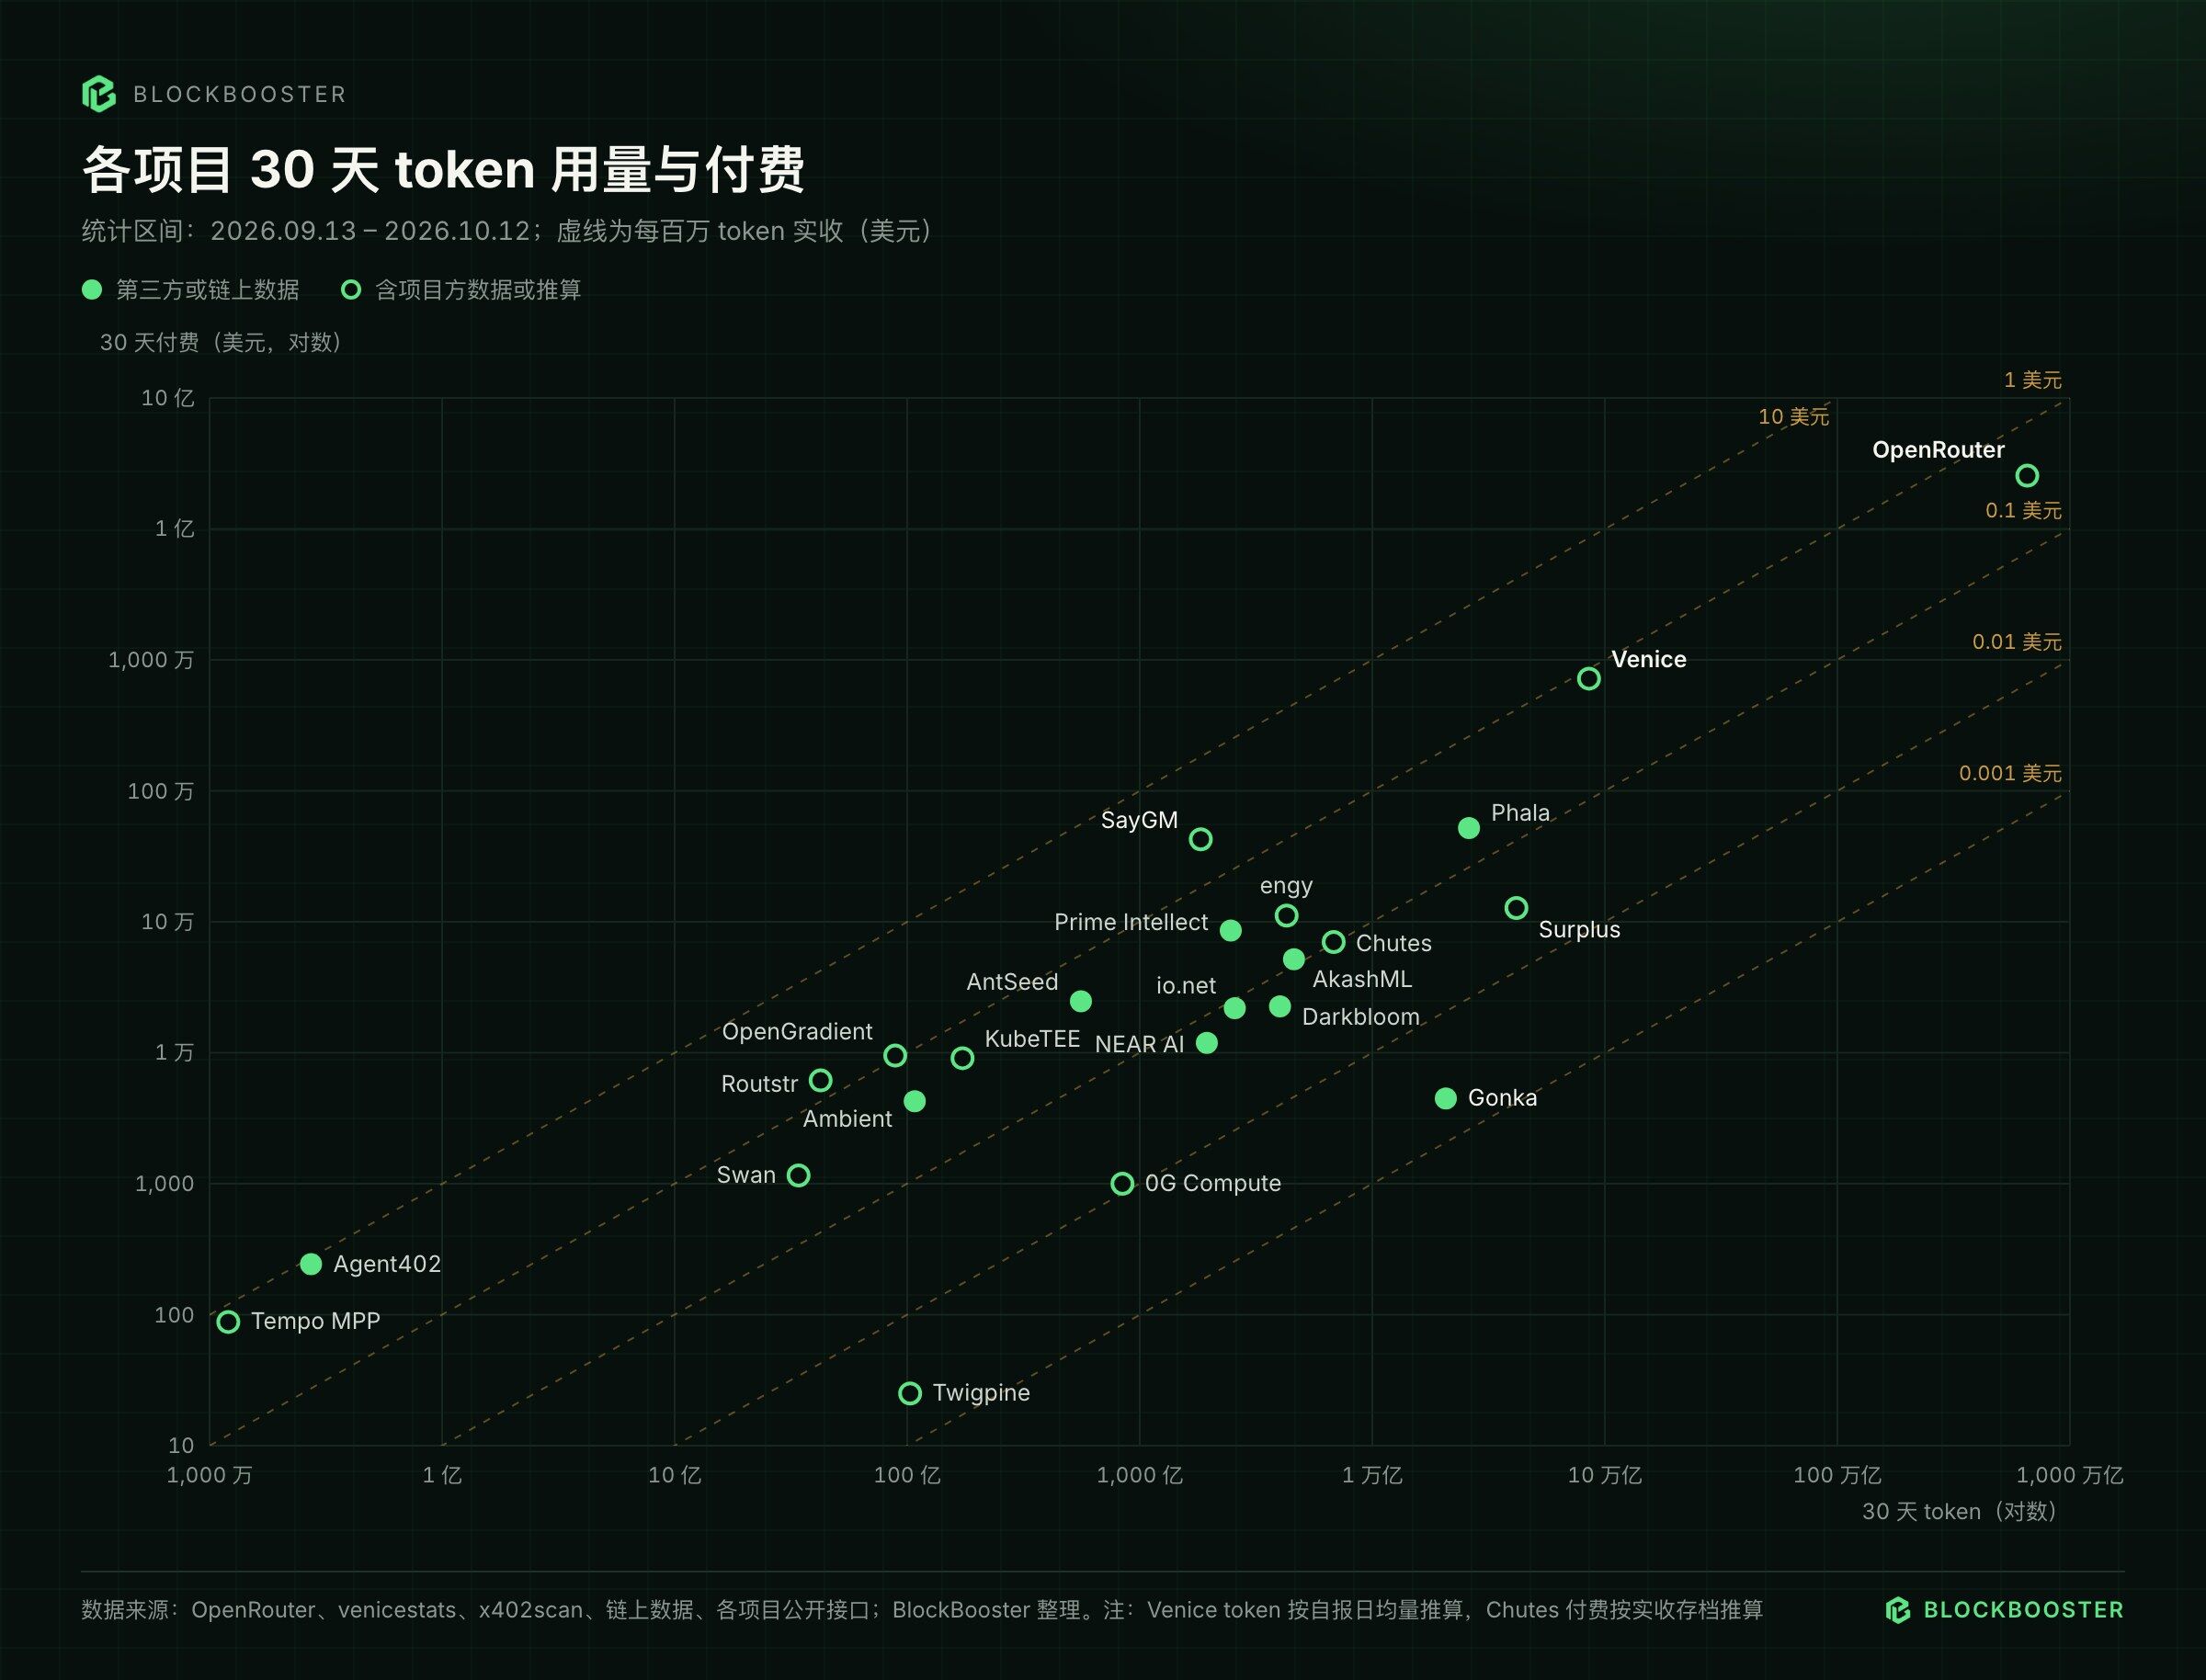
單價較高的項目,多在轉售閉源模型。SayGM 的礦工用自己的 key 轉售 Claude、GPT、Gemini;Venice 每百萬 token 約 0.84 美元,閉源模型在它那裡比官方貴 20%–25%,用戶仍然願意付費。
單價偏低的原因各不相同。Surplus 79% 的輸入是快取,近半數 token 來自 DeepSeek V4.1 Flash,且按原價約一折出售。Twigpine 82% 的用量來自帶免費額度的模型。0G Compute 鏈上實際扣費只有按標價應收的 1.6%,Gonka 的鏈上價格停在地板價,節點收入幾乎全靠增發。另有一部分用量來自項目自家任務,比如 Prime Intellect 自報每天近 1 萬億 token、Dolphin 30 天 3,322 億,並不代表外部需求。
將項目方公布的口徑與鏈上可見金額對比,差距從 3 倍到 400 多倍不等。
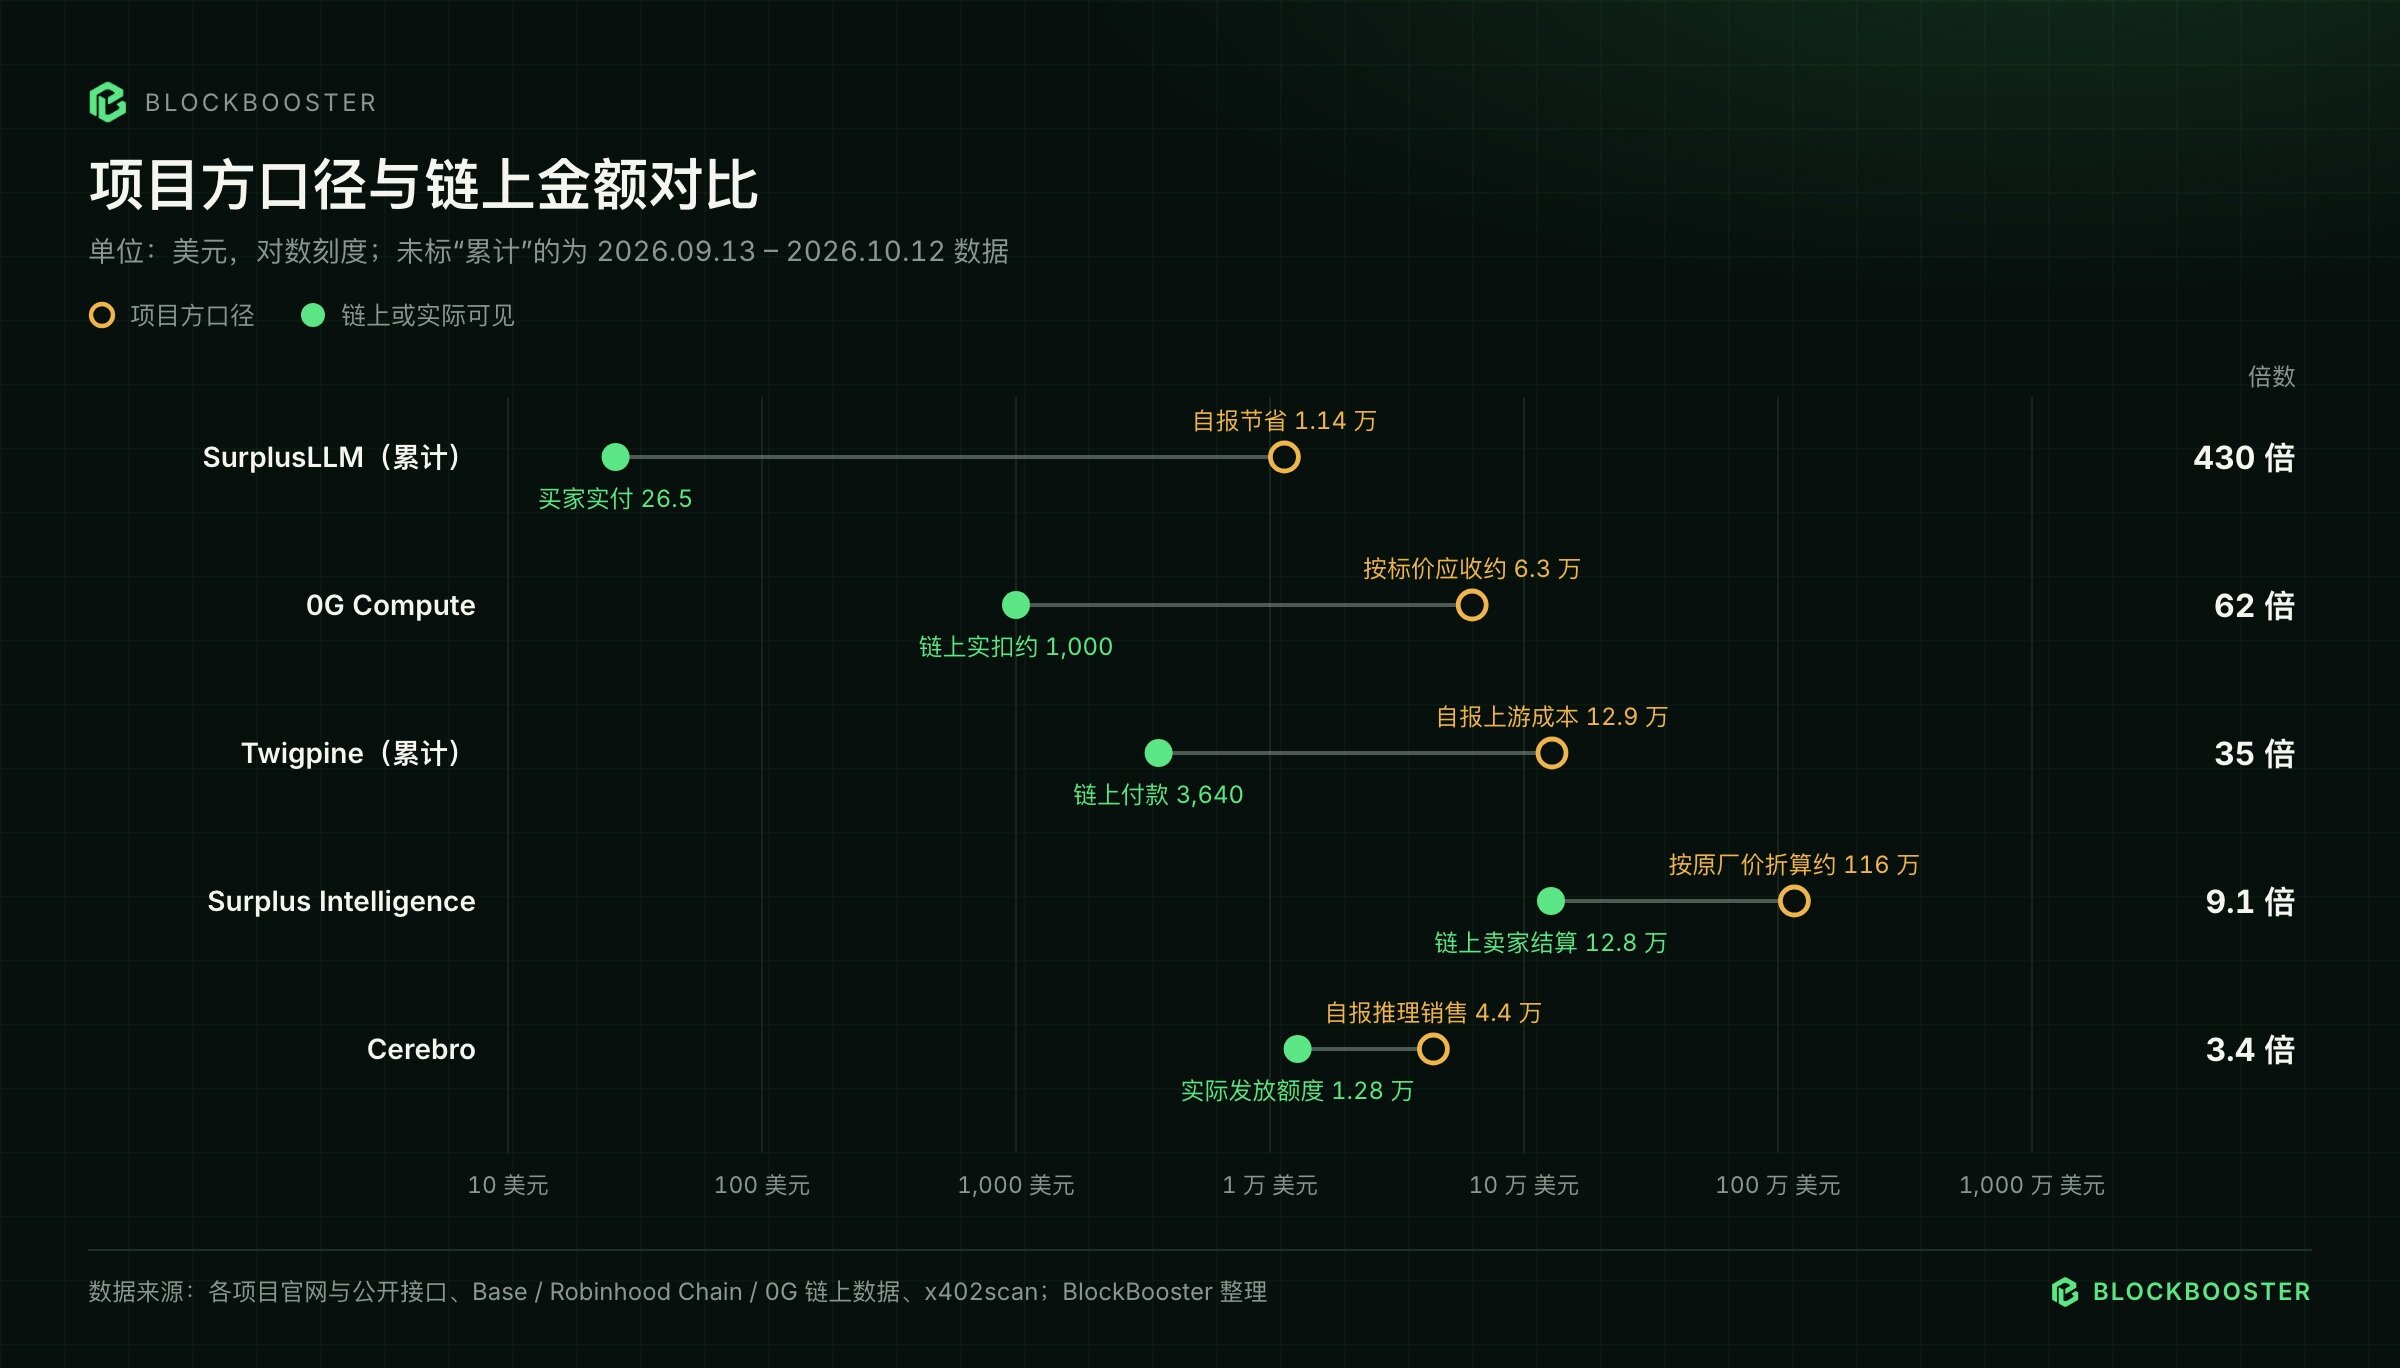
其中幾個案例較為典型:
- Surplus Intelligence:30 天處理 4.17 萬億 token,但鏈上付給賣家的只有 12.8 萬美元;買家側入金的 96% 來自 Stripe 旗下 Bridge 的出入金錢包,即由法幣兌換的 USDC。
- AntSeed:鏈上累計結算 31.2 萬美元,其中約 68% 來自它在獎勵規則裡自行排除的對刷賣家;週結算從 7 月的約 2.2 萬美元降到 10 月的 4,000–5,000 美元。
- Cluster Protocol:30 天 5.48 萬美元的 x402 收入中,模型對話只有 152 美元;722 個錢包按固定組合每天調用,並在 10 月 2 日同時停止,而其代幣披露把用過 x402 的錢包列為空投資格。
- DGrid AI:常被引用的「上半年收入 2,300 萬美元」是會員通行證的銷售額,閘道 30 天的鏈上充值約 1.6 萬美元。
一個項目宣稱「每天處理上千億 token」,可能對應每月幾千美元的收入,也可能對應幾百萬美元。比較這類項目時,每百萬 token 的實收比 token 總數更有參考價值。
3. x402 成為標準,但模型收入很少
x402 已是 Agent 支付的事實標準,x402 基金會成員包括 Stripe、Visa、Google 等約 40 家機構,但大模型調用在其中佔比很小。
Coinbase Bazaar 登記的 32,498 個 x402 資源裡,大模型相關的只佔 3%;近 30 天約 94 萬次調用中,大模型佔 9%,其中 88% 來自 BlockRun 一家。x402scan 上,按 token 計費的推理閘道 30 天合計只收到約 3,800 美元;最大的 BlockRun 34.9 萬筆、約 3,186 美元,單筆不到 1 美分。
從需求側看,Venice 30 天約 720 萬美元的額度銷售中,透過 x402 付款的只有約 3,100 美元,佔比不到 0.05%。
中心化平台上的加密支付也在減少。按鏈上地址估算,OpenRouter 的加密付款佔比從 2025 年中的約 5%–6% 降到 2026 年一季度的約 1.3%–2.2%;4 月 2 日,因上游 Coinbase Commerce 關閉 Charge API,它停用了程序化加密充值。Based AI 已關閉 x402 和錢包充值,只接受銀行卡,其 x402 收款地址自 3 月起累計只收到約 1,122 美元。
目前為模型付費的主要方式仍是刷卡和預充值。x402 的模型調用收入還很小,它的價值更多取決於 Agent 自主付費的場景能否成形。如果 x402 上 AI 推理賣家的月收入能超過 50 萬美元,且最大賣家佔比降到一半以下,才說明 Agent 開始大規模自行支付推理費用。
4. 額度代幣發得多、用得少
把模型額度做成代幣是今年秋天較熱門的模式,包括質押換額度(Venice DIEM、NEAR AI、MOR)、交易費換額度(Orbio、Zevio、Cerebro),以及直接發行美元計價的額度幣(Accred、Clank Uwu)。但已發放的額度大多沒有被使用。
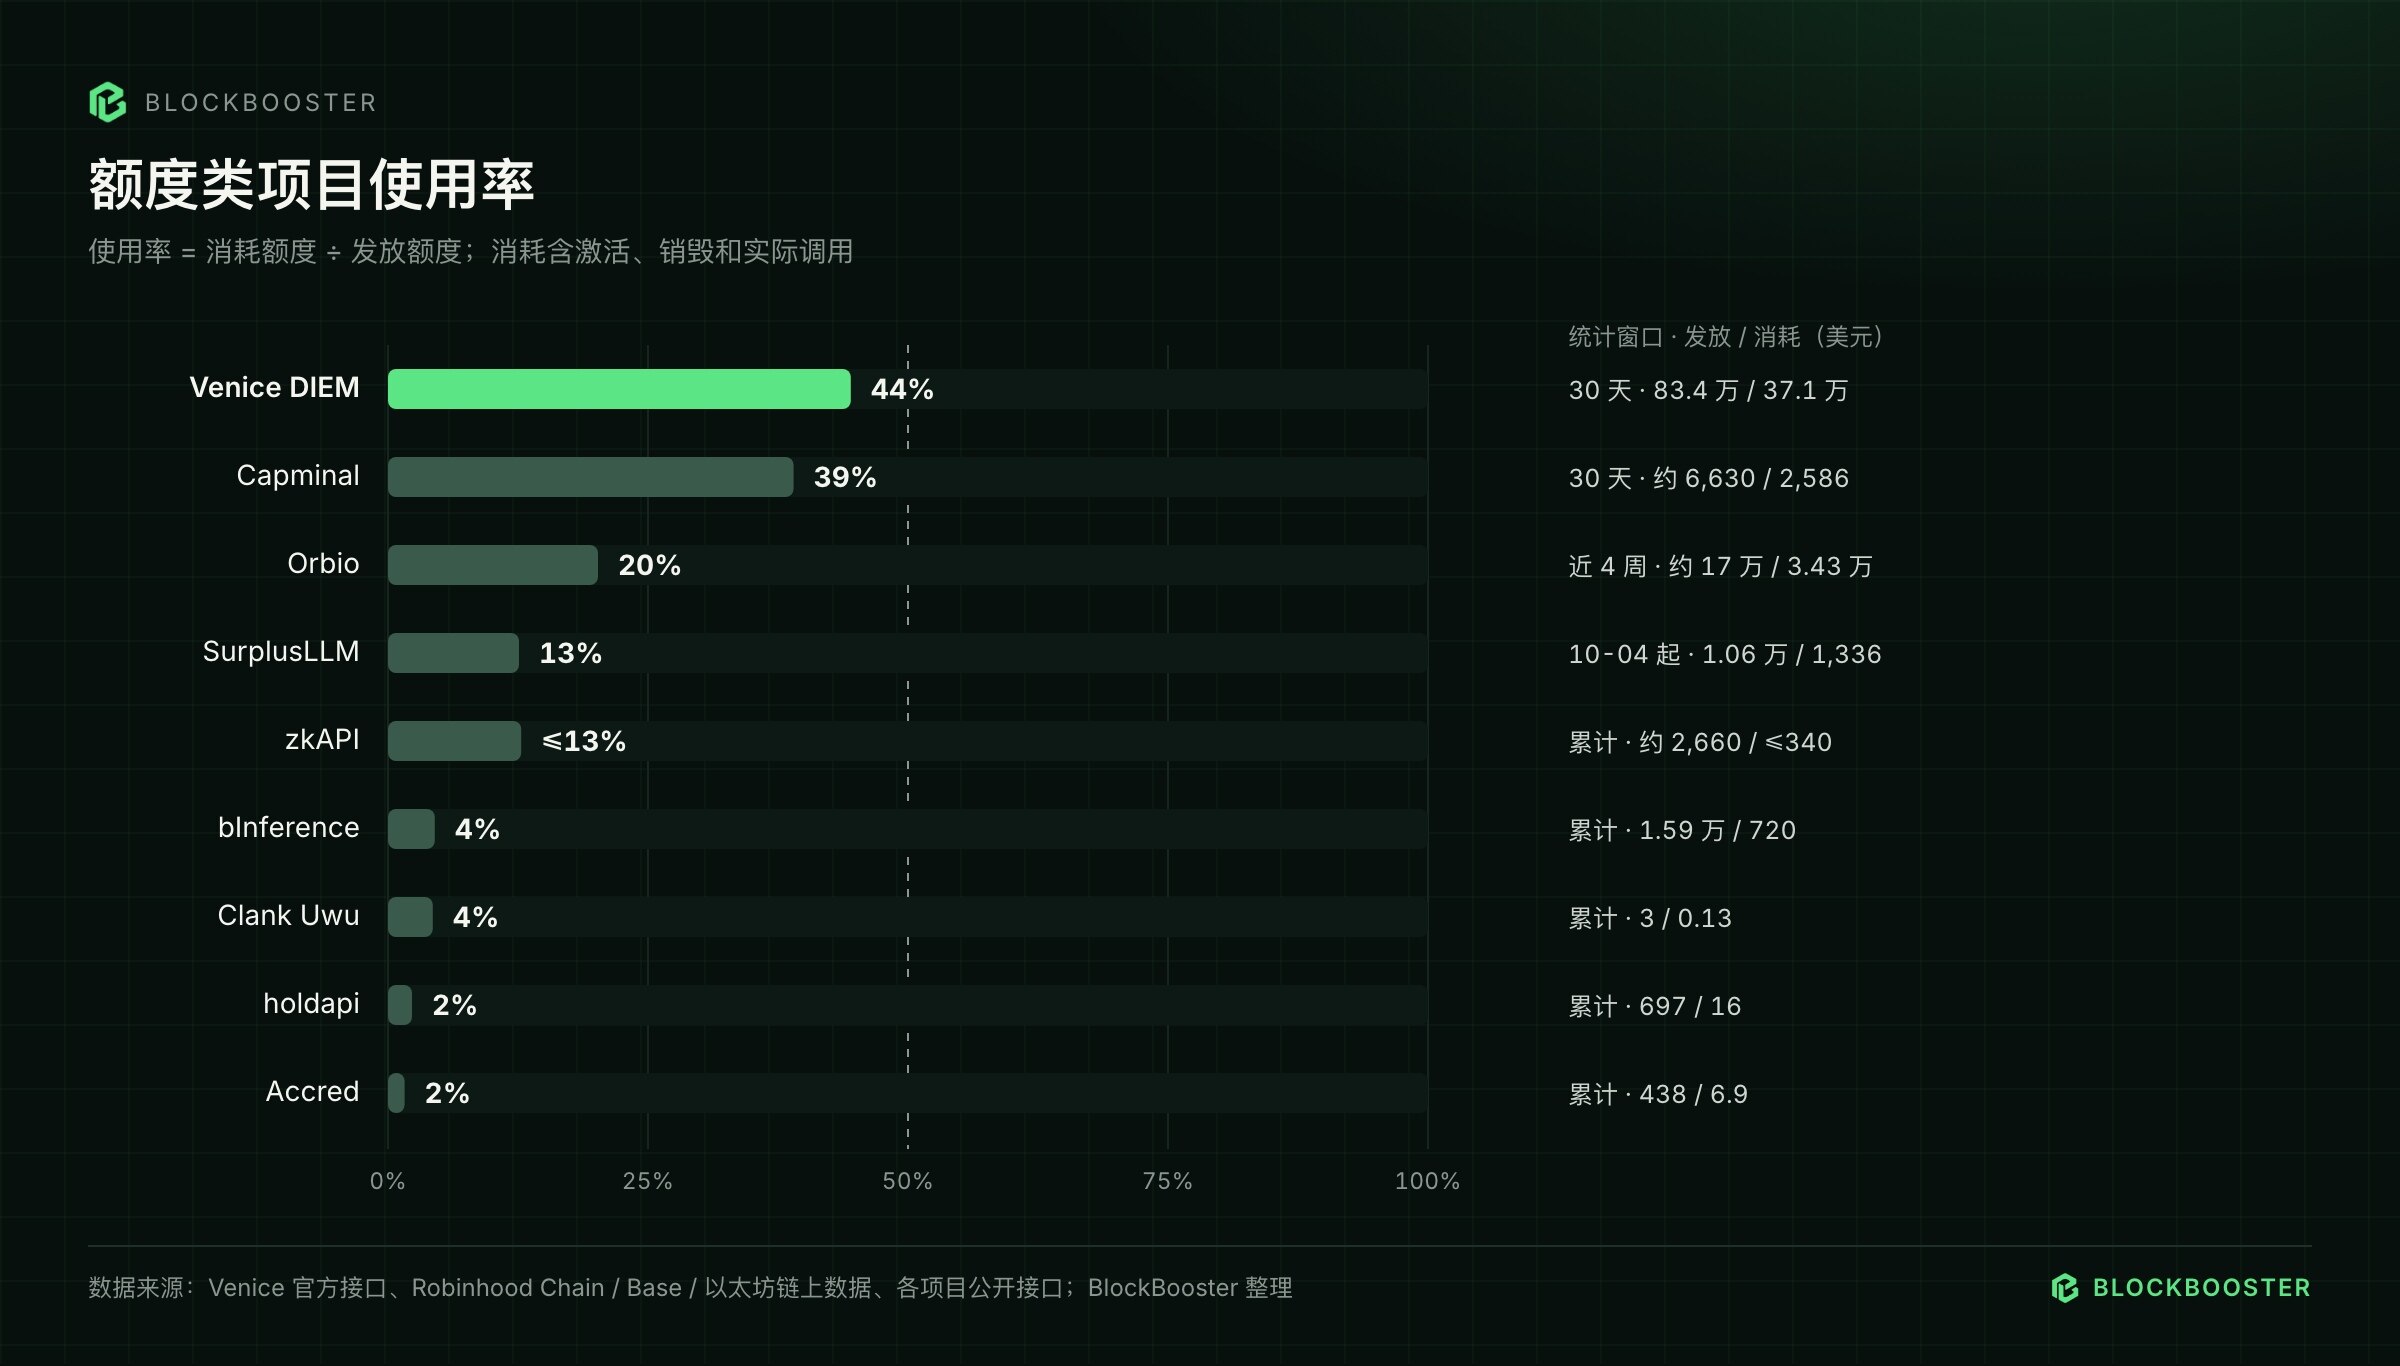
Venice DIEM 是其中唯一用量可觀的項目。每枚質押的 DIEM 每天提供 1 美元額度,30 天額度上限約 83.4 萬美元,實際使用 37.1 萬,使用率約 44%。這背後是 Venice 每月七百多萬美元的付費業務,以及願意為隱私付費的用戶。
Orbio 是 Robinhood Chain 上規模最大的「交易費換額度」項目,熱度回落也最快。它於 8 月 31 日經發幣平台 Pons 發行,每筆交易收取 1.5% 手續費,其中一半折成額度代幣 CREDIT 分給質押者,1 枚 CREDIT 可兌換 1 美元模型用量。
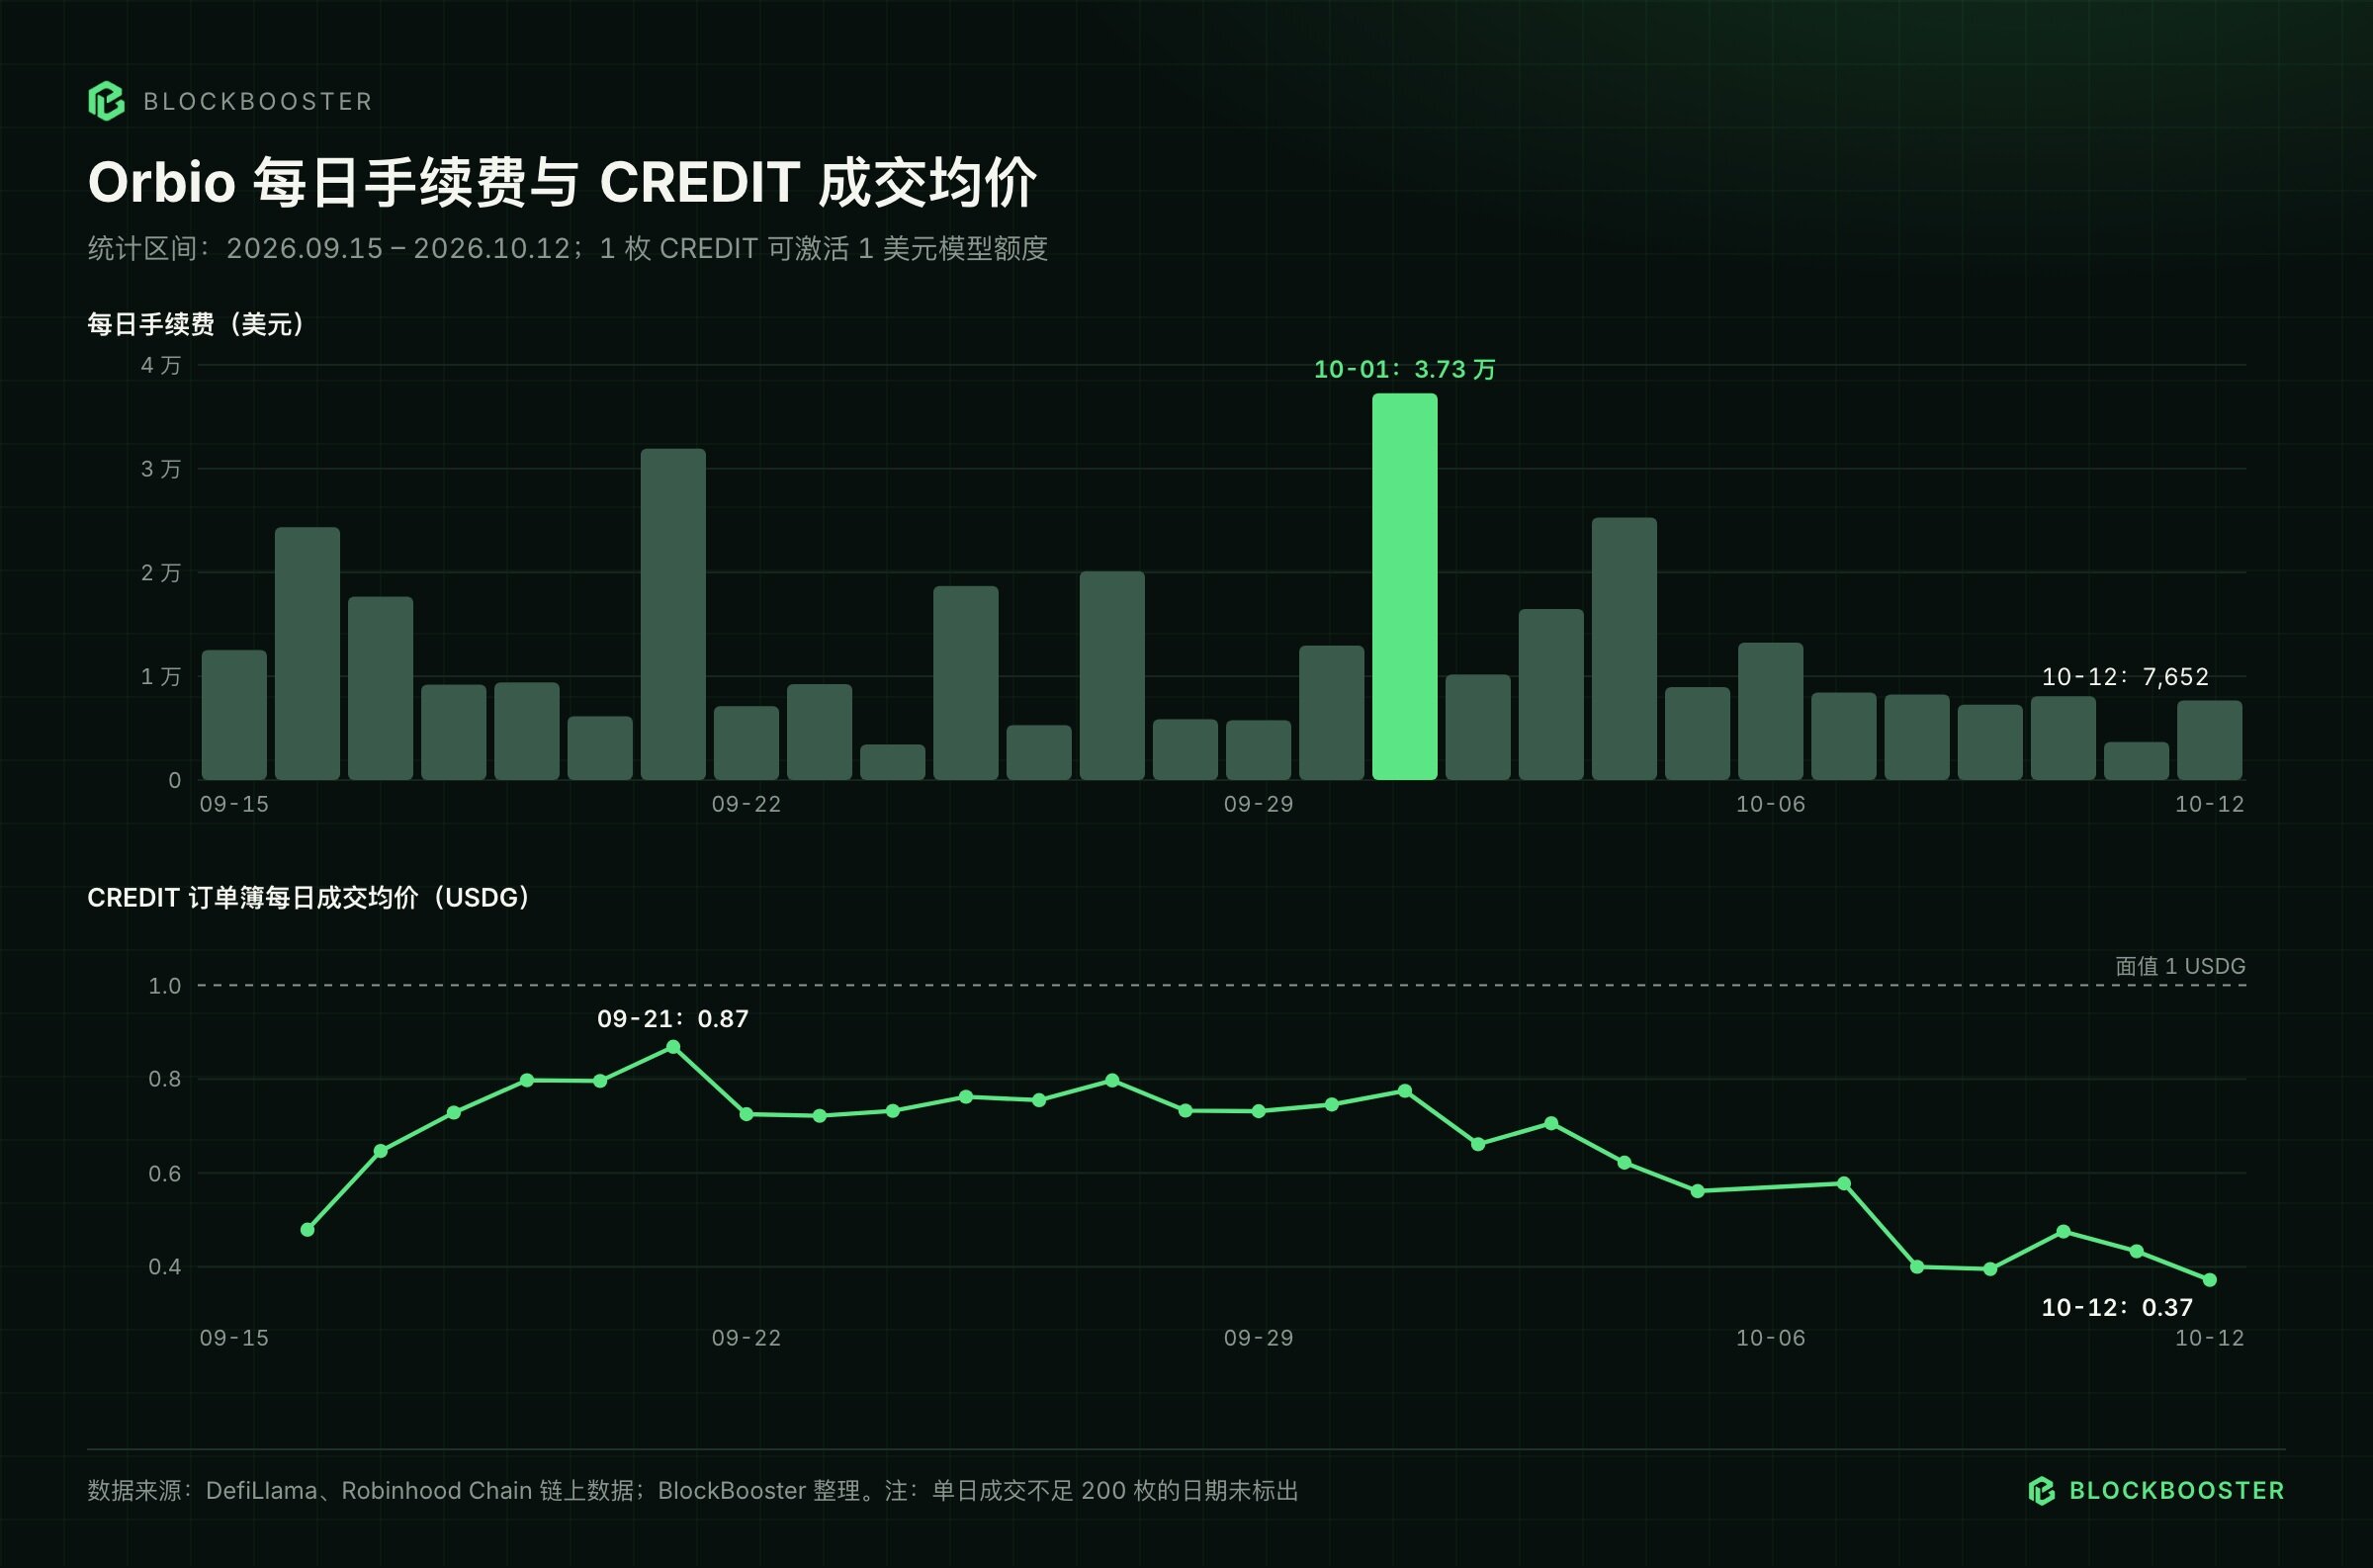
據 DefiLlama 數據,9 月 16 日至 10 月 12 日 Orbio 共收取約 34.2 萬美元手續費,其中約 17 萬折成額度;日手續費從 10 月 1 日的約 3.7 萬美元降到 10 月 12 日的 7,652 美元。近 4 週鏈上只激活了約 3.43 萬枚 CREDIT,其中約 1.5 萬來自官網刷卡用戶,由 Orbio 運營錢包代為激活,約 1.9 萬來自約 480 個錢包。
CREDIT 的次級市場以套利交易為主。訂單簿 30 天成交 23.65 萬枚,週均價從 0.82 USDG 降至 0.42;成交額前 5 的買方均為套利合約,佔買方成交額的 80%,它們拿到的 CREDIT 沒有一枚被激活,全部轉入 Uniswap v4 套現。
其他額度幣的使用情況更差。SurplusLLM 發出 1.06 萬美元額度,激活 1,336;holdapi 發出 697,使用 16;Accred 鑄出 438,使用 6.9。Robinhood Chain 上除 Orbio 外 6 個有交易池的額度幣,合計市值只有 Orbio 的 3%,其中還混有假 Zevio、假 c0mpute ZERO 等仿冒合約,部分仿冒合約的池子比正牌還深。
從這些項目看,額度代幣能否持續取決於三點:額度是否來自外部收入,而非自家代幣的交易費或增發;額度是否真正被消耗;手續費能否在交易熱度下降後維持。目前只有 Venice DIEM 接近這些條件。
5. 去中心化推理依賴補貼,訂單來自 OpenRouter
去中心化推理是地圖上項目最多的一類,但客戶大多來自 OpenRouter。按 OpenRouter 公開的供給方逐日數據,Phala、AkashML、Darkbloom、io.net、Prime Intellect、NEAR AI、Chutes 七家 30 天經其售出約 4.34 萬億 token,用戶付費約 76 萬美元。AkashML 8 月 98% 的用量、Darkbloom 約 95% 的用量都來自 OpenRouter。
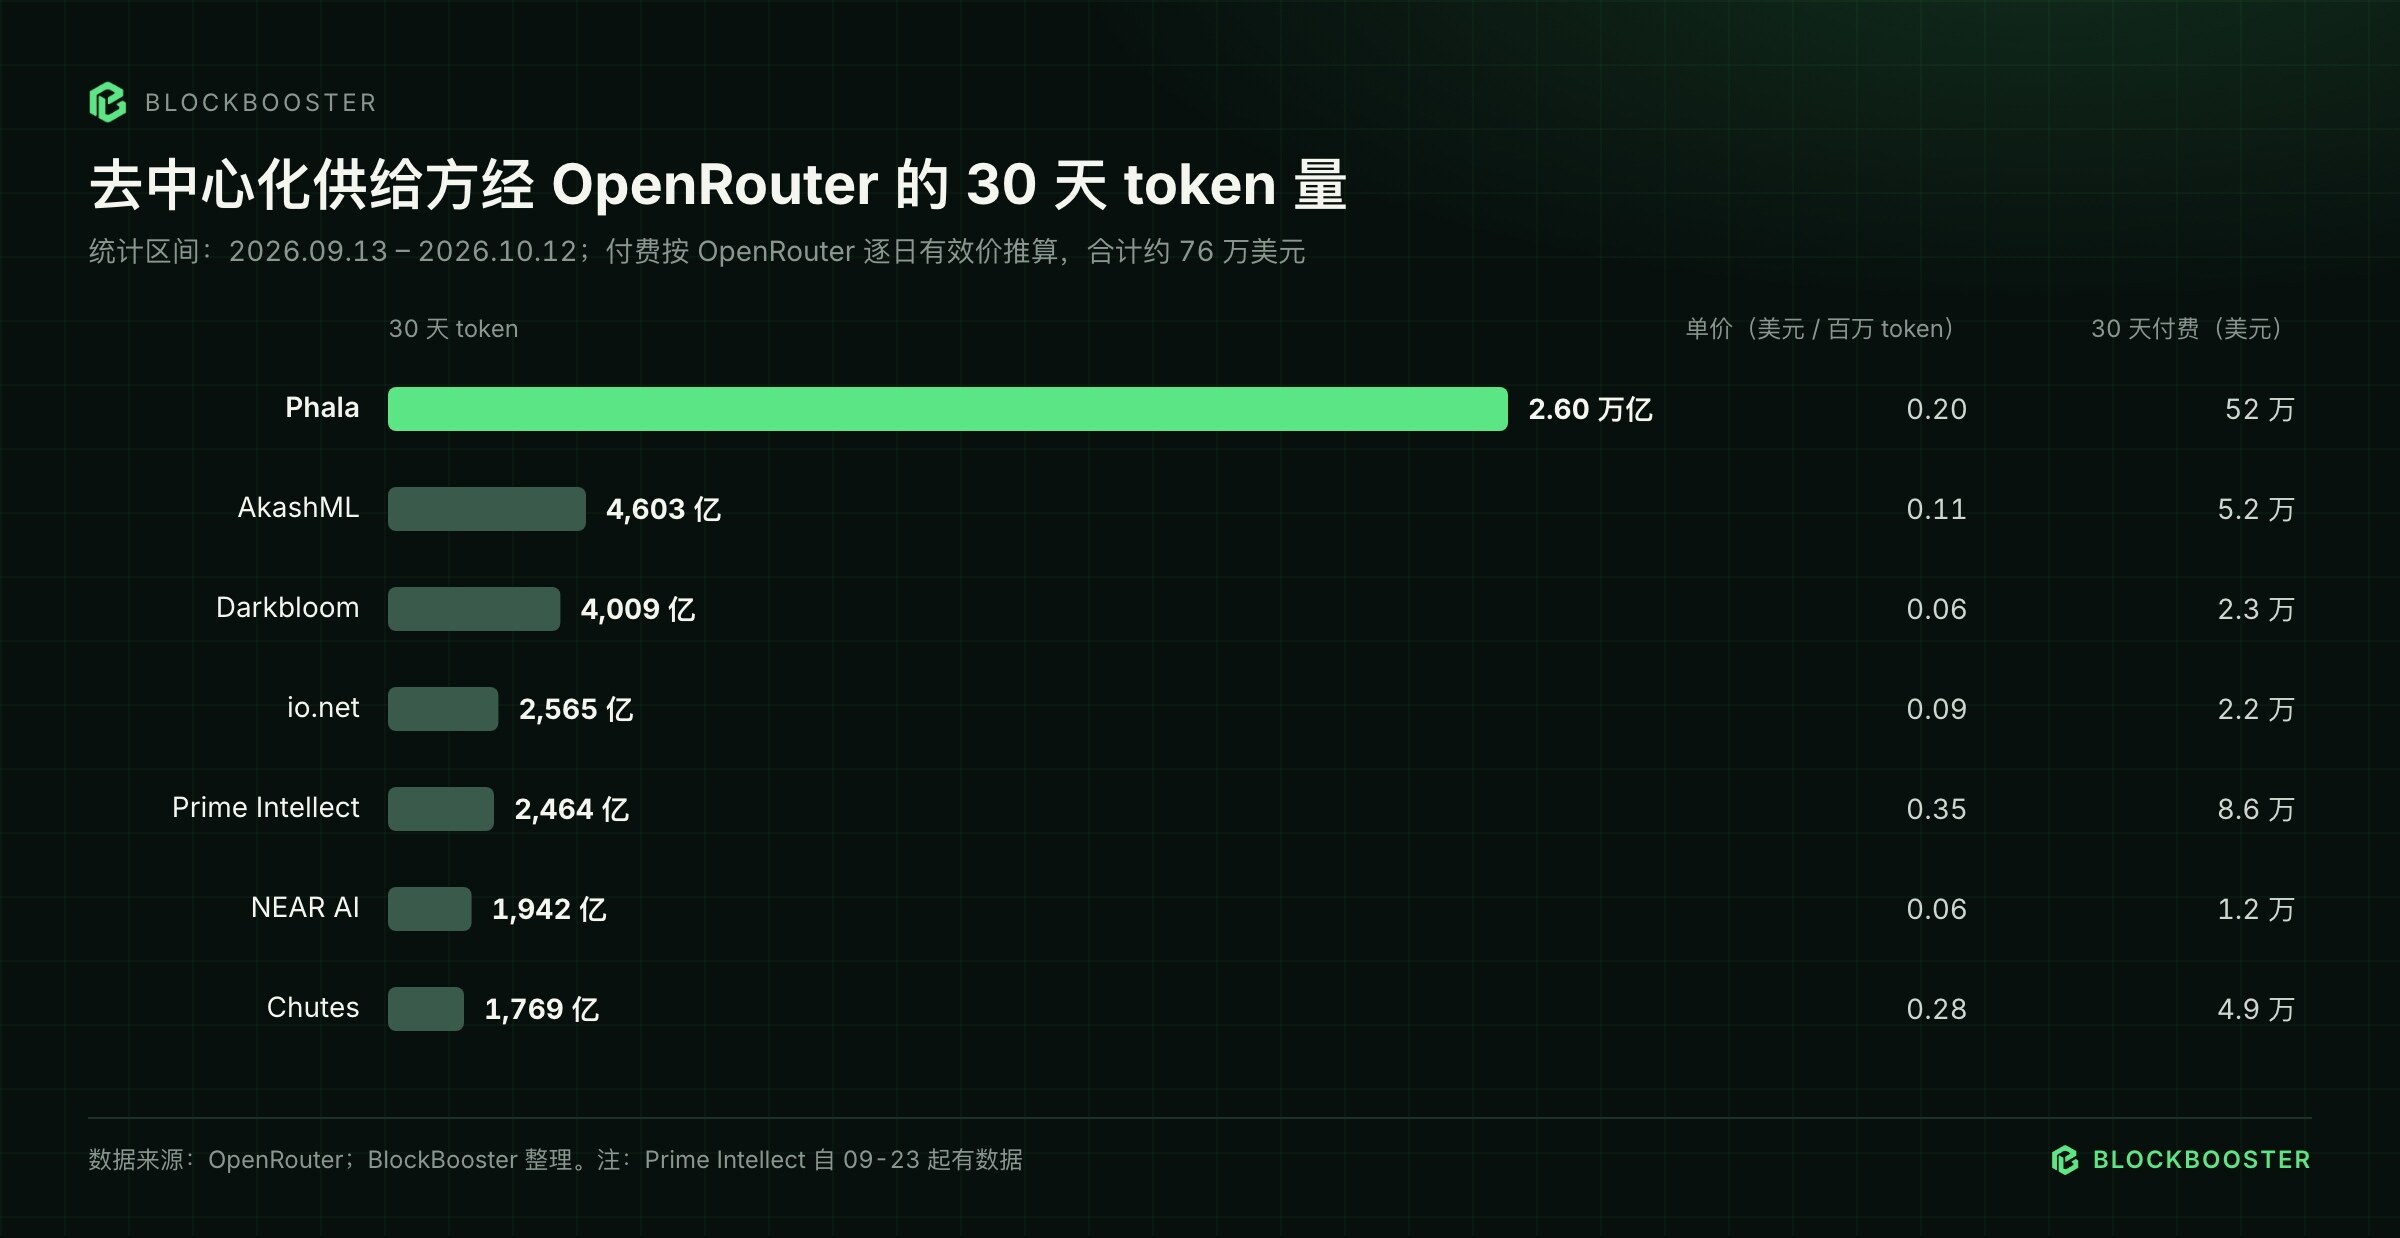
這些網絡的低價主要靠代幣補貼維持。Chutes(Bittensor SN64)日均 token 從 1 月的約 1,078 億降至 10 月初的約 196 億,子網每天獲得約 318 枚 TAO(約 8.8 萬美元)排放,約為其標價收入的 12 倍;Gonka 鏈上計費 2.07 萬億 token,只結算約 4,475 美元,僅為同期排放的 0.3%。上一週期的部分推理項目已放棄推理 API,轉做 GPU 租賃,例如 Hyperbolic。
TEE 是這一類中少數有差異化的方向。經 OpenRouter 用量最大的去中心化供給方 Phala,提供的就是運行在 TEE 中的推理,可以證明營運方看不到用戶的提示詞,這是中心化平台難以複製的。不過這一方向仍處於早期:NEAR AI Cloud 的 58 個模型中,自有 TEE 的只有 9 個;Telegram 的 COCOON 用量在 3 月見頂,9 月已停止。
在排放與客戶收入之比降到 10 倍以內之前,這類網絡的用量數據需要打折看待。
結語
從 130 個項目的帳目看,收入主要集中在掌握模型供給或用戶入口的平台。地圖上大量閘道只是把 OpenRouter、Venice 的介面包裝成加密付費,加價 4% 到 30%,用量做大後很容易被上游取代。用戶願意多付錢,更多是為了隱私和不受審查:Venice 的閉源模型比官方貴,用戶照樣付費;OpenRouter 的加密付款佔比卻在下降,Surplus 的入金八成來自法幣。依靠代幣補貼的網絡,token 數字很大,但補貼減少後用量隨之回落,Chutes 的日均用量今年已從約 1,078 億降到約 196 億。
這個賽道的項目更替也很快。加密 AI 的模型調用市場確實存在,但目前每月可核對的付費不到 900 萬美元,與項目方公布的 token 規模相去甚遠。
數據說明:統計窗口為 2026 年 9 月 13 日至 10 月 12 日,數據讀取於 10 月 13–15 日。「約 870 萬美元」由三部分相加:鏈上可直接核對的收款、銷毀、回購、額度激活與 x402 結算;OpenRouter 供給方逐日 token 乘以有效價的推算;項目公開的結算文件。不含 OpenRouter 自身、DIEM 等額度消耗和只有自報的數字,轉售閘道與上游重複的部分只計一次。鏈下刷卡收入看不到,經 OpenRouter 的數字只是相應項目用量的下限。
本文基於公開數據整理,不構成投資建議。關於刷量、補貼和口徑的判斷可能存在我們未掌握的解釋,歡迎項目方提供更完整的數據。





