






Gate 機構週報:BTC 一度突破 $81,000,SOL 質押資產跑贏 ETH(2026 年 8 月 24 日— 8 月 30 日)


- 核心觀點:鷹派利率預期與高企通脹重新主導宏觀定價,加密市場由全面追漲轉入高位結構性輪動,資金從BTC槓桿追漲轉向ETH、SOL質押資產及Meme零售前端,機構配置更趨選擇性。
- 關鍵要素:
- 美國7月PCE同比3.7%、核心PCE 3.3%均持平前值,Warsh鷹派表態推升9月加息預期,2年期美債收益率升至約4.36%。
- BTC ETF週淨流入降至約9.25億美元(環比-51.79%),ETH ETF增至約8.16億美元(+17.77%),機構對BTC追漲降溫、對ETH承接增強。
- BTC OI由週中約134億美元回落至約124億美元,資金費率溫和正值,多頭結構未逆轉但新增槓桿動力減弱。
- 穩定幣總供給週增約17.3億美元,增量向RLUSD、USD1、BUIDL等機構結算與收益型資產擴散。
- SOL質押資產明顯跑贏ETH,Bitwise Solana質押ETF規模破10億美元,SGP-0002提案預計6年減少約1,890萬枚SOL發行。
- Pump收入增至約1,628萬美元(+19.0%),逼近Hyperliquid的1,677萬美元,Meme前端成主要盈利增量。
- BTC DVOL由43附近降至約37,25D Skew修復至約-3%,短期保護增加但波動率風險溢價收斂。
摘要
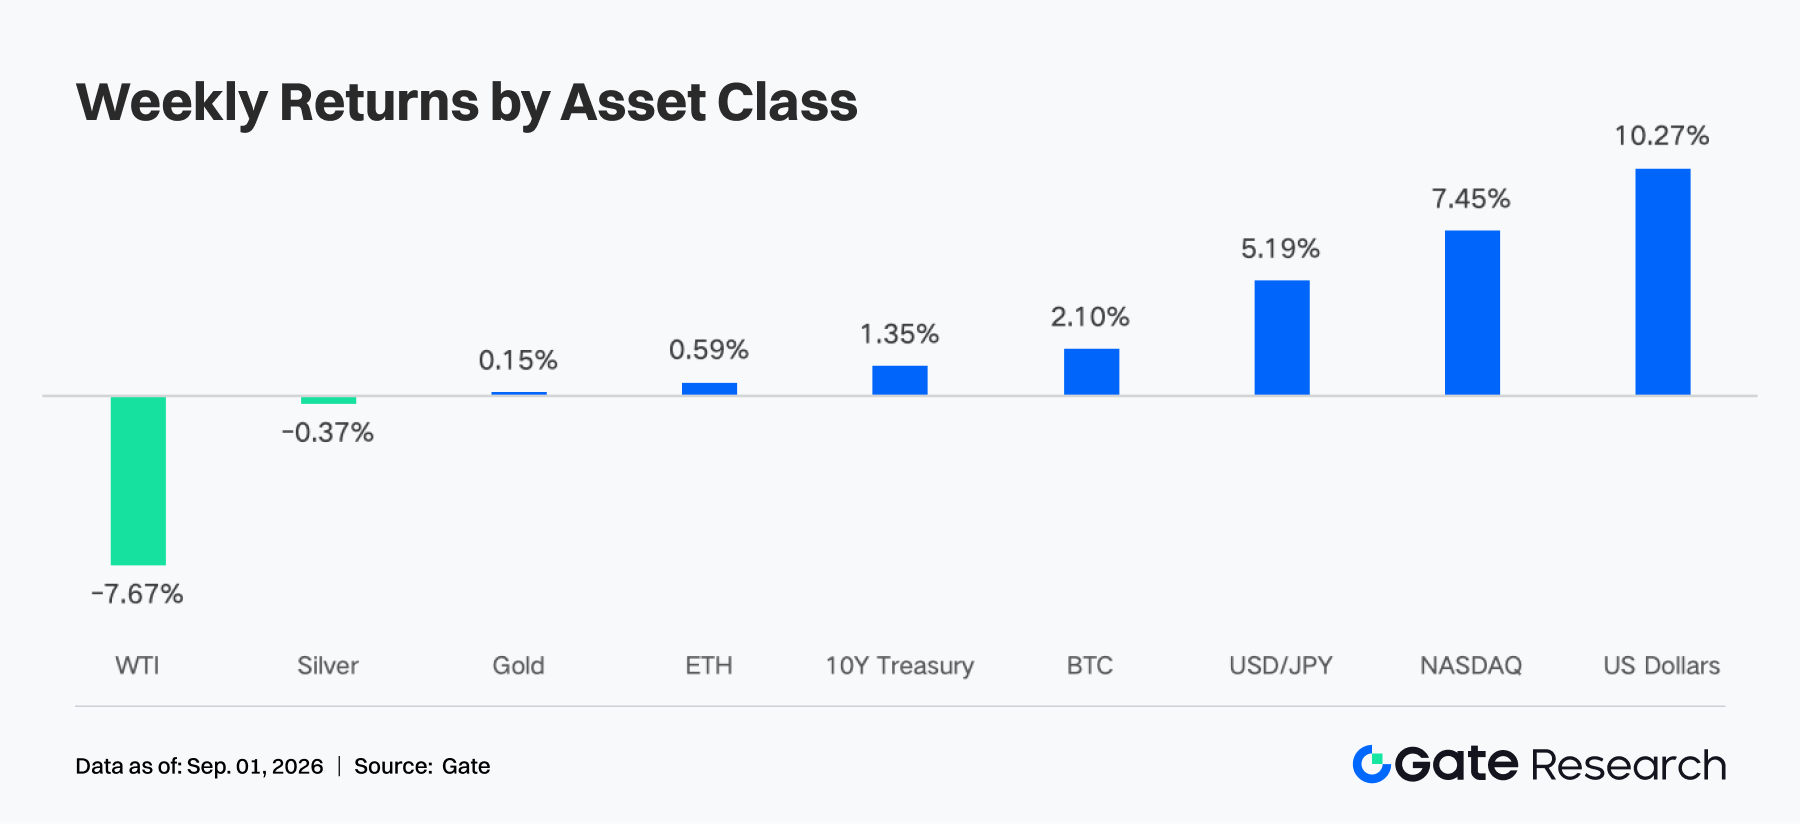
• 鷹派預期重新主導宏觀定價,PCE 通膨維持高位,Warsh 鷹派表態推升 9 月升息預期,短端美債殖利率與美元走強。加密市場進入高位結構性輪動,BTC 一度突破 81,000 USDT,BTC、ETH 週漲 2.10% 和 0.59%。
• ETF 資金由追漲轉向選擇性配置,BTC ETF 週淨流入降至約 9.25 億美元,較前週減少 51.79%,而 ETH ETF 淨流入增至約 8.16 億美元,顯示機構對 BTC 追漲降溫、對 ETH 的資金承接增強。
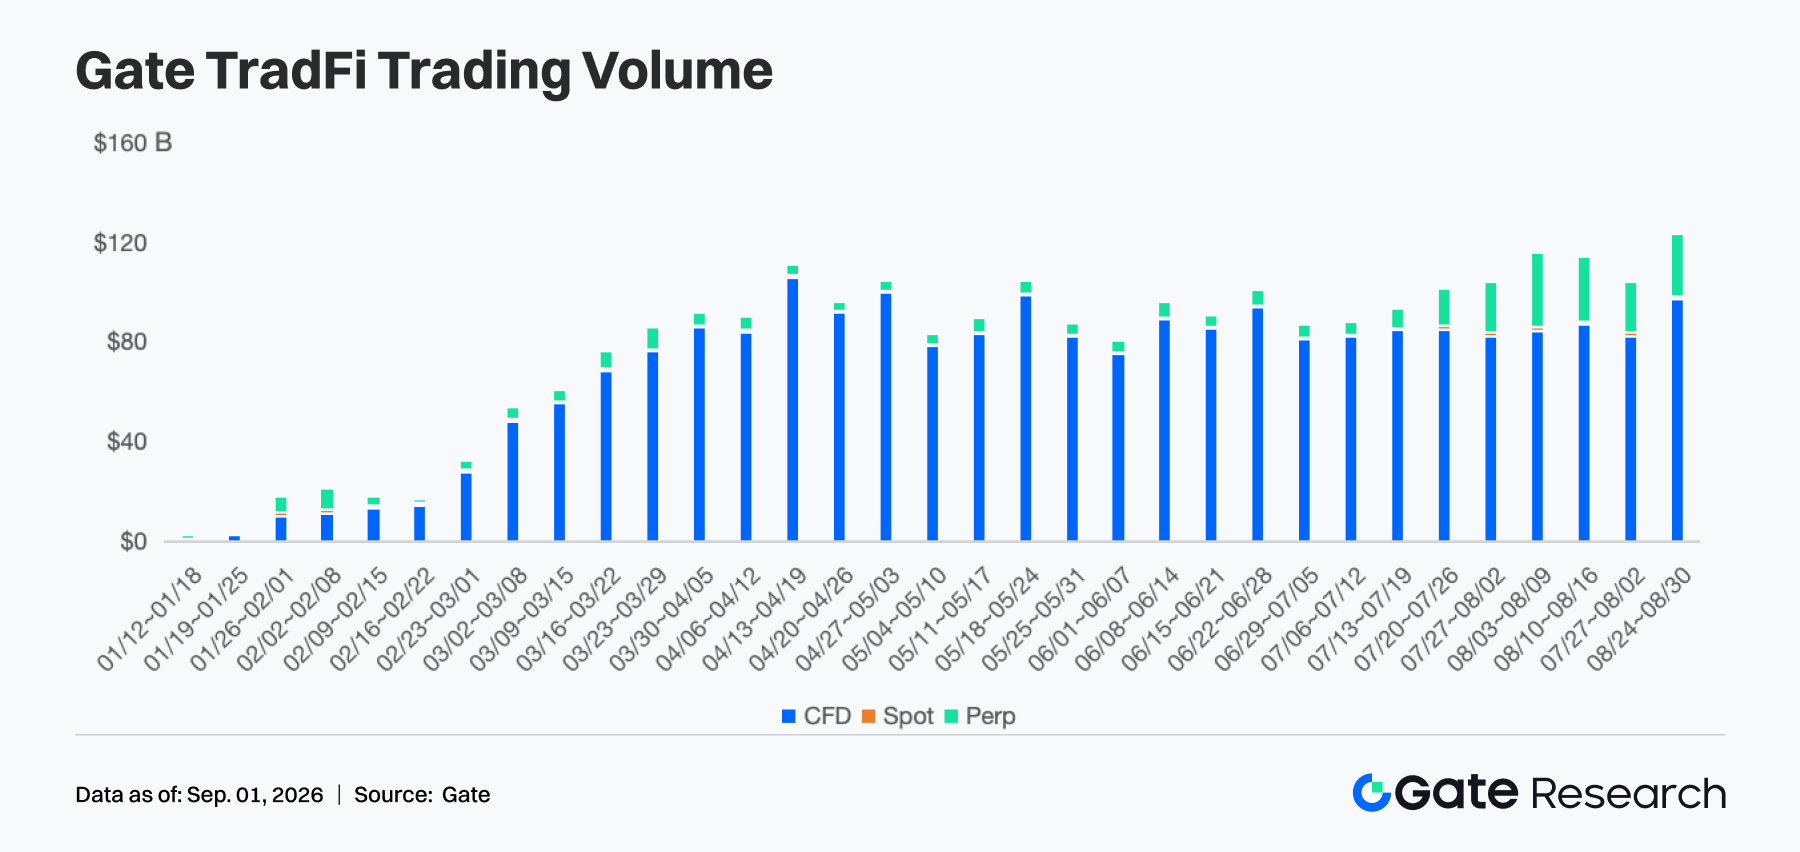
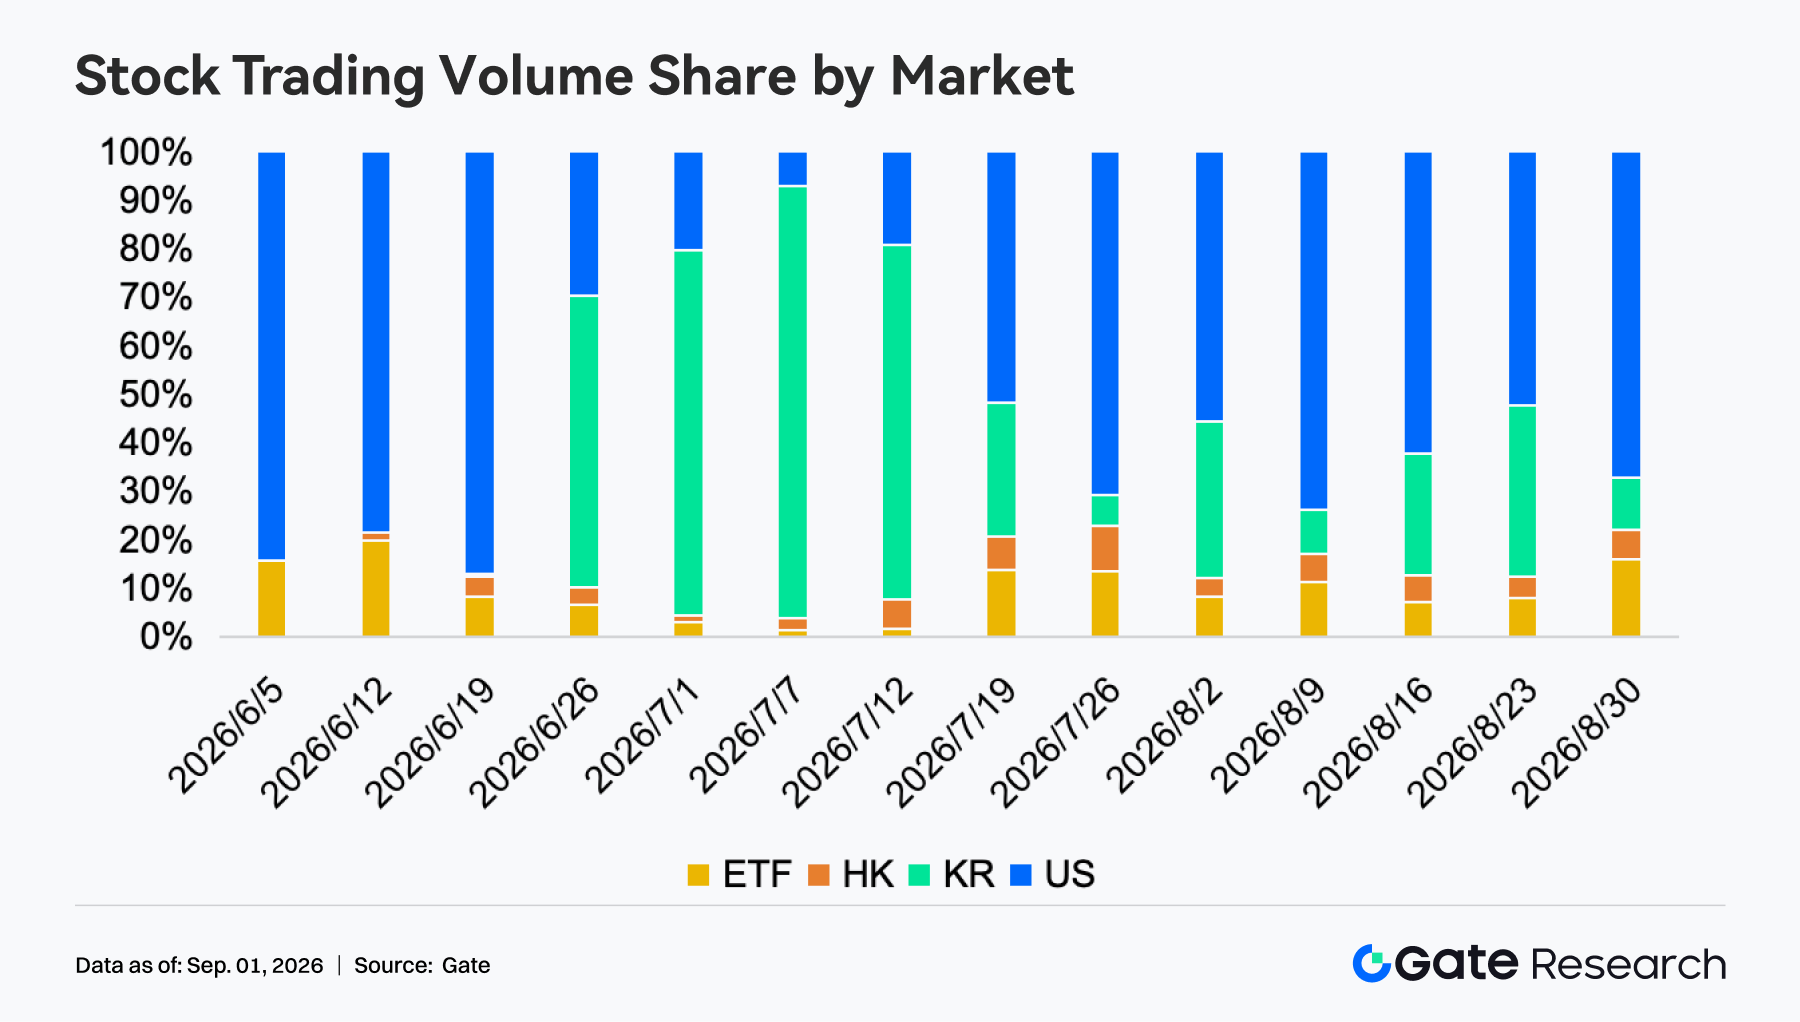
• TradFi 活躍度回升並重新偏向美股,Gate TradFi 週交易量升至約 1,230 億美元、增長約 17%,CFD 與 Perp 同步擴張;股票交易中美股佔比回升至約 67%,ETF 升至 16%,韓股則由 36% 降至約 11%。
• 鏈上交易轉向 Meme 與高頻零售場景,Uniswap 大額成交脈衝消退,但交易筆數繼續增長;PumpSwap、Pump.fun 與 Meme 前端活躍度提升,Pump 收入升至約 1,628 萬美元,零售交易成為本週主要收入增量。
• 資金更偏向穩定收益與 SOL 質押資產,穩定幣供給增加約 17 億美元,增量向 RLUSD、USD1、BUIDL 等機構結算及收益型資產擴散;SOL 質押資產明顯跑贏 ETH,ETF 流入、質押收益及供應收縮預期共同強化需求。
• BTC 槓桿追漲明顯降溫,BTC OI 從週中約 134 億美元降至約 124 億美元,資金費率保持溫和正值,表明多頭結構尚未逆轉,但新增槓桿動力已經減弱。
• 短線保護增加,但波動率風險溢價下降。期權中長期持倉仍偏看漲,但短端 Put 成交明顯增加;25D Skew 修復至約 -3%,DVOL 從 43 附近降至約 37,顯示市場增加短期保護的同時,對劇烈波動的整體定價反而趨於平穩。
1. 市場焦點解讀
上週(2026 年 8 月 24 日— 8 月 30 日),市場圍繞美國通膨、Jackson Hole 會議及中東局勢重新定價。美國 7 月 PCE 同比上漲 3.7%,核心 PCE 同比上漲 3.3%,兩者均與前值持平;持續高於 2% 目標的通膨,使聯準會主席 Kevin Warsh 在 8 月 28 日表示,如果基礎通膨不能以足夠速度回落,政策制定者仍有「工作要做」,市場對 9 月升息的預期明顯升溫,2 年期美債殖利率當日升至約 4.36%,美元走強,黃金承壓。儘管週五出現回落,輝達業績對 AI 產業鏈形成支撐,美股全週仍溫和上漲:標普 500、道瓊和納斯達克分別上漲 0.5%、0.5% 和 0.8%,羅素 2000 則下跌 1.5%,反映資金繼續偏向大型科技股。大宗商品方面,伊朗與阿曼就霍爾木茲海峽通行安排釋放緩和信號,布倫特原油全週下跌約 5%,週五報約 89.7 美元,短期緩解輸入性通膨壓力。加密市場前半週延續流動性改善與空頭回補,BTC 一度突破 81,000 USDT;週後半段則受鷹派利率預期和獲利了結壓制,但 BTC、ETH 仍分別取得 2.10% 和 0.59% 的週漲幅。
2. 流動性分析
2.1 機構對 BTC 的態度由強勢增配轉為選擇性配置
上週美國 BTC 現貨 ETF 合計淨流入約 9.25 億美元,較前一週的 19.18 億美元下降 51.79%,資金仍為淨流入,但追漲力度明顯減弱。IBIT 以約 9.38 億美元淨流入居首,幾乎貢獻全部增量;ARKB 淨流出約 0.85 億美元,為表現最弱產品。週五全市場單日轉為淨流出約 2.02 億美元,顯示價格在 77,000 美元附近橫盤後,部分機構開始獲利了結。按 8 月 21 日公開 AUM 基準,並結合幣價變化和淨申購估算,BTC ETF AUM 由約 960.70 億美元升至約 969.40 億美元,環比增加約 0.91%。
ETH 現貨 ETF 合計淨流入約 8.16 億美元,較前一週的 6.93 億美元增長 17.77%。ETHA 淨流入約 5.67 億美元,繼續佔據主導;所有產品按週均未出現淨流出,QETH 無資金變化,EZET 僅流入約 0.01 億美元,為非零產品中最少。儘管 ETH 幣價週跌 1.88%,持續申購仍推動估算 AUM 從約 143.00 億美元升至約 148.50 億美元,環比增加約 3.83%。綜合來看,機構對 BTC 的態度由強勢增配轉為選擇性配置,而 ETH 的資金承接明顯增強;情緒仍偏積極,但 BTC 週五流出及 ETH 價格走弱說明風險偏好已從全面追漲轉向產品集中、逢回調吸納。
2.2 TradFi 流動性
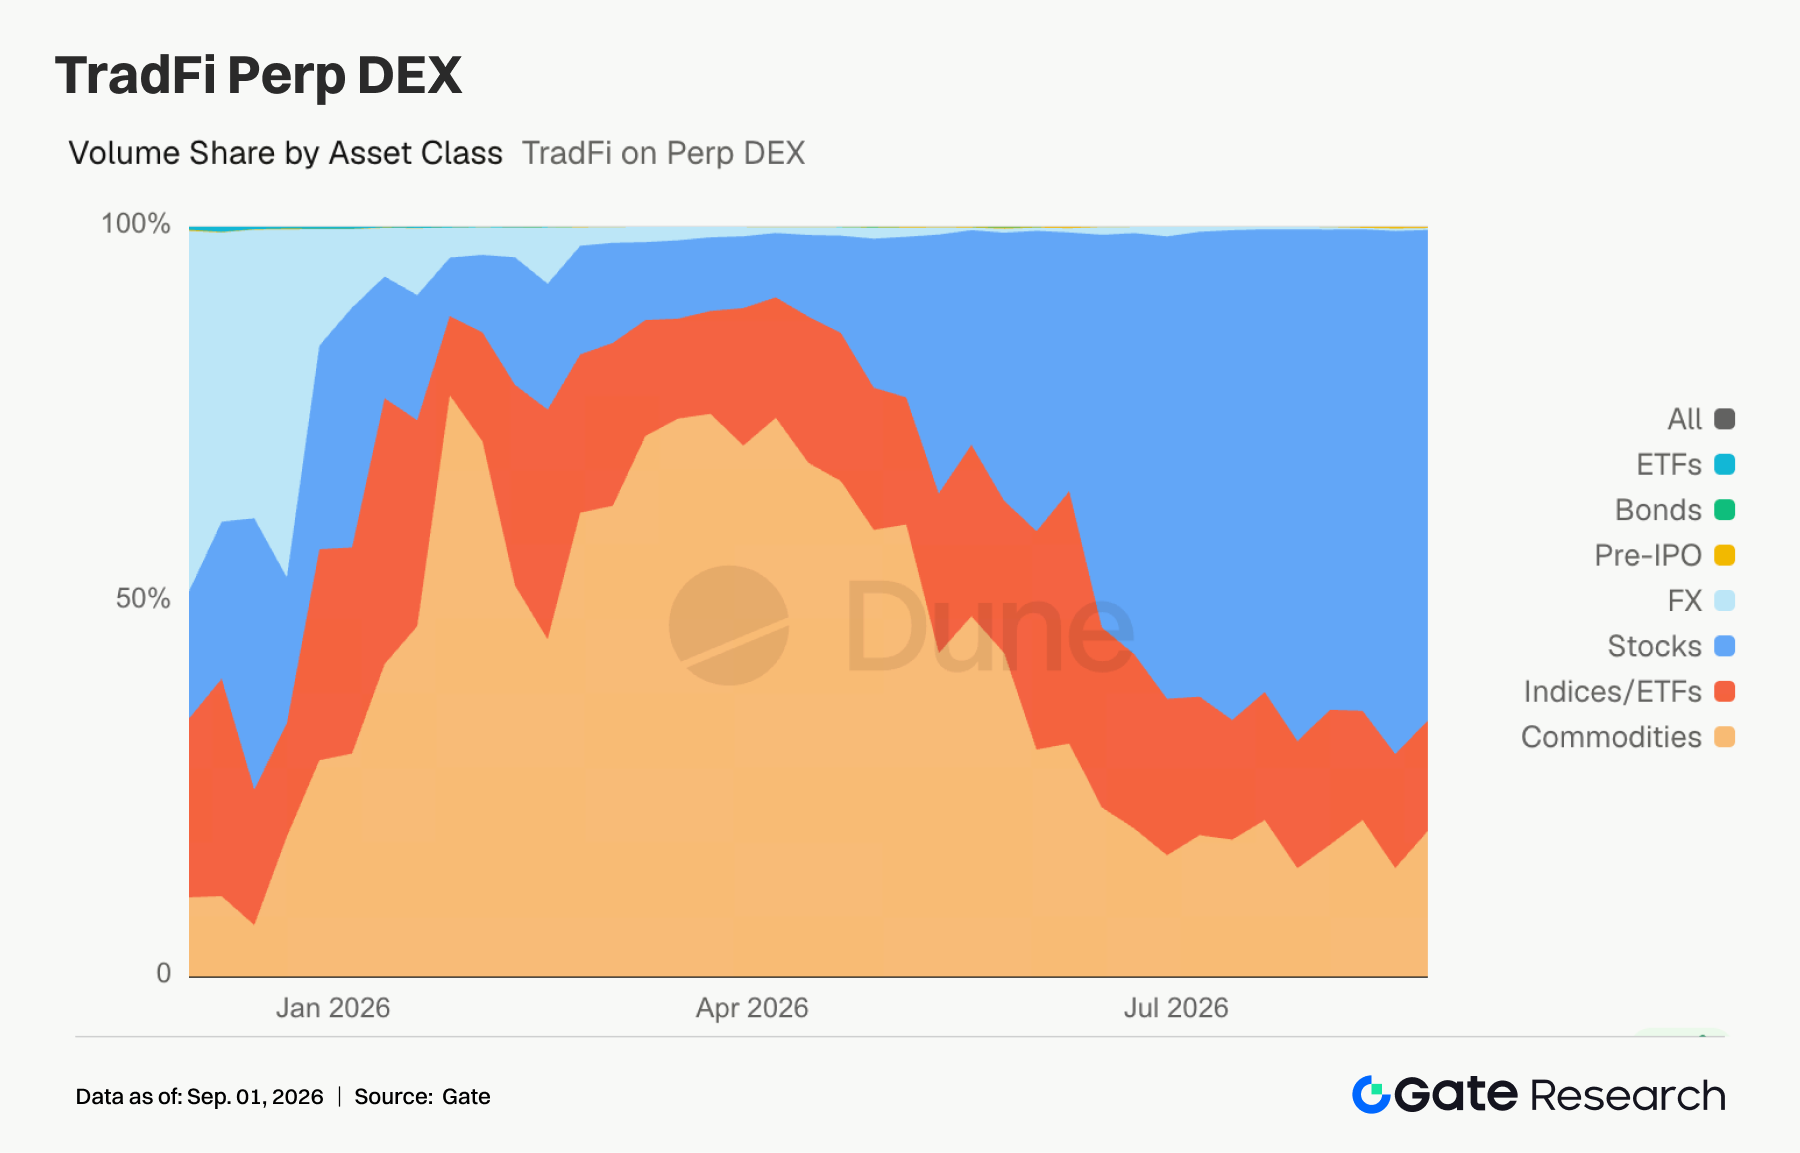
• TradFi Perp DEX:上一週,全市場 TradFi Perp DEX 延續「股票主導、商品與指數/ETF 分擔」的格局。股票類成交佔比仍維持約 65%–70%,繼續佔據絕對主導,較上半年商品資產佔優的結構發生明顯逆轉。商品類佔比在週內有所波動,最新約回升至 20% 左右,但仍遠低於 3—4 月一度超過 60% 的高位;指數/ETF 佔比約 10%–15%,保持相對穩定。外匯、債券及 Pre-IPO 等品類仍接近邊緣水平。整體來看,鏈上 TradFi 衍生品的交易重心已經穩定轉向股票,商品則更多體現階段性的宏觀事件交易需求。
• Gate TradFi 交易量:上一週 Gate TradFi 總交易量明顯回升,約升至 1,230 億美元附近,創近期新高,較前一週約 1,050 億美元增長約 17%。CFD 仍是核心基本盤,週交易量約 950 億美元,佔比接近八成;Perp 則升至約 270 億美元,較前一週約 220 億美元明顯增長,繼續成為 CFD 之外最主要的增量來源;Spot 規模依舊較低。值得注意的是,8 月以來 Gate TradFi 週交易規模整體從約 1,000 億美元附近逐步抬升,本週 CFD 與 Perp 同步增長,顯示交易活躍度重新擴張,業務規模中樞進一步上移。
• Gate 股票資產交易量:上一週 Gate 股票交易結構重新向美股集中。美股成交佔比由前一週約 52% 升至約 67%,重新接近三分之二,繼續穩居第一大市場;韓股佔比則由約 36% 明顯回落至約 11%,此前連續兩週的快速擴張明顯降溫。ETF 佔比由約 8% 升至約 16%,成為本週結構變化的另一亮點;港股佔比約 6%,整體仍處低位。相比前一週「美股、韓股雙核心」的格局,本週資金重新回流美股及 ETF,反映交易偏好從高彈性的韓股階段性輪動,重新轉向流動性更高的美國股票及分散化指數工具。
• TradFi 訂單簿深度:我們選取 TradFi 交易量最高的 XAUT,對其訂單簿深度(Delta)進行分析。上一週 XAUT 價格經歷明顯回調,約由 4,600 USDT 上方降至 4,450 USDT 附近。25—28 日下跌階段,±1% 訂單簿 Delta 長時間維持負值,最低接近 -330 萬美元,顯示賣方深度持續佔優,與價格走弱形成共振。28 日後結構發生明顯變化,Delta 一度快速升至 +300 萬美元以上,隨後多數時間保持正值,29—31 日買方深度整體約在 +20 萬至 +80 萬美元,並數次突破 +100 萬美元。儘管價格尚未明顯反彈,但訂單簿已由持續賣壓轉向買盤佔優,表明低位承接正在改善;後續需觀察正 Delta 能否延續並推動價格企穩。
3. 鏈上數據洞察
3.1 Uniswap 大額脈衝消退,Robinhood Chain 在週末重新加速
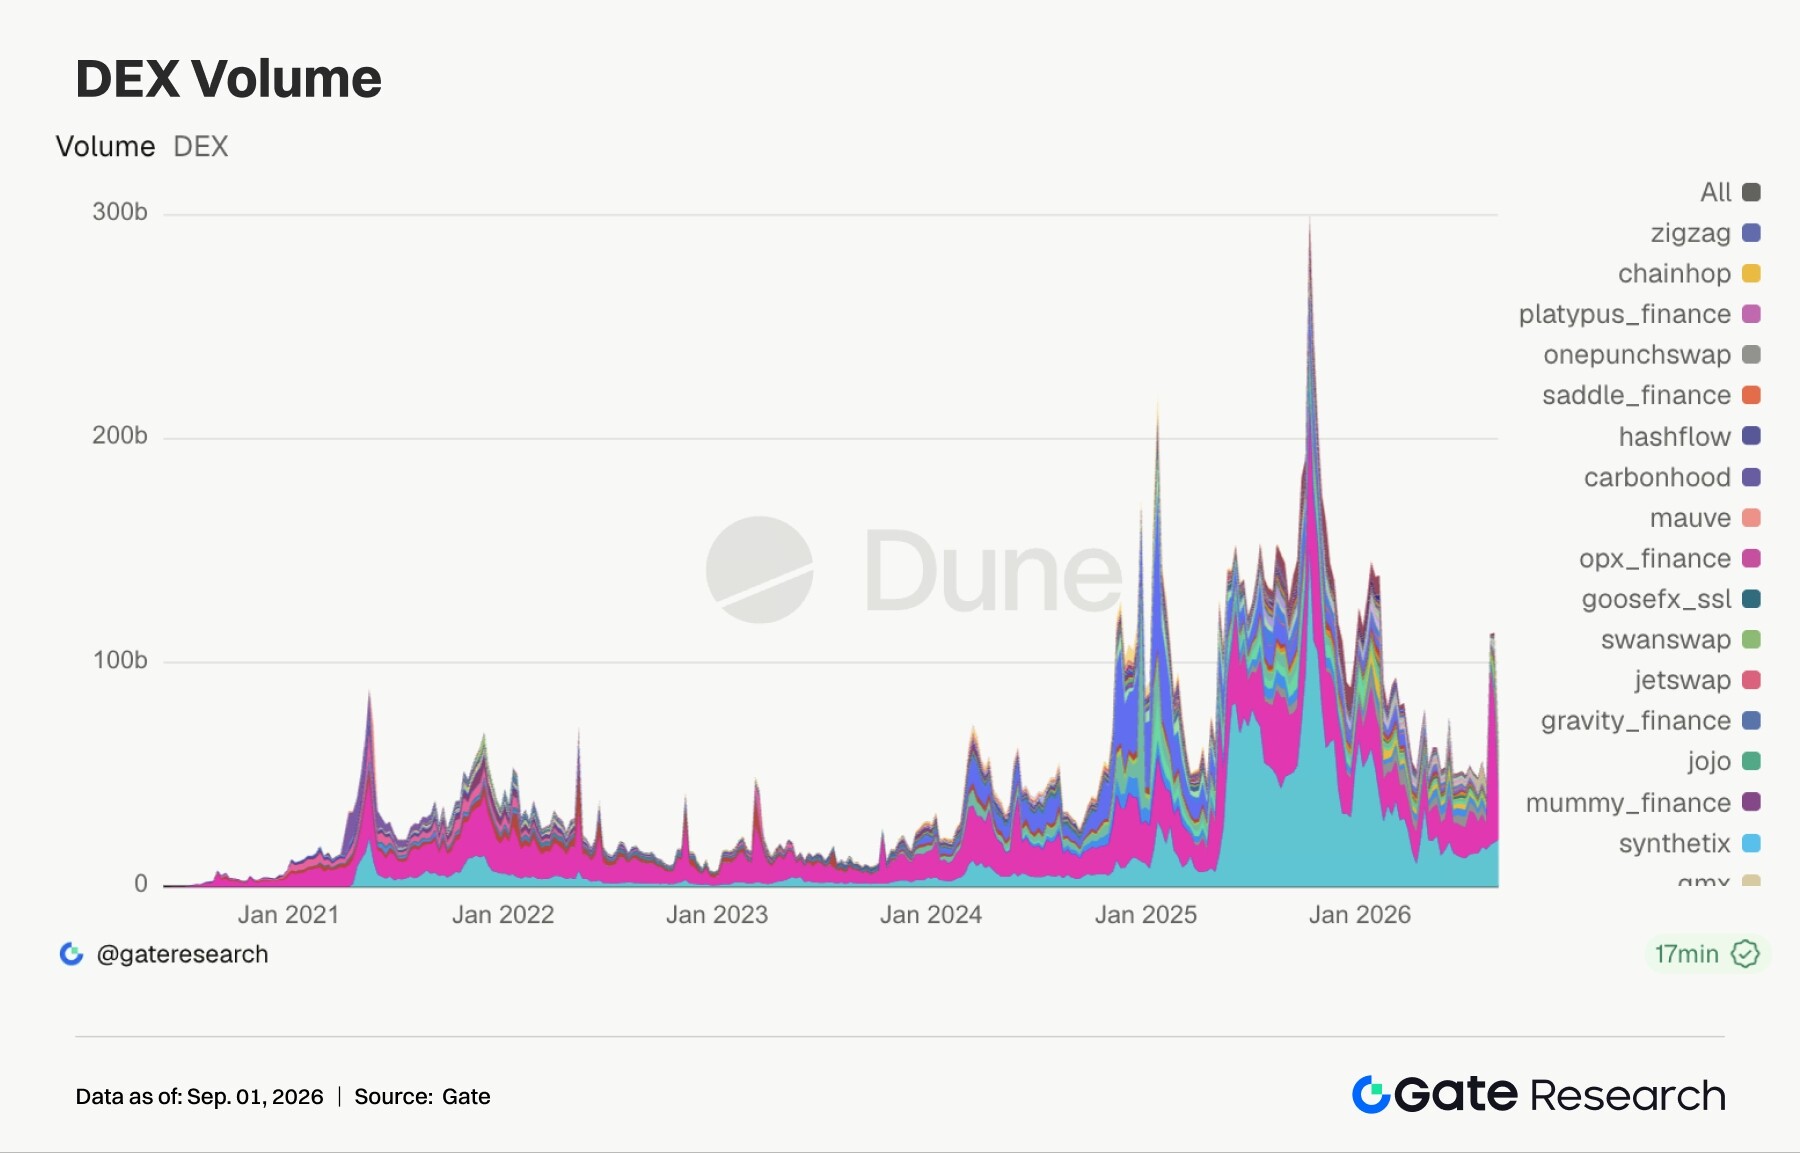
Uniswap 本週成交額環比下降 72.9%,但交易筆數增長 29.2%,交易人數增長 8%。金額與活躍度背離,說明前一週 Robinhood Chain 股票代幣及 Meme 資產帶來的大額成交脈衝消退,但小額、高頻交易仍在擴張。PancakeSwap 以 213.6 億美元重新超過 Uniswap,成交額增長 7.5%,而交易筆數下降 19.8%,單筆交易規模有所提高。Robinhood Chain 並未同步降溫。該鏈週末單日 DEX 成交突破 10 億美元、TVL 週增約 17.8%,PONS、CASHCAT 等 Meme 資產與股票代幣共同拉動交易;但 Uniswap launchpad 此前單日發行的 1.1 萬餘個代幣中,月底仍有交易的比例僅約 1%,顯示流量高增長與資產高淘汰率並存。PumpSwap 成交增長 28.3%,Pump.fun Bonding Curve 成交增長 27.8%,Solana Meme 幣週度現貨成交突破 52 億美元並創年內新高。資金是在 Solana、Robinhood Chain 和 BNB Chain 的 Memecoins 之間快速輪動。Aerodrome 和 BisonFi 則分別回落 13.6% 和 26.9%,Base 未能延續前一週的爆發。
3.2 穩定幣供給增加約 17 億美元,增量轉向機構結算與收益型美元
穩定幣及鏈上美元資產總供給週增 17.3 億美元,增幅 0.56%,其中 USDT 小幅增加;USDC 增加約 2.83 億美元;RLUSD 增加約 2.96 億美元,增長 14.3%;USD1 增加約 1.80 億美元至 41.9 億美元;BUIDL 和 USDTB 分別增加 2.05 億和 1.96 億美元。與此同時,USDS 減少 2.75 億美元,USYC 減少 1.49 億美元,PYUSD 減少約 9,240 萬美元。供給增長向支付、機構結算和代幣化國債收益產品分散。事件端與供給變化基本吻合。RLUSD 本週市值突破 20 億美元,其中以太坊和 XRP Ledger 供給均接近 10 億美元;USD1 在 Canton Network 原生發行,可作為代幣化資產交易的現金腿和衍生品抵押品。
3.3 SOL 質押資產明顯跑贏 ETH,ETF 與供應改革強化質押需求
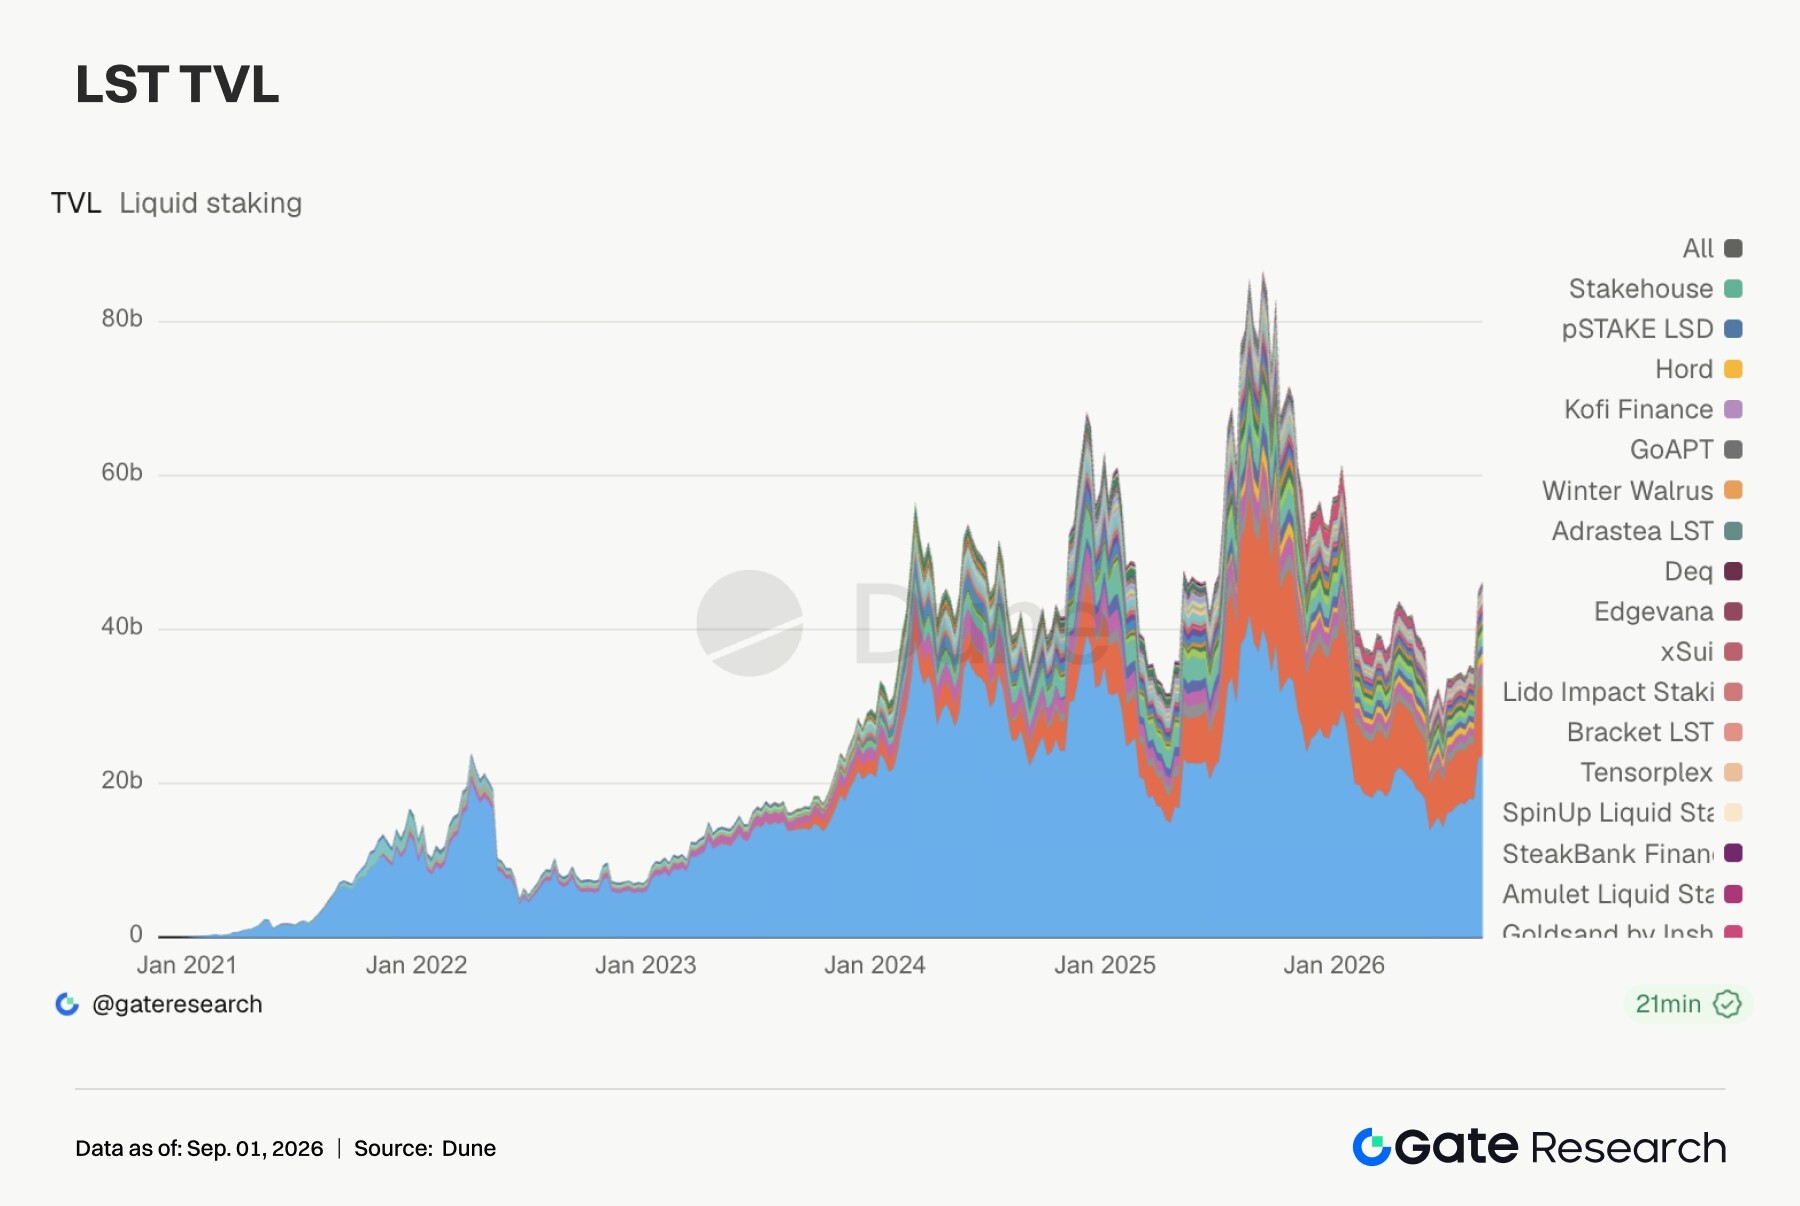
ETH 側 LST 進入溫和增長階段。Lido TVL 增長 1.9% 至 237.1 億美元,Rocket Pool 增長 1.5%,StakeWise 基本持平。Lido 本週將 EarnETH Vault 固定管理費由 1% 降至 0.2%,績效費提高至 15%,體現協議正在通過降低持有成本爭奪收益聚合資金。SOL 側彈性明顯更強。Sanctum 增長 14.1% 至 16.1 億美元,Jito 增長 9.8%,Jupiter Staked SOL 增長 13.1%。Bitwise Solana Staking ETF 管理規模本週突破 10 億美元,近 10 日淨流入約 1.38 億美元,約 96% 的資產用於質押;與此同時,Solana 驗證者通過加快通膨下降的 SGP-0002 提案,未來 6 年預計減少約 1,890 萬枚 SOL 發行。SOL LST 的上漲不只是幣價因素,也包含 ETF 資金、質押收益和供應收縮預期。HYPE 側則有所降溫,Kinetiq kHYPE 增長 2.4%,stHYPE 下降 2.8%,與 Hyperliquid 成交和收入回落相互印證。
3.4 Aave 借款總盤轉入橫盤,V4 增長尚未傳導至全協議信用擴張
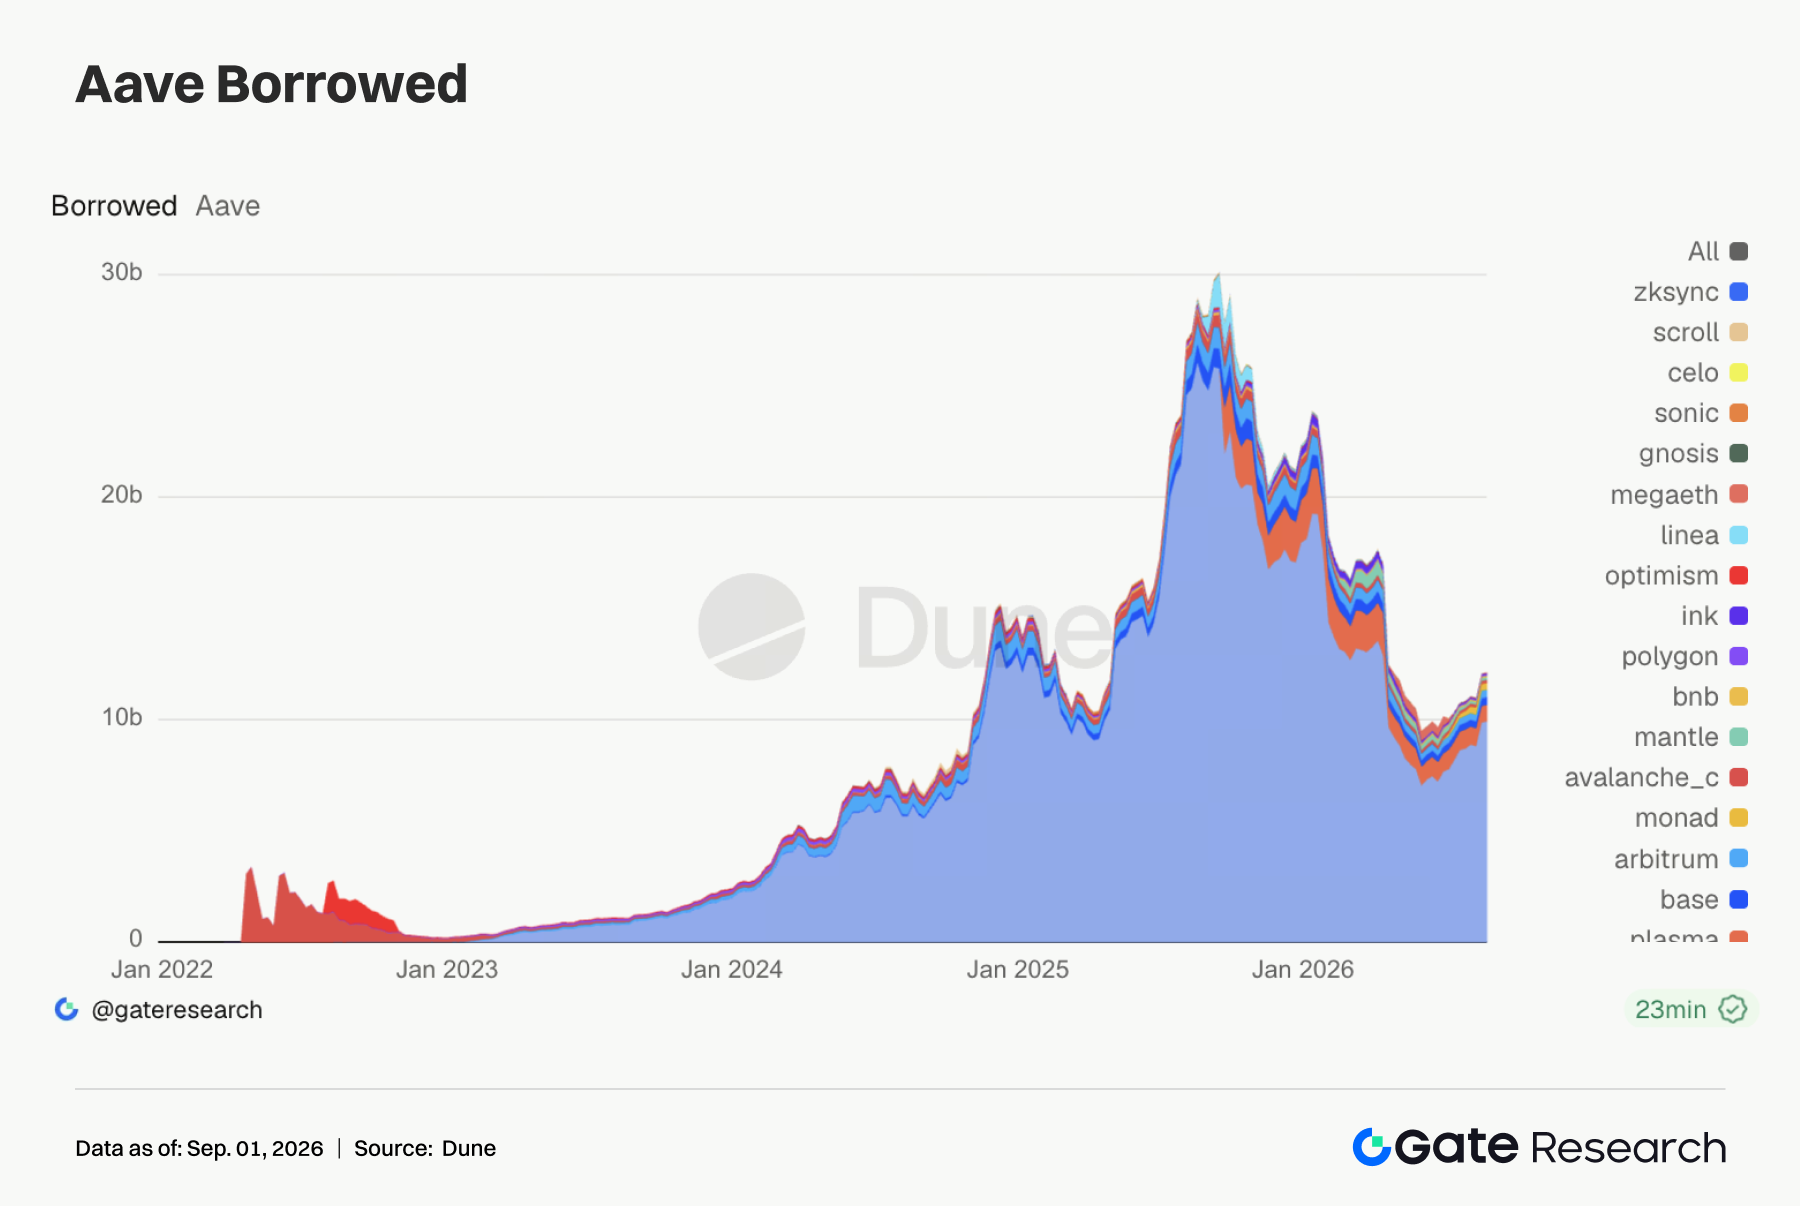
Aave 各鏈借款總額約 121.5 億美元,環比僅增長 0.35%。以太坊市場由 98.87 億美元升至 99.36 億美元,增加約 4,900 萬美元;Base、Arbitrum、Plasma 和 Monad 均小幅回落,Mantle 下降 2.6%。Ink 逆勢增長 10.6% 至 4,820 萬美元,但絕對規模仍小,無法改變多鏈借款整體橫盤的格局。協議內部正在出現結構遷移。Aave V4 存款規模升至約 8.06 億美元,7 日增長 30%,活躍貸款約 2.16 億美元,資金主要分佈於 Ethereum Core、Optimism 上的 EtherFi Cash 及 Global Dollar 等獨立市場。V4 的 Hub-and-Spoke 架構正在吸引存款,但新增資金仍有相當部分停留在供給端,尚未形成對應的借款需求。機構資金需要繼續觀察 V4 貸款利用率、不同 Spoke 之間的風險隔離效果,以及新增 RWA 抵押品能否帶來實際借款。
3.5 穩定幣借款成本繼續上升,USDT 流動性邊際趨緊
USDC 平均借款利率由 4.37% 升至 4.42%,增加約 5 個基點,週內最高利率接近 14%;USDT 平均利率由 3.85% 升至 4.22%,增加約 37 個基點,最高利率由 4.52% 升至 5.39%。WETH 平均利率則由 2.13% 小幅升至 2.15%。借款餘額基本橫盤而 USDT 利率明顯上行,說明變化主要來自局部資金利用率和穩定幣結構。USDC 擁有更深的機構和跨鏈流動性,尾部利率雖高,但平均成本較穩定;USDT 此前的成本優勢正在縮





