






RWA即將進入下一個階段的當下,Aptos是如何實現彎道超車的?


RWA 作為被市場寄予厚望的賽道, 至今仍未展現出連接傳統市場中萬億資產的能力. 根據 rwa.xyz 的數據, 加密行業中 RWA 資產總市值只有 240 億美元, 這還是在今年上半年猛增 56% 的情況下達到的數據, 因此可以知道 RWA 的敘事價值還未結束會真正進入下一個階段. 而在當下黎明前夜之際, Aptos 已經實現了彎道超車, 過去 30 天內鏈上 RWA TVL 增長 56.4% , 達到 5.38 億美元, 排名上升至公鏈第三位. 隨著 Aave 的到來, Aptos 上的 RWA 資產中有可能上升至公鏈第三位. 隨著 Aave 的到來, Aptos 上的 RWA 資產發揮作用
來源: on-aptos
私募信貸依然是當前的主流路徑
私募信貸(Private Credit)佔 RWA 資產 58% 的份額,成為最受關注的資產類別,其次為美國公債。私募信貸資產主要以鏈上形式存在,大多缺乏交易流動性;而美國國債則受到生息穩定幣的競爭壓力,這些穩定幣以國債為抵押,提供了相似的收益特性。
什麼是私募信貸? 私募信貸指的是非公開市場中,由非銀行機構或投資者向企業或個人提供的貸款。在傳統金融中,私人信貸因其靈活性和高收益吸引了大量機構投資者。然而,它也面臨高成本、低效率和准入限制等痛點。例如,傳統私人信貸的審計流程繁瑣,交易成本高企,中小企業往往因缺乏信用記錄而難以獲得融資。
加密協議通過充當中介的角色, 以在鏈上鏈上發行和管理資產作為核心商業模式,通過消除多層中介來降低成本,並通過提供對貸款池和基礎資產的實時表現來增加透明度。
私募信貸資產代幣化流程
1. 鏈下信貸資產生成
資產發行者(Originator)負責產生鏈下信貸資產。私人信貸機構(如 BSFG)、中小企業融資平台或區域性信貸市場營運商透過簽訂貸款協議(明確本金、利率、期限),設定擔保資產(如應收帳款或不動產,需評估價值和流動性),制定還款計劃和違約條款,並審核借款人的財務狀況(包括現金流量、債務比率和 BB+)。例如,一筆 100 萬美元貸款發放給一家物流企業,期限 12 個月,年化利率 12% ,以 110 萬美元應收帳款為抵押。此步驟確保資產符合傳統金融標準,為後續代幣化奠定基礎。
2. 建構鏈上通證結構
透過 RWA 協議(如 Pact),單筆或多筆貸款映射為鏈上通證。通證形式包括:NFT(每筆貸款產生唯一不可分割通證,記錄完整資產所有權)、SFT(資產份額化,允許投資者持有部分權益,如 10% 份額)或 ERC-20 型(貸款池打包為可交易基金份額,適合機構投資者)。通證元資料涵蓋借款人匿名識別(符合 GDPR)、本金金額(100 萬美元)、利率(12% 年化)、還款頻率(月度)、到期日(2026 年 7 月)、擔保資產詳情和違約處理機制。智慧合約支援還款狀態管理、自動收益分配和提前贖回或點對點轉讓(需合規驗證)。
3. 合規包裝
代幣化流程需符合監管要求。在開曼群島、英屬維京群島或新加坡設立特殊目的實體(SPV)或虛擬資產服務提供者(VASP)作為法律託管方,與鏈上通證一一對應。所有投資者需完成 KYC/KYB 及 AML 審查,非合格投資者受限於 Reg D 等法規的存取和轉讓權限。鏈下揭露文件(如 PDF 格式的條款清單或發行備忘錄)明確通證為債務資產,不附帶投票權或股權屬性。此步驟結合鏈上雜湊驗證和鏈下加密儲存個人識別資訊(PII),確保符合 UETA。
4. 通證發行與融資
透過使用者介面或協議平台展示通證,接受鏈上投資。投資者需完成 KYC 驗證,使用 USDC、APT 或 USDT 等投資,取得 RWA 通證作為憑證,並按月或按季收取還款本金和利息。例如,Pact 平台 BSFG-EM-1 的預估年化報酬率 64.05% ,涵蓋新興市場小型企業融資需求。
5. 收益分配與資產清算
借款人按計畫還款,資金由發行方收取後轉入 SPV,並透過預言機或智慧合約映射至鏈上,分配給通證持有者。智能合約根據持有比例自動拆分利息(如 10% 份額分配 12% 年化收益),貸款到期後自動返還本金或安排資產續存。若通證結構(如 SFT)允許,可在去中心化交易所(DEX)或 RWA 專用市場交易,但通常設有鎖定期,僅支援點對點轉讓。
Aptos 在 RWA 賽道的競爭優勢
技術優勢:高效能區塊鏈的金融應用潛力
Aptos 作為新一代 Layer 1 區塊鏈,其技術架構成為它在 RWA 賽道的獨特優勢,特別是在私募信貸代幣化的場景中。以下從核心技術特性展開分析:
高吞吐量與低延遲
Aptos 採用 Block-STM 並行執行引擎,透過樂觀並發控制實現交易的高效處理。官方測試數據顯示,Aptos 的理論吞吐量可達 15 萬筆每秒(TPS),實際生產環境中穩定在 4000-5000 TPS,遠超以太坊和 Solana。在私募信貸場景中,高吞吐量支援大規模貸款發行、即時還款分配和鏈上審計,確保交易效率。
此外,Aptos 的交易最終確認時間僅為 650 毫秒。這種亞秒級確認速度對於需要即時結算的 RWA 資產(如貸款池的收益分配)至關重要。例如,Pact 協議在 Aptos 上實現 T+ 0 結算,相比傳統金融的 T+ 2 或 T+ 3 ,大幅降低了資金佔用成本。
低交易成本
Aptos 的交易費用平均低於 0.01 美元。低成本特性對 RWA 場景尤其關鍵,因為代幣化資產涉及頻繁的鏈上操作(如貸款發行、還款分配、合規驗證)。以 Pact 為例,其鏈上貸款管理需要即時更新還款狀態,低費用確保了營運成本的可控性。
模組化架構與可擴充性
Aptos 的模組化設計將共識、執行和儲存層分離,允許各層獨立優化這對 RWA 資產管理至關重要,因為私人信貸涉及複雜的元資料(如藉款人資訊、還款計劃)。
生態佈置:機構背書與監管友好
Aptos 在 RWA 賽道的生態佈局透過與傳統金融巨頭的合作和 DeFi 生態的擴展,顯著提升了其競爭力。
機構合作與背書
截至 2025 年 6 月,Aptos 的 RWA 總鎖倉價值(TVL)達到 5.4 億美元,位列公鏈第三,僅次於以太坊和 ZKsync Era。這項成就得益於多家傳統金融機構的參與:
去年7 月,Aptos 宣布將Ondo Finance 的USDY 引入生態,並於主要的DEX、借貸應用整合。去年10 月,Aptos 宣布富蘭克林鄧普頓已在Aptos Network 上推出以BENJI 代幣為代表的富蘭克林鏈上美國政府貨幣基金(FOBXX)。此外,Aptos 也和Libre 達成合作推行證券代幣化。
這些合作不僅為 Aptos 帶來了資金和技術支持,還增強了其在合規性領域的可信度。
監管友善性
私募信貸代幣化涉及複雜的合規要求,如 KYC/AML 審查、Reg D/Reg S 合規等。 Aptos 透過與合規平台合作,內建了鏈上身分驗證和資產追蹤功能。例如,Pact 協議透過鏈下加密儲存個人識別資訊(PII)並結合鏈上哈希驗證,符合 UETA 要求,確保貸款代幣的法律效力。
2025 年,全球監管環境逐步明朗化。歐洲的 MiCA 法規為加密資產提供了清晰框架,美國的 GENIUS Act 為穩定幣和 RWA 專案創造了有利條件。 Aptos 的低費用和快速確認特性使其成為監管友好型公鏈的理想選擇。例如,Aptos 被 Wyoming 州選為穩定幣項目 WYST 的最高技術評分候選鏈, 併計劃利用 Aptos 發行合規的穩定幣和貸款通證,預計 2026 年覆蓋 1 億美元資產。
新興市場定位
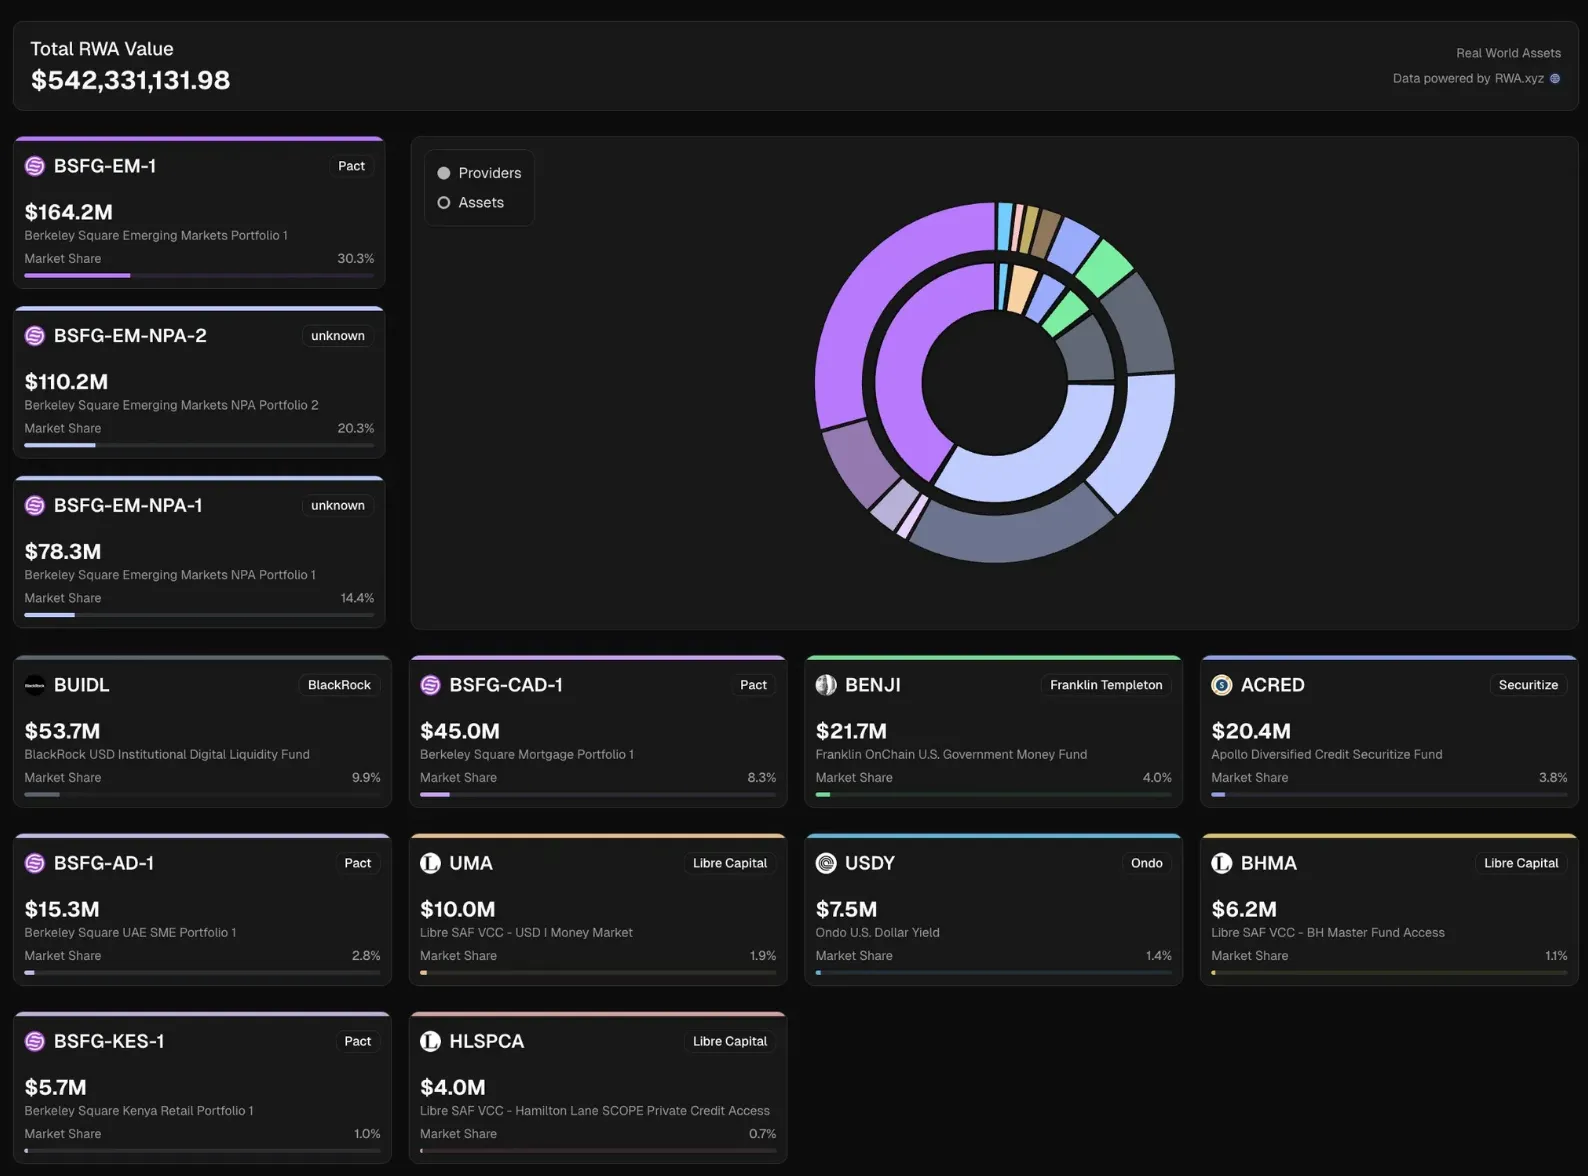
Aptos 的 RWA 策略聚焦在新興市場,特別是在金融包容性不足的地區。 BSFG 作為 Pact 協議在 Aptos 鏈上的主要資產發行方,透過代幣化私募信貸產品為新興市場和特定區域提供多樣化融資解決方案,顯著推動了 Aptos 的 RWA 生態發展。
其旗艦產品 BSFG-EM-1 針對新興市場個人消費者和小型微型經營者,提供短期、小額消費貸款和循環信用額度,規模達 1.6 億美元,單筆貸款金額在數百至數千美元,期限 3-12 個月,利率高達 64.05% 。 BSFG-EM-NPA-1 和 BSFG-EM-NPA-2 為壞帳或違約貸款專案池,規模 1.88 億美元,僅限合格投資者參與,收益未公開。 BSFG-CAD-1 為加拿大住宅物業抵押貸款,規模 4400 萬美元,分為優先和次級結構,利率 0.13% (可能為低風險優先級貸款),由真實地產背書但處於鎖定狀態,流動性受限。 BSFG-AD-1 針對阿聯酋小型企業,提供營運貸款,規模 1,600 萬美元,利率 15.48% ,服務高成長市場。 BSFG-KES-1 針對肯亞零售信貸市場,規模 560 萬美元,利率 115.45% 。
這些產品透過 Pact 的鏈上基礎設施實現高效發行和透明管理,貢獻了 Aptos RWA TVL 的 77% (約 4.2 億美元)。
總結
Aptos 在 RWA 賽道的快速崛起得益於其技術優勢和生態佈局, 2025 年 6 月其 RWA TVL 達到 5.38 億美元,位列公鏈第三,主要由私募信貸驅動。 Pact 協議透過推出鏈上債務池,貢獻了超 4.2 億美元的資產(佔 Aptos RWA 的 77% ),顯著提升了生態競爭力。私募信貸作為 RWA 成長引擎,透過代幣化實現鏈上可組合性,允許信貸通證參與 DeFi 協議的循環貸、槓桿策略和流動性池,產生 6% -15% 的年化收益。相較於國債(受生息穩定幣競爭壓力),私募信貸因其高收益和明確現金流更受市場青睞。 Aptos 的低交易費用(低於 0.01 美元)和 650 毫秒的最終確認時間支援即時借貸和結算,未來與 Aave 的整合可能進一步啟動了 Pact 的潛力。
目前,傳統金融市場利差收緊,促使機構轉向鏈上解決方案,Aptos 透過服務新興市場填補了中小企業融資缺口。未來,隨著監管環境優化和 DeFi 生態擴展,Aptos 預計在 2026 年新增 5 億美元 RWA TVL。 Aptos 透過科技與生態的協同作用,正在私募信貸賽道展現持續成長潛力。
關於 Movemaker
Movemaker 是由 Aptos 基金會授權,經 Ankaa 和 BlockBooster 共同發起的首個官方社區組織,專注於推動 Aptos 華語區生態的建設與發展。身為 Aptos 在華語區的官方代表,Movemaker 致力於透過連結開發者、使用者、資本及眾多生態合作夥伴,打造一個多元、開放、繁榮的Aptos 生態系統。
免責聲明:
本文/部落格僅供參考,代表作者的個人觀點,並不代表 Movemaker 的立場。本文無意提供:(i) 投資建議或投資推薦;(ii) 購買、出售或持有數位資產的要約或招攬;或(iii) 財務、會計、法律或稅務建議。持有數位資產,包括穩定幣和 NFT,風險極高,價格波動較大,甚至可能變得一文不值。您應根據自身的財務狀況,仔細考慮交易或持有數位資產是否適合您。如有具體情況方面的問題,請諮詢您的法律、稅務或投資顧問。本文提供的資訊(包括市場數據和統計信息,若有)僅供一般參考。在編寫這些數據和圖表時已盡合理注意,但對其中所表達的任何事實性錯誤或遺漏概不負責。





