






再质押重回视野,LRT们的流动性如何?


原文作者:Kairos Research
原文編譯:深潮TechFlow
關鍵摘要:
LRT 可能與中心化交易所合作整合,並向做市商介紹在這些中心化場所作為流動性提供者的風險/回報。
流動性再抵押代幣們的流動性並沒有好到驚人,總體流動性尚可,但是每個單獨的LRT 都與之相關的細微差別更大,這種差異只會隨著長期的代理策略的不同而持續增長。
除了EtherFi 之外,所有這些LRT 提供者都沒有啟用提款功能。
預計流動性再質押是一個贏家通吃的市場結構,流動性會帶來更多流動性。
正文:
EigenLayer 的第一個AVS 正式上網主網。
今天EigenLabs 的數據可用性AVS——EigenDA 在主網上發布,正式標誌著再質押時代的開始。雖然EigenLayer 市場仍有漫長的道路要走,但一個趨勢已經非常明顯:流動再質押代幣(LRT)將成為再質押者的主要途徑。超過73% 的所有EigenLayer 存款都是透過LRT 進行的,但這些資產的流動性有多高呢?本報告將深入探討這個問題,並解釋了圍繞EigenLayer 的細微差別。
EigenLayer 和流動再質押代幣介紹
EigenLayer 通過一種稱為「再質押」的新加密經濟工具實現了在共識層上重複使用ETH。 ETH 可以透過兩種主要方式在EigenLayer 上重新質押:透過ETH 本地再質押,或使用流動質押代幣(LST)。再質押的ETH 然後用於保障其他應用程序,這些應用程序被稱為主動驗證服務(AVS),從而使再質押者可以獲得額外的質押獎勵。
用戶對質押和再質押的主要抱怨是質押ETH 的機會成本。這個問題對於使用流動質押代幣(LST)進行原生ETH 質押得以解決,可以將其視為代表用戶質押的ETH 金額的流動收據代幣。以太坊上的LST 市場目前約為486.5 億美元,是最大的DeFi 領域。今天,LST 約佔全部以太坊質押的44% ,隨著再質押的普及,我們預計流動再質押代幣(LRT)領域將遵循類似的,甚至更加激進的增長模式。
雖然LRT 具有與LST 相似的一些特徵,但它們在使命上有著明顯的差異。每個LST 的最終目標基本上是相同的:質押用戶的ETH 並為其提供流動收據代幣。然而,對於LRT 來說,最終目標是:將用戶的質押代表委派給一個或多個運營商,然後支援一籃AVS。每個個體運營商都可以選擇如何在這些各種AVS 之間分配他們委派的質押。因此,LRT 將其質押委派給的運營商對於整體活躍性、營運績效和再質押的ETH 的安全性具有很大的影響。最後,他們還必須確保對每個運營商支援的獨特AVS 進行適當的風險評估,因為根據提供的服務不同,削減風險可能會有所不同。請注意,削減風險在大多數AVS 上市初期基本上會是零,但隨著時間的推移,我們會慢慢看到「訓練輪」被移除,質押市場變得越來越無需許可。
編者註:訓練輪意指在初始階段為了避免或減少風險而提供的保護措施,隨著時間的推移和參與者能力的提高,這些保護措施會逐漸被移除,使系統或市場更加開放和自由。
然而,儘管存在結構風險的差異,但一個相似之處保持不變:LRT 通過提供可以用作DeFi 的生產性抵押品或交換以減少提款期限的流動收據代幣,降低了再質押資本的機會成本。最後一點尤其重要,因為LRT 的主要優勢之一就是規避了傳統的提現期,EigenLayer 獨自提款期限為7 天。考慮到LRT 的這一核心原理,我們預計隨著再質押的進入門檻如此之低,但退出門檻如此之高,我們自然會看到對它們的淨賣壓力,因此這些LRT 的流動性將是它們的生命線。
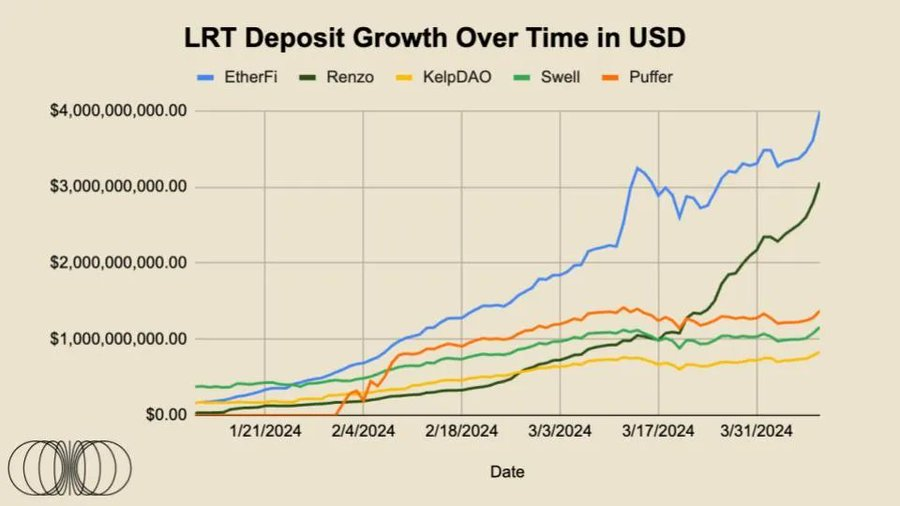
因此,隨著EigenLayer 的總質押價值持續攀升,了解協議成長背後的推動因素以及這些因素將如何影響未來幾個月的流入/流出是很重要的。在撰寫本文時, 73% 的EigenLayer 存款都是透過流動再質押代幣進行的。為了將其置於背景中, 2023 年12 月1 日,LRT 的存款約為7,174 萬美元。今天, 2024 年4 月9 日,它們已經增長到約100 億美元,僅不到4 個月的時間就實現了驚人的13, 800% 以上的增長。然而,隨著LRT 繼續主導EigenLayer 的再質押存款成長,有一些重要因素需要考慮。
不是所有的LRT 都由相同的基礎資產組成
LRT 對長期內AVS 的質押委派將有所不同,但在短期內差異不大
最重要的是,各種LRT 之間的流動性特徵差異很大
鑑於流動性是LRT 最關鍵的優勢,本報告的大部分內容將集中在最後一點。
Eigen Points 的投機性極大地刺激了目前EigenLayer 存款的牛市,我們可以假設這將轉化為某種形式的空投分配,用於潛在的EIGEN 代幣。目前沒有AVS 獎勵正在進行中,這意味著這些LRT 上除了自然質押獎勵外沒有任何增量收益。為了推動並維持超過1,335 億美元的總質押價值,AVS 市場必須自然地找到再質押者所需的增量收益和AVS 願意為安全性支付的自然價格之間的平衡。
對於LRT 存款人來說,我們已經看到了EtherFi 在推出ETHFI 治理代幣空投方面的巨大成功,目前估值約為60 億美元。綜合考慮了上述所有因素,可以預期在EIGEN 啟動後和其他預期的LRT 空投之後,一些資本流動可能會逐漸增加。
然而,就合理收益而言,用戶可能很難在以太坊生態系統中找到不涉及EigenLayer 的更高收益。以太坊生態系統中存在著幾個有趣的收益機會。例如,Ethena 是一種由質押ETH 支持的合成穩定幣,同時還具有對沖的ETH 期貨空頭頭寸。該協議目前在其sUSDe 產品上提供的年化收益率約為30% 。此外,隨著用戶對互通性和跨鏈橋接變得越來越熟悉,尋找收益的追逐者可能會尋找其他地方,從而潛在地推動從以太坊的生產資本流出。
儘管有些複雜,但總體來說,我們認為可以合理地假設,除了可能會向再質押者進行的潛在EIGEN 代幣空投外,不會再出現比這更大的增量質押收益事件,而且在私募市場上已經以數十億美元的高估值籌集的大型、藍籌AVS 也可能向再質押者發行其代幣。因此,可以假設在這些事件之後,某些比例的ETH 將通過提款從EigenLayer 存款合約中流出。
鑑於EigenLayer 提款有七天的冷卻期,且絕大多數資金都是透過LRT 進行再質押的,最快的退出途徑將是從您的LRT 轉換為ETH。然而,各種LRT 之間的流動性特徵差異很大,許多LRT 可能無法以市價進行大規模退出。此外,在撰寫本文時,EtherFi 是唯一啟用提款功能的LRT 項目。
我們認為,LRT 的交易價格低於其基礎資產的價格,可能會給再質押協議帶來痛苦的套利週期,想像一下,如果一個LRT 以其基礎ETH 價值的90% 進行交易,做市商/套利者可能會購買該LRT,並繼續進行贖回過程,假設ETH 的價格被對沖,則有望獲得約11.1% 的淨利潤。供應需求的一般規律是,LRT 更有可能面臨淨賣出壓力,因為賣家可能會避開7 天的提款隊列。相反,尋求再質押的用戶可能會立即存入他們的ETH,因此在公開市場上購買LRT 對他們已經擁有的ETH 沒有什麼好處。
順便提一句,我們預計,一旦多個AVS 與協議內獎勵一起上線,並且全面實施削減,那麼是退出還是繼續再質押的進一步選擇最終將取決於通過再質押提供的增量收益。我們個人認為,很多人都低估了透過再質押所提供的增量利益。不過,這是後話。
數據追蹤
本月報告的數據部分從下面開始,將追踪前五大LRT 的成長、採用情況和流動性狀況,以及我們認為應該被關注的任何值得注意的新聞。
LRT 流動性與交易量
儘管透過LST 和LRT 進行質押具有比傳統質押更多的關鍵優勢,但如果LRT 本身不具備足夠的流動性,這種用處幾乎完全就會被破壞。流動性是指「資產在不影響其市場價格的情況下能夠轉換為現金的效率或便利性。」LRT 的發行者必須確保在鏈上有足夠的流動性,以便大額持有人可以在準備好的資產價值幾乎為1: 1 的流動性池中交換收據代幣。
現有的每種LRT 都有非常獨特的流動性特徵。出於多種原因,我們預計這些情況將持續存在:
某些協議將在早期階段得到投資者和用戶提供對其LRT 的流動性
通過補貼、代幣發行、透過鏈上賄賂系統或透過「積分」預期這些事件等方式來激勵流動性
一些協議將擁有更複雜、更集中的流動性提供者,他們將在美元流動性總量較少的情況下保持其LRT 接近掛鉤水平
需要注意的是,集中流動性只能在一個較小的價格範圍內發揮作用,任何超出所選範圍的價格變動都會對價格產生重大影響。
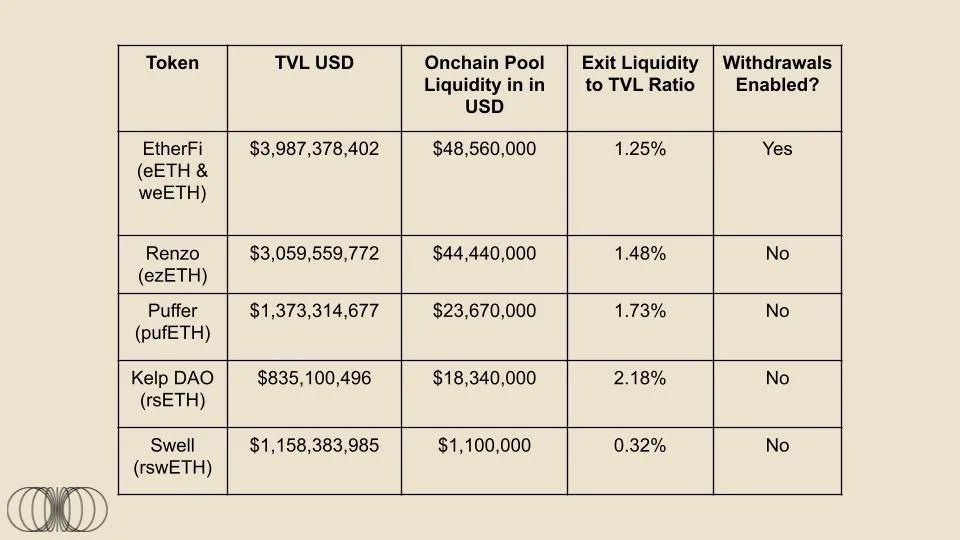
以下是以太坊主網(+ Arbitrum)上前五名最大LRT 的鏈上池流動性的非常簡單的分析。退出流動性是指LRT 流動性池中類似現金的美元價值。
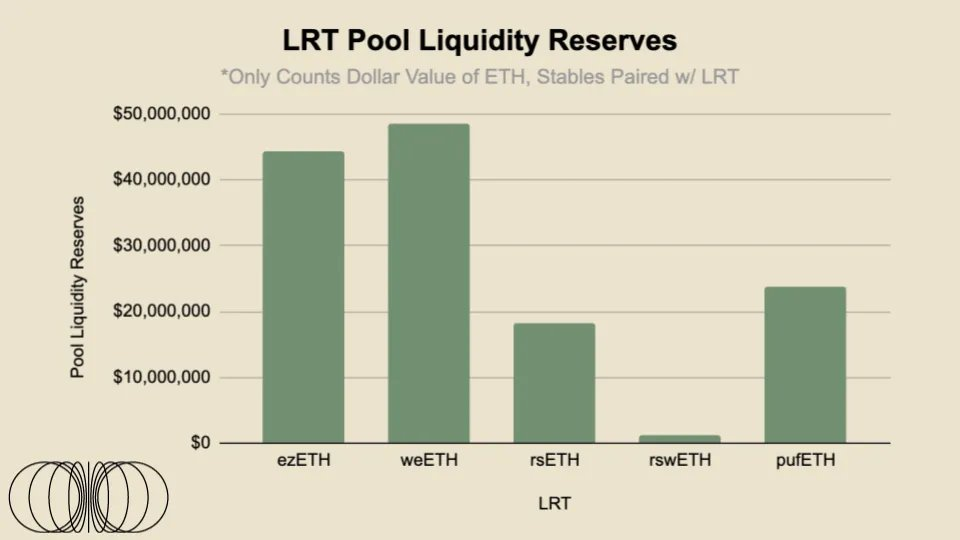
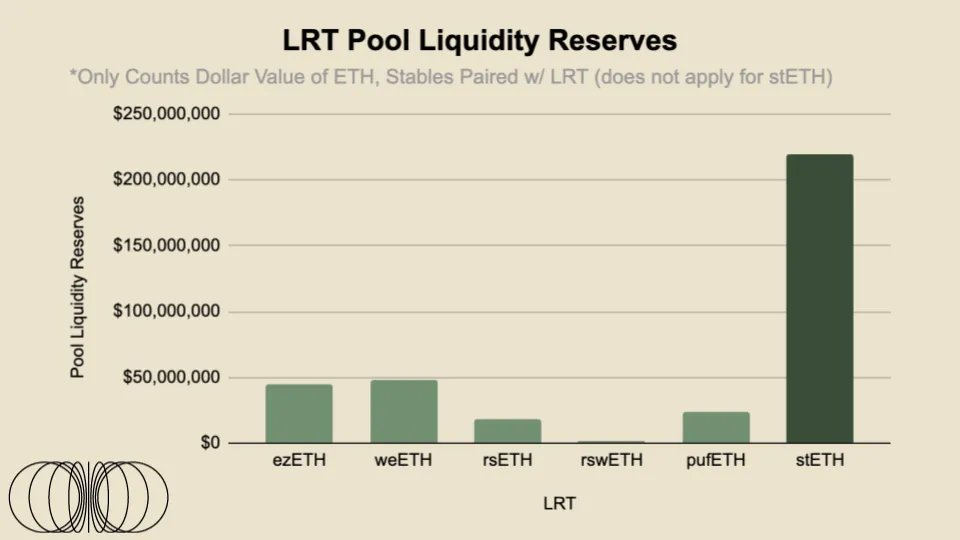
對於這五大最大LRT 的池流動性,總共有超過1.36 億美元的流動性可供使用,橫跨Curve、Balancer 和Uniswap。然而,為了更清楚地了解每個LRT 的流動性有多高,我們將為每個資產應用一個流動性/市值比率。
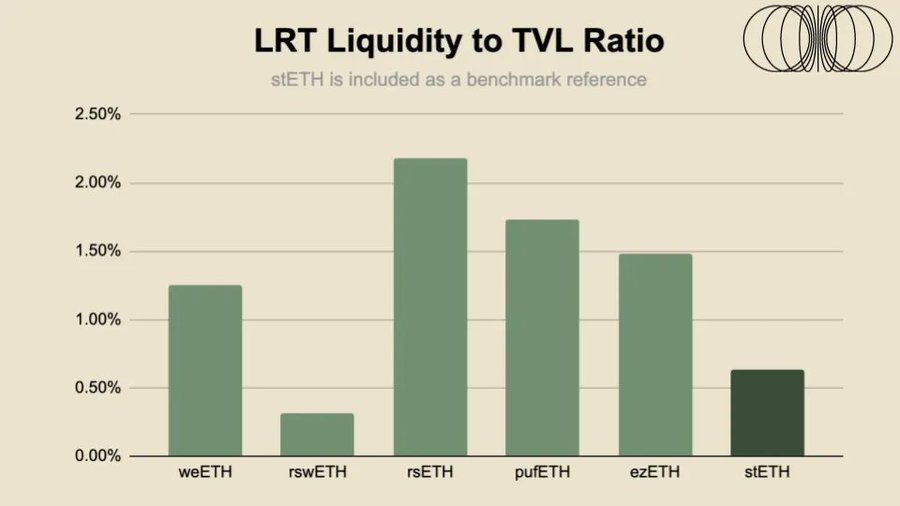
與頂級LST——stETH 相比,LRT 流動性比率並不令人過度擔憂。然而,考慮到再質押風險的增加以及Eigenlayer 在以太坊的解鎖隊列上增加了七天的提款期限,LRT 的流動性可能比LST 的流動性更重要。此外,stETH 在幾個大型中心化交易所上交易,由專業HFT 公司管理訂單簿,這意味著stETH 的流動性遠遠不止於鏈上所見的那樣。例如,在OKX 和Bybit 上,大約有超過200 萬美元的+-2% 訂單簿流動性。因此,我們認為LRT 也可能探索這條途徑,即與中心化交易所合作進行整合,並向市場做市商介紹在這些中心化場所作為流動性提供者的風險/回報。在下個月的文章中,我們將更深入地探討穩定池流動性、x*y=k 流動性和頂級LRT 交易對之間的集中流動性的分配。
LRT 錨定數據
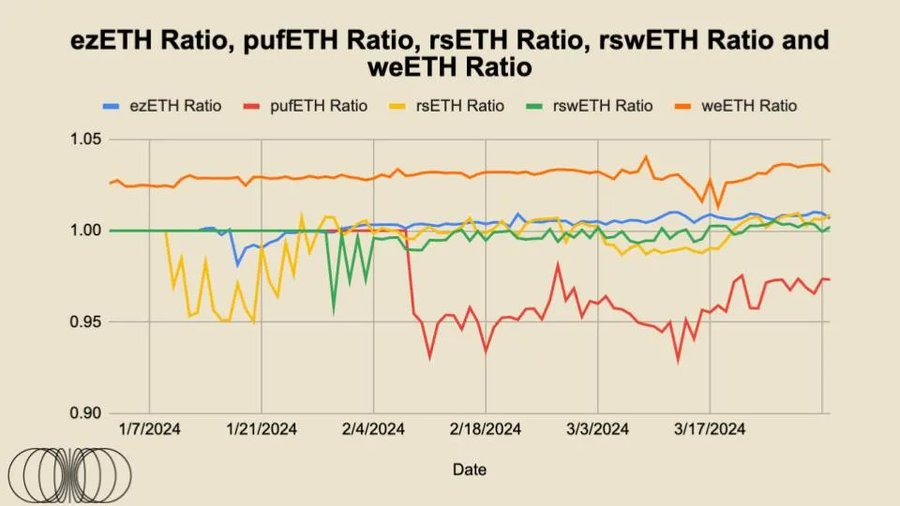
從上圖可以看出,rsETH、rswETH 和ezETH 的交易價格與ETH 的1: 1 比價相對接近,略有溢價,鑑於這些代幣都是非計息代幣,與stETH 不同,它們會自動復合計息獎勵,然後反映在代幣價格上。這就是為什麼1 wstETH 目前的價格約為1.16 ETH 的原因。從理論上講,隨著時間的推移,「公允價值」應該會繼續增加,因為這是由時間*質押獎勵決定的,然後這會反映在這些代幣的增加公平價值上。
這些LRT 的錨定非常重要,因為它們本質上代表了市場參與者對項目整體的信任程度,這直接由投入的資本或套利者願意交易這些溢價和折扣來維持代幣的交易“公允價值”所決定。請注意,所有這些代幣都是非基準代幣,這意味著它們會自動複利,而是根據贖回曲線進行交易。
可以看到,對於ezETH 和weETH 這兩種流動性最強的LRT,它們的交易在一段時間內相對穩定,大部分都與公允價值持平。 EtherFi 的ezETH 與公允價值略有偏離的原因主要是因為其治理代幣的推出,機會主義的擼空投的人從這個代幣中換出,自然而然其他市場參與者也加入到交易中,以交換掉折扣套利。我們可能會在Renzo 推出其治理代幣後看到類似的事件發生。
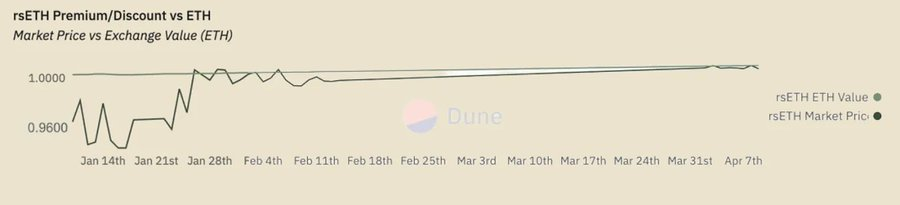
KelpDAO 的rsETH 在推出時以相對公允價值的折扣交易,但逐漸穩步回到了與公允價值持平的水平。
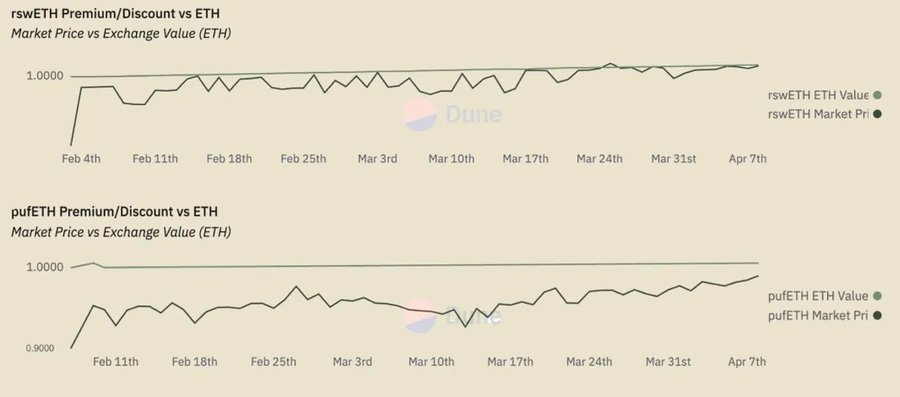
至於rswETH,它在大部分時間內都以低於其公允價值的價格交易,然而近期似乎已經達到了與其公允價值持平的水平。在所有這些LRT 中,pufETH 是主要的異常值,因為它們只是以折扣的形式交易。然而,這種趨勢似乎即將結束,因為它朝著與其公允價值為基礎資產的價值持平的方向發展。
需要再次指出的是,除了EtherFi 之外,所有這些LRT 提供者都沒有啟用提款功能。我們認為,充足的流動性加上用戶可以隨時提款的能力將為市場參與者提供了一種很強的吸引力,這意味著很大一部分流動性需要從整個DeFi 生態系統中獲取。
更廣泛的DeFi 生態系統中的LRT
一旦LRT 進一步融入更廣泛的DeFi 生態系統,尤其是藉貸市場,其掛鉤的重要性將顯著增加。例如,以目前的貨幣市場為例,LST(特別是wstETH/stETH)是Aave 和Spark 上最大的抵押資產,供應量分別約為48 億美元和21 億美元。隨著LRT 在更廣泛的DeFi 生態系統中的整合程度越來越高,我們預計這些數字最終會超過LST 的供應量,特別是隨著更廣泛市場對風險和產品結構的理解加深,並且隨著時間推移它們變得更加長期可信。此外,Compound 和Aave 都有加入Renzo 的ezETH 的治理措施。
不過,如前所述,流動性仍將是這些產品的生命線,以確保其DeFi 整合的廣度和深度,以及長久的生命力。我們已經看過,LST 脫鉤事件會引發一系列的混亂,點擊這裡閱讀更多。
結束思考
儘管stETH 得到了早期的優勢並且由於其先發優勢而佔據主導地位,而本報告中提到的一系列LRT 大致都是在同一時間推出的,市場勢頭都很強勁。我們預期這將是贏家通吃的市場結構,因為權力法則適用於大多數流動性資產;簡單地說,流動性帶來流動性。這就是為什麼幣安繼續主導CEX 市場份額,儘管存在各種質疑和動盪。
總之,流動性再抵押代幣流動性並不驚人。流動性尚可,但是每個單獨的LRT 都與之相關的細微差別更大,這種差異只會隨著長期的代理策略的不同而繼續增長。從心理模型的角度來看,對於首次使用者來說,將LRT 視為抵押ETF 可能會更容易。許多人將爭奪相同的市場份額,但在長期內,配置策略和費用結構可能是決定勝負的因素。此外,隨著產品變得越來越差異化,流動性將變得更加重要,因為提現期限的長短。在加密貨幣領域,七天有時候感覺像是正常時間的一個月,因為全球市場運作是24/7 的。最後,隨著這些LRT 開始整合進入貸款市場,池流動性將變得更加重要,因為由於相關抵押品的流動性狀況不同,清算人只願意承擔可接受的風險。我們認為代幣激勵機制可能會在這方面發揮重要作用,我們期待在其他LRT 提供者可能進行空投活動後,深入研究不同的代幣模式。





