






SignalPlus宏觀研報特別版:零風險資產


來源:Investopedia
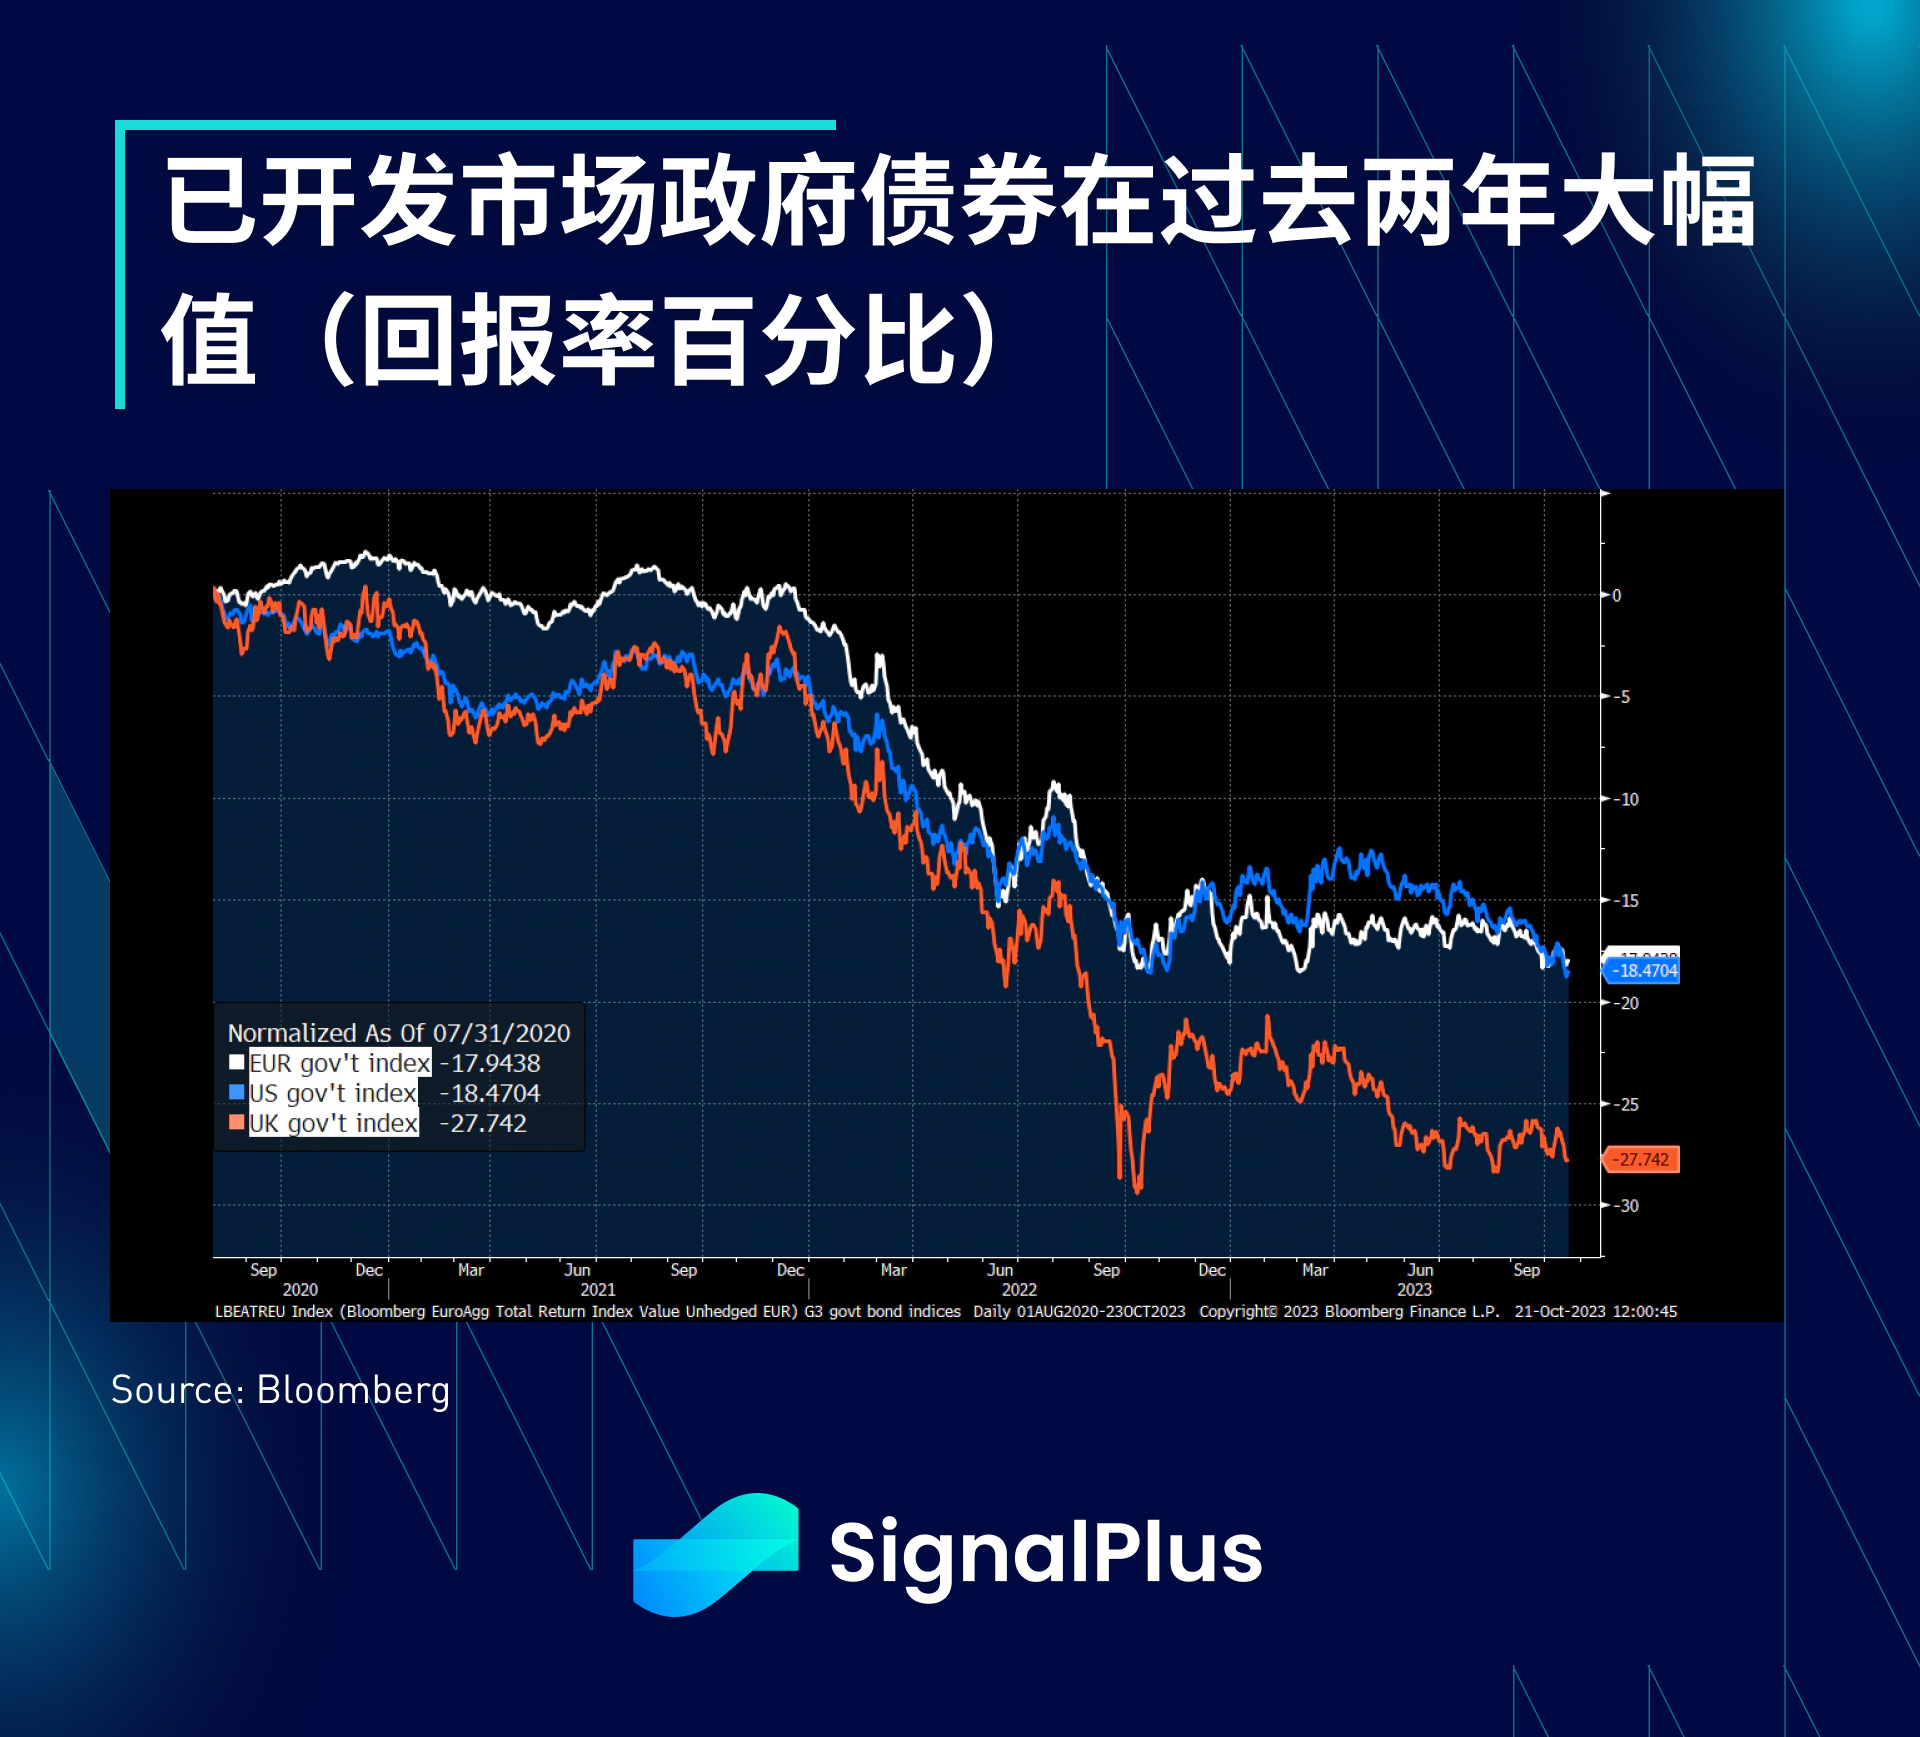
債券殖利率的急劇上昇在昨天暫時鬆了一口氣,因為兩位知名投資人公開表示,他們對目前的美國公債持態度不再那麼悲觀(稍後詳述);如果我們快速回顧過去三年的美國/歐洲/英國政府債券回報,結果如下:對於所謂的安全零風險資產,美國/歐洲政府債券的平均資本損失約為20% ,英國政府債券的損失則高達27% (含票息)。這似乎絲毫不符合零風險。量化寬鬆/零利率政策的時代培養了一整代的"TINA"(There is No Alternative)投資者,他們將資本投入到除了現金以外的一切,而現在我們正處於十多年的反思時期,可惜這場派對後的宿醉將會持續一段時間。
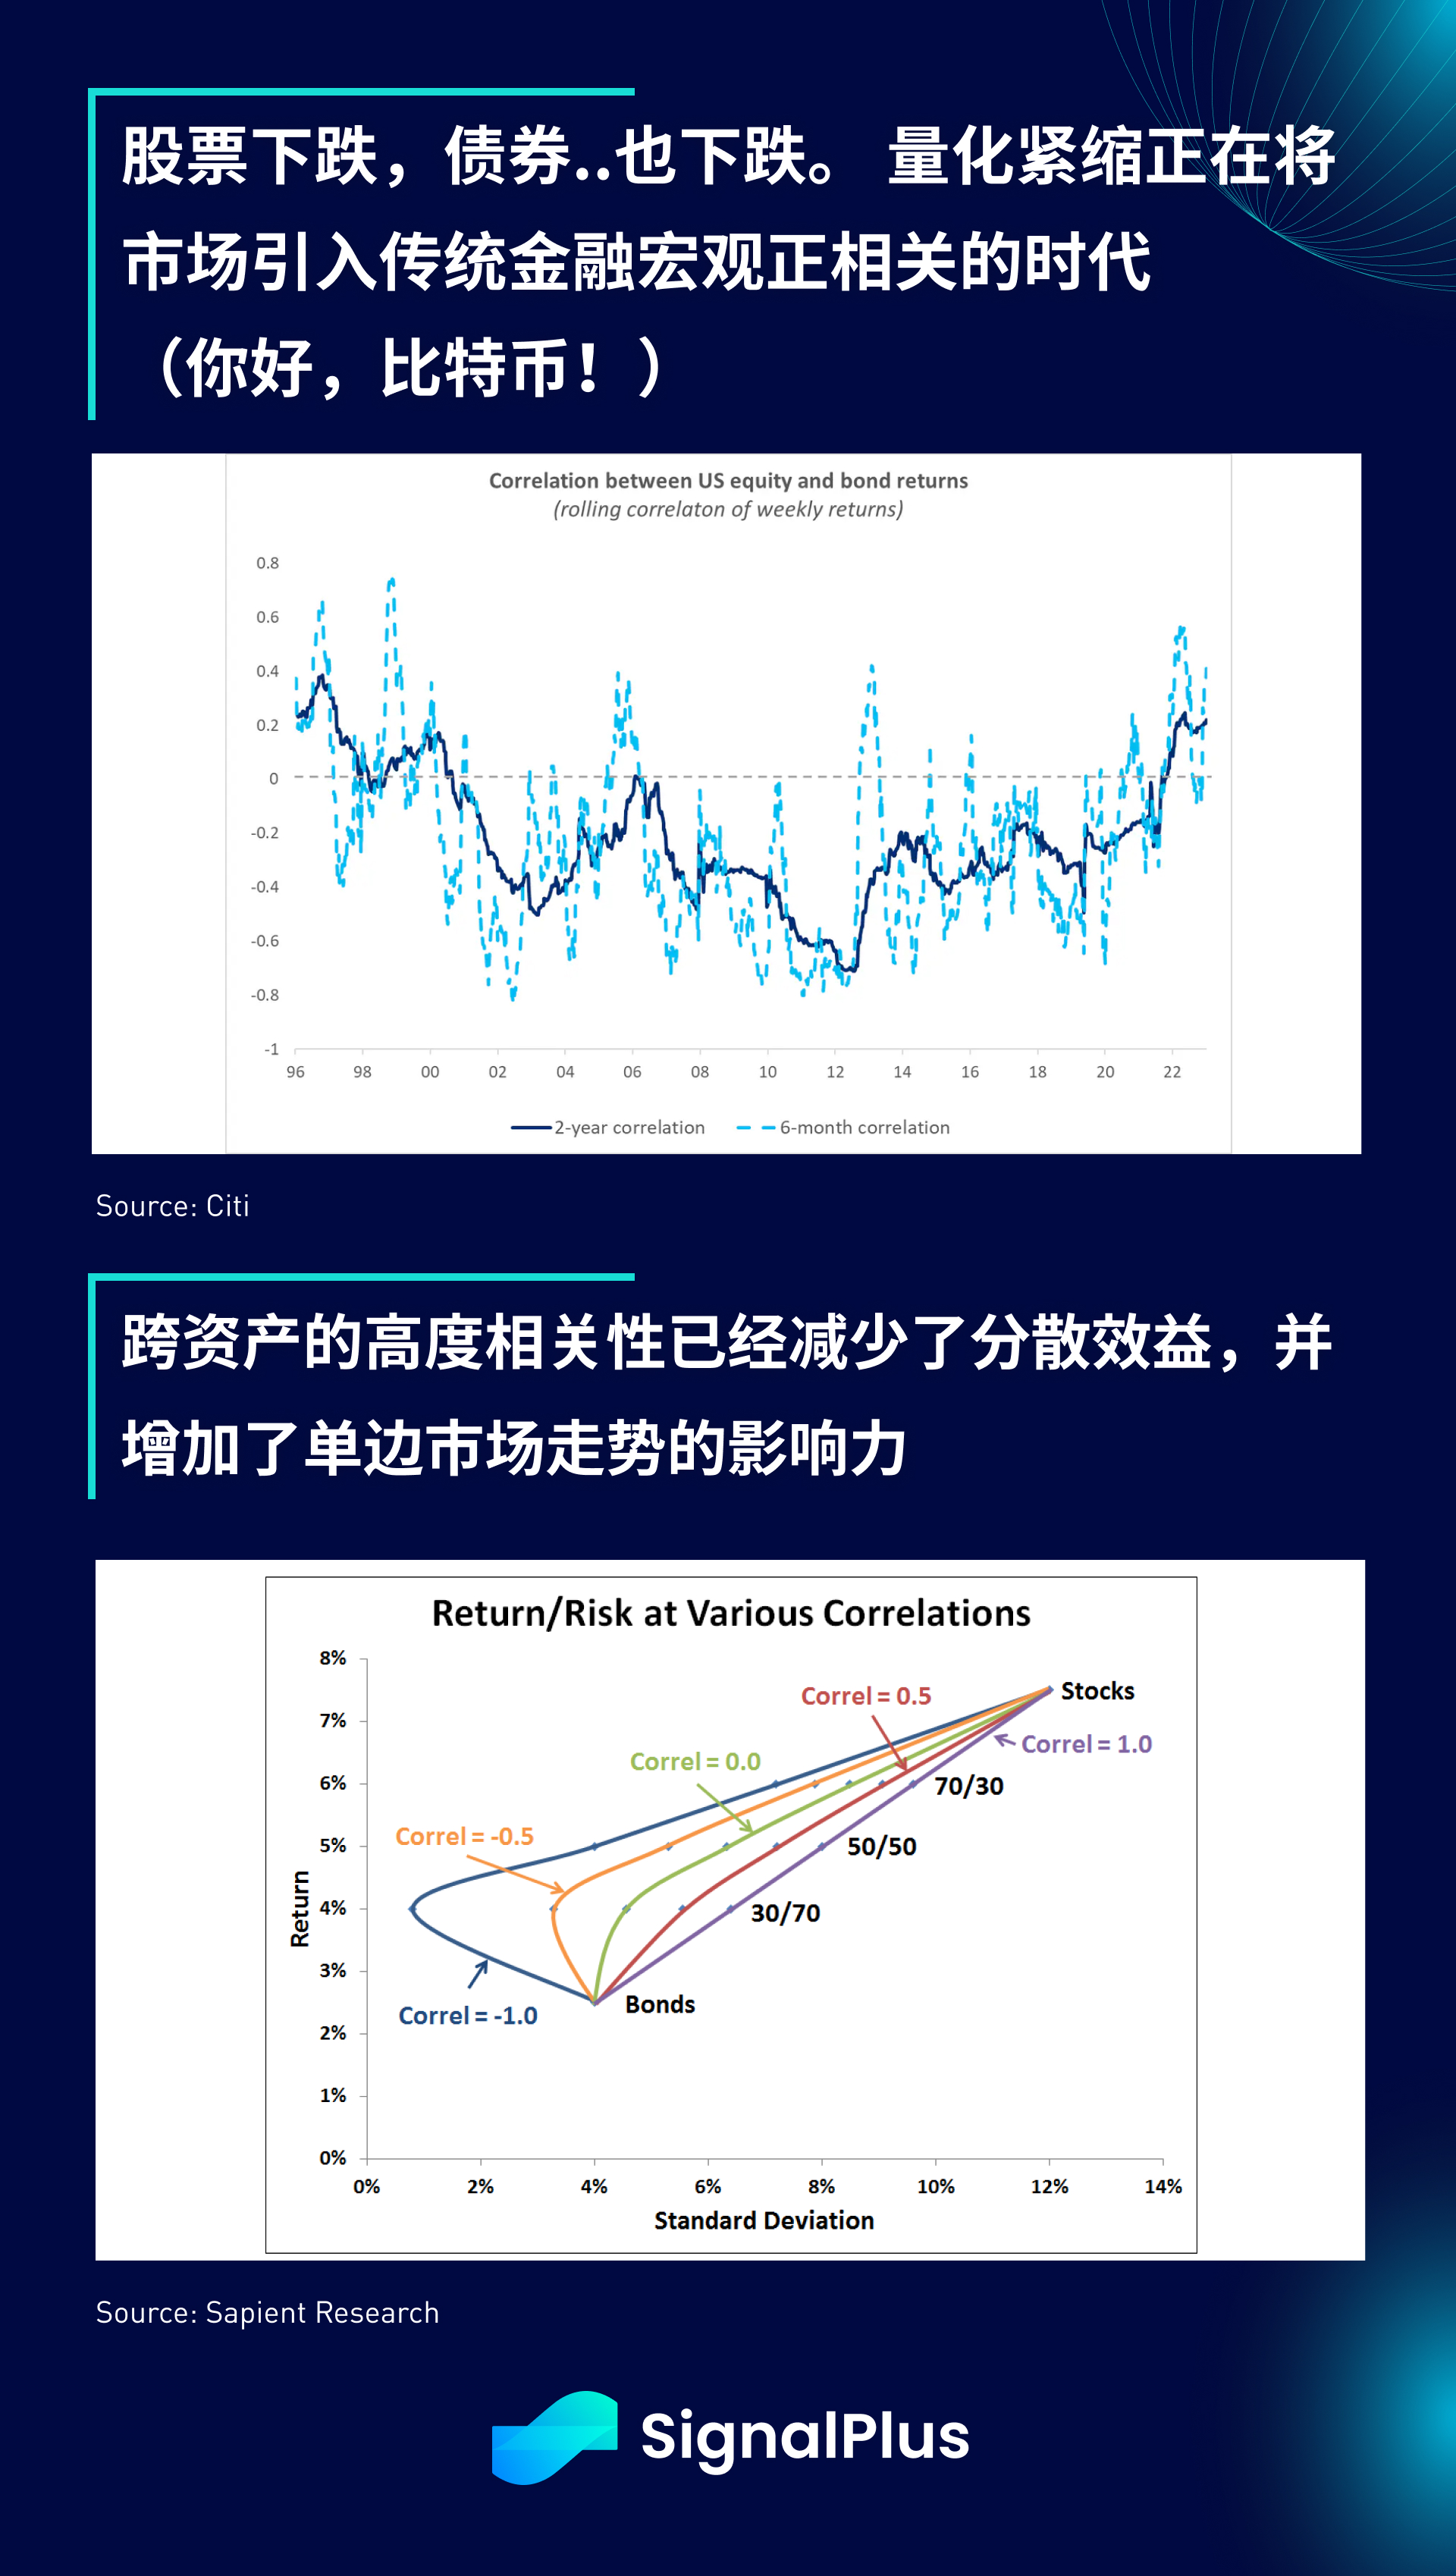
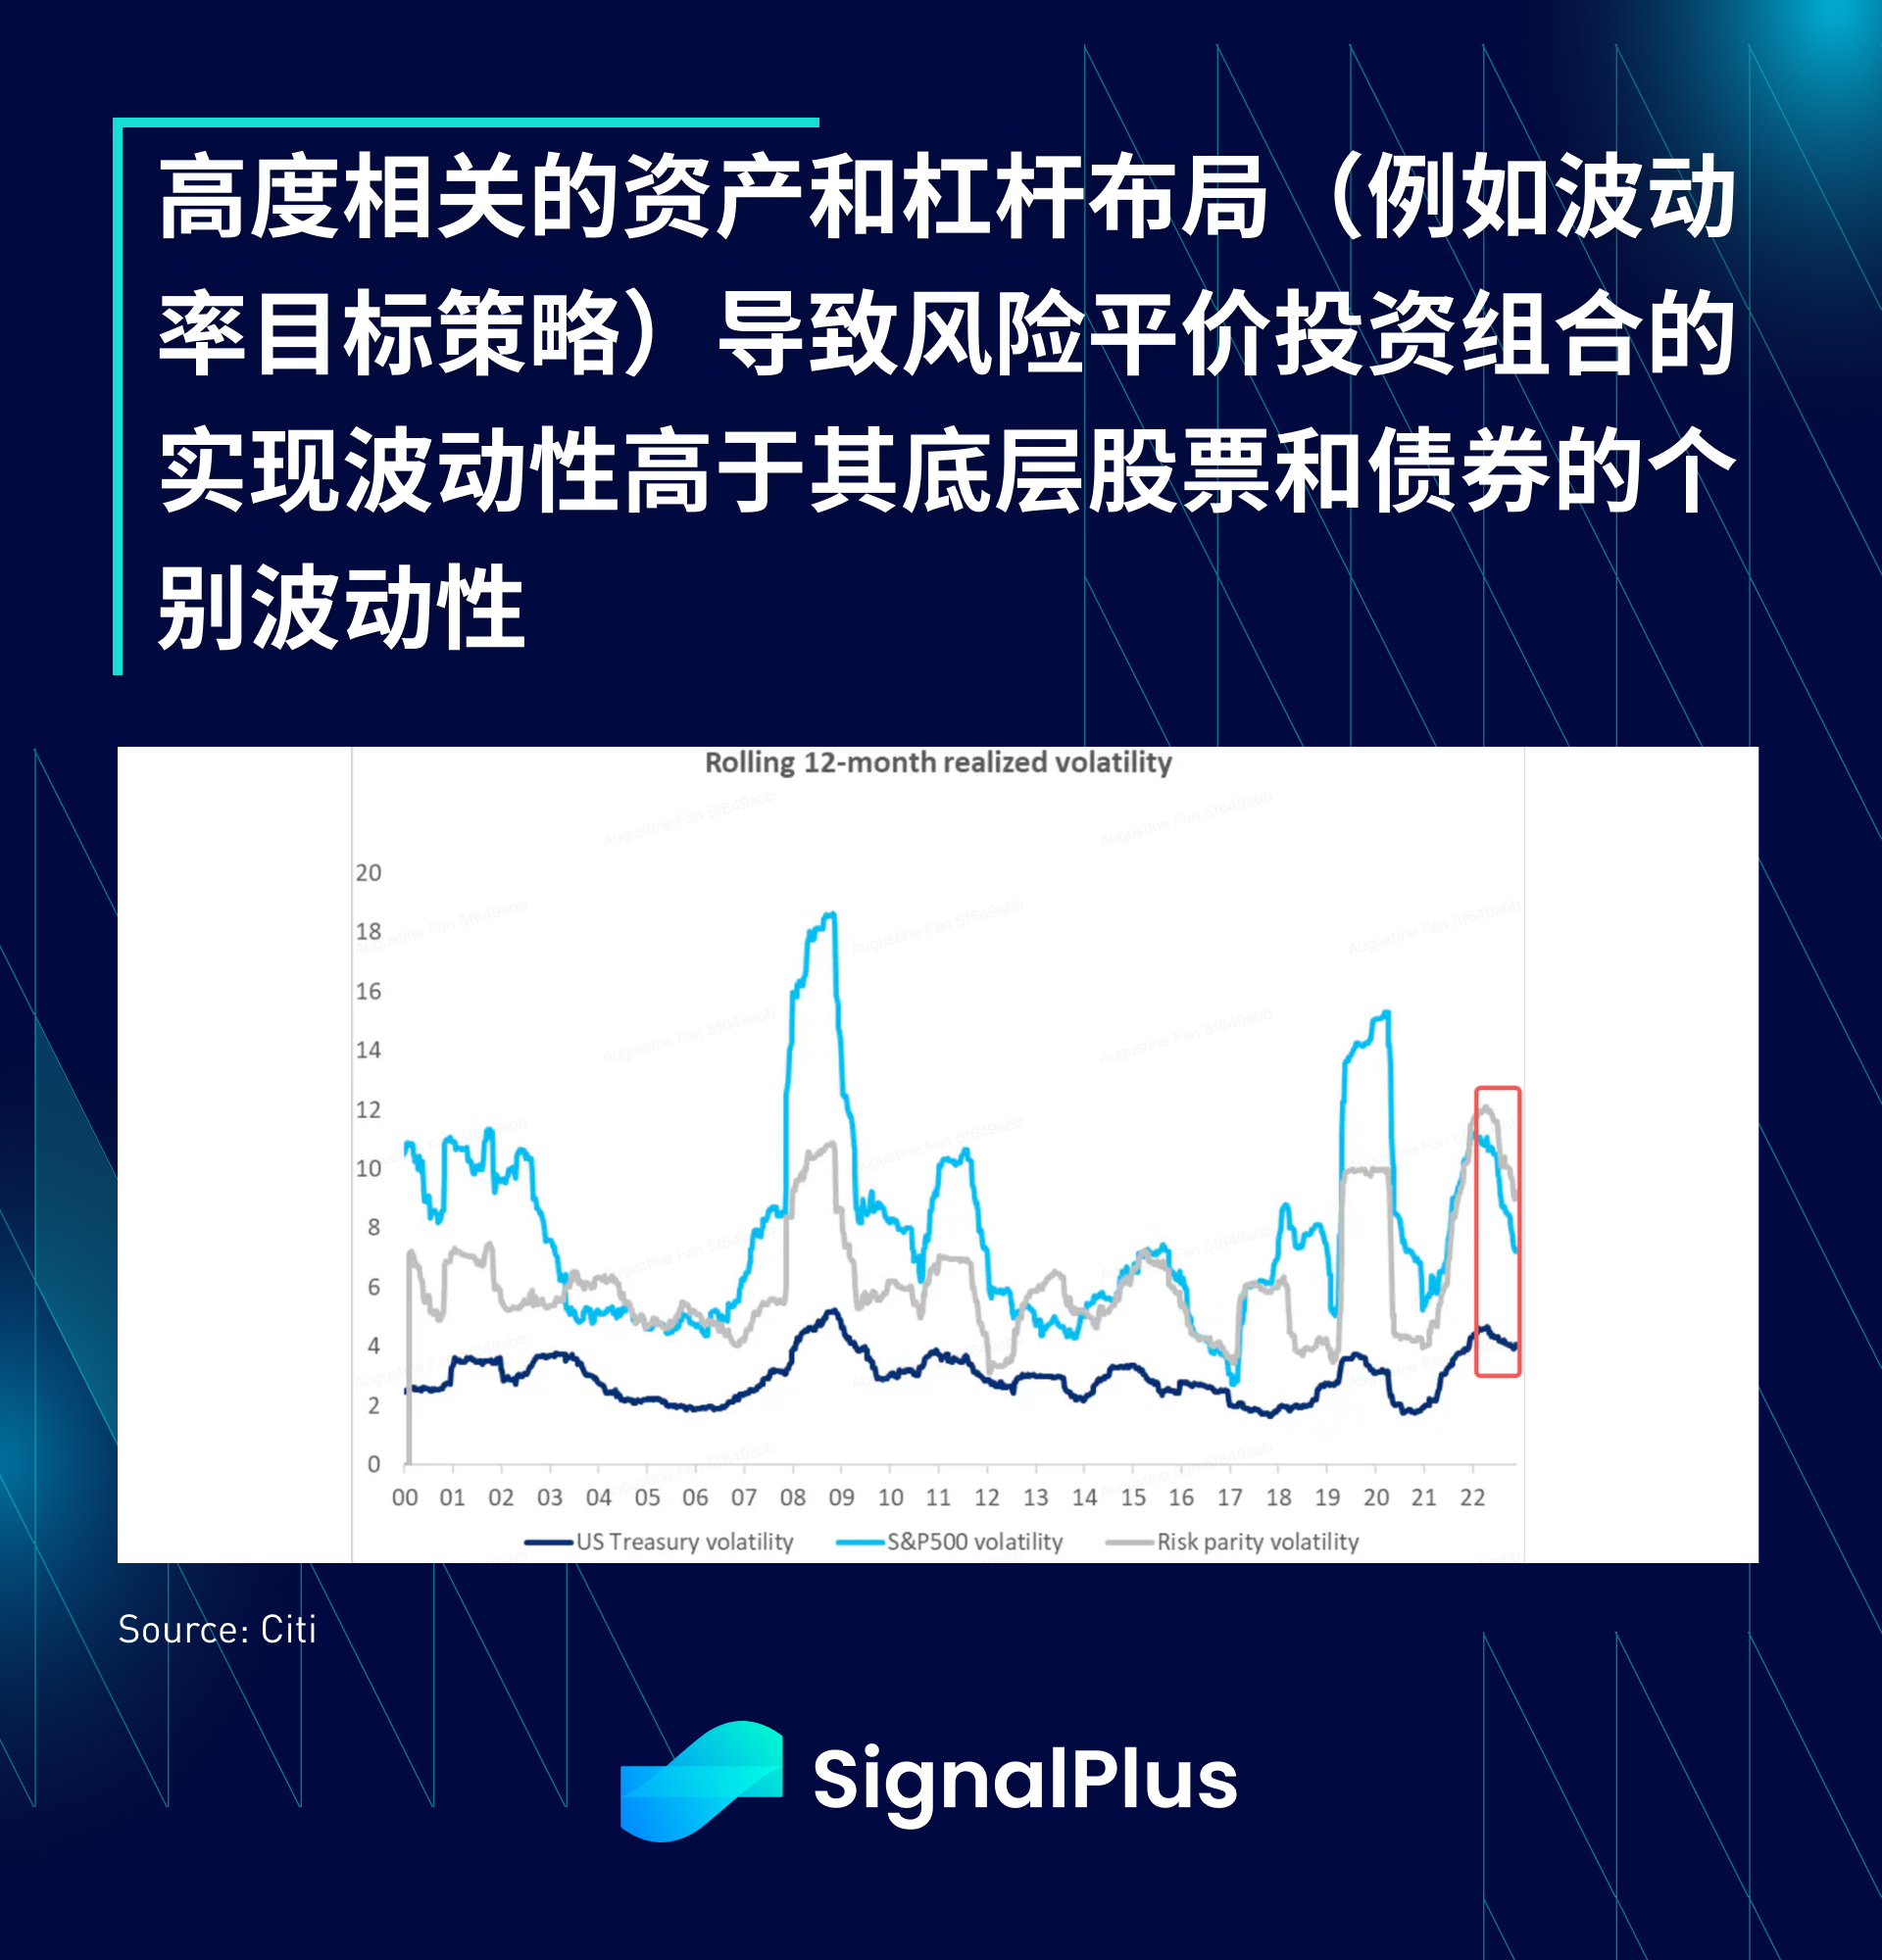
事實上,全球已開發市場固定收益領域遭受了前所未有的劇變,將股債相關性推升至近20 年來的最高水平,徹底消除了傳統的60/40 投資組合所依賴的風險分散效應。更糟的是,資本市場的FOMO 時代,投資者透過波動率拋售和其他槓桿操作導致更多的無差別風險承擔和過高風險敞口,使得標準的風險平價投資組合的實現波動性高於其底層的股票和公債波動率。
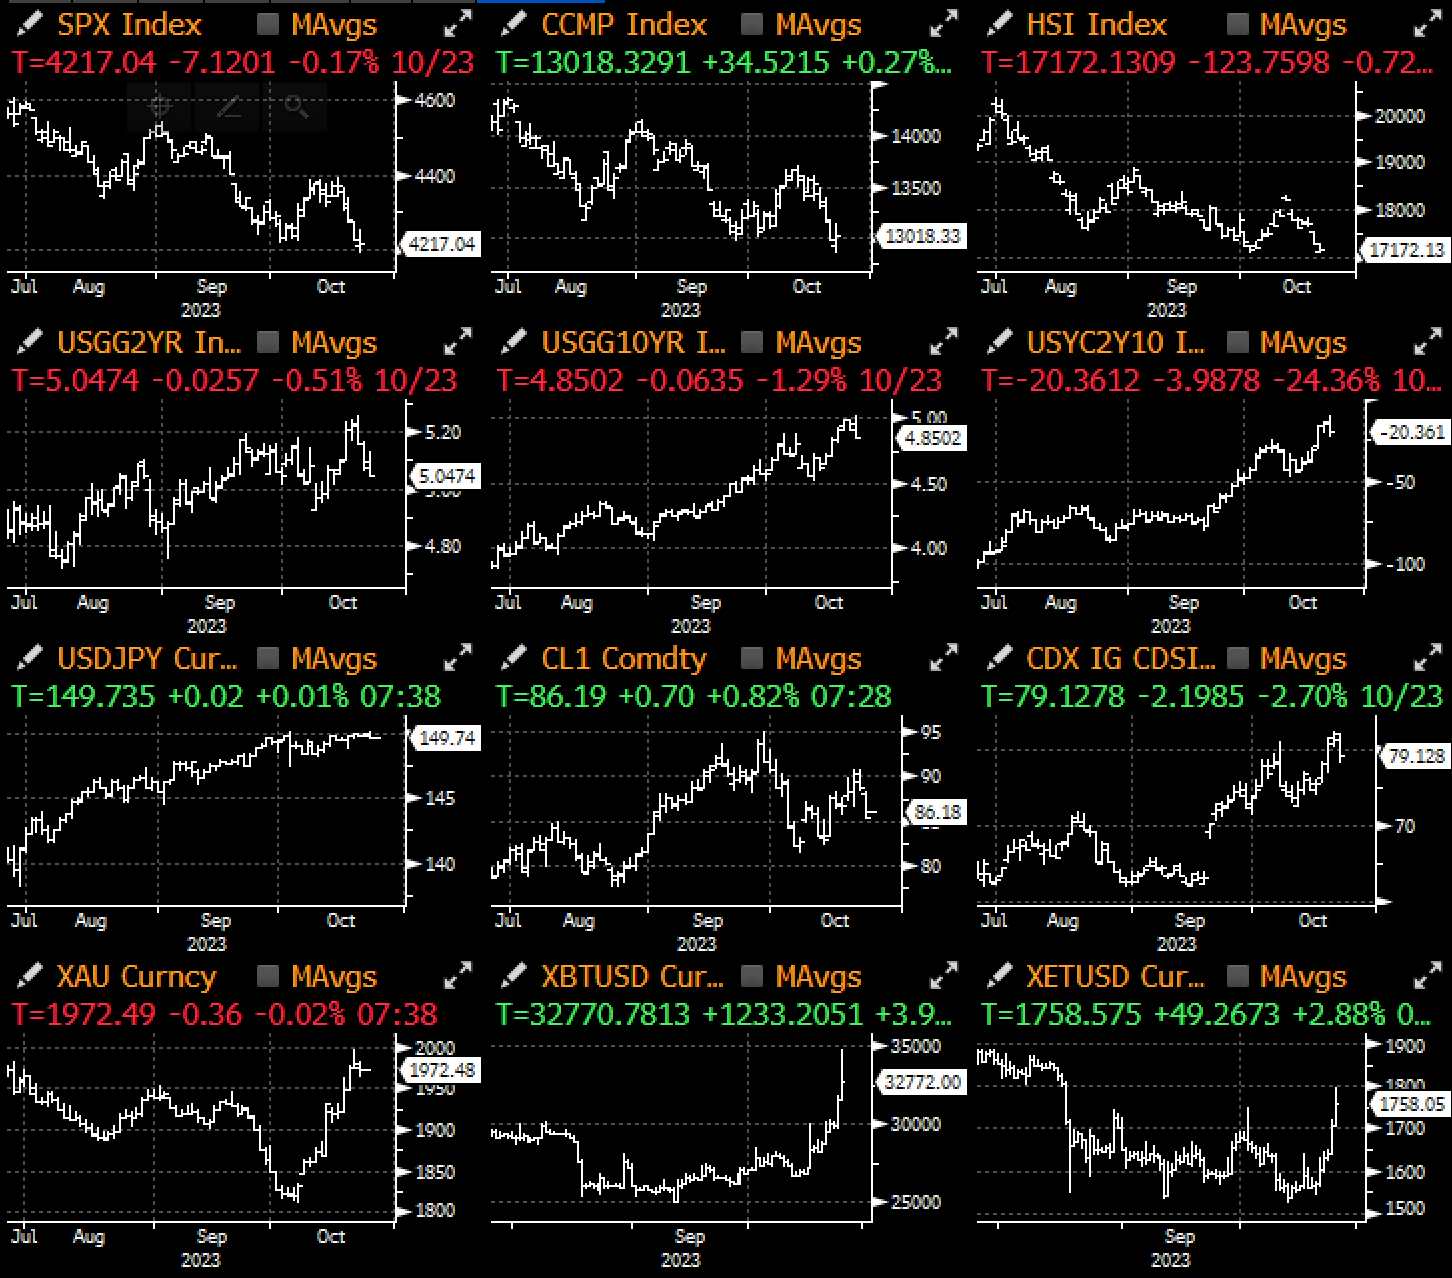
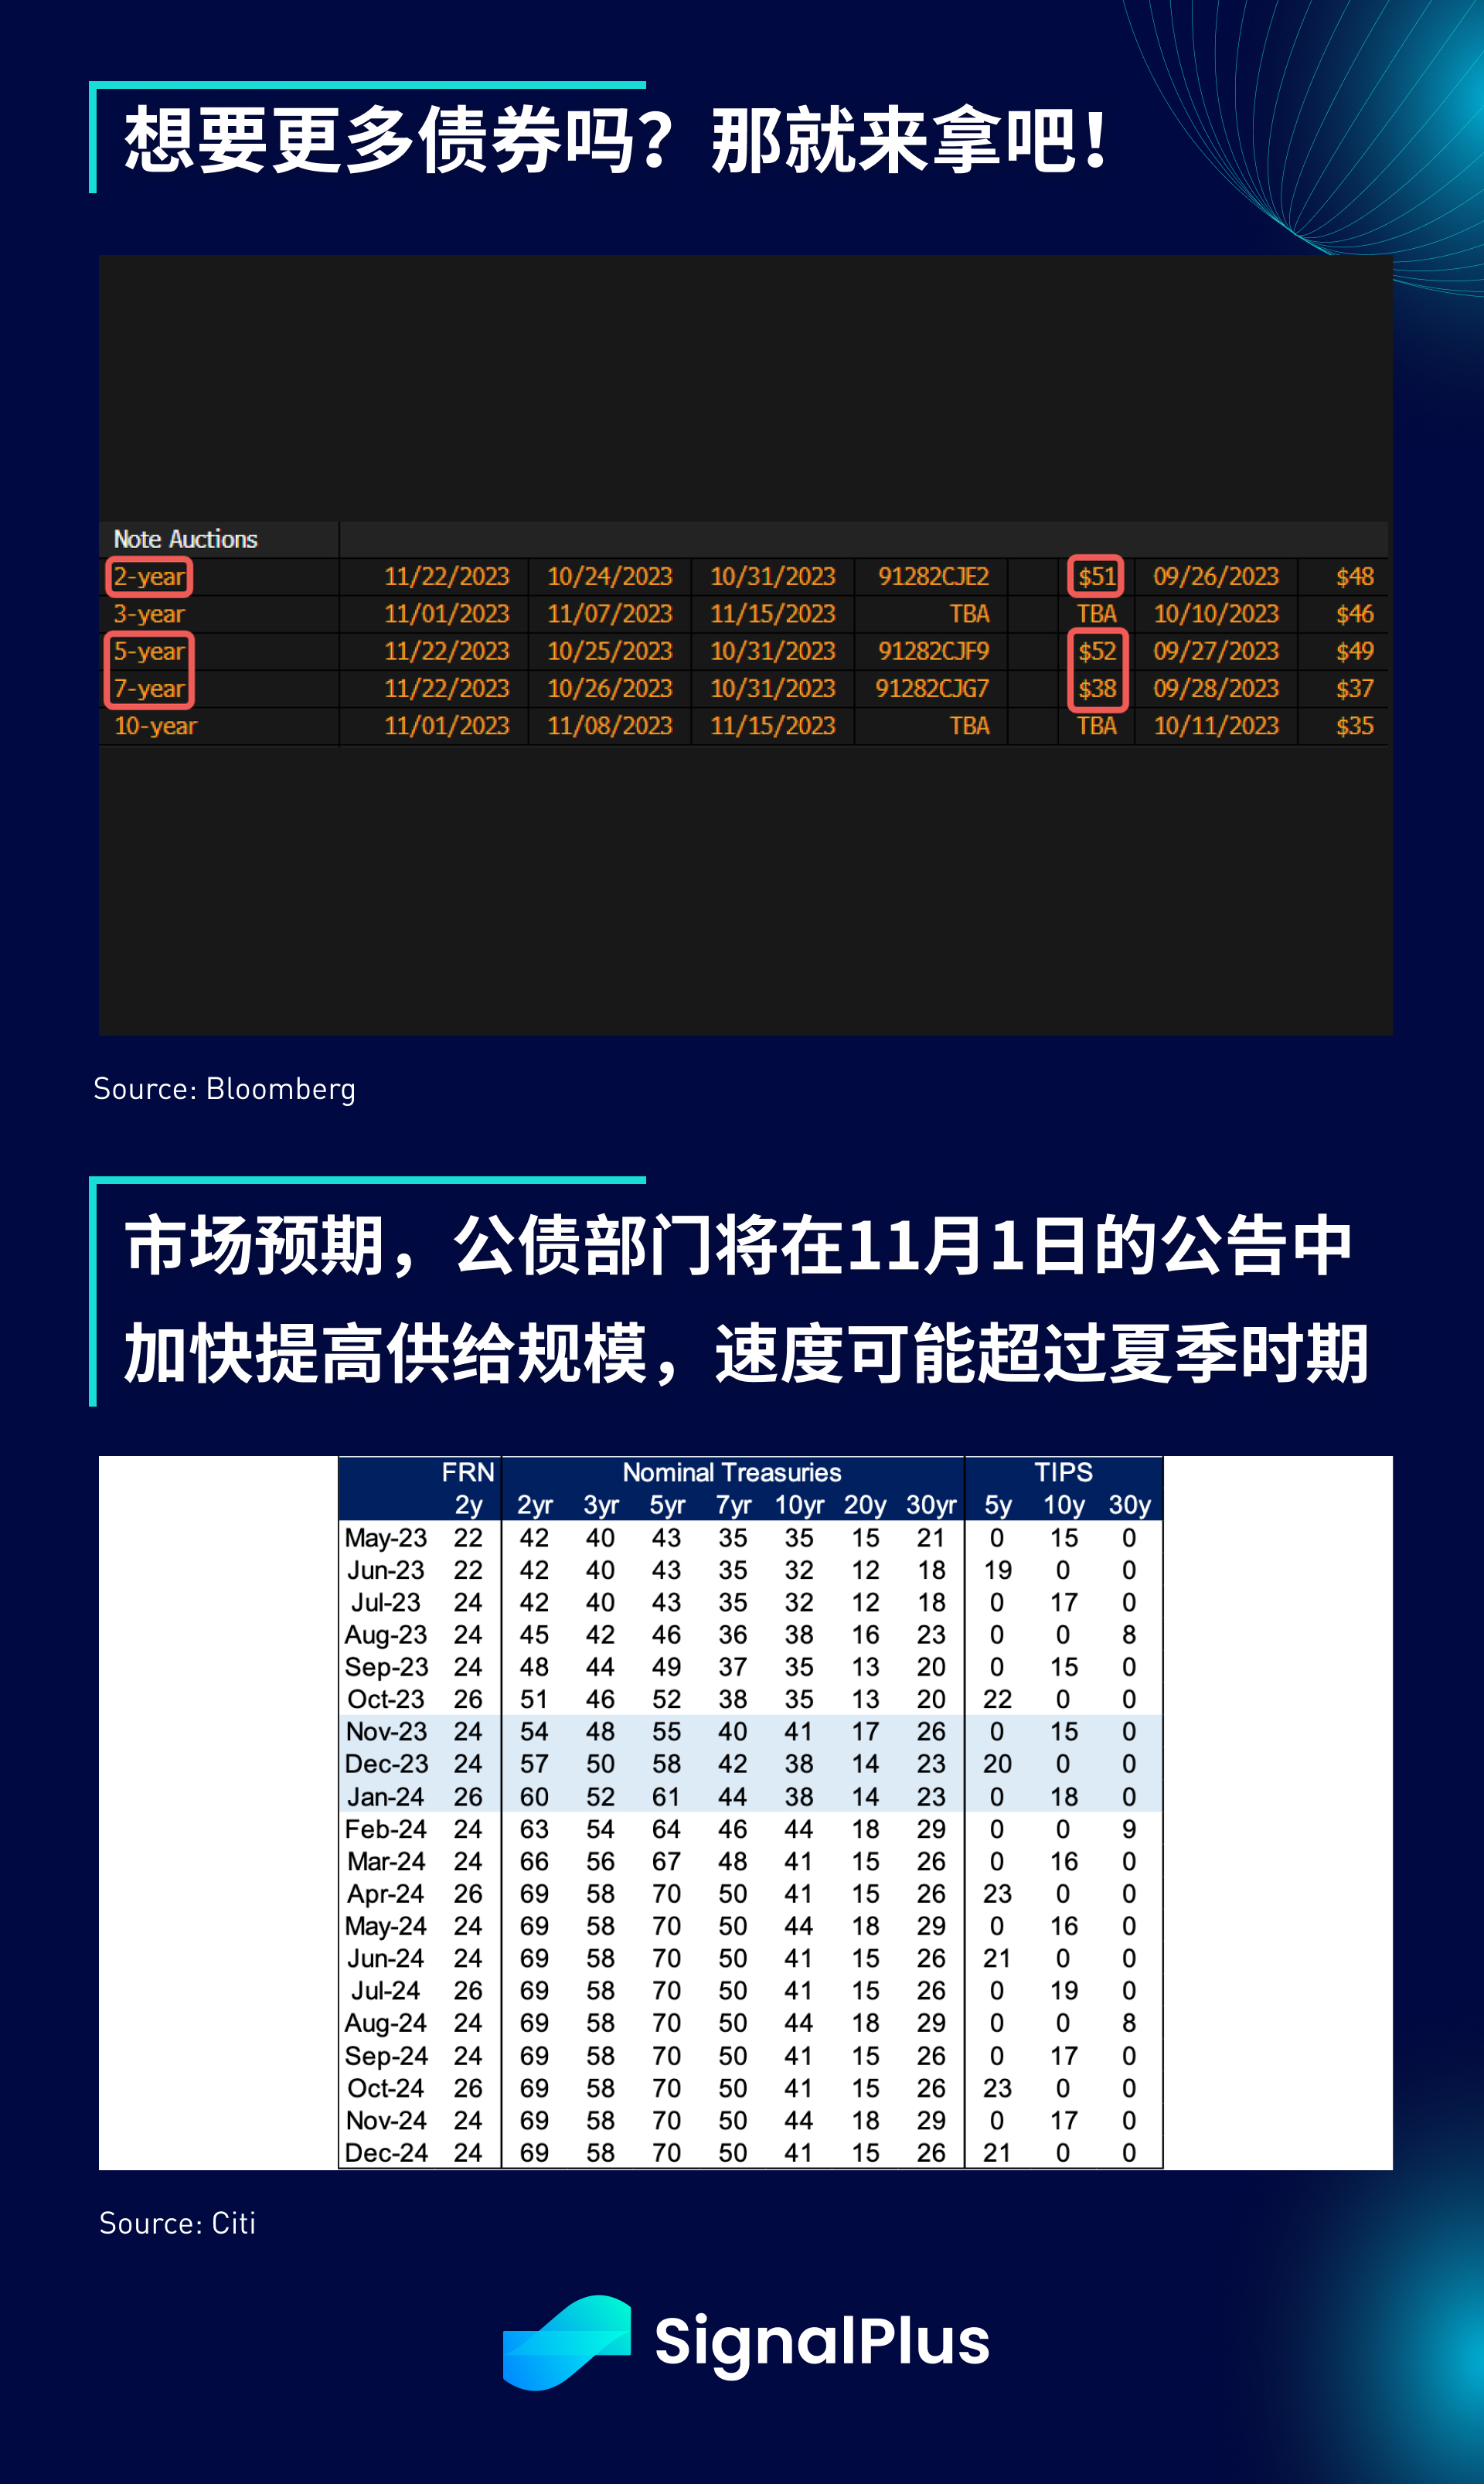
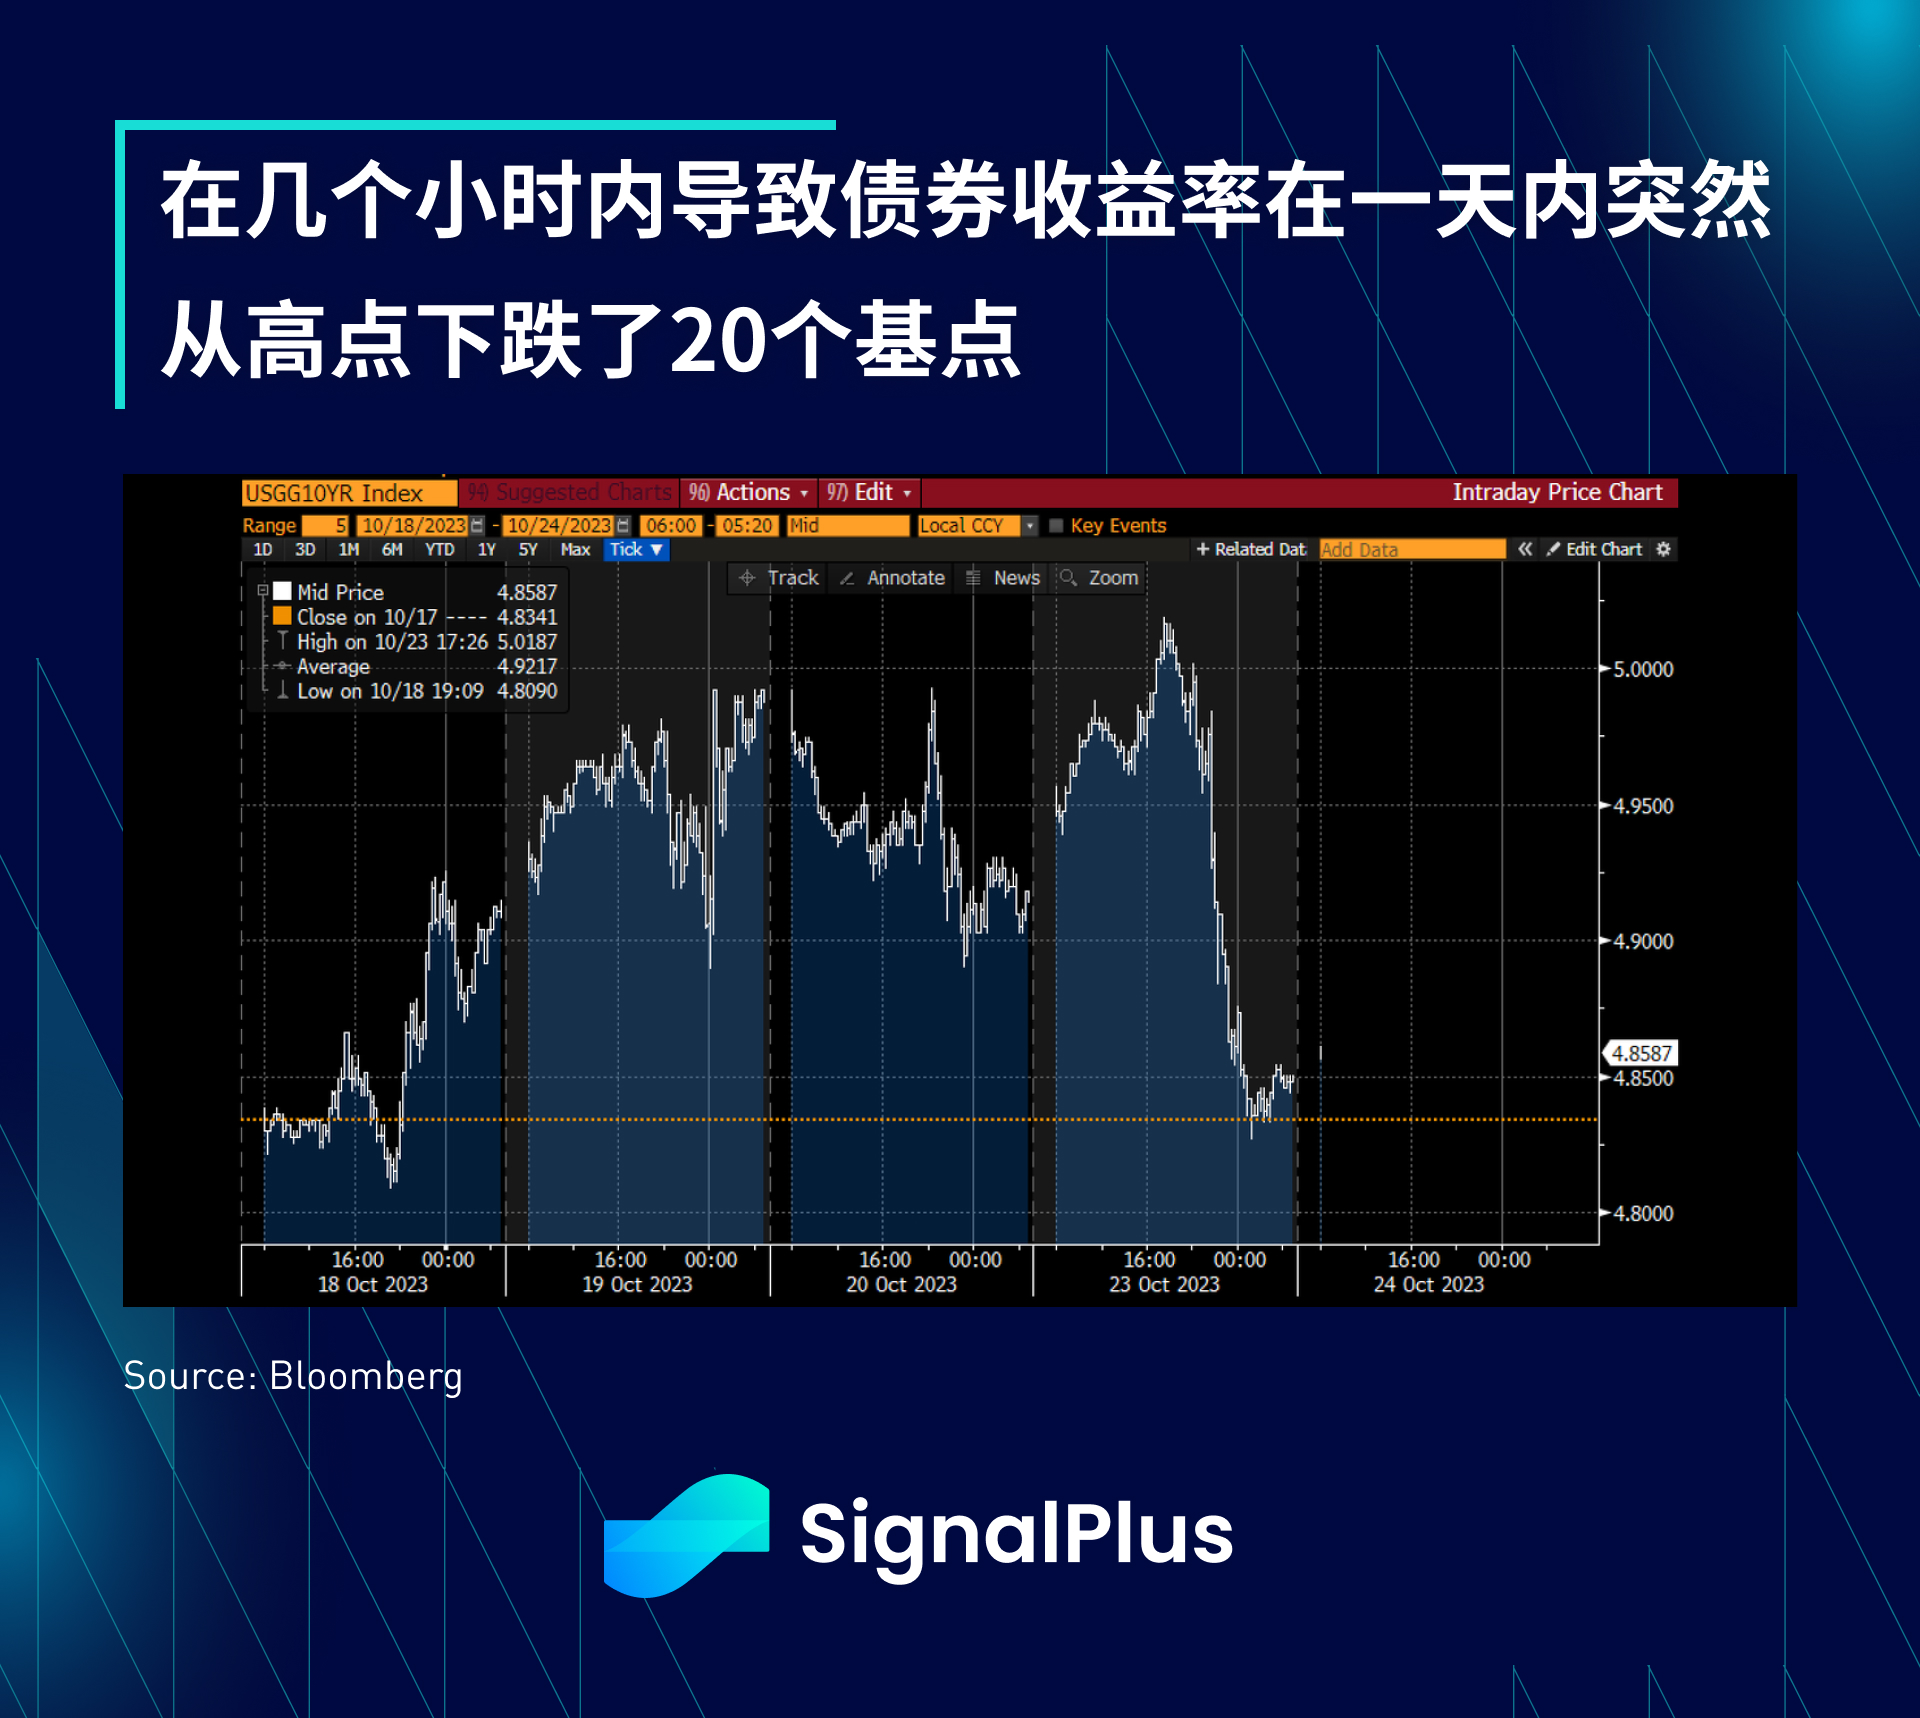
昨天, 10 年期美債的開盤情況與最近的每天相似,繼續下跌,亞洲交易時段收益率已經超過5% 。這是因為市場預期日本央行將於10 月31 日舉行的央行會議上進行YCC(收益率曲線控制)調整,導致日本長期公債殖利率再次創下新的中期高點,也進一步推動了整體發達市場收益率曲線走勢陡峭。與此同時,週末期間並未發生災難性的地緣政治升級,也為一些投資者轉向高品質資產避險提供了機會。然而,對於本週將有1,410 億美元新的美國公債供應的擔憂(2 年510 億美元, 5 年520 億美元, 7 年380 億美元),也讓市場有了另一個拋售美國公債的理由。
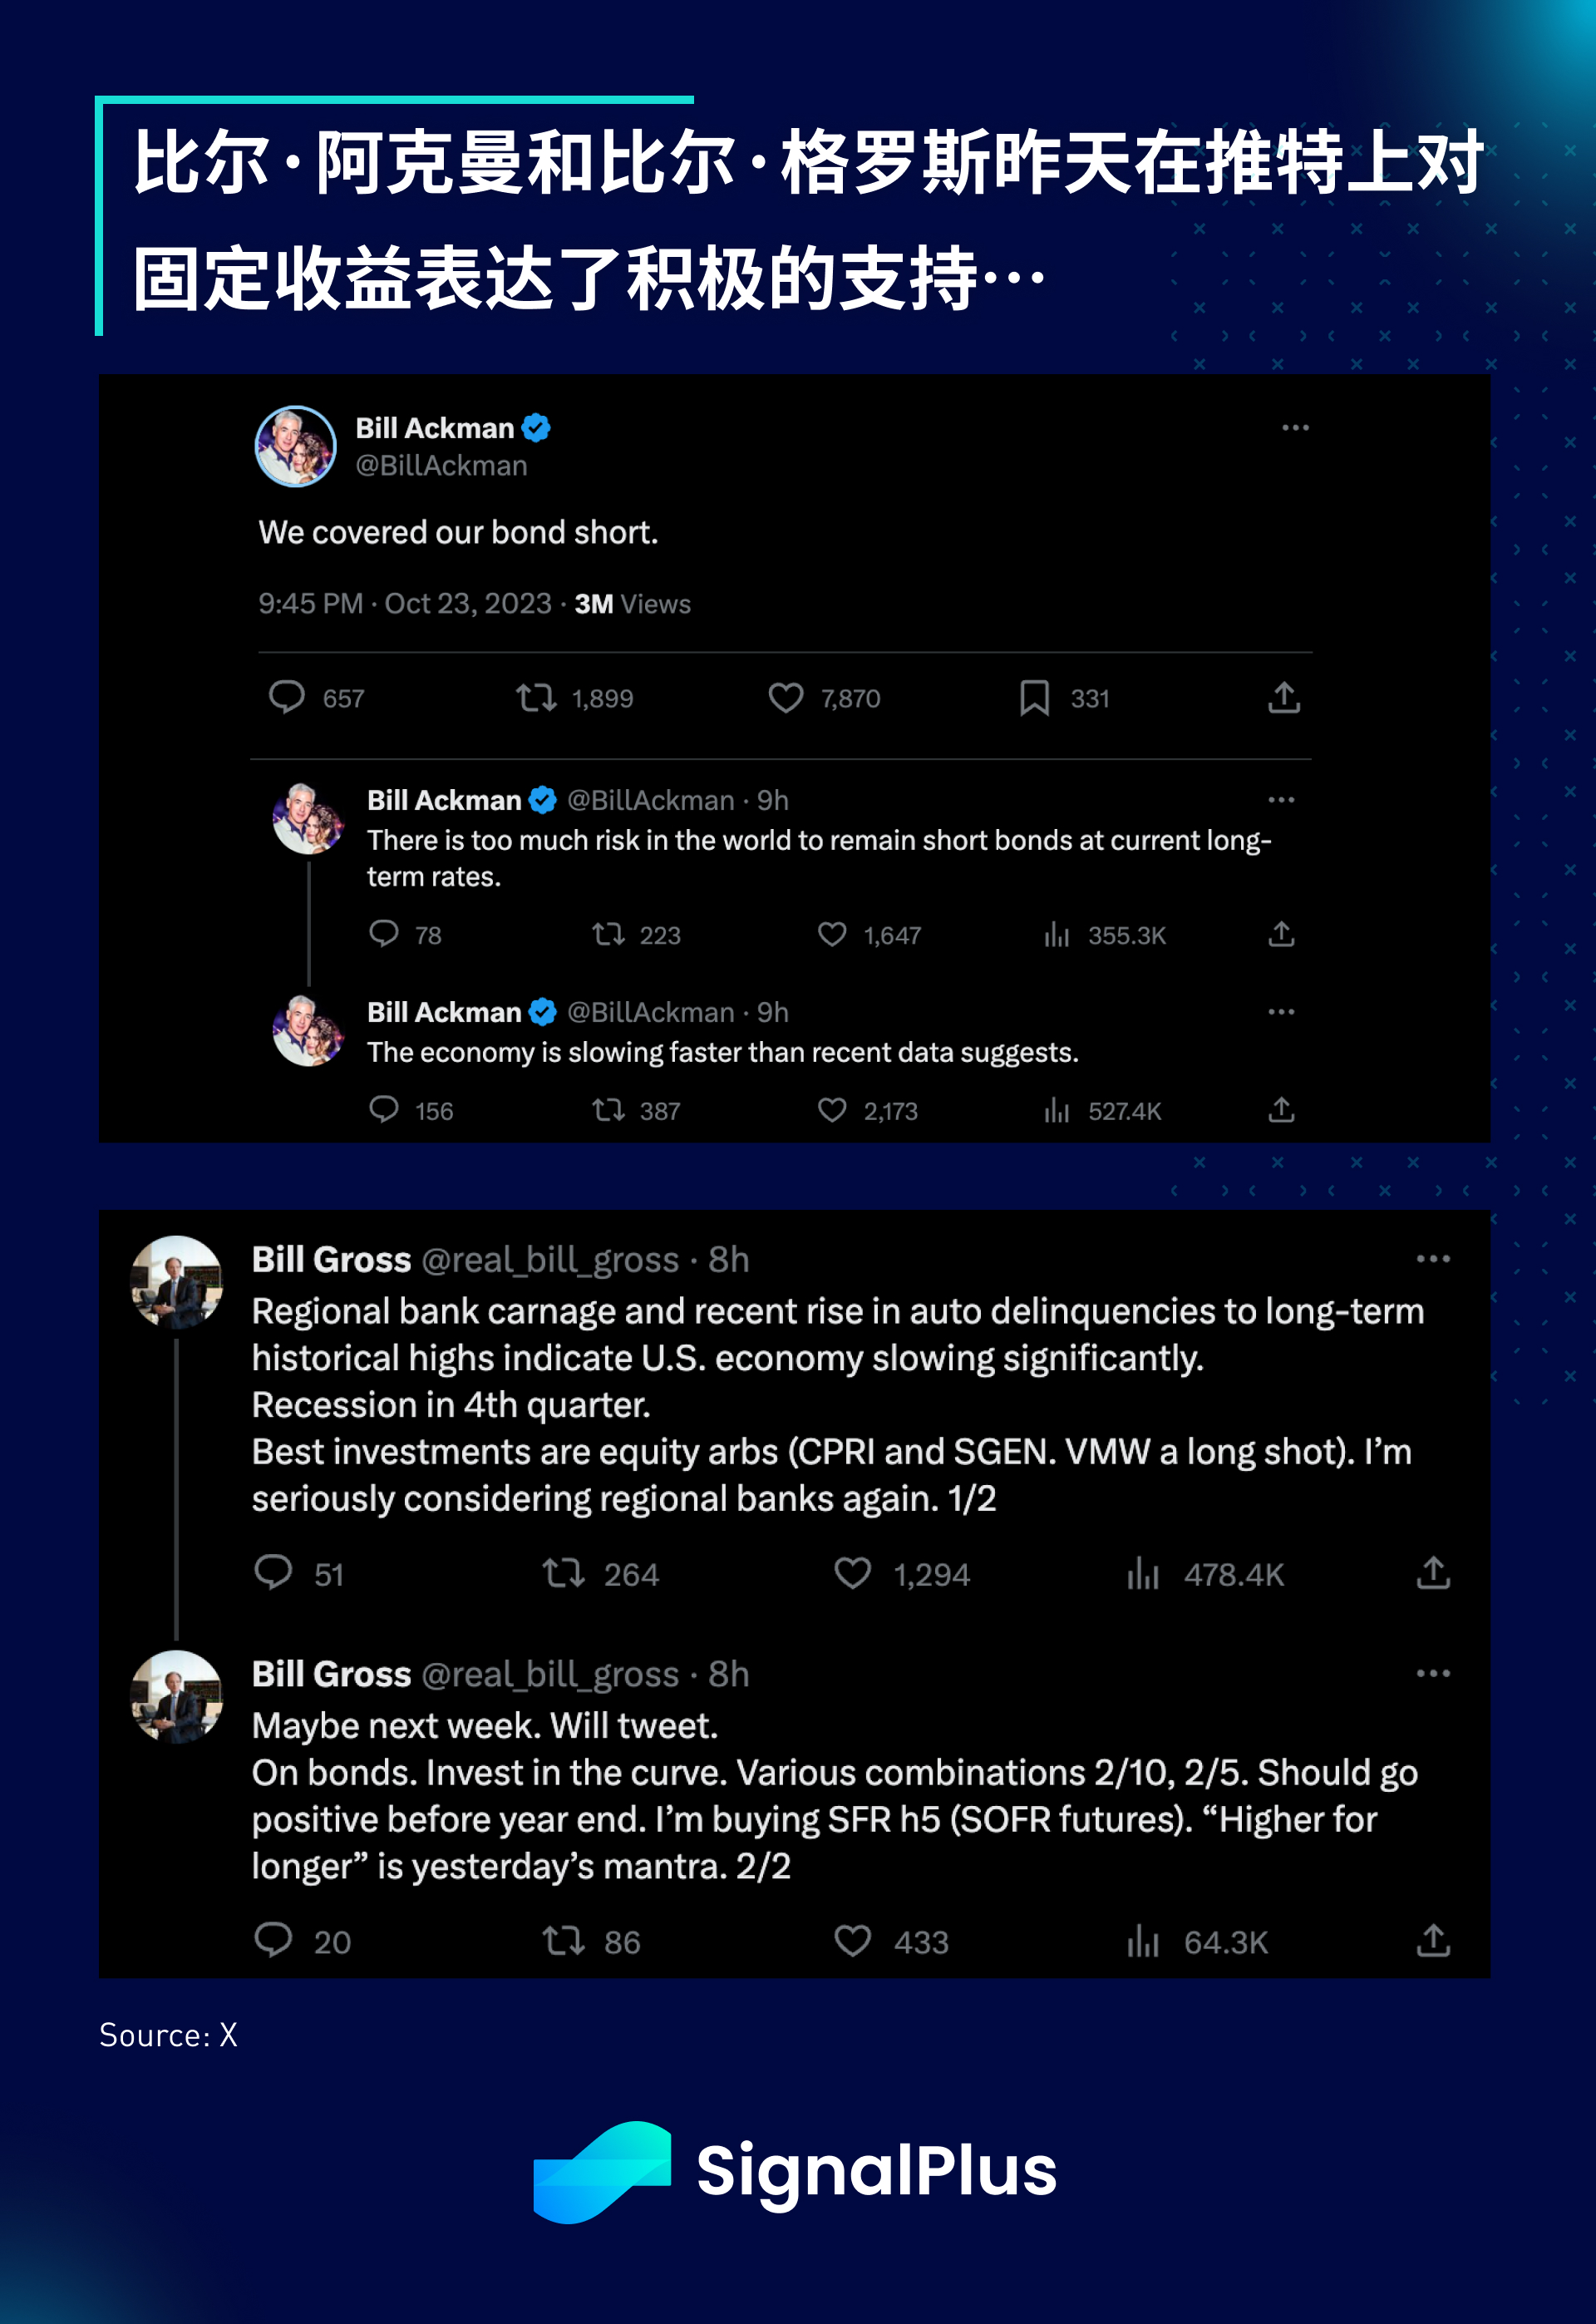
正當固定收益市場再次凝視深淵之際,比爾·阿克曼和比爾·格羅斯(OG 債券之王)的一連串推文突然為債券價格設定了底線,因為他們明確表示支持(或至少不再看跌)固定收益,理由是即將出現的經濟放緩和衰退,最快可能出現在第四季。
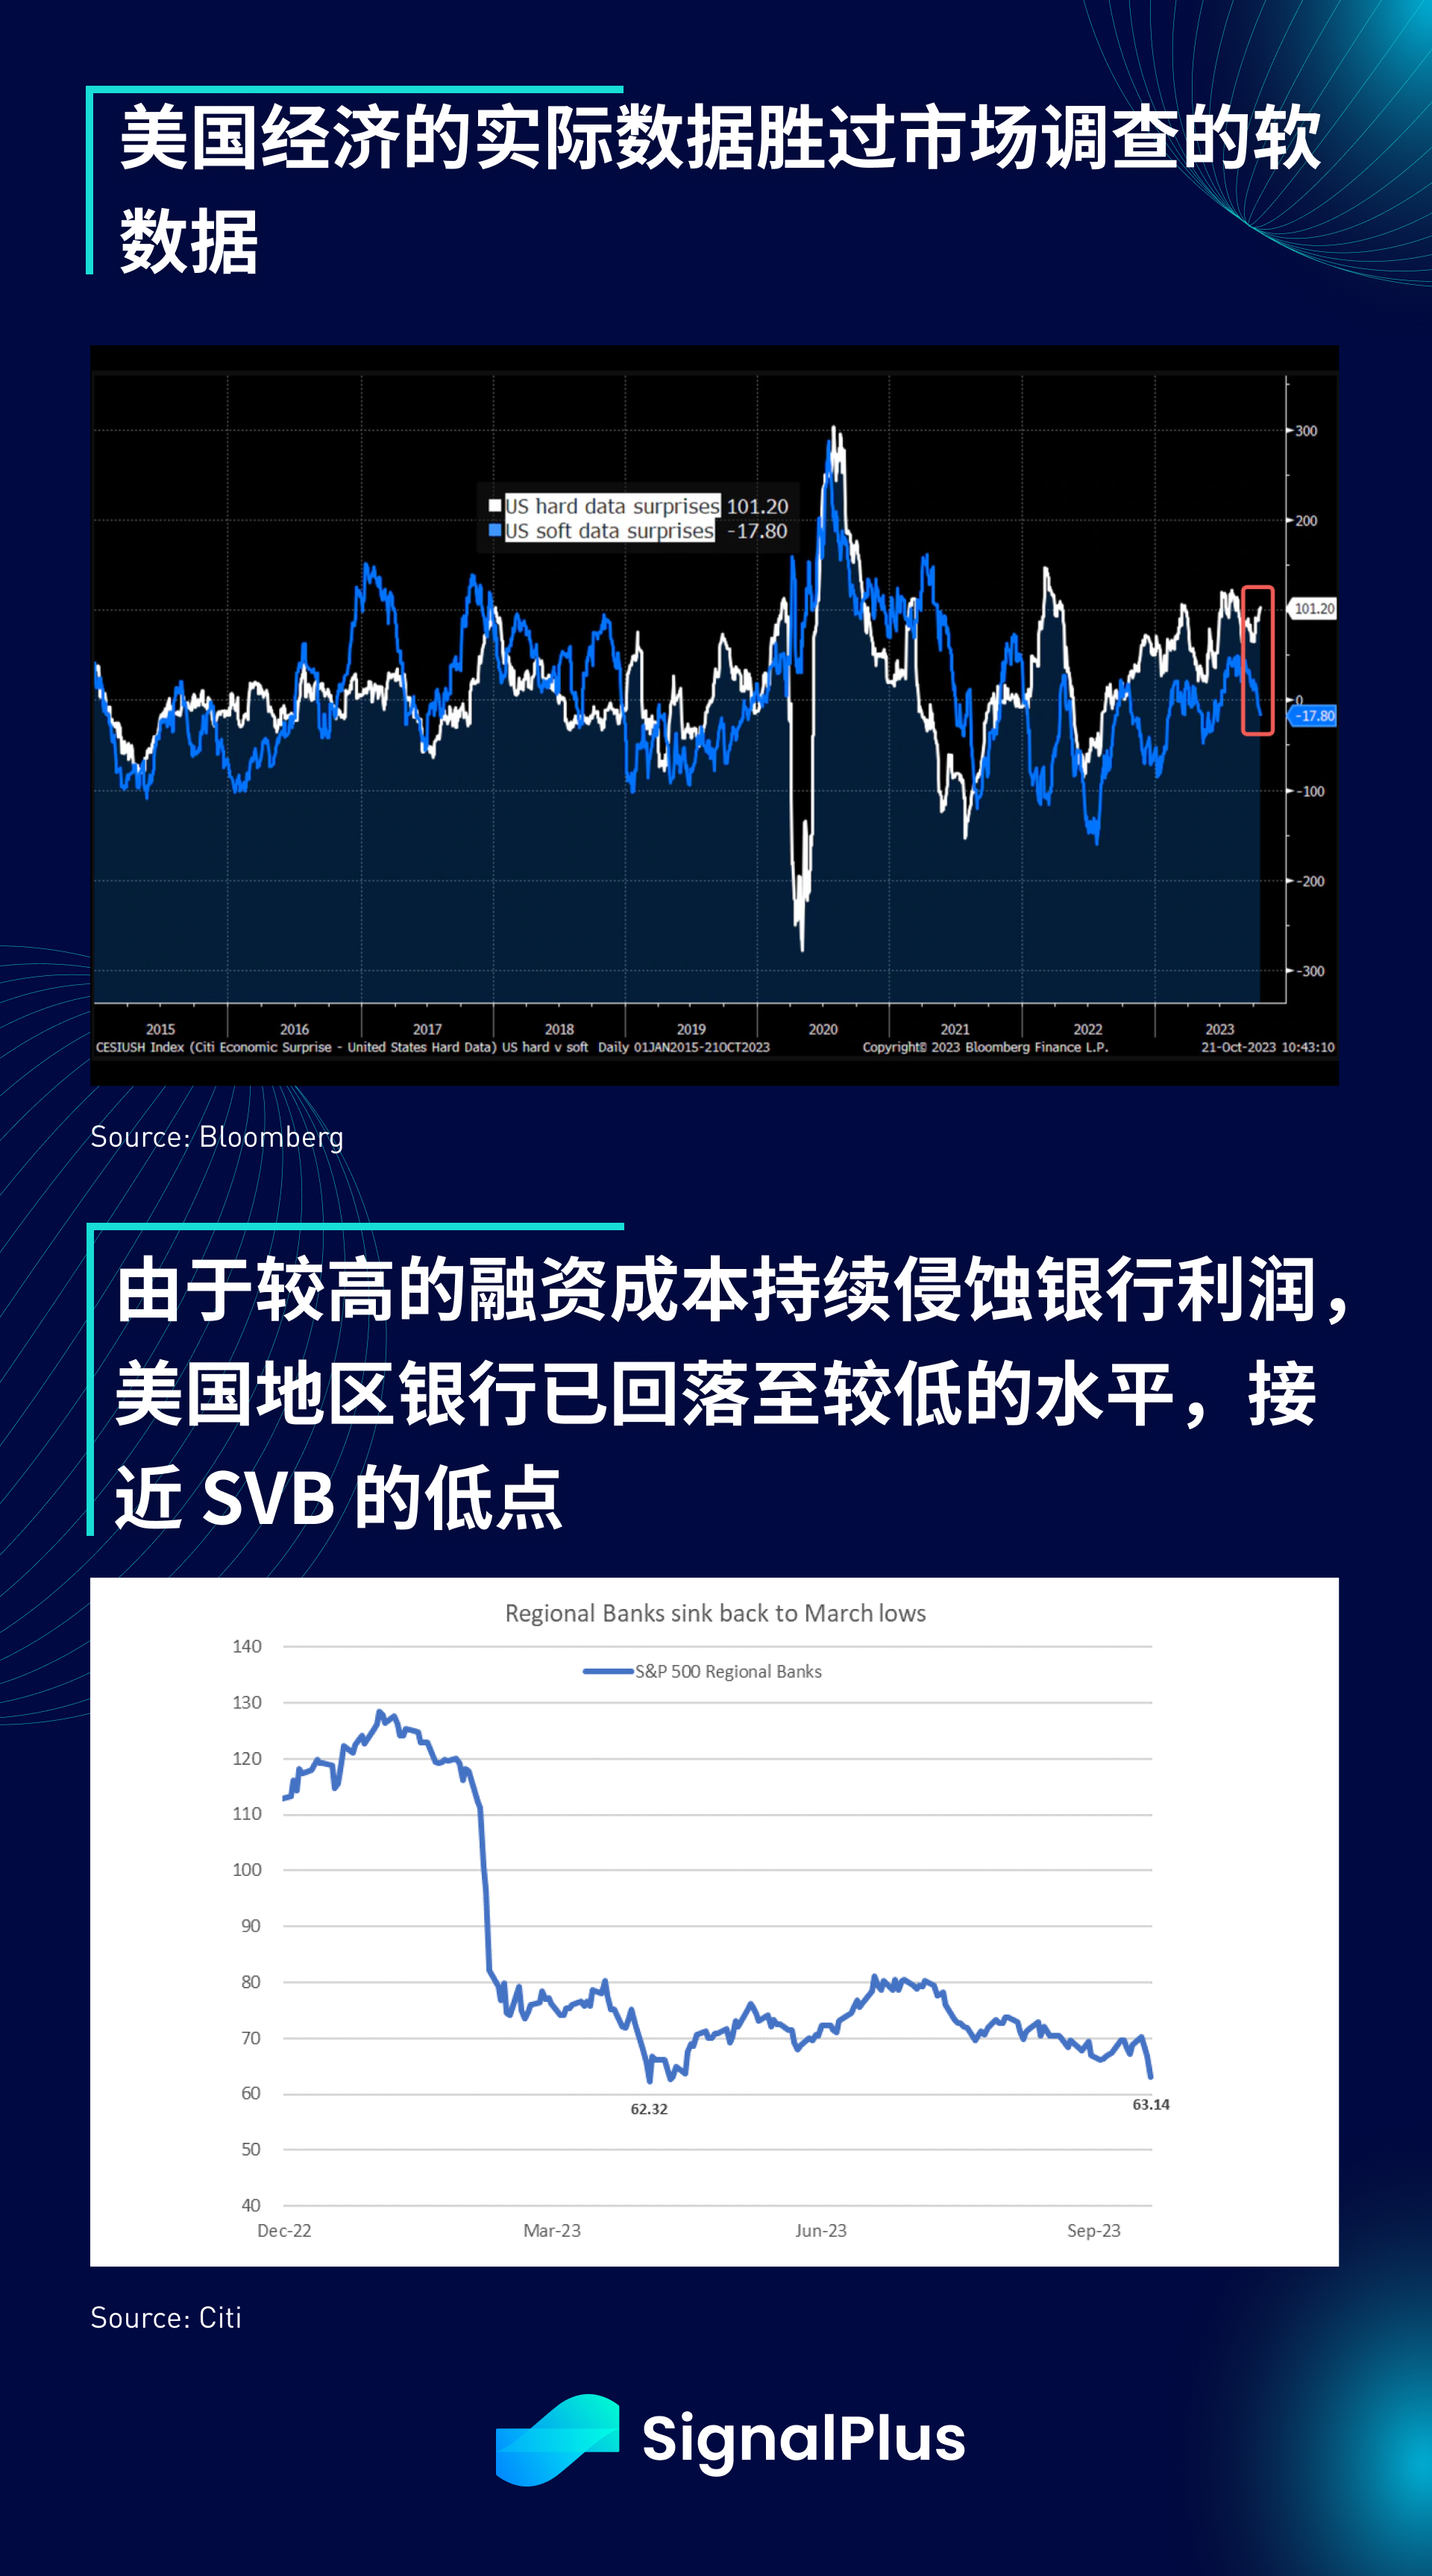
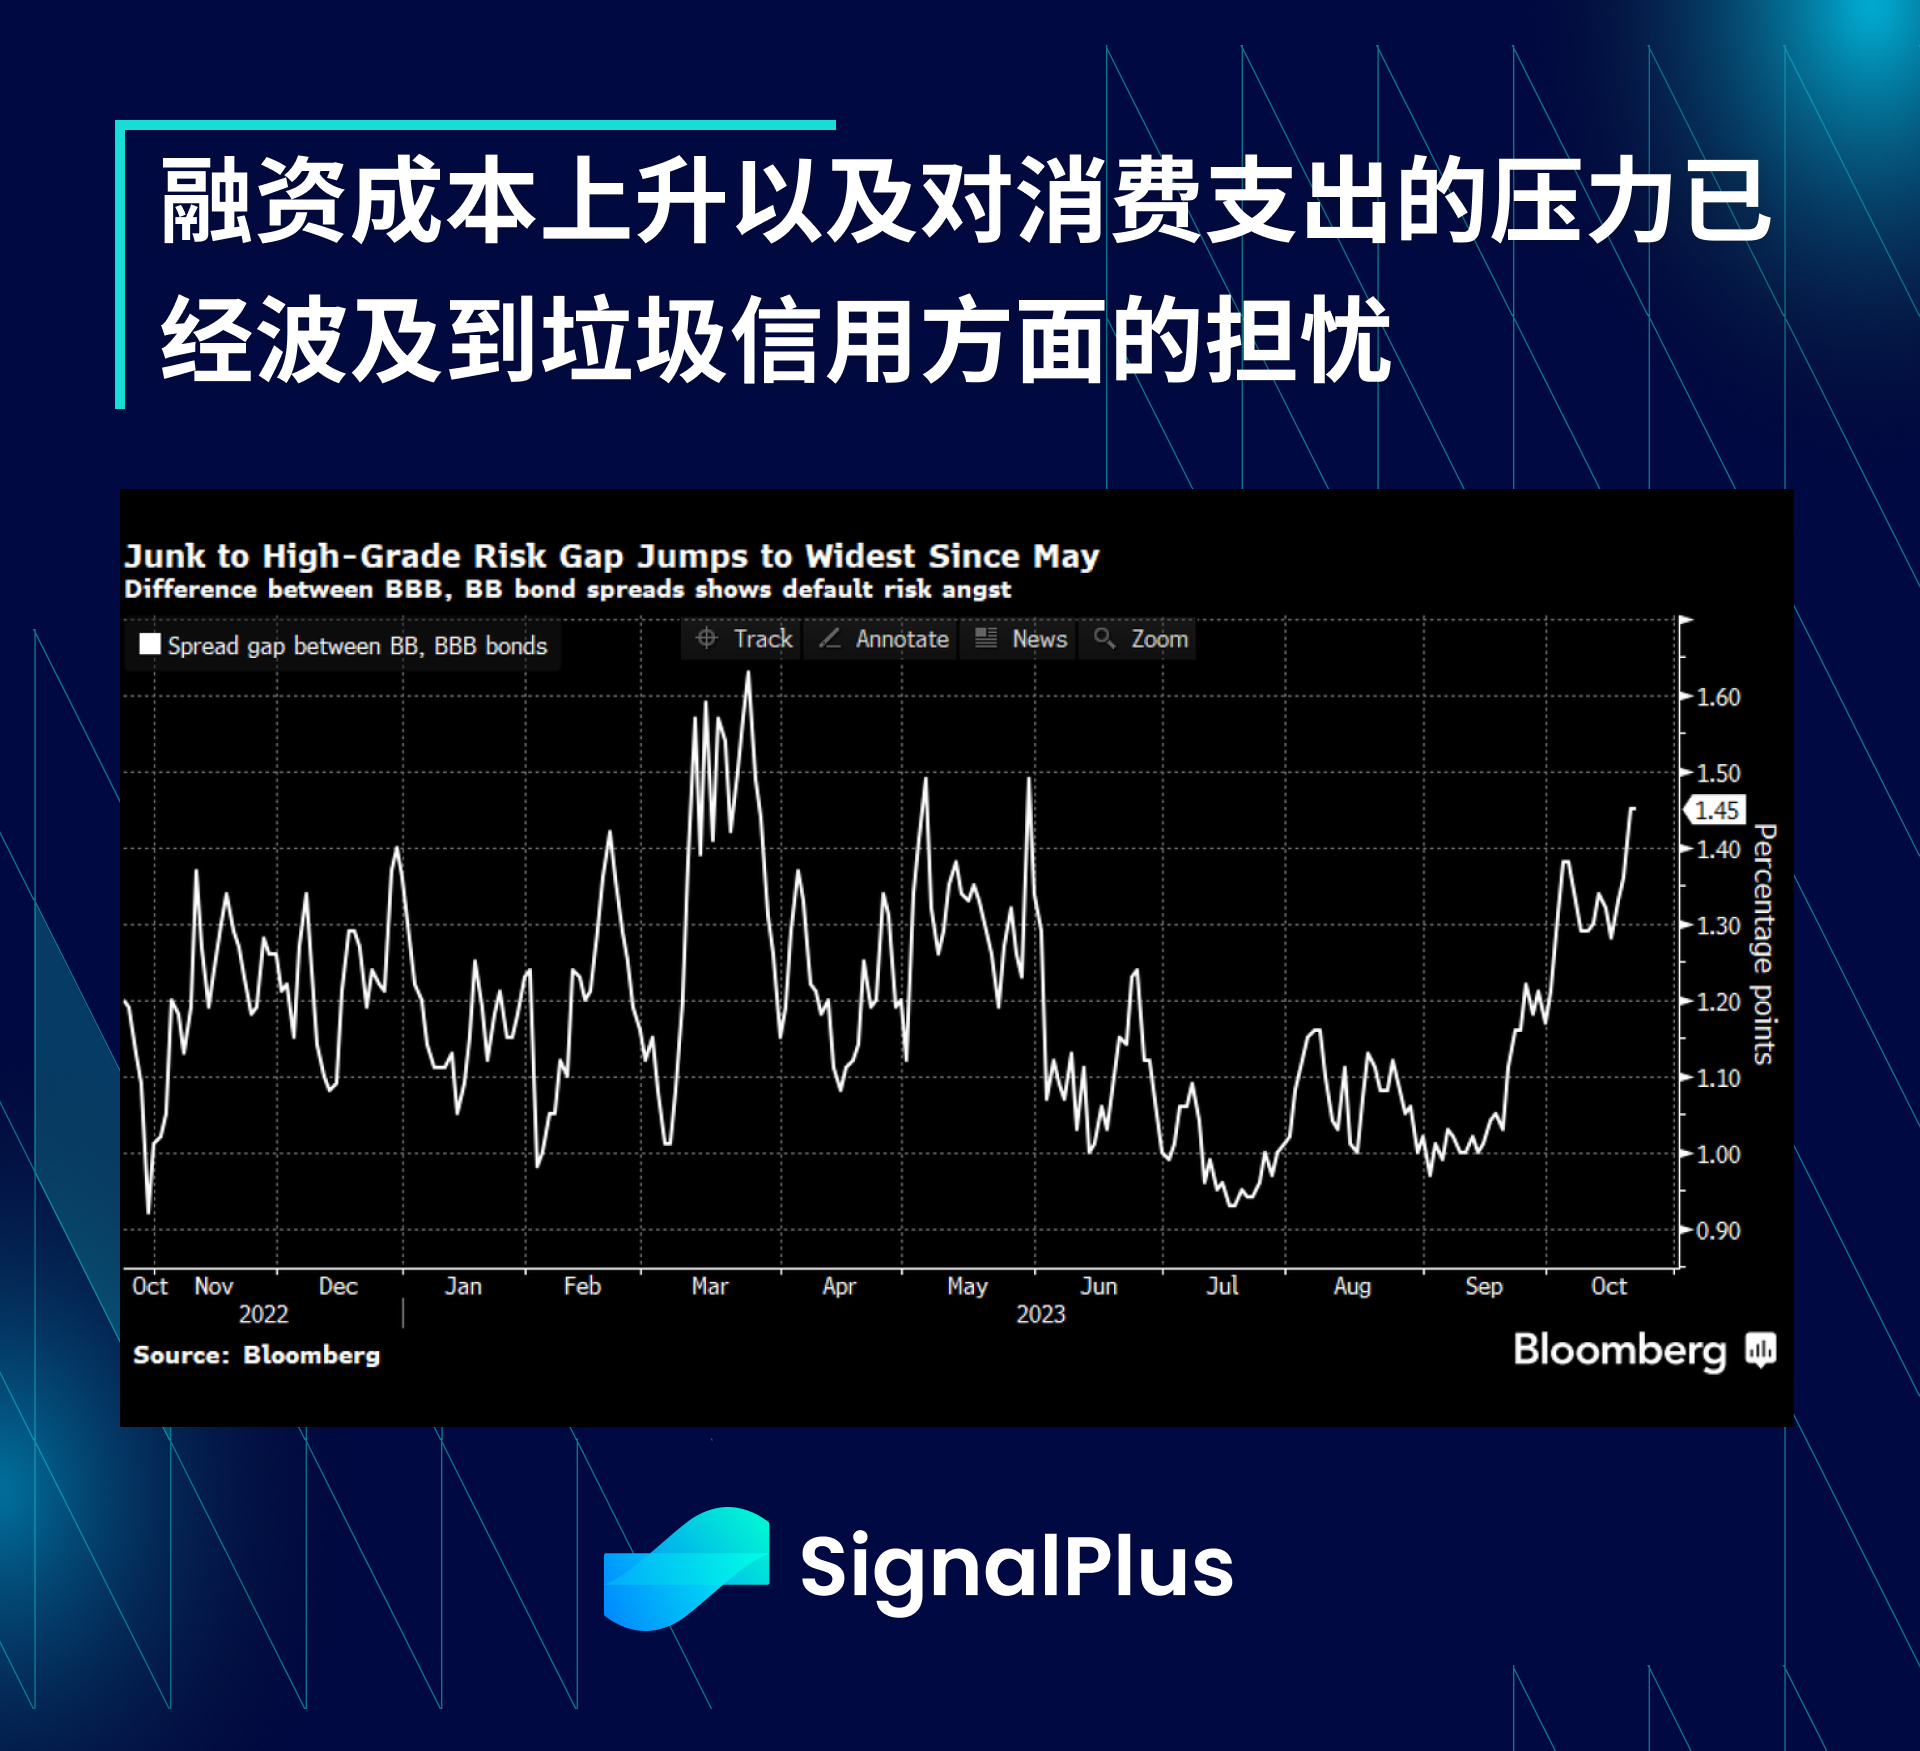
關於經濟放緩問題,美國的實際數據驚喜(hard data surprises)持續優於軟數據的擔憂(soft data- 預測或是市調),顯示經濟正在逐步改善,克服市場上的種種擔憂。然而,值得一提的是,在這一表面下,裂痕已經開始浮現,地區銀行股價因持續的貸款損失和較高融資成本而回落至SVB 低點,同時垃圾債券的信用和CDS 價差已回升至五月的最高水準。
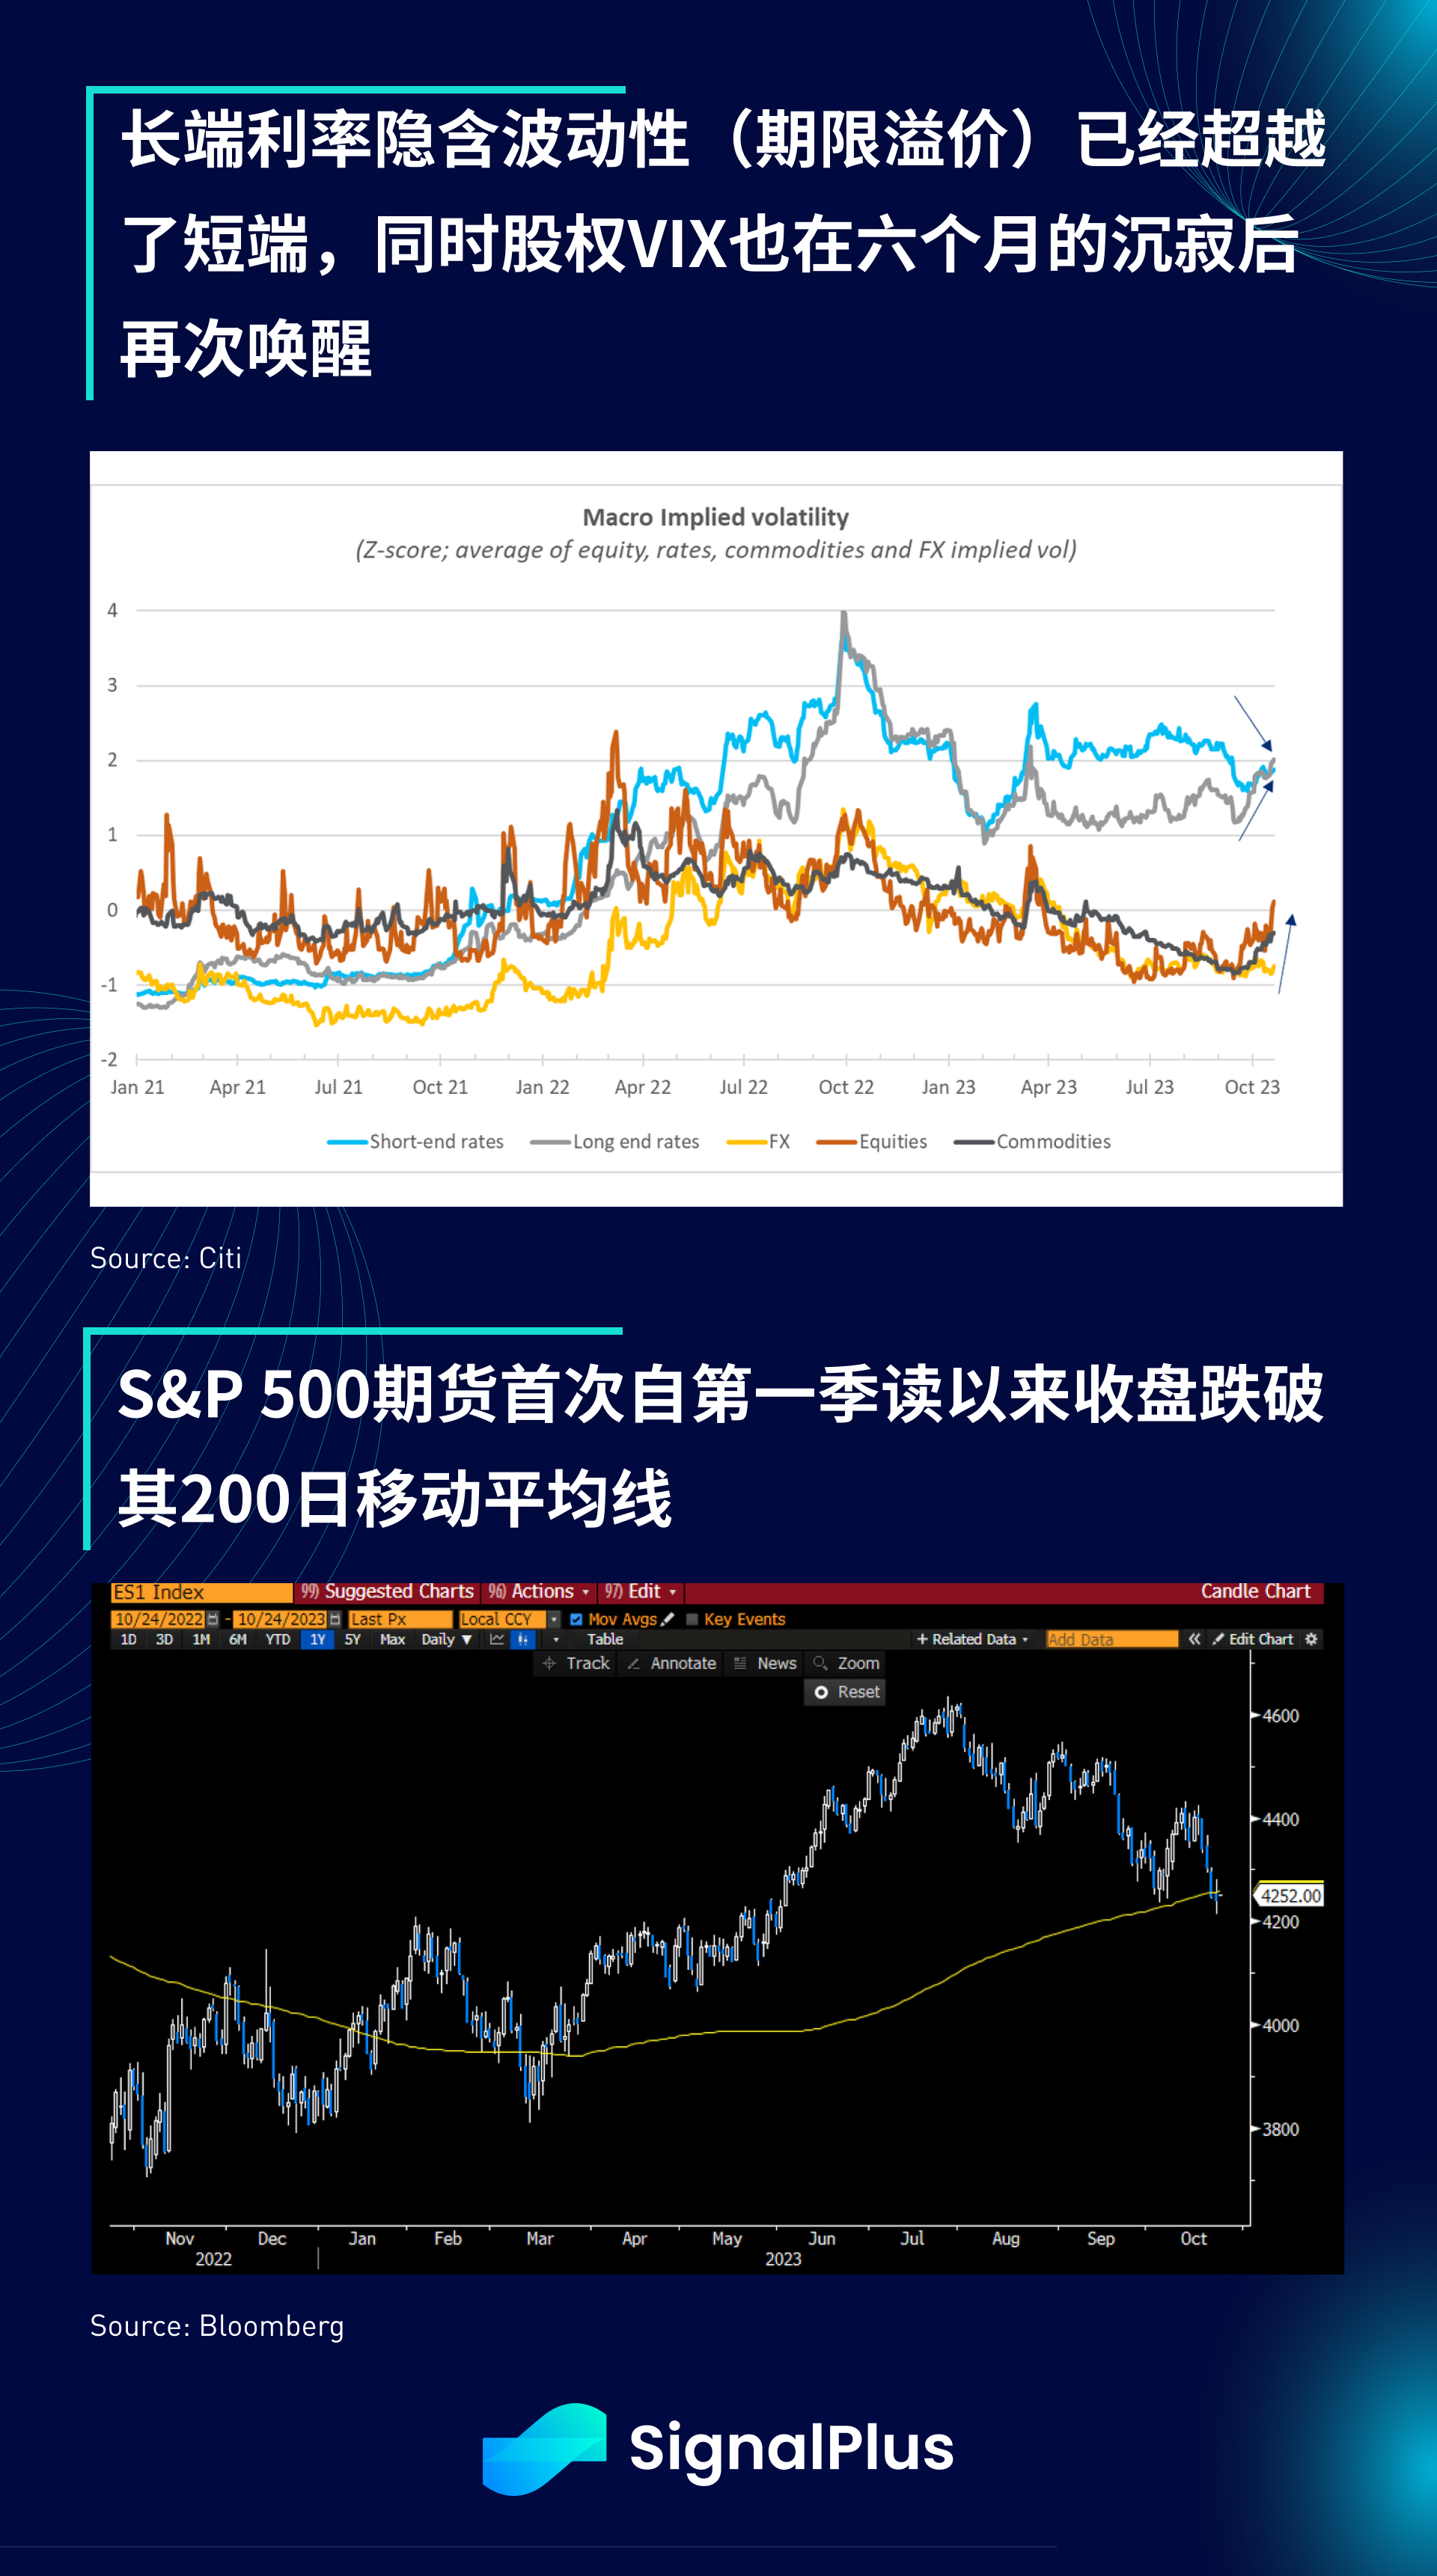
此外,從波動率的角度來看,由於對票券供應和通膨預期的擔憂日益加深,長期利率的波動率(期限溢價)超越了短期波動率(美聯儲),股票市場的波動率指數(VIX)也已經突破了一年來的低谷,隱含波動率達到了自SVB 危機以來的最高水平,而SP 500 期貨首次自三月以來跌破了200 日移動平均線。看來, 2023 年第四季將又是艱辛一年中充滿挑戰的一個季度。
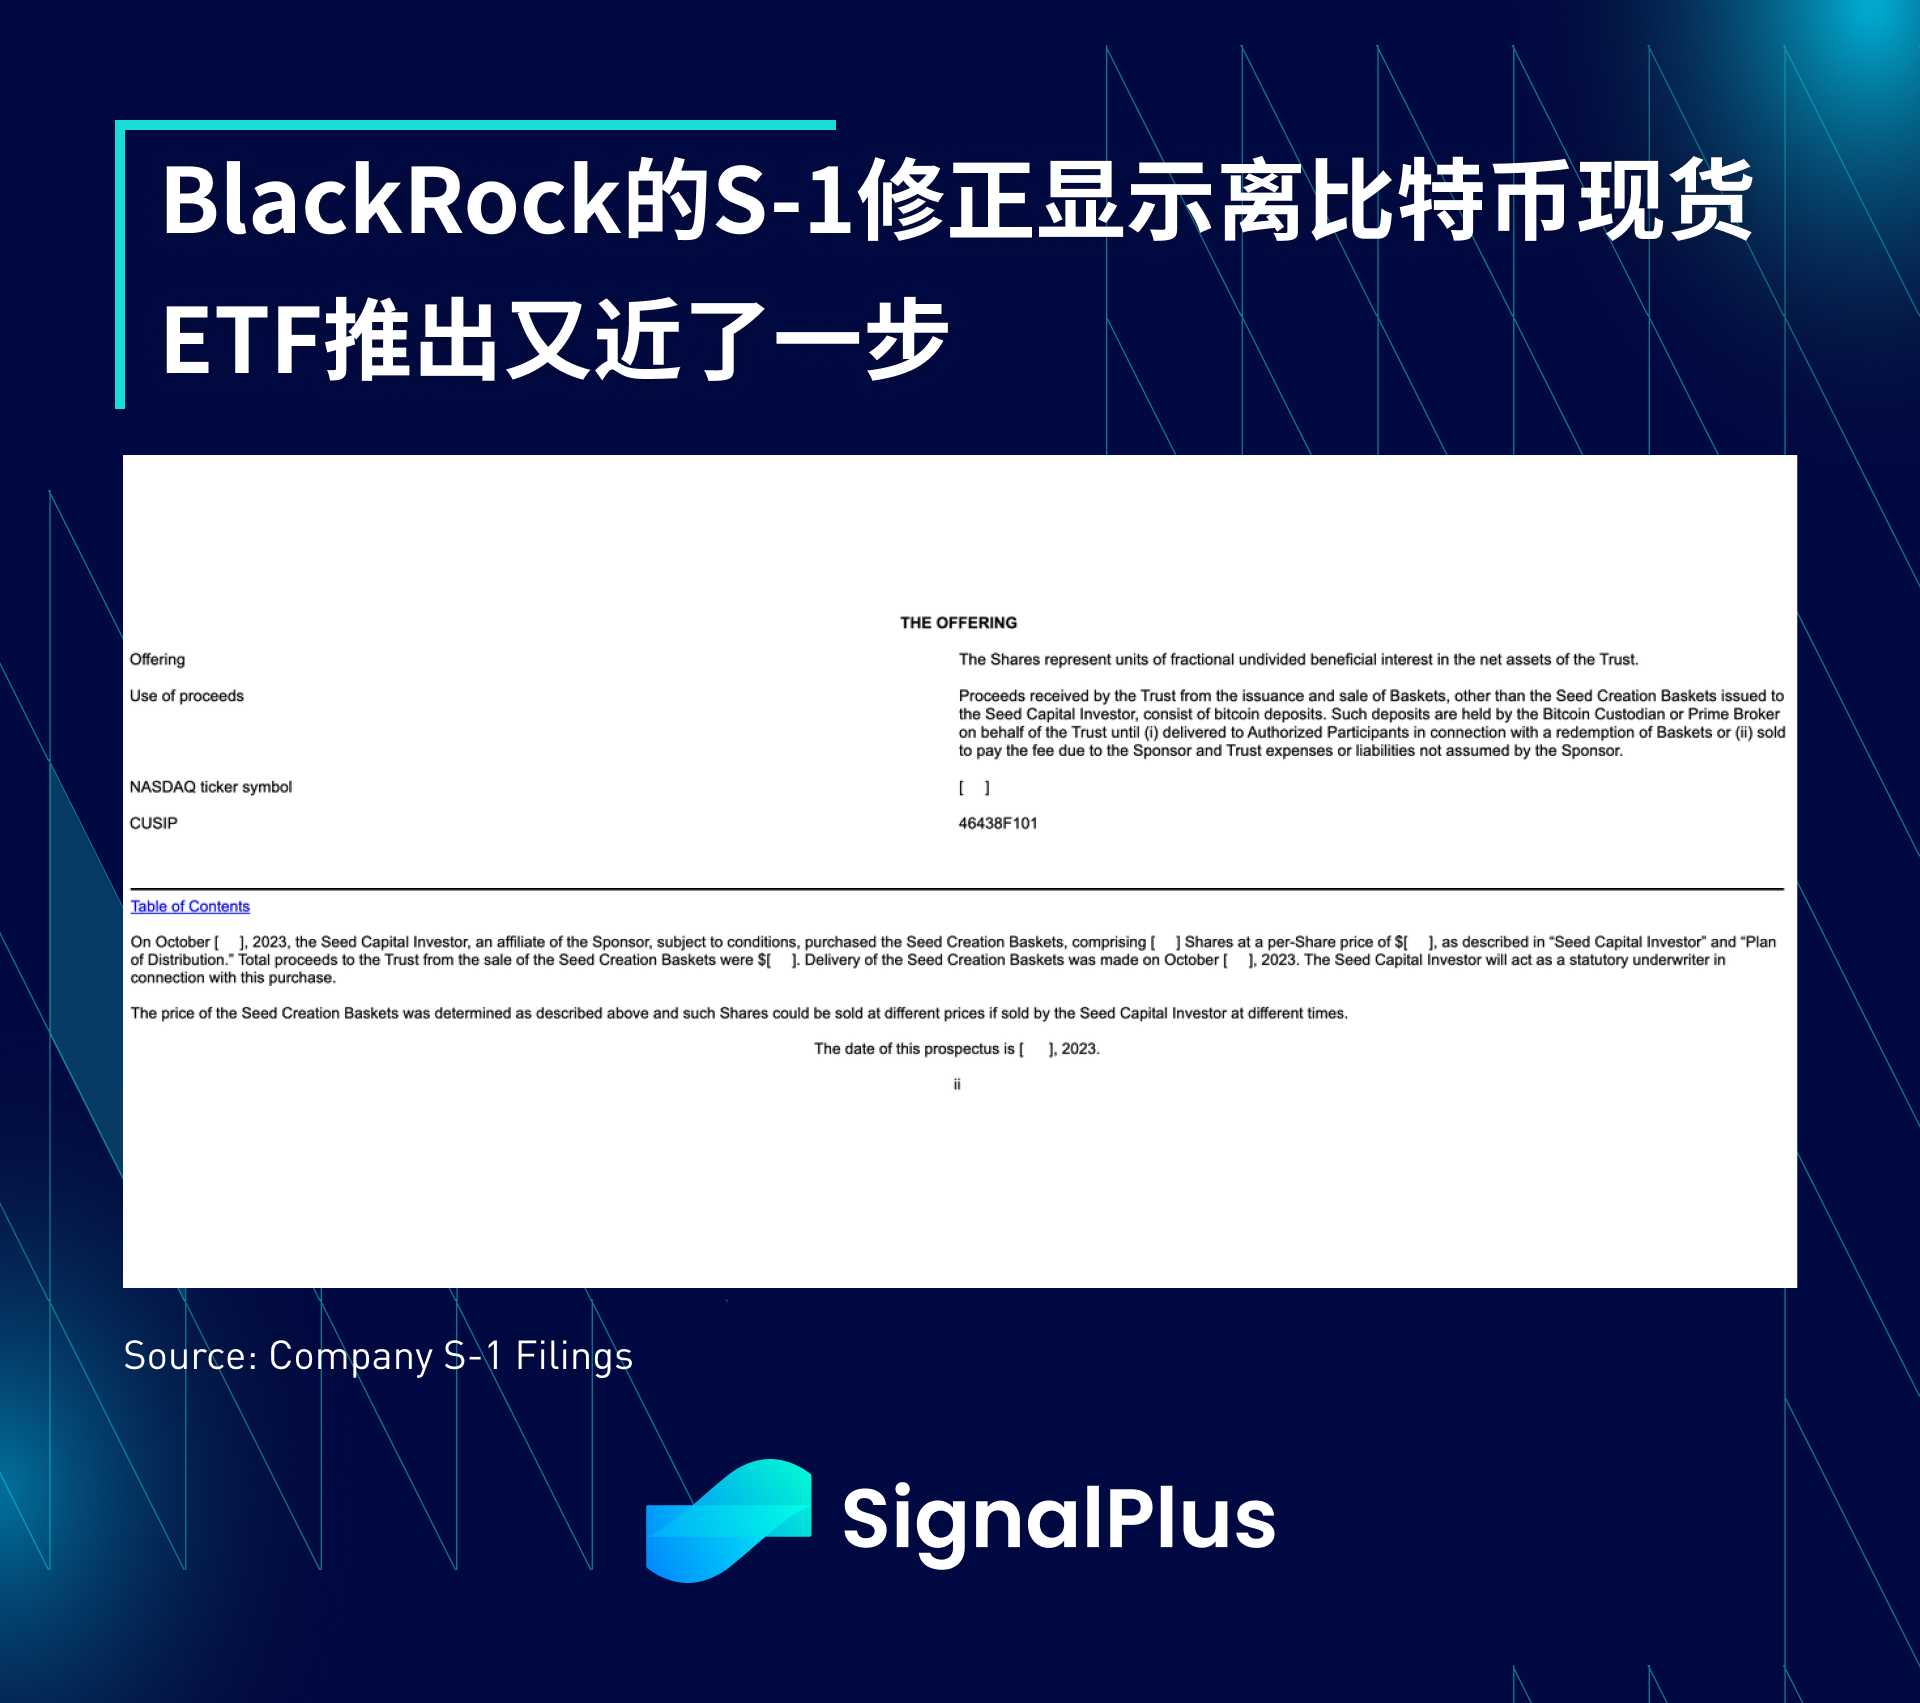
在加密貨幣領域,經過上週關於貝萊德ETF 批准的虛假消息,價格終於出現了上漲,同時伴隨著波動率的相應上升,交易員似乎越來越有信心,相信SEC 會批准BTC 現貨交易,而不再懷疑。此外,查看最新的貝萊德iShares S-1 修訂文件,他們已經獲得了CUSIP(用於證券結算的註冊識別碼),這是即將推出的重要預備步驟,同時還計劃在2023 年10 月創建一個"種子創建籃子"(類似於AMM 池中的初始項目流動性)。
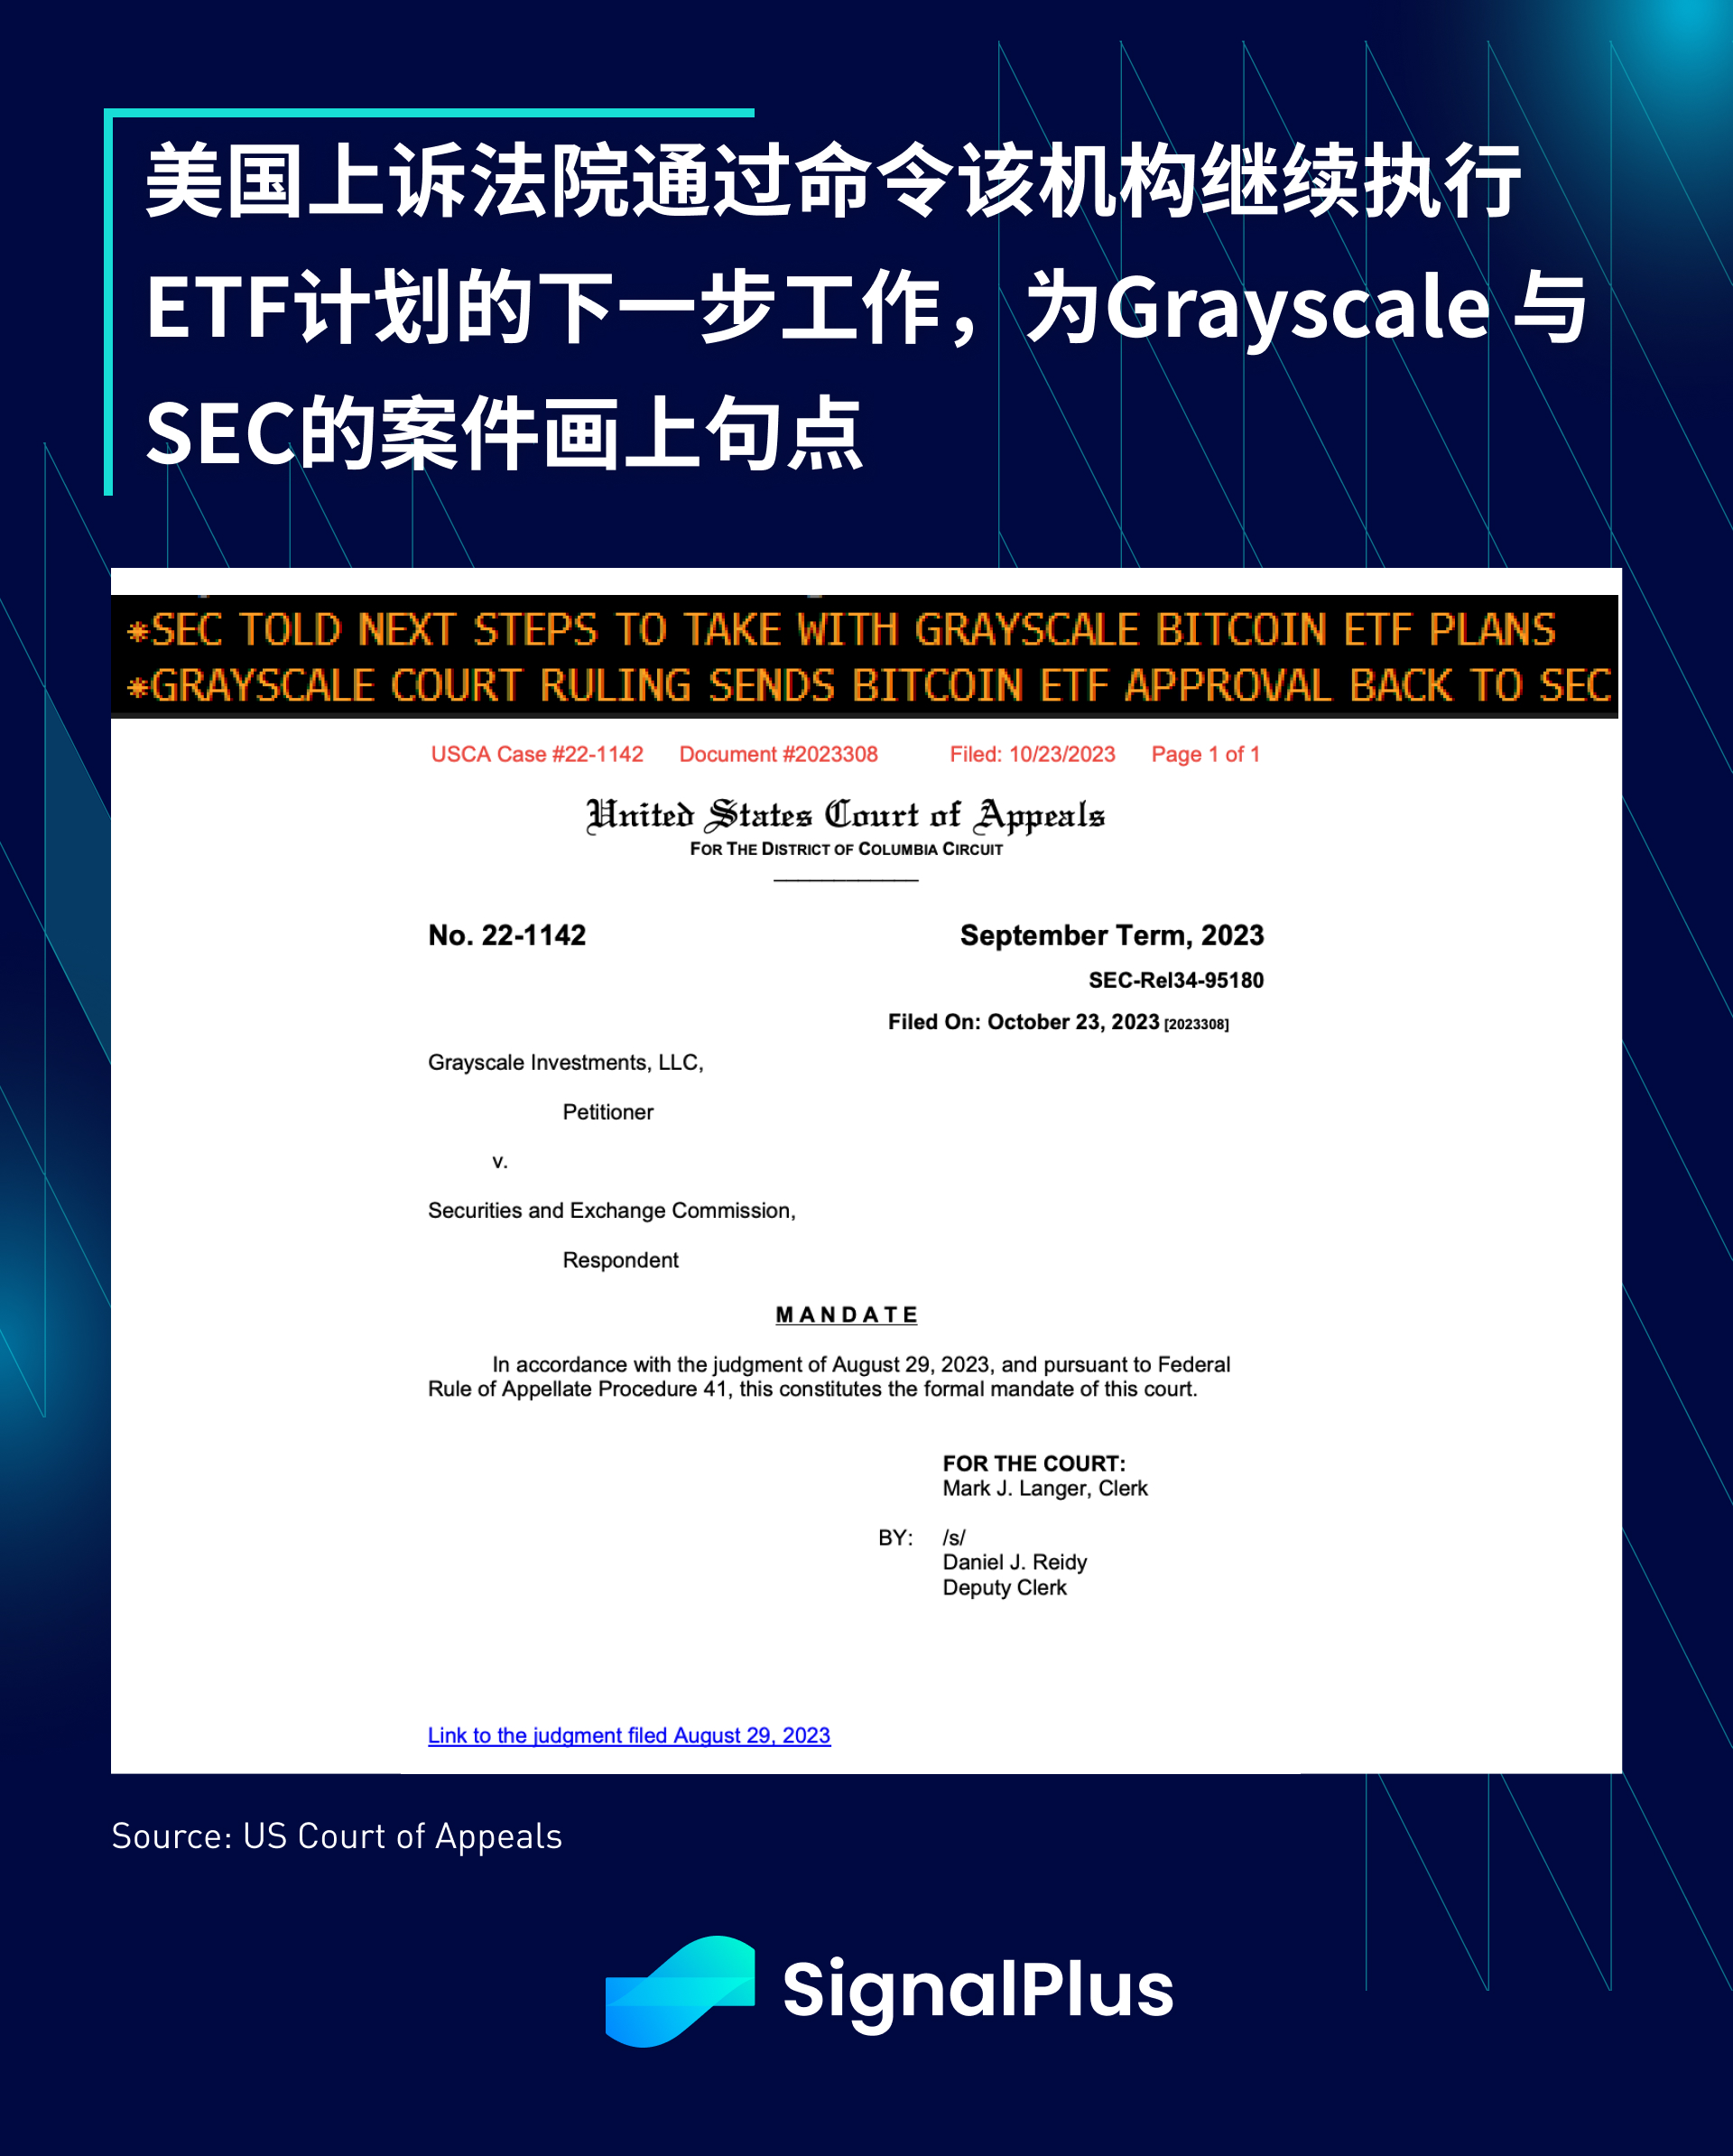
媒體分析師的預測也明顯提高了成功批准ETF 的可能性,因為據報導,SEC 已經對申請做出了回應,不再像以前一樣忽視和拖延。此外,美國聯邦上訴法院在昨天的最終裁定中有效地結束了SEC 與Grayscale 的爭端(SEC 沒有上訴),這使壓力單方面地轉向了該機構,要求它繼續推進ETF 的下一步審批,這對於加密行業來說是一個重大的法律勝利。
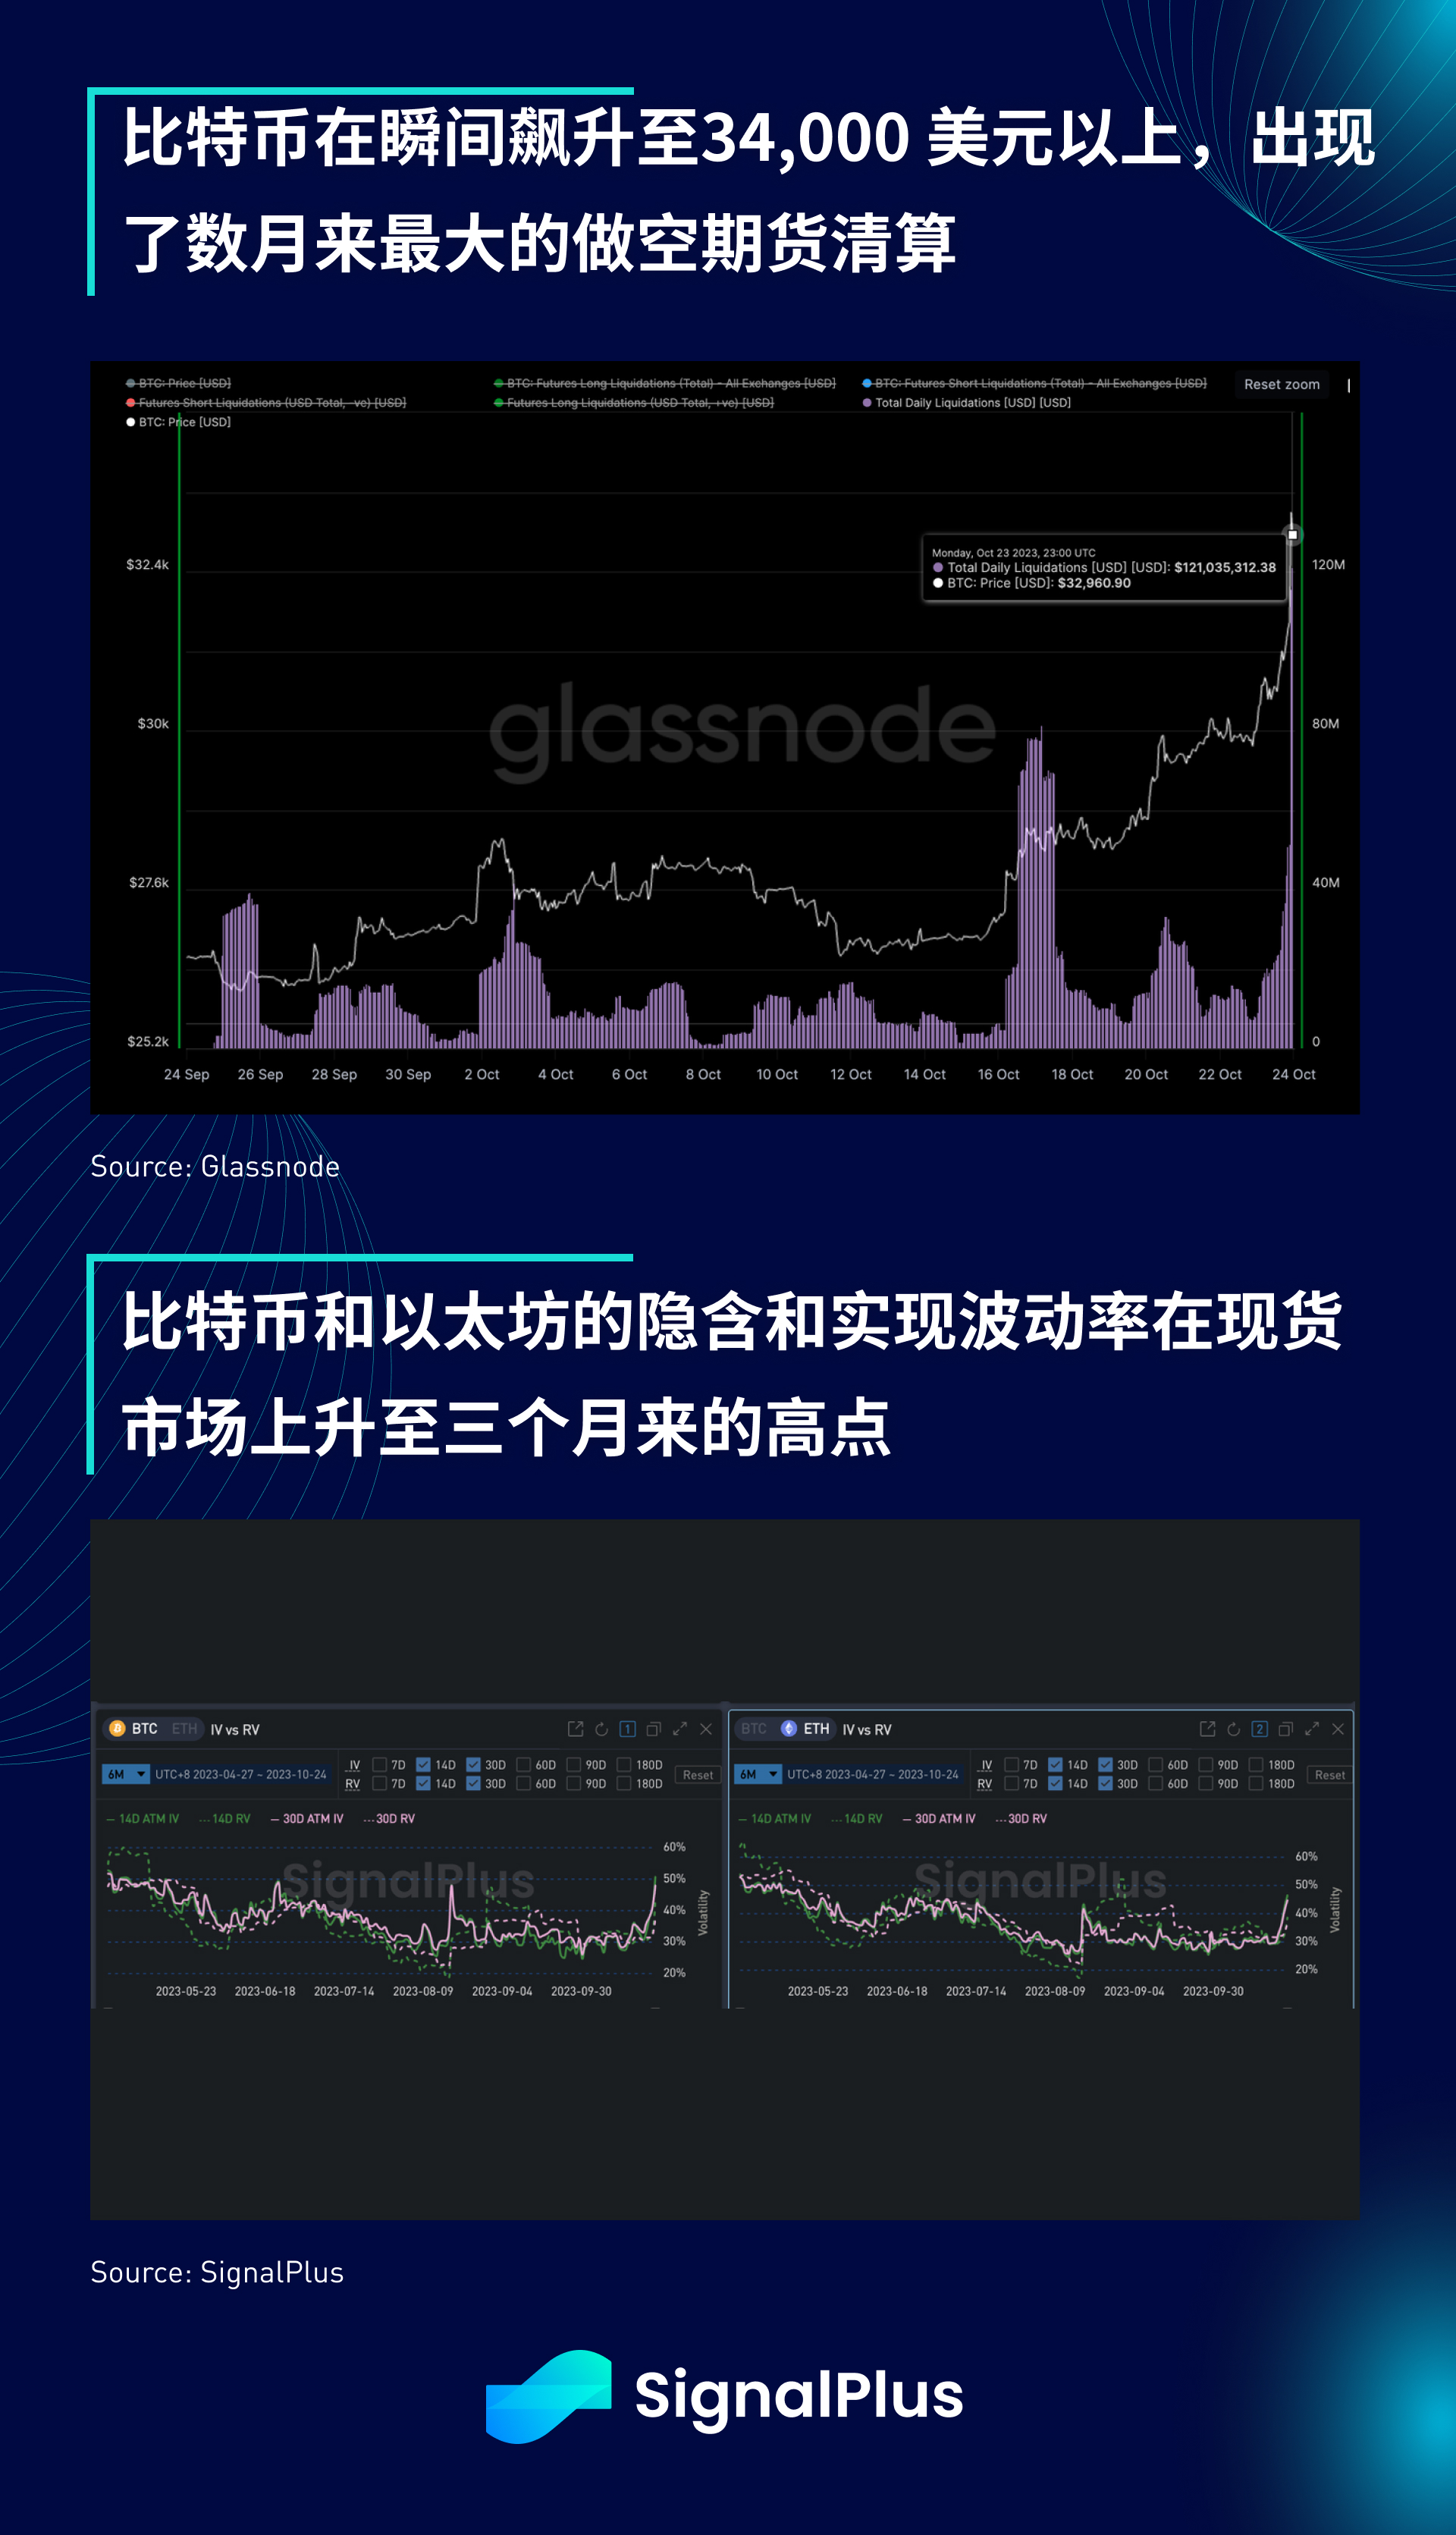
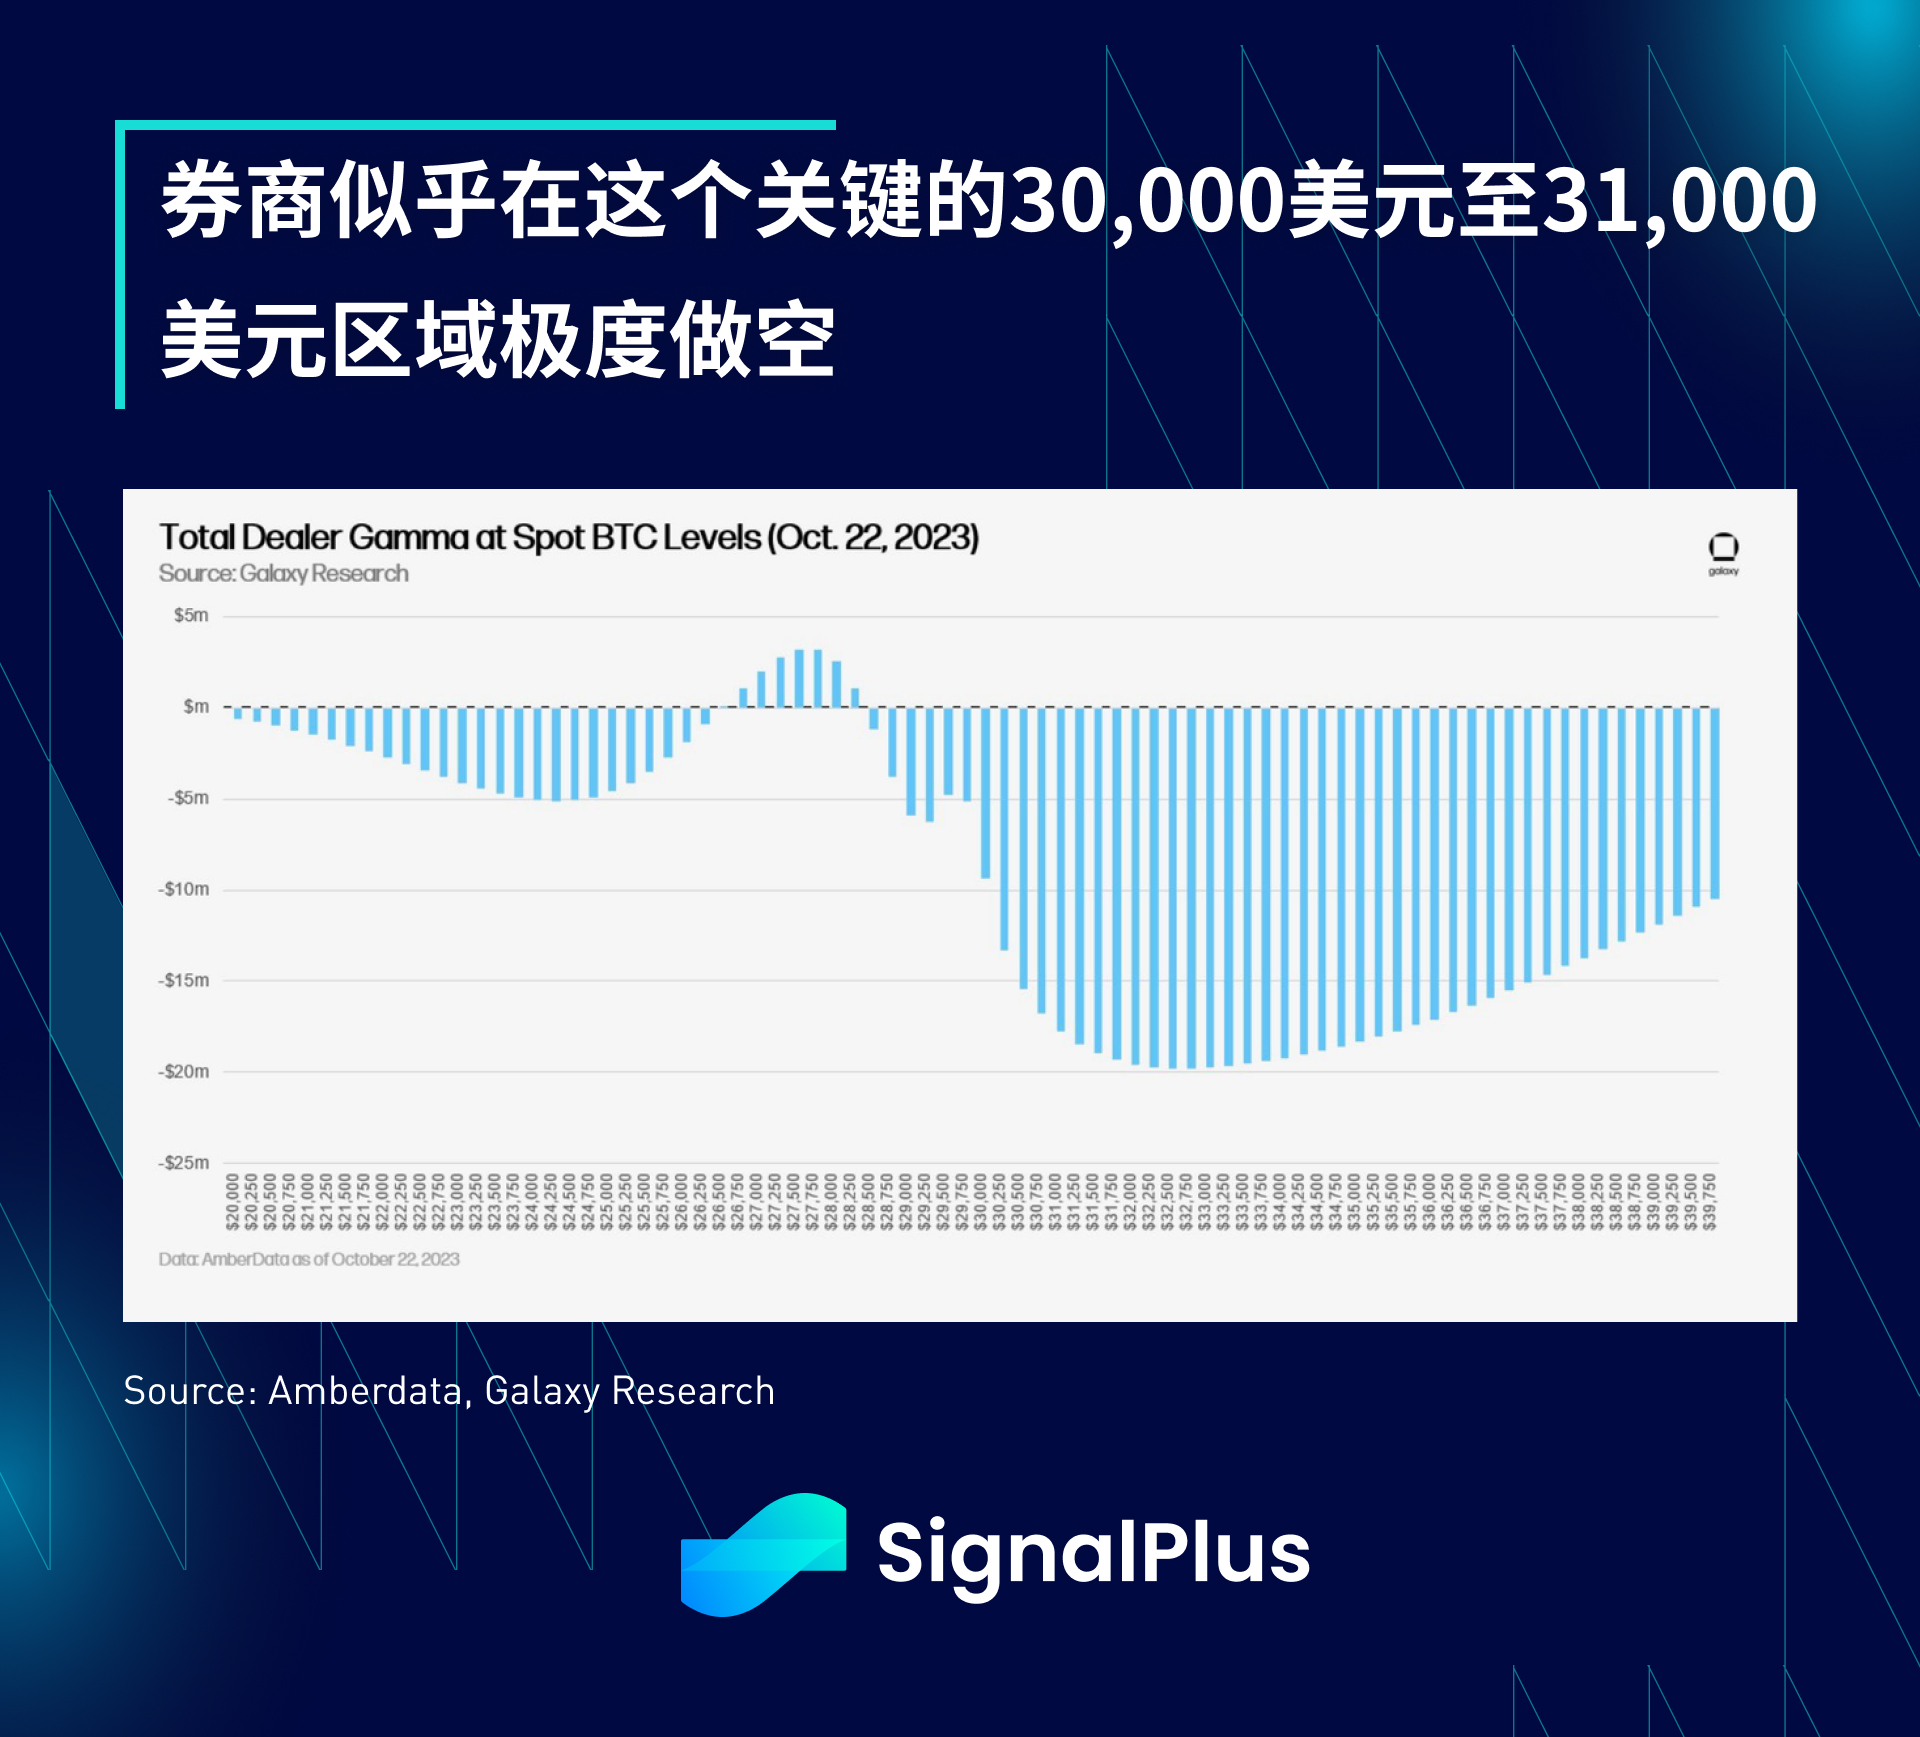
加密貨幣市場的反應異常激烈,出現了長達數月甚至數季未曾出現過的情況,BTC 暴漲至34000 美元,出現了幾個月以來最大的24 小時空頭期貨清算規模,在這個31000 美元以上的價格區域,券商的gamma 出現了最糟糕的負值區間導致隱含波動率飆升至3 個月來的最高水平,在這一背景下,我們是否終於看到了加密市場的曙光?經過了長時間的低迷和逆境,加密熊市是否會出現回升的跡象?
請繼續關注!
您可在ChatGPT 4.0 的Plugin Store 搜尋SignalPlus ,取得即時加密資訊。如果想即時收到我們的更新,歡迎追蹤我們的推特帳號@SignalPlus_Web3 ,或加入我們的微信群(增加小助手微信:xdengalin)、Telegram 群組以及Discord 社群,和更多朋友一起交流互動。
SignalPlus Official Website:https://www.signalplus.com





