






宏觀週報(8.7):全球定價之錨飆升帶來的影響


概述
概述
概述
概述
上週,受到美債被下調評級的影響,長期債券價格大跌,主要發達國家股指下跌,儘管週五美國就業報告公佈後小幅反彈,但最終還是全部回吐。
過去一周儘管美股2 季報表現總體良好,但股市整體並未出現進一步上漲。宏觀數據仍較為穩健,但已經接近預期上限。
全球風險偏好下降,新興市場貨幣普遍大跌,美元上漲,也壓制了黃金價格。但油價上漲,因有消息稱沙特阿拉伯自願減產將延續至9 月甚至更久。
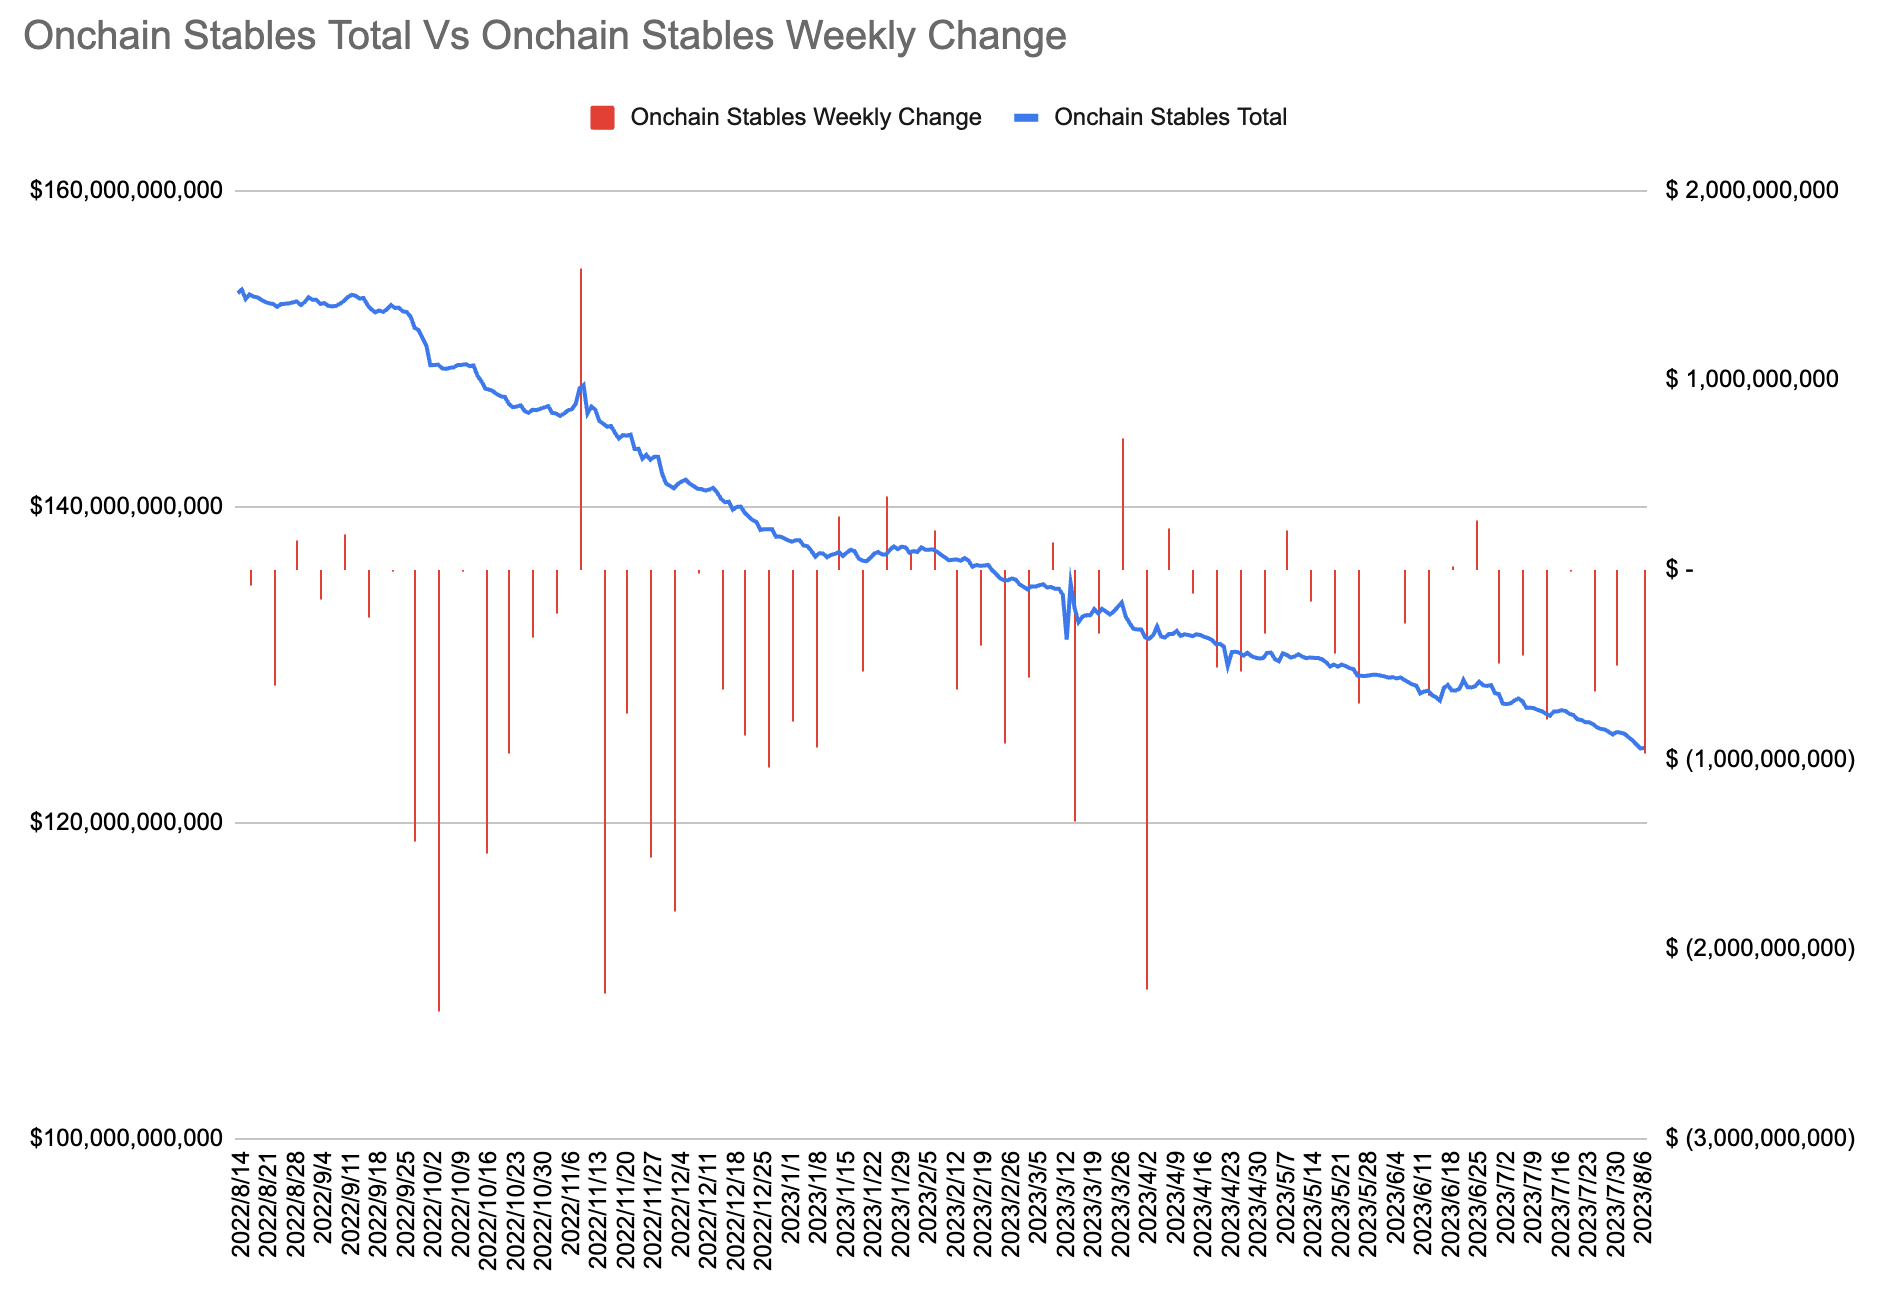
數字貨幣一度受到美債評級下調的利好刺激,但最終隨全球風險偏好一起回落。穩定幣從鏈上和交易所雙流出。
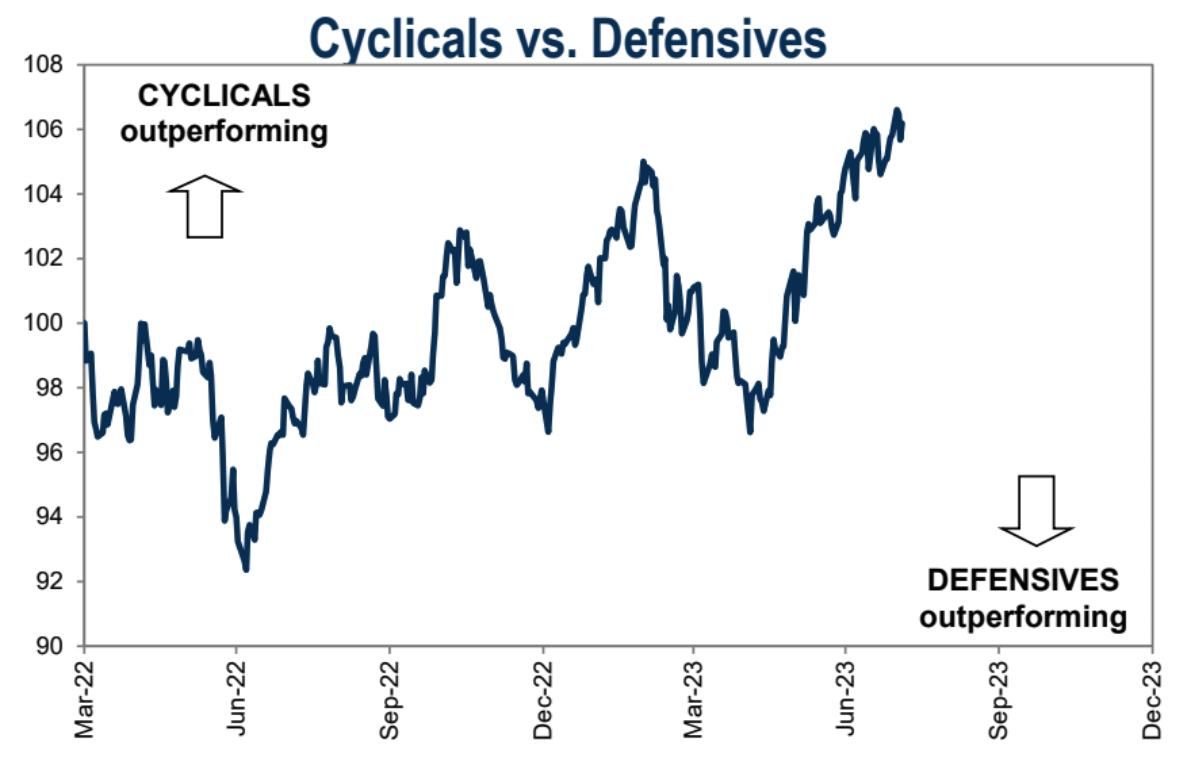
考慮到美股已超過4 個半月未見調整,出現3 – 5% 的小幅回調不足為奇,該時長已遠超過典型的2 – 3 個月調整的周期。
市場要點
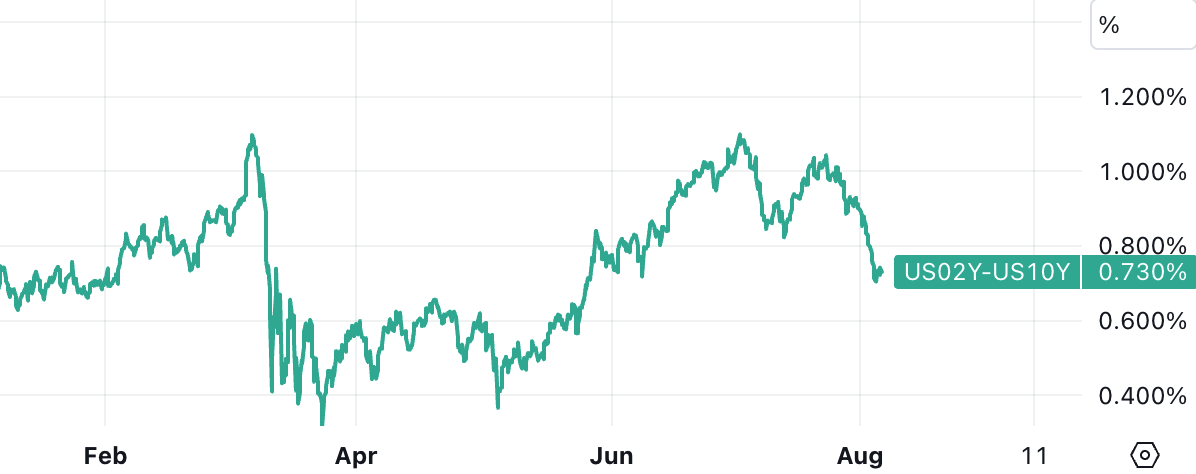
美國國債收益率倒掛收窄:上週,兩年期與十年期國債收益率差距縮小了20 個基點,是自2008 年3 月銀行危機以來的最大縮小幅度。主要因長端利率上升更快,十年期國債收益率本週上漲8 個基點至4.03% 。在7 月就業數據公佈後早盤曾一度升至4.20% ,與去年10 月21 日的峰值僅差2 個基點,當時是自2008 年6 月以來的最高收益率水平。
與此同時,兩年期國債收益率下滑11 個基點至近三週低點4.77% 。市場預期美聯儲9 月20 日會議加息25 個基點的概率由19% 下降至13% 。
債券收益率長漲短跌,並伴隨加息預期下降,這樣的走勢在過去兩年裡非常少見。
新興市場:上周全球出現避險情緒,新興市場貨幣承壓。例如,南非蘭特下跌4.5% ,俄羅斯盧布下跌3.9% ,哥倫比亞比索下跌3.7% ,人民幣小跌0.35% 。
股市表現:Nasda q 1 00 指數下跌近3% ,為自矽谷銀行危機( 3 月10 日)以來最大跌幅;S&P 500 下跌2.3% ,為3 月以來最大單週跌幅,公用事業股大跌4.7% ,為去年9 月以來最大跌幅。道瓊斯工業平均指數下跌1.1% 。歐洲主要股指也普遍下跌,例如德國DAX 下跌3.1% ,法國CAC 40 下跌2.2% 。
蘋果大跌:蘋果公司週五股價大跌4.8% ,使其當週跌幅達到7.2% ( 11 月以來最大)。值得注意的是,蘋果公司週一收盤創下歷史新高,年初至今累計漲幅達51.6% 。
儘管週四公佈的蘋果三季度營收和EPS 超預期、服務收入創新高,且大中華區營收顯著利好,但總收入自2016 年以來首次連續三個季度同比下滑,除Mac 電腦之外的所有硬件產品線均下滑,高管預警第四財季收入或繼續同比下降,iPad 和Mac 或出現兩位數百分比降幅,蘋果股價短暫上漲1% 後轉跌。
目前蘋果市盈率為30.59 倍,對比標準普爾500 指數的市盈率為25.56 。
美債降級的影響:Fitch 降低了美國的信用評級,這一決定遭到華爾街和華盛頓普遍批評,幾乎沒看到有觀點支持他們的決定,美國財長耶倫稱其'有缺陷'且'完全沒有根據',前任財長薩默斯稱認為赤字擴大和兩黨糾紛會導緻美國國債違約的觀點荒謬。
此外,Fitch 還下調了美國抵押貸款金融巨頭房利美和房地美的長期違約評級。上一次美國評級被三大主要評級機構下調還要追溯到2011 年8 月債務上限危機時期標普公司下調評級。
這一事件,疊加美國財政部超預期債券供給,導致長期美債收益率快速爬升,全球股票回落。比特幣在這一事件發生後,乘著美元資產儲備替代品的概念,短暫拉升至3 萬美元上方,但最終跟隨全球風險厭惡蔓延而回落。
有一種有趣的觀點認為,評級下調反映當前美國政府存在長期的錯誤投資和支出。過去揮霍財政資源用於高速公路等有成效的投資不同,當前聯邦支出大多流向無效的項目。當前政府支出助長了軍事醫療複合體,資助了非生產性公民,這是不可持續的。美國必須停止揮霍資源來換取選票,資助無效項目,而應更多用於增強未來經濟實力。
2011 年的情形對比今天:十二年前當美國失去標準普爾的AAA 評級(至今未恢復)時,標普的決定觸發了S&P 500 在8 月4 日公告當天下跌4.8% , 8 月8 日再跌6.5% 。在後續兩個月,股市持續波動。但反直覺的是,投資者湧向政府債券和美元作為不確定環境下的避險資產。
與2011 年相比,上週股市對惠譽下調評級的反應更為平靜。因為2011 年在債務上限再次博弈和標準普爾下調評級前,投資者情緒脆弱,全球金融危機記憶猶新,經濟增長無力,失業率高達9% 。而如今,過去四個季度經濟增速高於趨勢值, 3.5% 的失業率接近歷史低位。
無疑,聯邦債務的不斷增加,特別是在經濟擴張時期,令人擔憂,未來可能需要通過提稅和削減開支來應對。但美債仍是全球最安全的資產。這與美債的信用評級無關,而在於龐大的市場流動性和深度,使國際投資者能夠儲存資金並投資於全球最大經濟體的政府債務,其貨幣也是全球儲備貨幣。目前,沒有其他資產類別能成為實際的替代品。
所以,不認為市場會徹底改變對對美債的看法,這大概率是股票市場回調的藉口(過去兩個月股市上漲20% +),同時給極度倒掛的利率曲線修正的窗口。
債務和財政狀況超預期惡化:為應對日益惡化的財政赤字並繼續補充現金緩衝,美國財政部增加了當前季度的淨借款預估至1 萬億美元,大幅高於其在5 月初預測的7330 億美元。美國的債務水平和財政赤字持續惡化,引發了市場對未來可能的債務危機的擔憂。
美國服務業活動降溫:美國7 月ISM 非製造業指數降低至52.7 ,就業和商業活動回落,但價格分項指數上升,訂單積壓出現2 月份以來首次擴張,出口增速健康。同日稍早公佈的Markit PMI 數據服務業PMI 終值52.3 ,創2023 年2 月份以來新低、但連續第六個月擴張。其中,就業分項指數終值降至50.9 ,創2023 年1 月份以來新低。不過令人擔憂是, 7 月份服務業價格加速上漲,這通常與員工成本上升有關。整體服務業中這種由工資主導的通脹粘性自然會讓政策制定者們感到擔憂。
貨幣基金市場再創記錄:美國貨幣市場基金資產本週增加290 億美元,達到創紀錄的5.516 萬億美元。
房貸利率升至8 個月高點:Freddie Mac 的30 年固定抵押貸款利率本週上漲12 個基點,達到8 個月高點的6.92% 。
勞動力市場有所降溫: 7 月非農新增就業18.7 萬人,略低於預期,為2020 年12 月以來最低。醫療保健和政府部門佔大部分新增就業,而更具週期性的製造業出現收縮。儘管近幾個月勞動力需求有所降溫,但失業率降至3.5% 為60 年代來最低,工資漲幅高於預期— — 平均時薪在7 月超預期增長0.4% ,年同比增長4.4% 。 6 月和7 月連續兩個月增長環比0.4% ,這表明工資增長重新加速。回顧上一個泡沫週期,平均每小時收入同比增速在2007 年峰值達到3.5% , 2008 年為3.6% 。 2009 – 2018 十年期間的平均增長為2.6% 。
此外美國6 月JOLTS 職位空缺958.2 萬人,創2021 年4 月以來新低,表明勞動力市場狀況有所疲軟。此外自主辭職率有所下降,跌至2.4% ,創下2021 年2 月以來的最低水平。自主離職率越高,表明勞動力市場緊張,工人有信心離開目前的工作以尋求更好的機會,反之亦然。
美股Q 2 盈利報告— —
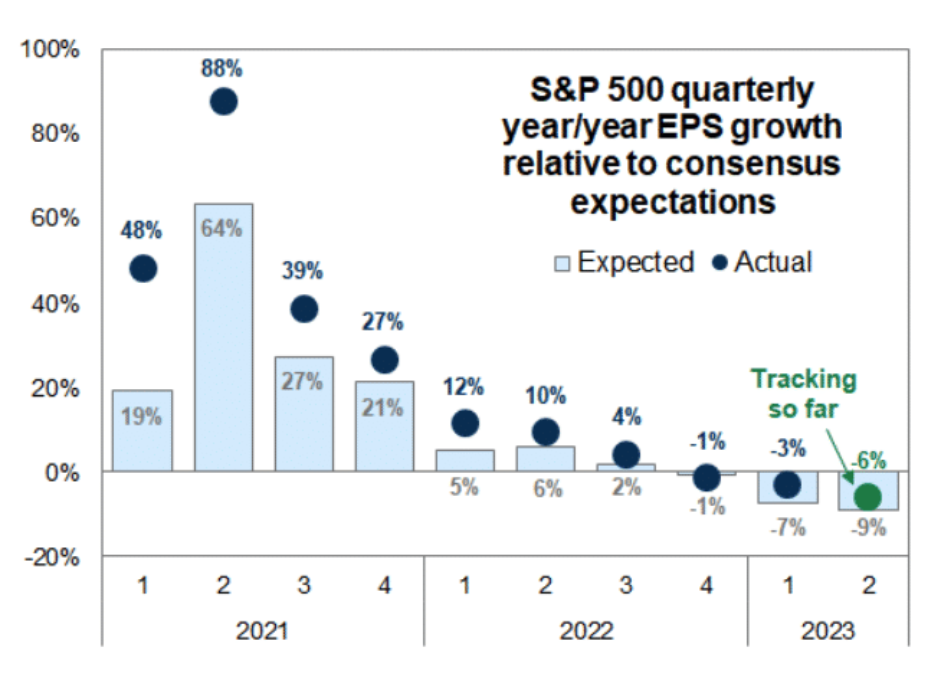
盈利預期超越:截至上週,約80% 的S&P 500 公司超出了第二季度的共識每股收益(EPS)預期,顯示出企業盈利的強勁表現。
收入預期不及:然而,只有59% 的公司超出了收入預期,這一比例是三年來的最低水平,反映了一些行業可能面臨的收入增長壓力。
考慮到股市最近5 個月大漲,市場熱度一直很高,再考慮到股票和債券的聯動關係最近變得更緊密,當前財報背景下美股的風險回報並不那麼吸引人。
中國在美國的交易活動降至近二十年來最低水平:
這是兩國間地緣政治緊張局勢對跨境金融活動產生壓力的跡象。
根據Dealogic 的數據,今年迄今來自中國的美國併購投資僅為2.21 億美元,這是自2006 年以來的投資增長最緩慢的時期。去年同期的總額為34 億美元。除美國外,今年迄今中國在德國的交易僅為1.89 億美元,這是十多年來的最低金額,而在英國和澳大利亞的活動分別累計為5.03 億美元和2.28 億美元。
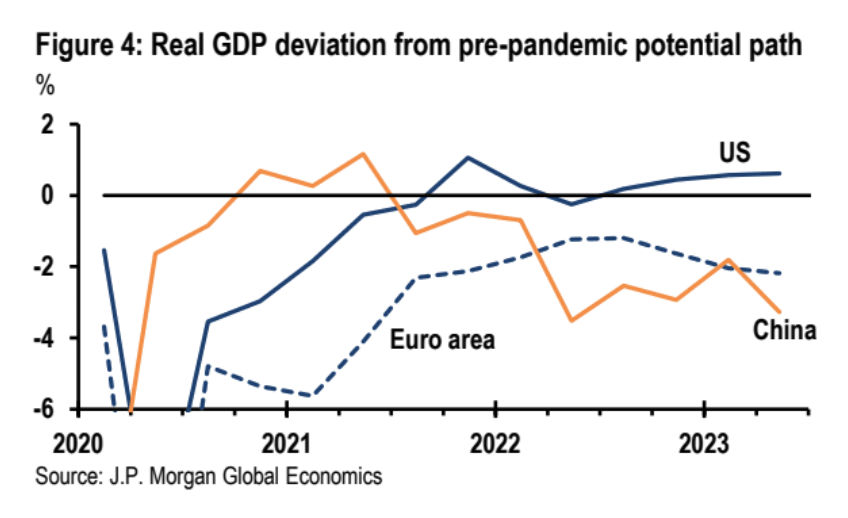
中國的產出缺口促進通縮(JP Morgan 的觀點):
中國政策重點正在轉向穩定房地產市場、促進消費和恢復商業信心。雖然政策變化可能會限制經濟下行勢頭,但不太可能縮小中國巨大的產出缺口。在主要經濟體中,中國的疫情后復甦最弱,其GDP 水平仍比疫情前的潛在路徑低3% 以上:
上周公布的7 月PMI 數據(國家統計局和財新)顯示,工業產出溫和增長,非旅遊相關服務業和建築業增長放緩,表明這一差距可能進一步擴大。國內需求和生產能力之間的較大差距降低了通脹,預計本週的7 月份CPI 會出現負值(按月度和去年同期計算)。國內通縮擔憂和增長擔憂將使人民幣承壓。這些動態已經壓低出口價格,並應在未來一段時間內對全球商品價格輸入負貢獻。
倉位指標
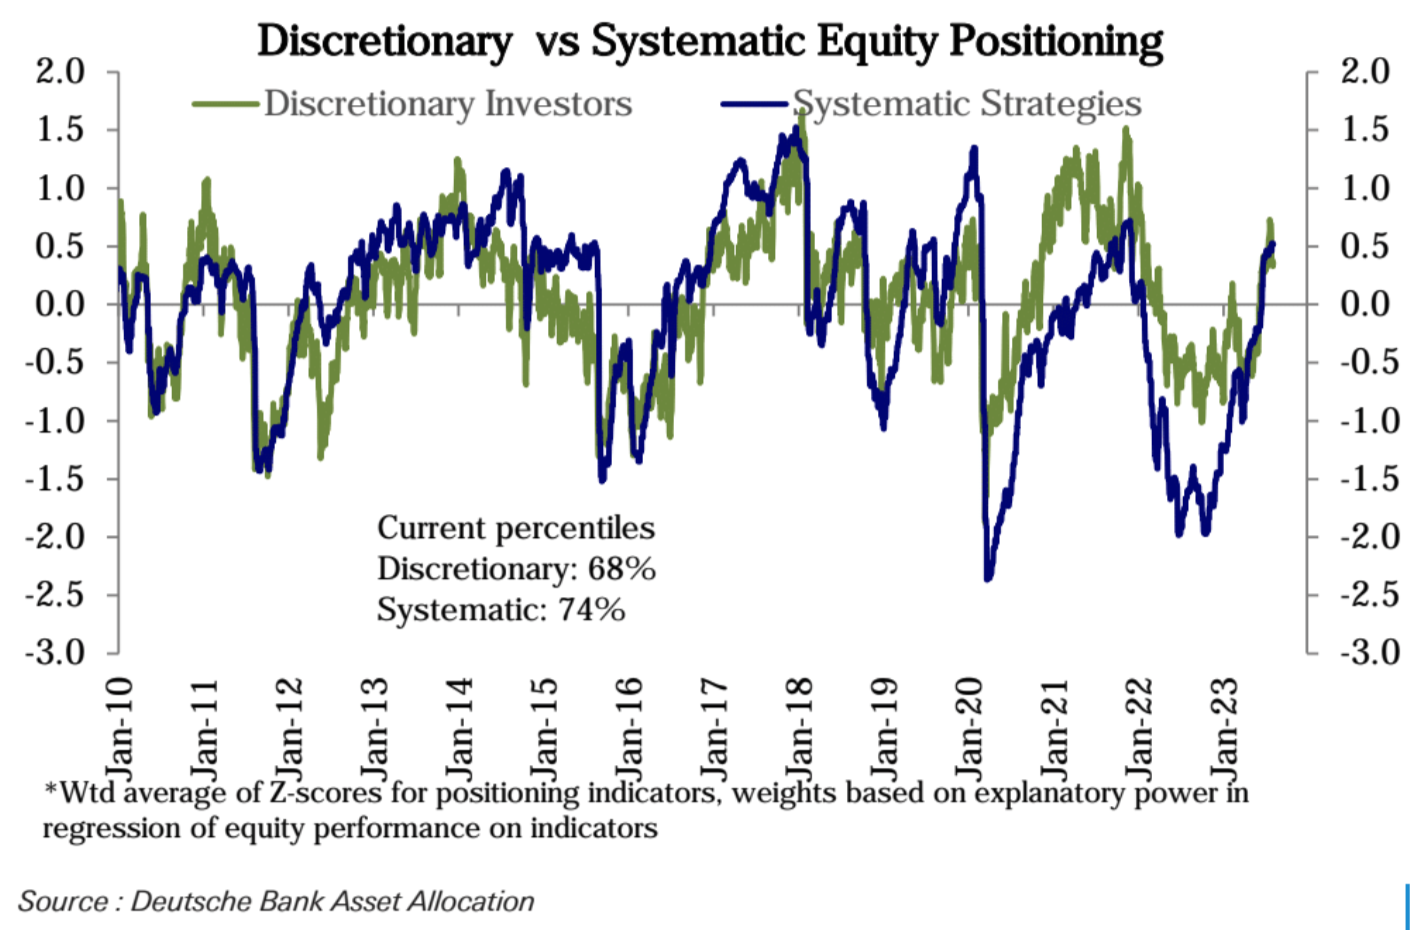
德意志銀行衡量的股市總體倉位計量上周小幅下降,系統性策略倉位略有下降(76 至74 百分位),主觀投資者倉位連續第二週下滑(71 至68 百分位),自5 月底大幅上漲以來已回吐約三分之一。
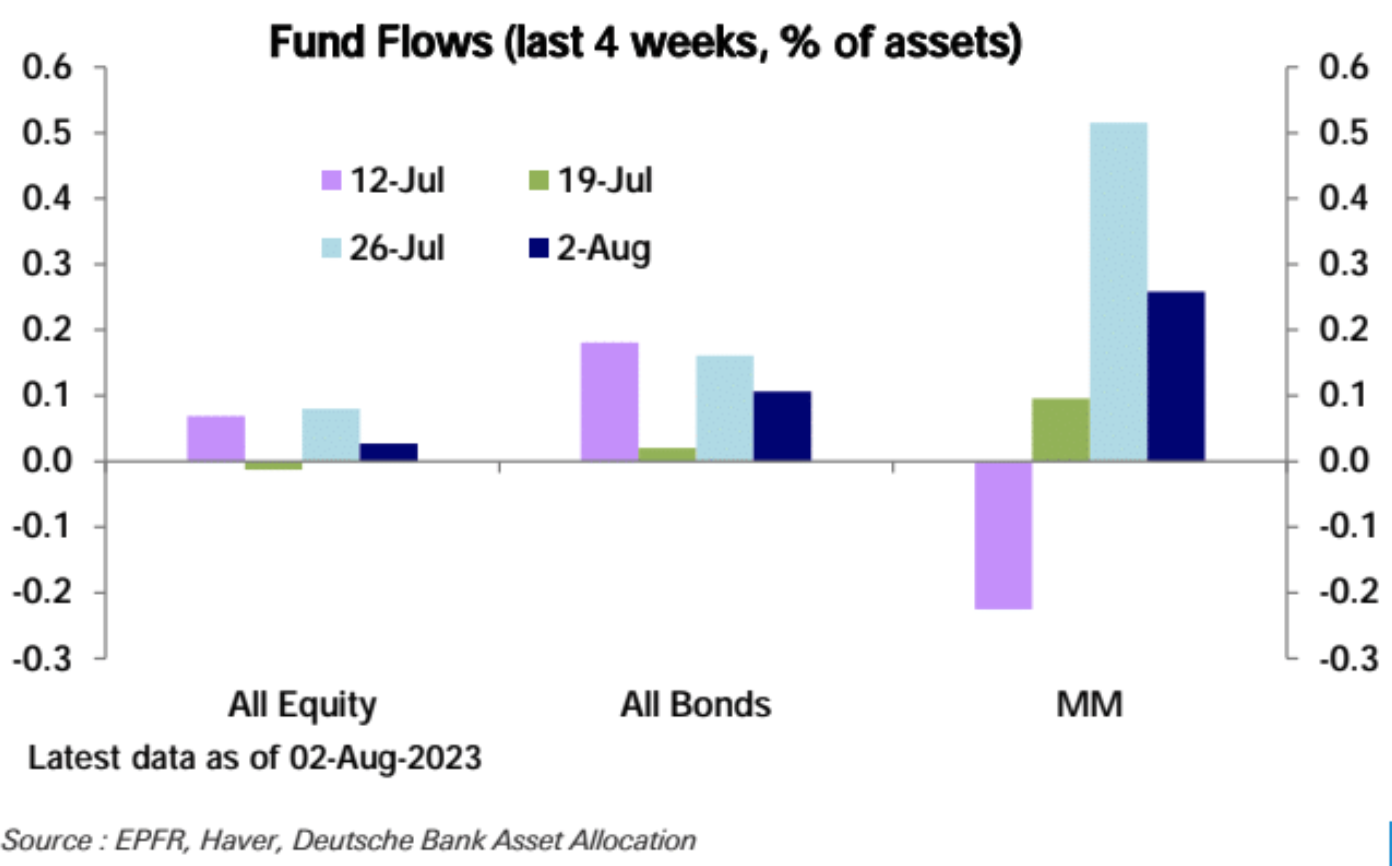
上周全球股市、債券、貨幣基金資金全部錄得淨流入,儘管流入幅度較前週下降:
投資者情緒指標:過於高漲的投資者情緒回落
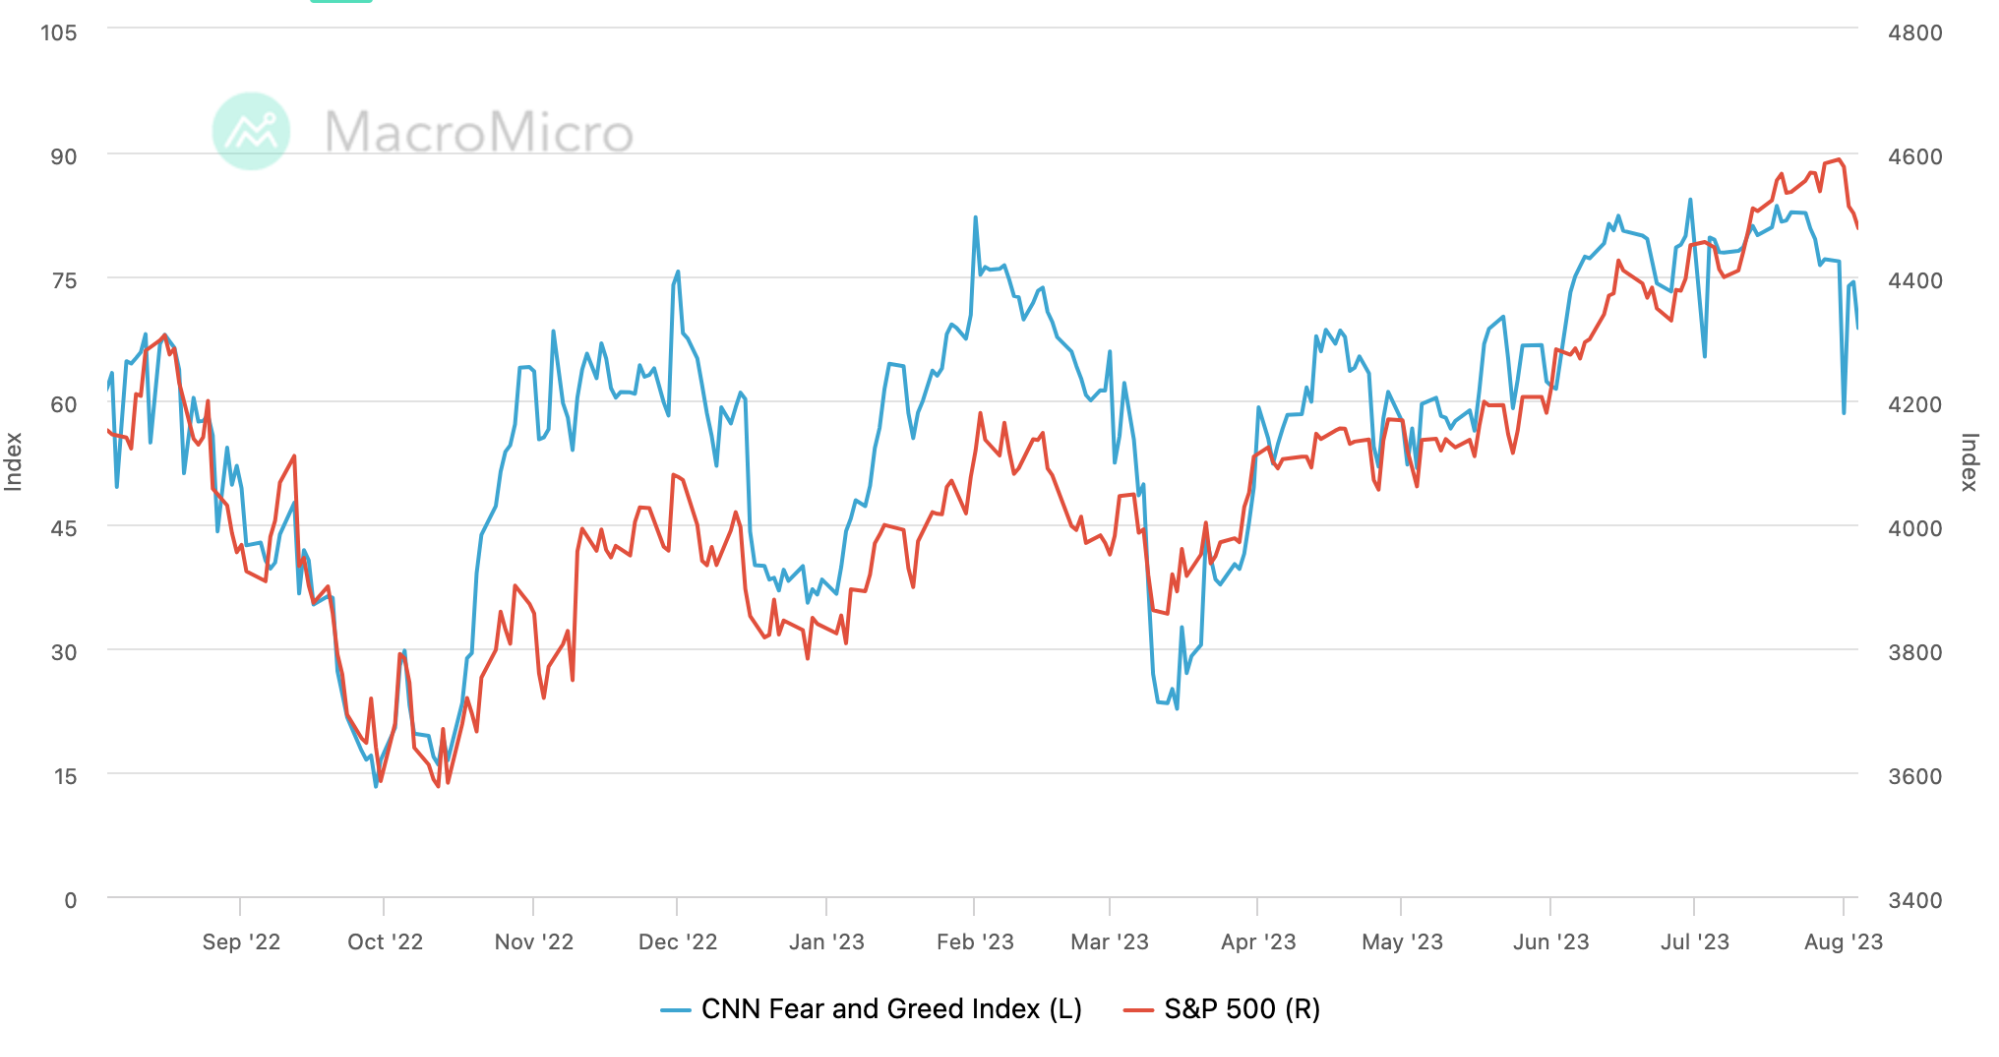
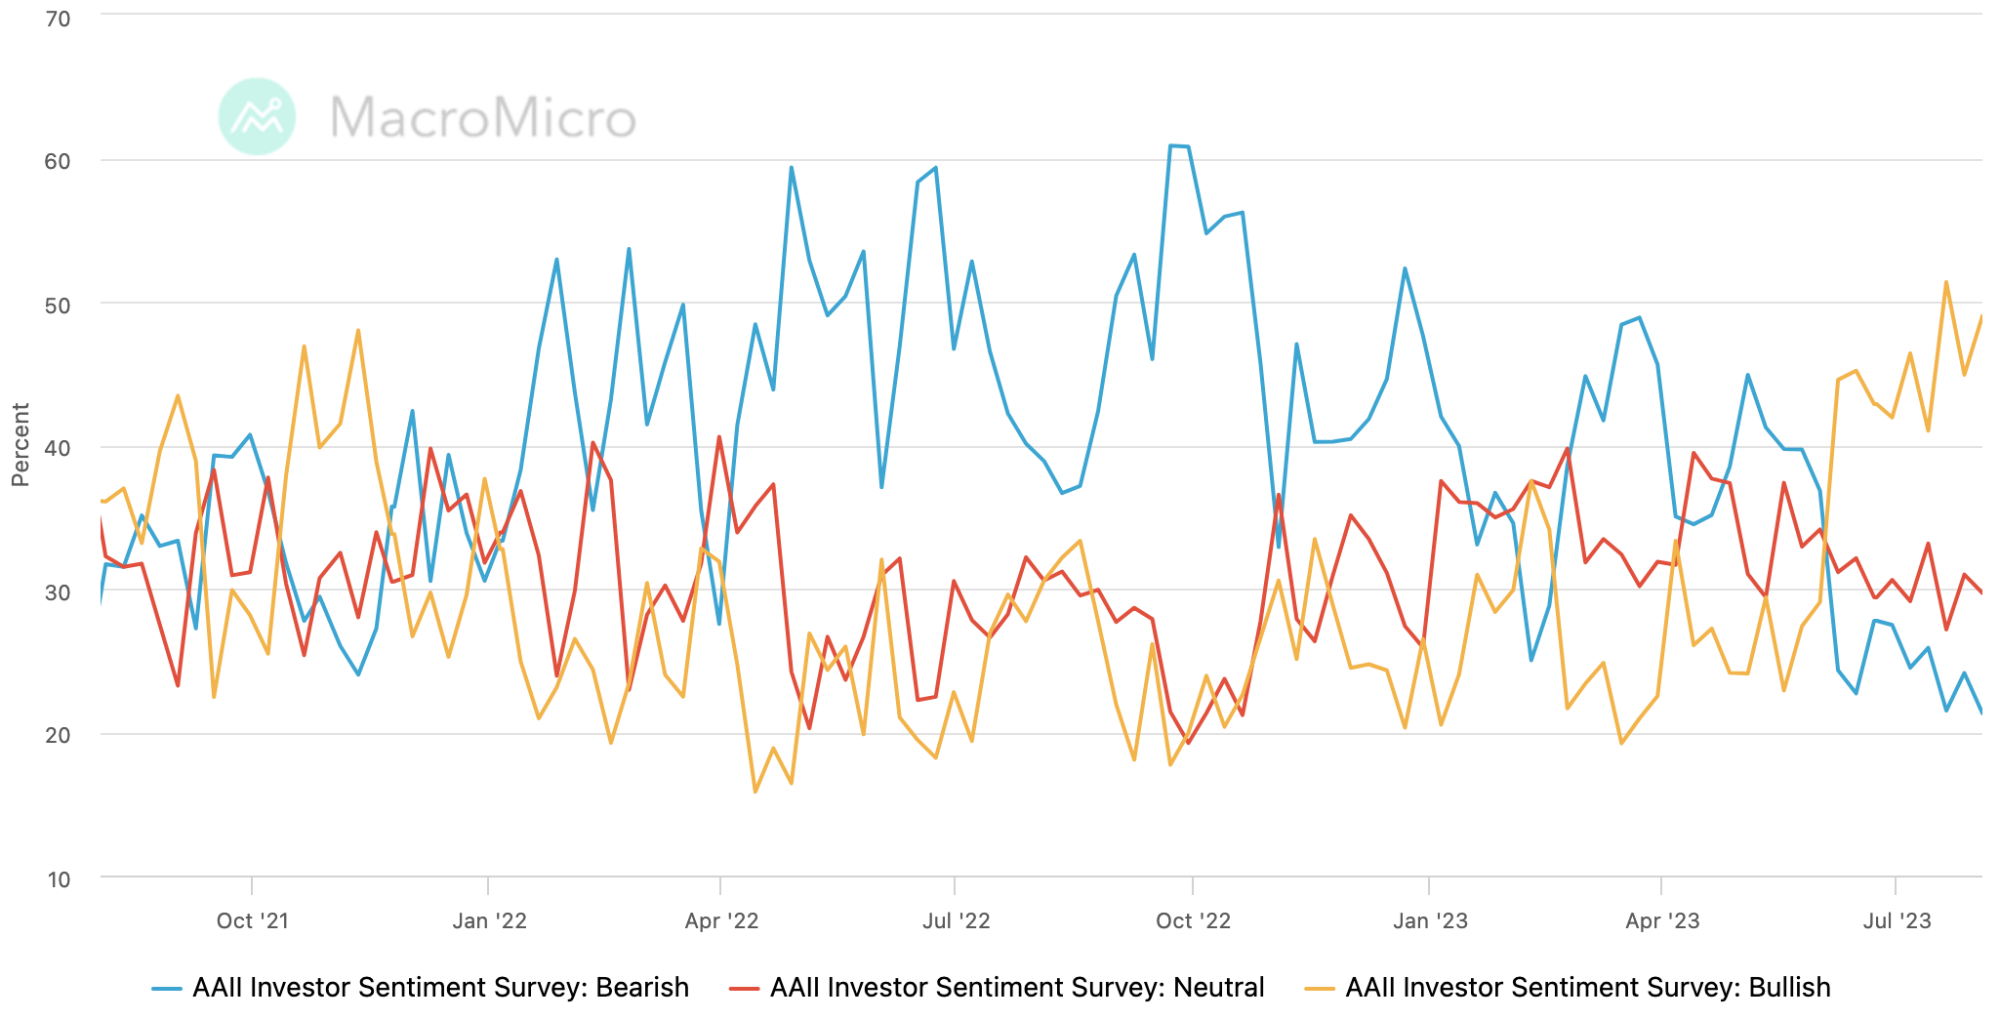
上上週結束時,各種跡象顯示投資者情緒正積聚到近乎狂熱的地步。美國投資者協會AAII 情緒指數和CNN 貪婪恐慌情緒指數都達到了2021 年狂熱階段的高點。
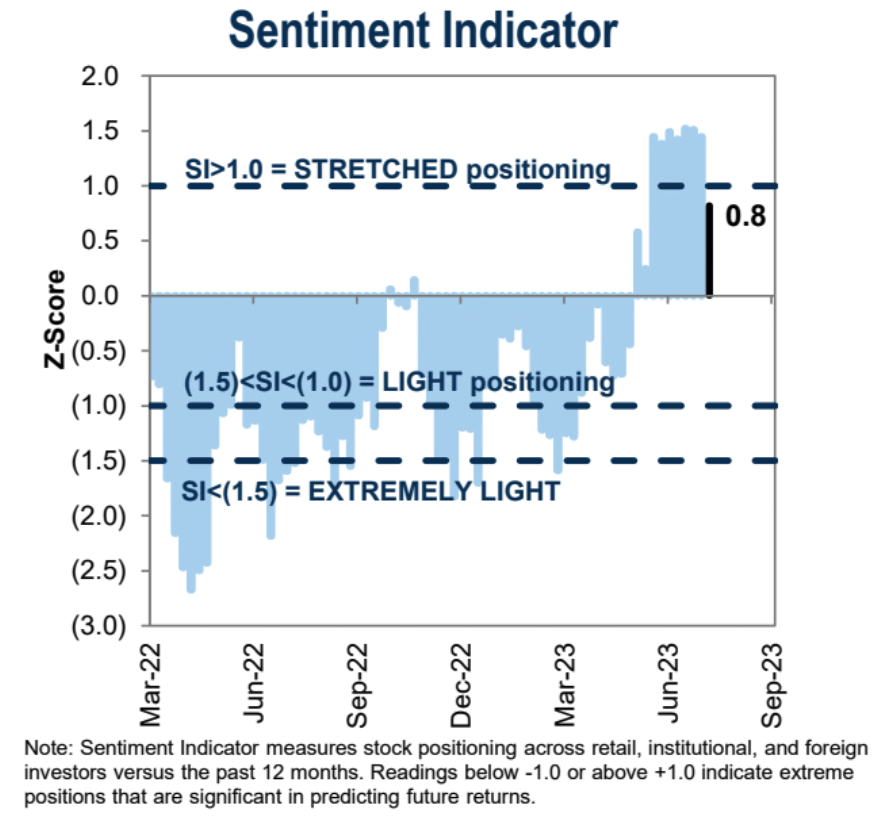
在幾個月的瘋狂追漲後,上週開盤時投資者倉位已經達到全年最高點,市場可能要對此進行消化。
上週CNN 貪婪恐慌指數略有反彈後回落,目前報69 ,低於75 的“極度貪婪”水平線:
高盛的投資者倉位情緒數據大幅下降至6 月來最低水平:
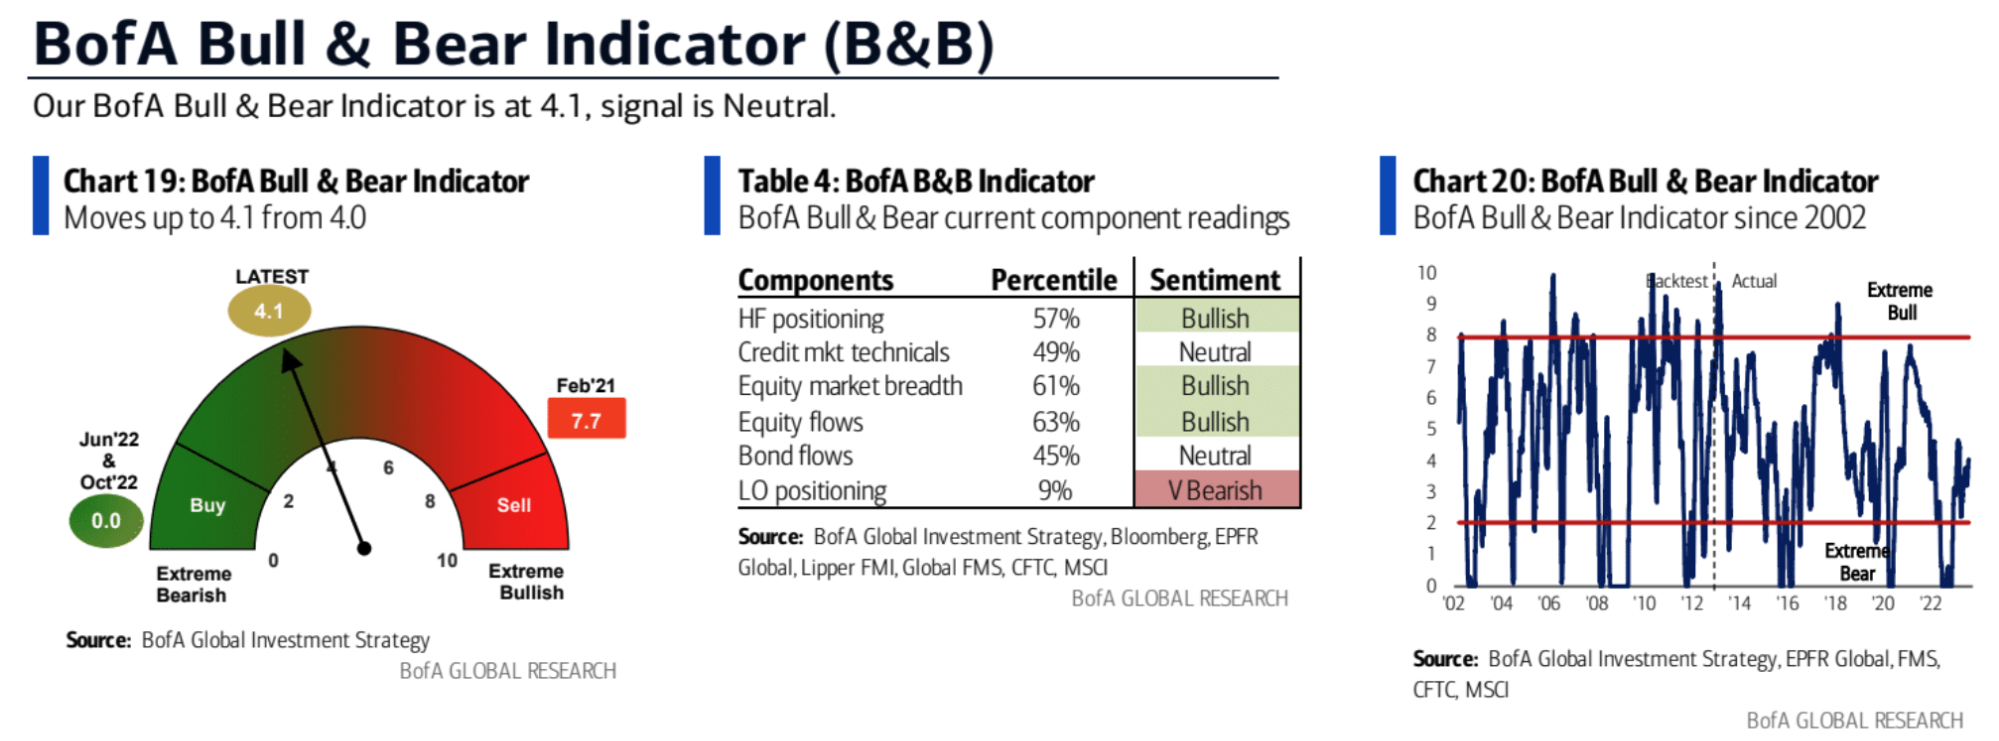
美銀的牛熊情緒指標較上週上升0.1 至4.1 ,依舊維持在中性區間:
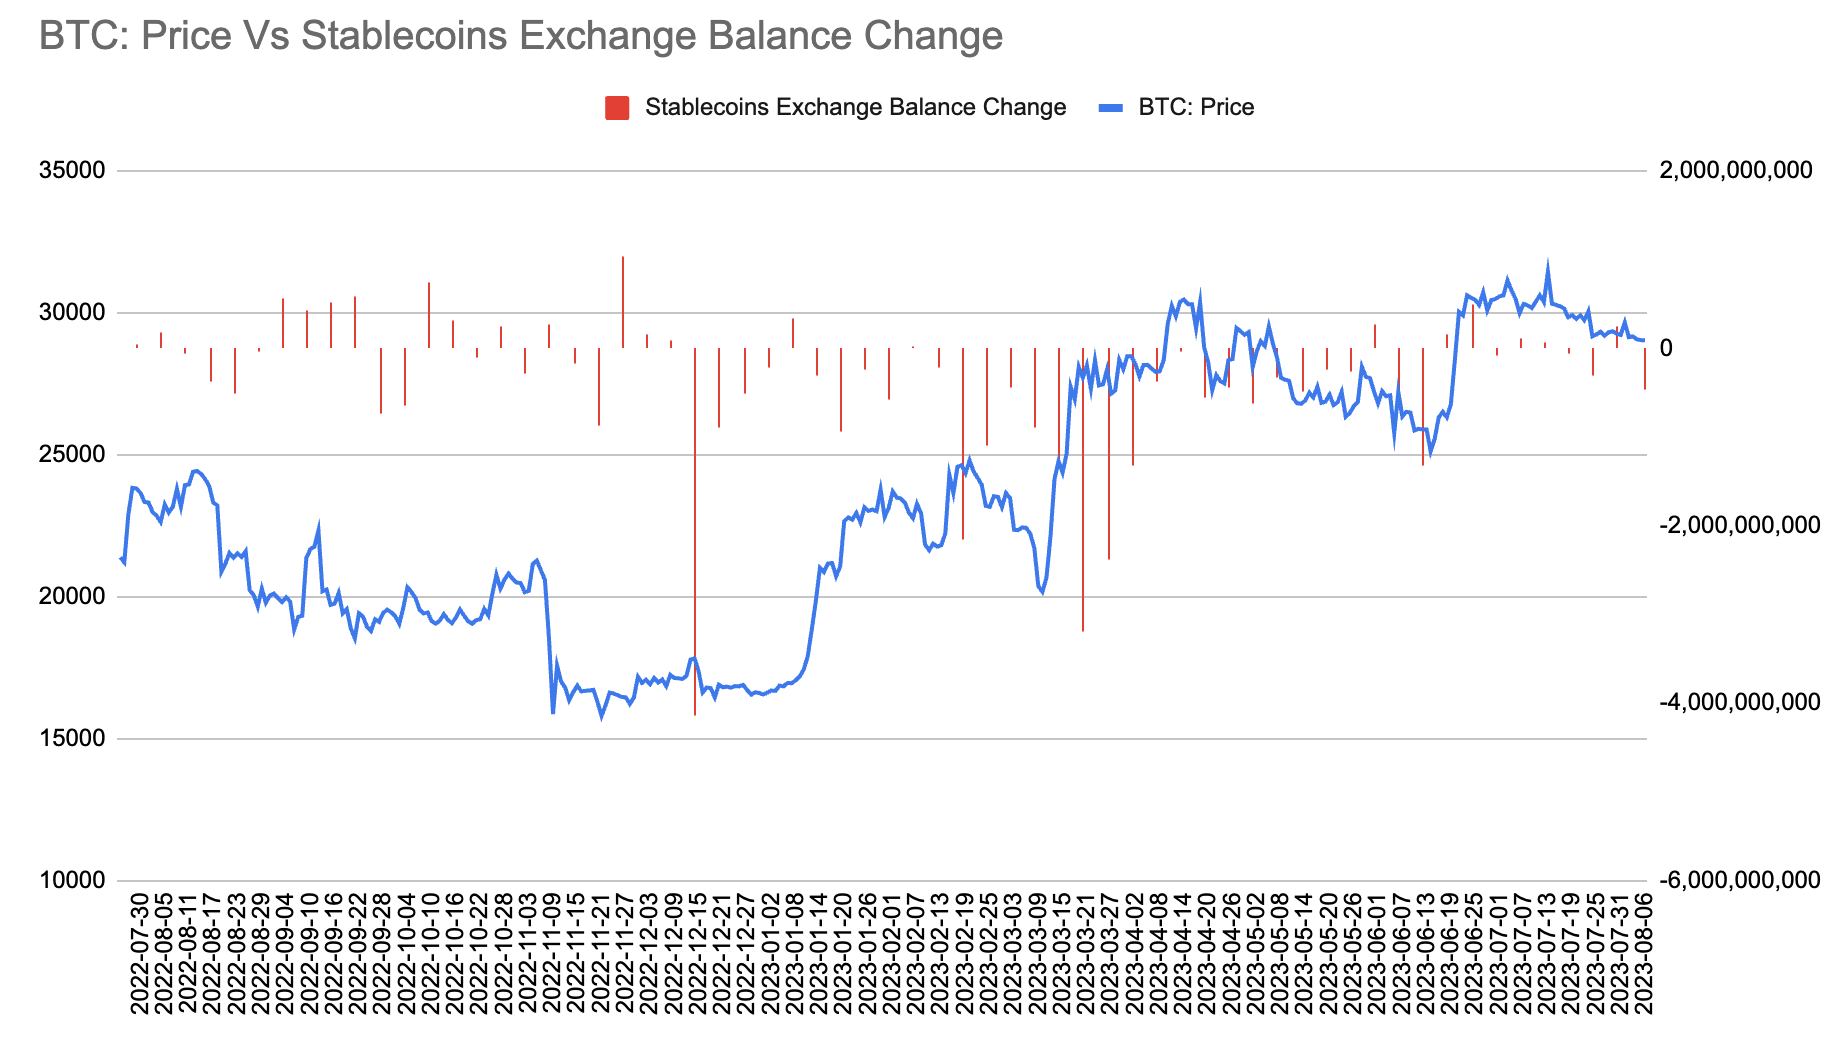
加密貨幣變化
鏈上穩定幣連續第七周流出,單周流出9.7 億美元,為4 個月來最大單周流出:
上週加密要聞:
二級標題
最近七家公司遞交了以太坊ETF 申請。追踪以太坊期貨的ETF 本質上是投資於該行業第二大加密貨幣的期貨合約。
二級標題
二級標題
二級標題
目前HashKey Exchange 並不支持中國、日本、美國等虛擬資產受到限制之管轄區及其他受制裁國家/地區用戶註冊。
二級標題
二級標題
二級標題
Curve Finance 創始人累計出售CRV 獲得5706 萬美元
Curve 產品方面,收益率與風險似乎不成正比,該事件也會讓人們意識到,即使是目前看起來最安全的DeFi 項目也不是100% 安全的。如果不質押CRV 代幣,流動性提供者總的APY 只有1.5% 。即使質押盡可能多的CRV 或者使用Convex 等收益聚合器,能獲得的APY 也不超過3% 。
二級標題
過去一周YGG 代幣價格上漲約232% ,市值達到1.5 億美元左右。昨日有2 位投資者在暴漲後合計向幣安存入357 萬枚YGG(約206 萬美元)。其中,BITKRAFT Ventures 通過Wintermute Trading 和FalconX 向幣安存入157 萬枚YGG(約90.7 萬美元);地址0 x 639 B 開頭的某巨鯨向幣安存入200 萬枚YGG(約116 萬美元) ,目前仍持有200 萬枚YGG(約116 萬美元)。
二級標題
二級標題
二級標題
本月ARK Invest 已累計減持超1800 萬美元的Coinbase 股票
截止上週,ARK Invest 8 月已累計減持208 , 859 股Coinbase 股票,按當前價計算,價值約1824 萬美元。
本週展望
二級標題
二級標題
二級標題
經濟數據
中國7 月貿易數據表現疲弱,預計出口和進口同比降幅將持續
6 月貿易數據顯示中國對外貿易繼續疲軟。出口和進口分別大幅低於預期,創下2020 年以來最大單月降幅。市場預計7 月出口和進口降幅將繼續,分別為12.5% 和5.5% ,進一步凸顯中國經濟面臨的嚴峻挑戰。疫情反復和外部環境惡化嚴重製約了中國的對外貿易。
7 月CPI 預計將轉負,PPI 降幅或有擴大
在6 月CPI 和PPI 分別降至0% 和-5.4% 後,預計7 月中國通脹數據仍將疲軟。製造業活動持續收縮,房地產市場低迷等因素導致通縮預期上升。分析預測7 月CPI 可能再次下滑並轉負,PPI 降幅也有可能繼續擴大,這將加大經濟下行壓力。穩增長是當下的政策重點。
美國7 月CPI 數據可能比市場預期的更令人擔憂
6 月美國CPI 顯著回落,但6 月CPI 是本輪週期以來最“友好”的一次。隨著油價反彈和基數效應減弱,CPI 進一步大幅回落存在困難:分析師預計7 月份CPI 同比上漲3.3% ,環比上漲0.3% ,高於6 月份的同比上漲3% 和環比上漲0.2% 。預計核心CPI 同比上漲4.8% ,環比上漲0.2% ,均與6 月份一致。
如過通脹加劇,長端收益率可能進一步上調,這意味著風險資產的估值可能承壓。
二級標題
二級標題
二級標題
債券拍賣
摩根大通策略師Nikolaos Panigirtzoglou 認為即使在TGA 重建和額外發債導緻美國的廣義流動性收縮至少4% 以上。該行對“廣義流動性”的定義是貨幣供應量(M 2)和機構貨幣市場基金資產之和。
二級標題
二級標題
二級標題





