






Bankless:為何Shapella升級是以太坊構建完整貨幣系統的關鍵?


原文作者:Jack Inabinet
原文編譯:深潮TechFlow
原文作者:Jack Inabinet
原文編譯:深潮TechFlow
原文作者:Jack Inabinet
原文編譯:深潮TechFlow
原文作者:Jack Inabinet
原文編譯:深潮TechFlow
這幾天我們反复聽到Shapella 升級的概念。實際上它可以被分為執行層的Shanghai(上海)升級,以及共識層的Capella 升級。
去年九月份,以太坊開發者實施了合併(Merge)方案,將原始的工作量證明(PoW)共識層替換為流動性質押信標鏈,將ETH 發行量減少了88 %,能源消耗降低了99.95 %。
每個質押者在信標鏈上發布32 ETH 的保證金來存儲網絡數據、處理交易並添加塊,並獲得Ether 獎勵以維護網絡的安全。然而,這些質押者一直無法從信標鏈上提取已累積的共識層獎勵或著提出他們最初抵押的32 ETH 。而這種模式今天將會被改變。
一級標題
然而,資金流動及其對價格的影響僅僅只是其中一部分的故事。
一級標題
今天,我們來看看為什麼你應該關心Shapella 升級:
一級標題
質押正在進行大規模的去風險化,互聯網債券時代已經到來,加密貨幣將永遠不會再是原來的樣子了。
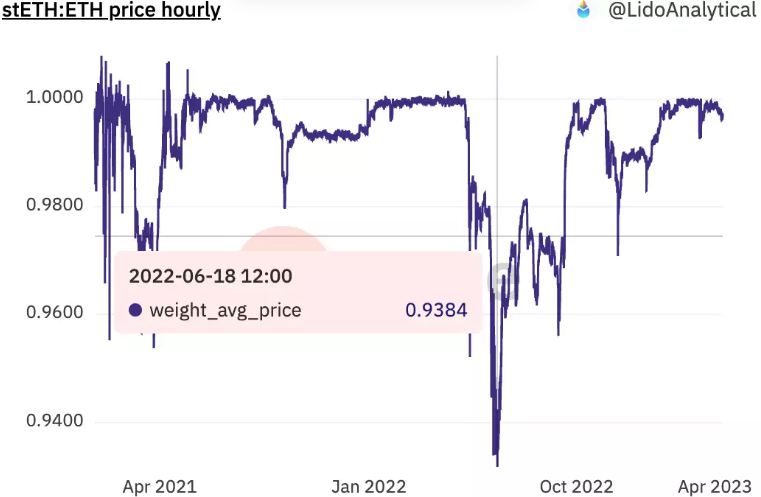
流動性質押衍生品(LSDs),包括Lido 的stETH 和Coinbase 的cbETH,旨在解決這種缺乏流動性的問題。目前LSDs 總價值已經超過了145 億美元,並且讓ETH 持有者在保留抵押的ETH 的流動性的同時獲得收益。
一級標題
儘管LSDs 改善了流動性,但這些工具在流行中被誤解為像穩定幣一樣與ETH 保持1: 1 的錨定。但是,LSDs 本質上可以比基礎的ETH 抵押品更缺乏流動性。
一級標題
進一步讓監管面臨混亂局面的是,像Lido 和RocketPool 這樣的協議之前已經選擇並繼續激勵他們LSDs 上的流動性。可以認為這些激勵措施進一步賦予了衍生品證券性質,因為維持錨定部分依賴於代幣發行。
解決方案
一級標題
解決方案
一級標題
一級標題
自信標鏈創立以來,SaaS 和獨立流動性質押解決方案,是ETH 持有者尋求保留抵押品流動性的可行選擇。這只需要兩個以太坊改進提案(EIP)和一次以太坊硬分叉即可實現。啟用提款將改變旁觀機構和那些態度強硬的覺得“如果我不掌控私鑰,就不掌控資產”的用戶所面臨的遊戲規則。
一級標題
現在,避免複雜的稅收困擾和潛在的SEC 監管動作——同時在協議層面上獲得無風險收益並保留抵押的ETH 的流動性——比以往任何時候都更容易。今天的升級不僅提供了LSD 解決方案之外的流動性,還允許市場開始重新分配權益並削弱Lido 對驗證者集31% 的巨大控制權。Shapella 賦予了質押者力量,並是進一步促進網絡安全去中心化的關鍵步驟。
互聯網債券
一級標題
質押者提供32 ETH 作為抵押品(本金),並獲得獎勵(利息)。這種關係不依賴於任何一方償還貸款的能力,而是由以太坊未來的經濟活動,也就是費用收入所支持。
一級標題
本質上,以太坊上的流動性質押是一種永久存在且沒有違約風險的工具。
一級標題
走向市場
Shapella 的另一個好處是讓以太坊變得更加市場化"在傳統金融市場中,貸款利率通常被計算為超過無風險利率的點差(通常由美國國債收益率表示)。"無風險利率和借貸成本之間的差距旨在捕捉把錢借給除美國政府以外的借款人, 所帶來的額外風險(特別是違約風險)。國債每天交易,收益率受供求力量影響,交匯於市場利率。遺憾的是,儘管具有幾乎零的違約風險(類似於美國國債),ETH 流動性質押的收益率未能成為加密貨幣的無風險利率,因為它沒有達到市場利率的水平。
網絡支付給以太坊的收益率取決於2 個重要因素:驗證者數量和產生的費用。隨著驗證者數量的增加,費用分配給越來越大的驗證者集合,降低了某些給定節點的預期收入,但同時也得到更高的ETH 發行率的補貼。
迄今為止,我們無法對流動性質押的相對吸引力下降做出反應,導致在區塊需求有限或引人注目的投資替代方案出現時,收益率會人為降低。資本轉移不是流動性質押的選擇;在Shapella 之後,這種動態發生了變化。質押者現在可以將他們的32 ETH 從信標鏈提取出來尋找收益, 或選擇在無風險利率不再足夠吸引人時撤離。
熔斷
一級標題
一級標題





