






探索NFT原生的解決方案:NFT MEV的基礎設施和機會


原文編譯:深潮TechFlow
原文編譯:深潮TechFlow
TL;DR
原文編譯:深潮TechFlow
原文編譯:深潮TechFlow
NFT 市場結構與FT 市場結構大不相同。在NFT 市場中,資本形成事件(鑄造)更為頻繁,二級交易量較低,出價流動性方面存在挑戰,並且存在許多鏈下訂單簿。
由於這些差異,NFT MEV 也不同。特別是,套利機會較少,而在鑄造過程中提取的MEV 更多。我們還確定了幾種NFT 市場獨特的MEV 形式:將地板價掃描並重新列入競價牆(人為地創建套利高交易量),特徵狙擊,以及從非活躍列表中提取。
將DeFi 市場視為更成熟的市場,並將其用作NFT 可能前進的代理。這有助於闡明今天存在的差距和可解決這些挑戰的基礎設施領域。這些機會包括MEV 感知的鑄幣解決方案、更開放的定價數據、動態的鏈上訂單簿、嘗試新的拍賣樣式以及為交易者提供額外的溝通渠道。
目前,圍繞NFT 的價值流通通常發生在初始鑄造時,在二級市場上交易或借出時。這兩種價值流通都可能存在MEV,即在鏈上交易時從用戶中提取的經濟效率低下的成本。如何處理這些MEV 可能會影響市場活動的商業模式和受益者——從交易者到市場、錢包和創作者。
然而,在NFT 領域中,MEV 似乎是一個鮮為人知的話題。我認為,這是因為NFT 市場的結構與DeFi 大不相同。重要的是,這些基本差異——包括更多的一級活動、較小的代幣供應量以及較少的二級流動性——影響了價值的流動。
本文將試圖闡述NFT 市場中的一些新興MEV 機會,不斷變化的市場動態如何影響這些機會以及可以考慮這些因素建立的基礎設施。
NFT 市場現狀
了解NFT 市場當前的結構是識別MEV 如何在市場中表現的有用基礎。該過程始於用戶鑄造NFT,我將其稱為資本形成事件,類比於同質化代幣的空投或發布(通過在鏈上創建新資產)。然而,同質化和非同質化市場之間的差異至少有三個方面:
在非同質化市場中,資本形成事件更為頻繁。這是因為在非同質化市場中,鑄造一個新的NFT 通常被視為創造一個新的藝術品或收藏品,而這些都具有獨特性和稀缺性。因此,創作者和收藏家傾向於創造和獲取盡可能多的NFT 作品。
對於非同質化市場,鑄造次序可能很重要,因為鑄造序列號可以代表著一種金融價值,如珍稀屬性或身份符號。
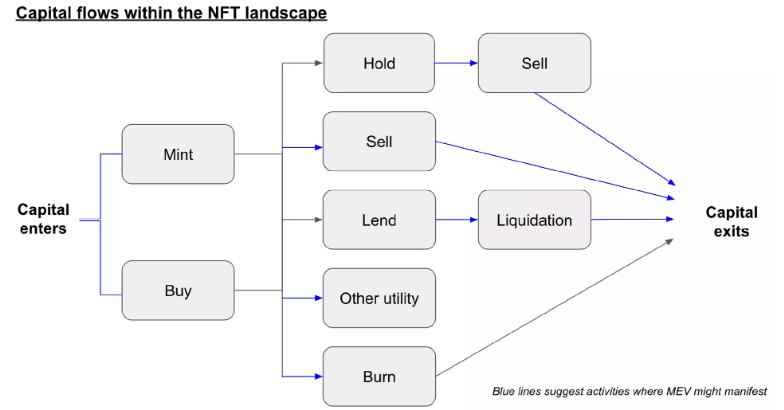
非同質化收藏品的供應量通常要小得多。一個收藏可能只鑄造了1 萬個NFT,而同質化代幣通常會推出10 億個或更多個供應量。這可能會影響二級市場上的流動性。
當用戶決定不再擁有他們的NFT 時,他們可以在市場(如OpenSea、Blur、Reservoir 支持的許多市場)中出售。這些訂單通常會被列入鏈下訂單簿,在那裡等待直到訂單被履行或取消。對於這些鏈下訂單簿,實際的鏈上活動有幾個觸點:第一次列出訂單(即設置列出批准),取消訂單和履行訂單。更改列表價格需要賣方簽名,但不需要額外的Gas 費用。還有一些直接在鏈上運行的訂單簿,例如Zora 和Sudoswap。
NFT MEV 是什麼?
套利
我將MEV 定義為市場內的任何形式的低效率,導致交易發起者(用戶、錢包、應用程序)向堆棧下方(搜索器、區塊構建者、驗證器)洩漏價值。這是一個寬泛的定義,但在考慮不同的價值捕獲和/或價值再分配機會時,寬泛是有幫助的。常見的MEV 形式包括套利、三明治攻擊、清算。
套利
套利和夾擊通常需要高交易量和深度流動性,因為價差往往很小,套利者希望快速進出其頭寸。 NFT 市場通常沒有這些條件。此外,市場上存在流動性挑戰:通常情況下,每個列表的另一側都沒有準備好的買家。這意味著即使有人發現了套利機會,退出(即重新列出並銷售)也可能有風險。
一些NFT 原生的套利形式,以及與之相關的風險,如下所示:
掃描並重新列出地板價以獲取更高的價格。許多交易員聲稱可以賺取利潤,利用可能位於地板價之上的投標牆。在這種情況下,交易員幾乎是人為創造套利所需的高交易量。這種類型的套利所涉及的主要風險包括高資本成本和庫存要求。
找到尚未被視為相似需求的巧合。例如,某人以1 ETH 的價格列出了他們的CryptoPunk 紅色/藍色眼鏡,而其他人則為任何帶有紅色/藍色眼鏡的CryptoPunk 出價2 ETH。搜索器可以介入,調用Seaport 的MATCH 功能來滿足這兩個訂單,並將差額作為小費(獎勵)獲得。這對我來說是一種低風險的套利機會,雖然不太頻繁。在這裡,未執行是搜索者面臨的主要風險。
Trait sniping 是NFT“非同質化”組件中獨特的一種套利形式。如果某人看到一個帶有特定特徵的NFT 正在以X 的價格交易,但知道其他具有相同特徵的NFT 交易價格為X+Y,則可以購買並重新列出更高價值。如果搜索者支付大量gas 以確保他們的投標被優先處理,就會實現MEV。在這種情況下,搜索者面臨退出風險:可能沒有一個等待在其列表的另一側的投標。因此,搜索者必須承擔在未知期間內持有庫存的風險,並接受特徵價格長期波動的風險。
三明治攻擊
目前,在NFT 市場中似乎沒有太多的三明治攻擊。這部分原因是,大多數NFT 在可用供應量變化時不會動態重新定價。
在同質化市場上,大訂單會影響市場。對於NFT 來說,購買10% 的地板價NFT 並不會直接改變其他地板價NFT 的定價。
NFT 通常是單獨定價的,而不是聚合定價。值得注意的是,一些動態定價基礎設施(如NFT 自動化市場製造商“Uniswap for NFTs” Sudoswap)正在出現。 Sudoswap 通過確保至少存在一些針對池化NFT 的投標來解決NFT 的流動性問題。權衡之處是,動態的、自動化的定價也擴展了三明治攻擊的面積。
在藉貸市場中存在另一種常見的MEV 形式,稱為“清算MEV”-搜索者通過第一個發現並獲取清算費而獲利。越來越多的借貸交易正在鏈上構建(例如,在Seaport 這樣的協議上直接居住清算引擎),具有不斷下降的價格拍賣機制,當價格越過儲備抵押品價格時,就會觸發清算。我想會有一群搜索者專門致力於操縱地板價/某些NFT 抵押品價格,以便他們可以預先或控制NFT 何時被清算。
可能包括:
其他類型的NFT
可能包括:
在鑄造過程中擁堵。熱門的鑄幣可以導致用戶支付數百萬美元的Gas 費用:這是NFT 項目創造的價值,但最終被驗證器提取。
在鑄造過程中使用機器人。搜索者可以在mempool 中發現第一個鑄幣交易,檢查將要鑄造的代幣供應量,並預先競標部分或全部剩餘的鑄幣。
意外留下未交易的訂單(通常稱為非活躍列表)。因為取消訂單會產生費用,有時用戶會簡單地將NFT 轉移到新錢包以結束訂單。棘手的是,這在技術上保留了原始的訂單——如果該人將NFT 重新轉移回原始錢包,則該訂單將重新出現。到那時,地板價可能已經上漲到原始掛單以上,明智的第三方可以搶佔低估價值的NFT。 MEV 是由於搜索者可能通過高gas 費賄賂驗證器,以確保其對該列表的投標得到優先考慮而產生的。
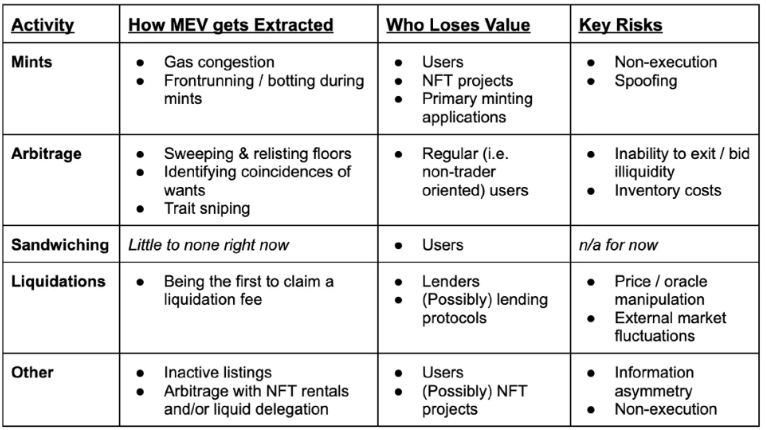
與NFT 租賃相關的套利。我們看到趨勢是將NFT 權利/實用性從資產本身中解除束縛。換句話說,NFTs 的AirBnb 正在出現:擁有資產(房子),但讓其他人支付費用以臨時使用/享受業主通常享有的利益。這種流動的委託對於與空投相關的套利尤其有用——購買大量NFT 的權利(而不是嘗試購買NFT 本身)以期待空投需要更少的資本,限制地板價急劇上漲,並提供機會來獲取空投供應的重要部分。如果我們開始看到對空投的更高資格要求(正如我們已經在同質化市場中看到的那樣),那麼持有這些NFT 的人可能具有關於其NFT 可索賠空投的可能規模的非對稱信息。
最後,可能還有更多形式的NFT MEV 我沒有提到,包括假冒、與燒毀和贖回功能相關的低效性以及預先競標鑄造(只是其中之一)。這個列表意在具有創意和啟發性,希望可以激發關於減少或抓住NFT MEV 機會相關的想法/項目。
基礎設施的機會
基於市場的當前狀況以及MEV 特別存在的領域,以下可能提供有趣的機會來構建NFT 原生基礎設施。
建立基礎設施以減少退出(流動性)風險。我普遍認為,NFT 定價是困難的,因此願意出價的人比較少。議價機制可能是幫助的一種方式。如果一個用戶將其NFT 列為2 ETH,而買家出價1 ETH,則可能存在某個中間價格。擁有談判渠道可以增加整體流動性,同時推進更好地了解如何定價NFT。事實上,這一類別和上述(定價基礎設施)之間可能會有顯著重迭。
結語
結語
結語
結語
展望未來,我堅信我們將看到更多圍繞NFT 的發展。目前的情況是,大多數NFT 都是異質的,因此很難作為替代品。共享特徵或地板價代幣更接近於替代品,但消費者偏好仍可能有所不同。
相比之下,NFT 作為高爾夫球賽事的場地通行證——在這種情況下,異質性可能存在,因為某些特徵(如日期)會造成偏好上的差異,但總體而言,它們作為近似替代品,因為消費者會在給定日子內區分門票(假設所有門票都提供同等進入活動的權利)。
隨著光譜的發展,NFT 開始代表從鏈上藝術到門票、聯盟鏈接、IP 許可證、產權證書等各種物品,我想我們會看到更多的MEV 出現。
總的來說,感覺我們仍處於NFT 的早期階段。





