






一文探討MEV給以太坊帶來了哪些中心化問題?如何改進?


原文作者:Simon Brown
原文作者:Simon Brown
驗證者中心化
驗證者中心化
驗證者中心化
圖片描述
圖片描述
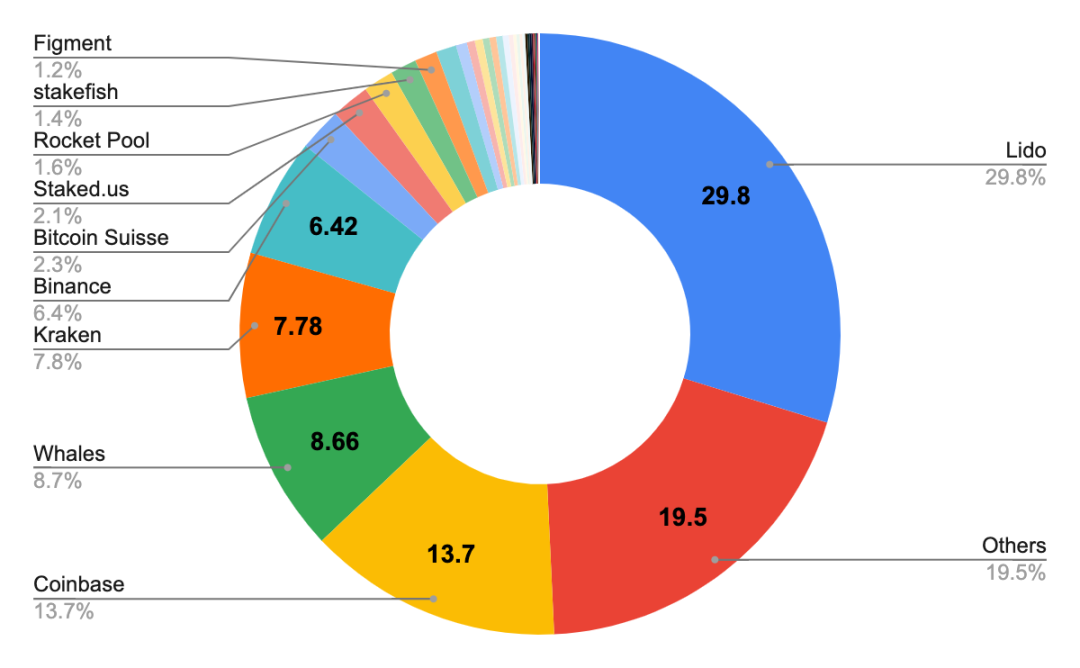
圖片描述
信標鏈存款明細,資料來源:Etherscan
圖片描述
圖片描述
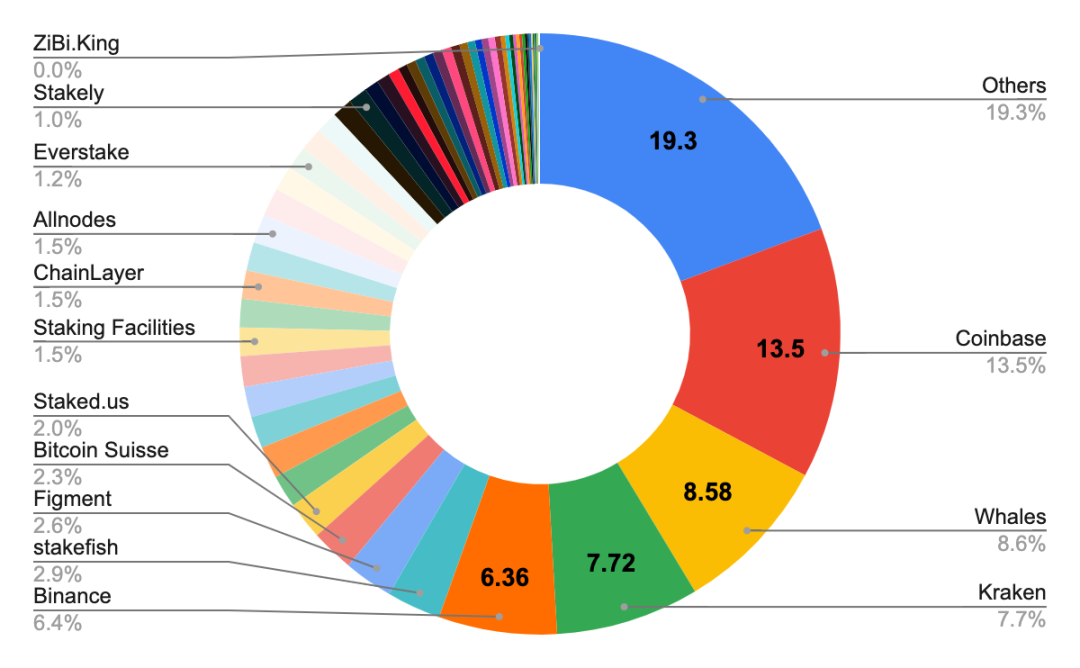
圖片描述
按實體劃分的存款人(包括Lido 拆分節點),資料來源:EtherscanThe Risks of LSD — HackMD情況依然不容樂觀,尤其是考慮到Coinbase 和Kraken(兩家美國註冊公司)一共擁有超過21% 的質押份額。此外,Danny Ryan 認為,任何流動性質押衍生協議都存在風險,即使該協議本身是去中心化的,也存在獲得超過共識閾值的驗證者份額的風險。你可以在他的文章
這裡
slots_per_week = seconds_per_week / seconds_per_slot = ( 60* 60* 24* 7) / 12
( 1 / number_validators) * slots_per_week = ( 1 / 479652) * 50400 = 0.1
這裡這裡圖片描述
圖片描述
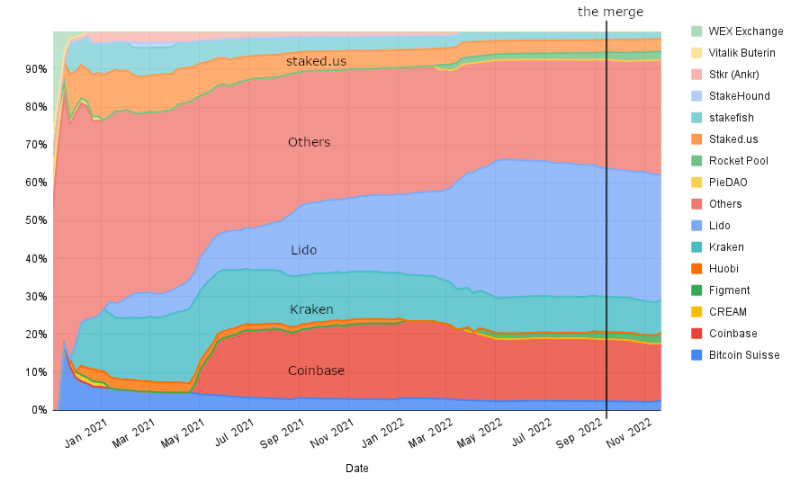
圖片描述
圖片描述
圖片描述
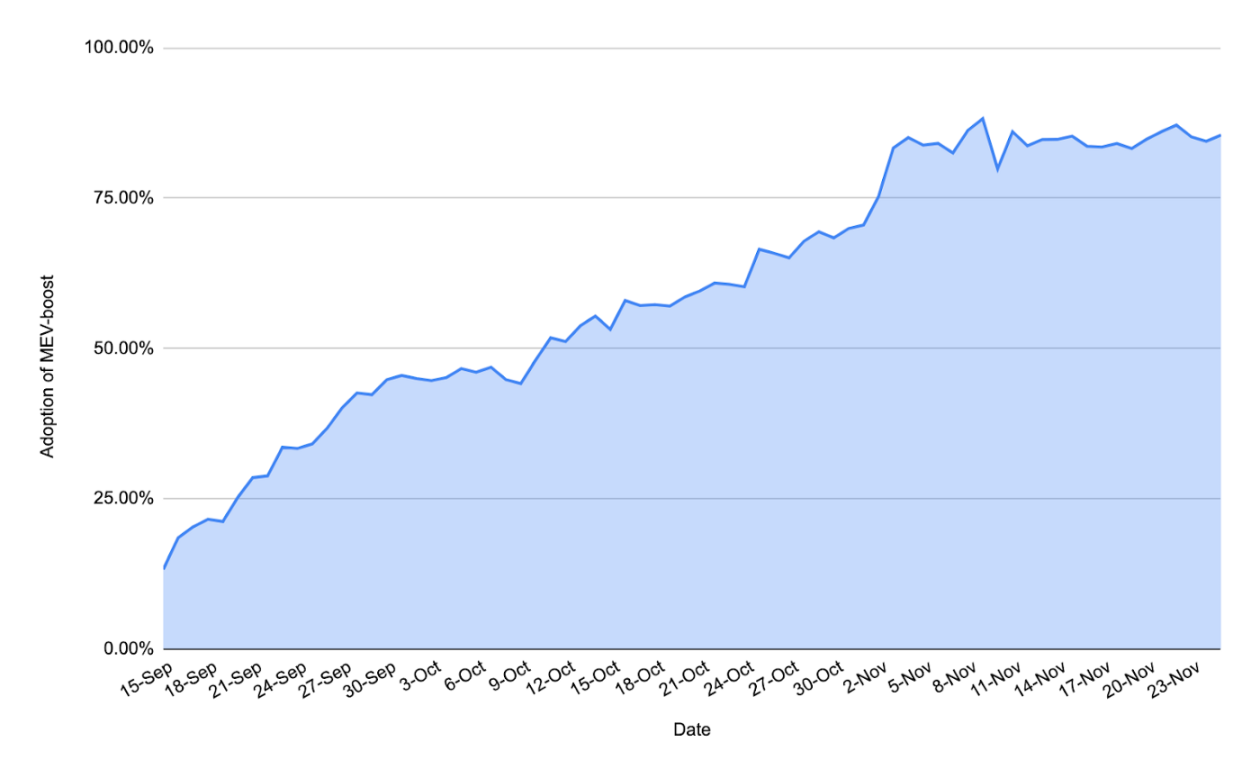
圖片描述
圖片描述
圖片描述
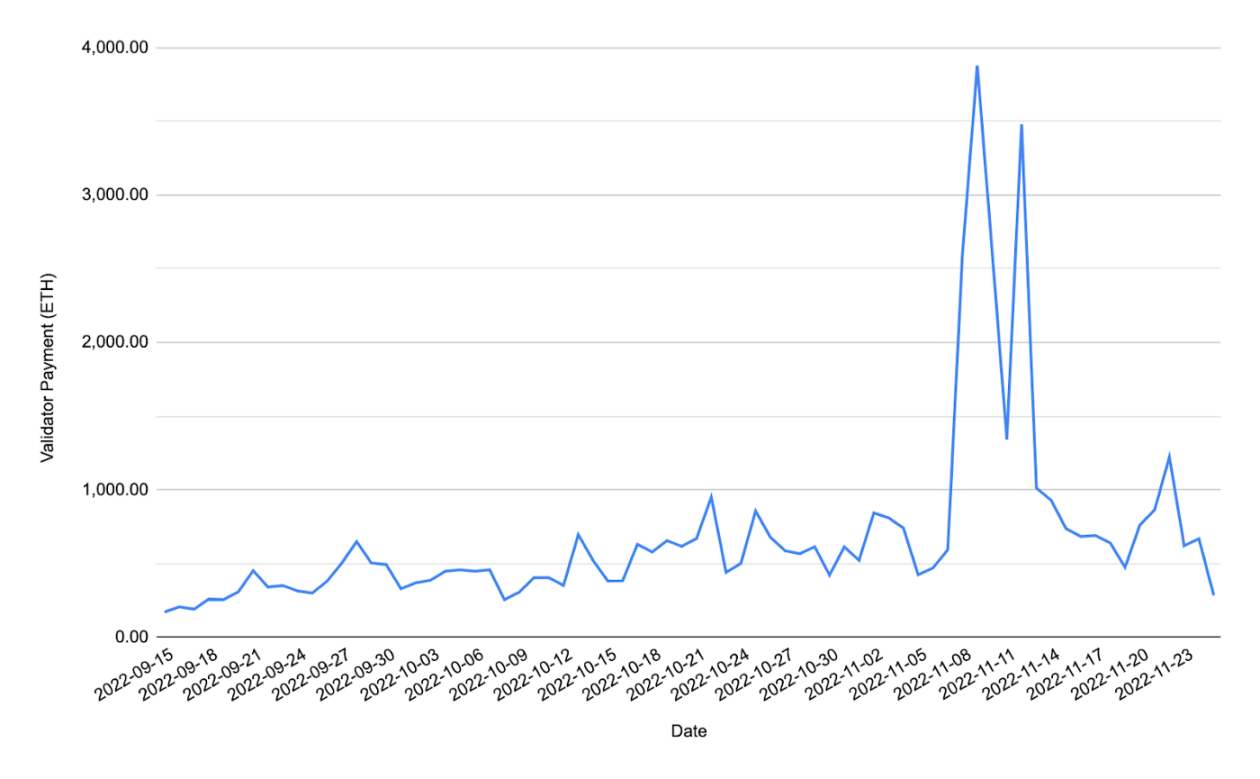
支付給驗證者的獎勵,來源:https ://dune.com/queries/1279670/2192739當然,執行層獎勵包括區塊中所有交易的優先費用以及在此基礎上捕獲的任何MEV。為了確定合併後驗證者集中度缺乏變化是否歸因於MEV 的數量較少,我們需要將MEV 與優先費用分開來看。幸運的是,我們Flashbots 的好朋友已經做到了
。他們的數據分析表明,MEV 佔驗證者所有支付獎勵的73% 。
將所有這些指標放在一起描繪了一幅MEV 在整個驗證者集上相當均勻分佈的圖景,這減輕了中心化。
取款將如何影響質押的分配?
這是個有趣的問題。我們會看到質押者從一個質押提供商轉移到另一個嗎?目前,所有質押者都已鎖定。一旦啟用提款,質押池之間的競爭就會加劇。在這一點上,可能會看到質押份額的自發重新分配。Obol這是否會發生以及如何發生只是一個猜測,但我們很可能會看到許多人僅僅根據APR 轉移資金,或者我們可能會看到更多的市場份額被流動性抵押衍生品協議所吸引。當以太坊上啟用提款時,我們可能會看到分佈式驗證者技術啟動並運行,請參閱SSV或
圖片描述
圖片描述
圖片描述
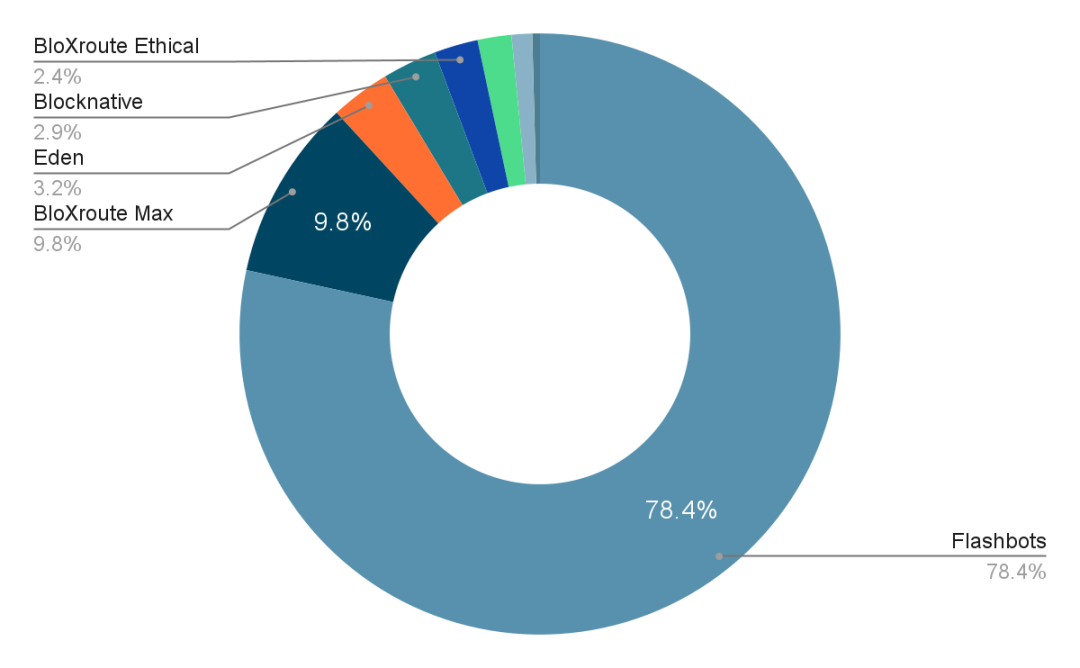
中繼器處理的區塊分佈,資料來源:https ://www.mevboost.org
這清楚地表明了以太坊基礎設施中一個非常關鍵的組件的高度集中。這不太理想, 8 月份美國財政部(特別是OFAC)對Tornado Cash 實施制裁時,這種集中化程度的潛在問題成為人們關注的焦點。他們將大量與Tornado Cash 相關的智能合約地址添加到他們的SDN 列表中。這產生了寒蟬效應,並導致許多組織刪除了dapp 的UI、GitHub 代碼倉庫,當然還有RPC 端點提供商審查發送到Tornado Cash 的任何交易。
目前尚不清楚OFAC 是否真的意識到他們實際上無法阻止對Tornado Cash 的訪問(劇透警告:它仍在被積極使用),但將這些合約地址放在SDN 列表中產生了預期的寒蟬效應。許多MEV-Boost 中繼開始審查Tornado 交易(而不是冒著入獄或支付巨額罰款的風險),其中一個中繼是Flashbots 中繼。這意味著在撰寫本文時,以太坊上所有區塊的75% 正在被審查。重要的是要注意,這種審查制度不會阻止訪問Tornado Cash(或任何其他碰巧被審查的合約),它只是將路由到Tornado Cash 延遲幾個區塊。 Justin Drake 將此稱為「弱審查
」,與完全阻止訪問的「強審查」相對。然而,目前使用Tornado Cash 並不是真正的問題,問題是如果以太坊執行專制政府的法令,它就不能聲稱自己是一個可靠的中立平台。這使得MEV-Boost 中繼的中心化成為一個問題。
那麼是什麼導致了MEV-Boost 中繼的中心化?
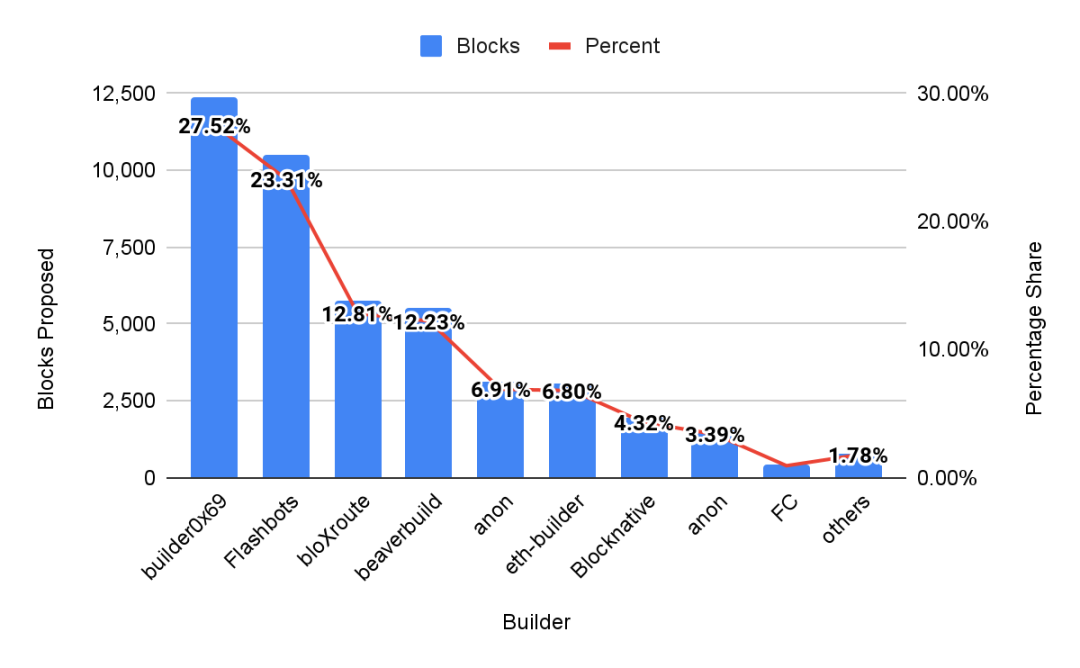
回想一下,在第1 部分中,我描述了mev-hiding 的現象,以及它如何可能導致質押池和中繼之間的信任關係?質押池通常更喜歡他們的節點運營商連接到特定的中繼,這樣他們就可以跟踪支付給其驗證者的MEV 數量。這是為了識別未傳遞給驗證者的任何潛在支付給節點運營商的款項。這當然是中繼中心化一個促成因素,即一旦構建者生產出有價值的區塊,就更容易使用已建立且受信任的中繼。
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
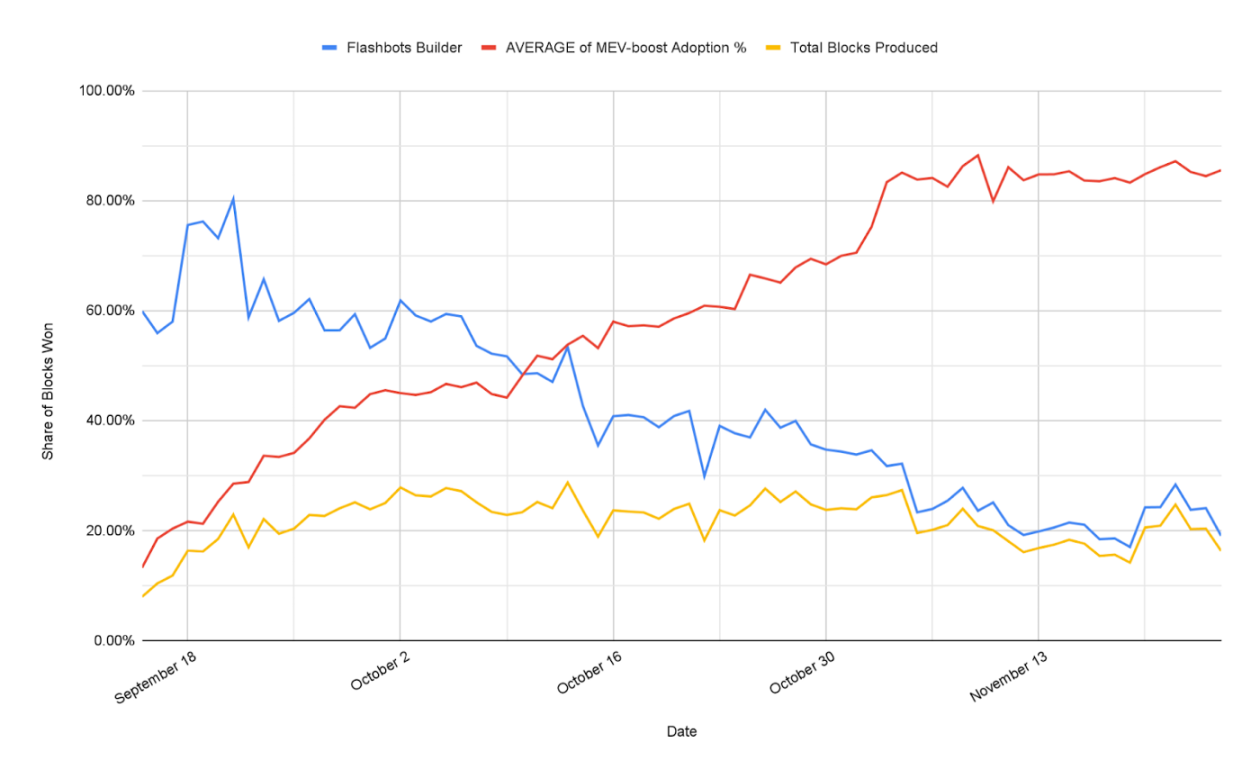
圖片描述
圖片描述
圖片描述
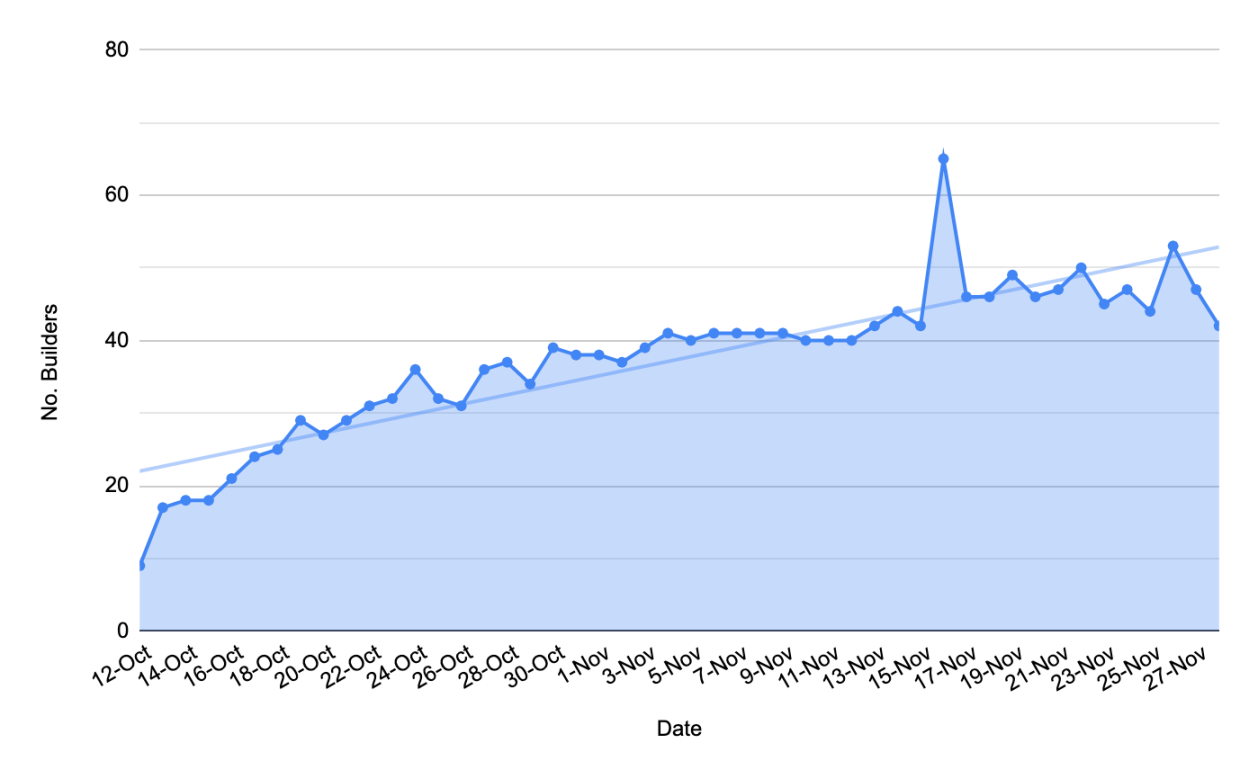
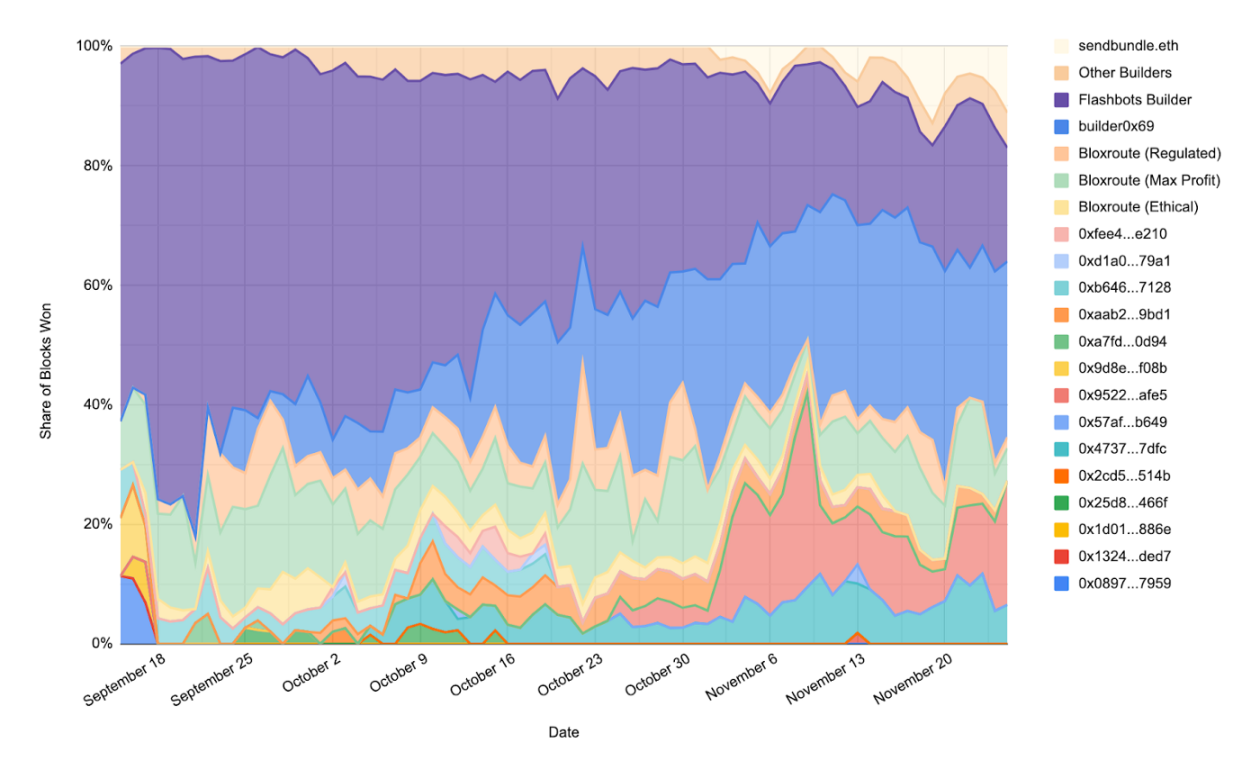
區塊構建者的數量變化,來源:mevboost.org
以太坊的前景如何?
以太坊的前景如何?
很明顯,MEV-Boost 不僅僅是一個軟件,它是以太坊基礎設施的關鍵部分。 Flashbots 創造的東西從根本上改變了網絡的設計理念。展望未來,Flashbots 希望MEV-Boost 的管理和治理由社區負責。10 月初,Flashbots呼籲社區更多地參與
圖片描述
圖片描述
圖片描述
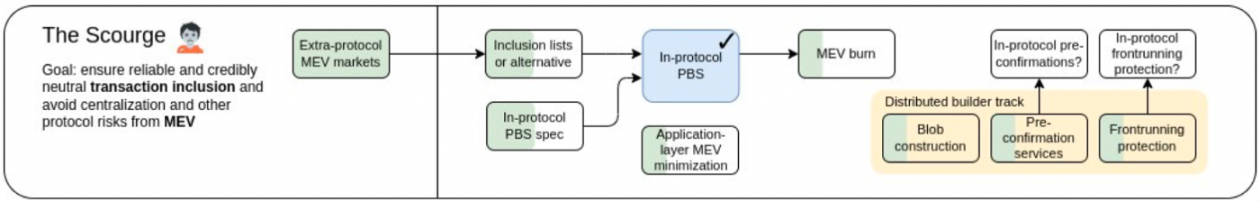
以太坊路線圖,來源:https://twitter.com/vitalikbuterin/status/1588669782471368704
協議內PBS(提議者構建者分離)
PBS 是一種設計理念,實現PBS 的方法有多種,研究它的原因也有多種。
PBS 最初是作為一種減輕MEV 中心化效應的方法提出的。我們的想法是,如果我們將MEV 提取外包給經驗豐富的專家,並讓每個驗證者平等地訪問外包服務,這將防止質押池從規模經濟中獲益,以致於獲得越來越大的驗證者集的份額。
PBS 也對可擴展性有影響——即danksharding。製作一個danksharding 大區塊並不是所有驗證者都能做到的。如果沒有PBS,網絡上的驗證者數量可能會明顯減少,因此PBS 被視為啟用danksharding 的關鍵。
MEV-Boost 可以被認為是一種「proto-PBS」,或者存在於協議之外的PBS。在某種程度上,它可以被視為對這個想法的一個很好的測試。然而,這種方法的問題在於它將MEV-Boost 中繼器置於受信任的位置,受到區塊構建者和提議者的信任。如果沒有某種受保護的PBS,就不存在一種無需信任的方式讓提議者確信構建者的區塊將被釋放並且他們將收到付款,而構建者也沒有無需信任的方式來確信他們區塊中的MEV 沒有被偷走。
因此,PBS 似乎很可能會以某種方式被納入協議中,但截至目前,尚不清楚這將如何發生,因為有許多這樣做的提議。
使用證明者作為分佈式可用性預言機的單時隙PBS
其他方向:部分區塊拍賣
正如我們所見,將區塊的全部內容建設外包給第三方區塊構建者可能會導致對區塊內容的偏好不一致,例如,構建者試圖避免與美國政府發生任何潛在問題,從而審查某些交易。
解決方案似乎是僅外包部分區塊內容的構建,這種想法通常被稱為部分區塊拍賣。
有很多方法可以解決這個問題,但它們似乎都圍繞一個想法:提議者創建包含交易的區塊前綴或後綴,而區塊中的其餘交易來自區塊構建者。目前,我們還沒有看到允許多個區塊構建者向單個區塊貢獻交易的提案。
Eigenlayer 提出了一種似乎越來越受歡迎的方法,他們使用了重新抵押機制。
通過重新抵押進行部分區塊拍賣
重新抵押的想法非常簡單。當驗證者在協議中註冊時,他們將32 ETH 存入存款合約,並提供他們的取款憑證,指定了一個地址用於取款,以防驗證者想要取消質押。
重新抵押建立在提供智能合約地址作為提款地址的想法之上。一旦驗證者取消質押,他們就會將餘額提取到這個重新質押的智能合約中,然後必須退出該智能合約才能獲得他們的質押和驗證者獎勵。
這允許智能合約對驗證者施加額外的懲罰,因此為了獲得他們的質押和驗證者的全部獎勵,他們將需要履行他們作為驗證者做出的承諾。事實上,Eigenlayer 允許制定各種重新質押合約,並將它們稱為「中間件」。通過這種方式,Eigenlayer 可以被認為是一種「可編程的削減協議」。
驗證者可以簽署的承諾的一個例子是部分區塊拍賣,即驗證者可以自己創建區塊的一部分,並允許另一部分由塊構建者創建。驗證者可以允許塊構建者創建區塊任意大小的部分,並自己提議其餘部分。
在此設置中,MEV-Boost 中繼存儲構建者部分的交易,並將交易的默克爾根轉發給驗證者。所描述的設置仍然依賴於一個中央可信中繼,但驗證者維護一個備份區塊,如果出現任何問題,他們可以提出這個建議。此外,Eigenlayer 可以使用另一個中間件完全消除可信中繼器,該中間件被設計為數據可用性層。
使用這個數據可用性中間件,構建者將他們的區塊部分發送到「數據可用性仲裁者」。他們通過秘密共享他們的區塊給DA 仲裁中的節點來做到這一點,這樣沒有一個節點可以訪問關於該區塊的任何信息。仲裁節點對他們收到的秘密區塊進行簽名,並將其返回給構建者,然後構建者以聚合簽名的形式創建一個「證書」,並將其包含在對提議者的出價中。提議者選擇所有具有有效證書的出價中的最高出價,並在該出價中包含的區塊頭上簽名。然後,提議者將這個簽名的區塊頭髮送給DA 仲裁者,後者將各自的秘密區塊發布給提議者,提議者現在可以重新組裝區塊的構建者部分。
這種方法非常有趣,原因有二:這意味著提議者可以自己構建部分區塊,這將有助於緩解目前影響以太坊的審查制度問題,還有助於分散MEV-Boost 基礎設施,消除對中心化中繼器的依賴。
通過PEPC 進行部分區塊拍賣請注意,Barnabé Monnot 也進行了一項探索
,體現了在協議級別重新質押的形式。這將允許驗證者與任何第三方達成任何類型的一般承諾,並由證明委員會在協議級別強制執行此承諾,而無需Eigenlayers 重新抵押合約/ 中間件。這個想法被稱為協議強制提議者承諾,或「PEPC」。這種方法背後的主要理由是,正如Barnabé 所說,當協議不再知道有多少驗證者有效地處於危險之中時,它最終可能會破壞共識的穩定(儘管我相信Eigenlayer 有另一個緩解這種情況的想法,包括程序化觸發驗證者退出)。
PEPC 促進部分區塊拍賣的方式與重新質押如出一轍,不同在於,它允許協議跟踪哪些驗證者被削減以及削減到何種程度。當然,這是假設協議強制執行的提議者承諾比重新質押智能合約對驗證者和第三方更具吸引力。
了兩種方法之間的權衡,例如它給提議者帶來了額外的負擔,這可能會阻礙最終無狀態的進展。
交易包含列表/crLists/ 混合PBS
交易包含列表、crLists 是一種減輕區塊構建者對交易審查的方法,不需要提議者自己實際提供區塊的任何部分。
在高層次上,這個想法是允許提議者創建一個他們在公共內存池中觀察到的有效交易列表(即有效隨機數、簽名、餘額、maxFeePerGas 等),這些交易應該基於Gas Price 被包含在一個區塊中。
這並不像看起來那麼簡單,並且該方法有各種不同的變體。 crLists 方法的所有變體似乎都集中在一個中心原則上,即該協議將迫使構建者生成一個完整的區塊,或者一個接受提議者包含列表的區塊。
這樣做的理由是,如果建造者創建了一個不使用所有可用區塊空間的區塊,儘管內存池中有可以包含的交易,那麼我們是否可以假設理性的建造者出於某種原因正在審查交易,因為不包括所有可用的交易只是把錢留在桌面上,這是不合理的。如果塊構建者生成的塊沒有使用所有可用空間,那麼他們生成的塊沒有理由不包含crList 中的交易。
在這個方案下,想要避免包含來自crList 的交易的審查,構建者需要填充一個區塊達到gas 限制,以便他們的區塊被提議者和網絡接受。為了做到這一點,他們需要自己用隨機交易填充區塊。這對於一個或兩個區塊來說在經濟上可能是可行的,但請記住:在EIP-1559 下,一旦達到區塊限制,基礎費用就會增加,這意味著構建者將需要為交易支付更多Gas,以避免必須包含crLists。隨著時間的推移,基礎費用的增加將意味著大多數正常交易將無法包含在區塊中,這反過來又使構建者必須「填充」更大的空間量。
更可能的情況是,區塊構建者將放棄生成區塊,直到crLists 不包含受制裁的交易,這應該重新平衡區塊構建者的格局,以支持非審查構建者。
這種方法似乎都依賴於利他主義。 crLists 的各種設計都確保提議者創建crLists 的成本不高,因此理論上不會花費他們任何費用,但是也沒有明確的動機讓他們創建crLists。
文檔
文檔文檔文檔
概述了crLists 方案設計的非詳盡變體列表。
開放問題
上面列出的所有想法都在積極討論中,我發現其中一些非常有前景。然而,我有一些問題:驗證者為什麼不將100% 的區塊外包給構建者?我們只是依靠利他主義嗎?提議者為了提供部分區塊而做任何工作的動機是什麼?為什麼驗證者會耗費精力創建crLists?如果是因為以太坊客戶端默認執行此操作,驗證者是否可以選擇禁用它?我可以想像,某些質押池的節點運營商將不願意發布crList 或包含受制裁交易的區塊前綴/ 後綴。
結論
結論
結論
原文鏈接
原文鏈接





