






Smrti Lab二季度市場分析:永遠不要在危機中錯過絕佳機會


原文標題:《Never Let a Good Crisis Go to Waste: Smrti's Quarterly Letters - 2Q2022》
原文來源:Smrti Lab
原文編譯:0x711 & czgsws,BlockBeats
一級標題
一級標題
TL;DR:
1. 市場已經投降,但最糟糕的階段(同時也是積累階段)尚未到來。 accumulation stage
2. 比特幣和加密行業的相關性有所下降:比特幣的採用規模變小,但越來越多的應用將採用區塊鍊和加密技術。
3. 隨著即將到來的以太坊合併,我們將在2022 年底之前發生市場動態的重大轉變。合併將使ETH 成為第一個具有實際收益率的數字原生通縮生產資產。 ETH 在加密市場的佔比(ETH.D)將取代BTC 在加密市場的佔比(BTC.D),成為觀察市場的關鍵指標。
一級標題
一級標題
二級標題
二級標題
加密貨幣2022 的危機時刻
「灰犀牛」——所有貸款機構的風險背對背貸款。沒有人知道有多少背對背貸款是通過貸款機構發放的。大多數人認為Genesis、Nexo、Celsis、Blockfi 的規模已經到了大而不能倒的地步。
「黑天鵝」——三箭資本破產,可能要償還30 億美元的債務。
一連串的恐慌拋售和清算事件始於2022 年5 月8 日,當時UST 開始出現脫錨跡象,並伴隨著LUNA 崩盤。一個月後,據華爾街日報報導,三箭資本的Su Zhu 和Kyle Davies 開始考慮進行資產出售和尋求救助。在UST 脫錨之前,三箭資本管理著30 億美元的資產。
三箭資本的破產造成的多米諾骨牌效應影響了牌桌上的許多玩家,包括Celsius 和Blockfi 在內的CeFi 機構宣布停止提款。當有關大型加密基金違約的消息傳出時,每個人做的第一件事就是從同行那裡提取資金和加密資產,以測試所有交易平台和借貸/場外交易公司的償付能力。由於流動性問題,破產情況導致Blockfi、Celsius、Maple Finance、Voyager Digital 和Finblox 限制提款或停止提款。限制提款的出現進一步使市場擔心沒有一個交易對手是安全的。因此機構拋售加密資產和Stablecoin,從銀行提取現金。這一系列動作引起了流動性的劇烈縮水,天塌下來沒有人敢頂上去做英雄。
2022 年6 月22 日,Voyager Digital 宣布,若三箭資本拖欠超過6.5 億美元的貸款,Voyager 將對其採取法律行動。為阻止熊市蔓延,FTX 提高了Celsius、Blockfi 和Voyager 的信貸額度。然而即使這樣也難以挽回局面,許多公司到2022 年底仍將面臨破產。
SEC 和MSA(新加坡金融管理局)可能會正式調查和起訴三箭資本、Blockfi、Celsius、Rari Capital 和算法Stablecoin 項目。我們期待監管部門能對所有交易平台和CeFi 服務提供商進行更嚴格的監管。大機構的訴訟糾紛和破產將持續至少一年,同時這也延後了BTC 現貨ETF 的合法進程。我們會看到公眾在至少1 年內對加密貨幣失去信心。這是CeFi 的雷曼兄弟和貝爾斯登時刻。 2022 年6 月29 日,FTX 首席執行官SBF 聲稱,一些較小的交易平台「走得太遠了」、「資不抵債」,而且不太可能「得救」。儘管他後來澄清說這是他對實際意思的誇張表達,但我們確實看到多個小型交易平檯面臨倒閉和破產。
作者:
作者:
作者:@0x992
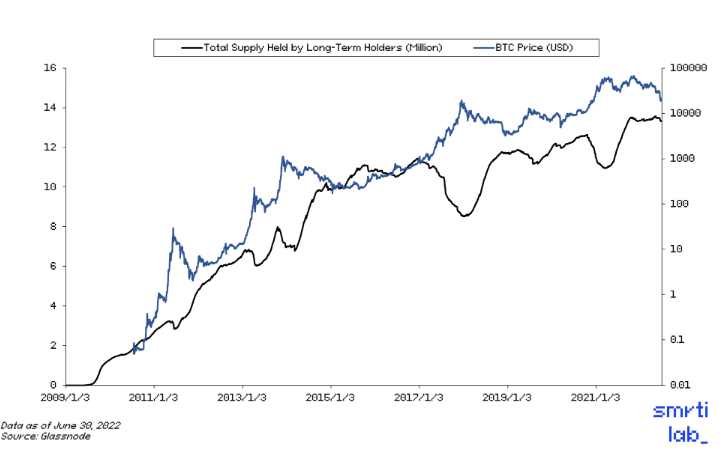
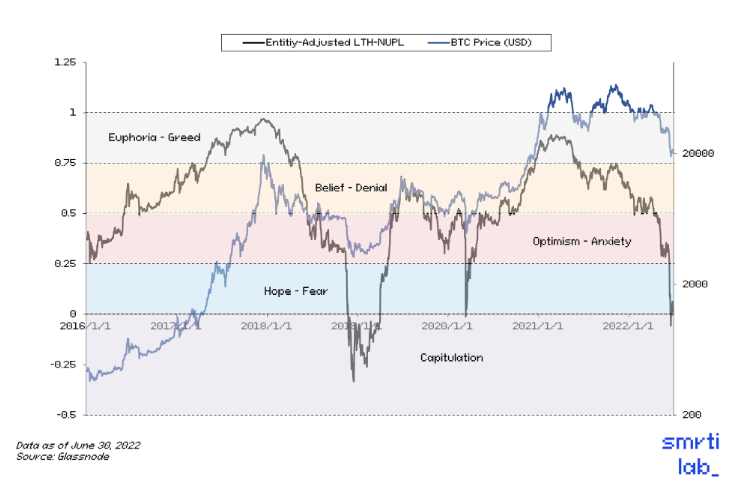
近期市場動蕩的幅度在許多方面都超過了歷史水平。伴隨著BTC 創下17,708 美元的新低,其RSI 指標也達到了BTC 交易歷史上最低的超賣區域。 6 月19 日至7 月3 日的兩週標誌著BTC 價格首次連續14 天低於其200 週移動平均線(2.2 萬美元)。所以盤旋在許多人腦海中的問題是:我們已經達到(以年為週期)底部了嗎?
以下是Glassnode 總結的一些鏈上和技術指標,可以幫助確認我們目前在歷史週期中所處的位置。
梅耶倍數(Mayer Multiple)0.6(對應比特幣價格為23,380 美元),此交易價格是200 天移動平均價格的60%,只有3.4% 的交易日接近或低於這個水平。
已實現價格(22,500 美元)是Token 供應的總成本基礎,通常在底部形成期間提供阻力。只有14% 的交易日收線在該價格下方。
200 週移動平均價格(對應比特幣價格為22,390 美元),該指標歷史上在熊市的最終投降階段提供了支撐,只有1% 的交易日低於該價格指標。
圖片描述
圖片描述
圖片描述
圖片描述
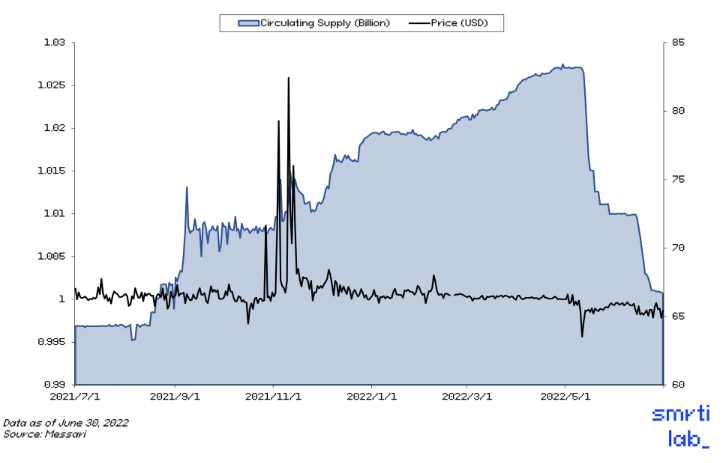
圖1:USDT 供應萎縮
圖片描述
圖片描述
圖2:各條鏈上的總TVL 變化
加密的核心組成部分是任何價值類型的Token 都可以實現無需許可的發行,包括這些Token 的衍生品也可以。耳熟能詳的DeFi 指標總鎖定價值(TVL),通常被用來證明DeFi 協議或智能合約平台的經濟活力,它非常具有誤導性,因為加密貨幣中沒有任何事物是被「鎖定」的。因為我們在鎖定一個Token 的同時,可以通過發行他的衍生版本,來「解鎖流動性」。流動性成為了一個自欺欺人的指標。只要參與者一直增加系統性槓桿,TVL 就可以保持持續增長。
一級標題
一級標題
作者:@
作者:@0xbitbear
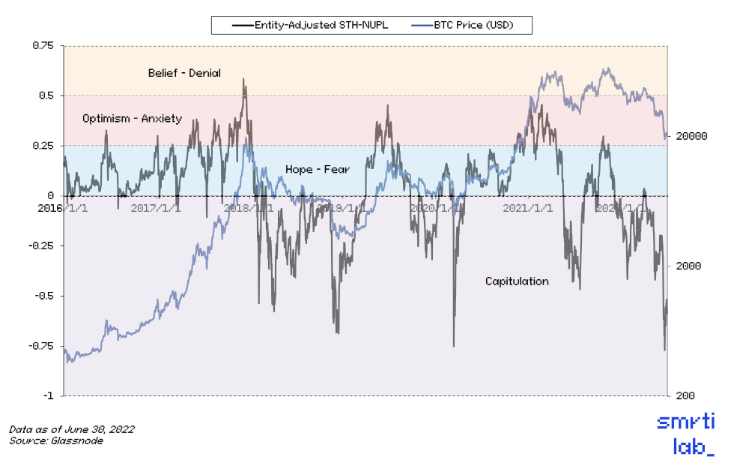
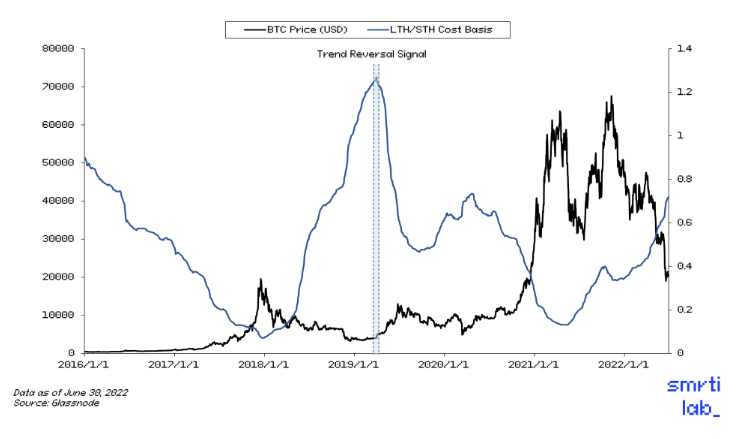
在我從事加密貨幣交易的四年中(先是熊市,然後進入早期敘事發展進程,最後獲利了結),我學到的重要一課是,確定你所處的市場類型,然後增強在特定類型市場中交易的肌肉記憶。
圖片描述
圖片描述
圖片描述
圖片描述
圖片描述
一級標題
一級標題
二級標題
二級標題
二級標題
加密貨幣的現狀以及我們的發展方向
當我們購買加密貨幣時,我們在購買什麼?加密貨幣作為資產類別是否過於單調?
二級標題
二級標題
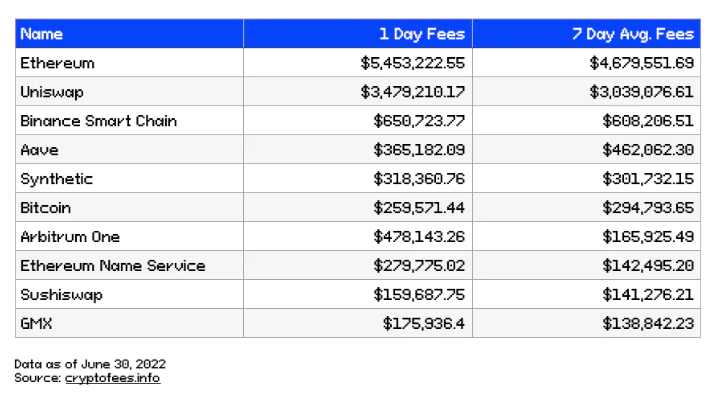
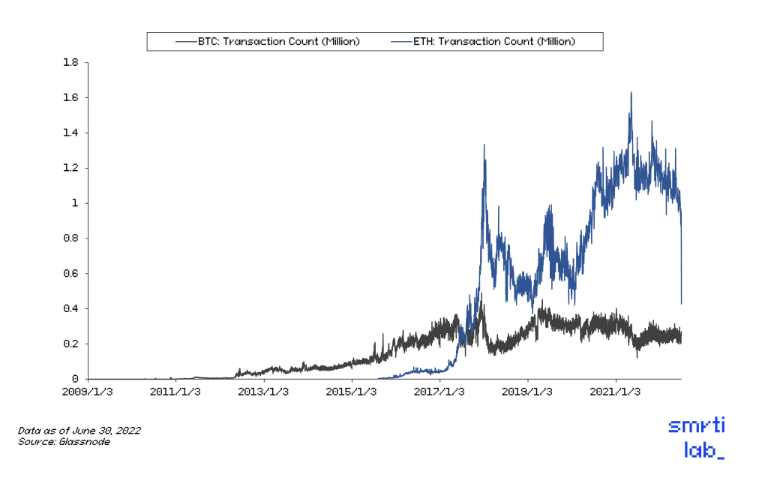
Smrti 論點1:比特幣和加密行業的相關性有所下降:比特幣的採用規模變小,但越來越多的應用將採用區塊鍊和加密技術。
圖片描述
圖片描述
圖片描述
圖片描述
二級標題
二級標題
圖片描述
圖片描述
圖片描述
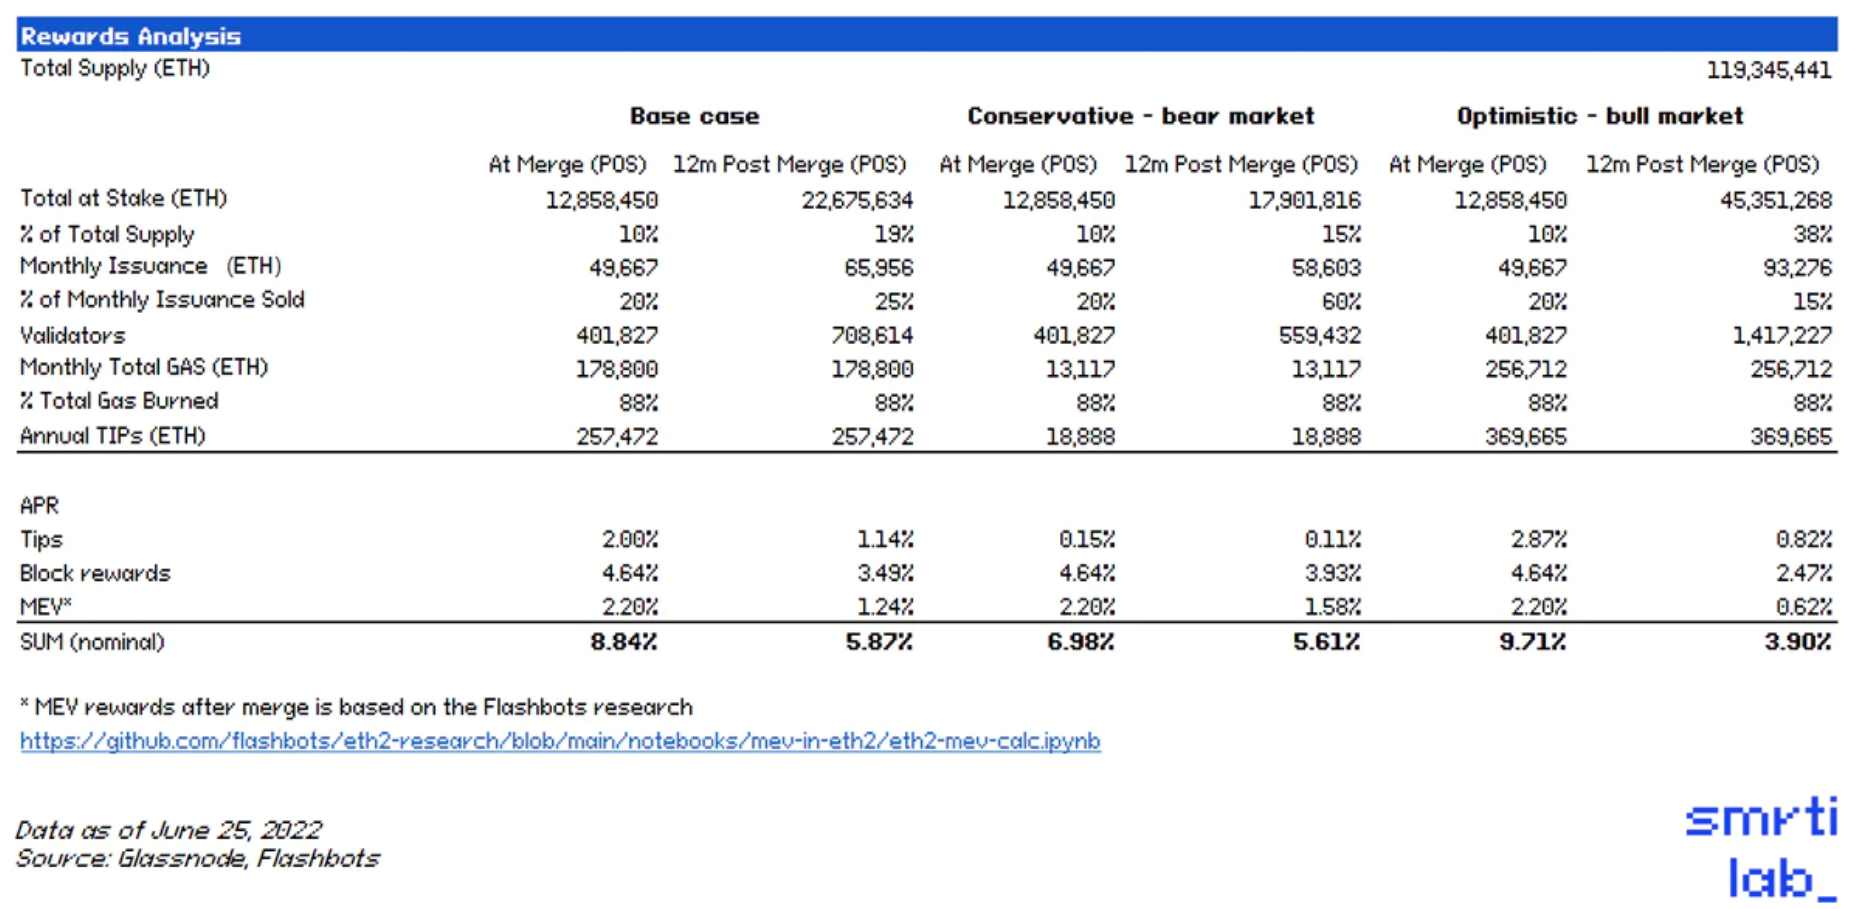
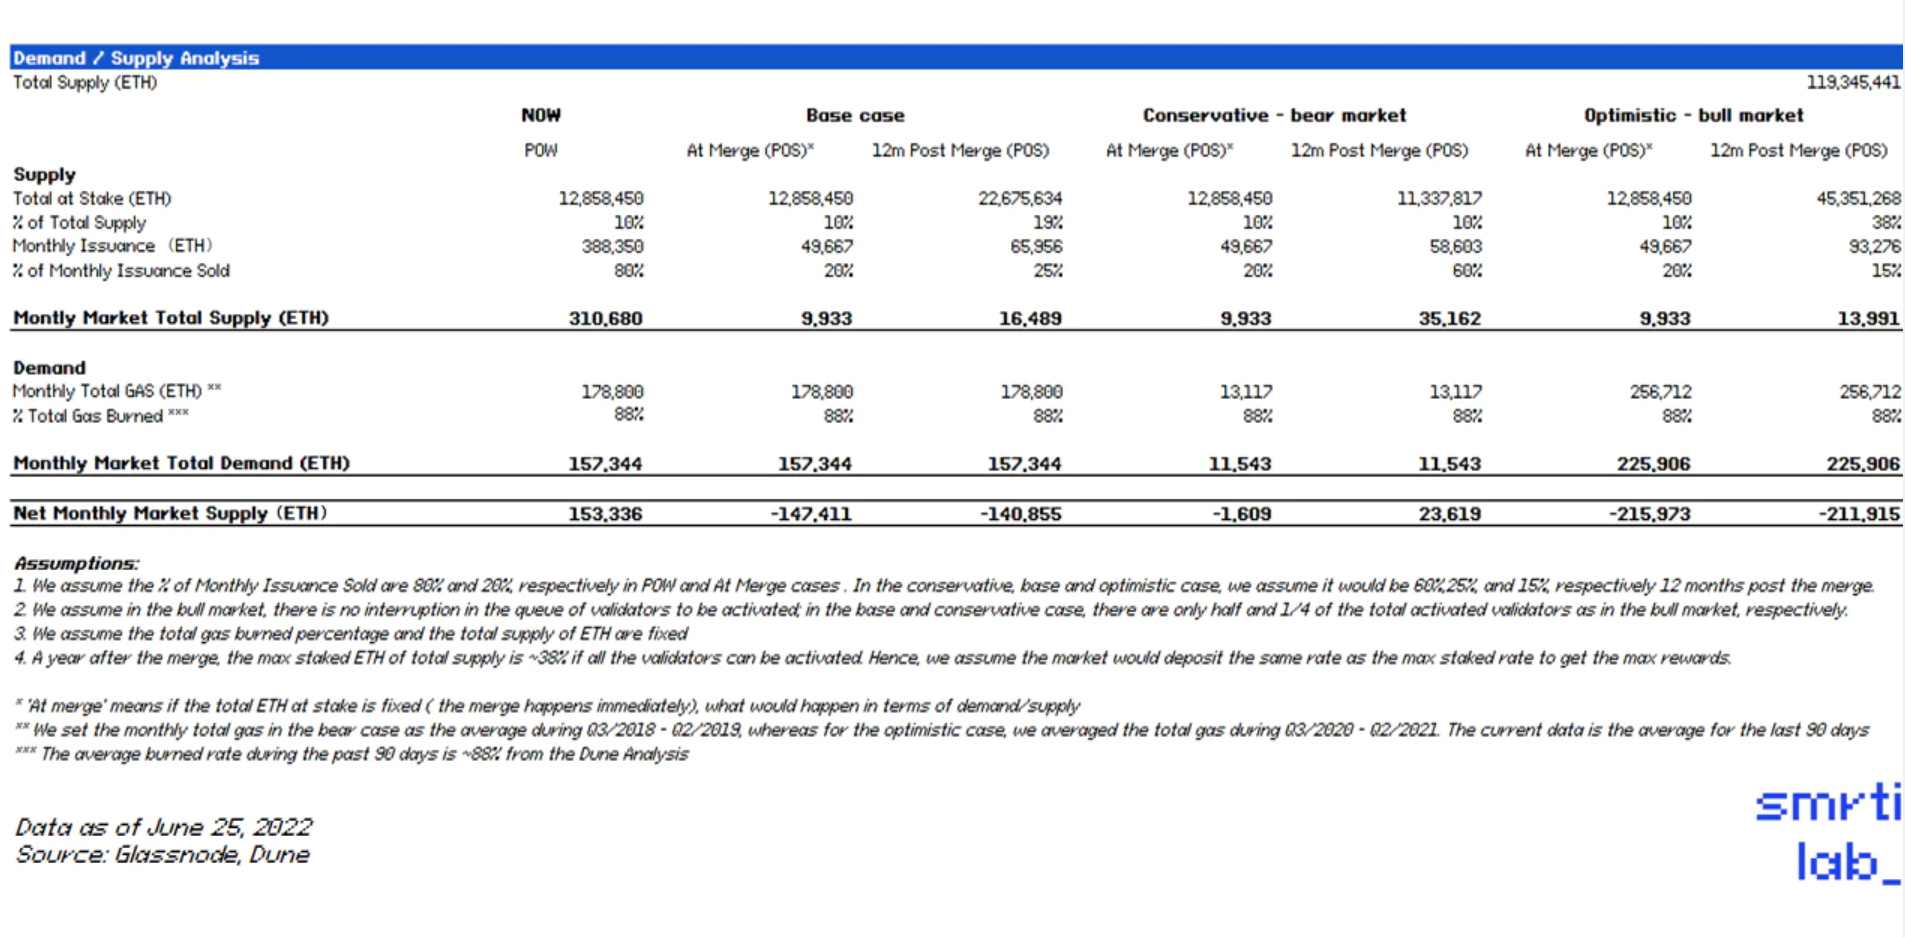
表3:以太坊的貨幣政策及合併後的市場動態
以Base case 為例,假如我們以當前的質押率進入合併:
名義質押APR(考慮通縮)為:8.84%;
每月發行量的變化:從388,350ETH 到49,667 ETH;
每月燃燒ETH 量:約157,344 ETH;
每月淨供應量: -147,411 ETH。
這將使合併後的以太坊發行量減少約87.2%,使其成為名義上年華收益率約為8% 的通縮生產性資產。儘管合併的影響已被廣泛討論,但我們認為市場走勢並未完全體現這一變化背後的一些基本面。以下是我們對合併實際影響的看法:
無法推動新的採用:合併只是以太坊長期擴展計劃的一部分。它既不會顯著提升TPS,也不會降低轉賬費用。合併將使以太坊更接近其最終形態,但以太坊與其他L1 的最終形態之間仍存在10 倍到700 倍的差距。無論如何,以太坊主網上的交易成本仍將居高不下。因此,合併不會推動以太坊的新採用,儘管它讓我們更接近以太坊的最終形態。
驗證者隊列可能會增加流動性抵押衍生品的採用:與其他POS 鏈不同,以太坊上的新驗證者必須在被激活並開始獲得獎勵之前進入隊列,給定時期內新激活的驗證者的數量將被限制。我們估計,以太坊至少需要15 個月才能達到與Polkadot 相同的質押率(約52%),而與BSC 相同(約81%)需要18 個月。
前面有幾個月的排隊,可以合理地說,流動性質押衍生品提供了一種吸引人的替代方案,可以跳過排隊並開始賺取獎勵。因此,我們可以看到例如Lido 的stETH 等流動性權益Token 的交易價格高於現貨ETH,而不是今天的折扣價。
EIP-4844 和EIP-4488 作為中期解決方案可降低Rollup 費用並提高使用率:
EIP-4844(又名Proto-danksharding)是一項旨在實現danksharding 未來可以使用的大多數邏輯和規則的提案。 EIP-4844 引入的主要功能是一種新的交易類型:blob-carrying 交易。
Blob 數據專為Rollup 設計,作為Rollup 當前calldata 解決方案的替代方案,用於數據存儲。與現在在calldata 中使用2-10KB 的Rollups 相比,它已經實現了100 倍的容量(非常樂觀),有可能會降低99% 的Rollup 費用。這在Rollup 的可擴展性方面提供了暫時的緩解,允許它們在合併後將每個插槽容量擴展到2 MB。
另一個提案EIP-4488 也提出了一種快速實施的解決方案,以降低calldata 的gas 成本並限制一個塊中的總calldata。 EIP-4488 可能會將calldata 的平均成本降低80%。
雖然EIP-4488 是另一種降低Roll-up gas 費用的嘗試,但它只是一個短期的解決方案,無助於未來升級到全數據分片。相比之下,EIP-4844 創建了一種新的交易類型,可以立即降低Rollup 交易費用,並且一旦推出,未來執行層將不需要進一步的數據分片工作。
EIP-4488 和EIP-4844 都還處於草案階段。由於目前所有的開發工作都集中在合併上,我們估計這兩個提案要到2023 年才能實現。
二級標題
二級標題
二級標題
二級標題
Smrti 論點4:更多的數字內容和社交互動將在鏈上本地生成。與我們今天的碎片化體驗相比,下一代項目將建立在更完整的Web3 和Web2+ 體驗之上。
我們認為解鎖數十億用戶的關鍵不在於加密基礎設施的現有狀態,而是我們認為需要構建新的原語,這些原語對於更完整的web3 和Web2+ 體驗至關重要。這是我們花費大量時間跟踪並與正在開發這些新原語的團隊交談的地方:
1. 基礎設施和工具將使數據(1)在Web2 和Web3 間流動性;(2)Web3 內流動性成為可能。這包括但不限於:無需信任憑證的標準和基礎設施、認證協議等。
2.Token 標準和功能的創新(即:不可轉讓的信譽系統);
3. 具有易用性的身份系統關鍵解決方案,可以與託管型產品競爭;
原文鏈接
原文鏈接





