






歐易OKEx研究院:年化收益超300%,統一賬戶下的財富機遇


一級標題
一級標題
1. 核心思想:
(一)期現套利(永續-槓桿套利)策略
1. 核心思想:
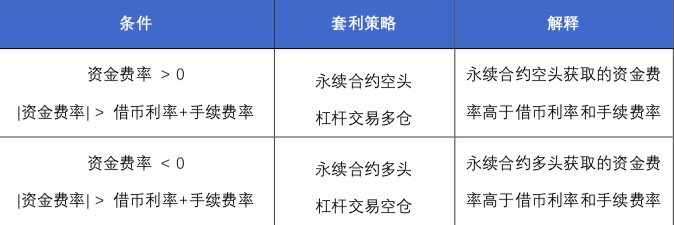
在加密衍生品市場中, 由於永續合約資金費率和固定利率的差異,使得永續合約與現貨槓桿交易之間存在一個套利空間---我們可以分別在幣幣槓桿交易和永續合約交易中建立一個倉位價值相同,頭寸方向相反的頭寸,實現浮動利率與固定利率間的套利,具體策略如下所示:
表1. 永續-槓桿套利策略2. 統一賬戶下的高收益策略
對於永續-槓桿套利策略而言,目前已經十分成熟,在過去的分賬戶體系中也可以使用該策略,然而限制在於:
在分賬戶模式下,槓桿交易賬戶和永續合約賬戶是分開的,兩個賬戶不能共享保證金;同樣地,分賬戶模式無法實現盈虧相抵,用戶不得不降低杠桿倍數以防止爆倉,使得分賬戶模式的整體資金利用效率低下,收益不高。
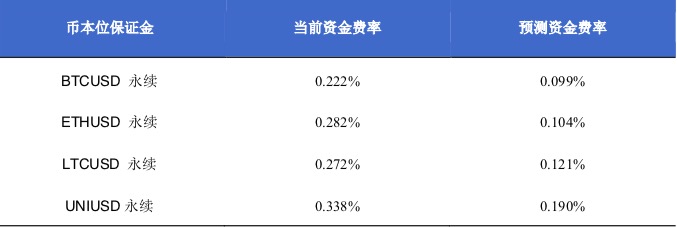
以實際情況為例,在4月13日,OKEx平台上的幣本位保證金永續合約資金費率和如下所示:
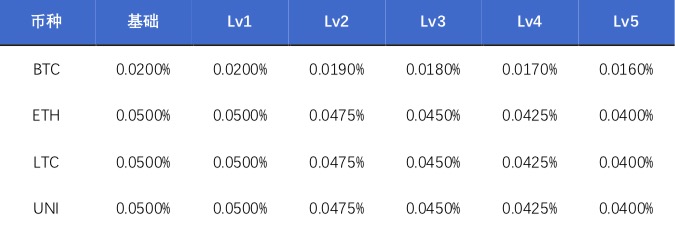
表2. OKEx平台部分USDT保證金永續合約資金費率
表3. 普通用戶借幣基礎日利率
我們以等級為LV1的用戶為例,此時ETHUSDT永續合約在下一結算時刻的資金費率為0.282%,而ETH的借幣利率為0.05%,LV1等級用戶的交易手續費率(Taker)為0.05%,此時存在的套利空間為0.282%-0.05%-0.05%*2 = 0.132%。當然,對於等級更高的專業用戶,其借幣利率和交易費率更低,意味著套利空間更大。
假設該用戶手中有0.2 ETH ,此時ETHUSD永續合約標記價格為2218.57 USD,ETH/USDT槓桿交易標記價格為2213.82 USDT。
(1)經典賬戶模式下的交易
在經典賬戶(分賬戶)模式下,為了更高地利用資金效率,最佳策略是各將0.1 ETH放置在槓桿交易賬戶和永續合約賬戶中,同時為了防止爆倉,每個賬戶中倉位的槓桿倍數最高設置為3倍(即保證在大約33.3%的漲跌幅下不會發生爆倉),具體如下:
在ETH/USDT幣對下,用0.1 ETH以3倍槓桿開多ETH,倉位價值共計0.3 ETH;
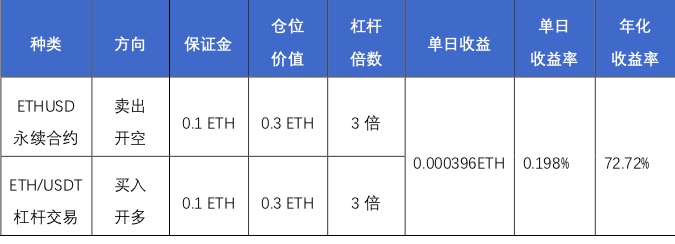
在幣本位永續合約中用0.1 ETH以3倍槓桿做空0.3 ETH,倉位價值共計0.3 ETH
表4. 經典賬戶模式下的永續-槓桿套利策略
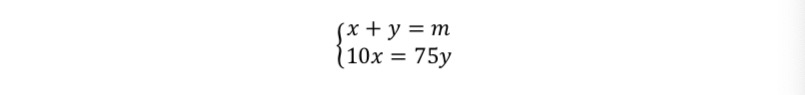
(2)統一賬戶單幣種保證金模式下的交易
在統一賬戶單幣種保證金模式下,由於交割合約與槓桿交易可以共享保證金,並實現盈虧相抵,因此我們可以開設更高的槓桿。在ETH/USDT槓桿交易中,最大槓桿倍數為10X;在幣本位永續合約中,最大槓桿倍數為75X。為了盡可能高地利用資金效率,我們可以通過解如下方程組來獲取各倉位的初始保證金:
其中,x為槓桿交易的初始保證金,y為永續合約的初始保證金,m為賬戶中該幣種資產的數量。在本案例中m為0.2,因此可解得x為0.023ETH,y為0.177。考慮到手續費、滑點等因素,我們在本案例中酌情處理,將x取值0.02ETH,y取值0.15 ETH。因此,我們可進行以下操作:
用0.15 ETH 以10倍槓桿做多ETH,倉位價值共計1.5 ETH;
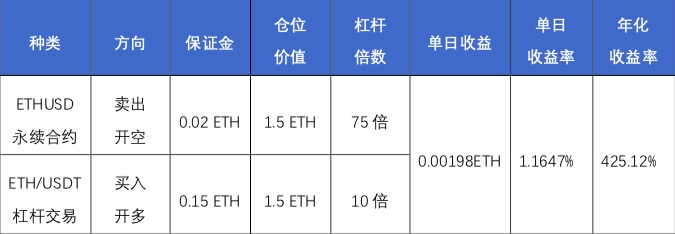
表5. 統一賬戶模式下的永續-槓桿套利策略
即
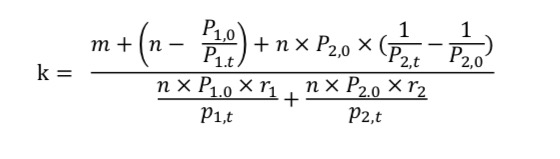
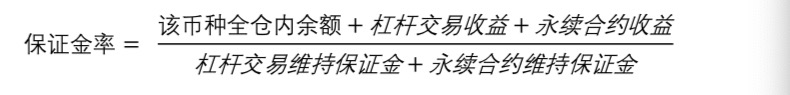
那麼在統一賬戶單幣種保證金模式下,該套利策略的爆倉風險有多高呢?我們可以用公式進行實際測算:
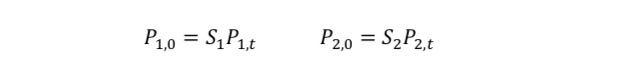 即
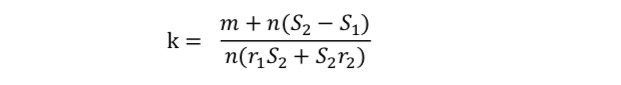
其中,m代表該幣種全倉內餘額,n代表倉位價值,P1,0代表槓桿交易開倉價格,P2,0代表永續合約開倉價格,P1,t代表槓桿交易標記價格,P2,t代表合約交易標記價格,r代表維持保證金率。這裡,我們設
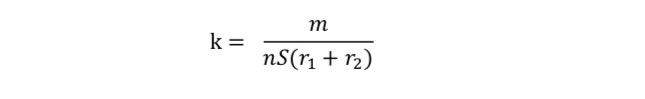
這裡的S可代表槓桿交易價格和永續合約價格的變化情況,那麼此時
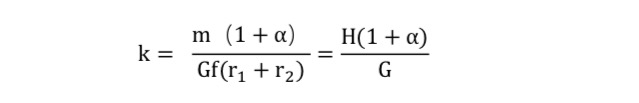
若S1=S2=S3,即槓桿交易和永續合約標記價格的漲跌幅相等,那麼
這裡,我們用平均槓桿倍數(G)乘以平均初始保證金(f)替換倉位價值n,α用用代表幣價的變化率替換S,那麼公式中H是一個固定值, 我們可以將上式用三維曲面圖畫出,如下所示,該函數類似於一個卷折的紙箔。在統一賬戶單幣種保證金模式下,當k<=100%時賬戶會強制減倉,從上式可以看出,槓桿和價格漲跌幅是爆倉的決定因素。
因此,用戶在使用該策略時,必須先利用插值法獲取相應的價格漲跌幅和槓桿設置範圍。
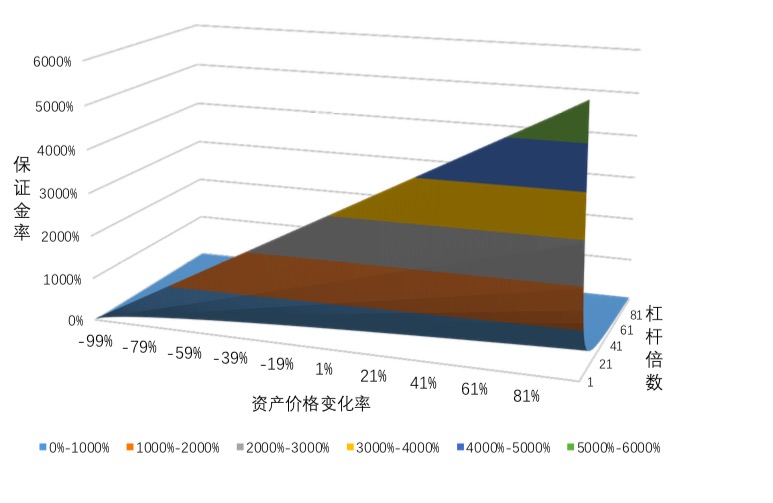 例如在本節案例中,價格變動幅度在[-33%,33%]內,利用插值法我們可知槓桿設置需在20倍以下,而我們的平均槓桿倍數為15倍(在統一賬戶單幣種保證金模式下,該策略的各頭寸倉位已經用了最高槓桿,因此平均槓桿最高在15倍左右),處在安全區間。
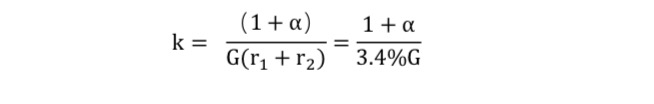
圖1. 統一賬戶永續-槓桿套利策略的保證金率曲面圖
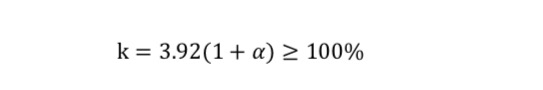
回到本套利策略中,我們為了提高資金效率,使得佔用保證金盡可能接近賬戶餘額,即,此時下面我們將G=15代入上式子,可得:
從上可以看出,只有當資產價格下跌約74.5%時,上述套利策略才會被強制平倉。
需要強調的是,這裡我們只選用了第一檔的倉位和維持保證金率;對於不同的資金規模,對應不同檔位的維持保證金率、借幣額度等是不同的。
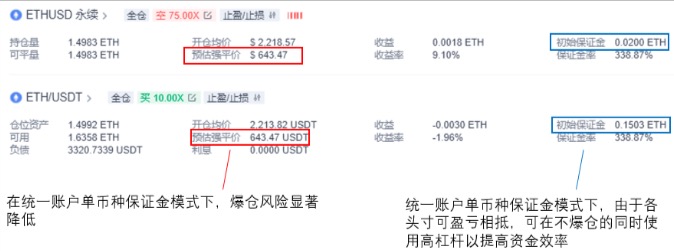
實際套利情況如下圖所示,從圖中可以看出,儘管我們分別以10X,75X的最高槓桿各開設了1.5 ETH的多空頭寸,但在統一賬戶模式下,並未顯著提高我們的風險,其預估強平價在643.47 USD,這意味著上述套利策略只有在ETH價格暴跌74%左右才會面臨爆倉。
圖2. 統一賬戶下幣本位永續-槓桿套利可顯著降低爆倉風險
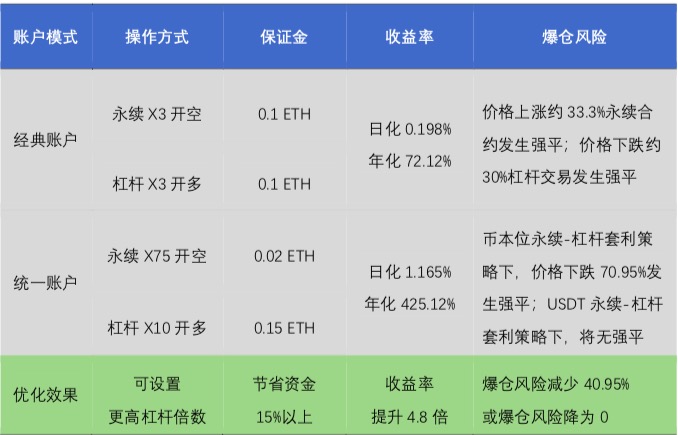
表6. 永續-槓桿套利策略下經典賬戶與統一賬戶對比
1. 核心思想
(二)跨保證金合約套利策略
1. 核心思想
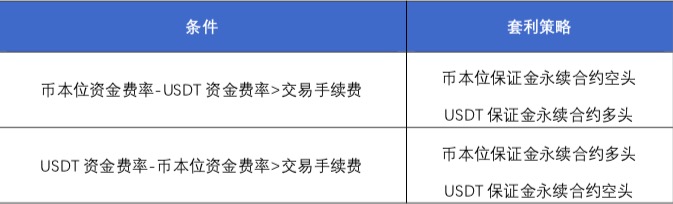
前面我們提到可以利用永續合約資金費率與槓桿交易借幣利率之間的不同來進行套利,而隨著USDT保證金合約的出現,我們也可以利用USDT保證金永續合約與幣本位保證金永續合約兩者資金費率之間的差異來進行套利,具體套利策略如下所示:
表7. 跨保證金合約套利策略
2. 統一賬戶下的高收益策略
可以說,跨保證金永續合約套利在很大程度上就是為統一賬戶下的專業投資者準備的。因為兩種永續合約的資金費率通常差距不會太大,這意味著只有獲得很高手續費折扣的專業用戶才更容易套利;此外,由於資金費率之差太小,必須使用高槓桿才能獲取可觀的收益,畢竟資金也有機會成本。
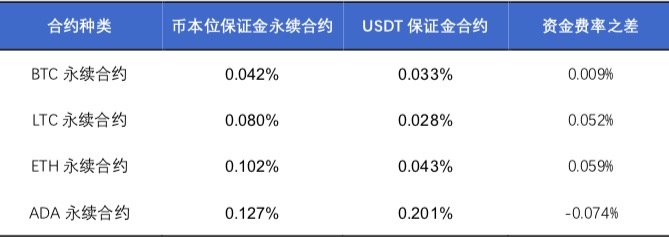
例如4月14日下午16時的資金費率,大部分永續合約的資金費率並無太大差別,但在ADA永續合約中,幣本位永續合約資金費率比USDT永續合約資金費率低0.074%。對於LV 5的普通用戶和所有等級的專業用戶,其吃單手續費均為0.03%;此時,我們可以做空ADAUSDT永續合約;做多ADAUSD永續合約,理論上的套利空間為0.014%。
表8. 永續合約資金費率
現在我們以專業用戶視角,手中共有100 ADA和200 USDT,此時ADAUSDT永續合約(USDT保證金)標記價格為1.530 USDT, ADAUSD永續合約(幣本位)標記價格為1.521 USD,現貨標記價格為1.520 USD。
(1)經典賬戶模式下的交易
如果我們採用經典賬戶模式,那麼USDT永續合約與幣本位永續合約將不能共用保證金,也不能實現盈虧相抵。因此,為了最大限度地提高資金效率並降低爆倉風險,倉位的槓桿倍數最高設置為3倍,即操作如下:
以100 ADA為保證金,3倍槓桿開多ADAUSD永續合約(幣本位),倉位價值為300 ADA,此時佔用的初始保證金為100 ADA;
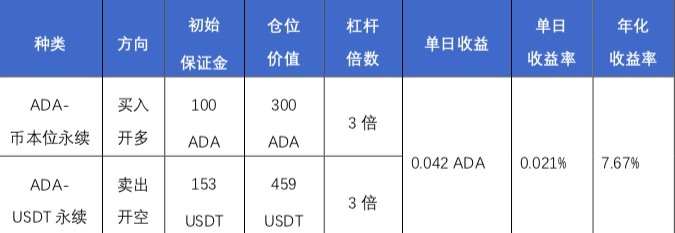
以2,000 USDT為保證金,3倍槓桿開空ADAUSDT永續合約(USDT保證金),倉位價值為459 USD(300 ADA),此時佔用的初始保證金為153 USDT。
表9. 經典賬戶模式下的跨保證金合約套利策略
(2)統一賬戶模式下的交易
因為採用跨幣種保證金模式,所以在幣種折算率上,USDT為1,ADA為0.85,故賬戶的美元價值= 1 * 1 * 200 + 100 * 0.85 * 1.520 = 329.2 USD。
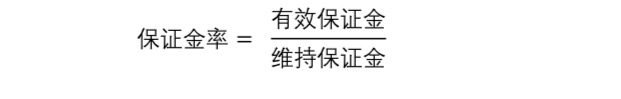
即
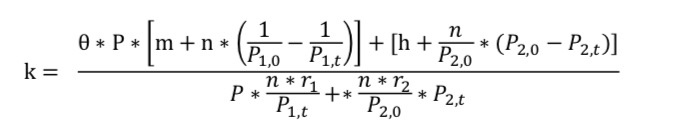
現在我們根據公式來選擇適當的槓桿倍數,這裡我們忽略減倉手續費,則:
即
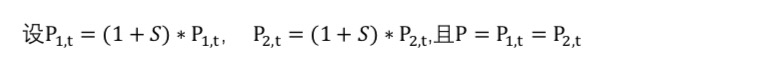
在上式中,m為交易貨幣(ADA)數量,n為倉位價值,h為USDT數量,θ為折算率,P為交易貨幣(ADA)現貨價格,P1,0代表幣本位永續合約開倉價格,P2,0代表USDT永續合約開倉價格,P1,t代表幣本位永續合約標記價格,P2,t代表USDT永續合約標記價格,r代表維持保證金率。
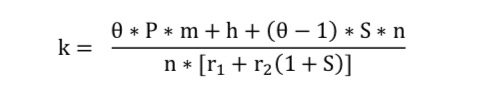
則上式為
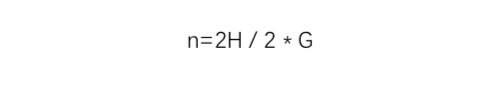
代入上式可得
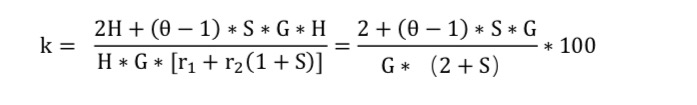 其中,(θ∗P∗m+h)為開倉前的有效保證金,這是一個固定的值,我們設為2H,為了使的資金利用率最大化,在不考慮手續費的情況下,我們將開倉前的有效保證金平均分為兩份(在本案例中,每個頭寸的初始保證金即164.6 USD),那麼此時,倉位=有效保證金/2 *槓桿倍數,即代入上式可得這裡我們取θ等於0.85,那麼我們可以得到如下三維曲面圖。
同樣地,在使用該策略時,我們先利用插值法獲取相應的價格漲跌幅和槓桿設置範圍
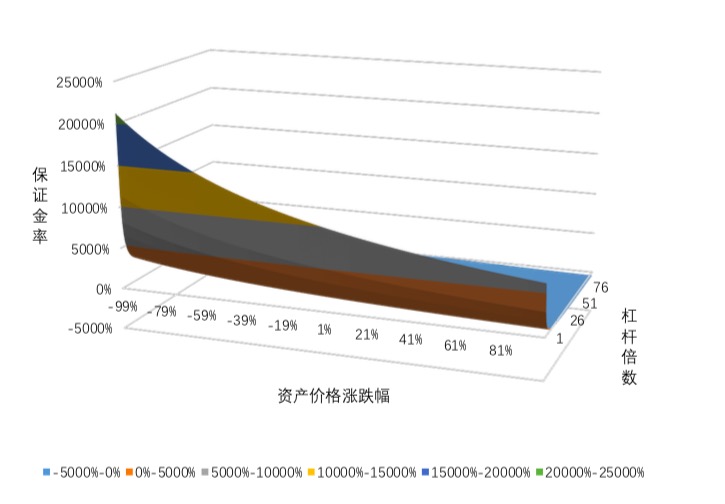
。例如在本節案例中,價格變動幅度在[-30%,30%]內,利用插值法我們可知槓桿設置需在30倍以內。因此,在本案例中,我們將槓桿倍數定在30倍。
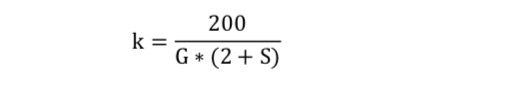
圖3.統一賬戶ADA幣種跨保證金合約套利策略曲面圖
另外,對於BTC,ETH這些折算率為1的幣種,我們可以將設為1(即折算率假設為1)。此時,我們可以得到如下一個簡潔的式子,其三維曲面圖4所示。
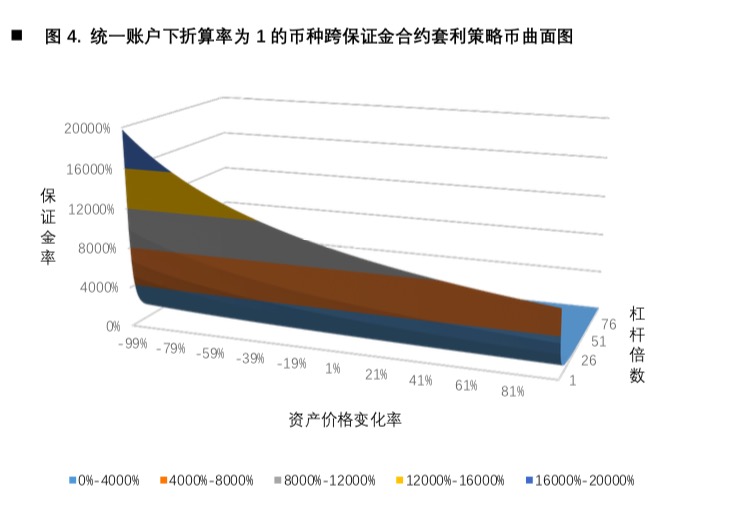
從圖中可以看出,槓桿倍數設置越大,資產價格漲幅越高,折算率越低,保證金率越低。
圖4. 統一賬戶下折算率為1的幣種跨保證金合約套利策略幣曲面圖
在實際操作中我們通過以下步驟完成該策略套利:
根據賬戶資產數目情況、歷史幣價情況,利用插值法在三維曲面圖中選擇適當的槓桿倍數,根據計算我們選擇30倍槓桿;為最大利用資金,每個頭寸採用164.6 USD作為初始保證金;
以價值164.6 USD的資產作為初始保證金,30倍槓桿開多ADAUSD永續合約(幣本位),倉位價值為4932 USD,此時佔用的初始保證金為108.22 ADA;
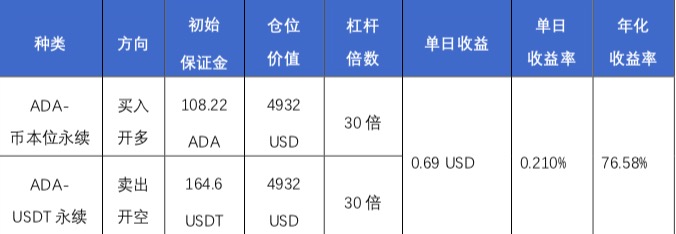
以價值164.6 USD的資產作為初始保證金,30倍槓桿開空ADAUSDT永續合約(USDT保證金),倉位價值為4932 USD,此時佔用的初始保證金為164.6 USDT
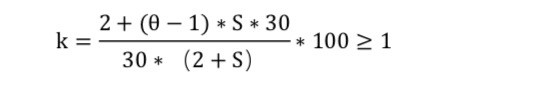
表10. 統一賬戶模式下的跨保證金合約套利策略
那麼該倉位未來爆倉的可能性有多高呢?當G為30時,可以得到:
此時,噹噹𝐒≥𝟒𝟐.𝟒%,即ADA價格上漲42.4%時,才會發生爆倉。
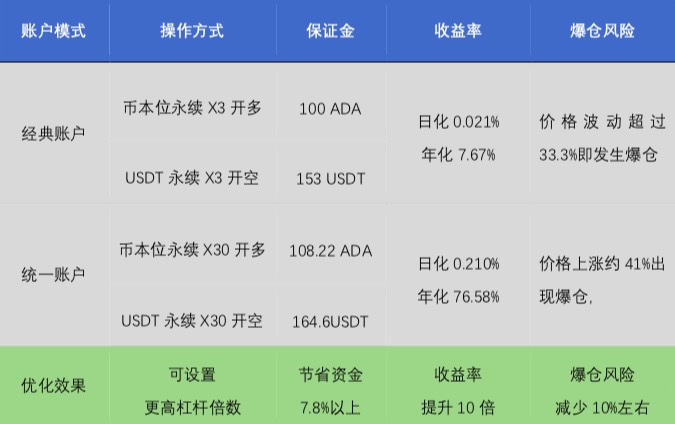 表11. 跨幣種保證金合約套利策略下經典賬戶與統一賬戶對比
1. 核心思想
(三)借幣套利策略
1. 核心思想
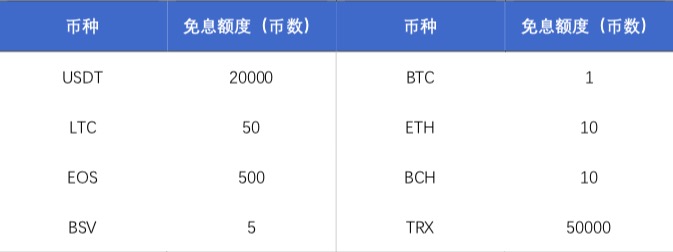
在統一賬戶的跨幣種保證金---自動借幣模式下。當用戶的某個幣種餘額或權益不足,但整體美元價值充足時,也可以超額賣出該幣種,並由此產生負債。這本質上是經典賬戶模式下的幣幣槓桿交易,並且在免息額度內不會產生利息。
表12. OKEx統一賬戶跨幣種保證金模式借幣免息額度
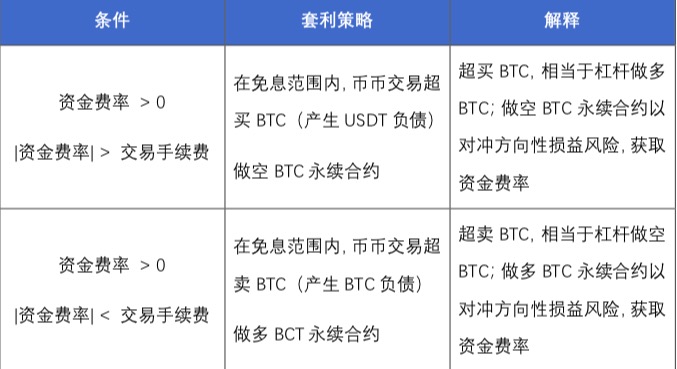
既然在統一賬戶下可以免息借幣,那麼我們可以構建一個收益更高借幣套利策略,以BTC/USDT交易對為例,具體策略如下:
表13. 借幣套利策略
2. 統一賬戶下的高收益策略
這裡,我們依然以BTC/USDT交易對為例,在初始狀態下,若用戶的賬戶中只有USDT幣種,且數量為n。假設某時刻,BTCUSDT永續合約的資金費率>交易手續費,那麼我們可以進行如下套利操作:
在幣幣(槓桿)交易中超賣BTC,數量為m BTC
做多BTCUSDT永續合約,倉位價值也為m BTC,以此實現對沖
在上述操作中有兩個隱含的約束條件:首先,BTC的免息數額為1,即m≤1;其次;其次,要藉出m BTC,在掛單校驗規則下,要求其潛在藉幣的初始保證金滿足以下條件:G∗n>𝑚*𝑃1,0這裡G為藉幣的槓桿倍數𝑃1,0為永續合約開倉價格。
不妨m取最大免息額度1,借幣槓桿取最大值10,可以得到n>1%∗𝑃1,0
目前BTC的價格已經達到了5萬美元以上,即便我們在超賣BTC時使用10 倍槓桿完成借幣,但這要求USDT的實際數量至少要5,000 USDT。
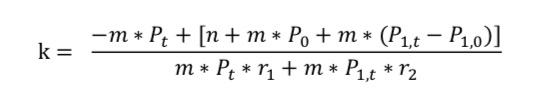
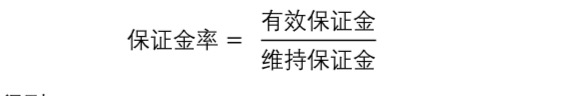
現在我們來計算該策略的有效保證金率,由於
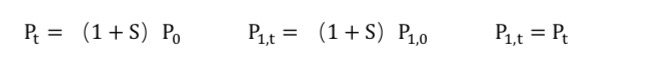
那麼我們可以得到:
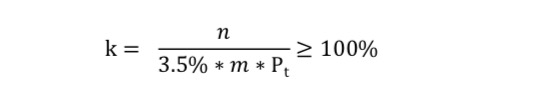
其中,𝑃1,0代表永續合約開倉價格𝑃1,t代表永續合約標記價格,𝑃0代表幣幣(槓桿)交易開倉價格𝑃t代表幣幣槓桿交易標記價格,r代表維持保證金率。這裡,我們假設:
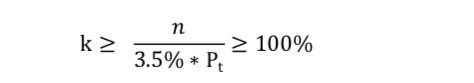
則
不妨取m的最大值1,則
這裡的𝑛/Pt即USDT以BTC計價的值,記為z即𝑍≥0.035其含義為USDT資產
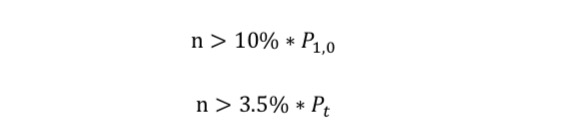
實時換算成BTC,其數值必須大於等於0035 BTC。
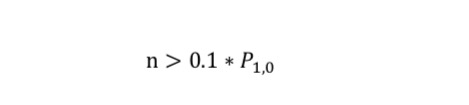
從上我們可以看出,當市場行情不會發生較大波動時,只要在第一步成功實現借幣,那麼上述套利策略就一定不會發生爆倉。
因為
因為
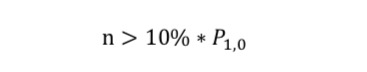
因為
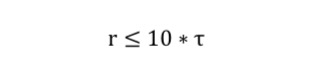
因為
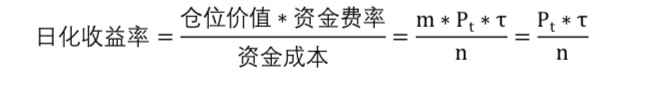
可以解得,該套利策略的最大日化收益率
在上式中,r代表日化利率,τ代表資金費率,且當僅當以BTC計價的USDT資產為0.1 BTC時,日化利率r取最大值,
這意味著以BTC計價的資金量要求非常小。因此,該套利是存在上限的,且與永續合約的槓桿倍數無關,對於大規模資金的用戶並不適用,而對小資金規模的普通用戶更為友好。
下面我們看具體的案例:某用戶賬戶中共有10,000USDT,在某日,BTC現貨價格達到50,000 USD;BTCUSDT永續合約的標記價格也為50,000 USD,當期資金費率為-0.100%;此時用戶可以超賣BTC,同時做多BTCUSDT永續合約來實現對沖套利,免息獲取資金費率。具體操作策略如下所示:
在BTC/USDT現貨交易中,使用10倍槓桿超賣1 BTC,價值50,000 USD,
在BTCUSDT永續合約中,我們以10倍槓桿做多1 BTC
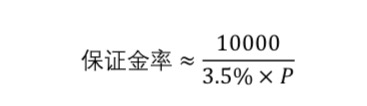
這意味著,僅當BTC價格上漲到285,714.3 USD,即BTC價格上漲27倍時才會發生爆倉,這基本意味著該策略不會發生爆倉風險。當然,這裡我們只是做了估算,考慮到手續費率,實際強平價格可能會更低一些。
一級標題
一級標題
一級標題
(四)策略總結
在本文中我們分別介紹了永續-槓桿套利,跨保證金合約套利以及借幣套利共三個策略。在實際使用各套利策略時,均遵循以下步驟:
根據市場實際情況,確定選用具體的套利策略;
根據賬戶資金和市場情況,作出該策略的三維曲面圖,運用插值法確定具體的槓桿倍數及初始保證金的分配;
建立多空倉位;
獲取套利收益後了結頭寸
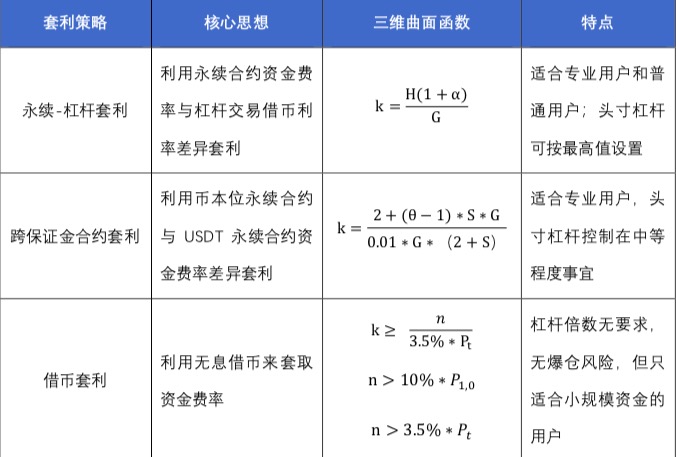
表14. 統一賬戶下三種套利策略對比
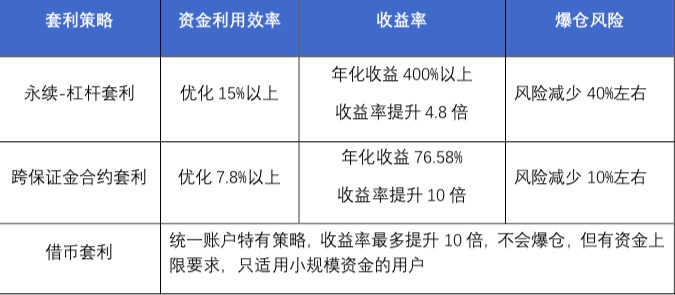
從實際交易效果看,在統一賬戶模式下,用戶的資金效率可優化8%以上,收益率可提升5倍以上,同時爆倉風險可有效下降。當然,本文在手續費率、借幣利率等方面多是採用等級較低的用戶費率,而對於等級更高的用戶,由於可獲得更低手續費和借幣利率,統一賬戶下的優化效果會更佳;另一方面,在跨幣種保證金中,如果選取一些幣種折算率高的資產,那麼賬戶美元價值將更高,資金利用效率也會進一步提高。
表15. 統一賬戶套利策略優化效果





