


Messari報告:2020年Q3公鏈戰爭升溫,以太坊獨領風騷


編者按:本文來自巴比特資訊(ID:bitcoin8btc)編者按:本文來自
巴比特資訊(ID:bitcoin8btc)Messari。
巴比特資訊(ID:bitcoin8btc)
巴比特資訊(ID:bitcoin8btc)
巴比特資訊(ID:bitcoin8btc)
巴比特資訊(ID:bitcoin8btc)
圖片描述
巴比特資訊(ID:bitcoin8btc)
圖片描述
圖片描述
圖片描述
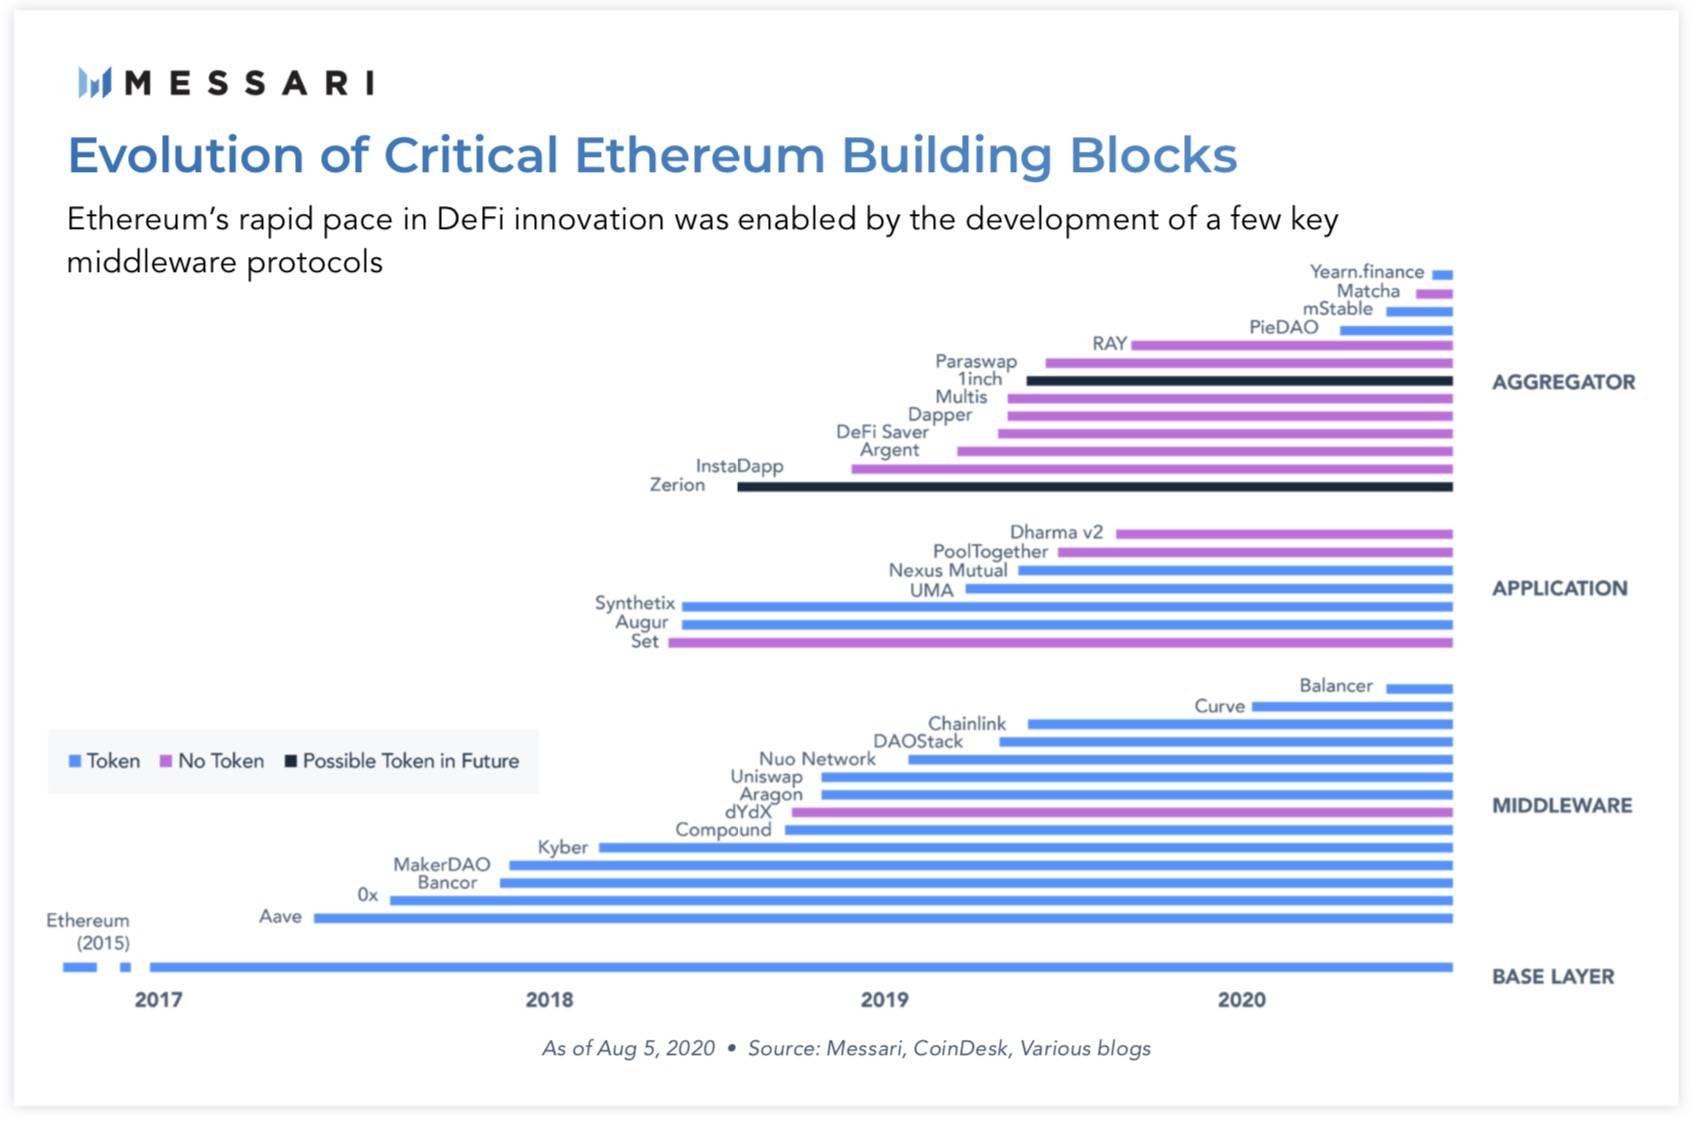
來源:Messari, CoinDesk以多個博客
圖片描述
圖片描述
圖片描述
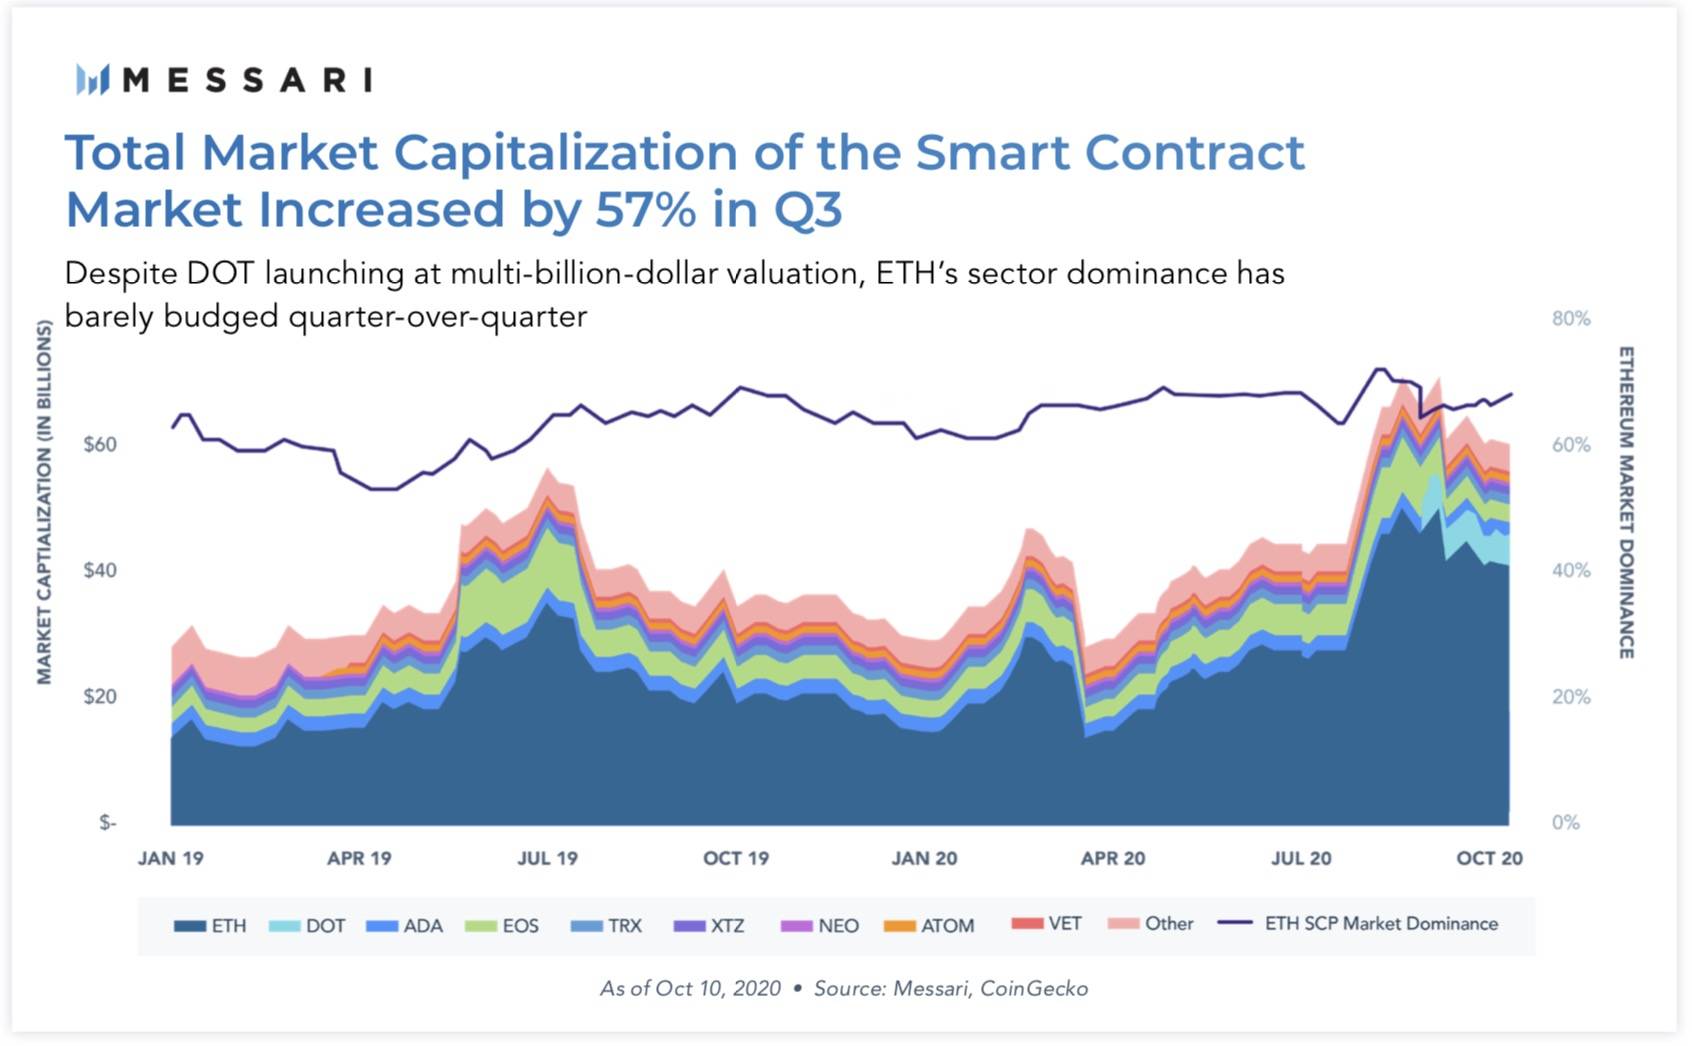
來源:Messari, CoinGecko
圖片描述
圖片描述
第三季度如同讓時光倒流,它為公開代幣銷售注入了新的活力。在2017年代幣繁榮之後,Layer-1平台的新銷售幾乎停滯,在2019年初到2020年7月之間,只有6個項目向美國境外的非合格投資者進行了開放的眾籌活動。
圖片描述
來源:Messari, CoinList以及多個博客
圖片描述
圖片描述
無論時機是否正確,這些眾籌為項目帶來的好處不僅僅是資金。公開銷售對於將網絡所有權分配給內部人員和VC支持者是必不可少的。他們還要求參與者做出預先購買的決定,這通常會在投資者與其持有的股票之間建立更牢固的心理聯繫。公平的代幣分配以及對財務上行空間的堅定信念,是優化長期社區參與的理想方法。以太坊之所以能夠成功,是因為它使早期的投資者變得富有。而它的繁榮,是因為早期貢獻者的數量相當大。
圖片描述
而以犧牲社區利益為代價,向內部人員(團隊、創始人和VC公司)分發代幣的項目會使自己處於不利位置。在發布後重新平衡內部人員與社區網絡所有權的比例,是一項艱鉅的任務,對於權益證明(PoS)網絡而言,這可能會更為困難。最後一點很重要,因為在Kadena和Nervos網絡之外,最近兩年內推出的每一個以太坊競爭網絡都使用了權益證明(PoS),並且並非每條鏈都考慮到了這一後果。
圖片描述
對於新的智能合約平台而言,Placeholder的目標範圍可能過於苛刻,一些最近啟動的智能合約平台,它們內部人士的持有比例約為43%,只有兩個網絡(Kadena和Edgeware)低於30%的閾值。相比之下,一些更老和更知名的項目通常以80:20的比例來進行分配,這更有利於公眾。時代變了,理想的比率也在不斷變化,但規模更大的項目,需要將更多的資源用於優化透明度以及以社區為中心的激勵機制,以抵消任何關於中心化的擔憂。
但是,並非所有的VC在本質上都是不好的,項目支持者通常不僅能帶來收益,他們還可以幫助設計關鍵的網絡組件並資助補充服務,以提供針對協議特定問題的解決方案。例如,Paradigm已資助了一些與以太坊僅僅沾邊的項目(Optimism和Gauntlet),但它們為解決以太坊網絡的瓶頸(可擴展性和網絡安全性)提供了潛在的關鍵解決方案。
二級標題
儘管任何項目都將受益於像Paradigm這樣有影響力的支持者,但是Layer-1將從這些類型的VC中受益匪淺,因為將新網絡從零遷移到DeFi所需的難度很高。
來源:Messari
二級標題
具有諷刺意味的是,諸如Polkadot、Cosmos和Tezos之類的較早項目,由於進行了大規模的ICO籌資而獲得了優勢,一些大投資者變為了虔誠的支持者,而最近的智能合約平台必須通過引導實際效用(例如,FTX支持的Serum)才能獲得這種水平的支持。
二級標題
以太坊是DeFi的主要基地,短期內這種情況不太可能改變。但是,不可避免的是,DeFi的熱度最終不可避免地會傳播到其它平台。在過去的幾個季度裡,一些網絡已充分利用了DeFi的繁榮,儘管它們支持的金融應用數量不多,但仍在不斷增長,這些應用可能構成以太坊之外第一個DeFi生態系統的基石。
圖片描述
正如我們在今年夏天觀察到的,Cosmos似乎是第一個獲得顯著牽引力的競爭網絡,很快,Cosmos累積了Band協議、Kava、Terra以及THORChain之類的應用,它們代表了構建去中心化金融生態系統所需的關鍵基礎設施。
Cosmos 的DeFi計劃不止於此,其社區已採取了初始步驟,將一個AMM模塊添加到Cosmos Hub,這將使該Hub能夠充當跨鏈DEX。這一升級有很大的機會改善Cosmos生態系統的DeFi功能,同時還提高了Cosmos Hub(默認情況下為ATOM)的實用性。據悉,這一Cosmos Hub的第一次迭代可能最快在2021年第一季度推出,這取決於成功而及時的Stargate升級。
與此同時,另一個知名公鏈項目波卡(Polkadot)的DeFi 生態,也開始顯現出一些生機。
在過去兩個月裡,有5個不同的波卡DeFi項目完成了融資,它們共計籌集超過1850萬美元的資金,儘管和頂級的以太坊DeFi協議獲得的資金無法相比,但這也表明波卡(Polkadot)有一個新興的、值得關注的DeFi社區。
來源:Messari以及各個博客
二級標題
Cosmos和波卡(Polkadot)並不孤單,在上一個季度,FTX支持的去中心化交易所Serum在Solana上推出,而Uniswap的克隆版應用Dexter最終在Tezos上線。如果說一個智能合約平台還沒有DEX或穩定幣解決方案,那它100%也在開發當中。
例如,像THORChain這樣的跨鏈交易所需要Cosmos SDK的靈活性來啟動一個獨立的,特定於應用的網絡。一旦推出,它將開啟一個原本未被開發的市場,允許比特幣等閒置加密貨幣的持有者獲得收益,而無需在以太坊(Ethereum)進行代幣化,或求助於中心化託管方。
二級標題
另一個例子是Serum,截至目前,以太坊上的CLOB一直很笨拙,並且很難獲得明顯的吸引力,最終將DEX市場的控制權拱手讓給了AMM。相比之下,Solana的設計優先考慮可擴展性而不是低驗證成本,它允許Serum擁有一個更類似於中心化交易所的用戶體驗。
如果說以太坊上的DeFi剛剛學會瞭如何奔跑,那麼其他平台上的DeFi還沒有開始爬行。隨著圍繞DeFi的炒作聲出現,以太坊的競爭者也將開始清空其代幣庫,以建立並行的DeFi生態。這些新網絡在開發者火力方面仍落後以太坊幾英里,但它們可通過支持完全不同的解決方案,充分利用基礎鏈的技術特性。
二級標題
高費用是否具有破壞性?
Arjun Balaji發布的這條推文表明,交易費用是存在雙重性的:
隨著用戶將以太坊推向極限,並創下了gas成本的紀錄,這使得一些人質疑網絡的收費設計是優勢還是致命缺陷。
從安全角度來看,以太坊正在蓬勃發展:第三季度,以太坊鏈上活動和區塊空間的需求非常強勁,gas費用占到挖礦收入的比例超過了50%,這是以太坊5年歷史的最高比例。
雖然礦工收入並未超過2018年的歷史最高值,但由於gas價格上漲,區塊獎勵突然飆升,導致大量算力湧向以太坊網絡。在第三季度,以太坊網絡的算力增長達到了35%,為兩年以來的最高值。
由於以太坊能夠促進和鼓勵鏈上活動,交易費用可能繼續成為礦工的重要收入來源。如果這種費用環境持續下去,人們可能會認為以太坊已實現了比BTC更可持續的工作量證明(PoW)系統。
交易成本上升不僅是網絡擁堵的副產品,也是套利機器人抬高交易費用以增加其交易被納入區塊機會的一個結果。支付給礦工的費用是礦工可提取價值(MEV)的一種潛在來源,它表示礦工可以在交易排序過程中能夠從中提取的利潤。正如《Flash Boys 2.0》這篇論文所證明的那樣,隨著歸因於MEV的區塊獎勵的百分比增加,MEV可以使網絡遭受共識攻擊,並且構成更大的威脅。雖然較高的費用並不能保證有足夠的MEV,但可以假設,日益增長的DEX交易量(如第3季度所示)將導致搶先交易等活動的增長。
另一個明顯的擔憂是,不斷上升的交易成本可能會讓非金融應用和散戶用戶望而卻步,也會阻止那些旁觀者入場。高昂的費用會將DeFi變為富人的遊戲,Nic Carter最近的一篇文章就說明了這一點:“隨著費用上漲,用戶變得不願意進行較小的交易”,除非絕對必要,這對鏈上活動和DEX流動性產生了不利影響。僅靠那些財大氣粗且懂得相關知識的投機者,會把交易利潤降低到不經濟的地步。簡而言之,“沒有散戶,就沒有party。”
費用只是用戶在從事交易或其他鏈上活動(比如收益農耕)時需要考慮的另一個變量。只要交易規模適當,理性的用戶就不應該因為交易成本損失了相對微不足道的百分點而退縮。多元化發展的以太坊DeFi生態,為盈利機會提供了充足的環境,這可以抵消過高的費用;
二級標題
以太坊似乎遵循了Nic Carter的費用空間振盪模型,這表明,鏈上活動與交易費用之間存在半可預測的關係。關鍵在於,高昂的費用通常是暫時性的,當交易數量減少時,往往費用會減少。以太坊用戶不必在gas價格飆升時跳到其他網絡,他們只需要耐心等待。
在這種情況下,贏家是用戶和開發人員,他們可以在發生gas危機時暫時轉移到另一個網絡。以太坊也將受益於每一條鏈接至它的區塊鏈。雖然一些流動性將離開,但更多的流動性將進入,以太坊最終看起來更像是一個跨鏈中心,而不是Cosmos。





