


LD Capital: Chắc chắn sẽ diều hâu hơn FOMC tháng 9


Tóm tắt
Đây gần như là một cuộc họp FOMC diều hâu hơn về mọi mặt, mặc dù vẫn giữ nguyên lãi suất.
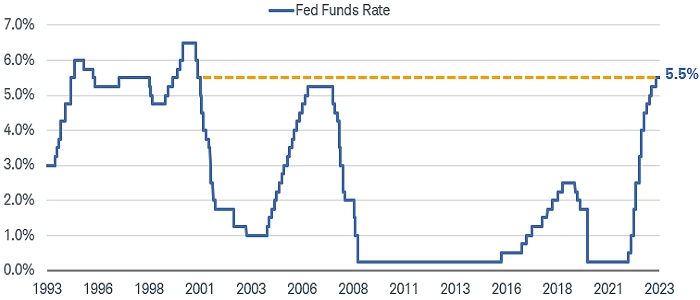
Vào ngày 20 tháng 9, Chủ tịch Cục Dự trữ Liên bang Jerome Powell đã nhấn mạnh sức mạnh của hoạt động kinh tế gần đây và mặc dù đã hạ thấp dự báo lạm phát cơ bản của ông cho năm nay, như đã đề cập trong báo cáo hôm thứ Hai của chúng tôi, điều này đã được dự đoán trước và chưa đủ để được coi là một dấu hiệu ôn hòa. triển vọng của họ về GDP và dữ liệu việc làm. Nếu bạn phải tìm thấy một bất ngờ mang tính ôn hòa, thì đó có thể là sự thừa nhận của Powell rằng một cuộc hạ cánh nhẹ nhàng không như những gì ông ấy mong đợi, điều này có thể mang lại cho nhiều nhà giao dịch cánh tả hung hãn có thêm không gian để tưởng tượng.
Tin đồn là khi Powell bước lên bục đọc tuyên bố chính sách mới nhất của Fed, mọi người nhanh chóng nhận thấy điều gì đó khác biệt: tập tài liệu của ông đã biến mất và được thay thế bằng... một chiếc iPad. những lời nhận xét đầy cay đắng:
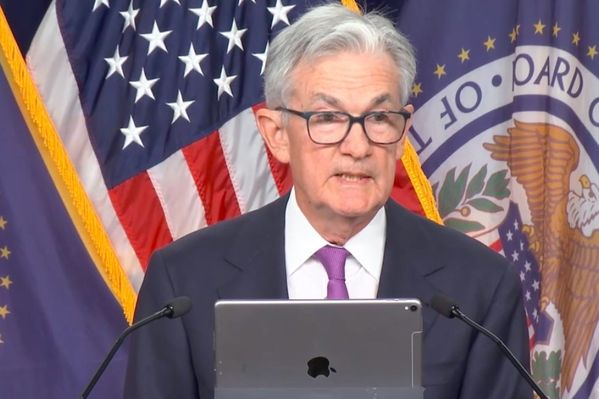
Ngoài ra, Powell cho biết trong cuộc họp báo rằng việc chính phủ đóng cửa có thể bắt đầu sau ngày 30 tháng 9 có thể ảnh hưởng đến dữ liệu kinh tế. Ông nói: Nếu điều đó xảy ra, Fed sẽ phải giải quyết.
Nói chung, chúng tôi tin rằng áp lực tín dụng sẽ trở nên rõ ràng hơn khi thời gian trôi qua. Chừng nào Cục Dự trữ Liên bang vẫn giữ nguyên, điều đó tương đương với việc áp đặt các hạn chế chặt chẽ hơn đối với nền kinh tế. Điều này là do chúng ta chưa đầy hai năm kể từ khi chúng ta đã bước vào chu kỳ tăng lãi suất và các công ty Thời hạn nợ trung bình chắc chắn là khoảng 5 năm, vì vậy chỉ có nguồn tài trợ mới và tái cấp vốn mới phải đối mặt với những hạn chế về lãi suất cao. Khi thời gian trôi qua, chi phí vốn cho toàn bộ nền kinh tế sẽ tiếp tục tăng tăng lên chứ không phải do Cục Dự trữ Liên bang tạm dừng tăng lãi suất, xét đến việc tiết kiệm dư thừa của người tiêu dùng đã chạm đáy, thời điểm khó khăn nhất của toàn bộ nền kinh tế vẫn chưa đến.
Do đó, khi mức định giá hiện tại của tài sản rủi ro không hề rẻ (SPX 25 lần, trung bình lịch sử 16 lần), đây không phải là thời điểm tốt để tham gia thị trường bên trái. Dự báo đến cuối năm, thị trường chứng khoán châu Âu và châu Mỹ sẽ dần bước vào giai đoạn biến động và xoay chiều đi xuống.
Tuy nhiên, những tin tức lạc quan có thể đến từ châu Á, hay cụ thể là Hong Kong và Trung Quốc đại lục. Xét cho cùng, chu kỳ châu Á hoàn toàn khác với Mỹ. Gần đây, chứng khoán Mỹ chủ yếu là cổ phiếu công nghệ đang điều chỉnh mức định giá quá cao. Cổ phiếu Kong A, vốn đã được định giá rất thấp, Cổ phiếu có thể phục hồi dưới sự kích thích của các chính sách liên tục không?Tại thời điểm này, tỷ lệ giá/hiệu suất ở phía bên trái cao hơn so với ở Châu Âu và Hoa Kỳ.
Tài sản tiền điện tử hiện thiếu các chủ đề độc lập và các điểm nóng, do đó, các động lực thị trường chính sẽ tương tự như vàng, tài sản không sinh lãi. và nhu cầu về tài sản tiền điện tử không ổn định, tính thanh khoản kém nên có thể biến động nhiều hơn.
Tiếp theo, chúng ta hãy xem các dự báo lãi suất và dự báo kinh tế mới nhất được công bố tại cuộc họp FOMC, những dự báo như vậy được cập nhật hàng quý và sẽ mang lại mức định giá lại tương đối lớn hơn cho thị trường.
dự báo lãi suất
Biểu đồ chấm cập nhật của ngân hàng trung ương cho thấy hầu hết các quan chức Fed vẫn kỳ vọng sẽ tăng lãi suất một lần nữa trong năm nay và dự báo lãi suất quỹ liên bang cho năm 2024 và 2025 đã tăng nửa điểm phần trăm.
Cái gọi là biểu đồ dấu chấm là điều mà 19 thành viên của Ủy ban Thị trường mở Liên bang (FOMC), cơ quan ấn định lãi suất, cho rằng là điểm giữa của phạm vi lãi suất quỹ liên bang vào cuối mỗi năm trong ba năm tới và trong thời gian dài. Dự báo cuối năm nay vẫn là 5,6, không thay đổi so với tháng 6, nghĩa là lãi suất điều hành nên được nâng lên 5,5 - 5,75%.
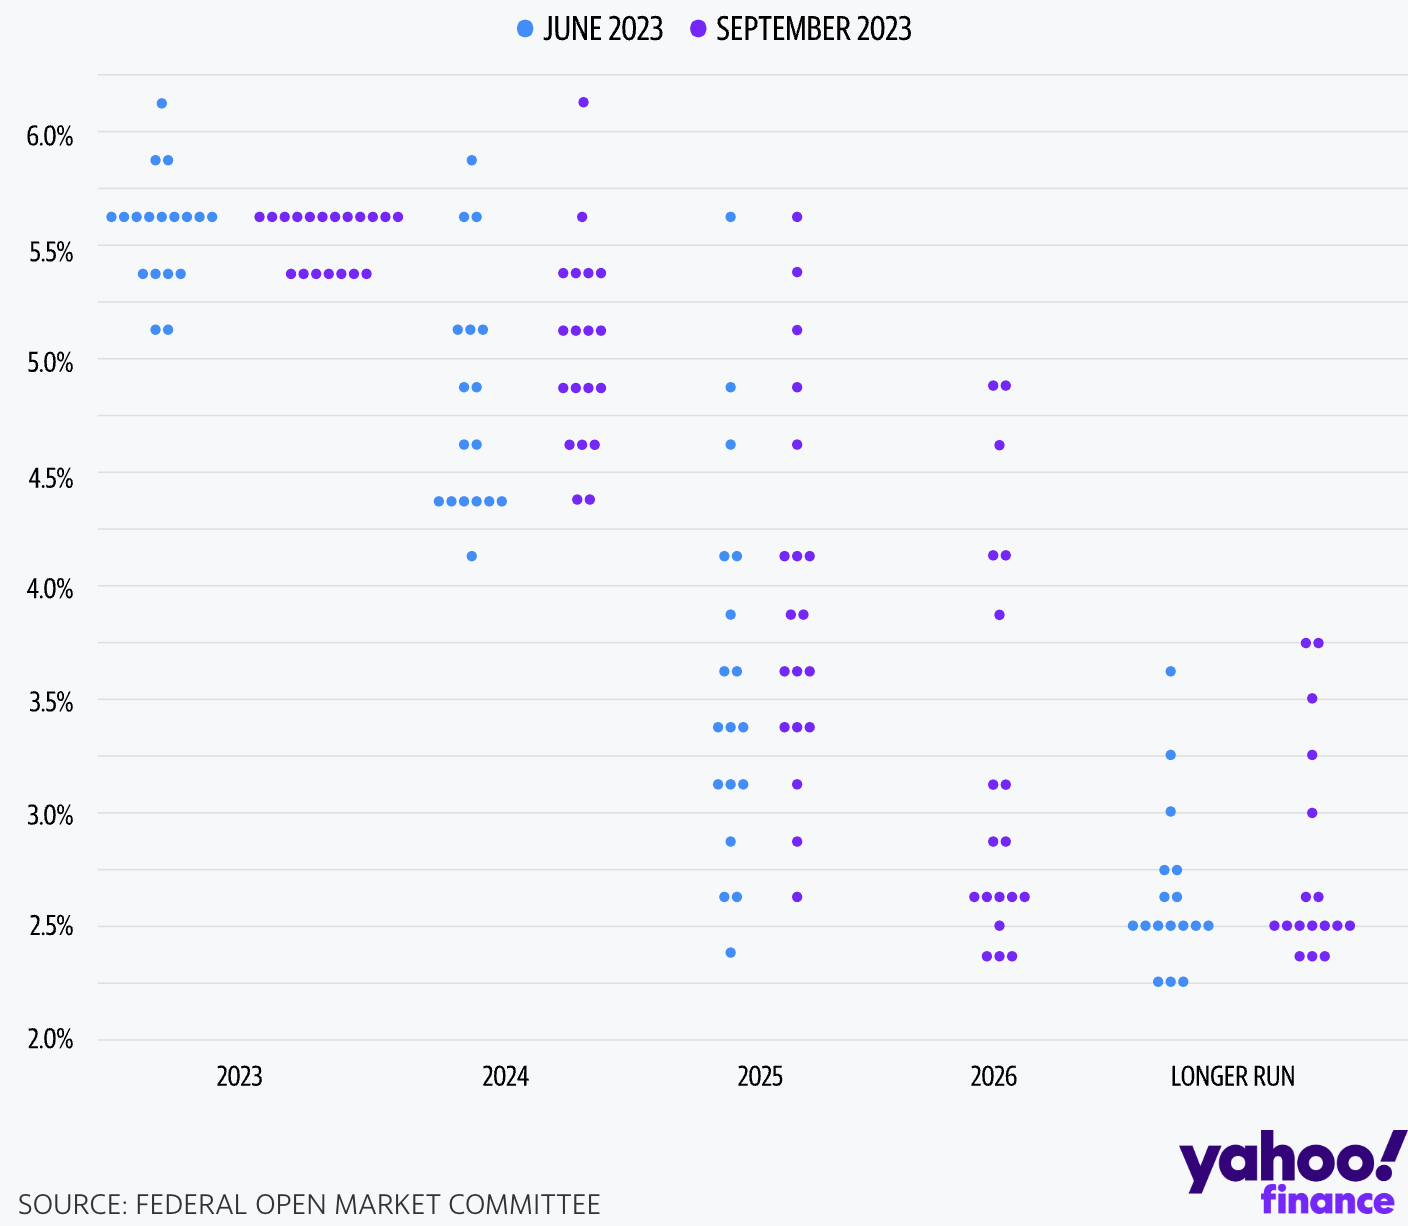
Năm 2023: 5,625%, so với 5,625% trước đó và dự kiến là 5,625%
Năm 2024: 5,125%, trước đây là 4,625%, dự kiến là 4,875%
Năm 2025: 3,875%, trước đó là 3,375%, dự kiến là 3,875%
2026: 2,875%
Dài hạn: 2,50%, trước đây là 2,50%
Sau đó, lãi suất dự kiến sẽ giảm xuống 5,1% vào năm 2024 (từ mức 4,6% vào tháng 6), với điểm giữa cũng tăng 50 điểm cơ bản lên 3,9% vào năm 2025. Quan điểm dài hạn vẫn ở mức 2,5%. Kết quả như vậy phù hợp với lo ngại của chúng tôi tại cuộc họp sáng thứ Hai rằng khả năng cao xảy ra điều chỉnh tăng lãi suất và mức tăng 50 điểm cơ bản là mức tăng cao, nếu chỉ tăng 25 điểm cơ bản thì thị trường vẫn có thể tìm lý do nào đó để tự an ủi mình.
Do đó, trọng tâm rõ ràng sẽ chuyển lên trên vào năm tới và trọng tâm vào lãi suất dài hạn sẽ chuyển hướng tăng nhẹ sau năm 2026. Điều đáng nói là lần này thực sự có một thành viên Fed dự đoán lãi suất sẽ là 6,125%. đến cuối năm 2024...
Một thay đổi dẫn đến điều này là biểu đồ dấu chấm được cập nhật chỉ hàm ý việc cắt giảm lãi suất 50 điểm cơ bản vào năm tới. Điều này hoàn toàn trái ngược với lần cắt giảm lãi suất 100 điểm cơ bản trước đó. 3 tháng trước, lãi suất quỹ liên bang tháng 12 năm 2024 trên thị trường tương lai là 2,86%. Ngày nay, lãi suất quỹ liên bang đó giao dịch ở mức 4,8% và theo thời gian, có thể tiếp tục tăng lên hướng tới mục tiêu 5,1% của Fed, chênh lệch hơn 200 điểm cơ bản.
Kỳ vọng dài hạn cuối cùng vẫn không thay đổi ở mức 2,5%. Trước đó, chúng tôi đã nói rằng con số này khó có thể thay đổi, bởi vì giá trị này trừ đi mục tiêu lạm phát 2% sẽ mang lại cái gọi là lãi suất cân bằng R*, không hạn chế hay thúc đẩy lạm phát. nền kinh tế là 0,5%.Đây là Theo sự đồng thuận dài hạn của thị trường, nếu mục tiêu này thay đổi dù chỉ 0,1%, nó có thể gây ra một cơn sóng thần trên thị trường tài chính. Tuy nhiên, nếu bạn nhìn kỹ vào biểu đồ dấu chấm lần này, bạn có thể thấy rằng trọng tâm đã di chuyển lên trên một chút, mặc dù không đủ để thay đổi giá trị trung bình nhưng đây chắc chắn là dấu hiệu của diều hâu.
dự báo kinh tế
Về kỳ vọng kinh tế, các quan chức Fed lạc quan hơn. Các quan chức Fed đã nâng đáng kể dự báo tăng trưởng GDP trong năm nay, nâng dự báo GDP cho năm tới, hạ dự báo tỷ lệ thất nghiệp trong năm nay và ba năm tới, đồng thời tăng nhẹ dự báo. chỉ số giá chi tiêu tiêu dùng cá nhân cho năm nay và năm sau (PCE), tăng nhẹ dự báo lạm phát PCE cốt lõi cho năm tiếp theo, nhưng hạ dự báo PCE cốt lõi cho năm nay.
Đặc biệt:
GDP dự kiến sẽ tăng 2,1% vào năm 2023, gấp đôi mức 1,0% dự kiến vào tháng 6. Tăng trưởng GDP dự kiến vào năm 2024 được nâng lên 1,5% từ mức 1,1% dự kiến vào tháng 6. Mức tăng trưởng dự kiến năm 2025 không thay đổi so với mức 1,8% trong Tháng 6, tốc độ tăng trưởng tương tự là 1,8% vào năm 2026 và tốc độ tăng trưởng dự kiến dài hạn hơn cũng không thay đổi so với mức 1,8% của tháng 6.
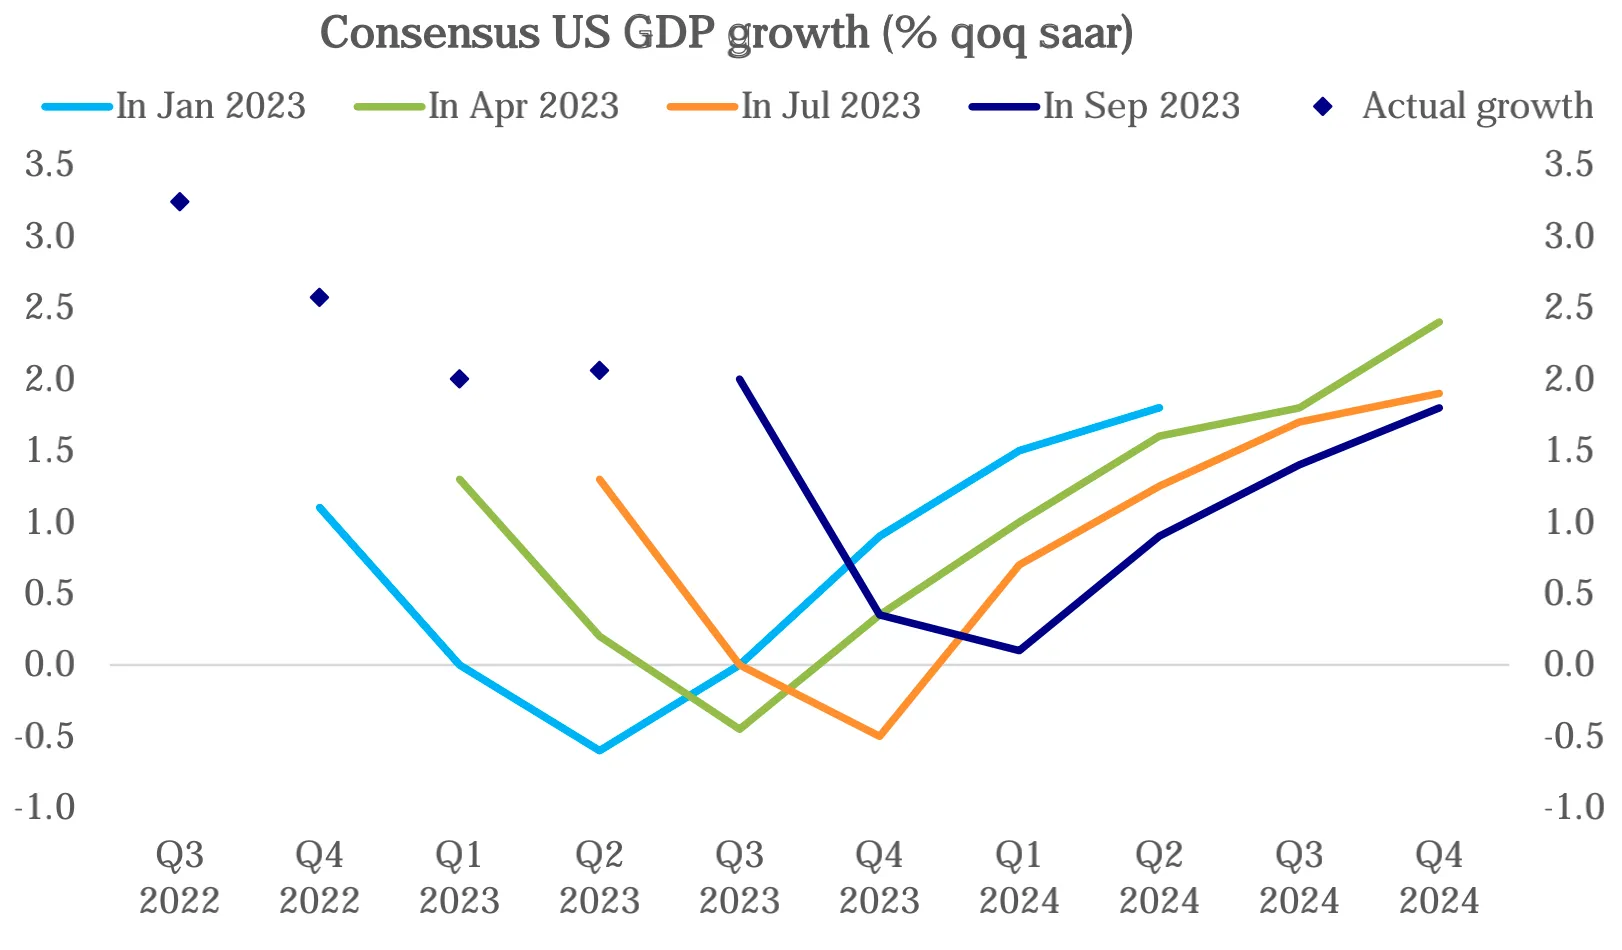
So sánh biểu đồ bên dưới là kỳ vọng hiện tại của Phố Wall, chúng ta có thể thấy rằng kỳ vọng của Fed và thị trường mới nhất trùng khớp với nhau, kỳ vọng của thị trường liên tục dự đoán về một cuộc suy thoái và cuộc suy thoái đã bị trì hoãn, đây là nền tảng quan trọng cho thị trường trước đó dội lại. Vì vậy, nếu nền kinh tế giảm tốc nhanh trong quý 3 và quý 4 lần này, kỳ vọng lãi suất vẫn ở mức cao thì thị trường có thể khó tìm được điểm lạc quan; nhưng đối với những người lạc quan, kỳ vọng thị trường vẫn ở mức thấp và sẽ tiếp tục. vượt quá sự mong đợi. Dữ liệu cũng dựa trên.
Dự báo tỷ lệ thất nghiệp cho năm 2023 đã được điều chỉnh giảm xuống 3,8% so với dự báo 4,1% vào tháng 6 và dự báo cho cả năm 2024 và 2025 đã được điều chỉnh giảm xuống 4,1% từ 4,5%, với dự báo thất nghiệp dài hạn không thay đổi so với mức 4,0% của tháng 6. . Các quan chức có vẻ tự tin hơn rằng chúng ta sẽ chỉ thấy nhu cầu giảm do có nhiều vị trí tuyển dụng chứ không phải tình trạng sa thải gia tăng
Dự báo lạm phát PCE năm 2023 được nâng lên 3,3% từ mức 3,2% dự kiến hồi tháng 6, dự báo năm 2024 không thay đổi so với tháng 6, vẫn ở mức 2,5%, dự báo năm 2025 tăng từ 2,1% lên 2,2% và dài hạn hơn. dự báo không thay đổi so với tháng 6 2,0%.
Dự báo PCE cốt lõi năm 2023 được hạ xuống 3,7% từ mức 3,9% dự kiến vào tháng 6, dự báo năm 2024 không thay đổi so với mức 2,6% của tháng 6, dự báo năm 2025 được nâng lên 2,3% so với dự báo 2,2% của tháng 6 và dự báo dài hạn hơn là 2,0%.
Phản ứng của thị trường
Ban đầu chúng tôi thấy lãi suất tăng cao và cổ phiếu giảm giá. Nhưng trong cuộc họp báo, cả hai đều đảo chiều, rồi lại đảo chiều, với lợi suất quay trở lại mức cao nhất trong phiên, và cuối cùng, cổ phiếu làm mới mức thấp nhất trong phiên để đóng cửa bằng một đợt sụt giảm, trong khi lãi suất trái phiếu kho bạc kỳ hạn 2 năm nhạy cảm hơn với lãi suất làm mới mức cao nhất. kể từ năm 2006.
Chỉ số công nghiệp trung bình Dow Jones, trước đó đã tăng 0,7% nhờ xếp hạng tăng giá của IBM từ RBC Capital, đã kết thúc giảm 0,22% ở mức 34.440,88 điểm.
Chỉ số SP 500 điểm chuẩn giảm 0,94%, đóng cửa ở mức 4.402,25 điểm, trong khi Nasdaq Composite có thành tích tệ nhất, giảm 1,53%, đóng cửa ở mức 13.469,13 điểm.
Trong số 11 lĩnh vực thuộc SP, có 7 lĩnh vực đóng cửa trong sắc đỏ, trong đó các lĩnh vực tăng trưởng mạnh là dịch vụ truyền thông và công nghệ là hai lĩnh vực giảm giá lớn nhất. Các mặt hàng tiêu dùng thiết yếu và bất động sản nằm trong số những ngành tăng giá nhiều nhất.
Lợi suất trái phiếu kho bạc Hoa Kỳ tăng, trong đó lợi suất trái phiếu kỳ hạn 2 năm nhạy cảm hơn với các quyết định về lãi suất, cho thấy phản ứng lớn hơn. Công cụ này đã tăng 3 điểm cơ bản lên 5,14%, trước đó đã đạt mức cao nhất kể từ năm 2006. Lợi suất trái phiếu kho bạc dài hạn 10 năm tăng 2 điểm cơ bản lên 4,39%.
Lợi suất thực kỳ hạn 10 năm đã bùng nổ mạnh mẽ vào ngày hôm nay, vượt qua hai ngưỡng kháng cự và kết thúc thời gian củng cố kéo dài một tháng. Lãi suất trái phiếu kho bạc kỳ hạn 2 năm cũng bùng nổ, kết thúc giai đoạn hợp nhất kéo dài gần 6 tháng ở mức 5,1%. Nó đóng cửa ở mức 5,17% và có vẻ sẽ tăng lên 5,25%
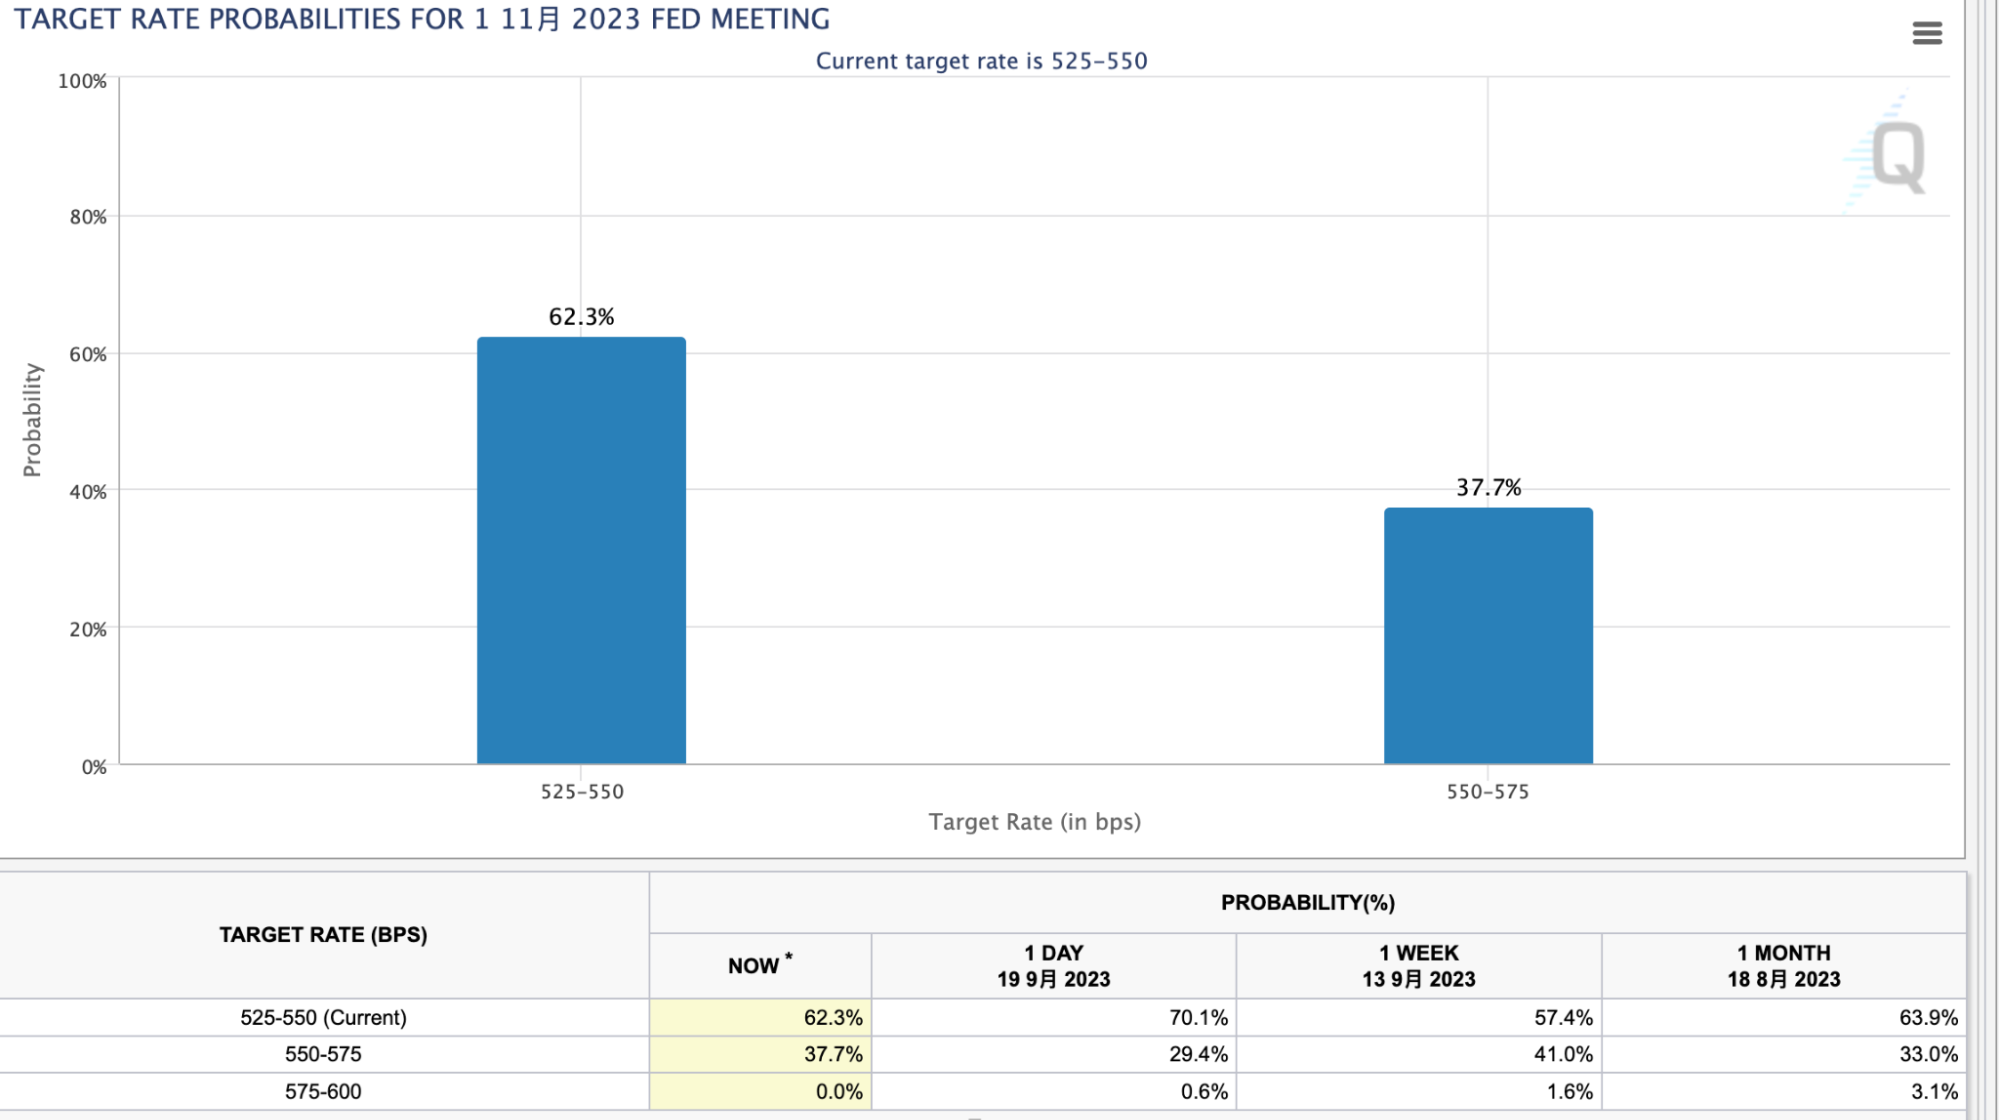
Hợp đồng tương lai quỹ Fed vẫn chỉ ra rằng các nhà giao dịch kỳ vọng Fed sẽ giữ lãi suất chuẩn ở mức hiện tại trong năm nay, bất chấp những dự báo được Fed đưa ra hôm thứ Tư cho thấy có khả năng sẽ tăng lãi suất một lần nữa.
Không có nhiều điều trong quyết định chính sách hoặc tuyên bố chính sách của Fed ngày hôm nay có thể ngăn cản xu hướng tăng giá của USD trong ngắn hạn, vì vậy điều đó có nghĩa là lợi suất USD hiện đang hấp dẫn. Chỉ số đô la Mỹ tăng điểm sau nghị quyết, đóng cửa ở mức cao nhất trong một tuần là 105,33 nhưng không thể vượt qua mức cao trước đó là 9,14. Miễn là đồng đô la không giảm xuống dưới mức giá này, nó sẽ đạt được mức tăng trong mười tuần liên tiếp.
Vàng cũng giống như tiền kỹ thuật số, tăng trước cuộc họp và giảm trở lại sau cuộc họp. Tuy nhiên, tiền kỹ thuật số đã trải qua sự phục hồi và cú sốc đáng kể, còn vàng, giống như thị trường chứng khoán, dao động ở mức thấp trong ngày. Do khối lượng giao dịch gần đây không tăng trở lại, chúng tôi nghi ngờ rằng hành động giá như vậy có thể chứng minh rằng thị trường tiền điện tử có khả năng phục hồi tốt hơn. Về mặt cấu trúc, BTC rất mạnh trong suốt tháng 9, phản ánh rằng sự thống trị của BTC đã tăng 1 điểm phần trăm lên 49,25% và thị phần của Ethereum và tiền defi giảm, điều này cho thấy sự nhiệt tình của thị trường đối với việc đầu cơ chủ đề nóng đã giảm thêm. Sự thống trị của BTC hiện tại tương đương với tháng 4 năm 2021 (BTC lần đầu tiên đạt đỉnh, khi nó vẫn đang ở giữa thị trường tăng giá, còn Defi đang trong giai đoạn bong bóng nổi và còn xa đỉnh), và vượt quá mức mức vào tháng 6 năm 2022 (thị trường đang ở mức bi quan nhất).Dựa trên kinh nghiệm chuyển đổi tăng giá trước đó, nếu tỷ lệ thống trị của BTC có thể phục hồi thêm 5% lần này, có thể nói rằng bong bóng đã được loại bỏ tương đối hoàn toàn. Thị phần cao nhất trong chu kỳ chính đầu tiên từ 14 đến 17 là 90 đến 95 và giá trị cao nhất từ 18 đến 21 là 70, xấp xỉ 55% dựa trên tỷ lệ suy giảm tuyến tính.
Thêm ý kiến
Khi lãi suất thực tế bắt đầu tăng vào giữa tháng 5, tỷ lệ Thu nhập/vốn hóa sản xuất của chứng khoán Mỹ giảm, dẫn đến mức bồi thường rủi ro ngày càng thấp. Các nhà đầu tư trên thị trường chứng khoán tương đối lạc quan và đã đặt cược vào việc cắt giảm lãi suất nhiều lần vào năm 2024 và mức giảm lợi suất thực tương ứng. Các ngân hàng trung ương và thị trường trái phiếu ngày nay đang chứng minh rằng đó là một vụ cá cược sai lầm. Trong nhiều tháng, Fed đã ám chỉ rằng các chính sách của họ sẽ tiếp tục “lâu hơn”. Điều này cho thấy việc cắt giảm lãi suất sẽ không đến sớm. Nếu lãi suất giảm, chúng sẽ chỉ nhằm mục đích ứng phó với lạm phát thấp hơn, trong khi lãi suất thực sẽ vẫn ở mức trần.
Tỷ lệ thu nhập của chứng khoán Mỹ vốn đã âm khi so sánh với lãi suất kỳ hạn 10 năm. Nếu so với lãi suất thực tế không bao gồm lạm phát, chênh lệch lãi suất giữa tỷ lệ giá trên thu nhập của Nasdaq và lợi suất thực kỳ hạn 10 năm vào tháng 5 này năm là 2,7%; hiện tại, mức chênh lệch này đã thu hẹp xuống chỉ còn 1,7%, chênh lệch 100 điểm cơ bản. Hãy xem xét rằng lợi suất của Nasdaq sẽ cần phải tăng từ 3,7% hiện tại lên 4,7% để quay trở lại mức chênh lệch tháng Năm. Điều đó sẽ yêu cầu tỷ lệ giá trên thu nhập của Nasdaq giảm xuống 21,3 từ mức 27,0 hiện tại, hoặc giảm khoảng 20%, mức giảm sẽ đưa chỉ số này trở lại mức thấp nhất được thấy vào ngày 13 tháng 3.
Vì vậy, nếu lãi suất thị trường tiếp tục tăng, thật hợp lý khi kỳ vọng rằng lợi suất của Nasdaq sẽ cần phải tăng tương ứng, dẫn đến bội số định giá thấp hơn, mặc dù điều này không nhất thiết xảy ra khi kỳ vọng thu nhập của thị trường chứng khoán tiếp tục được cải thiện. . Toàn bộ điều sẽ được cân bằng động.
Ngoài ra, những người lạc quan có thể tin rằng sự kết hợp giữa kỳ vọng tăng trưởng kinh tế ngày càng tăng và tỷ lệ thất nghiệp giảm cho thấy Fed ngày càng tự tin rằng họ có thể hạ cánh mềm và nền kinh tế có thể chịu được lãi suất cao hơn trong thời gian dài hơn.
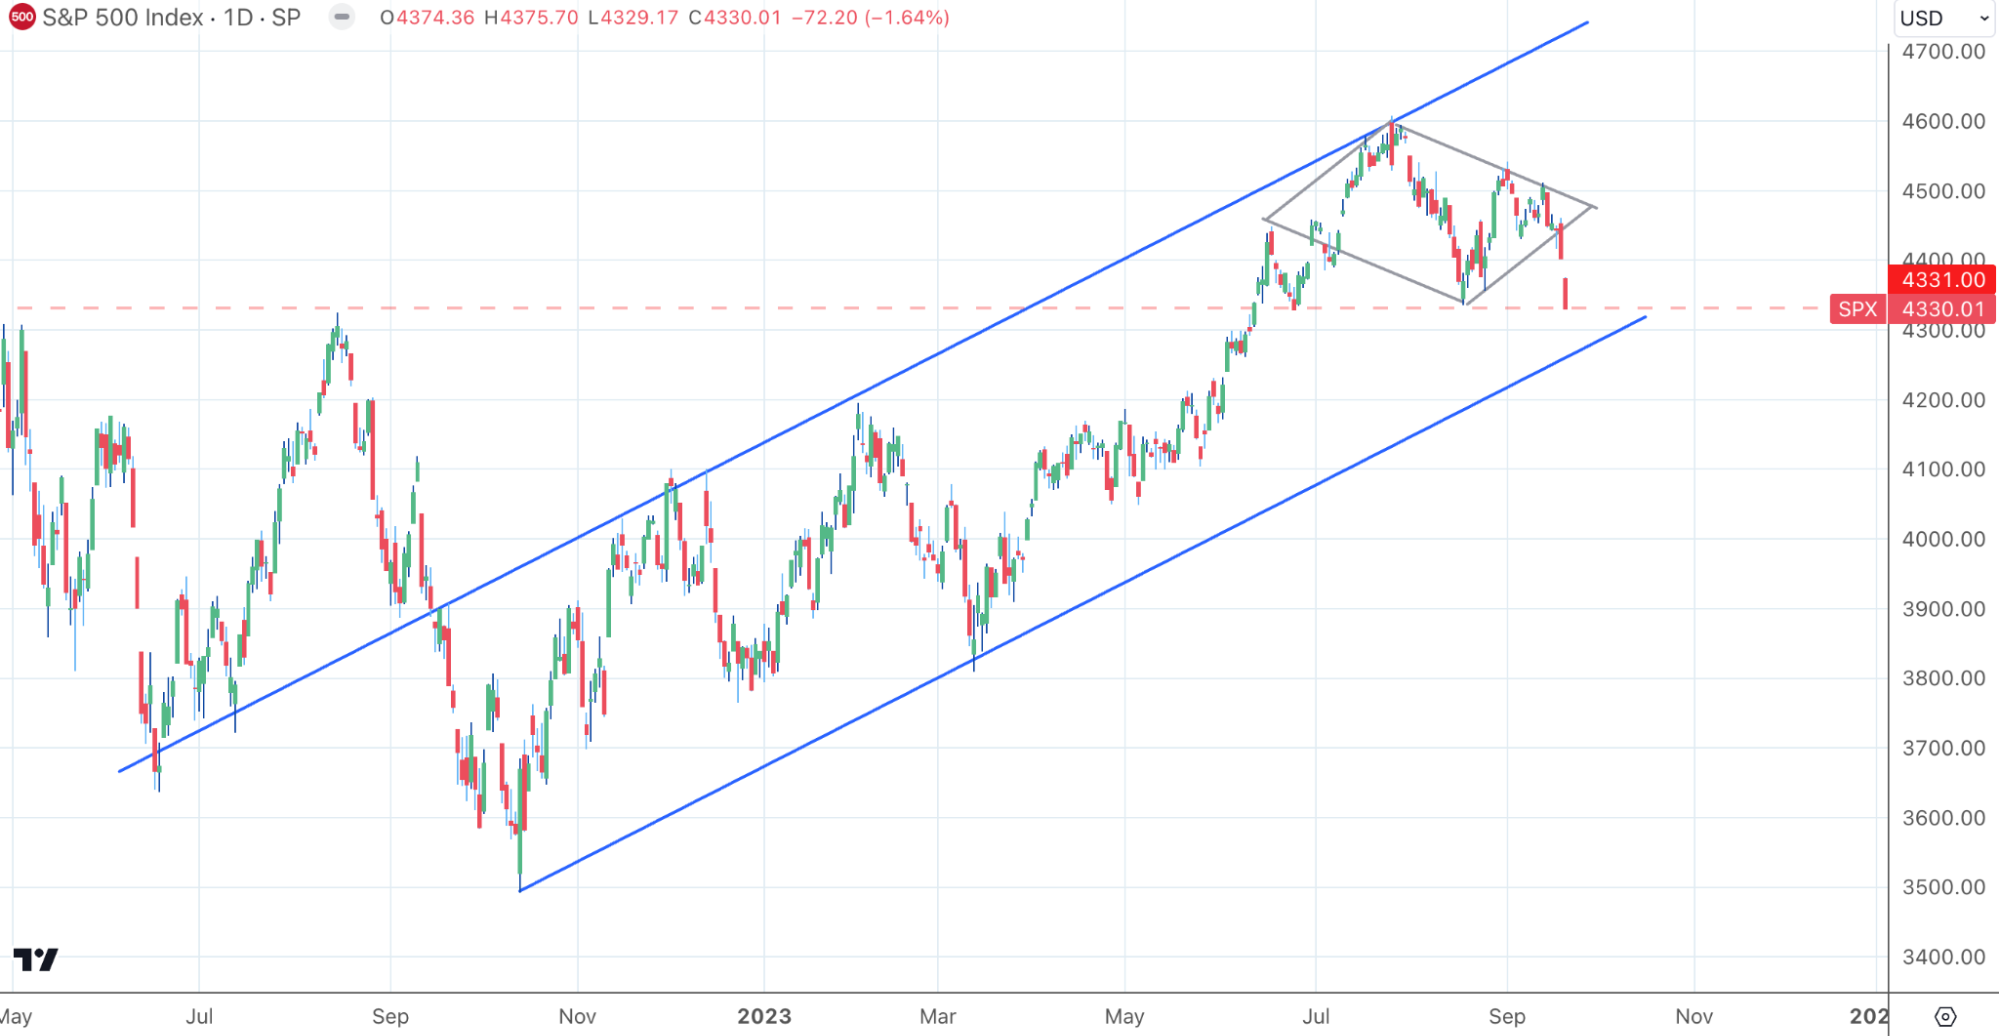
Từ góc độ phân tích kỹ thuật, mô hình kim cương của SP 500 đã bị phá vỡ. Nếu nó vượt qua 4330 điểm, điều đó cũng có thể có nghĩa là đường viền cổ của mẫu đầu và vai đã bị phá vỡ, cho thấy một mẫu bán khống tệ hơn.
Về mặt bình luận thị trường, hầu hết các chuyên gia chắc chắn tin rằng nội dung này là diều hâu, điểm khác biệt là một số người cho rằng vài tháng kể từ hôm nay, thậm chí có thể chưa đến một năm nữa, nhận định này sẽ hoàn toàn sai.
Trong số đó, câu này là bất ngờ lớn nhất trong cuộc họp báo của Powell?
Powell cho biết trong cuộc họp báo rằng việc nền kinh tế Mỹ “hạ cánh nhẹ nhàng” không phải là kỳ vọng cơ bản của ông. Điều này rõ ràng mâu thuẫn với dự báo của FOMC nên ông lưỡng lự và không giải thích rõ ràng vì sao lại đưa ra nhận định như vậy.
Đó là bằng chứng khiến những người hoài nghi hoan nghênh, củng cố thêm sự hoài nghi về những dự báo rằng Fed sẽ tăng lãi suất một lần nữa trong năm nay khi nền kinh tế có dấu hiệu chậm lại.
Các cuộc đình công của UAW, giá dầu tăng và nguy cơ chính phủ đóng cửa là những lời nhắc nhở rằng nền kinh tế có thể phải đối mặt với nhiều trở ngại hơn trên con đường đạt tới lạm phát 2%.
Điều này có nghĩa là ông ấy sẽ rất thận trọng trong tương lai, không chỉ về việc tăng lãi suất mà còn về việc ông ấy sẽ giữ giới hạn lãi suất trong bao lâu.Những người cấp tiến sẽ đặt cược rằng quý 4 là thời điểm vào lệnh tốt nhất.





