


Trở thành một luật sư và trở thành một nhà đầu tư quỹ tiền điện tử sẽ như thế nào?


Tác giả của bài viết này; Sullivan, cố vấn cấp cao tại Mankiw LLP
Người biên tập bài viết này: Chen Jingyi
phát biểu khai mạc
“Trà Chiều Thứ Sáu Mankiw” là sự kiện giao lưu offline được tổ chức vào thứ Sáu hàng tuần bởi Công ty Luật Mankiw. Bài viết này là nội dung được chia sẻ bởi Sullivan, chuyên gia tư vấn cấp cao tại Công ty Luật Mankiw khi tham gia sự kiện, từ những câu chuyện cá nhân, hành nghề luật sư lời khuyên, Về đầu tư dự án và tài chính, tôi đã có những chia sẻ tuyệt vời dành cho bạn và tôi hy vọng nó có thể mang lại nguồn cảm hứng cho tất cả độc giả.
Q1. Từ một luật sư vòng đỏ trở thành một nhà đầu tư quỹ tiền điện tử, sự chuyển đổi như vậy là rất hiếm. Bạn có câu chuyện nào có thể chia sẻ với mọi người không? Nếu các chuyên gia pháp lý muốn tham gia vào Web3, bạn có thể đưa ra lời khuyên hữu ích gì cho họ?
Sullivan:
Rất vui được tham dự sự kiện trà chiều của Mancun. Tôi luôn đi theo con đường luật sư không tranh tụng tương đối tiêu chuẩn. Tôi đã đến Vương quốc Anh với tư cách là một sinh viên trao đổi trong thời gian học đại học luật trong nước và tốt nghiệp T14 LLM ở Hoa Kỳ với tư cách là một nghiên cứu sinh. Sau khi trở về Trung Quốc, tôi gia nhập tập đoàn tài chính của một công ty vòng tròn đỏ để bắt đầu sự nghiệp của tôi. Điều thay đổi là tôi đã tiếp xúc với ngành Web3 và tình cờ, tôi tham gia quỹ Web3 để đầu tư vào trò chơi, theo dõi Defi và NFT, đồng thời quản lý các vấn đề pháp lý.
Trên thực tế, cá nhân tôi cảm thấy con đường nhảy từ luật sư sang đầu tư khá phổ biến ở nước ngoài, những người nổi tiếng hơn như Tsai Chongxin đã gia nhập Rosecliff và Công ty đầu tư Swiss Investor AB từ một công ty luật trước khi gia nhập Alibaba. Trong đó có Charlie Munger, người vốn là luật sư. Tôi cũng có bạn cùng lớp nhảy sang một công ty đầu tư để làm công việc pháp lý rồi chuyển sang làm lễ tân. Tôi nghĩ rằng luật pháp xét cho cùng cũng có những rào cản nghề nghiệp nhất định, dù là thẩm tra tư pháp hay công việc của một công ty luật, nó đều mang lại rất nhiều cơ hội rèn luyện tư duy, đó là sự chuẩn bị và khởi đầu tốt cho việc trở thành luật sư hoặc các nghề nghiệp khác trong tương lai. . Ngay cả bây giờ, đôi khi tôi vẫn cảm thấy quen thuộc khi thấy Cooley giao các hợp đồng dự án.
Có lẽ vì đam mê nên khi còn làm luật sư ở King Wood Mallesons, tôi đã vô thức chú ý đến lĩnh vực đầu tư. Ví dụ, giá tương lai bột đậu nành đã tăng một vòng khi dịch bệnh mới bùng phát, tôi đã quan sát và mở một vị thế trước đó vì điều tương tự đã xảy ra trong trận dịch SARS năm 2003. Cách đây vài năm, tôi đã chú ý đến lĩnh vực blockchain khi xem xét các sản phẩm tài chính trên thị trường, giống như nhiều tiền bối trong ngành, sau khi nghiên cứu tôi thấy nó rất thú vị. Ngoài ra, tình cờ tôi có một số người nhà cũng là luật sư ở Thượng Hải, sau khi xin lời khuyên của họ và bắt kịp làn sóng Defi và kiếm được một ít tiền vào thời điểm đó, tôi đã chuyển sang lĩnh vực đầu tư.
Khi mới bước chân vào lĩnh vực Web3 từ ngành pháp lý, tôi khó có thể hiểu được nhiều điều. Ví dụ: đối với tài chính phi tập trung Defi, tại sao Token có thể được sử dụng để cho vay, đòn bẩy, khai thác thanh khoản, v.v.? Nhưng để hiểu được phần này có thể cần một quá trình, bạn sẽ hiểu dần dần sau khi đọc thông tin liên quan và thử sử dụng nhiều sản phẩm khác nhau. Ví dụ: Uniswap, Hợp chất và Curve ở đầu Defi hoặc Base, Sui, Arb, ZKsync, v.v. trong chuỗi công khai mới. Bạn sẽ gặp nhiều câu hỏi khác nhau trong quá trình sử dụng. Giải quyết những câu hỏi này sẽ là một quá trình học tập tốt.
Nếu bạn, với tư cách là một luật sư, cũng muốn tham gia vào ngành Web3, tôi có một vài gợi ý.
Trước hết, tôi nghĩ thời điểm rất quan trọng, có nhiều cơ hội tham gia thị trường hơn khi thị trường giá xuống kết thúc hoặc khi điều kiện thị trường tốt hơn. Hiện tại, khoảng thời gian từ cuối năm 2023 đến năm 2025 không hề tệ. Thứ hai, bạn có thể giao tiếp nhiều hơn với những người trong ngành và có thể được mời tham gia nếu có vị trí tuyển dụng. Hơn nữa, bạn nên dành thời gian để tìm hiểu về ngành, có kho kiến thức cơ bản và hình thành sự hiểu biết về các hướng đi và dự án khác nhau trên thị trường. Nếu thị trường tiền điện tử được chia thành năm nhóm: Defi, Gamefi, Socialfi, Infra và NFT thì các dự án trong các nhóm khác nhau có trọng tâm, phạm vi giá trị thị trường, chu kỳ thời gian và Tokenomics khác nhau. bên hoặc bên quỹ Chỉ khi có được sự tin tưởng, chúng ta mới có thể tiến hành hợp tác kinh doanh.
Về việc học Web3.0, tôi giới thiệu một số trang web công cụ mà tôi có thể sử dụng. Để phân tích dữ liệu trên chuỗi, bạn có thể xem Nansen, Dune Analytics, Footprint và Glassnode. Thị trường NFT có thể sử dụng NFTGo, Blur và Opensea, nhưng hiện tại thị trường NFT đang giảm giá hơn rất nhiều. Đối với các trang web tin tức, bạn có thể xem Foresight News, Shen Tide, Rhythm và các ứng dụng di động của họ cũng rất thuận tiện để tải xuống. Về mặt báo cáo nghiên cứu, tôi nghĩ tài khoản chính thức của IOSG và Paradigm Insights tốt hơn. Tuy nhiên, cần lưu ý rằng quan điểm của các bài báo trực tuyến của VC không nhất thiết phải khách quan như vậy và có thể ít nhiều có mục đích, nếu bạn chỉ dựa vào các bài báo như một phán đoán đầu tư thì có thể nảy sinh vấn đề. Các công cụ thường được sử dụng khác như CoinMarketCap, Dexscreener, DefiLlama, Debank, Zerion, Twitter, v.v. đều là những công cụ rất thiết thực.
Giao tiếp nhiều hơn với những người trong ngành vì câu chuyện của mỗi chu kỳ là khác nhau và những người có kinh nghiệm trong ngành có cơ hội hiểu rõ hơn về hướng phát triển của thị trường. Ví dụ: thị trường máy khai thác năm 2013, ICO năm 2017, Defi, Gamefi, NFT, v.v. vào năm 2021 đều là những chặng đường chưa khởi sắc trong các chu kỳ trước. Ở chu kỳ tiếp theo, những ai tìm được hướng đi đúng đắn và hiểu biết sâu sắc hơn về thị trường sẽ có lợi thế là người đi đầu tốt hơn. Những tuyến đường mới nào sẽ mang lại lượng truy cập lớn?
Trò chơi toàn chuỗi, RWA, chuỗi công khai mới bao gồm Lớp 2 đều là những lĩnh vực đáng được chú ý trong chu kỳ tiếp theo. Ví dụ: xu hướng gần đây của ngành RWA (Real World Asset) khá phổ biến vì mọi người nhận thấy rằng các sản phẩm tài chính stablecoin trên binance, OKX hoặc các nền tảng Defi khác chỉ có lợi nhuận hàng năm chỉ hơn một phần trăm nhỏ. Đồng thời, lãi suất trái phiếu ngắn hạn của Mỹ đã tăng lên hơn 5% và có sự chênh lệch lãi suất lớn giữa hai bên. Ngoài ra, trái phiếu Mỹ có lãi suất cao hơn có tính bảo mật tốt hơn so với stablecoin, điều này đương nhiên sẽ thu hút một lượng lớn quỹ tiền điện tử. Đây là những gì Tether, Circle và Makerdao hiện đang làm và cũng là hướng đi mà nhiều doanh nhân RWA đang thúc đẩy, tức là nó có thể dễ dàng giúp người dùng kết hợp việc nắm giữ stablecoin với việc kiếm tiền trả nợ của Mỹ và hướng đi này cũng cần đến luật sư. Hỗ trợ các vấn đề tuân thủ ngoài chuỗi.
Câu 2. Nghề luật hay quan điểm kinh doanh web3, điều nào quan trọng hơn? Bạn thấy tầm quan trọng của ngành luật sư Web3 như thế nào?
Sullivan:
Trở thành luật sư không chỉ đòi hỏi nhận thức về pháp lý mà còn cả nhận thức về kinh doanh. Điều này đặc biệt rõ ràng trên thị trường Web 3. Nhiều luật sư hiểu rõ khía cạnh pháp lý và có thể sử dụng kiến thức pháp luật để xây dựng khung hợp đồng nhưng họ thiếu hiểu biết về kiến thức nội bộ của ngành cũng như sự phát triển và thay đổi của thị trường. Tuy nhiên, nhiều khi luật sư không dễ dàng trực tiếp yêu cầu khách hàng dành thời gian “phổ cập khoa học” về ngành cho mình. Tuy nhiên, nếu một luật sư trong ngành Web3 hiểu sai một số kiến thức kinh doanh cơ bản thì ít nhất sẽ khiến khách hàng đặt câu hỏi về tính chuyên nghiệp của mình, và tệ nhất là sẽ ảnh hưởng đến sự an toàn tài chính hoặc thu nhập trong tương lai của khách hàng. để có quan điểm kinh doanh Web3.
Sau đây là những sai lệch có thể xảy ra mà một số bạn bè luật sư truyền thống có được trong hiểu biết của họ về hoạt động kinh doanh Web3:
Phát hành mã thông báo
Không phải tất cả các dự án Web3 đều phải phát hành token, Metamask, Opensea và Coinbase đều là những dự án Web3 có số lượng người dùng và độ phổ biến cao nhưng chưa có dự án nào phát hành Token. Nhưng nếu bạn dự định phát hành Token, bạn cần thảo luận các vấn đề như thời điểm phát hành Token, lựa chọn chuỗi công khai, mở khóa và phát hành Token, cơ cấu tài chính của quyền Token (token riêng lẻ hoặc vốn chủ sở hữu- mã thông báo được ánh xạ) với nhóm dự án trước.
Thỏa thuận mở khóa mã thông báo
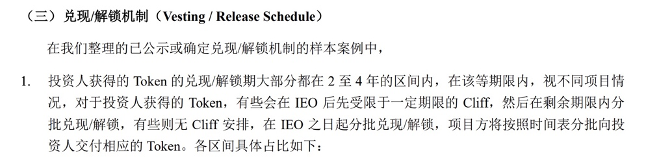
Một công ty luật đề cập rằng phần Vesting của Token chỉ nói về thời gian khóa IEO và không bao gồm IDO, airdrop, v.v. Nhưng trên thực tế, IEO chỉ là một trong những cách để các bên tham gia dự án phát hành tiền xu, chẳng hạn như Launchpad của Binance. Nếu hợp đồng sử dụng IEO làm điểm xác định để nhóm dự án phát hành mã thông báo, thì nếu nhóm dự án tiến hành phát hành mã thông báo thông qua IDO hoặc airdrop, phần mã thông báo này có thể không có sẵn cho các nhà đầu tư và họ phải chờ. các sàn giao dịch như Matcha nhanh chóng liệt kê loại tiền tệ mà họ có thể yêu cầu chia sẻ từ phía dự án. Nói chung, đối với phần này của hợp đồng, định nghĩa về Sự kiện tạo mã thông báo có thể được sử dụng để quy định việc phát hành tiền tệ của bên dự án. Điều này không chỉ bao gồm các phương thức phát hành tiền tệ khác nhau của bên dự án hiện tại. Nó cũng có thể bao gồm các phương thức phát hành tiền tệ hiện chưa xuất hiện nhưng sẽ xuất hiện trong tương lai. Xét cho cùng, nhiều phương thức phát hành tiền tệ chỉ mới xuất hiện trong những năm gần đây, có thể thấy trước rằng với sự phát triển nhanh chóng của thị trường, các phương thức phát hành tiền tệ khác nhau sẽ xuất hiện trong tương lai.
Bài viết giải thích về đầu tư và tài trợ Web3
Cơ cấu tài trợ vốn cổ phần/tiền tệ
Bạn bè từ các quỹ khác hỏi tôi rằng họ đã đầu tư vào mã thông báo lập bản đồ vốn chủ sở hữu, nhưng nhóm dự án đã gửi SAFT và họ không chắc liệu điều đó có ổn không. Nhưng trên thực tế, tên đầy đủ của SAFT là Simple Contracts for Future Tokens chỉ bao gồm các thỏa thuận liên quan đến Token và không bao gồm cổ phiếu. Nếu ký như thế này có thể sẽ gây ra nhiều vấn đề ở giai đoạn sau, khuôn khổ chính xác phải là thỏa thuận vốn sở hữu cộng với thỏa thuận phụ về Token.
Khung ngành
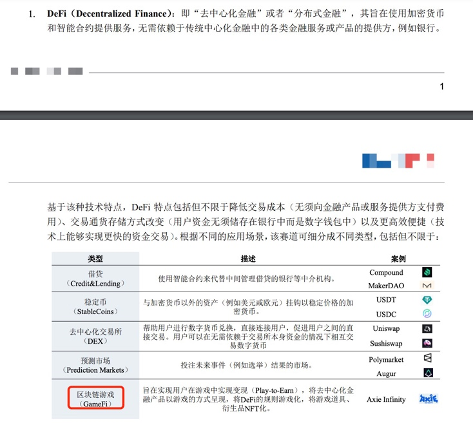
Khi nói về phân loại ngành Web3, một công ty luật đã phân loại trò chơi blockchain GameFi như một phân khu của DeFi. Mặc dù bản thân việc phân chia đường đua không cần phải theo nghĩa đen, nhưng cả nền tảng Web3 phương Đông và phương Tây vẫn sẽ coi trò chơi là một đường đua riêng biệt cũng quan trọng như DeFi. Một Mapping framework tốt sẽ đóng vai trò thống nhất các chi tiết của hợp đồng. Ví dụ: nếu là tài trợ cho một dự án cầu xuyên chuỗi thì có thể thỏa thuận chi tiết về việc phân chia trách nhiệm rủi ro đối với tin tặc hoặc sự cố kỹ thuật (vì cầu nối xuyên chuỗi rất phổ biến trong những năm gần đây nên dễ bị hacker tấn công).
Bài viết giải thích về đầu tư và tài trợ Web3
Nền tảng lưu ký an toàn cho tiền
Tốt nhất các luật sư ngành Web3 không chỉ hiểu rõ các quy định pháp luật mà còn phải biết nhiều kiến thức về ngành, chẳng hạn như nơi đặt quỹ để đảm bảo an ninh tối đa. Vấn đề này nảy sinh vì khi trò chuyện ngoại tuyến, một người bạn luật sư đã đề cập rằng tiền có thể được đặt trên một sàn giao dịch nổi tiếng, nhưng những người có kinh nghiệm trong ngành biết rõ những nguy hiểm tiềm ẩn của sàn giao dịch này và sẽ không chọn nó để cất giữ tiền. . Loại thông tin này thường không thể được nhìn thấy trong thông tin đại chúng và nó đòi hỏi sự giao tiếp trong ngành để nhận ra vấn đề.
Ngoài ra, liên quan đến tầm quan trọng của ngành pháp lý Web3, tôi cảm thấy rằng trong chu kỳ thị trường tăng trưởng năm 2017, nhiều nhà đầu tư sẽ trực tiếp trả tiền để mua cổ phiếu mà không cần ký thỏa thuận hoặc ký tắt thỏa thuận, và hiện tượng này sẽ ít phổ biến hơn vào năm 2021. . Khi ngành này mở rộng, việc tuân thủ dần dần nhận được nhiều sự chú ý hơn. Trong tương lai, nhu cầu pháp lý về luật sư Web3 của thị trường cũng sẽ tăng lên, đây hẳn là một tin vui đối với nhiều bạn luật sư.
Câu 3. Bạn có thể giới thiệu cho bạn một số cách phổ biến để tài trợ cho các dự án blockchain được không? Tại sao các công ty Web3 chọn tài trợ bằng token thay vì tài trợ bằng vốn cổ phần?
Sullivan:
Có bốn cấu trúc giao dịch phổ biến để đầu tư và tài trợ cho dự án blockchain:
(1) Tài trợ vốn cổ phần riêng biệt. Loại cơ cấu tài chính này tương tự như tài trợ vốn cổ phần truyền thống, trong giai đoạn đầu của dự án, thỏa thuận AN TOÀN [ 1] được sử dụng trực tiếp, còn ở giai đoạn giữa và sau, SPA, SHA, MAA, v.v. được sử dụng để hình thành một bộ hoàn chỉnh của cơ cấu đầu tư vốn cổ phần. Mặc dù danh mục này là tài trợ cho dự án Web3 nhưng cơ cấu tài chính rất giống với tài trợ thị trường vốn truyền thống.
(2) Tài trợ quyền tiền tệ Token riêng biệt. Các hình thức chính là: SAFT và TPA. Tương tự như SAFE, lý do ký kết SAFT là vì sự thuận tiện, có thể nhanh chóng đạt được sự hợp tác và chi tiết có thể trao đổi sau.
(3) Mã thông báo ánh xạ vốn chủ sở hữu. Giờ đây, các dự án ở Bắc Mỹ thích loại cấu trúc tài chính này hơn, về cơ bản bao gồm Thỏa thuận mua cổ phiếu, Thỏa thuận về quyền của nhà đầu tư, Thỏa thuận từ chối và đồng bán quyền đầu tiên, Thỏa thuận biểu quyết cộng với thỏa thuận lập bản đồ mã thông báo Bảo đảm mua mã thông báo. Cấu trúc này đôi khi thuận tiện hơn từ quan điểm tuân thủ, bởi vì các nhà đầu tư thực sự đầu tư vào vốn chủ sở hữu, nhưng bên dự án trao cho nhà đầu tư quyền mua Token với giá rất thấp sau này. Nói cách khác, nếu vốn chủ sở hữu của nhà đầu tư không còn nữa thì quyền “mua” Token trong tương lai của họ cũng sẽ được chuyển nhượng. Đối với các dự án trước đó, bạn cũng có thể trực tiếp sử dụng giao thức ánh xạ mã thông báo SAFE plus.
(4) Tài trợ song song vốn cổ phần và quyền tiền tệ. Trong cùng một vòng tài trợ, bên dự án thực hiện cả tài trợ vốn cổ phần và tài trợ quyền tiền tệ. Khác với cấu trúc Token ánh xạ vốn chủ sở hữu, trong đó vốn chủ sở hữu mua Token bị ràng buộc với vốn chủ sở hữu, trong cơ cấu tài trợ song song của vốn chủ sở hữu và quyền tiền tệ, ngay cả khi nhà đầu tư bán phần vốn chủ sở hữu, phần vốn chủ sở hữu Token của anh ta vẫn sẽ được giữ lại. Một số ít các bên tham gia dự án cũng sẽ lựa chọn cấu trúc SAFTE, mô hình kết hợp linh hoạt SAFE và SAFT, các bên tham gia dự án sẽ linh hoạt điều chỉnh quyền sở hữu hoặc tiền tệ cho nhà đầu tư theo tình hình phát triển.
Ngoài ra, gần đây tôi đã gặp nhiều bên tham gia dự án, trước đây họ đã thực hiện một vòng tài trợ vốn cổ phần và bây giờ muốn thêm một vòng tài trợ quyền tiền tệ, hoặc trước đây họ đã sử dụng tài trợ quyền tiền tệ và bây giờ muốn thêm một vòng tài trợ vốn cổ phần mới. tài chính. Trước tình hình này, nếu một vòng quyền tiền tệ riêng biệt hoặc một vòng tài trợ vốn cổ phần riêng biệt sẽ ảnh hưởng đến quyền và lợi ích của các nhà đầu tư ở vòng trước. Trên thực tế, một mô hình tốt hơn là bất kể vòng trước là tài trợ vốn cổ phần hay quyền tiền tệ riêng biệt, vòng này sẽ được chuyển đổi sang cơ cấu tài trợ bằng cổ phiếu và tiền Canada. Nếu vòng trước là tài trợ vốn cổ phần, vòng mới sẽ cung cấp cổ phiếu Token miễn phí cho vòng trước của các nhà đầu tư; nếu vòng trước là tài trợ vốn cổ phần bằng tiền tệ, vòng mới sẽ cung cấp cổ phiếu Vốn chủ sở hữu miễn phí cho vòng trước của các nhà đầu tư. Đây là cách tốt hơn để cân bằng cơ cấu lợi ích của bên dự án và nhà đầu tư trong mỗi vòng.
Về lý do tại sao các công ty Web3 chọn tài trợ bằng Token thay vì tài trợ bằng vốn cổ phần, các bên tham gia dự án hoặc nhà đầu tư khác nhau có những ưu tiên khác nhau. Nói chung, các quỹ gốc Web3 thích tài trợ bằng Token, trong khi các quỹ USD truyền thống thích tài trợ bằng vốn cổ phần. Các nhà đầu tư vào Web 3 thích Token hơn vì dễ rút khỏi thanh khoản hơn và không cần phải trải qua quá trình niêm yết thị trường vốn cổ phần rườm rà, rất thuận tiện cho bên dự án phát hành Token trên sàn giao dịch hoặc theo cách khác. Mã thông báo để kiếm lợi nhuận. Một số quỹ đô la Mỹ truyền thống thích vốn chủ sở hữu vì nó thuận tiện cho họ giải thích và công bố tốt hơn về mặt tuân thủ hoặc báo cáo tài chính.
Câu 4. Mối quan tâm chính của các hợp đồng tài trợ và đầu tư Token là gì?
Sullivan:
Tôi đã xử lý hàng chục hợp đồng đầu tư và tài trợ cho các dự án Web3 và tôi có thể cảm thấy rằng chi tiết của các thỏa thuận tài trợ bao gồm các dự án tốt như EigenLayer khác với các chi tiết được gửi bởi một số bên dự án kém tin cậy hơn. Mặc dù một số bên dự án tin tưởng vào dự án của họ bằng lời nói, nhưng nếu các chi tiết trong hợp đồng là chuẩn bị cho tấm thảm mềm thì độ tin cậy của dự án sẽ bị nghi ngờ. Ngược lại, nếu là một bên dự án đáng tin cậy thì sự thỏa thuận ở nhiều chỗ trong hợp đồng có thể cho thấy bên dự án đang cố gắng cân bằng mối quan hệ lợi ích với nhà đầu tư. Có lần tôi gặp một bên dự án ở nước ngoài, nói chuyện rất vui vẻ nhưng hợp đồng có vấn đề, sau khi trao đổi thì bên kia khá mạnh mẽ và không đồng ý sửa đổi, khoảng nửa năm sau anh ấy liên lạc với chúng tôi và nói rằng hợp đồng có thể được thay đổi. Và bây giờ dự án này đã bị hủy bỏ. Do bản thân môi trường phức tạp của thị trường Web3, bên hợp đồng có thể chú ý hơn đến những vấn đề này.
Ngoài một số nội dung cấu trúc thỏa thuận tài trợ và đầu tư Web3 phổ biến, sau đây là những điểm mà các quỹ Web3 hoặc các bên dự án nên chú ý hơn trong thỏa thuận:
Định giá
Ngoài việc định giá dự án đã được thỏa thuận trong chính thỏa thuận, việc định giá ở đây cũng đòi hỏi phải chú ý nhiều hơn đến tỷ lệ ánh xạ khi ánh xạ vốn sở hữu vào Token, điều này có thể gây bất lợi cho các nhà đầu tư. Ví dụ: bên dự án yêu cầu ánh xạ 1:1, nhưng khi họ thực sự xem xét thỏa thuận, họ đã đầu tư 10% cổ phần nhưng chỉ ánh xạ 5% cổ phần Token. Nếu không chú ý, tỷ lệ bản đồ sẽ bị giảm trong thỏa thuận, dẫn đến việc định giá dự án tăng lên một cách trá hình.
Phương pháp mở khóa và thời gian mở khóa
Trong thỏa thuận tài trợ Token, bạn cần chú ý đến phương thức mở khóa Token, tỷ lệ phân phối, thời gian mở khóa, v.v. Đối với các VC, thời gian mở khóa ngắn sẽ có lợi cho việc nhận được mã thông báo sớm hơn. Tuy nhiên, một số bên tham gia dự án có thời gian khóa Token rất dài, thậm chí có thể kéo dài tới 5 năm. Nếu không thương lượng thì đây là điều khoản rất bất lợi cho nhà đầu tư nên các bạn cần chú ý.
Phân chia trách nhiệm và phòng tránh rủi ro
Một số hợp đồng dự án sẽ nêu rõ rằng các nhà đầu tư Token được miễn trách nhiệm pháp lý đối với các vấn đề tuân thủ quy định của địa phương, vấn đề về thuế, rủi ro bị hacker đánh cắp, vấn đề kỹ thuật, vấn đề nhân sự và trường hợp bất khả kháng. Ngay cả các điều khoản cũng thể hiện một cách khéo léo nguy cơ dự án có thể không thể tiếp tục hoàn thành dự án bất cứ lúc nào, vì vậy, tốt nhất các nhà đầu tư nên cân nhắc trước các vấn đề trên khi ra quyết định đầu tư. . Ngược lại, tôi cũng gặp phải việc bên dự án sẽ nêu rõ các vấn đề có thể xảy ra trong tương lai trong điều khoản và đồng ý khấu trừ một số chi phí cần thiết khi dự án khó tiếp tục như chi phí vận hành, tiền lương, v.v. và số tiền vượt quá sẽ được hoàn trả cho nhà đầu tư.
Có tranh cãi về phương thức và thời điểm phát hành tiền tệ——Ngày dừng dài
Một số bên tham gia dự án cuối cùng đã không xác định liệu có nên phát hành mã thông báo trong tương lai hay không khi cấp vốn và các nhà đầu tư muốn đầu tư vào mã thông báo sẽ liên tục đàm phán về điểm này. Trên thực tế, phương pháp phối hợp là viết điều khoản Long-stop date, tức là thỏa thuận về thời điểm phát hành tiền gần nhất, chẳng hạn như hai năm, sau đó nếu bên dự án không phát hành tiền sau hai năm, nhà đầu tư có hai năm. các lựa chọn: bạn có thể chọn ký một cái mới Bổ sung thỏa thuận, tiếp tục xác nhận thời điểm phát hành tiền hoặc hoàn lại số tiền đầu tư trước đó sau khi trừ các chi phí cần thiết. Các điều khoản thiết kế linh hoạt như vậy có lợi cho cả các bên tham gia dự án và nhà đầu tư.
điều khoản đối xử được ưu ái nhất
Nhiều SAFT không bao gồm điều khoản này và một số bên tham gia dự án không muốn bổ sung nó ngay cả sau khi các nhà đầu tư đề xuất. Đối với các nhà đầu tư, việc bên dự án không đưa ra điều khoản này có thể đồng nghĩa với việc các nhà đầu tư khác sẽ nhận được các điều kiện đầu tư thuận lợi hơn trong vòng cấp vốn này. Tuy nhiên, nếu bạn là nhà đầu tư theo sau, điều kiện đầu tư bạn nhận được không tốt bằng nhà đầu tư dẫn đầu là điều bình thường.
Giải quyết tranh chấp
Phần giải quyết tranh chấp thường được quy định trong thỏa thuận tiến hành kiện tụng hoặc trọng tài tại California, Hong Kong, Singapore và các nơi khác. Với sự cải tiến của hệ thống Web3 của Hồng Kông, nhiều tranh chấp hơn có thể được giải quyết bằng trọng tài ở Hồng Kông trong tương lai. Nếu là nhà tuyển dụng Châu Á thì nên chọn địa điểm giải quyết tranh chấp càng gần càng tốt. Ngoài ra, một số bên tham gia dự án đã tiến hành tài trợ công và lừa gạt tiền của các nhà đầu tư một cách ác ý để tiêu dùng nhiều. Thông qua điều tra hình sự, một số nhà đầu tư đã thu hồi được một số tiền.
[ 1 ] AN TOÀN có lợi cho việc giải quyết vấn đề chênh lệch định giá giữa bên dự án và nhà đầu tư. Ví dụ, bên dự án tin rằng mức định giá là 20 triệu đô la Mỹ và nhà đầu tư tin rằng mức định giá 10 triệu đô la Mỹ là thích hợp hơn. Thông qua cấu trúc AN TOÀN, giới hạn định giá trên được đặt ở mức 15 triệu đô la Mỹ. Nếu dự án hoàn thành thành công việc cấp vốn theo định giá 20 triệu đô la Mỹ, nhà đầu tư có thể tiến hành theo mức định giá 15 triệu đô la Mỹ đã thỏa thuận trong thỏa thuận và số tiền thu được. Cổ phiếu sẽ tăng lên; tương tự, nếu bên dự án chỉ tăng mức định giá 10 triệu đô la Mỹ trong lần tài trợ tiếp theo, nhà đầu tư cũng có thể nhận được số cổ phiếu tương ứng ở mức 10 triệu đô la Mỹ. SAFE giúp xác định mô hình hợp tác giữa hai bên ngay từ giai đoạn đầu, SAFT và SAFE có mục đích tương tự nhau nhưng khác nhau về nội dung và trọng tâm.
Tuyên bố đặc biệt:
Bài viết này là bài viết gốc của Công ty Luật Shanghai Mankiw, chỉ thể hiện quan điểm cá nhân của tác giả và không mang tính tư vấn pháp lý hay ý kiến pháp lý về các vấn đề cụ thể. Nếu cần in lại bài viết, vui lòng liên hệ nhân viên Công ty Luật Mankun: MankunLawFirm





