


Viện nghiên cứu veDAO: Phân tích các loại tiền gửi, rút tiền và bảo mật tuân thủ


Nhìn lại những sự kiện quan trọng đã xảy ra trong vòng tròn tiền tệ trong năm qua, tiếng sét FTX năm ngoái dẫn đến việc thắt chặt giám sát mã hóa, các điểm nóng ở Hồng Kông nhấn mạnh tầm quan trọng của giấy phép tuân thủ gửi và rút tiền, và SEC đã kiện sàn giao dịch tập trung gã khổng lồ Binance và Coinbase, Chính phủ không ngừng quan tâm nhiều hơn đến thị trường gửi và rút tiền hợp pháp và thực hiện giám sát chặt chẽ.
Mua tiền điện tử bằng phương thức đấu thầu hợp pháp là điểm dừng đầu tiên để hầu hết người dùng bước vào thế giới Web3. Bất kể loại phương thức gửi tiền nào, tiền và tài khoản của người dùng phải an toàn, đồng thời phương thức và nền tảng giao dịch cần phải hợp pháp và tuân thủ. Bên cần phải có giấy phép chuyển tiền địa phương và xác minh danh tính của người dùng trước khi có thể cung cấp các dịch vụ tài chính như tiền gửi và rút tiền.
Bài viết này sẽ tập trung vào các loại dự án gửi và rút tiền trong thị trường tiền điện tử, các yêu cầu pháp lý khu vực và việc mua lại giấy phép quản lý cho các sàn giao dịch lớn.
Các loại khoản gửi và rút tiền
Nhìn chung, các kênh để người dùng mua và bán tiền điện tử được chia thành giao dịch tại quầy và giao dịch tại chỗ.
Sự khác biệt đầu tiên là về địa điểm. Nói chung, có một sàn giao dịch tập trung làm nơi giao dịch, chẳng hạn như sàn giao dịch chứng khoán truyền thống. Bên ngoài trang web không phải ở một nơi tập trung và cố định, và các giao dịch được hoàn thành ở nhiều nơi khác nhau, chẳng hạn như giao dịch trực tiếp, WeChat, v.v.
Điểm khác biệt thứ hai là sự khác biệt giữa đối tượng gửi và rút tiền. Sàn giao dịch là đối tượng gửi và rút tiền cho các giao dịch tại chỗ, người dùng chuyển tiền hợp pháp sang sàn giao dịch, được gọi là tiền gửi và người dùng rút tiền hợp pháp khỏi sàn giao dịch, được gọi là rút tiền. Đối với các giao dịch OTC, đối tượng gửi và rút tiền là những người dùng khác. Người dùng A gửi tiền hợp pháp cho người dùng B khác dưới dạng tiền gửi; người dùng A rút tiền mặt từ người dùng C khác cho chính mình để rút tiền.
1. Giao dịch OTC
Dự án gửi và rút tiền hợp pháp không cần kê đơn (OTC) cho phép người mua và người bán giao dịch trực tiếp mà không qua trung gian. Đây cũng là khu vực có tỷ lệ gian lận cao. Có hai phương thức:
Quầy OTC, chẳng hạn như Kraken OTC. Ở chế độ quầy OTC, hai bên tham gia giao dịch là khách hàng có nhu cầu sử dụng dịch vụ giao dịch và quầy OTC là đối tác. Phương thức gửi và rút tiền này có ba ưu điểm chính:
Không có sự trượt giao dịch. Tránh tổn thất do trượt giá bằng cách cung cấp báo giá cố định cho các giao dịch lớn, đồng thời chấp nhận rủi ro cho khách hàng để đổi lấy khả năng thu được lợi nhuận tốt hơn báo giá.
Thanh khoản nhiều hơn. Quầy OTC có thể giao dịch ở mức giá tốt nhất trên nhiều nền tảng thanh khoản.
Tính riêng tư cao. Bằng cách giao dịch trực tiếp với quầy OTC, khách hàng có thể bảo vệ quyền riêng tư của mình và tránh thông tin giao dịch xuất hiện trong sổ lệnh công khai.
Khách hàng với khách hàng là C 2C, chẳng hạn như OKX C 2C Trading. Điều này đề cập đến các giao dịch trực tiếp giữa các cá nhân để gửi và rút tiền hợp pháp mà không cần qua trung gian hoặc bên thứ ba. OKX sẽ giữ tài sản tiền kỹ thuật số của người mua/người bán cho đến khi nhận được xác nhận nhận/thanh toán từ bên kia. Nền tảng sẽ khuyến nghị người dùng giao dịch với người bán được chứng nhận vì tất cả người bán được chứng nhận đều đã được OKX xem xét cẩn thận. Ưu điểm của C2C như sau:
Hỗ trợ nhiều phương thức thanh toán. Người mua và người bán có thể tự xác định bất kỳ phương thức thanh toán nào và chỉ cần người dùng xác nhận việc nhận/thanh toán sau khi giao dịch thực tế diễn ra để thuận tiện cho giao dịch.
Chi phí tin cậy thấp. Cả hai bên tham gia giao dịch trước tiên phải vượt qua quá trình xác minh danh tính của nền tảng và thậm chí là xem xét chứng nhận người bán chặt chẽ hơn. Nền tảng cũng sẽ tiết lộ thông tin giao dịch của người dùng để cung cấp tài liệu tham khảo tín dụng, nhưng không thể tránh được rủi ro một số đối tác trì hoãn hoặc hủy đơn hàng.
Tính riêng tư cao. Các ngân hàng ở nhiều quốc gia (như Ấn Độ) cấm người dùng thực hiện các giao dịch tiền điện tử để tránh những rủi ro chính sách tiềm ẩn trong tương lai. Trong giao dịch C2C, người dùng có thể che giấu mục đích chuyển tiền từ ngân hàng, do đó tránh được các hạn chế của ngân hàng.
Tuy nhiên, bên cạnh việc giới thiệu nền tảng của bên thứ ba, loại giao dịch này hoàn toàn được khớp riêng tư để tránh phí trung gian cao, loại giao dịch riêng tư giữa những người dùng này sẽ có rủi ro cao do cơ chế tin cậy không hoàn hảo và thường xuyên xảy ra thông tin không đồng đều. .
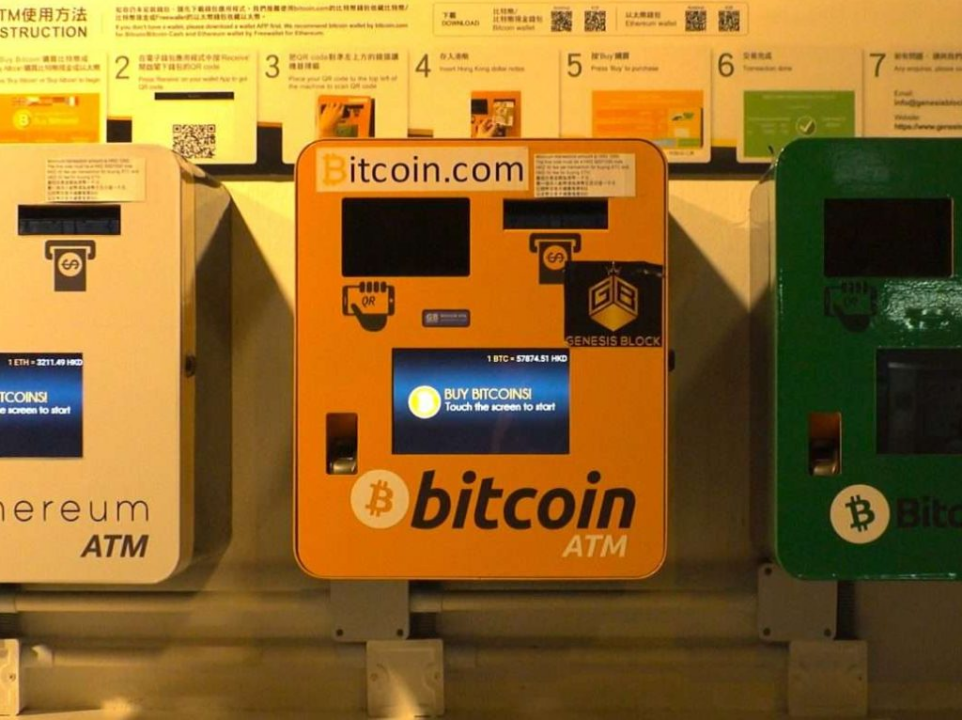
2. ATM tiền điện tử
Là một máy vật lý, chi phí vận hành và bảo trì cao hơn nên phí trao đổi cũng cao, thậm chí có nơi lên tới 20%. Người bán ATM tiền điện tử mua thanh khoản từ các nhà cung cấp bên thứ ba và chuyển sang ví tự quản của người dùng, do đó cần phải có giấy phép chuyển tiền.
Ưu điểm lớn nhất của ATM tiền điện tử là tính ẩn danh và quyền riêng tư, vì người dùng có thể mua tiền điện tử bằng tiền mặt và không có liên kết KYC. Đôi khi cần có giấy tờ tùy thân nhưng không cần bằng chứng cư trú và nhận dạng khuôn mặt.
Tuy nhiên, nó hỗ trợ một số loại tiền điện tử và về cơ bản chỉ hỗ trợ BTC và ETH, hầu hết các máy ATM không cung cấp dịch vụ rút tiền, với phí xử lý cao nên thường được gọi là cách ngu ngốc nhất để mua tiền điện tử.
3. Sàn giao dịch tập trung CEX
Sàn giao dịch tập trung là nền tảng gửi và rút tiền pháp định được sử dụng phổ biến nhất. Sàn giao dịch đương nhiên có lợi thế về giấy phép, mức phí thấp và hỗ trợ nhiều loại tiền tệ. Đây cũng là nhà cung cấp thanh khoản lớn nhất trong hệ sinh thái. Các nhà đầu tư bán lẻ có thể tự do sử dụng nó thông qua ví lưu trữ. Đối với tiền gửi và rút tiền, người bán chủ yếu sử dụng triển khai API và SDK để thực hiện các giao dịch và chuyển khoản. Là người trung gian thanh khoản, các sàn giao dịch tập trung kiếm được lợi nhuận thông qua sự chênh lệch giữa thanh khoản mua và bán và mức phí người dùng.
Khi người bán và khách hàng của họ sử dụng cùng một ví được lưu trữ trên sàn giao dịch, giao dịch sẽ không chịu bất kỳ mức phí nào vì tiền chỉ được chuyển giữa các tài khoản khác nhau trong cùng một ví ký quỹ. Tuy nhiên, nếu ví tự lưu trữ được sử dụng để chuyển tiền thì phí mạng blockchain tương ứng sẽ bị tính phí.
4. Các hạng mục gửi và rút tiền độc lập
Các dự án gửi và rút tiền độc lập, chẳng hạn như Moonpay, hoạt động giống như các sàn giao dịch nhỏ, nhưng hầu hết chỉ cung cấp dịch vụ gửi và rút tiền hợp pháp và cũng cần phải đăng ký giấy phép chuyển tiền ở từng khu vực hoạt động. Tuy nhiên, do quy mô tương đối nhỏ và nguồn lực pháp lý và kỹ thuật hạn chế của loại dự án này, hoạt động kinh doanh có chiều dọc hơn và hầu hết chỉ cung cấp tiền gửi và rút tiền hợp pháp, tập trung vào một lĩnh vực sử dụng duy nhất.
Tuy nhiên, do sự khác biệt về nguồn thanh khoản và hầu hết khách hàng cần cung cấp địa chỉ ví tự quản lý nên tỷ lệ của loại dự án này cao hơn so với các sàn giao dịch tập trung vì phí trung gian và phí mạng được áp dụng. Mặc dù các dự án gửi và rút tiền độc lập nhỏ hơn và thường có tỷ lệ cao hơn so với các sàn giao dịch tập trung nhưng chúng cũng có những ưu điểm:
Giao diện đơn giản và dễ sử dụng. Trang tương tác tối giản của nó sẽ đánh dấu trực tiếp số lượng tiền pháp định và số lượng tiền được mã hóa tương ứng. Người dùng chỉ cần xác minh danh tính cho các giao dịch số lượng lớn, điều này rất thân thiện với người dùng gửi và rút số tiền nhỏ.
Tính riêng tư cao. Hầu hết các dự án chỉ hỗ trợ ví tự giám sát nên bước chuyển tài sản mã hóa từ ví giám sát bị bỏ qua và người dùng sử dụng càng ít thông tin từ các ví khác càng tốt.
Hầu hết các dự án đều cho phép các nhà phân phối hợp tác sử dụng SDK để đặt tiền thưởng phân phối, do đó các nhà phân phối có thể tự do kiểm soát lợi nhuận, trong khi việc chia sẻ lợi nhuận của các sàn giao dịch tập trung sẽ không quá rõ ràng.
5. Tổng hợp tiền gửi và rút vàng
Các công cụ tổng hợp tiền gửi và rút tiền, chẳng hạn như dịch vụ gửi tiền tệ fiat của MetaMask, hướng dẫn người dùng mua và kiếm tiền hoa hồng bằng cách cung cấp nhiều dự án gửi và rút tiền độc lập cũng như báo giá từ các sàn giao dịch tập trung. Danh mục này về cơ bản chỉ là một trung gian thông tin và đạt được sự chia sẻ thanh khoản bằng cách tổng hợp nhiều sàn giao dịch và khớp các giao dịch với các dự án gửi và rút tiền độc lập. Công cụ tổng hợp tiền gửi và rút tiền có ba tính năng chính:
Chỉ với tư cách là người trung gian cung cấp báo giá, mọi giao dịch đều được thực hiện thông qua nhà cung cấp bên thứ ba.
Không cần giấy phép chuyển tiền vì người dùng được xác thực thông qua nhà cung cấp bên thứ ba.
Ngoài việc gửi và rút tiền hợp pháp, nó còn cung cấp các chức năng như tổng hợp DEX, cam kết thanh khoản và thị trường NFT. Công cụ tổng hợp tiền gửi và rút tiền chủ yếu dành cho các nhà đầu tư bán lẻ và không cung cấp giải pháp thanh toán cho người bán.
6. Thẻ ngân hàng tiền điện tử
Ưu điểm chính của thẻ ngân hàng tiền điện tử là nó cho phép sử dụng tiền điện tử để tiêu dùng hàng ngày. Trong các kịch bản tiêu dùng truyền thống, trừ khi Shangjia trực tiếp chấp nhận tiền điện tử thì rất khó để thực hiện điều đó. Thẻ ngân hàng tiền điện tử ngày càng được người dùng vòng tròn tiền tệ chấp nhận, những người có thể trực tiếp chi tiêu tiền điện tử hoặc chuyển đổi tiền điện tử thành tiền hợp pháp trong thẻ một cách thuận tiện và tận hưởng thanh toán và tiêu dùng toàn cầu.
Thẻ ngân hàng tiền tệ được mã hóa tương đương với tài khoản phụ được phân phối bởi sàn giao dịch tập trung. Là một trong những dịch vụ khách hàng của sàn giao dịch tập trung, liên kết liên quan đến mã hóa trong liên kết gửi và rút tiền được sàn giao dịch tập trung đảm nhiệm (không chuyển tiền bổ sung cần có giấy phép), việc xử lý thanh toán bằng tiền tệ pháp định là trách nhiệm của nhà cung cấp mạng thanh toán. Thẻ ngân hàng tiền điện tử có xu hướng có tỷ giá cao hơn so với các sàn giao dịch tập trung vì người dùng cần phải trả thêm phí trao đổi cho các nhà cung cấp mạng thanh toán. Người dùng sử dụng tiền điện tử để thanh toán cho người bán hàng hóa và dịch vụ bằng tiền hợp pháp thông qua thẻ ghi nợ được mã hóa, vì vậy thẻ ghi nợ được mã hóa chỉ có thể được sử dụng làm kênh rút tiền bằng tiền hợp pháp. Cần lưu ý rằng thanh toán bằng thẻ ghi nợ được mã hóa sẽ phải chịu thuế lãi vốn và thẻ cần phải được gửi trước bằng tiền điện tử trước khi sử dụng.
Ngoài ra còn có những lợi ích sau khi sử dụng thẻ ngân hàng tiền điện tử:
Bảo đảm quỹ: Tiền nạp vào thẻ do ngân hàng điều hành nên không cần lo lắng về nguồn tiền hay bị đóng băng thẻ. Thẻ vật lý hỗ trợ rút tiền ATM. Trong quá trình tiêu dùng thực tế, tiền hợp pháp cũng được tiêu thụ trực tiếp chứ không phải tài sản được mã hóa.
Thanh toán xuyên biên giới: Hầu hết các thẻ ngân hàng tiền điện tử là thẻ Visa hoặc MasterCards, hỗ trợ thanh toán xuyên biên giới và có thể được sử dụng ở hàng chục triệu cửa hàng trực tuyến và ngoại tuyến trên toàn thế giới.
Giảm giá tiêu dùng: Hầu hết các thẻ ngân hàng tiền điện tử đều hỗ trợ giảm giá tiêu dùng và khoản giảm giá này được trả lại cho người dùng dưới dạng tiền điện tử.
Vấn đề tuân thủ bảo mật
Biết một số phương thức gửi và rút tiền phổ biến, bạn thường sử dụng phương thức nào? Các loại phương thức gửi và rút tiền khác nhau đều có những ưu điểm riêng, nhưng chúng tôi quan tâm nhiều hơn đến tính bảo mật pháp lý của tiền và giao dịch. Do các quy định khác nhau giữa các quốc gia lớn, vẫn còn chỗ cho việc gửi và rút tiền không tuân thủ trên thị trường, nơi có nhiều phương thức khác nhau như rửa tiền, trốn thuế và gian lận là phổ biến. Tài sản của người dùng bị lừa và đánh cắp, chuỗi vốn và thẻ ngân hàng bị đóng băng, các đơn vị liên quan đã trực tiếp đến thăm, những trường hợp như vậy khiến người dùng bình thường rất đau khổ và lo lắng.
Để giải quyết loại vấn đề này và giảm thiểu rủi ro khi gửi và rút tiền, ngoài bản thân người dùng cần tăng cường nhận thức về bảo mật, tìm hiểu thêm kiến thức về blockchain, chú ý đến việc lưu giữ mật khẩu khóa riêng tư, cố gắng sử dụng các nền tảng quy mô lớn với chứng nhận giấy phép cho các giao dịch, v.v. Các tổ chức lớn như sàn giao dịch cũng nên tăng cường quản lý tuân thủ của riêng họ, hợp tác với cơ quan giám sát, lấy giấy phép tuân thủ cần thiết cho các dịch vụ và cung cấp sự bảo vệ cho các giao dịch của người dùng. Tiếp theo, chúng ta hãy xem các yêu cầu pháp lý đối với các giấy phép tài chính khác nhau ở các khu vực khác nhau.
Yêu cầu pháp lý ở các khu vực khác nhau
Bản chất độc đáo và sáng tạo của tiền điện tử khiến việc xác định các thuộc tính của nó trở nên khó khăn. Hầu hết các khu vực vẫn chưa có khung pháp lý toàn diện. Các giấy phép pháp lý hiện hành liên quan đến tiền gửi và rút tiền được chia thành hai loại sau:
Tập trung vào giấy phép thanh toán và lưu thông tiền tệ, chẳng hạn như giấy phép chuyển tiền ở Hoa Kỳ và VASP ở Liên minh Châu Âu;
Giấy phép nhà cung cấp dịch vụ tài sản ảo chuyên nghiệp, danh mục này sẽ là xu hướng trong tương lai.
Phạm vi đối tượng có thể xin giấy phép chuyển tiền (MTL) tại Hoa Kỳ bao gồm chuyển tiền quốc tế, trao đổi ngoại hối, giao dịch/chuyển khoản tiền tệ, phát hành ICO, cung cấp các mặt hàng trả trước, phát hành séc du lịch, v.v. Có thể xem xét rằng các tổ chức liên quan đến dịch vụ tiền tệ được bảo hiểm.
Để xin giấy phép này, dự án gửi và rút tiền cần phải đăng ký làm nhà cung cấp dịch vụ tiền với Mạng lưới thực thi tội phạm tài chính (FinCEN), sau đó xin giấy phép chuyển tiền ở trạng thái hoạt động, đăng ký hệ thống giấy phép đăng ký và cần để kiểm tra lại hai năm một lần. Do tính chất mơ hồ của tiền điện tử, các dự án gửi và rút tiền ít nhiều được quản lý bởi Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) hoặc Ủy ban Hàng hóa Tương lai Hàng hóa (CFTC).
So với Hoa Kỳ, Liên minh Châu Âu và Vương quốc Anh có hệ thống quản lý mã hóa hoàn chỉnh hơn, các dự án gửi và rút tiền cần phải đăng ký giấy phép nhà cung cấp dịch vụ tài sản ảo (VASP). Ngoài ra, tất cả các sàn giao dịch, nhóm khai thác, nhà cung cấp ví , nhà cung cấp dịch vụ lưu ký và Tất cả các ứng dụng tập trung đều yêu cầu giấy phép này. Đăng ký giấy phép nhà cung cấp dịch vụ tài sản ảo tại một trong các quốc gia EU để tiến hành kinh doanh trên toàn EU. Litva, một quốc gia thuộc EU, có chính sách quản lý tiền điện tử nhẹ nhàng nhất ở EU. Giấy phép có thể được cấp ngay sau tháng 1 và giấy phép là vô thời hạn. Vốn ủy quyền tối thiểu chỉ là 2.500 euro và không có yêu cầu nào đối với địa phương cơ cấu nhân sự. Nhiều nhà cung cấp dịch vụ tập trung có giấy phép của họ, chẳng hạn như Binance, BIT, Huobi, HyperBC, v.v.
Tại Hồng Kông, Trung Quốc, tiền điện tử được chia thành mã thông báo bảo mật và mã thông báo không bảo mật, do đó cần có giấy phép kép để vận hành hợp pháp tiền ảo ở Hồng Kông. Theo các ủy quyền quản lý khác nhau, Ủy ban Điều tiết Chứng khoán Hồng Kông giám sát các giao dịch mã thông báo bảo mật được thực hiện bởi các sàn giao dịch tài sản ảo theo Pháp lệnh Chứng khoán và Tương lai (giấy phép số 1 + giấy phép số 7); , quy định về hoạt động không bảo mật giao dịch token trên sàn giao dịch tài sản ảo (giấy phép VASP). Vào ngày 3 tháng 8, HashKey và OSL đã được Ủy ban Điều tiết Chứng khoán Hồng Kông phê duyệt để nâng cấp giấy phép số 1 (giao dịch chứng khoán) và số 7 (cung cấp dịch vụ giao dịch tự động) và được phép tham gia vào hoạt động kinh doanh bán lẻ tiền điện tử ở Hồng Kông, trở thành quy định mới đối với các giao dịch tài sản kỹ thuật số bán lẻ ở Hồng Kông. Các yêu cầu sẽ có hiệu lực vào ngày 1 tháng 6 năm 2023 đối với nhóm tổ chức đầu tiên xin được giấy phép.
Mua lại giấy phép tuân thủ liên quan đến tiền gửi và rút tiền
Ở các quốc gia hoặc khu vực đã ban hành rõ ràng các chính sách quản lý sàn giao dịch, giấy phép mà một tổ chức nhận được có nghĩa là tổ chức đó nằm dưới sự giám sát của chính quyền địa phương và có thể vận hành hợp pháp hoạt động kinh doanh tiền điện tử. Đồng thời, số lượng và chất lượng giấy phép cũng phản ánh niềm tin và quyết tâm đầu tư của các tổ chức trong tương lai.Sức mạnh toàn diện hiện nay của các tổ chức và sàn giao dịch đóng vai trò quan trọng trong việc mở rộng tính công khai và củng cố niềm tin của người dùng. Đánh giá theo cơ cấu ngành hiện tại, chất lượng và số lượng giấy phép của bốn sàn giao dịch lớn sau đây thuộc về cấp thứ nhất:
Binance
Là sàn giao dịch lớn nhất thế giới, mặc dù chưa nêu rõ trụ sở chính ở đâu nhưng họ đã nỗ lực làm việc về vấn đề bảo mật và tuân thủ để lấp đầy vùng xám và tích cực áp dụng các quy định và tuân thủ. Vào năm 2022, hoạt động thúc đẩy tuân thủ của Binance tại EU, Trung Đông và Bắc Mỹ đã đạt được kết quả tốt đẹp và đã đạt được thỏa thuận hợp tác từ 3 quốc gia trong G7 (Hoa Kỳ, Pháp và Ý) và 3 khu vực ở Trung Đông (Dubai, Abu Dhabi và Bahrain). giấy phép và giấy phép. Tuy nhiên, nhìn chung, Binance tập trung nhiều hơn vào các quốc gia vừa và nhỏ ở các khu vực tương đối xa, thiết lập các sàn giao dịch tiền tệ địa phương và thiết lập mối quan hệ tốt với các cơ quan quản lý địa phương.
Điều đáng chú ý vào năm 2023 là, đầu tiên, Binance đã có được giấy phép vận hành tài sản kỹ thuật số ở Thái Lan, đây là giấy phép đầu tiên của Binance ở Đông Nam Á, điều này cũng có nghĩa là cơ cấu hợp pháp hóa của Binance ở Đông Nam Á đã bắt đầu; thứ hai, SEC Vụ kiện pháp lý chống lại Binance US đã gây ra tình trạng hỗn loạn lớn trong vòng tròn tiền tệ và SEC đã tăng cường đáng kể việc tuân thủ và giám sát bảo mật đối với tiền điện tử của Hoa Kỳ, thứ ba, khả năng tuân thủ toàn cầu của Binance không tốt như mong đợi. cũng được thắt chặt bởi sự giám sát, và các vấn đề xảy ra thường xuyên ở nhiều nơi.
OKX
Được biết, sàn giao dịch mã hóa cũ OKX đã nhận được MBS tại Hoa Kỳ, giấy phép hoạt động trao đổi tiền ảo từ chính phủ Philippine, giấy phép nền tảng giao dịch tiền kỹ thuật số ở Nhật Bản, giấy phép chuẩn bị MVP từ VARA ở Dubai và giấy phép ảo tạm thời. giấy phép tài sản ở Các Tiểu vương quốc Ả Rập Thống nhất. Nó cũng hợp pháp ở Pháp và Bahamas.
OKX có trụ sở chính tại Seychelles và hoạt động tại Hồng Kông, đội ngũ của OKX đã chuẩn bị xin giấy phép hoạt động hợp pháp tại Hồng Kông từ một năm trước và đã thành lập một đội ngũ chuyên trách gồm hơn 20 người chịu trách nhiệm về các thủ tục tuân thủ của Hồng Kông. Giám đốc thương mại toàn cầu của OKX, Lennix cho biết, OKX dự kiến sẽ nộp kết quả kiểm toán vào tháng 9, nhưng việc phê duyệt cụ thể và thời gian để có được giấy phép sẽ phải đợi câu trả lời của Ủy ban Điều tiết Chứng khoán Hồng Kông vào thời điểm đó, nhưng sẽ không. ảnh hưởng đến hoạt động kinh doanh suôn sẻ của OKX tại Hồng Kông cho đến khi được chấp thuận thực hiện.
Coinbase
Coinbase, một sàn giao dịch hàng đầu ra đời ở Hoa Kỳ, là sàn giao dịch Bitcoin được cấp phép đầu tiên ở Hoa Kỳ. Nhóm của sàn này rất coi trọng công việc tuân thủ và yêu cầu liên hệ chặt chẽ với chính phủ. Giấy phép MTL, cũng có giấy phép dịch vụ tiền điện tử của FCA Anh và Ngân hàng Trung ương Ireland. Bản thân công ty không phát hành bất kỳ token nền tảng nào do nhu cầu niêm yết tuân thủ, cũng như không thực hiện hoạt động kinh doanh phái sinh với rủi ro cao hơn. Cho đến ngày 14 tháng 4 năm nay, Coinbase đã được niêm yết thành công trên Nasdaq, điều này đã trở thành một cột mốc quan trọng trong sự phát triển của Bitcoin và các tài sản kỹ thuật số khác, đồng thời cho phép các sàn giao dịch khác nhận được lợi ích từ việc chú ý đến việc tuân thủ.
Tuy nhiên, ngay cả Coinbase, được sinh ra ở Hoa Kỳ và được biết đến với sự chú trọng đến việc tuân thủ, đã bị SEC kiện sau Binance, cáo buộc Coinbase không đăng ký bất hợp pháp với tư cách là một tổ chức trao đổi, môi giới hoặc thanh toán bù trừ quốc gia. Sáu tháng trước, Coinbase đã bị Bộ Dịch vụ Tài chính Tiểu bang New York (NYDFS) phạt 50 triệu đô la vì vi phạm luật ngân hàng New York và chương trình tuân thủ của Bộ Ngoại giao New York.
Huobi
Cũng là một sàn giao dịch kỳ cựu, Huobi cũng liên tục tăng cường quy trình tuân thủ của riêng mình kể từ năm 2018. Nó có giấy phép MSB của Hoa Kỳ, giấy phép công nghệ sổ cái phân tán (DLT) ở Gibraltar, giấy phép giao dịch tài sản kỹ thuật số do Bộ Tài chính Thái Lan cấp, và việc nắm giữ BitTrade Nó có giấy phép hợp pháp tại Nhật Bản, giấy phép nhà cung cấp dịch vụ tài sản ảo (VASP) ở Litva và cũng đã thực hiện các hoạt động trao đổi ở Dubai và Úc. Nói chung, các giấy phép chủ yếu tập trung ở các thiên đường thuế, nhỏ nhưng tinh vi .
Đối mặt với đơn xin cấp phép Hồng Kông, Huobi đã chuẩn bị và ra mắt một sàn giao dịch mới, Huobi Hong Kong, vào tháng 5. Justin Sun, thành viên của Ủy ban Cố vấn Toàn cầu Huobi, cho biết Huobi đã nộp đơn đăng ký VASP vào cuối tháng 5 , bao gồm thời gian ân hạn 18 tháng. , các cơ quan quản lý có thể phê duyệt hoặc từ chối đơn đăng ký, nhưng Huobi có thể nhận được giấy phép giao dịch tiền điện tử ở Hồng Kông ngay sau cuối năm nay.
phần kết
Khi quy mô của thị trường mã hóa tiếp tục phát triển và do ảnh hưởng của sự cố FTX năm ngoái, việc giám sát thị trường toàn cầu đã tăng lên rất nhiều và việc tuân thủ pháp luật ngày càng trở nên thường xuyên hơn. Việc các sàn giao dịch lớn mua lại giấy phép kinh doanh hợp pháp không chỉ cho phép các hoạt động kinh tế mã hóa lọt vào mắt công chúng mà còn thể hiện sức mạnh toàn diện của các sàn cũng như quyết tâm, niềm tin của họ vào tương lai. Bảo vệ giao dịch đã trở thành nền tảng vững chắc của niềm tin vào thị trường tiền điện tử. Chúng tôi cũng hy vọng thấy rằng khi thị trường tiền điện tử trở nên tuân thủ, các đồng tiền tốt có thể loại bỏ các đồng tiền xấu, cho phép chúng ta cùng nhau tiến xa hơn và lâu hơn.
Theo chúng tôi
veDAO là một nền tảng đầu tư và tài trợ phi tập trung do DAO dẫn đầu. Nó sẽ cam kết khám phá những thông tin có giá trị nhất trong ngành và mong muốn khám phá logic cơ bản cũng như các xu hướng tiên tiến trong lĩnh vực mã hóa kỹ thuật số, cho phép mọi vai trò trong tổ chức hoàn thành trách nhiệm của mình và được khen thưởng.
Website:http://www.vedao.com/
🔴Đầu tư có rủi ro, dự án chỉ mang tính tham khảo, vui lòng tự chịu rủi ro🔴





