


Những lo lắng tiềm ẩn của MSTR, công ty niêm yết BTC lớn nhất


Vào ngày 1 tháng 8, MicroStrategy (MSTR), một công ty niêm yết trên Nasdaq, đã công bố báo cáo cho quý 2 năm 2023, bổ sung thêm 12.800 BTC vào danh sách nắm giữ của mình. Thị trường nhìn chung lo ngại về việc mua Bitcoin bằng đòn bẩy. Công ty đã chi 4,53 tỷ USD để mua Bitcoin và hơn 4 tỷ USD đã được huy động thông qua việc phát hành trái phiếu hoặc cổ phiếu. Thông thường đòn bẩy quá mức không phải là điều tốt, nhưng đối với MSTR, đây đã trở thành một trò chơi ít rủi ro, chi phí thấp. Tuy nhiên, do lĩnh vực kinh doanh phần mềm hạn chế phát triển nên thực tế công ty không có dòng tiền dư thừa, hiện tại thị trường trái phiếu dường như đang gặp khó khăn về nguồn vốn, chỉ có thể tài trợ cho các khoản nợ luân chuyển thông qua hình thức phân bổ, tương đương với việc ràng buộc sâu sắc giá BTC.Nếu BTC thất bại trước thời hạn trả nợ năm 2025. Tăng mạnh, trò chơi của MSTR có thể sẽ không kết thúc.
Nắm giữ bitcoin
Là chủ sở hữu Bitcoin được giao dịch công khai lớn nhất, MicroStrategy mua Bitcoin ban đầu như một chiến lược phòng thủ để bảo vệ bảng cân đối kế toán của họ, nhưng giờ đây đã trở thành chiến lược cốt lõi thứ hai của họ. MicroStrategy có hai chiến lược công ty: mua và nắm giữ bitcoin cũng như phát triển hoạt động kinh doanh phần mềm phân tích doanh nghiệp. Họ tin rằng hai chiến lược này sẽ tạo nên sự khác biệt cho hoạt động kinh doanh của họ và mang lại giá trị lâu dài.
Công ty trước đó tuyên bố rằng số vốn vượt quá 50 triệu USD của công ty sẽ được đầu tư vào Bitcoin, nhưng một tuyên bố sau đó cho biết họ sẽ tiếp tục theo dõi các điều kiện thị trường để xác định xem có nên tiến hành tài trợ bổ sung để mua thêm Bitcoin hay không.
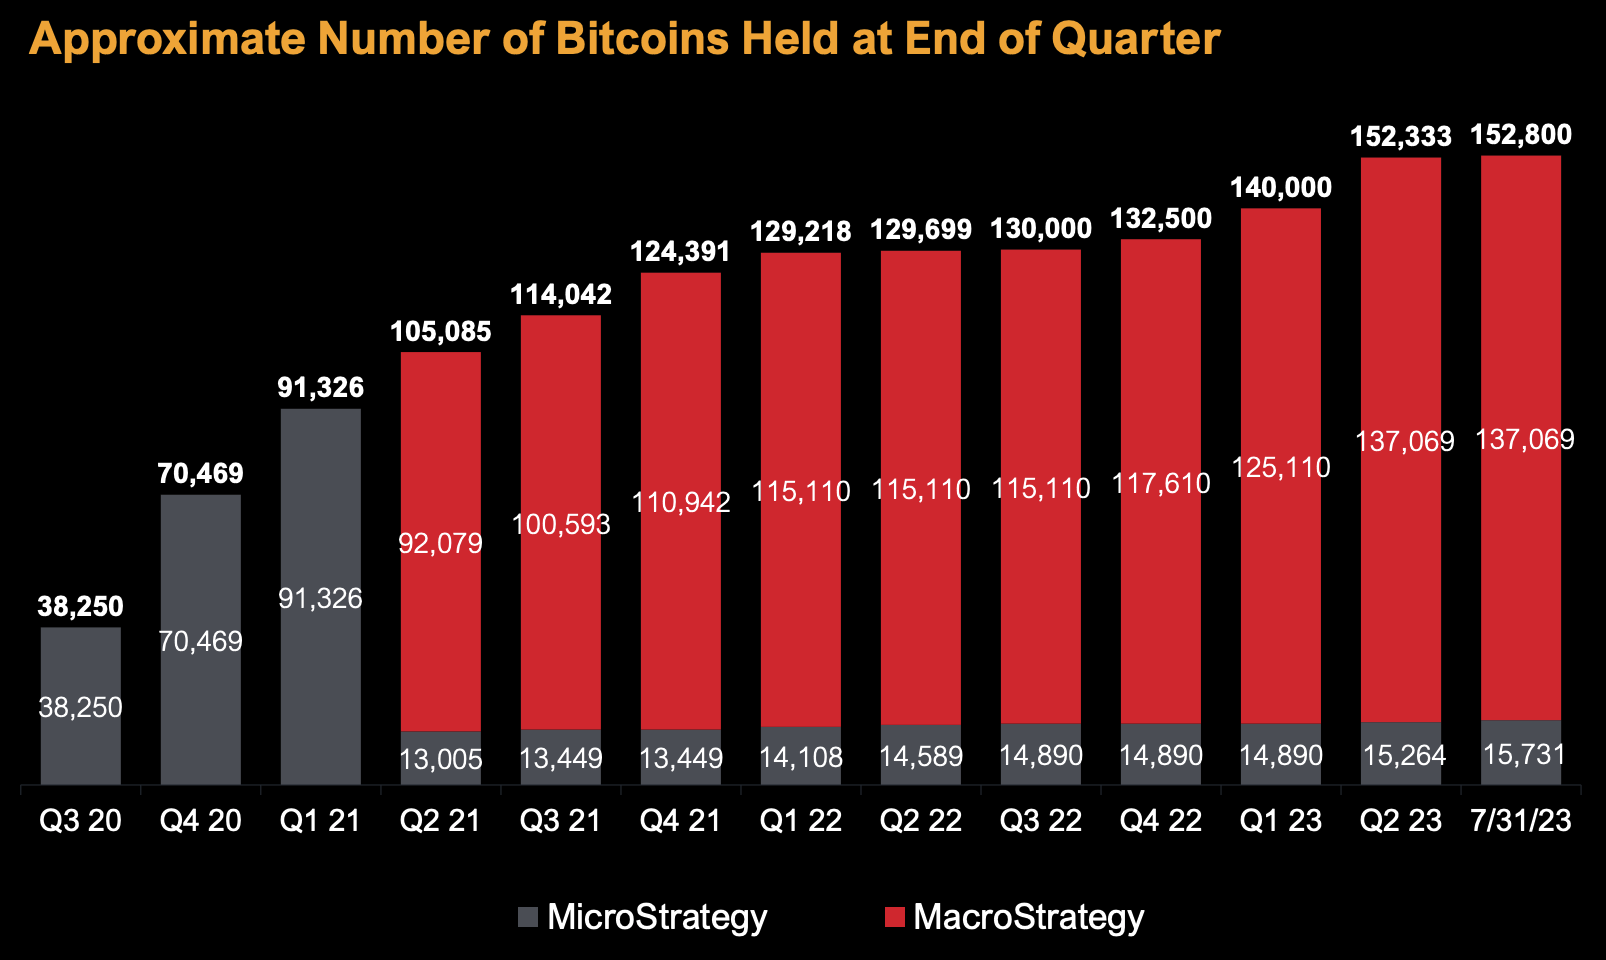
MicroStrategy bắt đầu đầu tư vào Bitcoin vào tháng 8 năm 2020,Tức là ngay sau khi dịch bệnh vương miện mới bùng phát. Tính đến ngày 31 tháng 7 năm 2023, công ty nắm giữ 152.800 bitcoin với tổng chi phí là 4,53 tỷ USD, tương đương 29.672 USD mỗi bitcoin, gần bằng giá thị trường hiện tại (29.218 USD vào ngày 1 tháng 8). Trong số này, 90% bitcoin không được bảo đảm, nghĩa là chúng không được sử dụng làm tài sản thế chấp cho bất kỳ khoản vay hoặc nợ nào.
Mô tả hình ảnh
Nguồn: MSTR, TrendResearch
tiêu đề phụ
Cơ cấu tài chính
tiêu đề phụ
phát hành trái phiếu
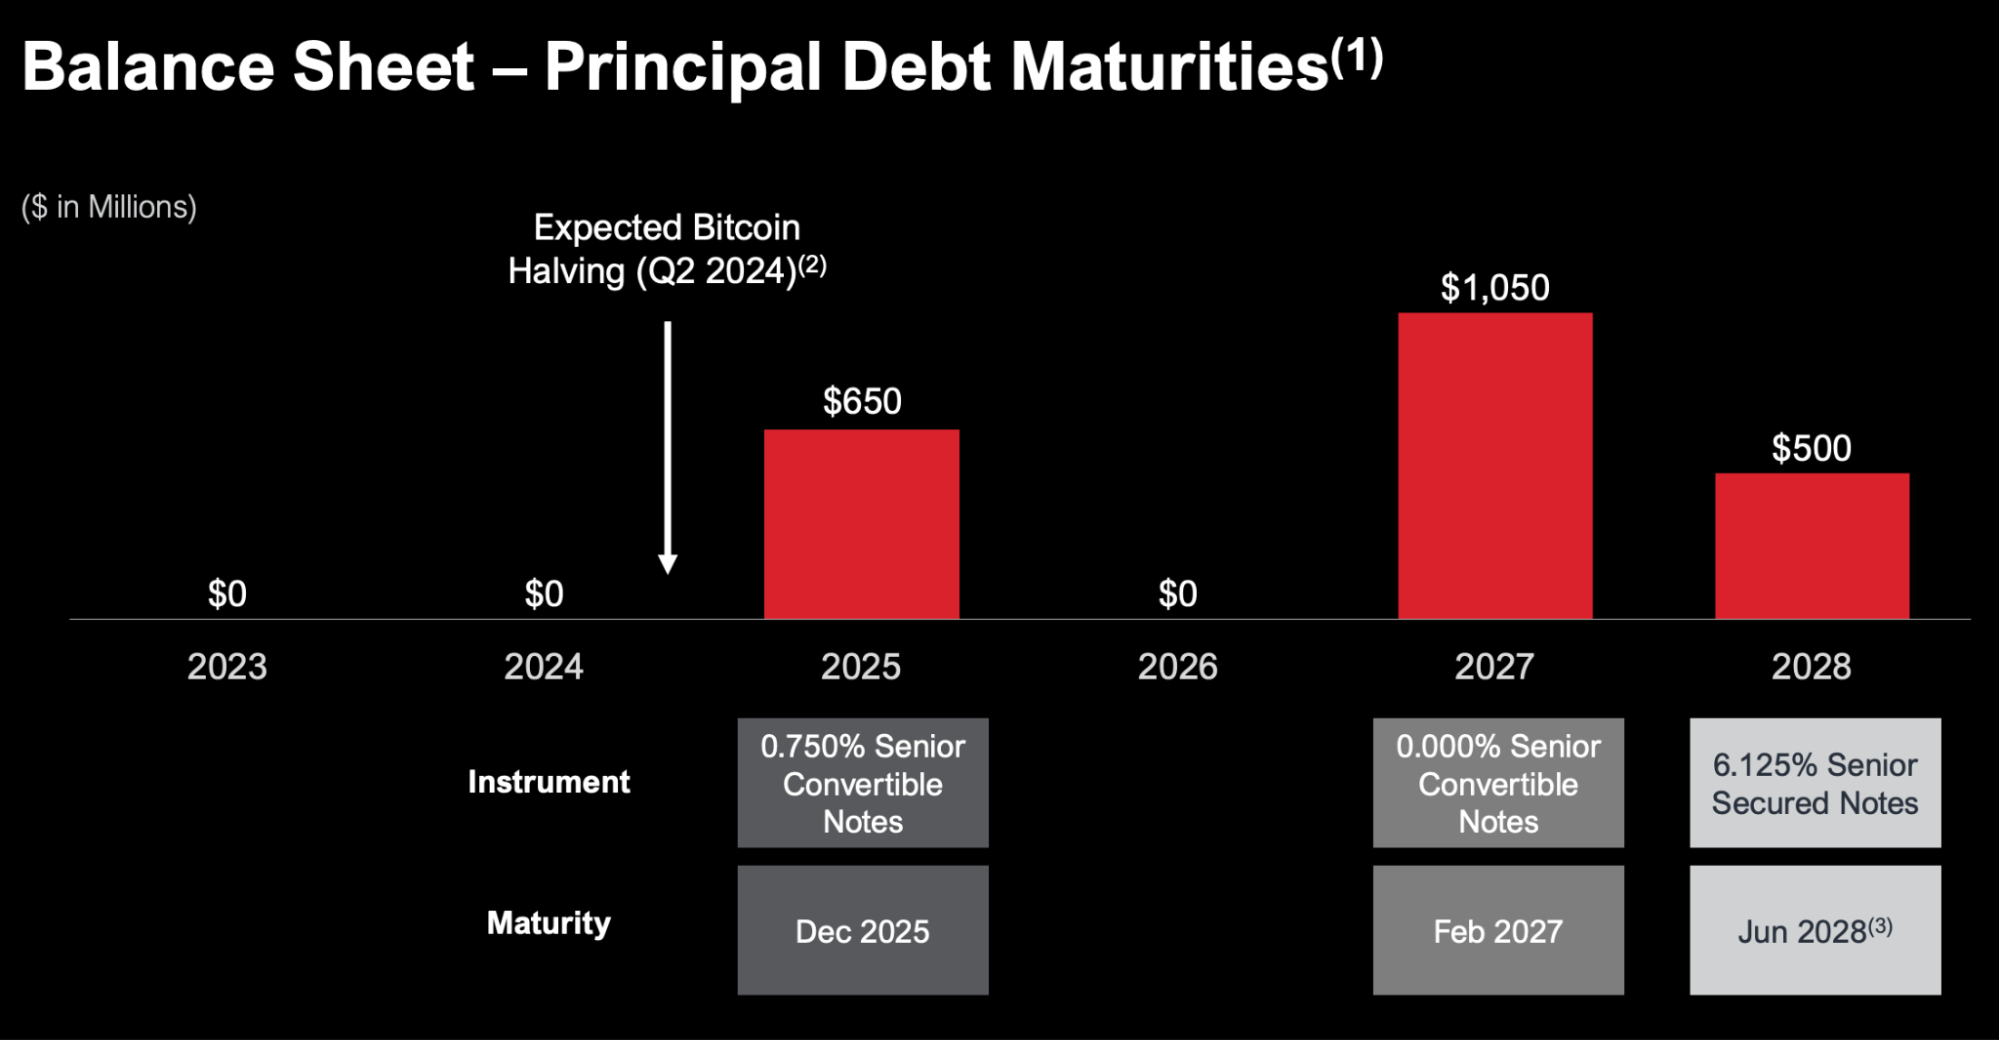
Mặc dù MSTR tăng lượng nắm giữ Bitcoin mỗi quý và giá Bitcoin đã giảm mạnh kể từ cuối năm 2021, nhưng cơ cấu nợ của công ty tương đối ổn định, với tổng số nợ khoảng 2,2 tỷ đô la Mỹ, lãi suất cố định trung bình hàng năm. tỷ lệ 1,6% và chi phí lãi vay cố định hàng năm khoảng 0,36 triệu USD, chủ yếu là do công ty sử dụng trái phiếu chuyển đổi (Convertible Notes) để tài trợ.
Theo báo cáo tài chính quý 2 năm 2023 mới nhất, các khoản nợ chính của công ty bao gồm:
6,125% Trái phiếu có bảo đảm cao cấp đáo hạn vào năm 2028 (được hỗ trợ bởi 15.731 Bitcoin làm tài sản thế chấp) với số tiền phát hành là 500 triệu USD và chi phí lãi vay hàng năm khoảng 30,6 triệu USD. (Xuất bản tháng 6 năm 2021)
650 triệu USD trái phiếu chuyển đổi cao cấp lãi suất 0,75% đáo hạn vào tháng 12 năm 2025, với chi phí lãi vay hàng năm khoảng 4,9 triệu USD. (ban hành tháng 12 năm 2020)
1,05 tỷ USD trái phiếu cao cấp chuyển đổi lãi suất 0% đáo hạn vào tháng 2 năm 2027 mà không có chi phí lãi vay hàng năm. (Xuất bản tháng 2 năm 2021)
Mô tả hình ảnh
Nguồn: MSTR, TrendResearch
Trong số đó, trái phiếu chuyển đổi là công cụ tài chính lai vừa mang tính chất trái phiếu vừa mang tính chất cổ phiếu, lấy trái phiếu chuyển đổi trị giá 1,05 tỷ USD phát hành năm 2021 làm ví dụ:
Số tiền chào bán: Số tiền chào bán là 900 triệu USD, bao gồm quyền của người mua ban đầu được mua thêm 150 triệu USD trái phiếu trong khoảng thời gian 13 ngày.
Ghi chú Bản chất: Nợ cấp cao không có bảo đảm, Không có lãi suất thường xuyên, Không đánh giá cao số tiền gốc. Chúng sẽ hết hạn vào ngày 15 tháng 2 năm 2027.
Quy đổi: MicroStrategy có thể đổi Ghi chú thành tiền mặt với giá mua lại bằng 100% số tiền gốc của Ghi chú cộng với bất kỳ khoản lãi đặc biệt nào được tích lũy nhưng chưa thanh toán, tuân theo một số điều kiện nhất định, vào hoặc sau ngày 20 tháng 2 năm 2024.
Chuyển đổi: Trái phiếu có thể được chuyển đổi thành tiền mặt, cổ phiếu phổ thông MicroStrategy Loại A hoặc kết hợp cả hai. Trái phiếu có thể chuyển đổi thành 0,6981 cổ phiếu trên 1.000 USD tiền gốc theo tỷ lệ chuyển đổi ban đầu, tương đương với giá chuyển đổi ban đầu là khoảng 1.432,46 USD trên mỗi cổ phiếu. Mức giá này thể hiện mức chênh lệch khoảng 50% so với giá bán được báo cáo gần đây nhất là 955,00 USD trên mỗi cổ phiếu phổ thông Loại A của MicroStrategy trên Nasdaq vào ngày 16 tháng 2 năm 2021. Người nắm giữ trái phiếu cũng có thể chuyển đổi trái phiếu của mình trước khi đáo hạn, với điều kiện cổ phiếu đang giao dịch ở mức 130% giá thực hiện là 1400.
Bằng cách phát hành trái phiếu chuyển đổi, MicroStrategy đã huy động vốn mà không trực tiếp phải gánh chịu chi phí lãi vay lớn. Đồng thời, hiệu ứng pha loãng vốn chủ sở hữu ngay lập tức cũng được kiểm soát.
Tại sao các nhà đầu tư sẵn sàng lựa chọn đầu tư vào trái phiếu chuyển đổi không trả lãi định kỳ? Những lý do chính bao gồm hai điểm:
Tiềm năng tăng giá cổ phiếu: Trái phiếu chuyển đổi có thể được chuyển đổi thành cổ phiếu phổ thông của một công ty theo những điều kiện nhất định. Nếu giá cổ phiếu của công ty tăng cao hơn giá mục tiêu, nhà đầu tư có thể lựa chọn chuyển đổi trái phiếu thành cổ phiếu, từ đó được hưởng lợi ích từ việc giá cổ phiếu tăng. Đây là một trong những động lực chính để các nhà đầu tư lựa chọn trái phiếu chuyển đổi không trả lãi.
Bảo vệ vốn: Trái phiếu chuyển đổi bảo vệ vốn tốt hơn so với mua cổ phiếu hoàn toàn. Ngay cả khi giá cổ phiếu của công ty giảm, các nhà đầu tư vẫn có thể mua lại mệnh giá của trái phiếu và trái phiếu được ưu tiên truy đòi cổ phiếu. Điều này cung cấp cho các nhà đầu tư một cách để giảm rủi ro đầu tư đồng thời tận hưởng tiềm năng tăng giá của cổ phiếu.
tiêu đề phụ
vấn đề chứng khoán
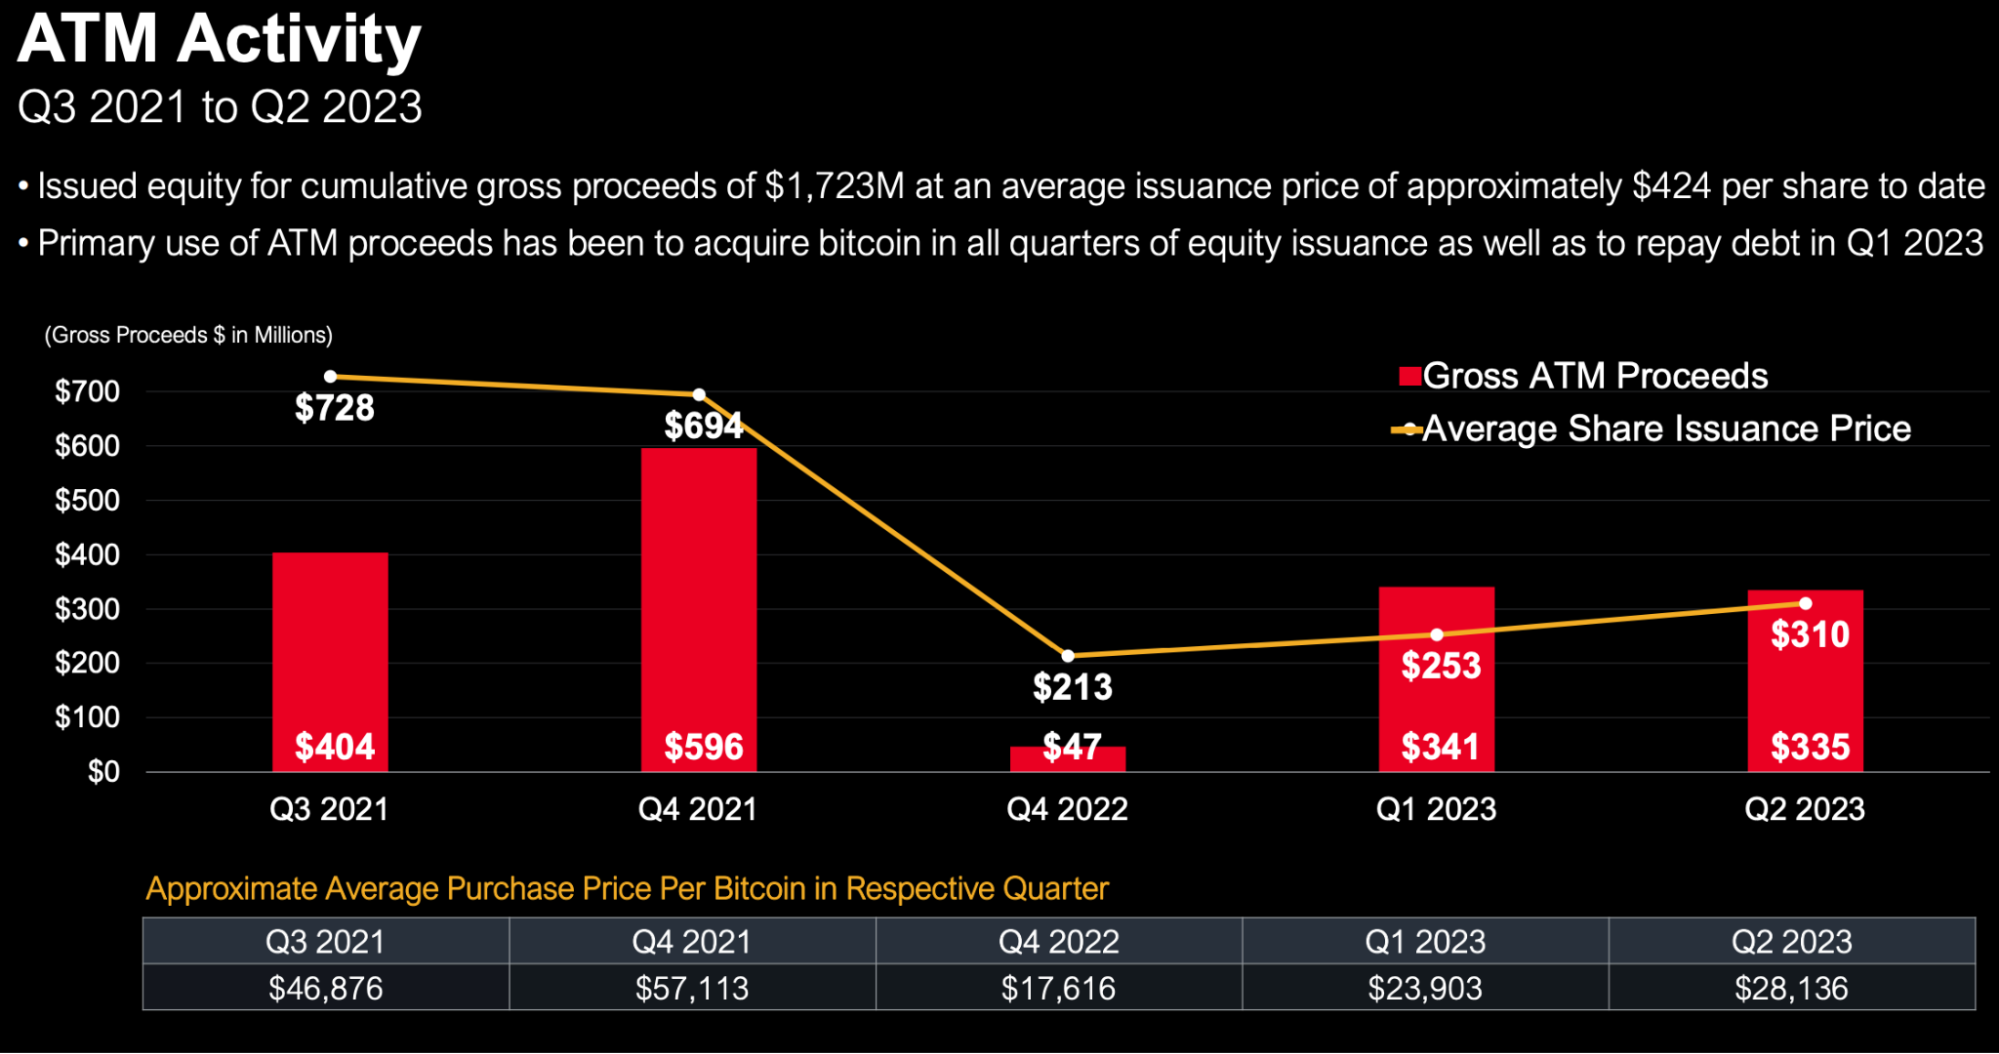
MicroStrategy đang chào bán tổng cộng 1,723 tỷ USD cổ phiếu phổ thông Loại A vào năm 2021, 2022 và 2023 với giá bán trung bình là 424 USD một cổ phiếu. Mục đích sử dụng chính của các đợt phát hành cổ phiếu này là mua Bitcoin trong tất cả các quý phát hành cổ phiếu và trả nợ trong quý 1 năm 2023.
Ngày phát hành cổ phiếu này là:
Huy động được 404 triệu USD thông qua kế hoạch phát hành quyền vào quý 3 năm 2021 với giá phát hành trung bình là 728 USD/cổ phiếu
596 triệu USD được tài trợ trong quý 3 năm 2021, với giá phát hành trung bình là 694 USD/cổ phiếu
Vào quý 4 năm 2022, 47 triệu USD sẽ được huy động, với giá phát hành trung bình là 213 USD/cổ phiếu
Trong quý đầu tiên của năm 2023, 341 triệu USD sẽ được huy động, với giá phát hành trung bình là 253 USD/cổ phiếu
Trong quý 2 năm 2023, nó sẽ huy động được 335 triệu USD, với giá phát hành trung bình là 310 RMB trên mỗi cổ phiếu
Mô tả hình ảnh
Nguồn: MSTR, TrendResearch
Vào ngày 1 tháng 8 năm 2023, với việc công bố báo cáo quý 2, MSTR đã công bố triển khai kế hoạch phân bổ mới trị giá 750 triệu USD, quy mô tài trợ lớn nhất trong lịch sử và mục đích vẫn là tiếp tục hỗ trợ hoạt động mua bán quy mô lớn của công ty. và nắm giữ Bitcoin. .
Phân tích sức khỏe tài chính
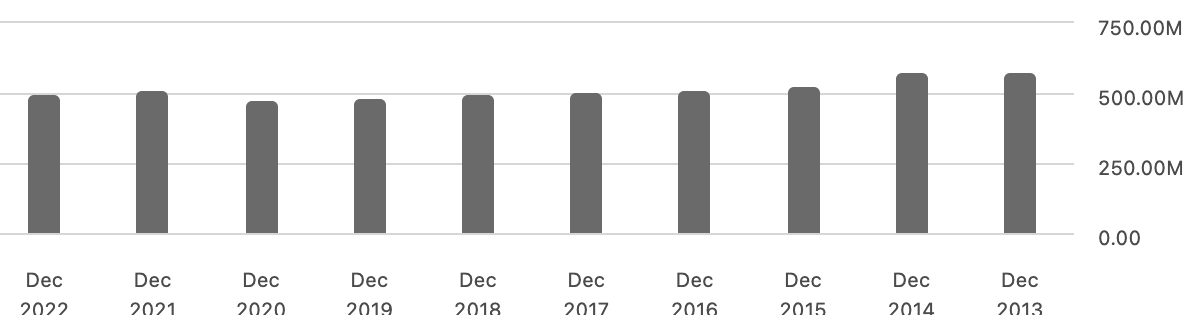
Doanh thu hàng năm của MicroStrategy tương đối ổn định trong vài năm qua, đạt 499 triệu USD vào năm 2022, nhưng về cơ bản vẫn không thay đổi ở mức 500 triệu USD kể từ năm 2013. Là một công ty phần mềm, doanh thu bán phần mềm không thể tăng thêm chút nào trong thời kỳ bùng nổ của các công ty công nghệ. Có phần đáng lo ngại.
Mô tả hình ảnh
Nguồn: TrendResearch, SeekingAlpha
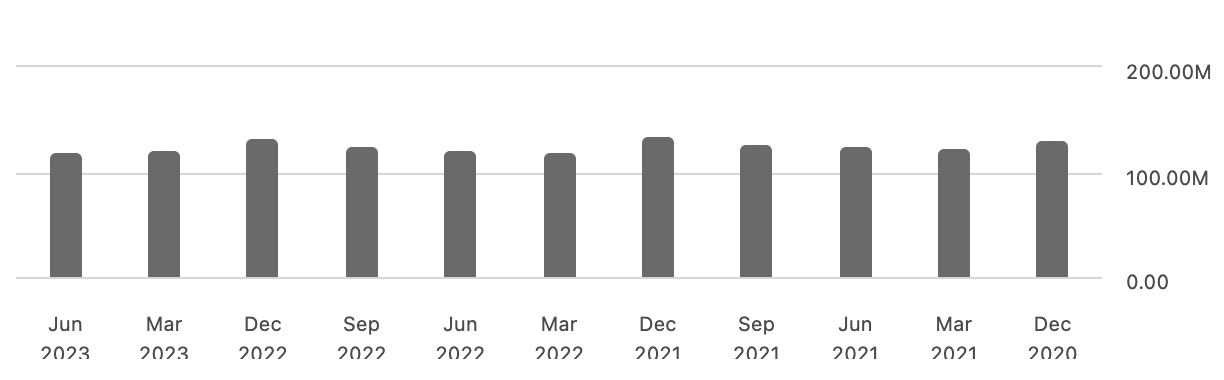
Và doanh thu hầu như không tăng kể từ hai quý đầu năm nay, ở mức 120 triệu USD.
Biểu đồ: Tổng doanh thu hàng năm của MSTR (hàng quý)
Mô tả hình ảnh
Nguồn: TrendResearch, SeekingAlpha
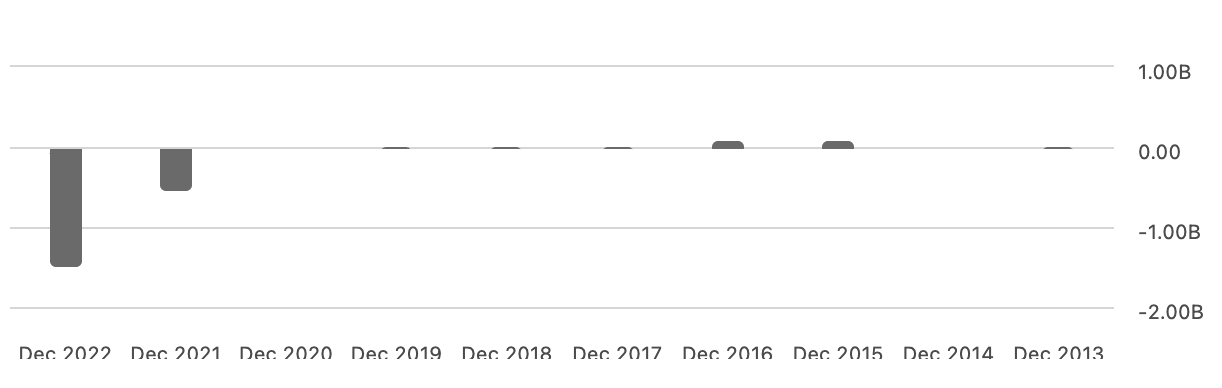
Mặc dù MicroStrategy ghi nhận lợi nhuận ròng 483 triệu USD trong nửa đầu năm nay, hoạt động kinh doanh phần mềm của công ty vẫn không có lãi với khoản lỗ hoạt động 30 triệu USD trong nửa đầu năm nay. Lợi nhuận ròng chủ yếu là do công ty ghi nhận khoản lợi ích thuế thu nhập là 513,5 triệu USD.
Những khoản thu nhập này không bằng số tiền mặt thực tế mà công ty nhận được, nhưng có nhiều lợi ích và khoản tín dụng thuế khác nhau mà công ty có thể khấu trừ khỏi tổng thu nhập khi tính lợi nhuận trước thuế, chủ yếu là do sự suy giảm giá trị trước đó của Bitcoin. Về mặt xử lý kế toán, sự suy giảm tài sản của công ty, thua lỗ trong kinh doanh, v.v., có thể tạo ra lợi ích về thuế thu nhập vì công ty có thể sử dụng những khoản lỗ này để bù đắp các khoản thuế trong tương lai.
Mô tả hình ảnh
Nguồn: TrendResearch, SeekingAlpha
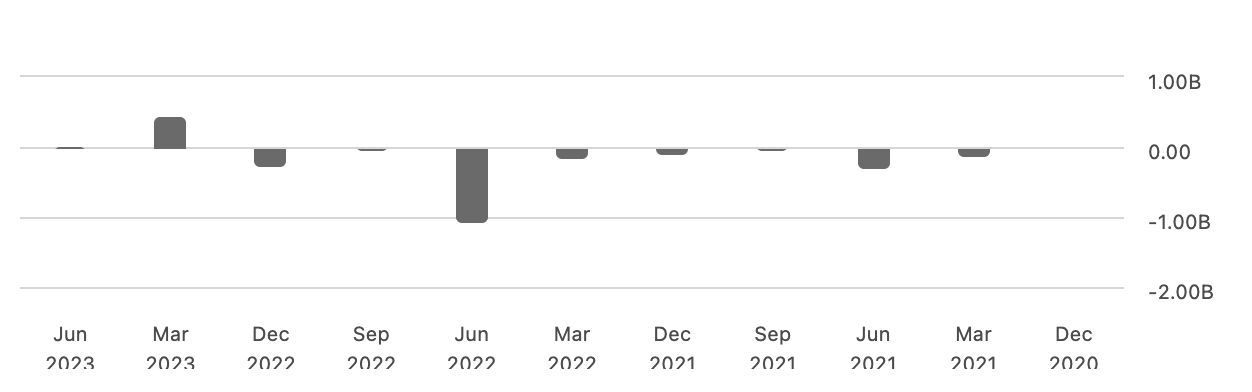
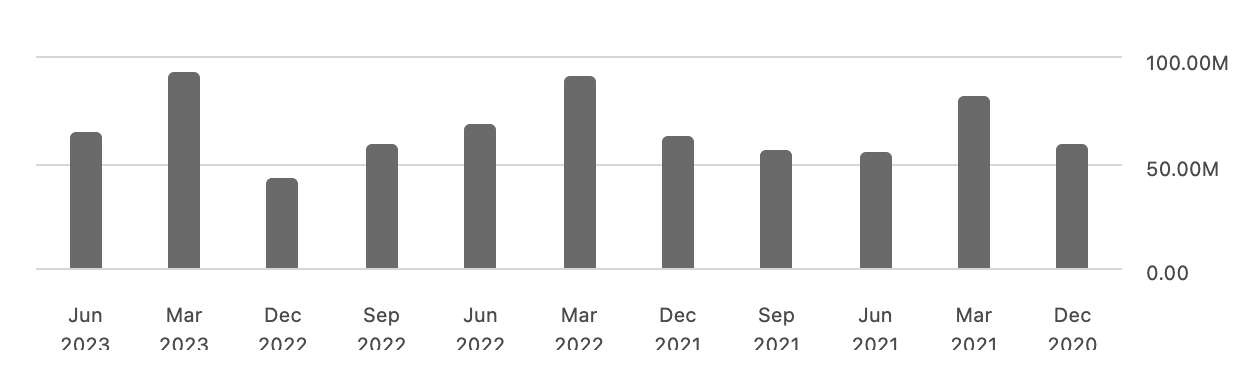
Ngoài ra, mặc dù có doanh thu 500 triệu USD nhưng công ty thực sự không có dòng tiền dư thừa. Mặc dù chi phí nợ trung bình chỉ là 1,6% nhưng khoản nợ này tạo ra 36 triệu USD tiền lãi phải trả mỗi năm, chiếm hơn một nửa lượng tiền mặt dự trữ của công ty, buộc công ty phải tiếp tục phát hành trái phiếu mới hoặc phát hành cổ phiếu mới để tăng lãi. Nếu dự trữ tiền mặt chạm đáy, nó có thể gây nguy hiểm cho khoản đầu tư vào kinh doanh phần mềm và ảnh hưởng thêm đến thu nhập hoạt động.
Biểu đồ: Tiền mặt và dự trữ tương đương MSTR (Hàng quý)
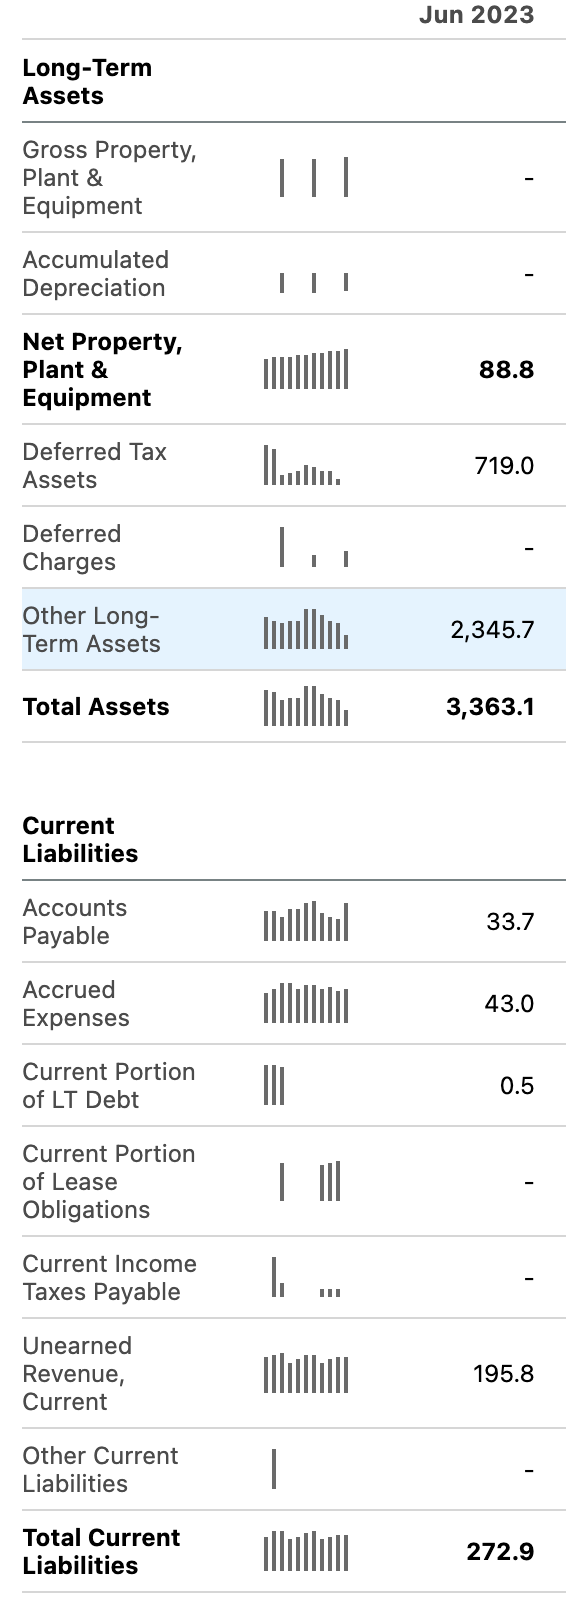
Đánh giá từ bảng cân đối kế toán hiện tại của MSTR, tổng tài sản 3,363 tỷ đô la Mỹ (2,346 tỷ đô la Mỹ là BTC) thực sự bị đánh giá thấp, chủ yếu là do việc tính toán giá trị của BTC chỉ tính mức suy giảm của chi phí so sánh, thậm chí nếu giá tăng trở lại sau đó. Nó sẽ không được đưa vào số liệu thống kê, do đó sẽ có khoản lỗ suy giảm tạm thời là 2,2 tỷ USD. Trên thực tế, với mức giá hiện tại của BTC gần 30.000 USD, tổng tài sản của MSTR sẽ là 5,56 USD tỷ USD, tương ứng với khoản nợ 2,73 tỷ USD.
Mô tả hình ảnh
Nguồn: TrendResearch, SeekingAlpha
Mặc dù mô hình kinh doanh của MSTR đã cố gắng hết sức để giảm áp lực nợ nhưng do hoạt động kém hiệu quả của các doanh nghiệp truyền thống nói chung, triển vọng kinh doanh của toàn công ty và giá Bitcoin đã bị ràng buộc chặt chẽ nếu giá Bitcoin không thể tiếp tục như vậy. Chẳng hạn, trong quý này, MSTR công bố triển khai kế hoạch phân bổ 750 triệu USD lớn nhất trong lịch sử, chưa rõ sẽ thực hiện như thế nào nhưng cổ phiếu của công ty đã giảm 6,4 % vào ngày hôm sau sau khi tin tức được công bố.
Từ tình hình cụ thể của MicroStrategy, chi phí phát hành trực tiếp cổ phiếu mới thấp hơn so với trái phiếu thông thường, trong khi độ khó phát hành trái phiếu chuyển đổi cao hơn một chút, đòi hỏi phải thiết kế cẩn thận các điều khoản để thu hút nhà đầu tư, điều này rõ ràng là không dễ dàng trong thời đại ngày nay. thị trường tiền kỹ thuật số giảm giá.
Có thể thấy rằng ba trái phiếu chính của MSTR đã được phát hành trong thời kỳ cao điểm của vòng cuối cùng của thị trường tăng giá BTC (tháng 12 năm 2020 ~ tháng 6 năm 2021) và sau quý 3 năm 2021, nó sẽ bị chi phối bởi hoạt động tài chính phân bổ, điều này cũng phản ánh Vị thế vững chắc của MSTR trên thị trường trái phiếu. Việc huy động vốn có thể khó khăn hoặc khó có thể chịu được lãi suất cao. Xét cho cùng, tiêu chuẩn lợi suất của trái phiếu rác của Mỹ là 8% +. Việc cuộn các khoản nợ hiện tại với chi phí này là không bền vững. Chúng ta chỉ có thể đặt cược vào sự xuất hiện của BTC vào năm 2025. Trước đó đã tăng mạnh.





