


Tuần vĩ mô (7.24): Công nghệ lao dốc, vốn hóa nhỏ bồn chồn, nhà đầu tư bán lẻ cực lạc quan


Cổ phần
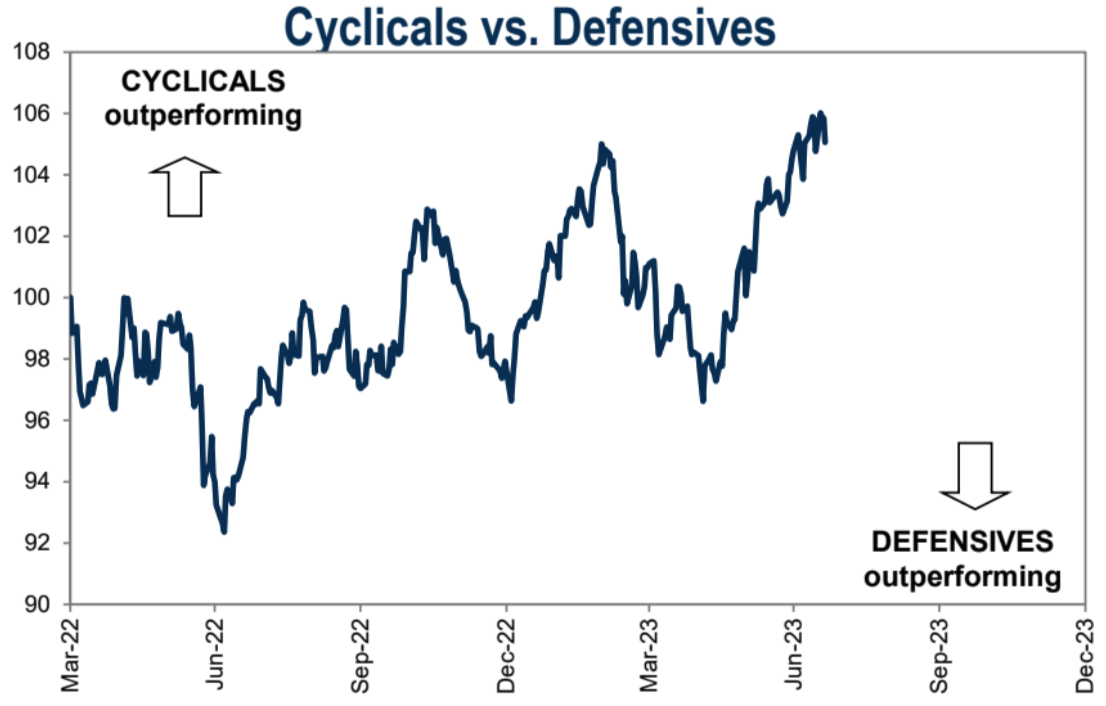
Chứng khoán Mỹ tăng cao hơn trong tuần trước, với kết quả hoạt động kém hiệu quả của Nasdaq và các báo cáo thu nhập trái ngược nhau. Hầu hết các ngân hàng lớn đều đạt được thành tích xuất sắc, điều mà một số nhà phân tích tin rằng có thể cho thấy nền kinh tế nhìn chung vẫn mạnh và các ngân hàng khu vực có sự khác biệt hơn. Cổ phiếu công nghệ giảm do thu nhập không ổn định, với một số cổ phiếu lớn giảm, trong khi các hãng hàng không lớn báo cáo thu nhập tốt hơn mong đợi. Tiện ích, năng lượng và chăm sóc sức khỏe là những lĩnh vực hoạt động tốt nhất trong tuần này, trong khi dịch vụ truyền thông và công nghiệp là những lĩnh vực hoạt động kém nhất, khiến thị trường nhìn chung có xu hướng phòng thủ hơn vào tuần trước.
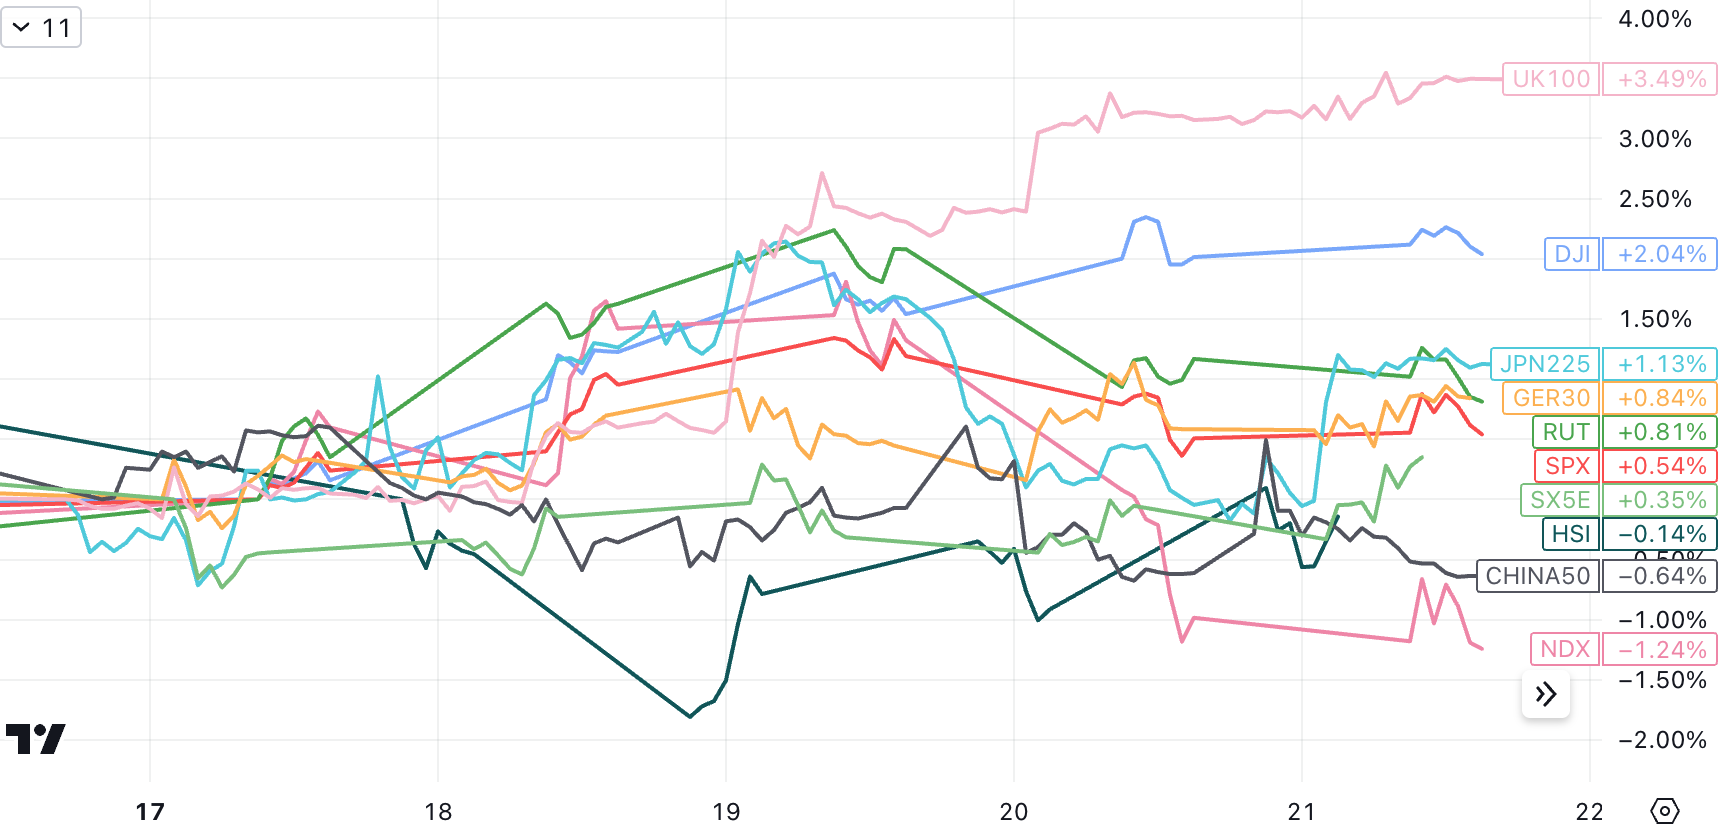
Bất chấp sức mạnh của nó trong phần lớn thời gian của năm, Nasdaq nặng về công nghệ đã công bố mức giảm trong một ngày lớn nhất trong hơn bốn tháng vào thứ Năm tuần trước. Dữ liệu thu nhập của Tesla và Netflix, hai công ty quan trọng, không đạt kỳ vọng, khiến chỉ số này giảm hơn 2% trong ngày, làm nổi bật tính dễ bị tổn thương của các cổ phiếu công nghệ được định giá cao. Ở những khu vực khác, chứng khoán châu Âu, chứng khoán Anh và chứng khoán Nhật Bản đều đóng cửa, trong khi chứng khoán hạng A và chứng khoán Hồng Kông đóng cửa.
Phần lớn sự phục hồi của thị trường chứng khoán kể từ tháng 5 được thúc đẩy bởi sự lạc quan ngày càng tăng về kịch bản Goldilocks, trong đó điều kiện kinh tế không quá nóng để ngăn chặn lạm phát giảm thêm cũng như không quá lạnh. Và không thể rơi vào suy thoái, thu nhập doanh nghiệp hiện tại cũng có thể hỗ trợ sự mong đợi này.
Đáng chú ý, các cổ phiếu vốn hóa nhỏ tăng gần 7% trong vòng chưa đầy ba tuần, chắc chắn là do áp lực chi phí giảm và nền kinh tế khởi sắc. Hiệu suất tiếp tục vượt trội của các cổ phiếu vốn hóa nhỏ là một tín hiệu quan trọng cho kỳ vọng phục hồi kinh tế, vì các công ty nhỏ hơn, thường nhạy cảm hơn với điều kiện kinh tế trong nước, thường hoạt động kém hiệu quả trước và trong thời kỳ suy thoái, nhưng khi triển vọng bắt đầu thay đổi. nổi bật.
Các cổ phiếu vốn hóa nhỏ, được đo bằng chỉ số Russell 2000, đã hoạt động kém hiệu quả hơn các cổ phiếu vốn hóa lớn kể từ khi chạm đáy vào tháng 10 năm ngoái. Russell 2000 vẫn thấp hơn gần 18% so với mức đỉnh năm 2021, nhưng S&P 500 và Nasdaq 100 chỉ cách mức cao nhất mọi thời đại năm 2021 khoảng 5%.
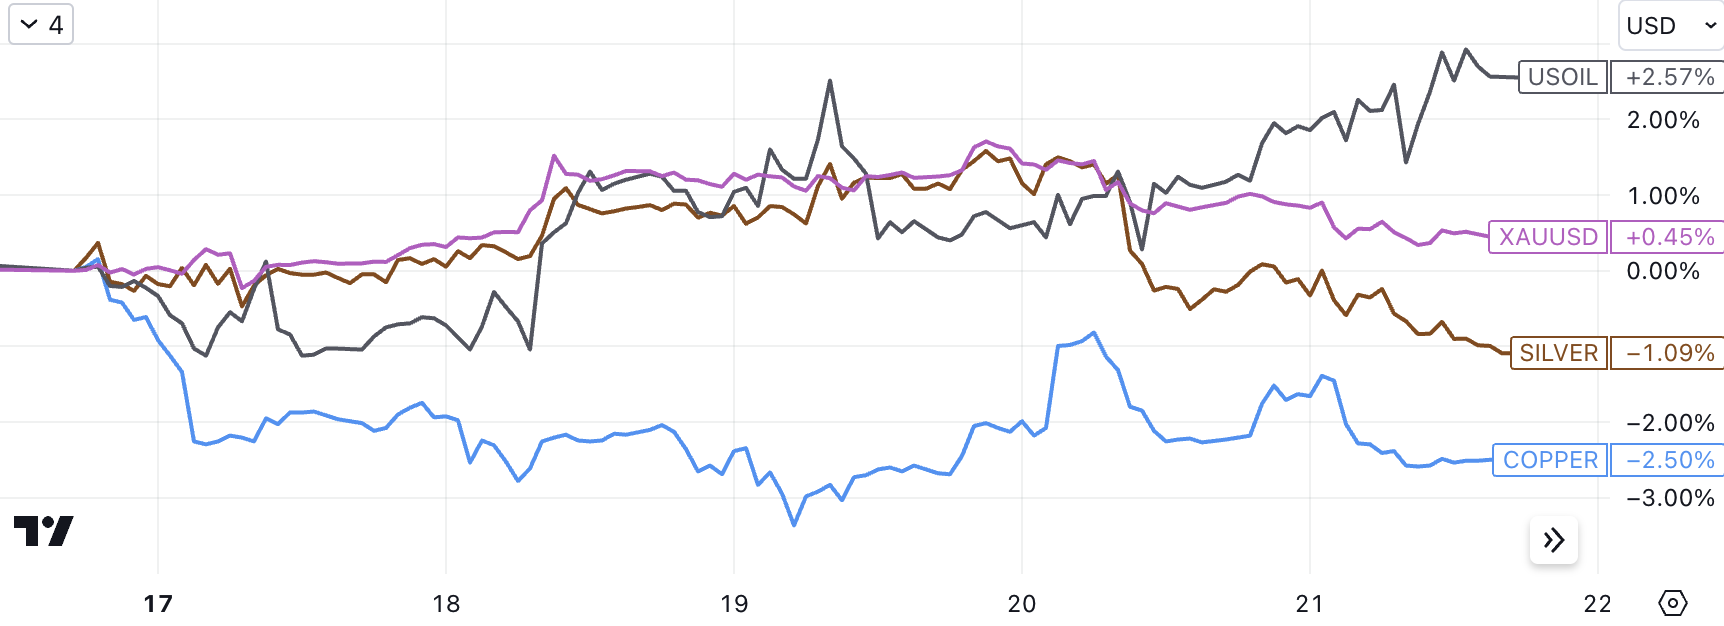
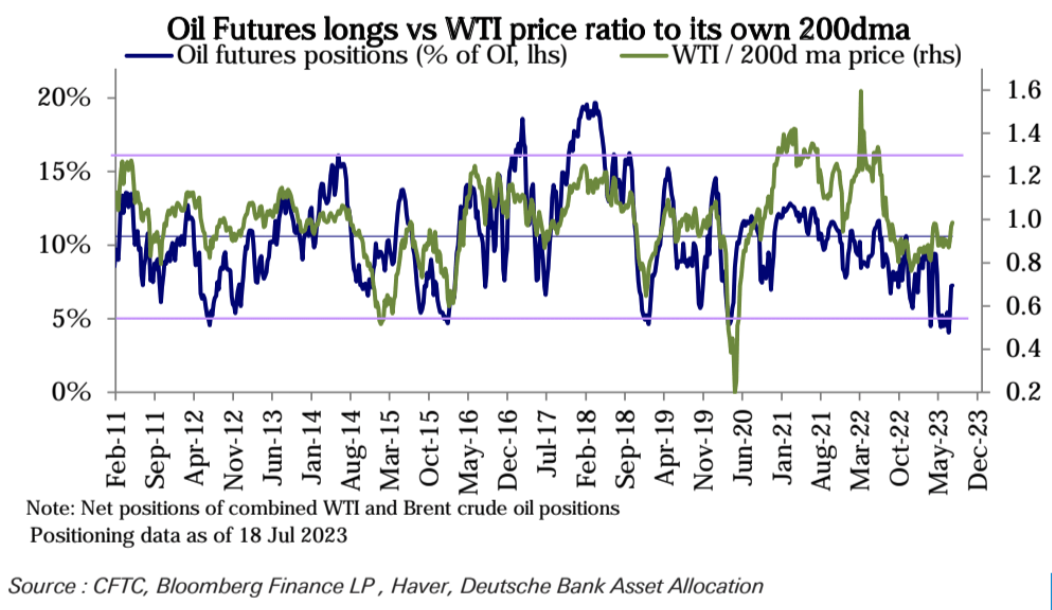
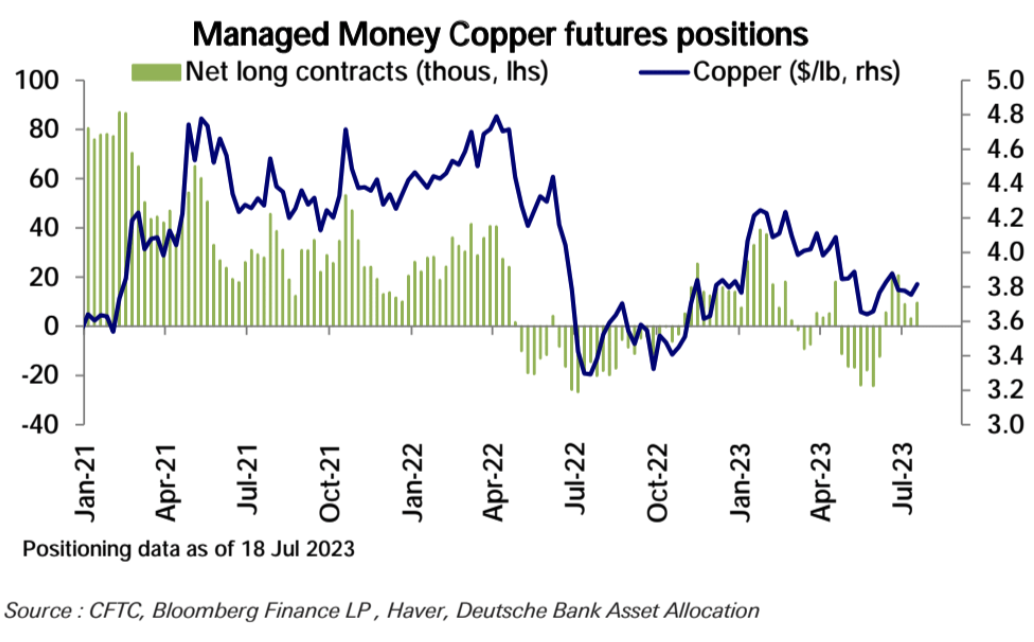
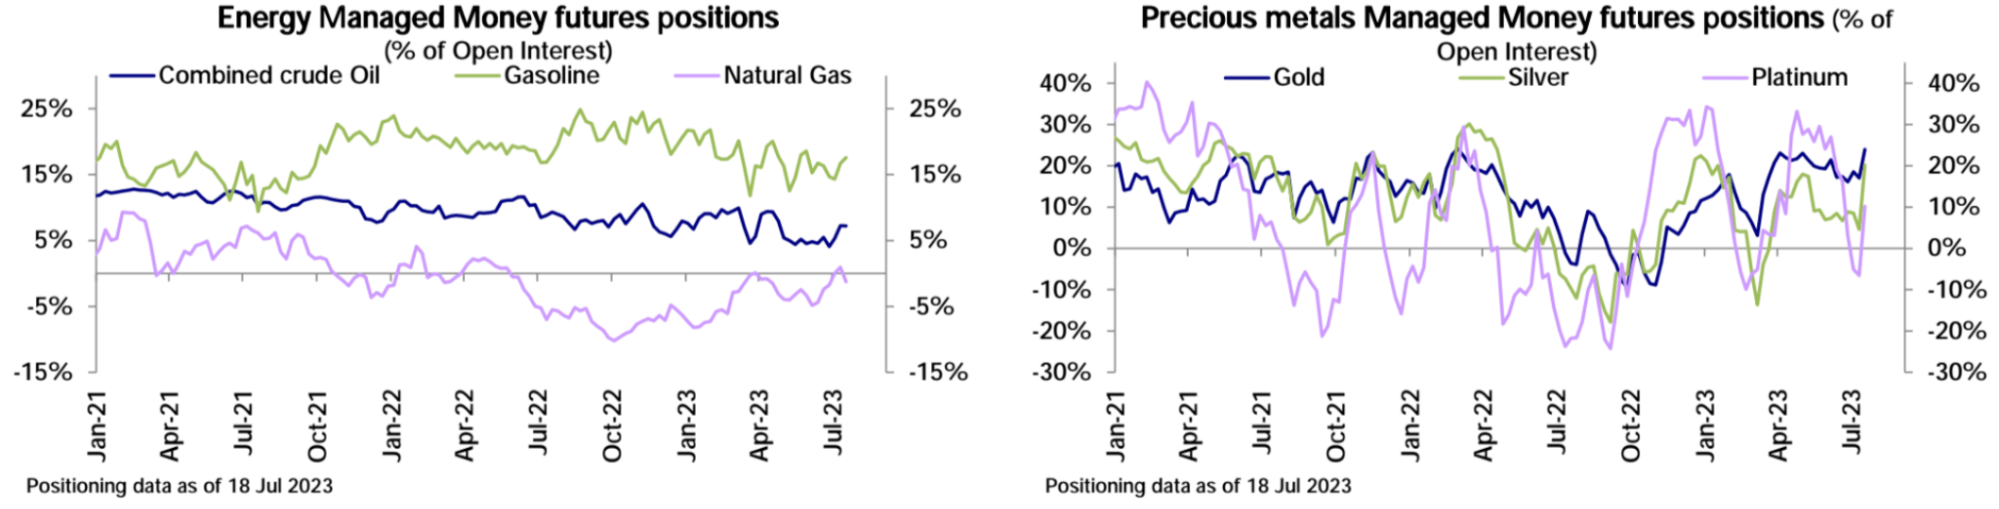
Tình hình địa chính trị giữa Nga và Ukraine ngày càng căng thẳng, dầu thô quốc tế, vốn được thúc đẩy bởi việc cắt giảm sản lượng mới của Ả Rập Saudi và Nga, tiếp tục tăng và duy trì xu hướng tăng trong tháng qua, làm gia tăng khoảng cách với các nước khác. kim loại quý và kim loại công nghiệp:
tiền kỹ thuật số
Tuần trước, lãi suất thực tế đã tăng nhẹ trở lại, cùng với tỷ giá hối đoái của đồng đô la, sự phục hồi chủ yếu xảy ra vào thứ Sáu và cả vàng và BTC đều bị ức chế:
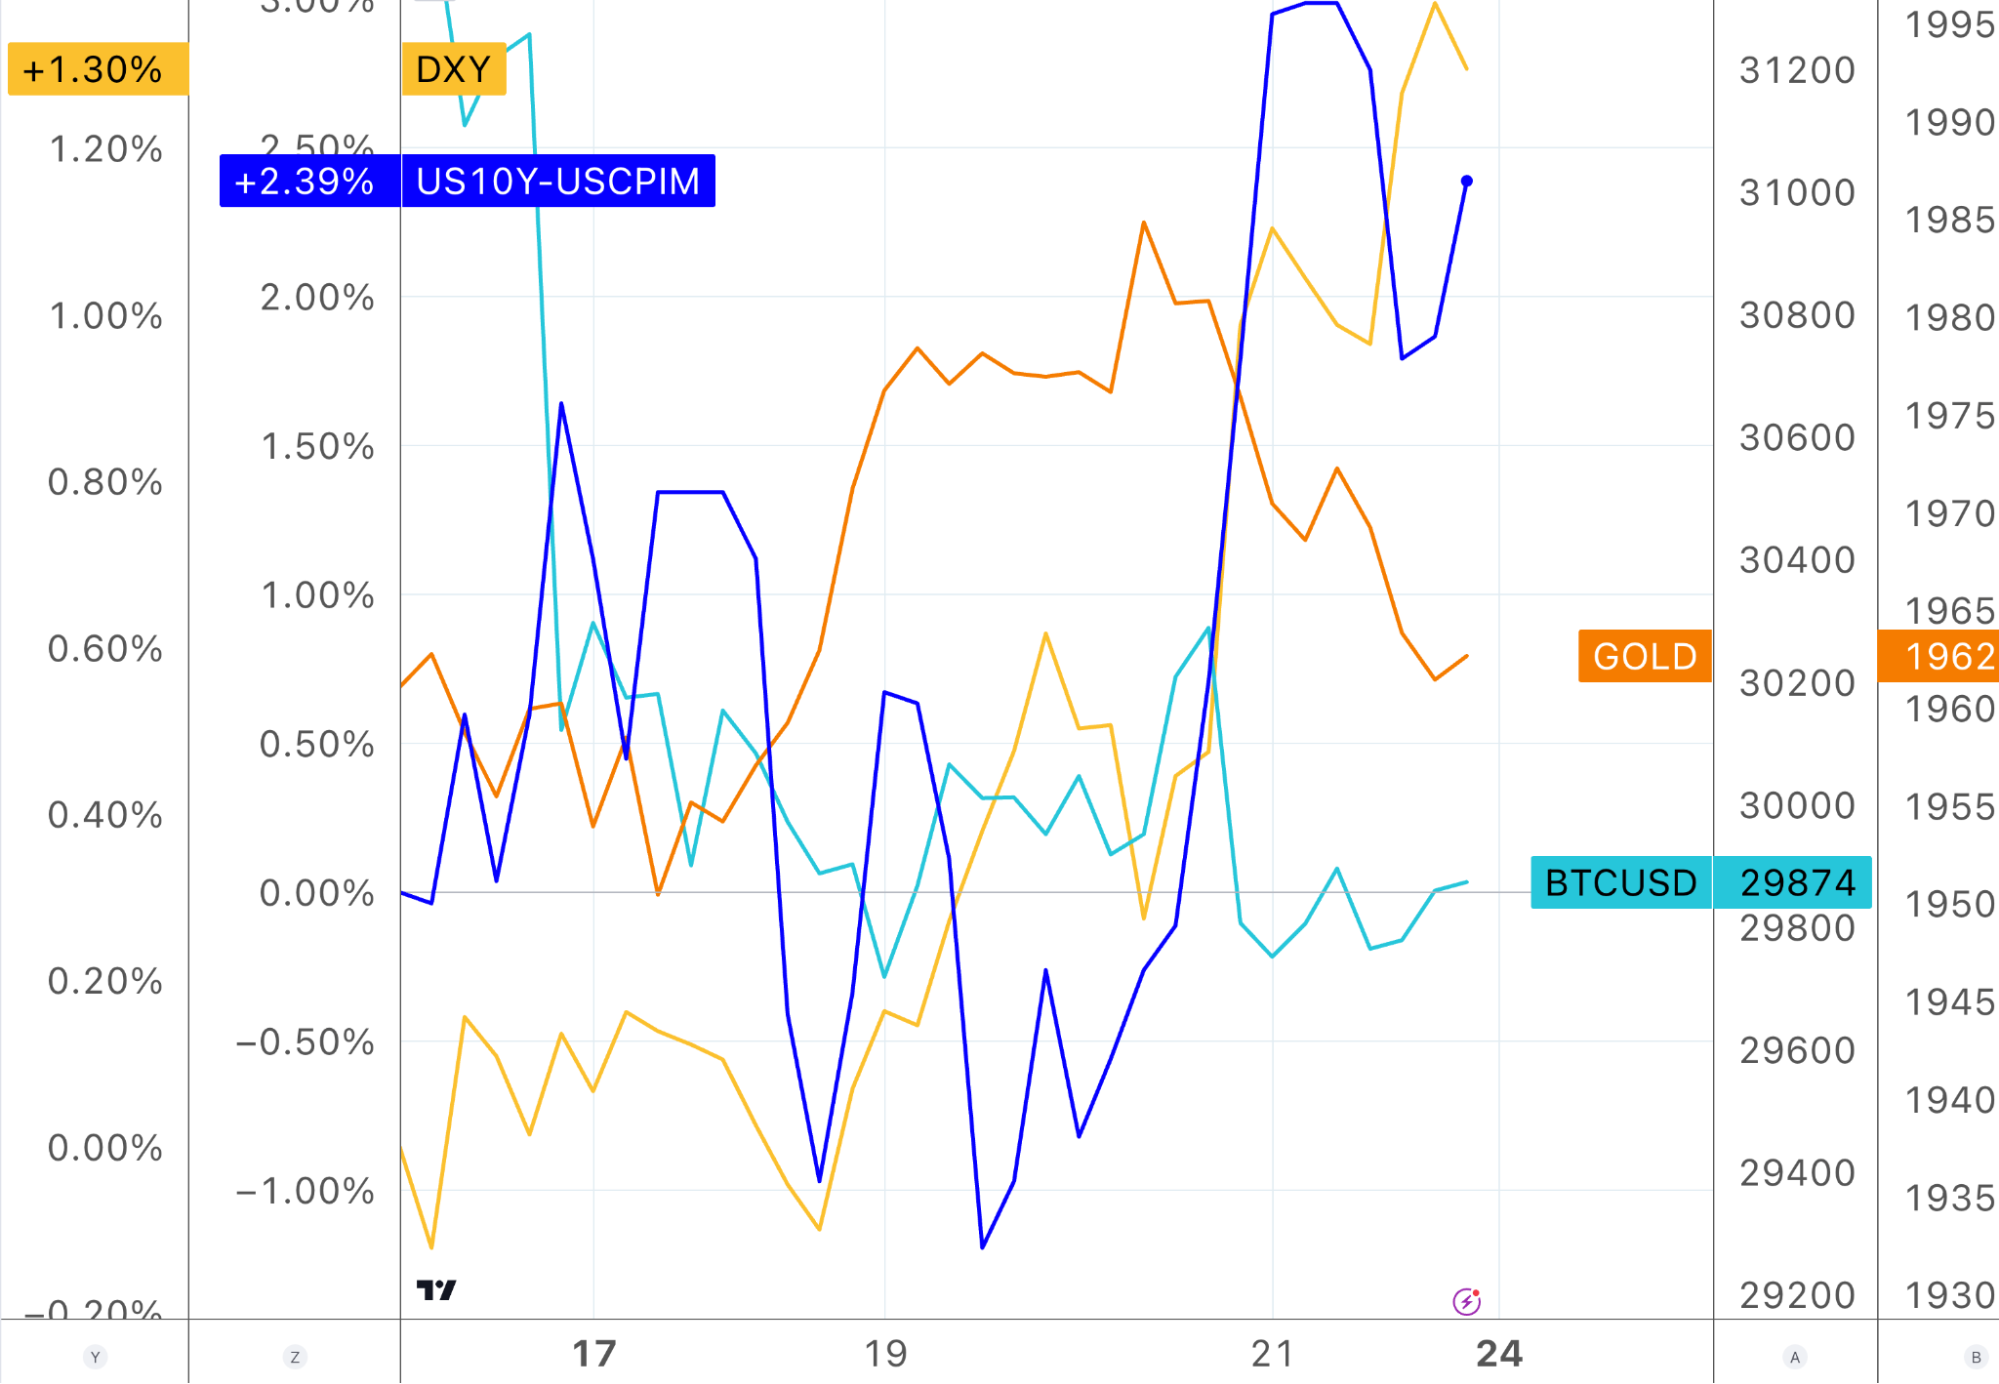
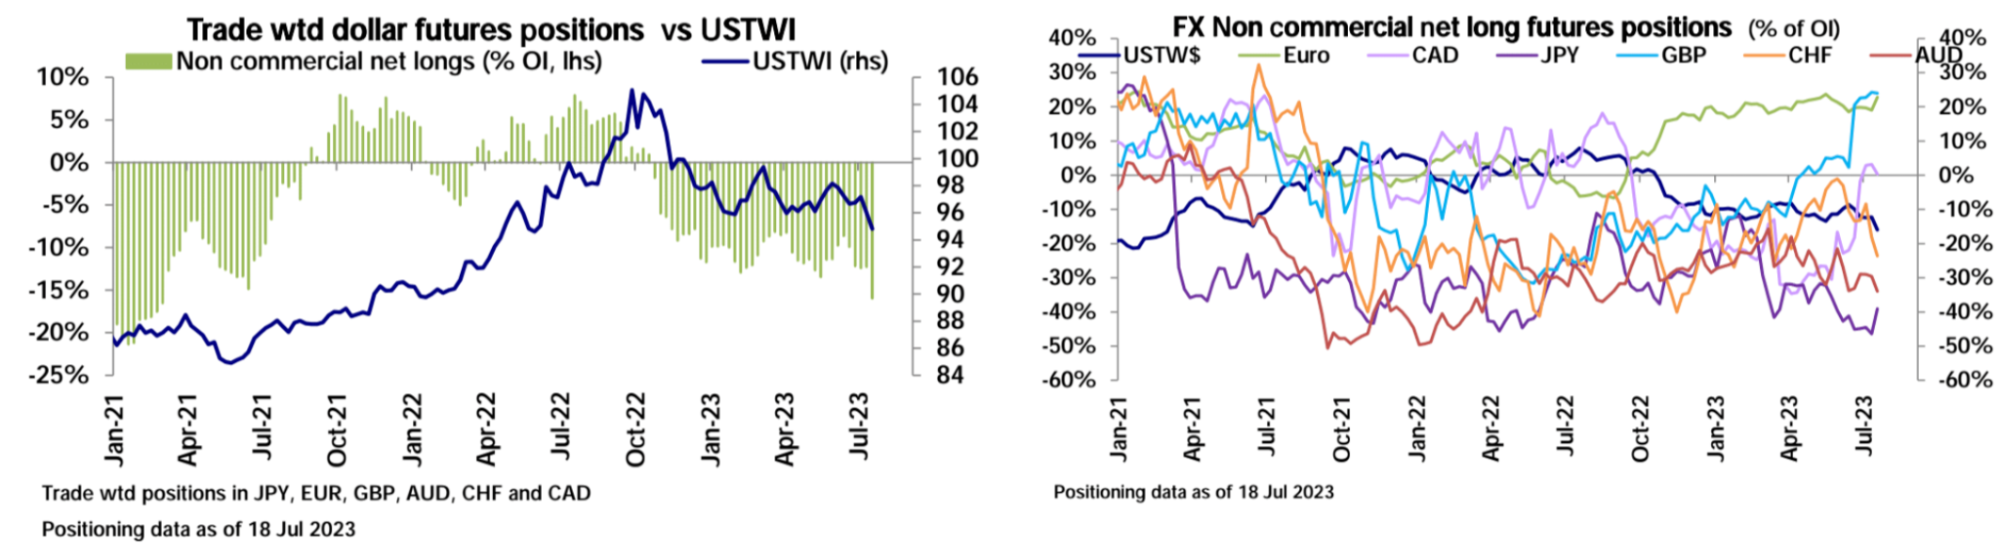
Chỉ số đô la Mỹ giảm 2,2% trong tuần trước và xuống dưới mốc 100, nhưng tuần trước chỉ số đô la Mỹ đã phục hồi mạnh hơn 1%, phục hồi từ mức thấp nhất trong 15 tháng, phục hồi gần một nửa mức giảm trong tháng 7, mức tăng hàng tuần lớn nhất trong gần ba tháng . Chủ yếu là do nhu cầu mạnh mẽ của người dân Mỹ + lạm phát lõi ở Nhật Bản thấp hơn dự kiến. Trong khi đó, sự không chắc chắn dai dẳng về việc liệu Ngân hàng Nhật Bản có điều chỉnh chính sách kiểm soát đường cong lợi suất (YCC) hay không đã đè nặng lên đồng Yên. Đồng đô la đã được thúc đẩy hơn nữa bởi sự sụt giảm của đồng yên vào thứ Sáu do có báo cáo rằng Ngân hàng Nhật Bản khó có thể thay đổi kế hoạch YCC của mình.
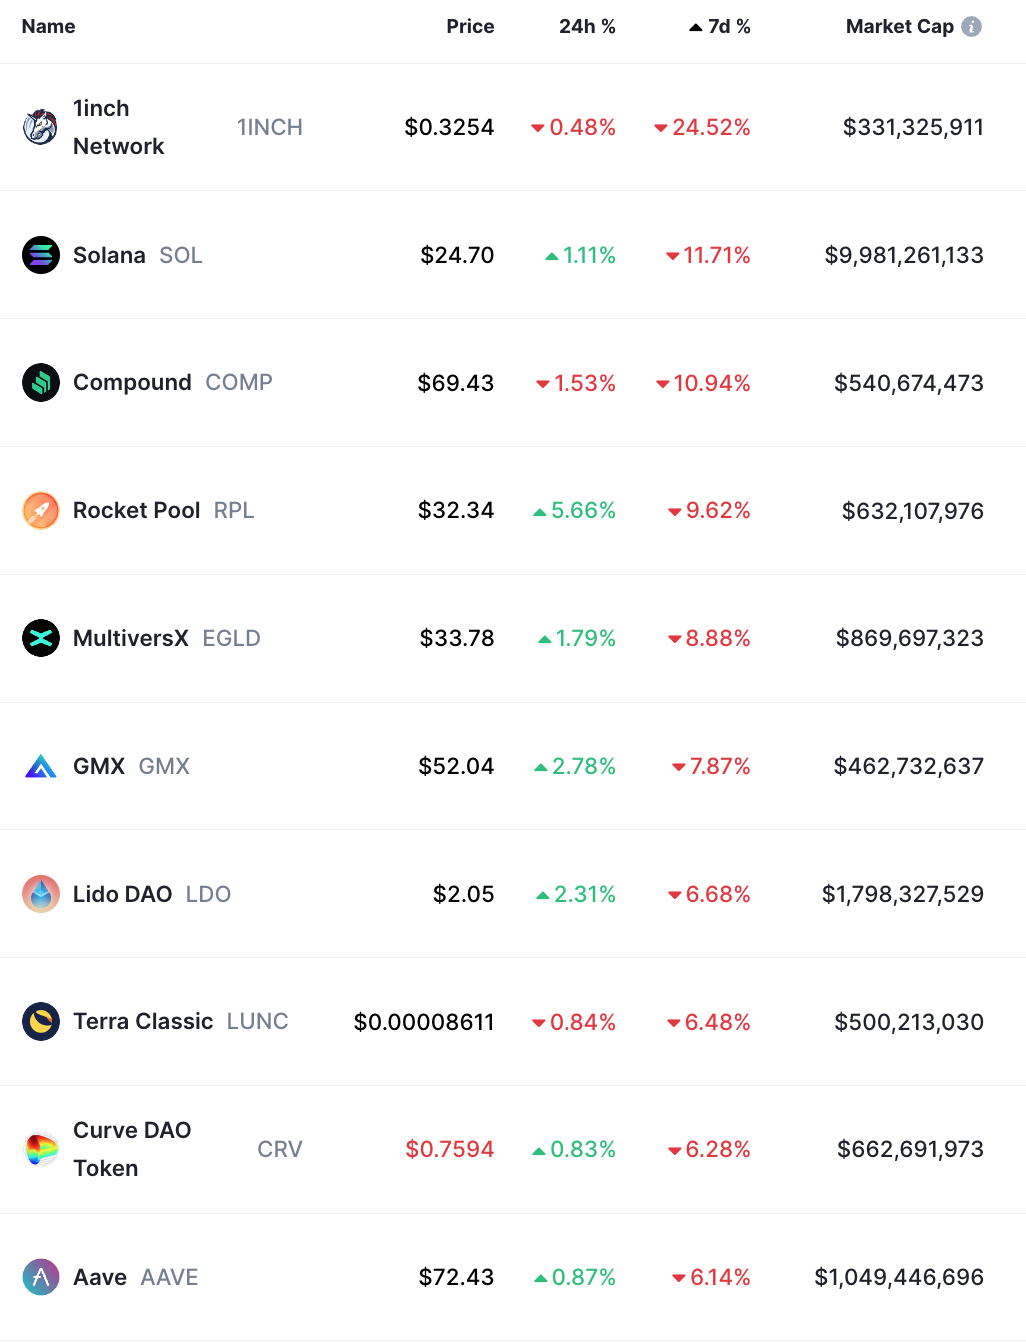
Danh sách 100 token hàng đầu theo vốn hóa thị trường:
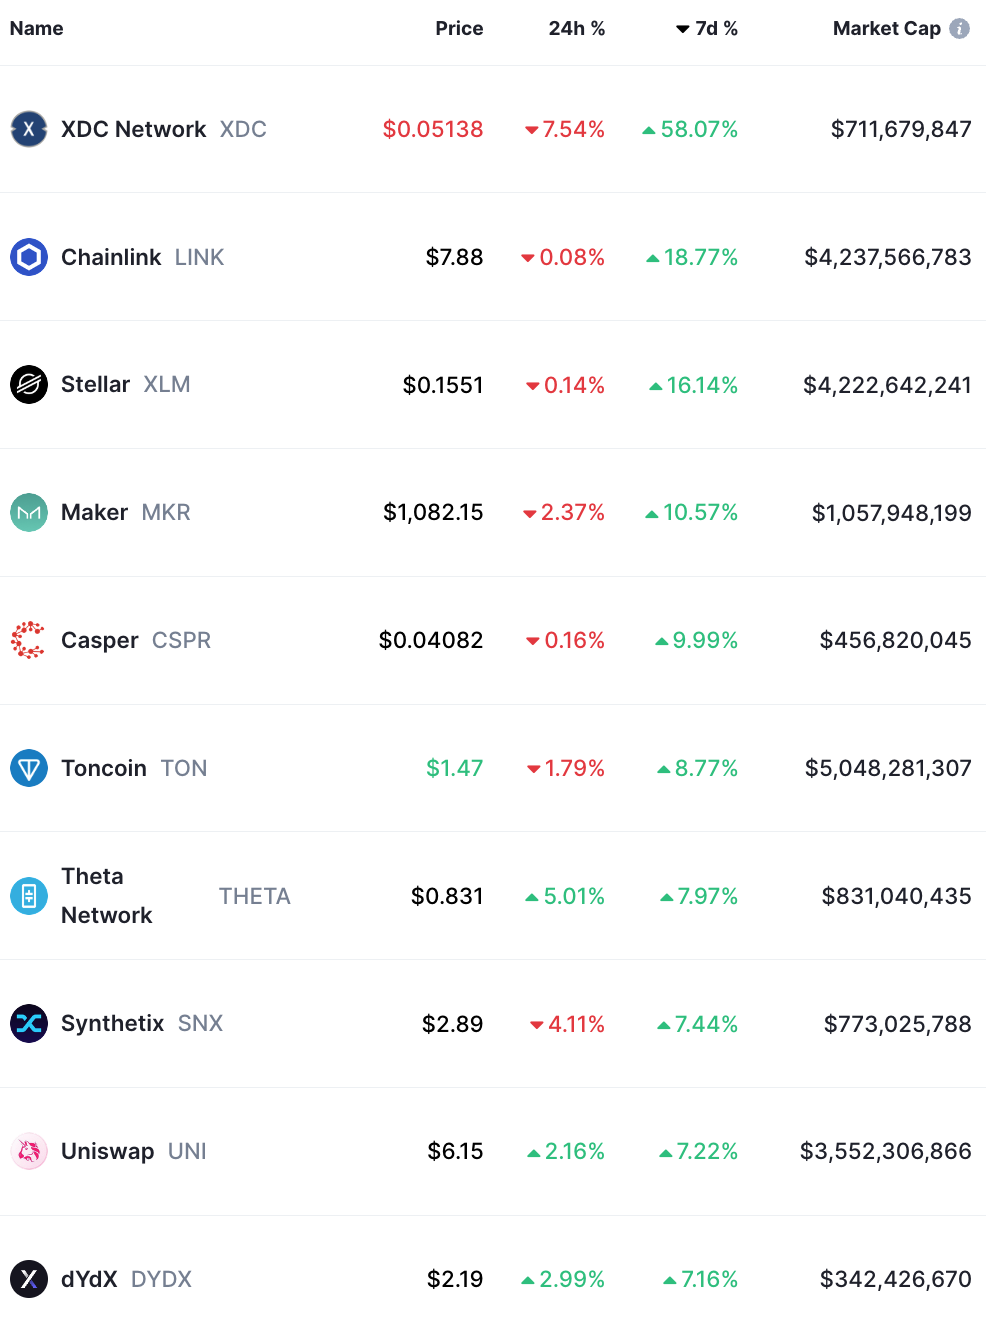
Danh sách 100 token hàng đầu theo vốn hóa thị trường:
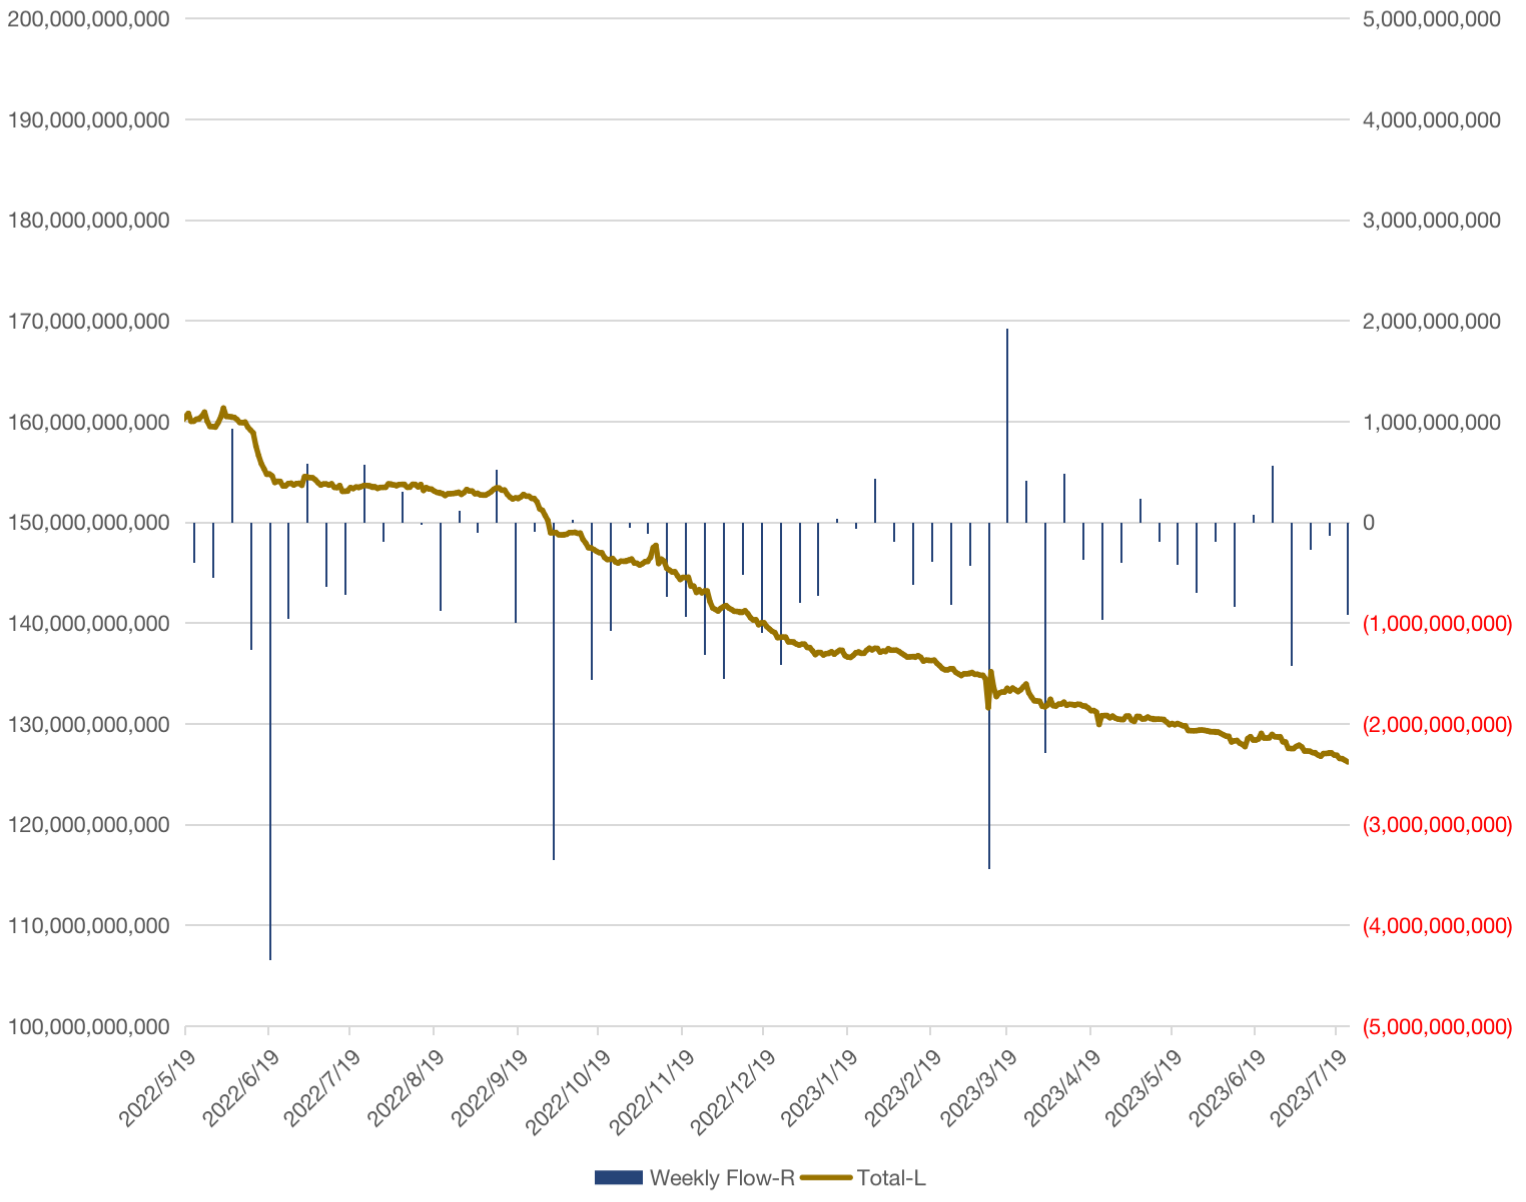
Tổng số tiền ổn định trên chuỗi đã giảm từ 127,06 tỷ USD xuống 126,19 tỷ USD, tuần rút tiền thứ tư liên tiếp, mức giảm hàng tuần là 0,72%:
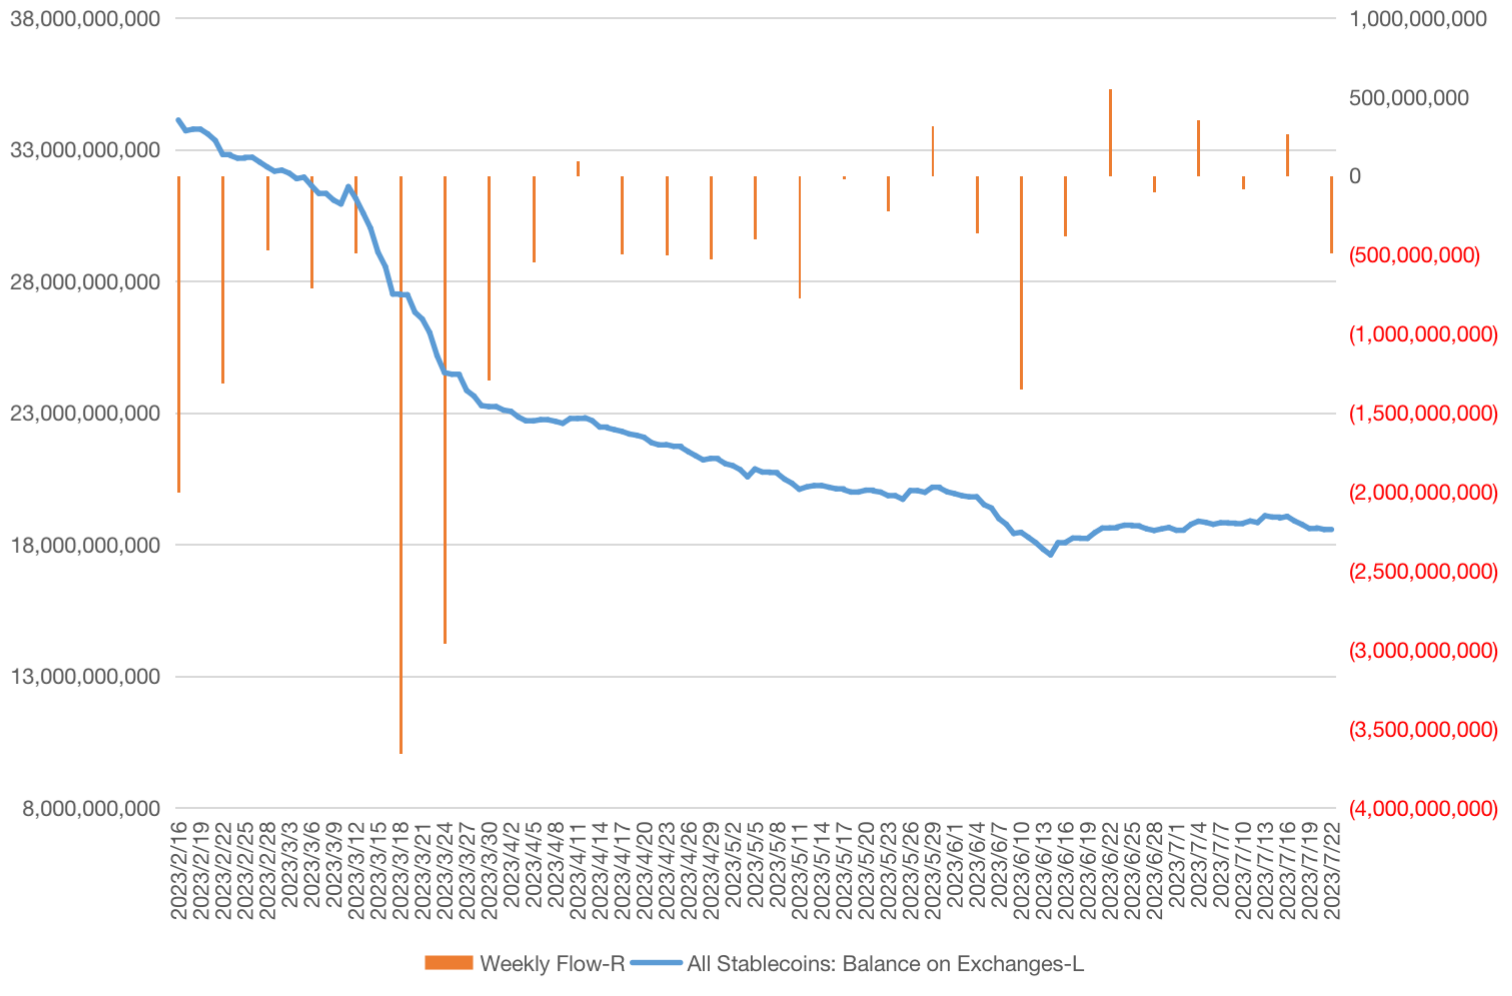
Số dư Stablecoin trên các sàn giao dịch tập trung đã giảm từ 19,06 tỷ xuống 18,56 tỷ, mức giảm lớn nhất trong 8 tuần:
Dòng vốn và vị thế
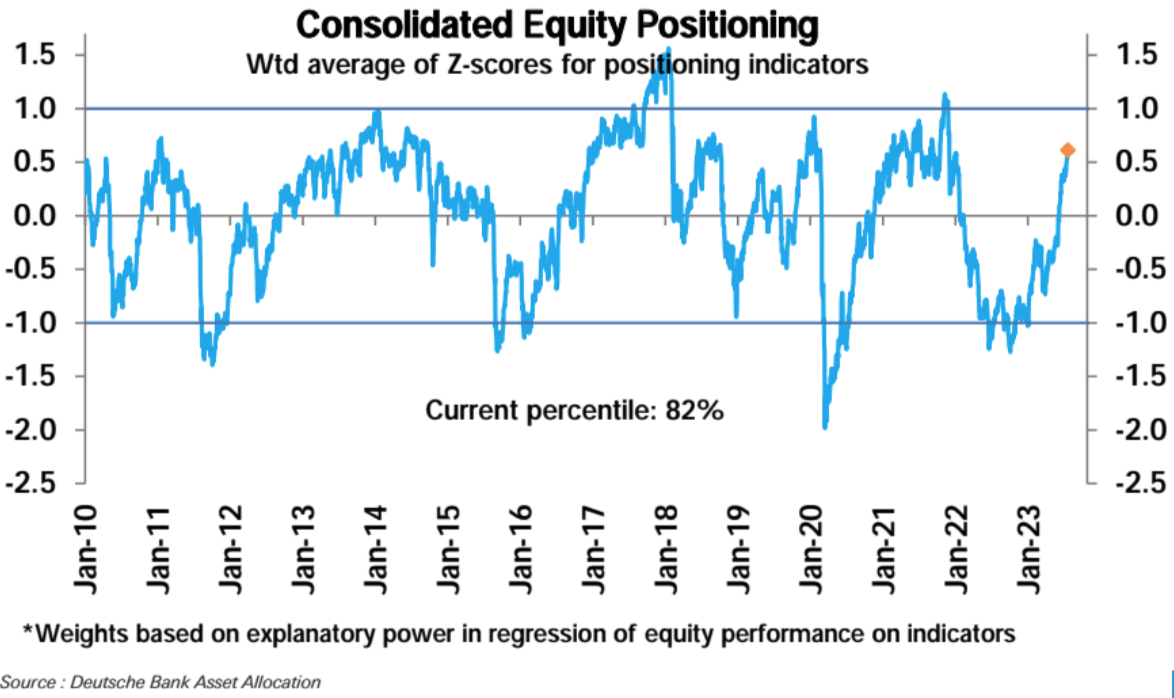
Theo tầm cỡ thống kê của Deutsche Bank, vị thế cổ phiếu tổng thể đã tăng hơn nữa vào tuần trước và hiện ở mức cao (điểm z 0,61, phân vị thứ 82):
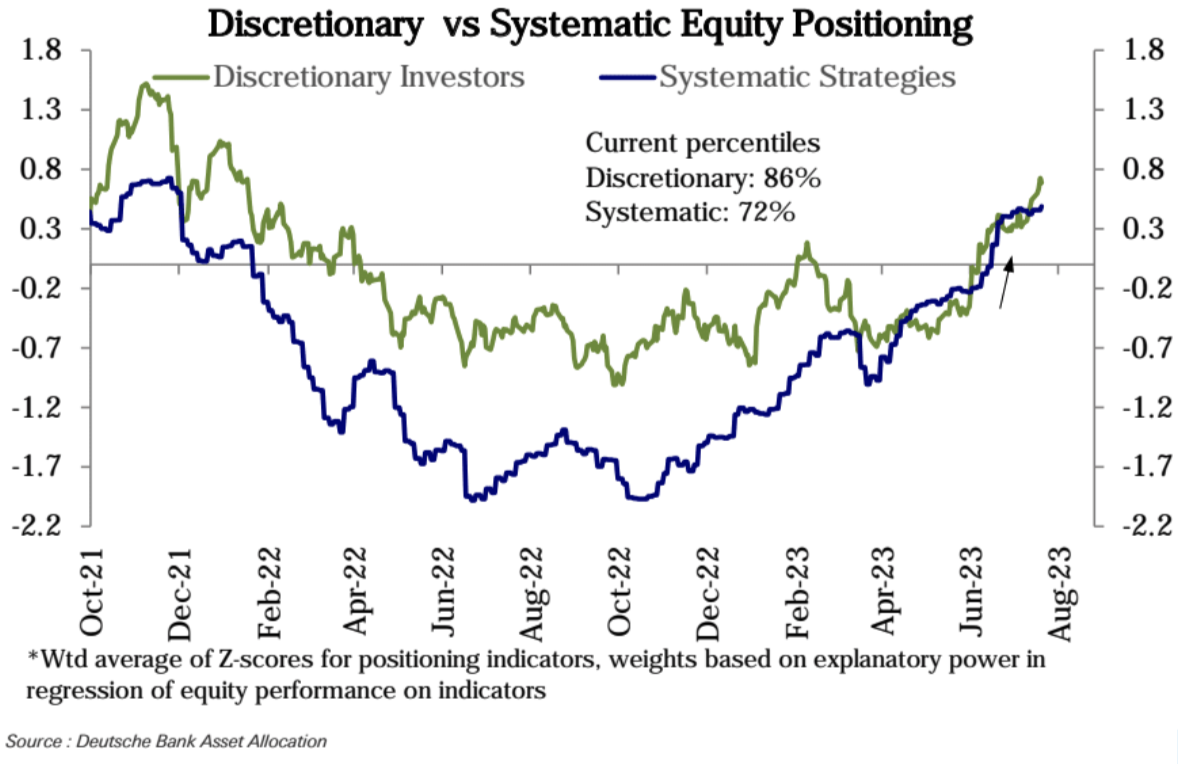
Chủ yếu do sự tích lũy lớn của nhà đầu tư chủ quan (z point 0,69, bách phân vị thứ 86), tuy ở mức cao nhưng vẫn dưới mức đỉnh của chu kỳ trước. Tuy nhiên, người ta cũng nhận thấy rằng vị trí của các quỹ chiến lược có hệ thống đã bị trì trệ (điểm z 0,49, phân vị thứ 72):
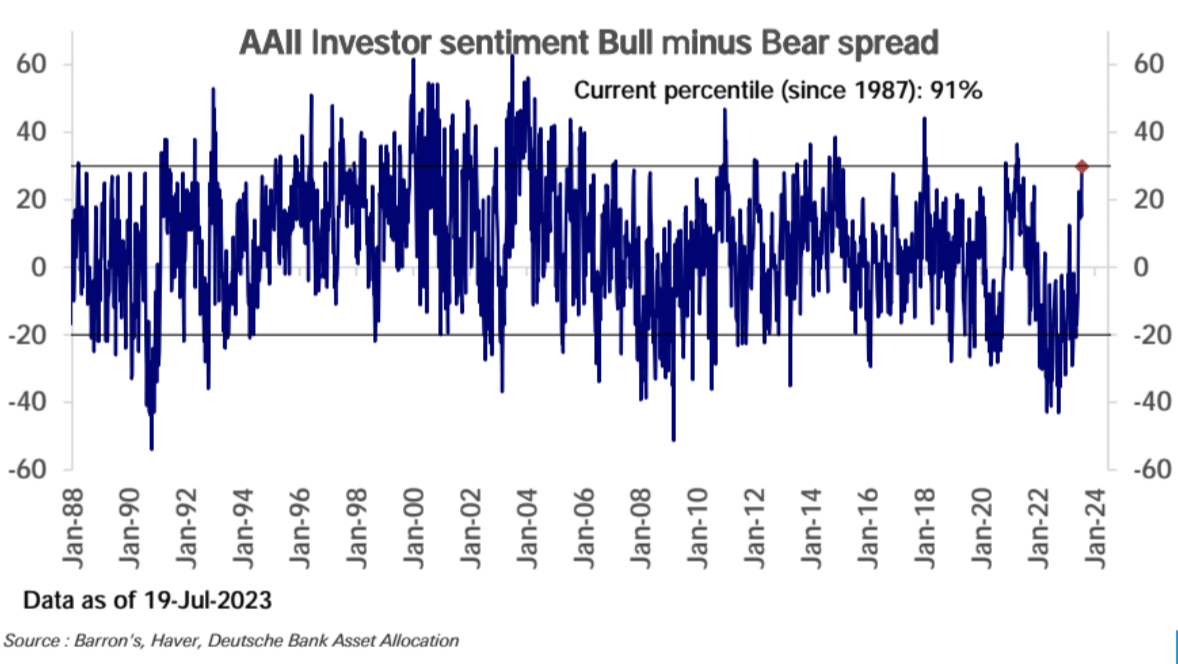
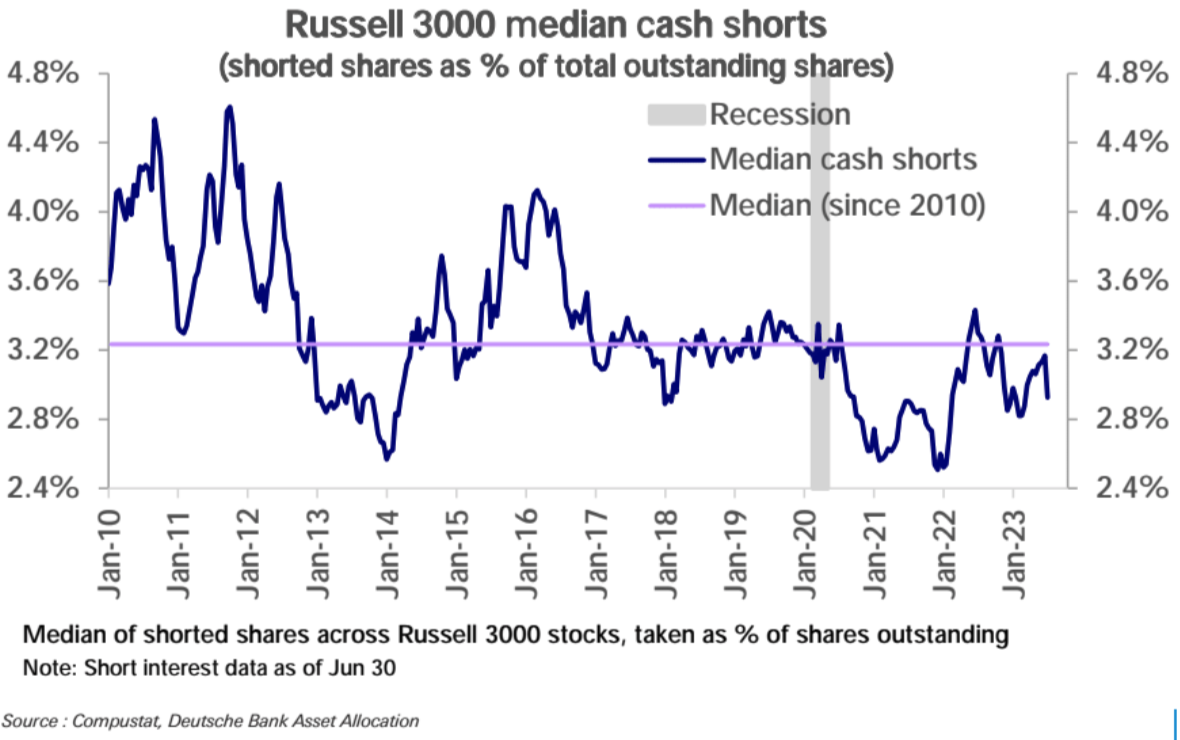
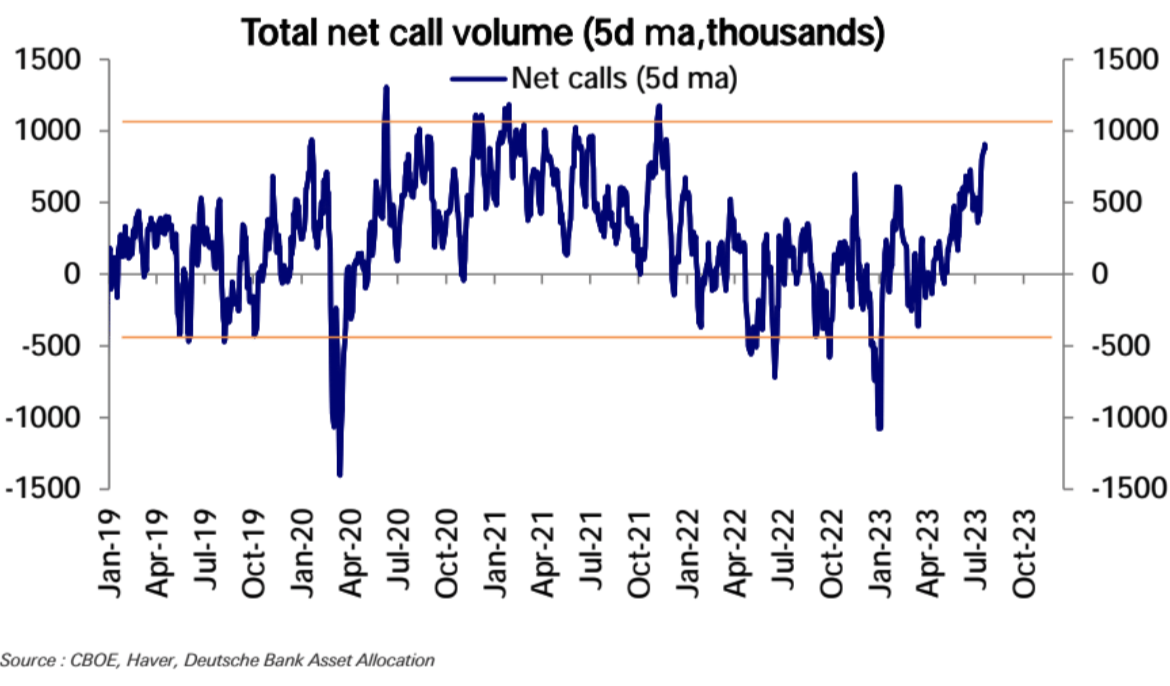
Một số chỉ số gần đạt mức cao nhất mọi thời đại. Cụ thể, các chiến lược có hệ thống đã thúc đẩy sự phục hồi trong 5 tháng qua hiện đang ở vị trí cao hơn; hợp đồng tương lai ở gần mép trên của phạm vi lịch sử; khoảng cách giữa tâm lý mua và bán đã đạt đến 10% cao nhất trong lịch sử; các vị thế bán đã đạt đến mức cao nhất. giảm đáng kể, quyền chọn mua ròng Khối lượng giao dịch đã tăng lên mức năm 2021, chủ yếu được thúc đẩy bởi các giao dịch nhỏ.
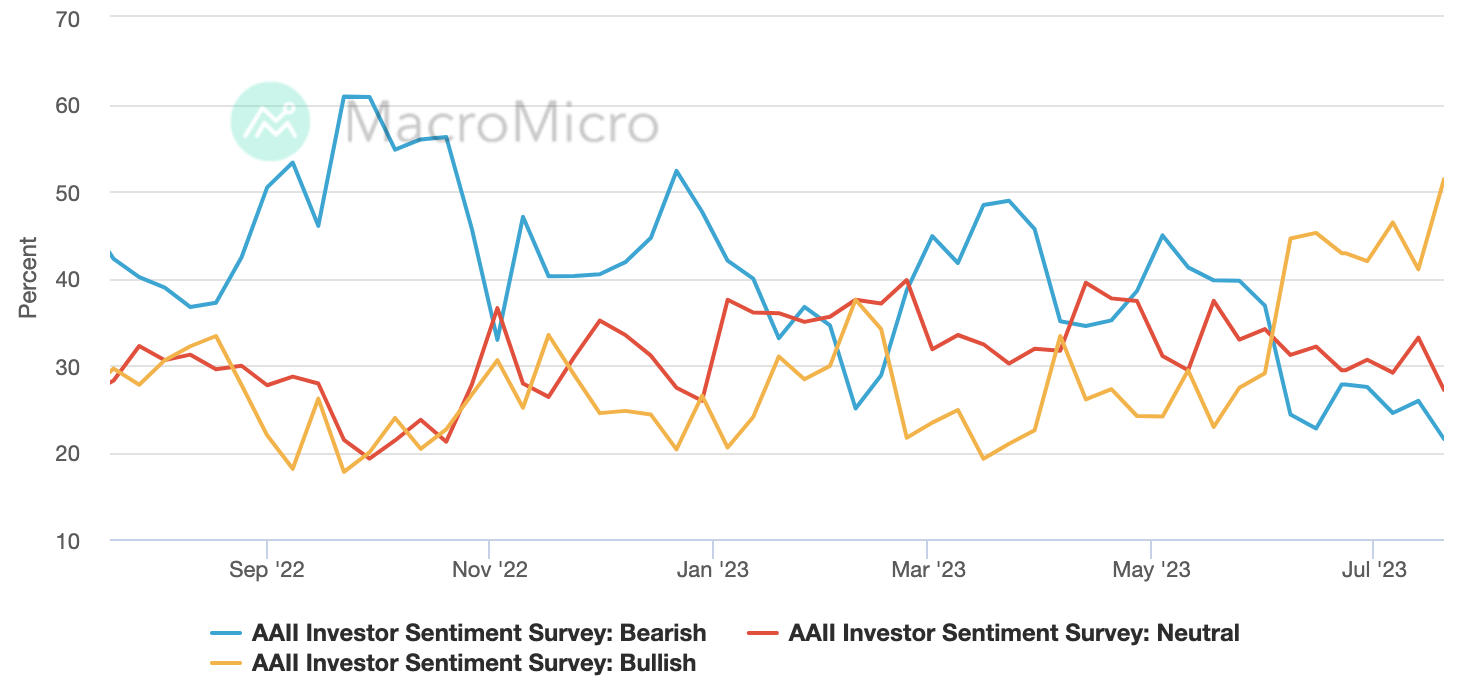
Khoảng cách tình cảm dài hạn AAII đã đạt đến mức 10% cao nhất trong lịch sử:
Khối lượng quyền chọn mua ròng (quyền chọn mua trừ quyền chọn bán) đã tăng lên tỷ lệ phần trăm thứ 97 mọi thời đại vào tuần trước, với khối lượng quyền chọn cổ phiếu riêng lẻ tăng lên mức cao nhất trong 20 tháng:
Vị trí chủ quan của nhà đầu tư có trở nên quá mức so với nguyên tắc cơ bản không? Nó phụ thuộc vào chỉ báo chu kỳ nào bạn nhìn vào. Chắc chắn là nó cao hơn nhiều so với các mức được đề xuất bởi các chỉ số phổ biến như ISM hoặc LEI đang giảm, nhưng phù hợp với một số chỉ số khác đã bắt đầu tăng: những bất ngờ về dữ liệu vĩ mô, các chỉ số dữ liệu cứng như sản xuất công nghiệp sản xuất và doanh số bán lẻ Điều chỉnh doanh thu và thu nhập. Chúng tôi tiếp tục chứng kiến tình trạng tương tự như năm 2019, khi các nhà đầu tư chủ quan đuổi theo các đợt phục hồi được dẫn dắt bởi các chiến lược có hệ thống và mức vị thế quá căng trước khi các chỉ số cơ bản tăng rõ ràng.
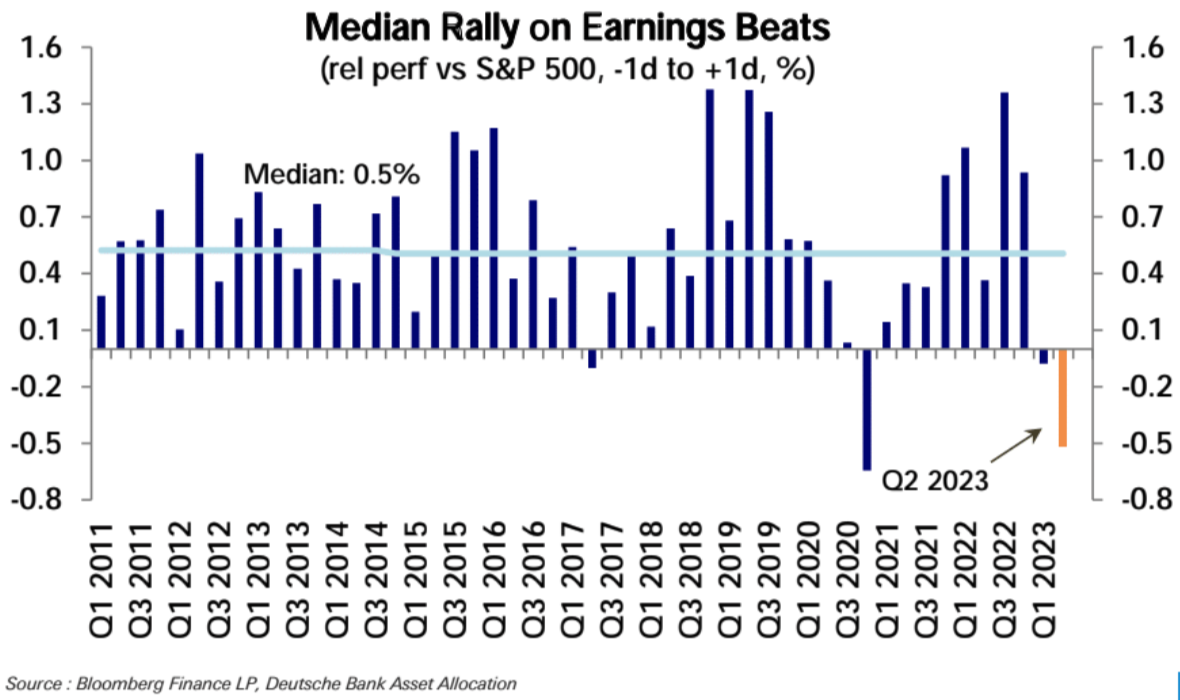
Đối với mùa thu nhập quý 2, thị trường kỳ vọng thu nhập sẽ tăng trong quý thứ hai liên tiếp, nhưng mức tăng giá có thể yếu hơn do định vị quá mức. Kết quả sơ bộ cho thấy 80% công ty vượt quá mong đợi. Tuy nhiên, kể từ khi quý bắt đầu, S&P 500 chỉ tăng 0,6% và các công ty vượt ước tính cũng giảm trung bình 0,5%. Sự trượt giá này sau khi thu nhập vượt kỳ vọng là một xu hướng bất thường trái ngược với các mô hình lịch sử điển hình:
Về mặt phân bổ ngành, mặt hàng tiêu dùng thiết yếu (phân vị thứ 87), dịch vụ truyền thông (phân vị thứ 84) và công nghệ (phân vị thứ 80) có vị trí cao hơn; mặt hàng tiêu dùng thiết yếu (phân vị thứ 67) hiện đang hơi thừa cân và tiếp tục tăng nhanh trong thời gian gần đây. Công nghiệp (phân vị thứ 61) hơi thừa cân và Năng lượng đã trở lại mức trung tính. Tài chính (phân vị thứ 40) và Bất động sản (phân vị thứ 40) vẫn hơi thiếu tỷ trọng, nhưng đang nhanh chóng tiến đến mức trung lập. Các tiện ích (phân vị thứ 30) vẫn còn thấp và không nằm ngoài xu hướng, cũng như chăm sóc sức khỏe (phân vị thứ 26). Ngành Vật liệu (phân vị thứ 26) vẫn ở mức thấp.
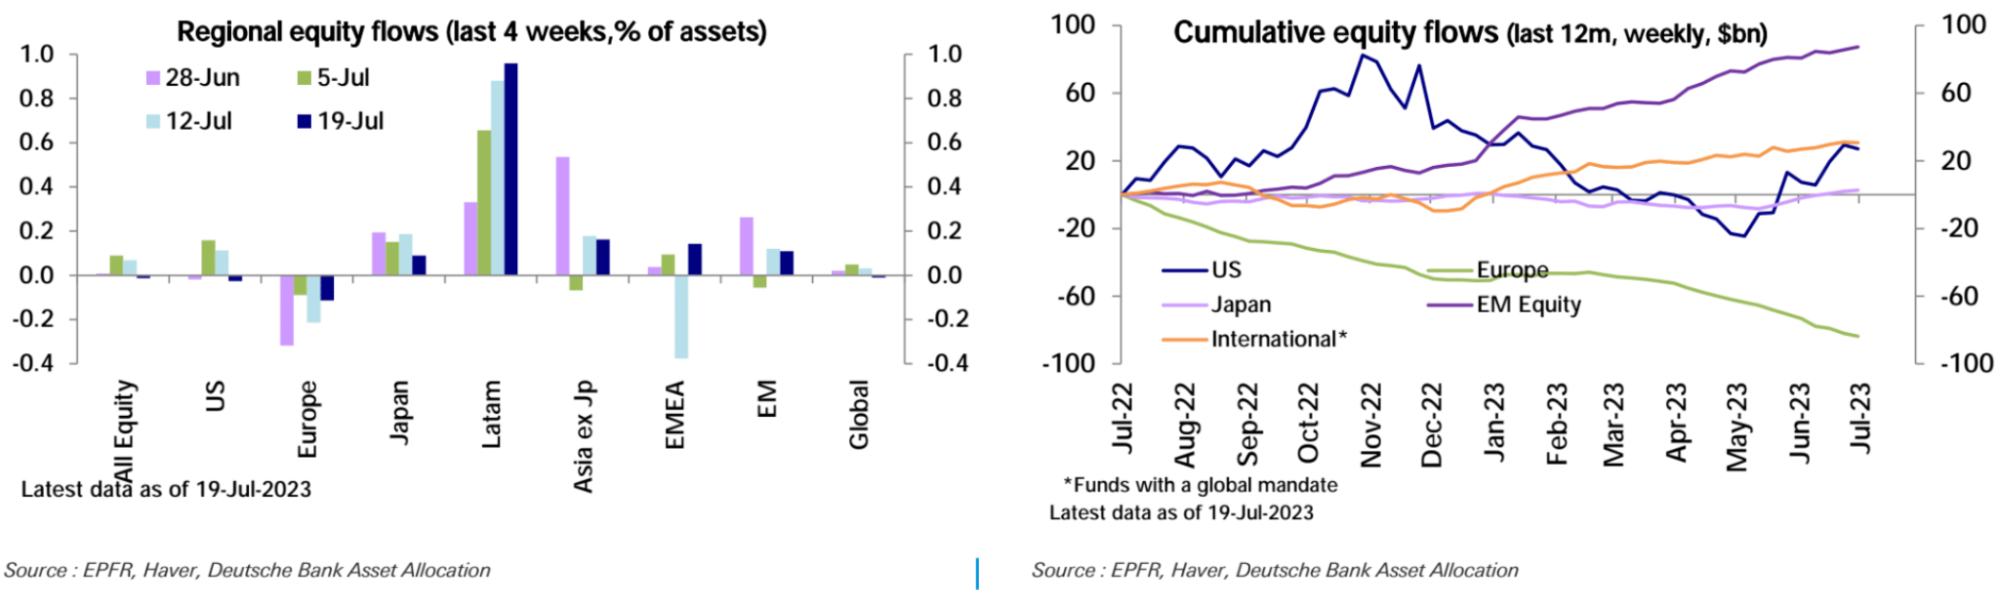
Các quỹ đầu tư đã công bố dòng vốn chảy ra (-2,1 tỷ USD) vào tuần trước sau ba tuần liên tiếp có dòng vốn vào. Dòng vốn chảy ra chủ yếu đến từ Mỹ (-2,3 tỷ USD), trong khi Châu Âu (-1,6 tỷ USD) phải chịu sự rút lui trong tuần thứ 19 liên tiếp. Trong khi các thị trường mới nổi (1,7 tỷ USD) và Nhật Bản (0,6 tỷ USD) nhận được dòng vốn vào:
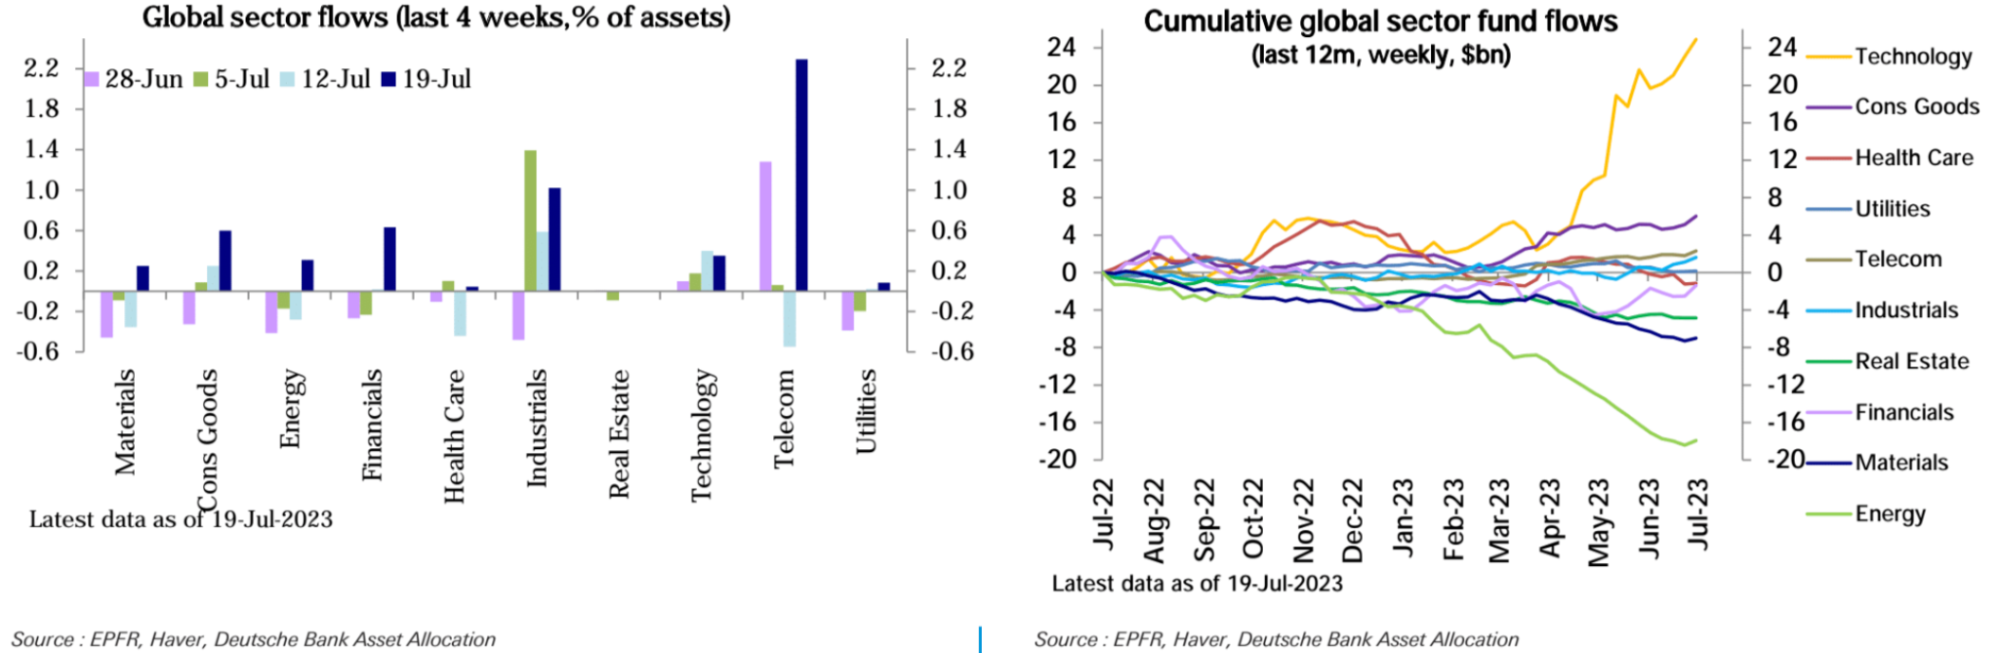
Theo ngành, công nghệ (1,8 tỷ USD), tài chính (1,1 tỷ USD) và hàng tiêu dùng (0,9 tỷ USD) nhận được dòng vốn lớn. Viễn thông, năng lượng và công nghiệp, mỗi ngành nhận được dòng vốn 500 triệu USD, trong khi lĩnh vực vật liệu nhận được 300 triệu USD. Có rất ít thay đổi trong các ngành khác:
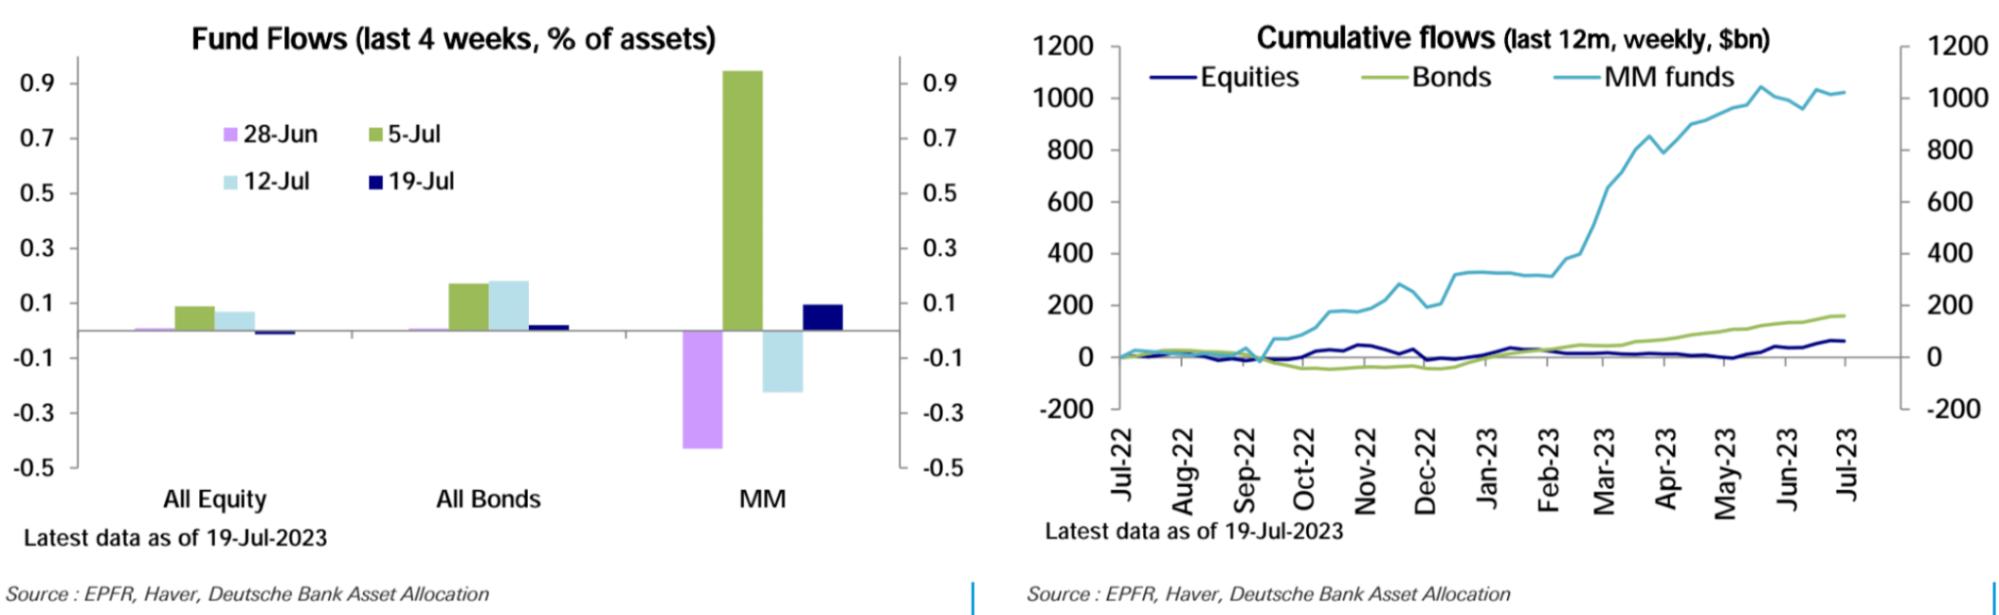
Dòng vốn vào các quỹ trái phiếu (1,4 tỷ USD) chậm lại đáng kể trong tuần này, trong khi các quỹ thị trường tiền tệ nhận được dòng vốn vào vừa phải (7,5 tỷ USD) trong tuần này:
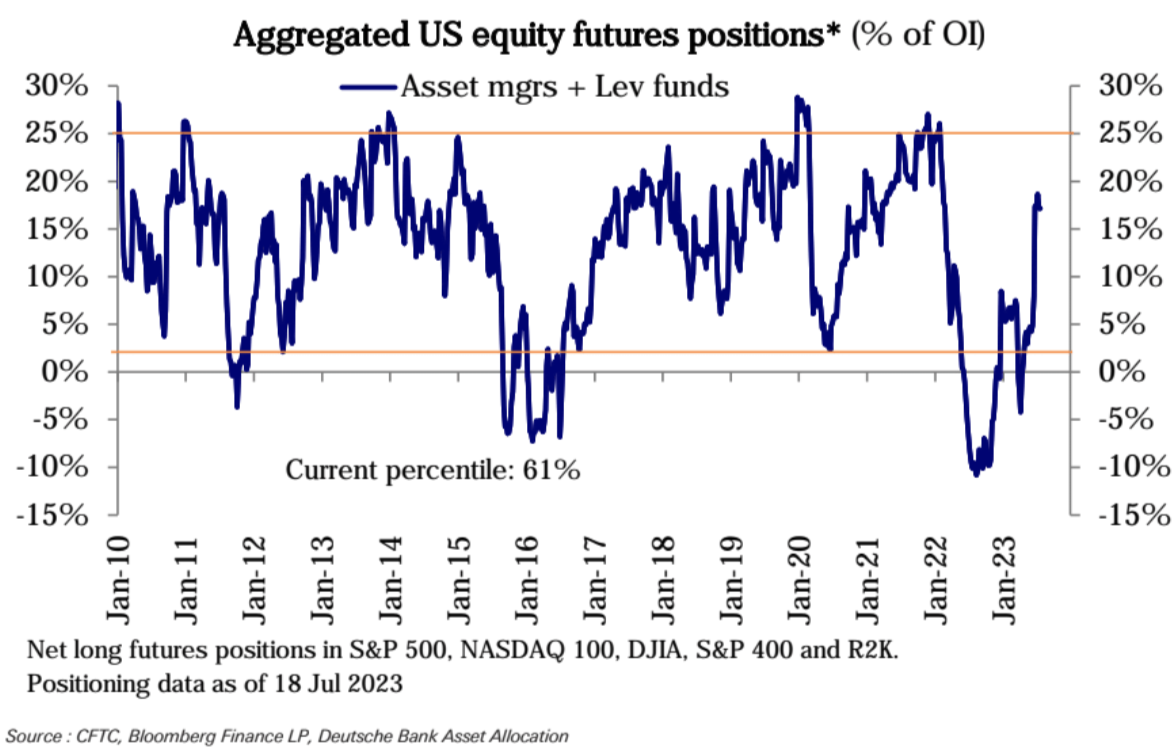
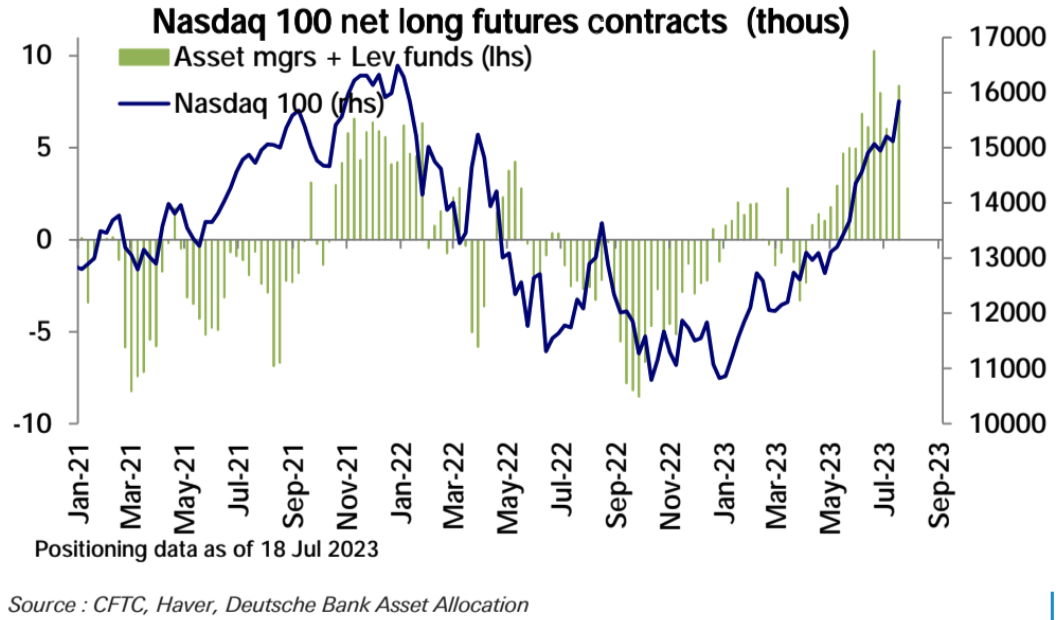
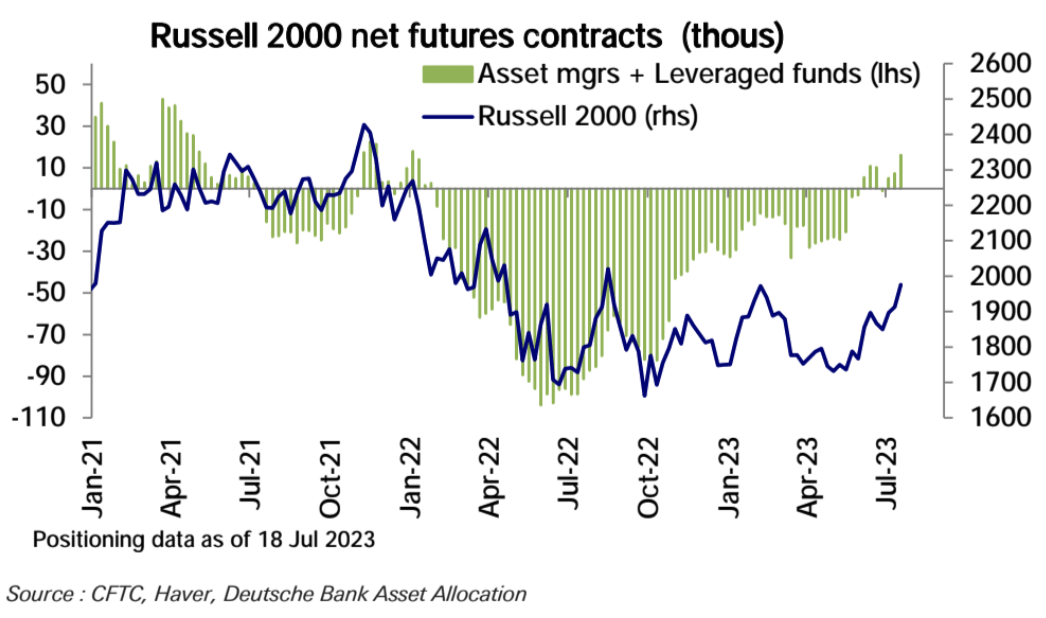
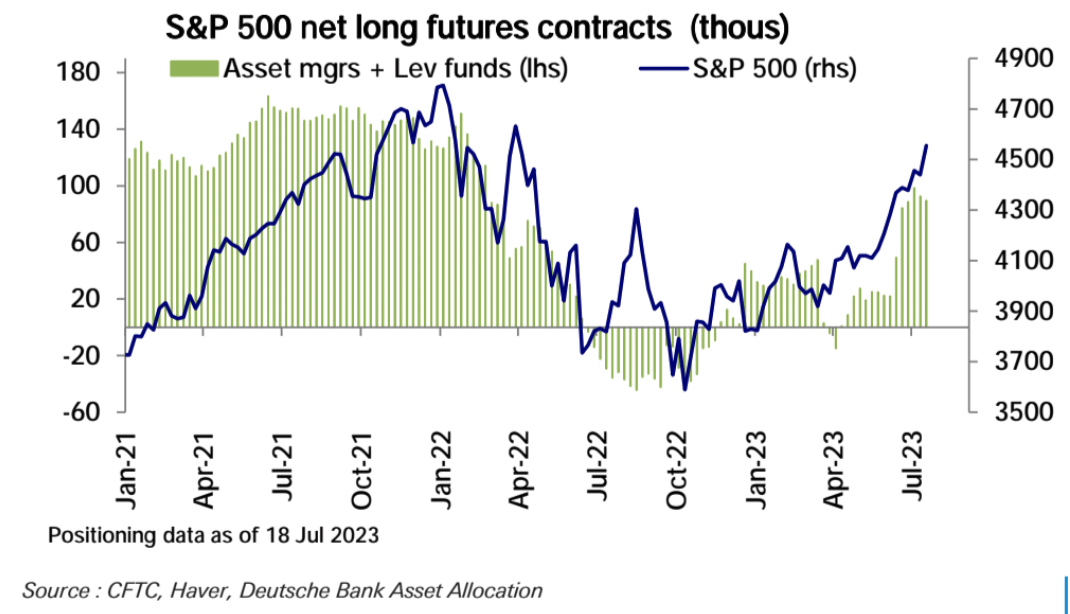
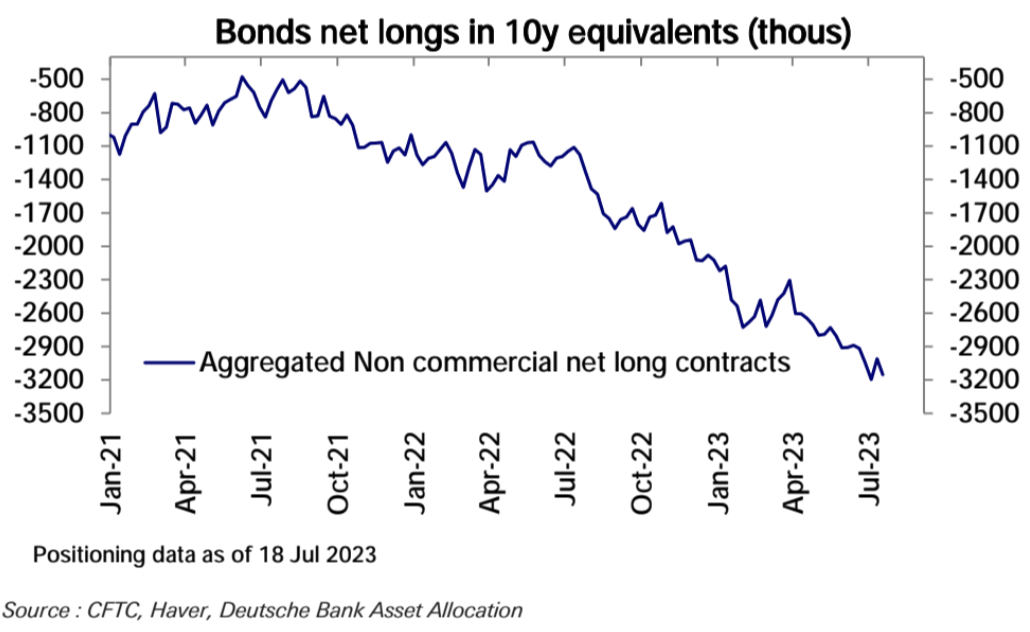
Trên thị trường tương lai, định vị tổng thể trong hợp đồng tương lai chỉ số chứng khoán Hoa Kỳ vẫn không thay đổi, với việc giảm giá trị ròng của S&P 500 được bù đắp bằng sự gia tăng của giá trị ròng dài hạn của Nasdaq 100 và giá trị ròng của Russell 2000, tuần trước đã làm mới giá trị ròng ròng tháng 1 năm 2022 của họ. vị thế mua. Điểm cao nhất kể từ:
Tâm lý thị trường
Tâm lý thị trường
Theo khảo sát nhà đầu tư AAII, tỷ lệ tăng giá đạt mức cao mới là 51,36% kể từ tháng 11 năm 2021, trong khi tỷ lệ bán đạt mức thấp mới là 21,49 kể từ tháng 6 năm 2021:
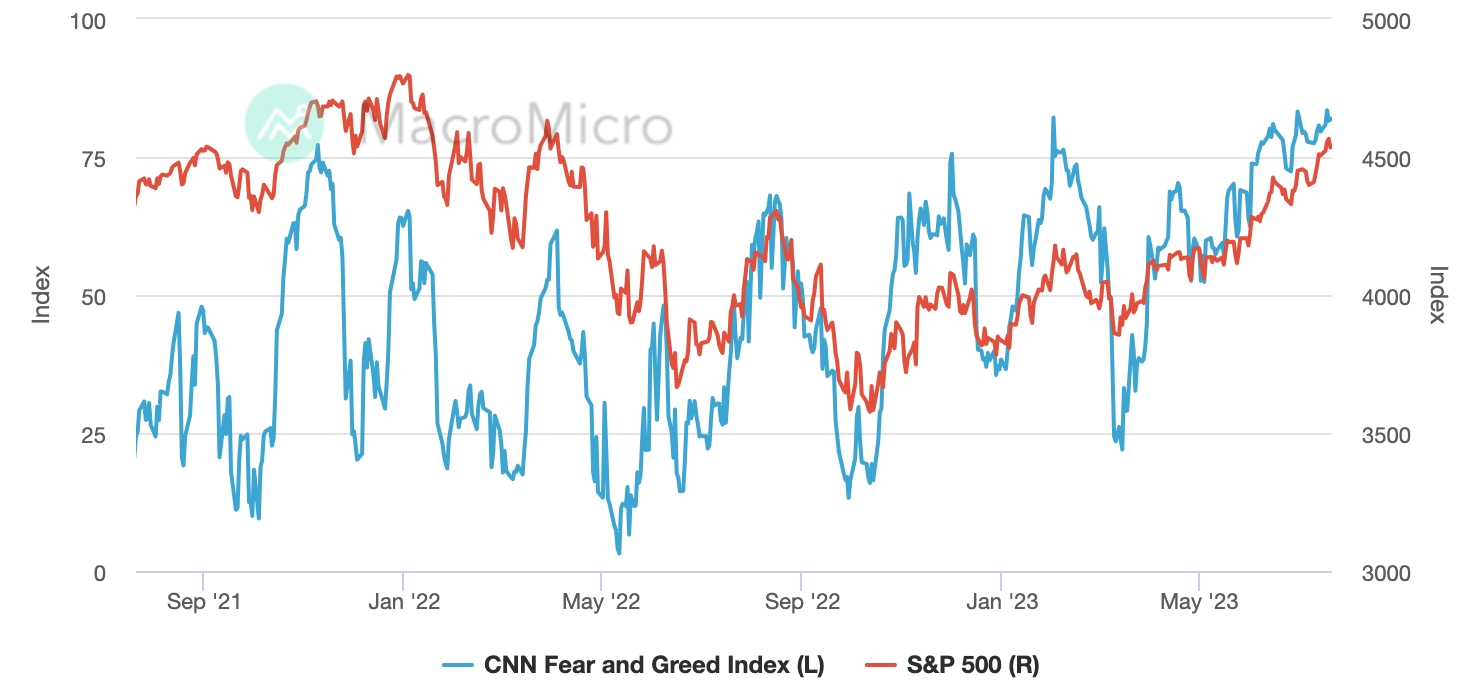
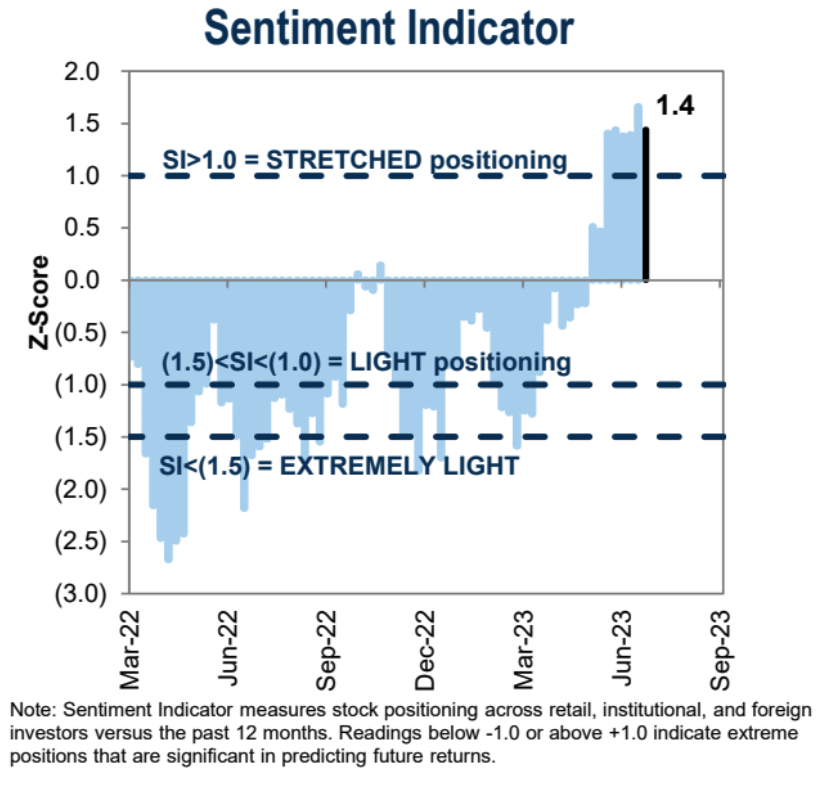
Các chỉ số tâm lý thể chế của Goldman Sachs vẫn ở mức cực cao trong hai tháng liên tiếp:
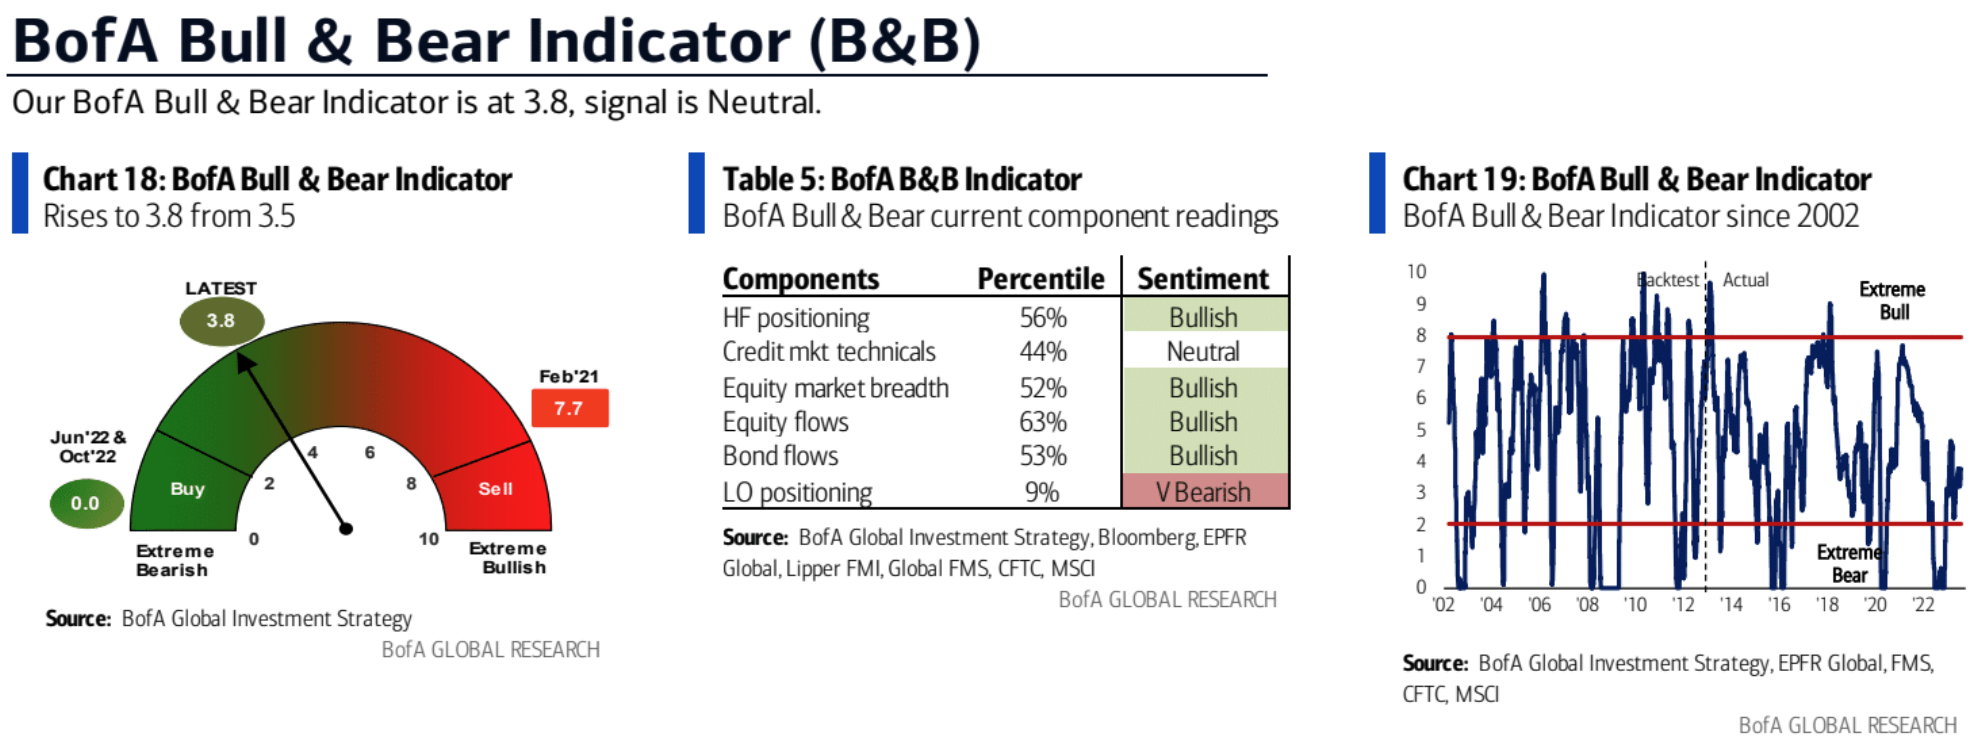
Chỉ báo xu hướng tăng BofA đã tăng từ 3,5 lên 3,8 vào tuần trước, vẫn ở mức trung lập:
trọng tâm của tuần
Ba ngân hàng trung ương lớn sẽ họp chính sách, thị trường kỳ vọng Fed và Ngân hàng Trung ương châu Âu sẽ tiếp tục chính sách diều hâu. cuộc họp. Cục Dự trữ Liên bang họp vào thứ Tư, Ngân hàng Trung ương Châu Âu vào thứ Năm và Ngân hàng Nhật Bản vào thứ Sáu. Theo công cụ Fed Watch của CME Group, xác suất Fed không tăng lãi suất trong 3 cuộc họp lãi suất còn lại trong năm nay vượt quá 60%, và khả năng cắt giảm lãi suất vào tháng 3 năm sau lên tới 40%. Dữ liệu doanh số bán lẻ và số đơn xin trợ cấp thất nghiệp được công bố gần đây của Hoa Kỳ đều chỉ ra thị trường việc làm ở Hoa Kỳ và không thể bỏ qua khả năng phục hồi của lạm phát. Cuộc họp tháng bảy.
Tuần này, thị trường chứng khoán Mỹ sẽ phải đối mặt với thử thách về báo cáo thu nhập của ba cổ phiếu công nghệ lớn khác là Meta, Microsoft và Google. Kết quả của Netflix đã làm mờ đi triển vọng của Meta, vốn phụ thuộc nhiều vào quảng cáo kỹ thuật số. Thị trường hiện kỳ vọng Google sẽ đạt mức tăng trưởng lợi nhuận 9% trong quý này sau 4 quý sụt giảm liên tiếp; tỷ suất lợi nhuận hoạt động được điều chỉnh của Microsoft dự kiến sẽ tăng lên 42% từ mức 40% một năm trước; Sau một quý sụt giảm, thị trường kỳ vọng Meta sẽ tăng trưởng trở lại trong quý 2 với EPS tăng 19%.
Chỉ số giá PCE của Hoa Kỳ cho tháng 6 sẽ được công bố vào thứ Sáu. Thị trường kỳ vọng chỉ số giá PCE của Hoa Kỳ sẽ giảm xuống 3,1% so với cùng kỳ trong tháng 6 từ mức 3,8% trong tháng 5 và chỉ số giá PCE cốt lõi sẽ giảm xuống 4,2% so với cùng kỳ từ mức 4,6% trong tháng 5.
danh hiệu cấp một
tiêu đề phụ
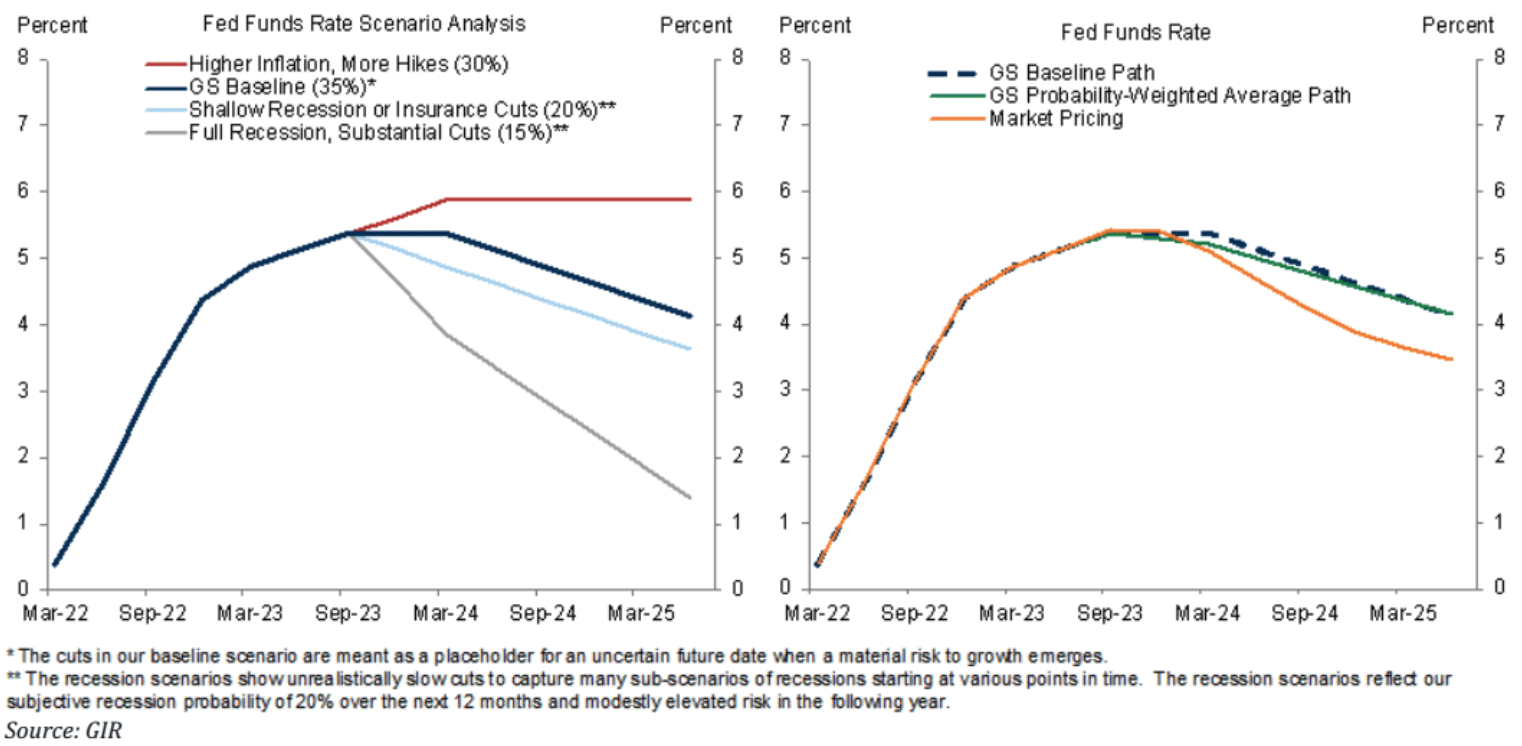
Goldman Sachs: Không nghĩ lãi suất sẽ giảm trước quý 1/2024, thị giá quá mạnh
tiêu đề phụ
Bill Gross: Lợi suất trái phiếu Mỹ khó có thể sớm giảm
Nhà đầu tư huyền thoại Bill Gross đã viết trong báo cáo triển vọng đầu tư mới nhất của mình rằng mặc dù lợi suất trái phiếu kho bạc Hoa Kỳ có thể đã đạt đỉnh trong năm nay, nhưng thị trường trái phiếu tăng giá khó có thể xảy ra. Gross dự đoán rằng lợi suất trái phiếu Mỹ kỳ hạn 10 năm có thể duy trì ở mức trên 3,5% trong thời gian dài và vẫn có thể tăng trên 4% trong hai năm tới. Chủ yếu xét đến việc Cục Dự trữ Liên bang đã thu hẹp bảng cân đối kế toán và thâm hụt của chính phủ Mỹ tăng vọt, càng làm tăng thêm áp lực cung lên thị trường trái phiếu.





