Thị trường vĩ mô hàng tuần (7.10): Lợi suất toàn cầu tăng vọt, báo cáo quý 2 liệu có thể lấy lại niềm tin?


Dữ liệu tuần trước của Hoa Kỳ vẫn mạnh, với thị trường nhà đất nhạy cảm nhất với tỷ giá cho thấy lực cản tăng trưởng tồi tệ nhất do các điều kiện tài chính thắt chặt có thể kết thúc, nhưng điều đó sẽ dẫn đến kỳ vọng cắt giảm lãi suất vào năm 2024 mà những nhà đầu cơ giá lên đang hy vọng sẽ giảm thêm. . Đồng thời, kỳ nghỉ lễ Độc Lập vào tuần trước ở Mỹ và các nhà đầu tư chờ đợi báo cáo thu nhập quý 2 cũng tạo thêm lực cản cho đà đi lên của thị trường chứng khoán.
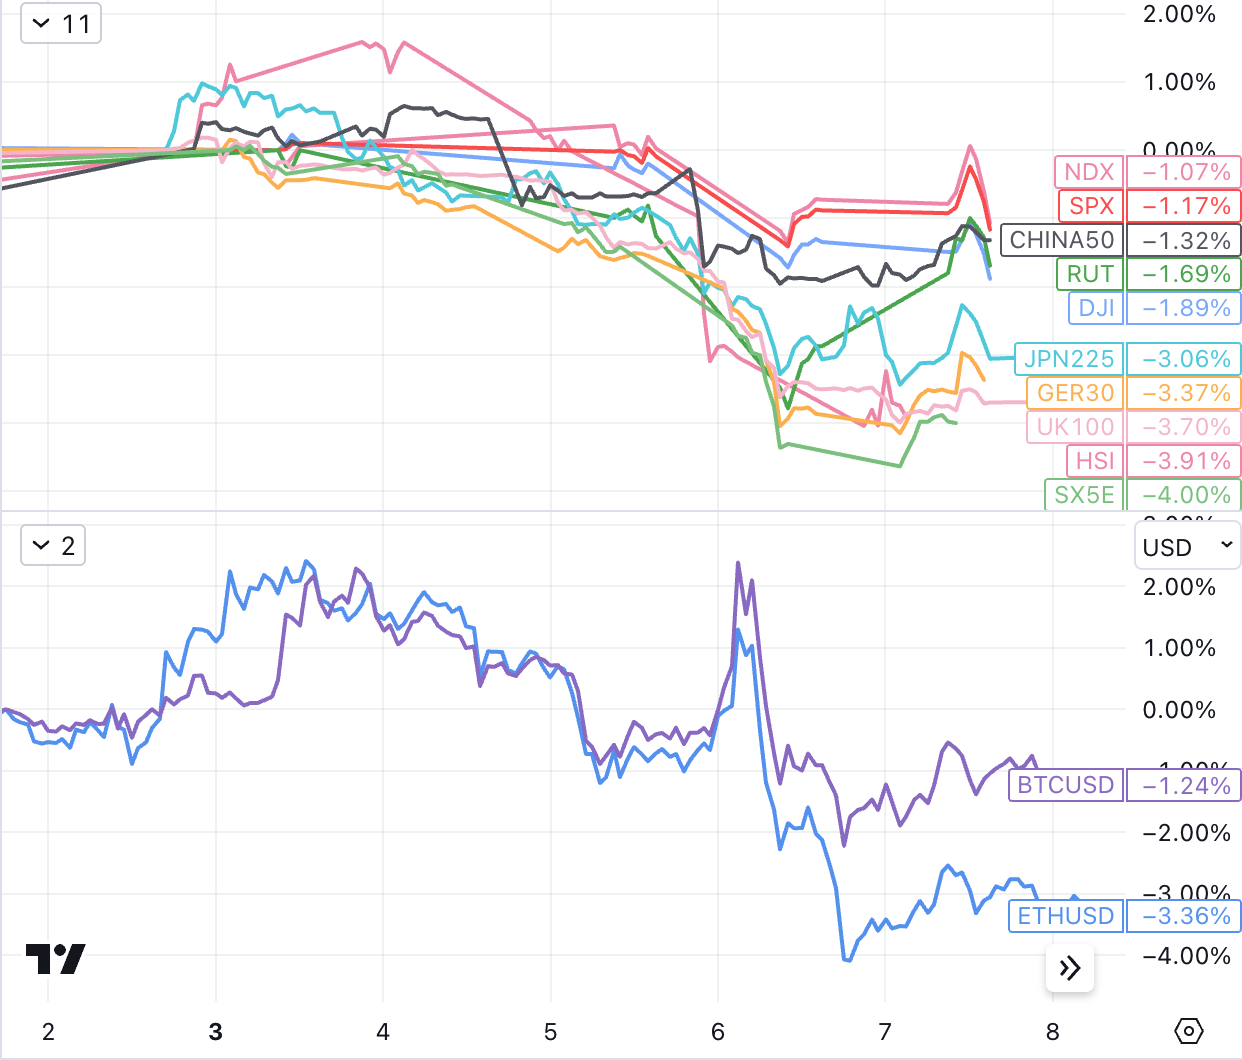
Các chỉ số chính không duy trì được đà tăng tích cực của tuần trước, với S&P 500 và Nasdaq giảm khoảng 1% và chỉ số Dow giảm gần 2%. Chứng khoán lao dốc vào thứ Năm khi lãi suất thị trường đạt mức cao mới trong năm, gây áp lực lên thị trường tài sản rủi ro, tăng nhẹ sau khi báo cáo việc làm hôm thứ Sáu không được giữ vững vào buổi chiều.
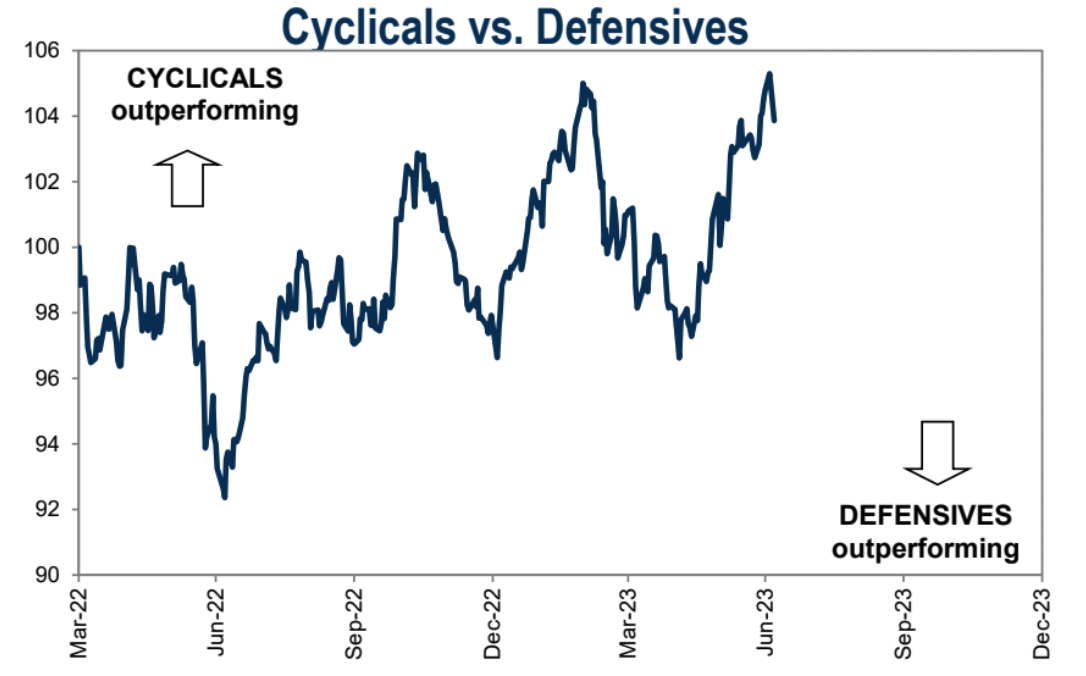
Khẩu vị rủi ro giảm đã khiến các cổ phiếu phòng thủ có thành quả vượt trội so với các cổ phiếu theo chu kỳ vào tuần trước:
Tiền điện tử đã theo dõi sự sụt giảm/tăng lợi suất trái phiếu của thị trường chứng khoán vào thứ Năm, vì Bitcoin không thể đạt mốc 31.000 USD lần thứ tư trong năm nay, điều này có thể gây ra khá nhiều thất vọng cho những nhà đầu cơ giá lên.
danh hiệu cấp một
Lợi suất trái phiếu toàn cầu tăng vọt: Không phải tất cả đều xấu
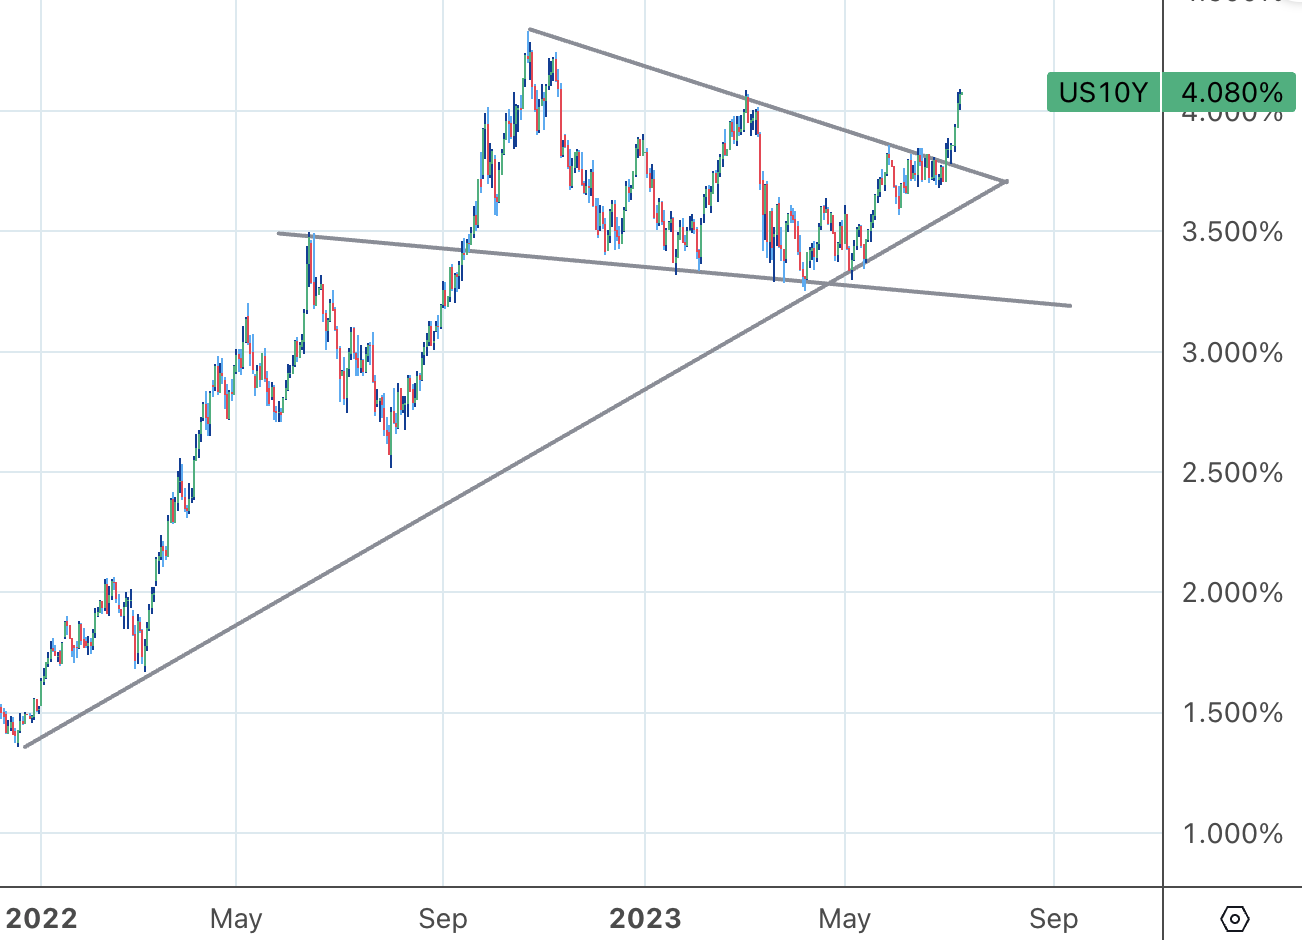
Trong tuần qua, cả lãi suất trái phiếu kho bạc kỳ hạn 10 năm và 2 năm đều đạt mức cao mới trong năm nay, với lợi suất trái phiếu kỳ hạn 10 năm vượt qua mức 4% và lợi suất trái phiếu kỳ hạn 2 năm đạt gần 5%. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm của Mỹ đạt mức 4% lần thứ hai trong năm nay và chỉ vượt qua mức quan trọng ba lần kể từ năm 2008.
Cuộc biểu tình mới nhất bắt đầu vào giữa tháng 5 khi Trái phiếu Kho bạc kỳ hạn 10 năm giao dịch ở mức chỉ 3,4% và trái phiếu kho bạc kỳ hạn 2 năm là khoảng 3,9%. Kể từ đó, lãi suất trái phiếu kho bạc kỳ hạn 2 năm đã tăng hơn 100 điểm cơ bản, đưa đường cong chênh lệch lãi suất 2-10 năm trở lại mức cao nhất trong chu kỳ tăng lãi suất.
Bất chấp những biến động mạnh mẽ này, lãi suất trái phiếu kho bạc Mỹ vẫn tăng ít hơn trái phiếu chính phủ Anh, Canada và Australia kể từ giữa tháng 5. Sản lượng mạ vàng của Anh đã tăng mạnh nhất kể từ giữa tháng 5, với kỳ hạn 10 năm tăng gần 100 điểm cơ bản và kỳ hạn 2 năm tăng 175 điểm cơ bản.
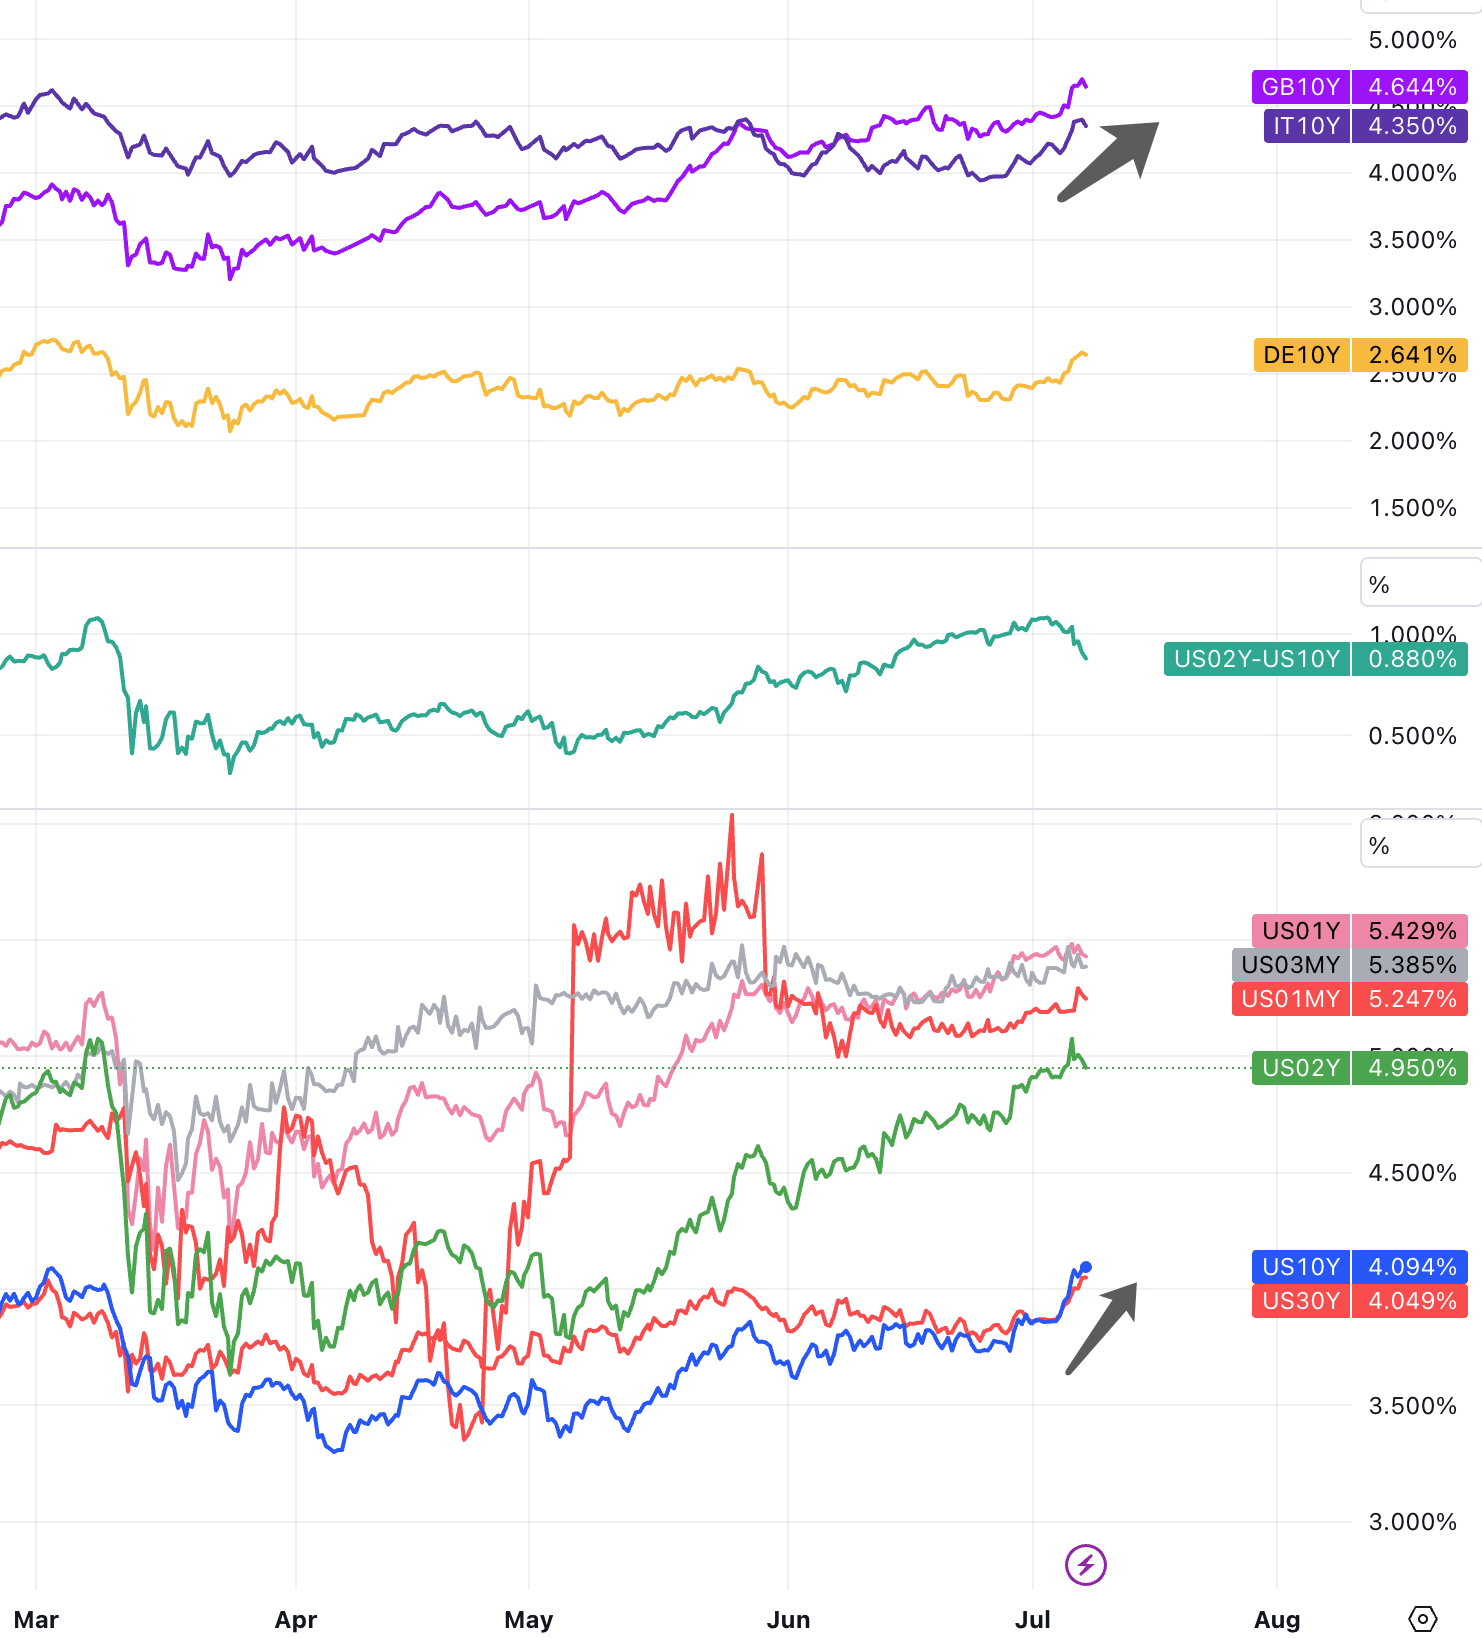
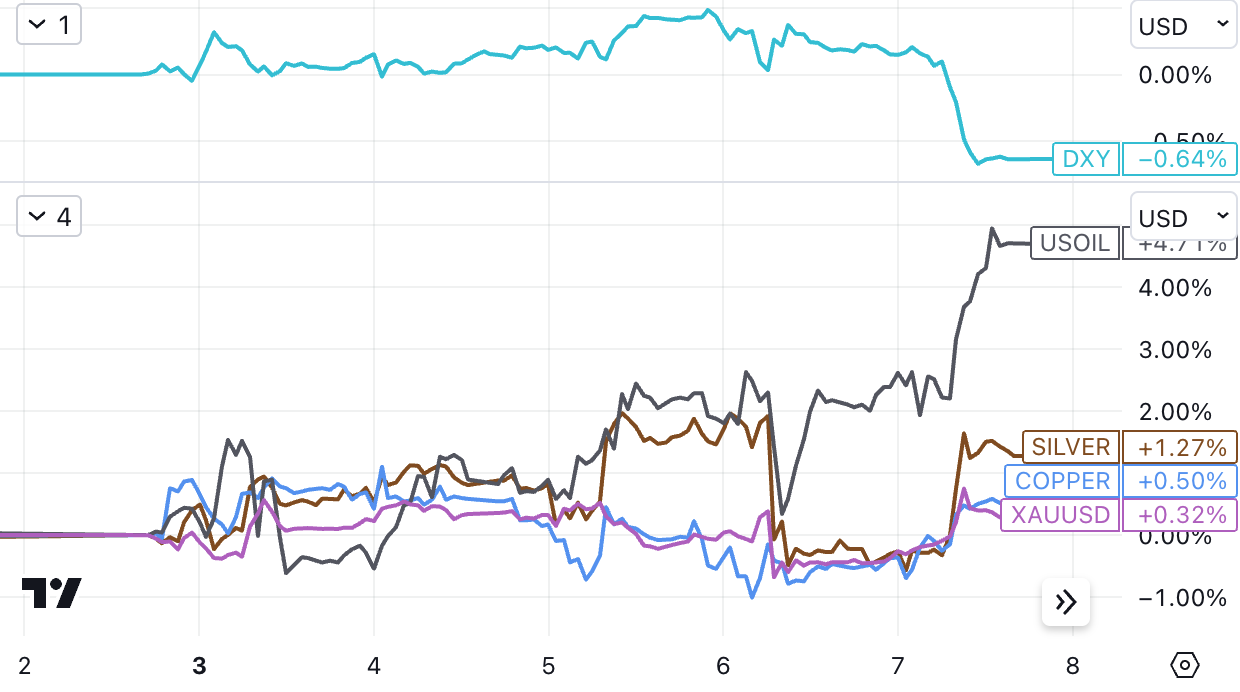
Điều này có thể hiểu là việc thị trường định giá lại đường lối chính sách tiền tệ của ngân hàng trung ương. Ngoại trừ Nhật Bản, kỳ vọng chính sách lãi suất của ngân hàng trung ương các nước phát triển lớn đều tăng. Kể từ tháng 5, thị trường đã dự đoán thêm rằng Anh sẽ tăng lãi suất thêm 75-100 điểm cơ bản; Australia sẽ tăng lãi suất thêm 50-75 điểm cơ bản và Canada sẽ tăng lãi suất thêm 25-50 điểm cơ bản. Ngược lại, thị trường chỉ định giá mức tăng lãi suất 30-40 điểm cơ bản trong lộ trình lãi suất tương lai của Fed và ECB, với sự khác biệt về dữ liệu lạm phát có thể giải thích phần lớn sự khác biệt về kỳ vọng. Vì vậy, đây cũng có thể là nguyên nhân khiến chỉ số đô la Mỹ tiếp tục suy yếu.
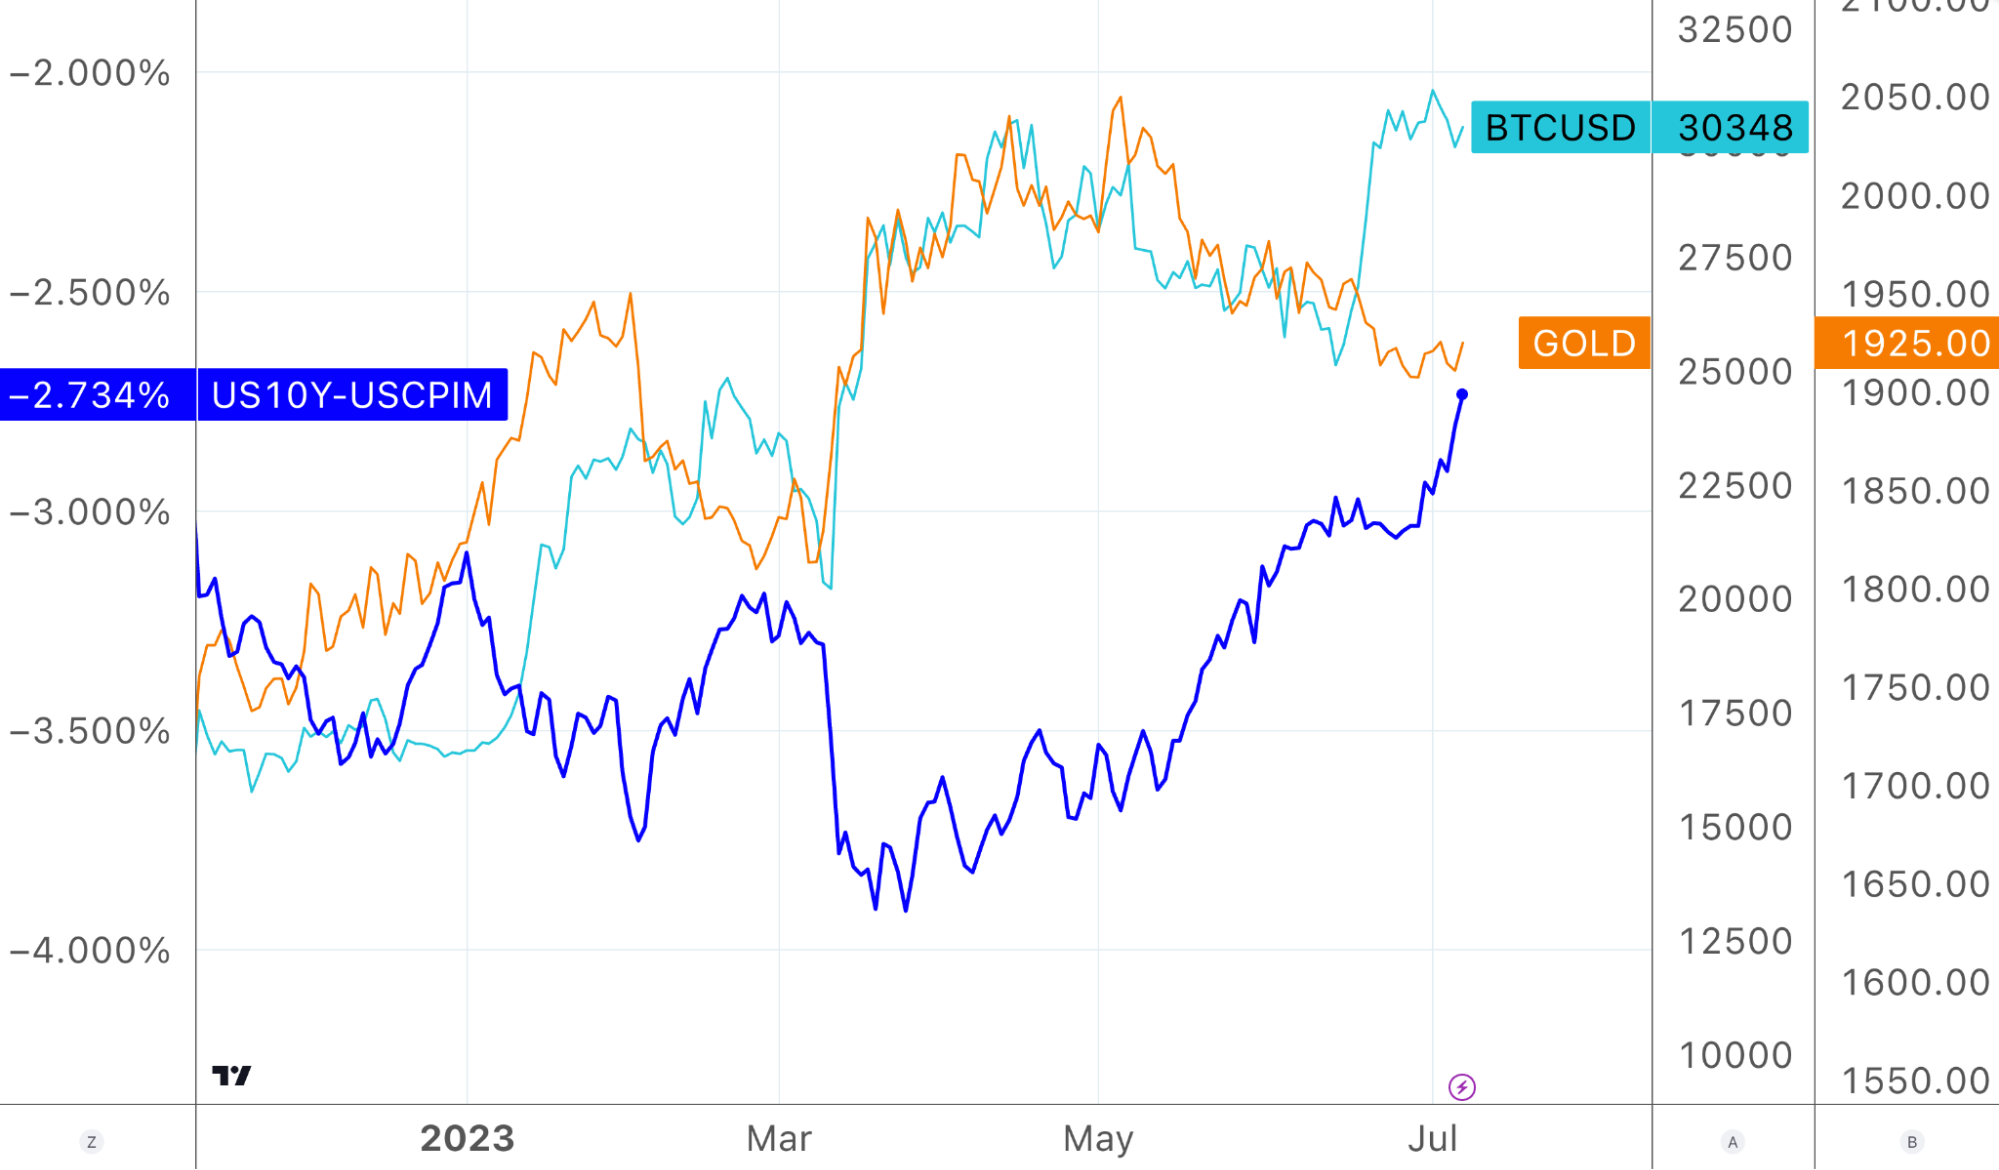
Sự tăng tốc của lãi suất thực (đường màu xanh) trong hình bên dưới đã ức chế đáng kể giá vàng (đường màu vàng) trong hai tháng qua, nhưng việc ức chế giá Bitcoin đã không còn nữa kể từ giữa tháng 6, điều này rõ ràng là do đến sự tái gia nhập của gã khổng lồ Tradfi châu Âu và Mỹ Tác động là, một khi thị trường mã hóa thiếu các điểm nóng bền vững, lãi suất cao là trở ngại trước khi thị trường tiền kỹ thuật số tổng thể muốn đạt đến một mức cao mới. Cả hai đã cho thấy mức độ tương đối cao mối tương quan tiêu cực trong năm qua:
danh hiệu cấp một
tiêu đề phụ
Dữ liệu NFP không đạt kỳ vọng nhưng vẫn không làm rung chuyển những con diều hâu của Fed
Biên chế phi nông nghiệp tăng 209.000, thấp hơn kỳ vọng là 230.000 và điều chỉnh giảm so với số liệu của tháng trước. Mặt khác, mức lương trung bình mỗi giờ tăng 0,4% so với tháng trước, vượt kỳ vọng tăng 0,3%. Mặc dù thấp hơn một chút so với kỳ vọng được đưa ra sau báo cáo ADP mạnh mẽ, nhưng mấu chốt là tỷ lệ thất nghiệp ở Mỹ là 3,56% và mức tăng trưởng tiền lương là 0,4%/tháng, cho thấy thị trường lao động Mỹ vẫn vững chắc với các dấu hiệu thắt chặt.
tiêu đề phụ
Biên bản tháng 6 của FOMC
tiêu đề phụ
Khu vực dịch vụ của Mỹ tiếp tục mở rộng
Chỉ số dịch vụ ISM tương đối mạnh, trong khi ngành sản xuất tiếp tục giảm. Chỉ số dịch vụ ISM trong tháng 6 là 53,9, so với kỳ vọng là 51,2, tăng từ mức 50,3 của tháng trước. Trong số 18 ngành dịch vụ, 15 ngành đã mở rộng trong tháng 6, trong đó dịch vụ lưu trú, ăn uống và giải trí vẫn là động lực chính.
tiêu đề phụ
thị trường nhà đất phục hồi
tiêu đề phụ
Sự phục hồi của Trung Quốc chậm lại
Cuộc khảo sát của Caixin/S&P về hoạt động sản xuất đã giảm xuống 50,5 trong tháng 6 từ mức 50,9 trong tháng 5, sau khi công bố sản lượng sản xuất mở rộng vào tuần trước và số lượng đơn đặt hàng mới chậm lại. Cuộc khảo sát về hoạt động của ngành dịch vụ đã giảm xuống mức 53,9 yếu hơn dự kiến trong tháng 6 từ mức 57,1 trong tháng 5, tháng mở rộng thứ sáu liên tiếp nhưng là mức đọc yếu nhất kể từ tháng 1. Dữ liệu Caixin yếu phù hợp với chỉ số quản lý mua hàng sản xuất chính thức, đã giảm tháng thứ ba liên tiếp trong tháng Sáu.
Thủ tướng Trung Quốc Li Qiang đã cam kết “không tiếc công sức” thực hiện một số chính sách có mục tiêu nhằm tăng cường khả năng phục hồi sau dịch bệnh của Trung Quốc. Theo Bloomberg, trích dẫn các báo cáo truyền thông chính thức, Li Qiang cho biết Trung Quốc đang ở giai đoạn quan trọng của quá trình phục hồi kinh tế và nâng cấp công nghiệp, do đó cần có các biện pháp toàn diện và phối hợp để ổn định tăng trưởng và việc làm. Tuy nhiên, Li Qiang không tiết lộ chi tiết về biện pháp cụ thể nào.
Về mặt ngân hàng trung ương, lãnh đạo Trung Quốc đã bổ nhiệm Pan Gongsheng, phó thống đốc Ngân hàng Nhân dân Trung Quốc, làm bí thư đảng ủy ngân hàng trung ương. Tờ Wall Street Journal đưa tin, trích dẫn các nguồn tin giấu tên, động thái này sẽ khiến ông trở thành giám đốc ngân hàng trung ương tiếp theo. Các nhà kinh tế giải thích động thái này là tăng cường sự ổn định chính sách, phù hợp với thông lệ cắt giảm lãi suất khiêm tốn hiện nay của ngân hàng trung ương và khuyến khích các ngân hàng cho vay nhiều hơn ở các khu vực mục tiêu.
Dòng vốn: cổ phiếu, trái phiếu và cơ sở hàng hóa đồng thời tăng vị thế, các nhà đầu tư bán lẻ đang hoạt động và các tổ chức đang chậm lại
Theo thống kê vị thế của các nhà đầu tư chủ quan (Tùy ý) và các nhà đầu tư chiến lược có hệ thống (Systematic) của Deutsche Bank, vị thế của các nhà đầu tư trước tăng nhẹ trong tuần trước, trong khi vị thế của các nhà đầu tư sau giảm nhẹ, hiện ở mức phần trăm thứ 58 và phần trăm thứ 78. Động lực tăng vị thế của các tổ chức lớn đã bị đình chỉ, trong khi vị thế chủ quan của các nhà đầu tư vẫn ở mức trung lập so với lịch sử và vẫn còn dư địa cho việc tăng vị thế.
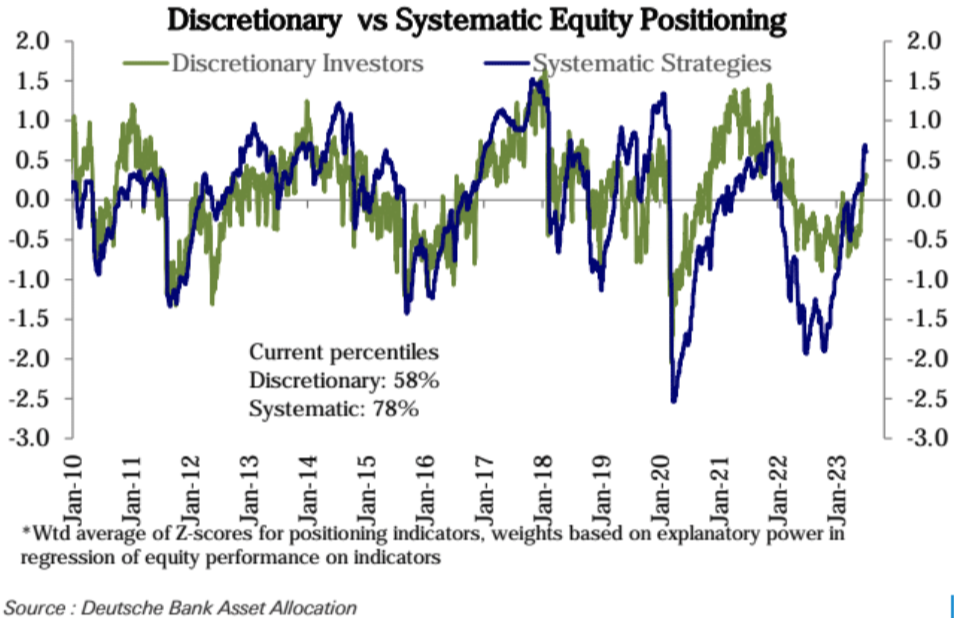
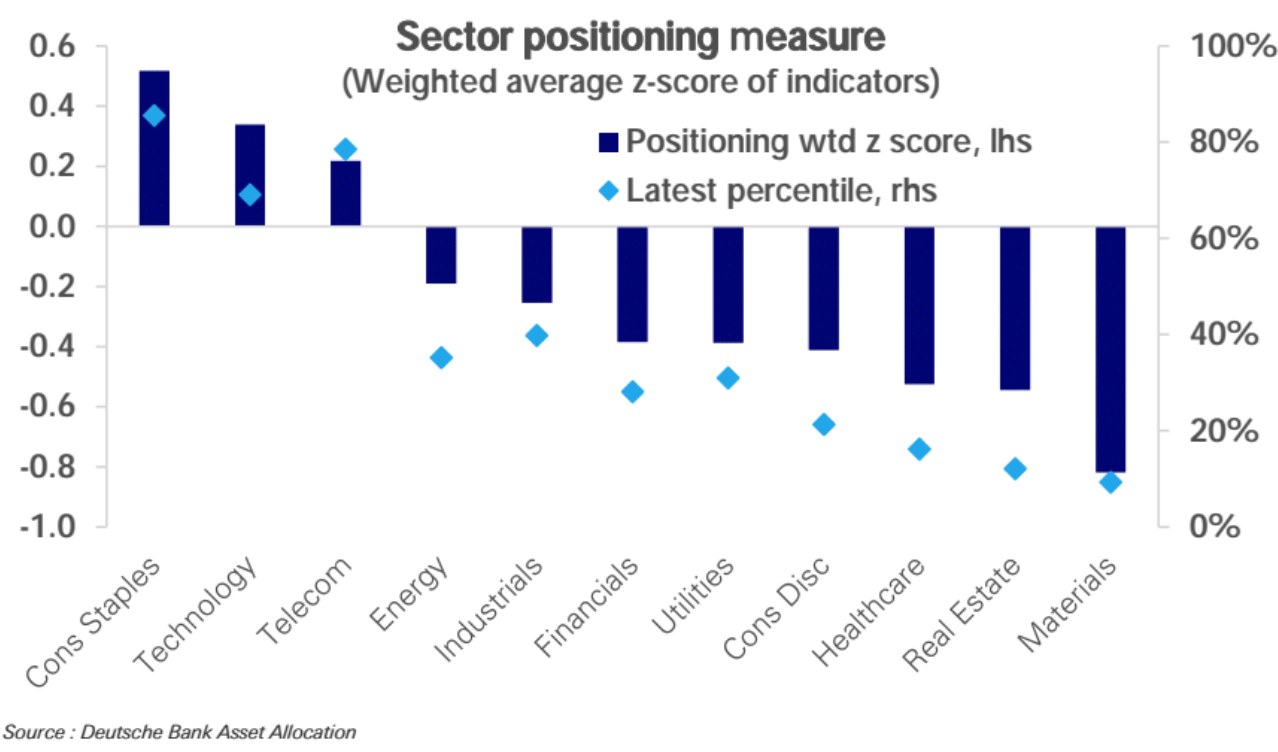
Từ góc độ phân bổ của ngành chứng khoán Hoa Kỳ: mặt hàng tiêu dùng thiết yếu (phân vị thứ 86), công nghệ (phân vị thứ 69) và dịch vụ truyền thông (phân vị thứ 79), việc phân bổ đang ở trạng thái quá cân. Hai điều sau chủ yếu phản ánh sự tập hợp của các công ty tăng trưởng vốn hóa lớn. Về mặt quỹ đạo, việc phân bổ các mặt hàng thiết yếu đã leo lên đỉnh của phạm vi thống kê lịch sử, với mức tăng hạn chế; việc phân bổ cổ phiếu dịch vụ công nghệ và truyền thông đang tăng nhanh, nhưng vẫn chưa đạt đến đỉnh của phạm vi thống kê lịch sử.
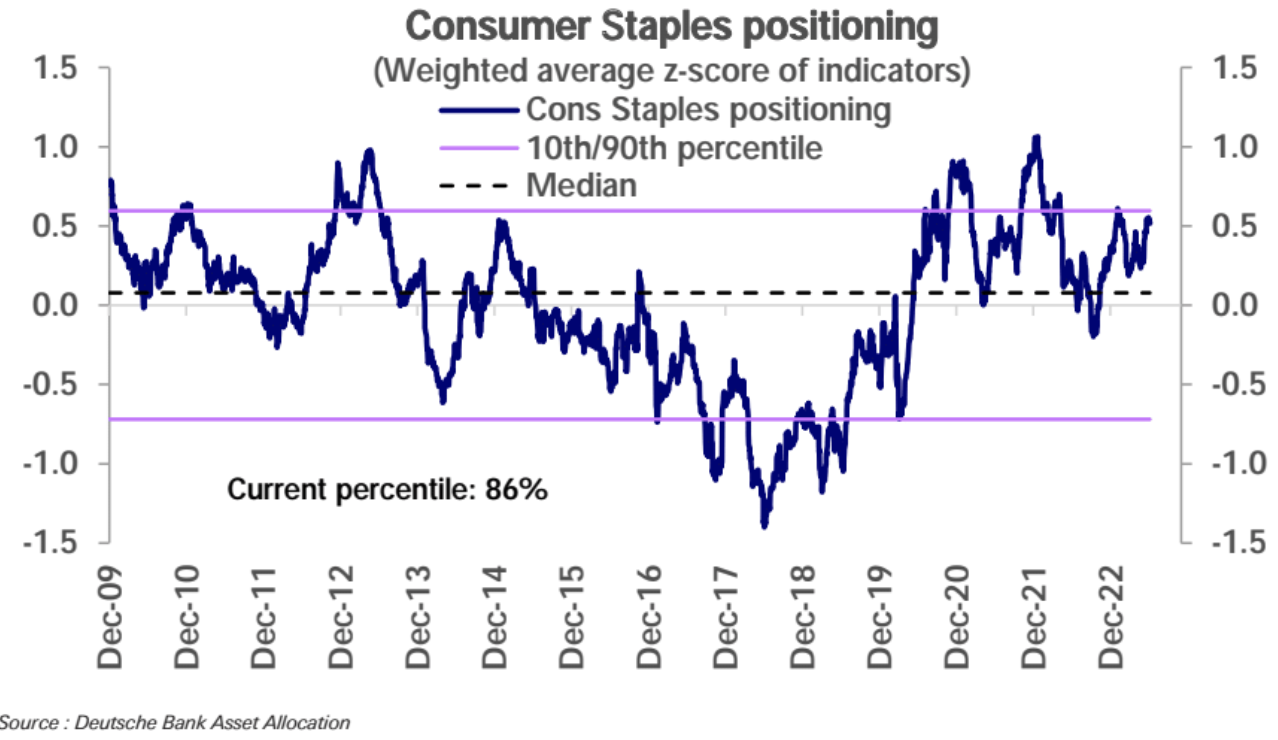
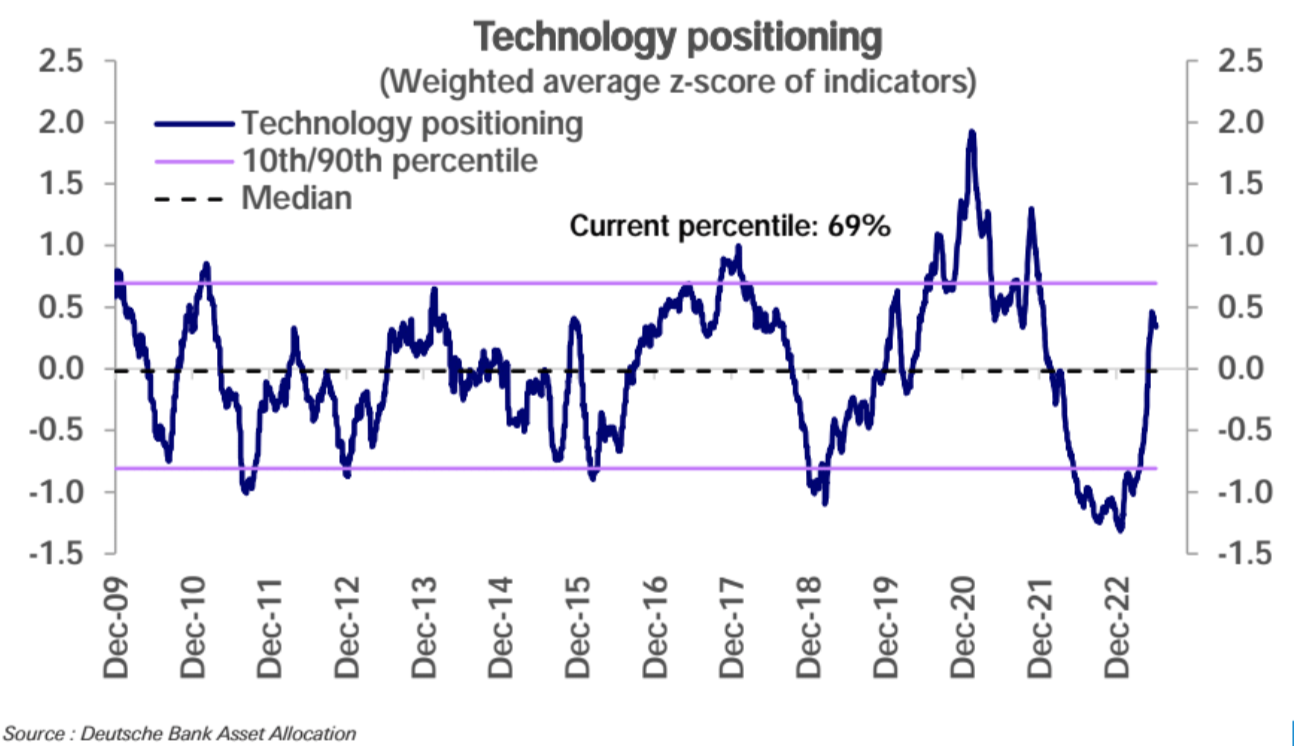
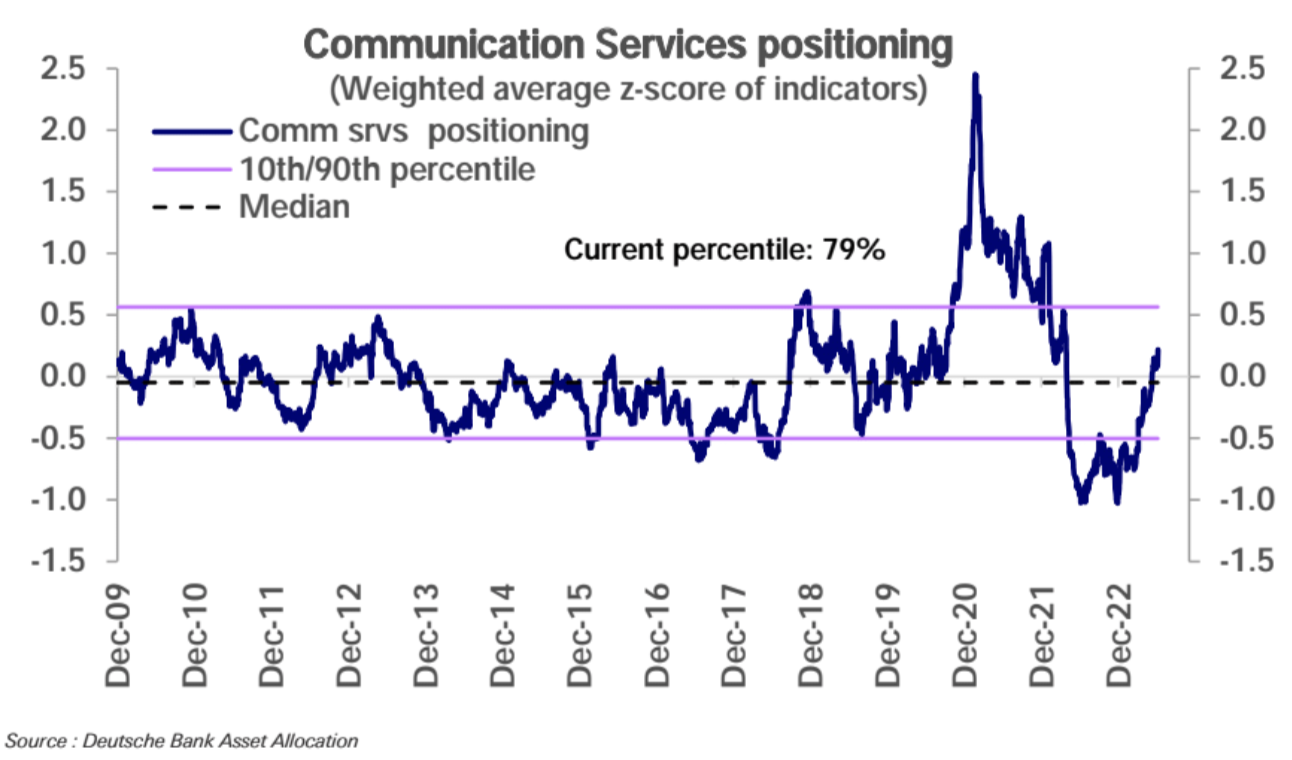
Các nhà đầu tư dài hạn có thể chú ý đến các lĩnh vực có tỷ trọng tương đối thấp trong lịch sử, bao gồm nguyên liệu thô, bất động sản, chăm sóc sức khỏe, v.v.:
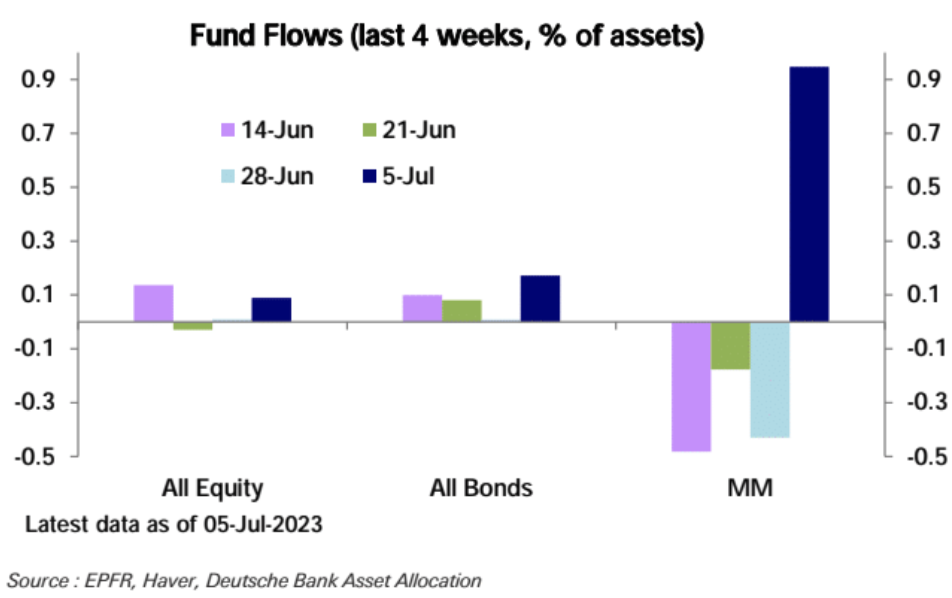
Từ góc độ dòng vốn quốc tế EPFR, các quỹ thị trường tiền tệ đã đón nhận dòng vốn ròng đầu tiên trị giá 73,6 tỷ USD trong ba tuần vào tuần trước, dòng vốn vào hàng tuần lớn nhất trong ba tháng; đồng thời, dòng vốn vào ròng của các quỹ trái phiếu là 11,5 USD tỷ, nhanh nhất trong 4 tuần Tuy nhiên, các quỹ cổ phần cũng nhận được dòng vốn vào mạnh vào tuần trước (1,48 tỷ USD), chủ yếu được thúc đẩy bởi dòng vốn vào mạnh từ Mỹ (1,38 tỷ USD):
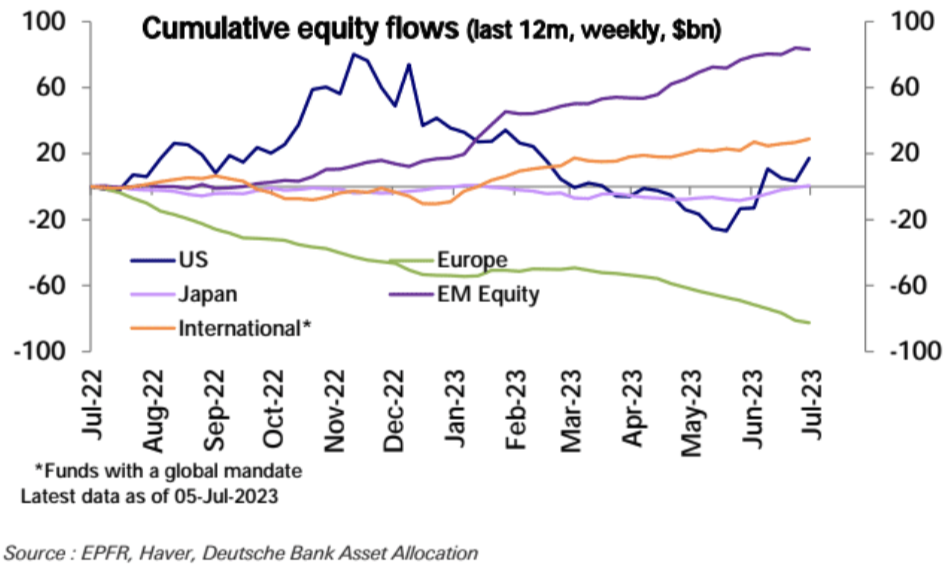
Dòng vốn chảy ra từ châu Âu (-1,3 tỷ USD) là tuần thứ 17 liên tiếp, nhưng tốc độ đã chậm lại vào tuần trước.
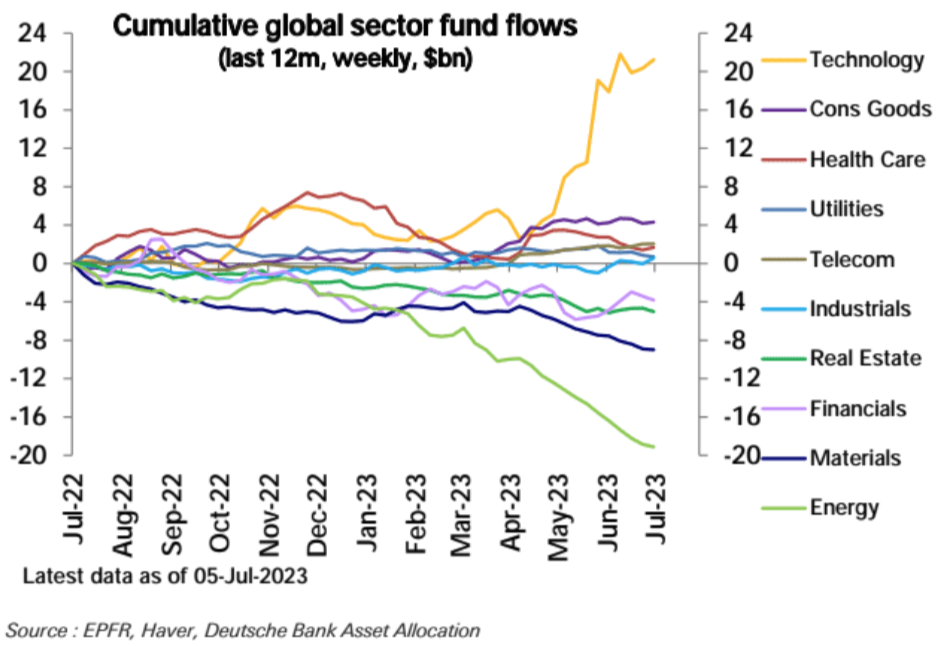
Từ góc độ ngành, lĩnh vực công nghệ đã tăng tốc trở lại (+900 triệu USD) và công nghiệp (+600 triệu USD) cũng chứng kiến dòng vốn vào đáng kể. Mặt khác, cả tài chính và bất động sản đều chứng kiến dòng tiền chảy ra 400 triệu USD. Năng lượng (-300 triệu USD) cũng tiếp tục chứng kiến dòng vốn chảy ra, trong khi các lĩnh vực khác có ít thay đổi:
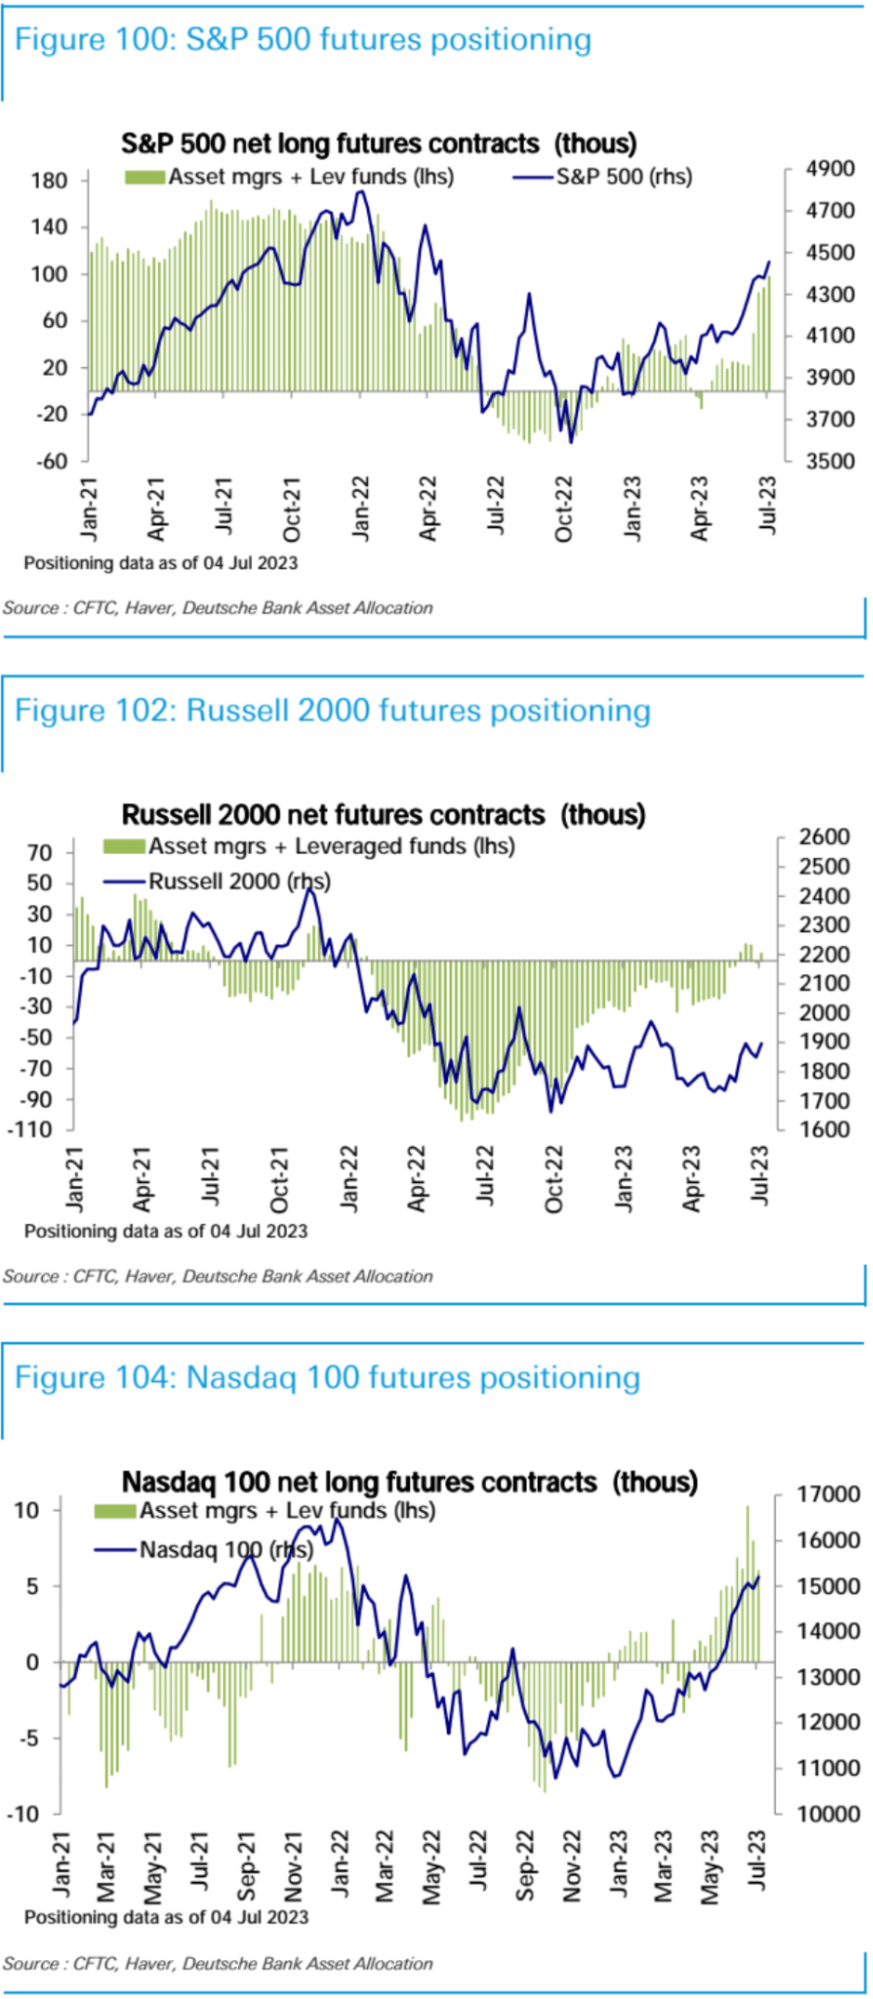
Vị thế mua trong hợp đồng tương lai chỉ số chứng khoán tiếp tục tăng, chủ yếu là do vị thế mua ròng trong hợp đồng tương lai S&P 500 tăng mạnh, vị thế mua ròng trong Nasdaq 100 giảm nhẹ và vị thế mua ròng trong Russell 2000 thay đổi từ bán ròng nhỏ để tăng giá trở lại. Điều này phù hợp với sự cải thiện về độ rộng của thị trường giao ngay và nói chung, thị trường tăng giá do cổ phiếu công nghệ dẫn đầu đang lan rộng sang nhiều lĩnh vực hơn:
danh hiệu cấp một
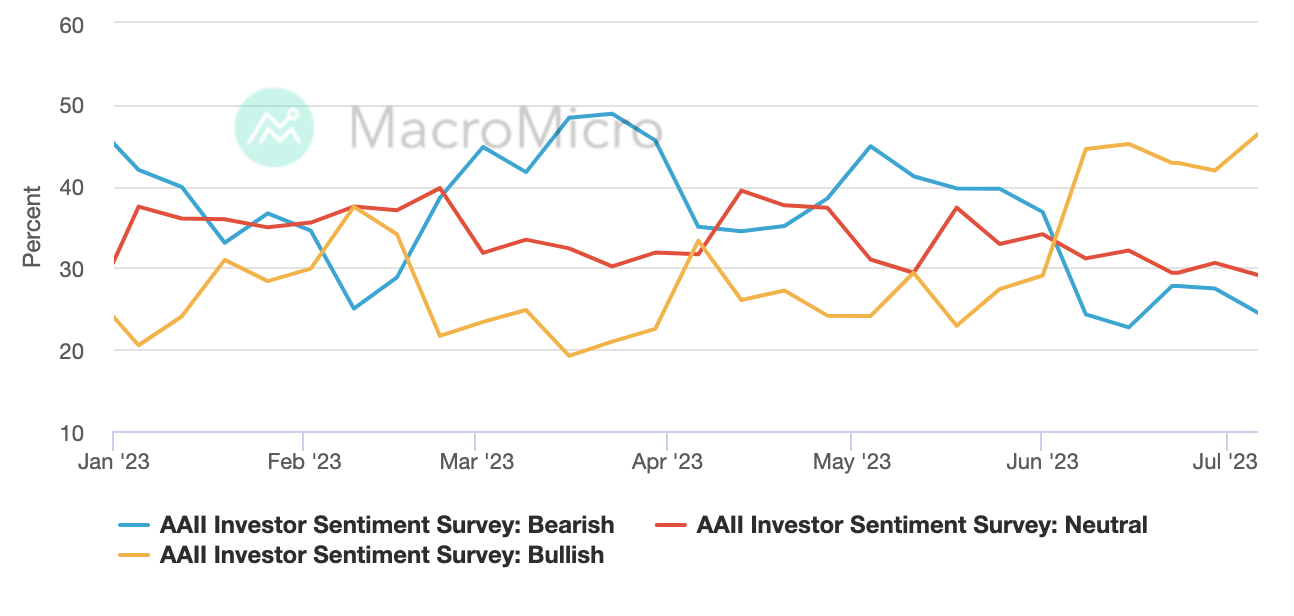
Tâm lý thị trường trong nháy mắt
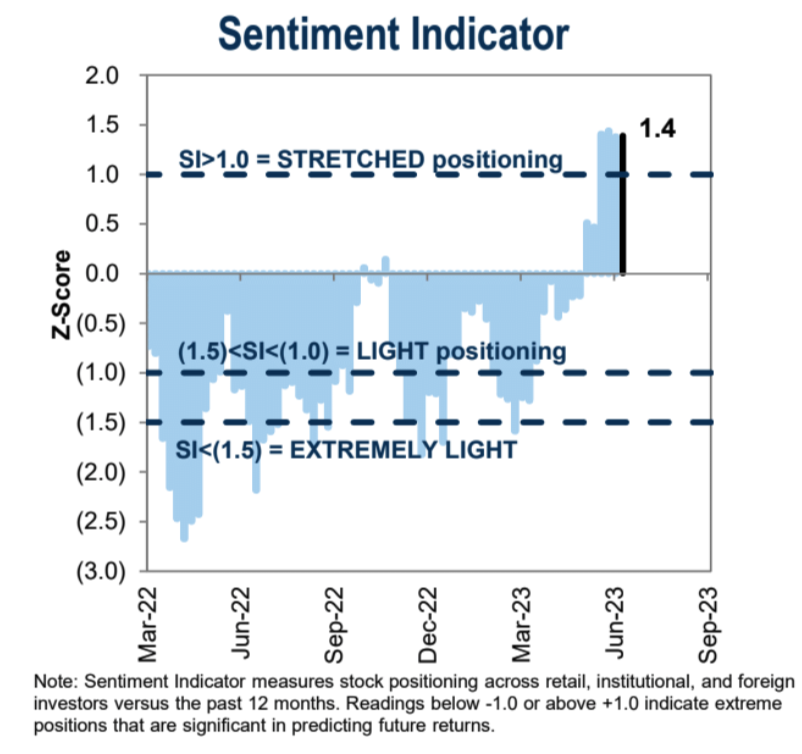
Cuộc khảo sát tâm lý nhà đầu tư AAII, đại diện cho nhiều nhà đầu tư bán lẻ hơn, cho thấy tâm lý lạc quan đã tăng mạnh 4,4 điểm phần trăm lên 46,39% vào tuần trước, làm mới mức cao nhất kể từ tháng 11 năm 2021:
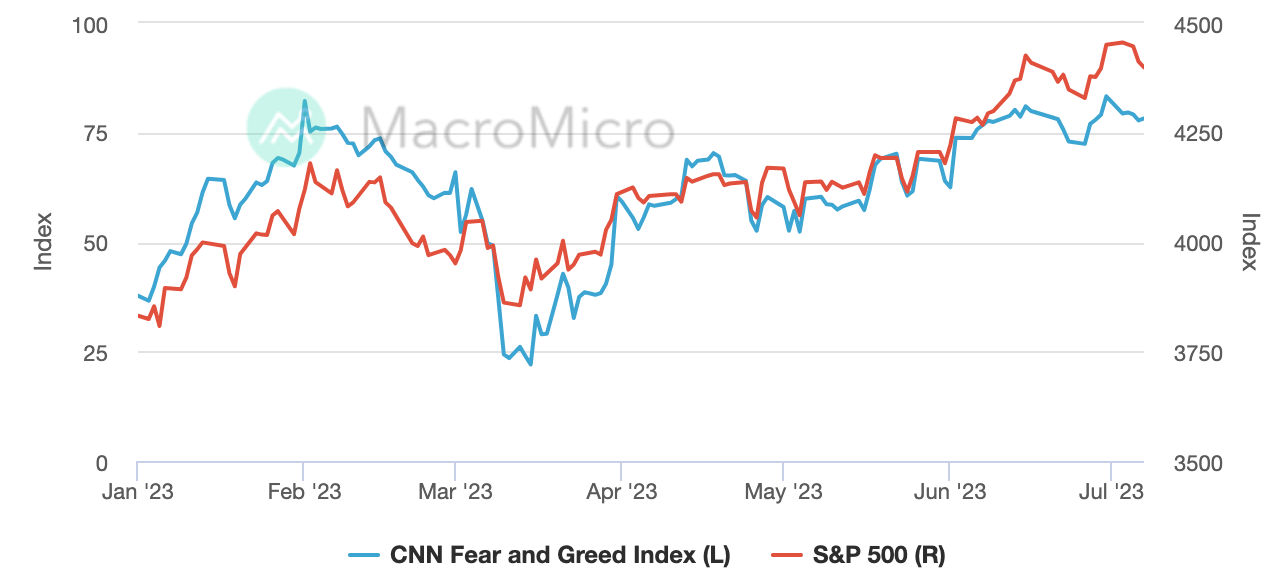
Chỉ số Sợ hãi và Tham lam của CNN đã giảm nhẹ trong tuần trước, nhưng vẫn ở trên mức 'cực kỳ tham lam' là 75:
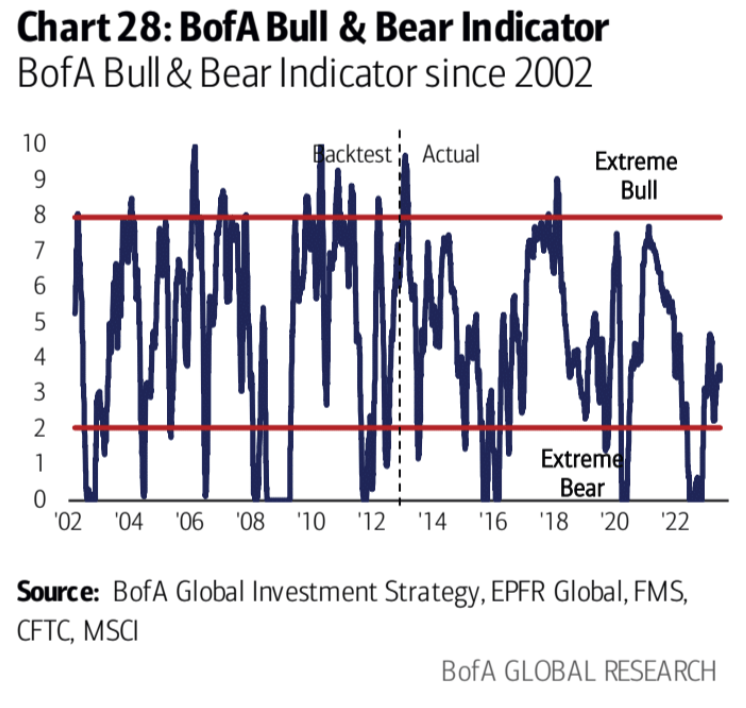
Chỉ số giá lên của Bank of America Merrill Lynch là 3,2, không thay đổi so với tuần trước và vẫn ở mức trung lập:
theo dõi tuần này
theo dõi tuần này
Báo cáo quý 2 năm 2023 bắt đầu vào tuần này, với kỳ vọng đồng thuận về mức giảm 9% so với cùng kỳ năm trước của EPS S&P 500 ($220), phần lớn là do doanh số bán hàng không thay đổi và tỷ suất lợi nhuận bị nén. Vì kỳ vọng này là bi quan nên có thể khó tăng cường đáng kể tâm lý tiêu cực thực tế đối với năm 2023. Tâm lý dữ liệu do một số tổ chức sửa đổi đã thực sự được cải thiện gần đây. Tuy nhiên, thị trường tương đối lạc quan về mức tăng trưởng EPS 11% (lên 244 USD) vào năm 2024. Do đó, phần thu nhập có thể vượt quá mong đợi của mùa này tập trung nhiều hơn vào số liệu năm 2023.
Những điều cần theo dõi trong mùa thu nhập này bao gồm:
● Khả năng các công ty duy trì tỷ suất lợi nhuận khi lạm phát giảm
● Tác động của căng thẳng ngân hàng đối với tín dụng và cho vay
● Các ứng dụng tiềm năng và tác động đến doanh thu của AI
● Tình trạng của người tiêu dùng Hoa Kỳ
Ngoài ra, dữ liệu CPI và PPI của Mỹ cho tháng 6 sẽ được công bố lần lượt vào tối thứ Tư và thứ Năm. Bất chấp sự chậm lại gần đây về tốc độ tăng trưởng việc làm trong nền kinh tế, thị trường lao động vẫn mạnh, điều này được kỳ vọng sẽ hỗ trợ FOMC tiếp tục tăng lãi suất trong tháng này, trừ khi dữ liệu giá giảm mạnh so với kỳ vọng.
Thị trường kỳ vọng con số CPI chung tháng 6 so với cùng kỳ năm trước sẽ giảm xuống 3,1% từ mức 4% của tháng trước, mức thấp nhất kể từ tháng 3 năm 2021 và CPI cơ bản sẽ giảm trở lại 5% từ 5,3%. Xét về số liệu so với tháng trước, các nhà phân tích kỳ vọng CPI danh nghĩa sẽ tăng 0,3%, tăng từ mức 0,1% của tháng trước; CPI cơ bản dự kiến sẽ tăng 0,3% so với tháng trước, giảm từ mức 0,4% của tháng trước.
Thị trường kỳ vọng rằng PPI của Hoa Kỳ trong tháng 6 sẽ giảm từ 1,1% xuống 0,4% so với cùng kỳ trong tháng trước và PPI cốt lõi sẽ giảm từ 2,8% xuống 2,5% so với cùng kỳ năm ngoái. giá cả như một chỉ báo hướng tới tương lai rõ ràng hơn.
Nhưng chúng ta không nên bỏ qua điều đó, do hiệu ứng cơ bản nên số liệu này có thể là mức thấp nhất trong thời gian còn lại của năm nay.
Có thể thấy từ biểu đồ bên dưới, chỉ số giá tăng mạnh vào tháng 5 và tháng 6 năm ngoái, sau đó giữ nguyên từ tháng 6 đến tháng 12 năm 2022. Sau đó kể từ tháng 1 năm 2023, CPI lại tăng tốc:
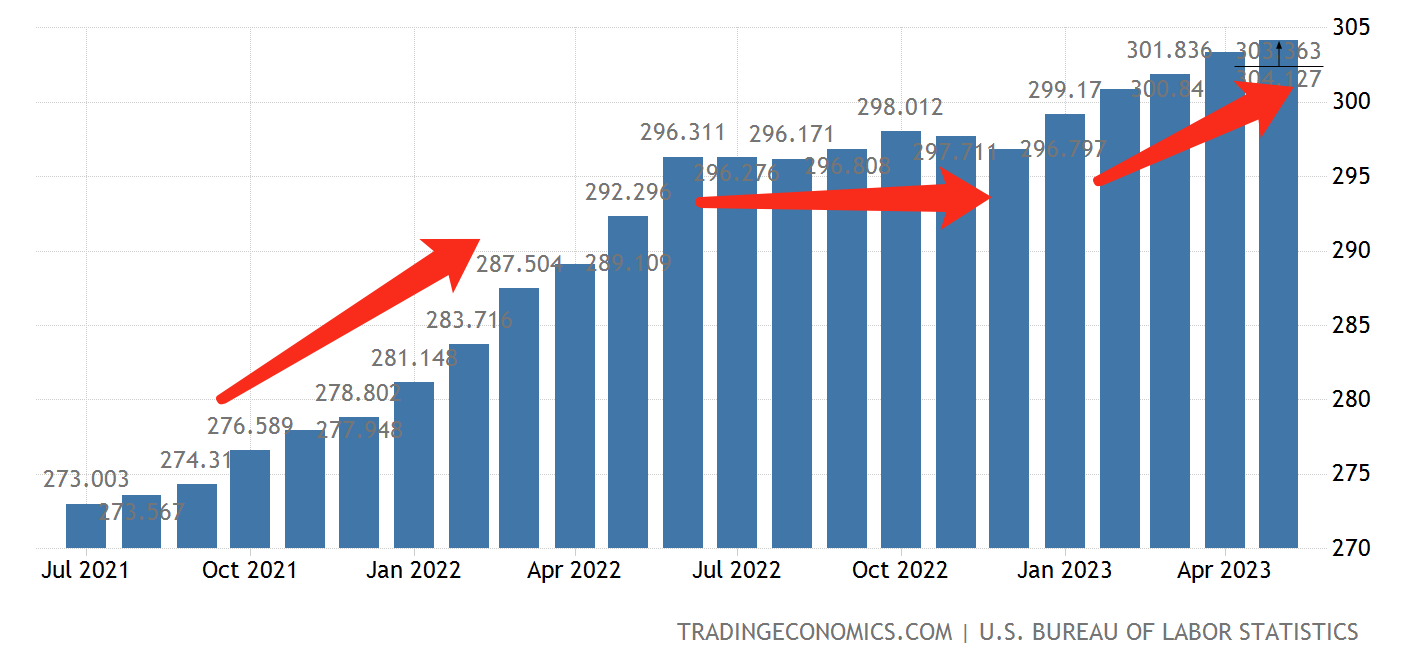
Do đó, nỗi lo về giá cả và lãi suất có thể sẽ lên cao sau tháng này, khi xét đến tuần trước, trái phiếu Mỹ kỳ hạn 10 năm đã vượt qua mức hợp nhất phạm vi về mặt kỹ thuật: