


Báo cáo đầu tư và tài chính quý 2 năm 2023: Tổng đầu tư giảm so với tháng trước, Hoa Kỳ thống trị


Nguồn chính thức: Crypto & Blockchain Venture Capital – Q 2 2023 》
Biên soạn gốc: Kate, Marsbit
Biên soạn gốc: Kate, Marsbit
Đầu tư mạo hiểm vào không gian tiền điện tử vẫn chưa chạm đáy. Trong khi số lượng giao dịch tăng nhẹ trong quý 2, tổng số tiền đầu tư của các nhà đầu tư mạo hiểm vào tiền điện tử và các công ty khởi nghiệp blockchain tiếp tục giảm liên tục.
ý chính
Đầu tư mạo hiểm vào không gian tiền điện tử vẫn chưa chạm đáy. Trong khi số lượng giao dịch tăng nhẹ trong quý 2, tổng số tiền đầu tư của các nhà đầu tư mạo hiểm vào tiền điện tử và các công ty khởi nghiệp blockchain tiếp tục giảm liên tục.
Định giá tiếp tục giảm. Định giá trước tiền trung bình của các giao dịch đầu tư mạo hiểm tiền điện tử trong quý 2 năm 2023 là 17,93 triệu USD, mức thấp nhất kể từ quý 1 năm 2021, trong khi quy mô giao dịch trung bình tăng nhẹ theo tuần tự.
Các công ty trong danh mục Web 3 rộng rãi chiếm ưu thế về số lượng giao dịch, trong khi các công ty trong danh mục giao dịch huy động được tổng số vốn nhiều nhất. Kết quả quý 2 tiếp tục xu hướng của quý trước.
Hoa Kỳ tiếp tục thống trị bối cảnh khởi nghiệp tiền điện tử. Các công ty khởi nghiệp về tiền điện tử có trụ sở tại Hoa Kỳ chiếm hơn 43% tổng số giao dịch đã hoàn tất và huy động được hơn 45% khoản đầu tư của các công ty đầu tư mạo hiểm.
Môi trường tài trợ vốn mạo hiểm vẫn còn vô cùng thách thức. Mười quỹ đầu tư mạo hiểm tiền điện tử mới chỉ huy động được 720 triệu USD trong quý 2 năm 2023, mức thấp nhất kể từ khi đại dịch COVID-19 bắt đầu vào quý 3 năm 2020.
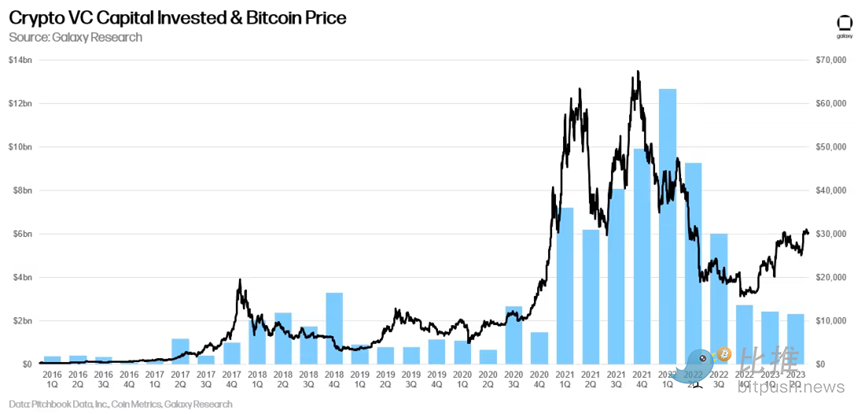
Số lượng giao dịch đầu tư mạo hiểm và đầu tư vốn bằng tiền điện tử
Ngành công nghiệp tiền điện tử và blockchain đã đầu tư 2,32 tỷ USD vào quý 2 năm 2023, mức thấp chu kỳ mới và mức thấp nhất kể từ quý 4 năm 2020, kéo dài mức cao nhất được thấy trong quý 1 năm 2022 là 130 USD. Một xu hướng giảm bắt đầu sau mức đỉnh 100 triệu USD. Các công ty khởi nghiệp về tiền điện tử và blockchain đã huy động được ít tiền hơn trong ba quý vừa qua cộng lại so với quý hai năm ngoái.
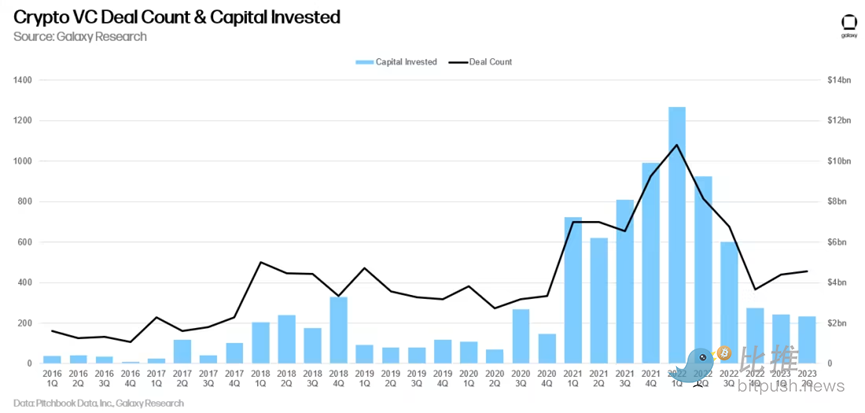
Trong khi đầu tư vốn vẫn chưa chạm đáy, hoạt động giao dịch đã tăng nhẹ trong quý 2, với 456 giao dịch được hoàn thành so với 439 trong quý 1 năm 2023. Sự gia tăng nhẹ là do số giao dịch Series A tăng lên 174, tăng từ 154 trong quý đầu tiên.
Về mặt đầu tư vốn, các giao dịch ở giai đoạn đầu (Pre-Seed, Seed và Series A) chiếm phần lớn các khoản đầu tư (73%), so với các giao dịch ở giai đoạn cuối (27%).
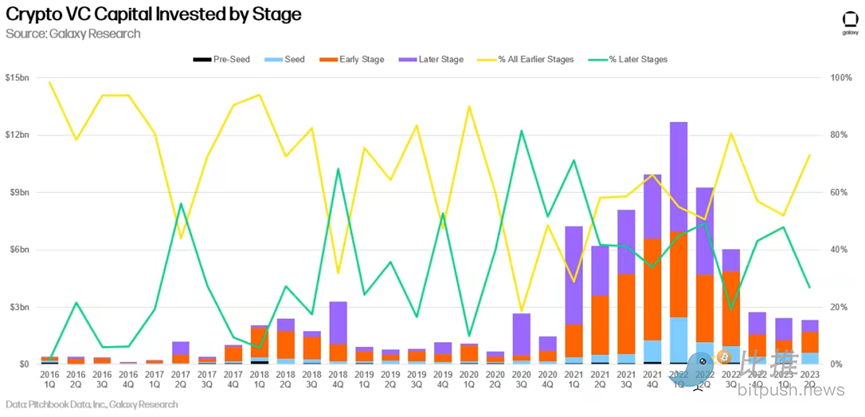
Vốn mạo hiểm theo năm của công ty
Các công ty được thành lập vào năm 2021 và 2022 sẽ chốt được nhiều giao dịch đầu tư mạo hiểm nhất trong quý 2 năm 2023.
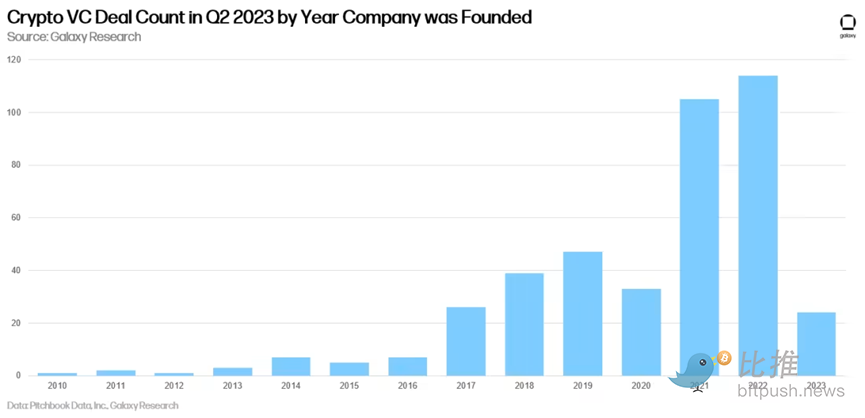
Không giống như quý đầu tiên của năm nay, các công ty thuộc sản phẩm cổ điển năm 2022 đã huy động được nhiều vốn nhất trong bất kỳ năm nào trong danh mục của họ, mặc dù sản phẩm cổ điển năm 2021 cũng không kém xa.
Trụ sở công ty đầu tư mạo hiểm tiền điện tử
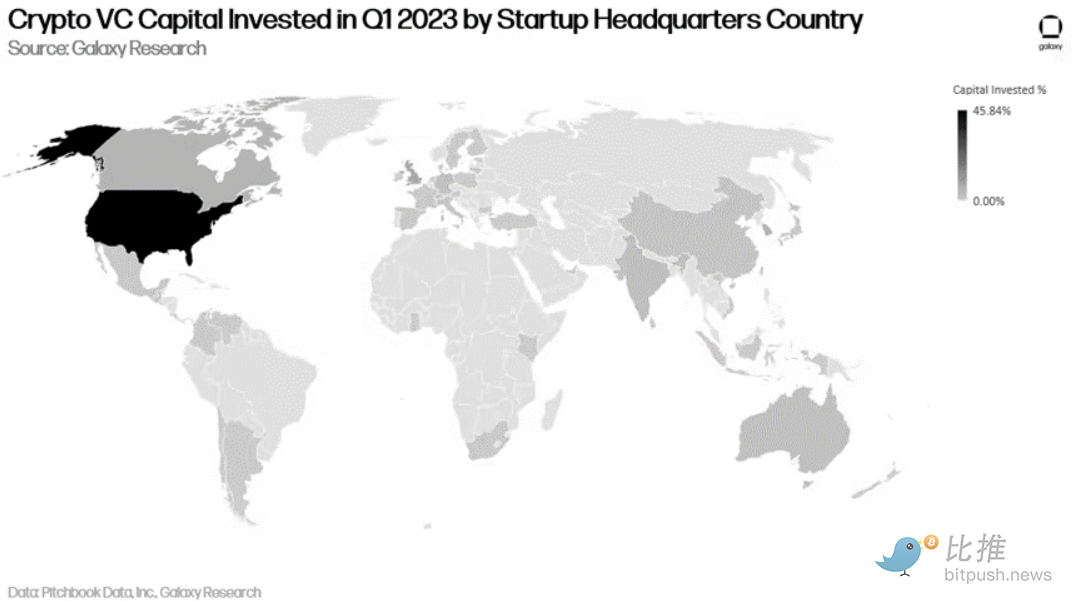
Các công ty có trụ sở tại Hoa Kỳ chiếm ưu thế cả về số lượng giao dịch được thực hiện và số vốn huy động được. Trong quý 2 năm 2023, các công ty Hoa Kỳ đã huy động được 45% vốn đầu tư mạo hiểm vào tiền điện tử, tiếp theo là Vương quốc Anh (7,7%), Singapore (5,7%) và Hàn Quốc (5,4%).
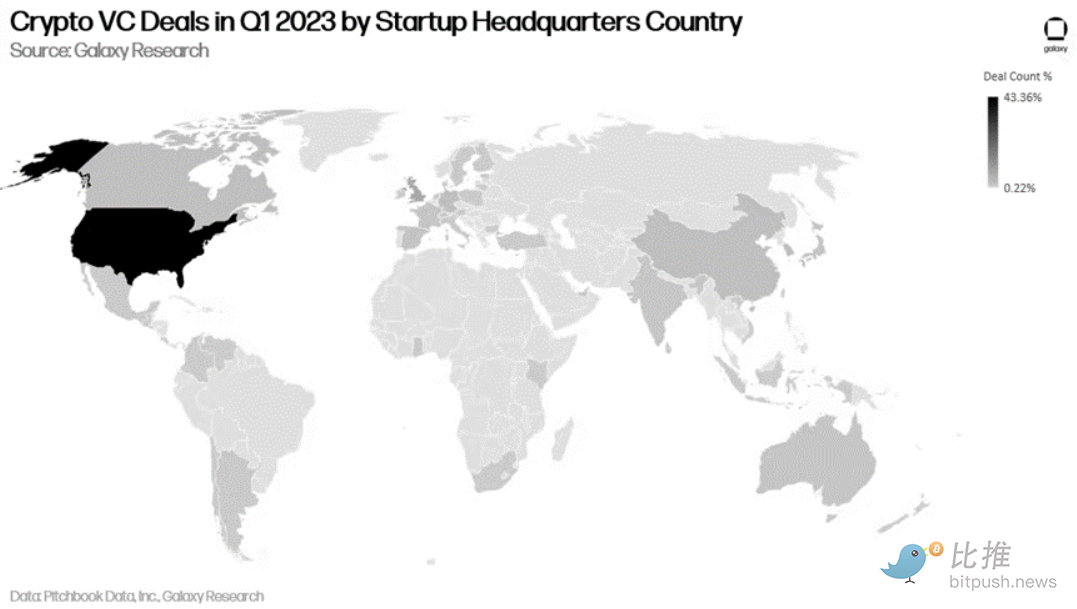
Tình hình cũng tương tự về các giao dịch đã hoàn thành. Trong quý 2 năm 2023, các công ty Hoa Kỳ đã hoàn tất 43% tổng số giao dịch đầu tư mạo hiểm vào tiền điện tử, tiếp theo là Singapore (7,5%), Vương quốc Anh (7,5%) và Hàn Quốc (3,1%).
Quy mô và định giá giao dịch đầu tư mạo hiểm tiền điện tử
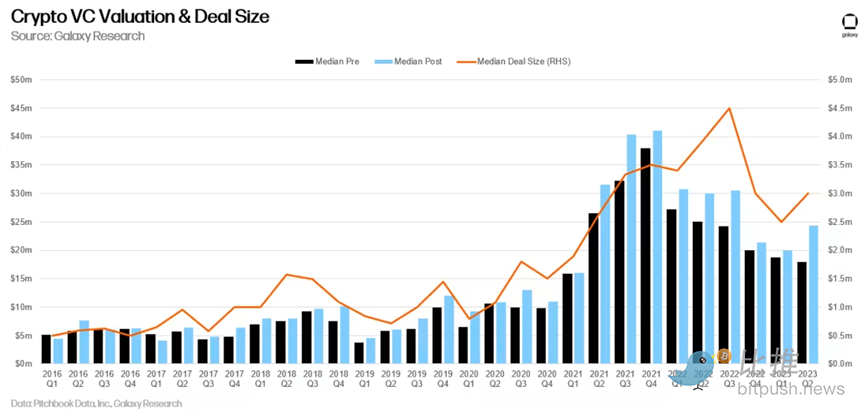
Trong quý 2 năm 2023, định giá tiếp tục giảm trên không gian đầu tư mạo hiểm và tiền điện tử cũng không ngoại lệ. Định giá trước tiền trung bình cho một giao dịch đầu tư mạo hiểm bằng tiền điện tử hoặc blockchain đã giảm xuống còn 17,93 triệu USD, mức thấp nhất kể từ quý đầu tiên năm 2022. Giao dịch VC tiền điện tử trung bình trong quý 2 năm 2023 là 3 triệu đô la, với mức định giá trước tiền là 17,93 triệu đô la.
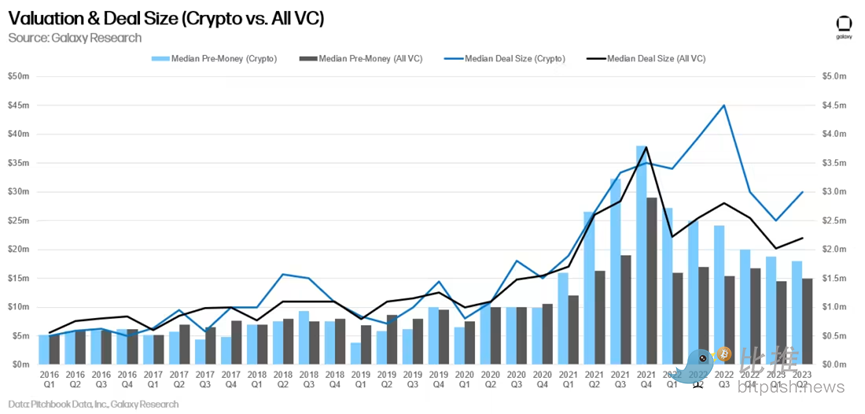
Sự suy giảm về quy mô và định giá của VC tiền điện tử theo xu hướng trong ngành đầu tư mạo hiểm.
Liên doanh tiền điện tử theo danh mục
Các công ty khởi nghiệp về giao dịch, giao dịch, đầu tư và cho vay huy động được nhiều vốn đầu tư mạo hiểm nhất trong quý 2 năm 2023 (473 triệu USD, tương đương 20% vốn triển khai). Các công ty khởi nghiệp Web 3, NFT, Gaming, DAO và Metaverse huy động được nhiều thứ hai với 442 triệu USD, tương đương 19% tổng vốn đầu tư mạo hiểm được triển khai trong quý 2 năm 2023. Không gian Lớp 2/Tương tác chứng kiến thương vụ lớn nhất trong quý, LayerZero, huy động được vòng Series B trị giá 120 triệu USD. Magic Eden có thỏa thuận Web 3/NFT lớn nhất với giá 52 triệu USD, Auradine có thỏa thuận cơ sở hạ tầng lớn nhất với giá 81 triệu USD và River Financial có giao dịch/trao đổi lớn nhất với giá 35 triệu USD.
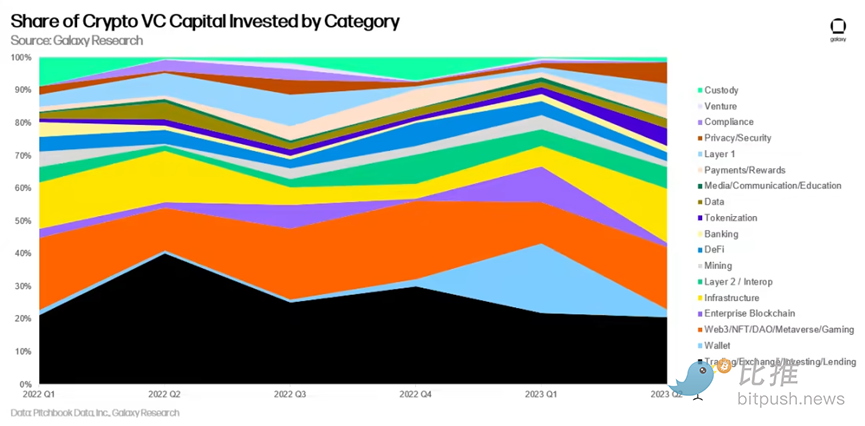
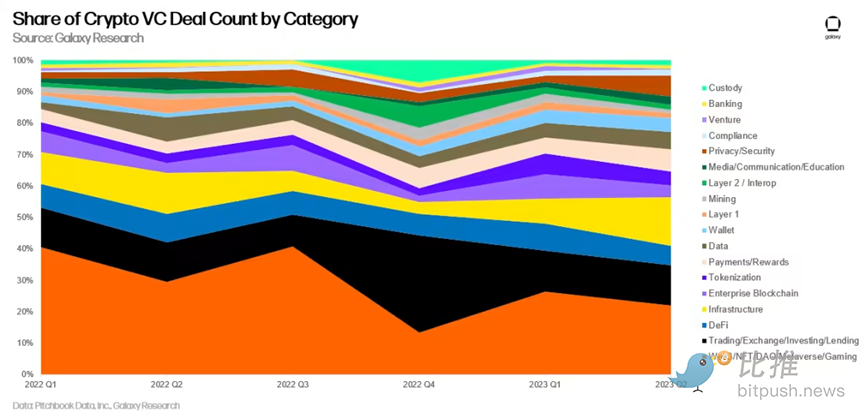
Xét về số lượng giao dịch, các công ty phát triển sản phẩm trong lĩnh vực trò chơi Web 3, NFT, DAO và Metaverse duy trì vị trí đầu tiên, tiếp theo là các công ty thương mại, sàn giao dịch, đầu tư và cho vay. Những xu hướng này không thay đổi so với quý 1 năm 2023. Đáng chú ý, các công ty xây dựng sản phẩm bảo mật và quyền riêng tư có số lượng giao dịch tăng theo quý lớn nhất (275%), tiếp theo là cơ sở hạ tầng (114%).
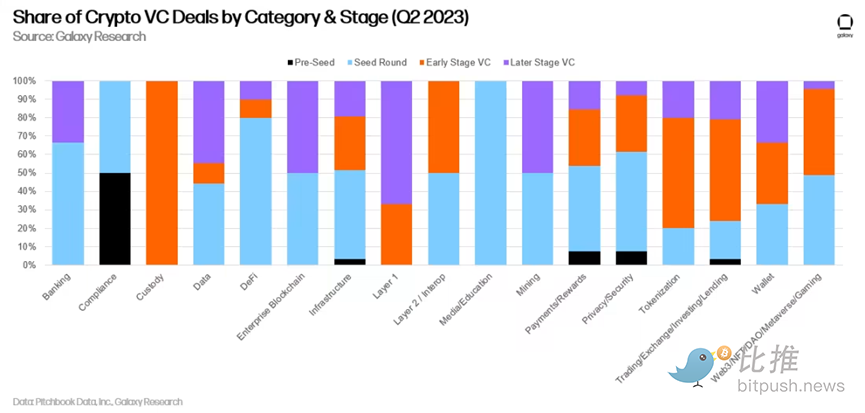
Tỷ lệ giao dịch lớn nhất được thực hiện ở các giai đoạn sau là trong danh mục blockchain doanh nghiệp và khai thác, trong khi danh mục tuân thủ (bao gồm các công cụ phân tích chuỗi và lưu ký) chiếm tỷ trọng lớn nhất trong các giao dịch được thực hiện ở giai đoạn tiền hạt giống.
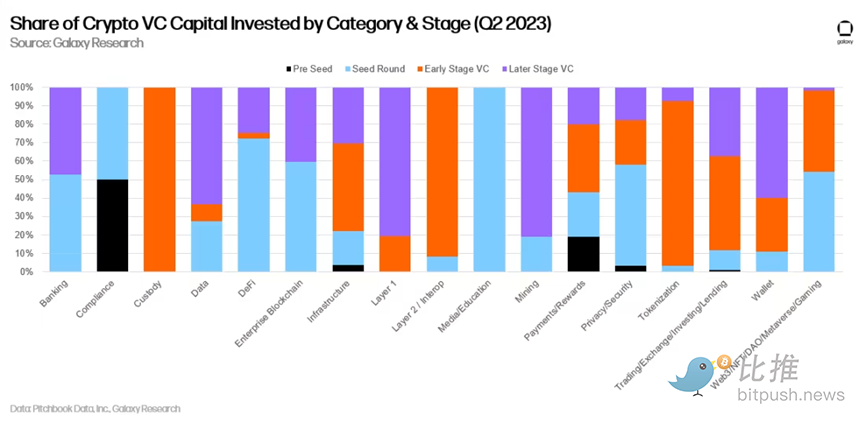
Về mặt tài trợ, các giao dịch khai thác và Lớp 1 hầu hết đều ở giai đoạn cuối, trong khi quyền lưu ký, truyền thông/giáo dục, tuân thủ và DeFi chiếm một phần đáng kể trong mức tăng ở giai đoạn đầu.
Tài trợ vốn mạo hiểm tiền điện tử
Chúng tôi đã hợp tác với Galaxy Asset Management để tổng hợp thông tin tài trợ vốn mạo hiểm quý 2 năm 2023—tức là vốn do các công ty VC huy động cho một quỹ hoặc năm quỹ mới. Quý 2 năm 2023 chứng kiến số quỹ mới ra mắt ít nhất (10) và mức phân bổ thấp nhất (720 triệu USD) kể từ quý 3 năm 2020.
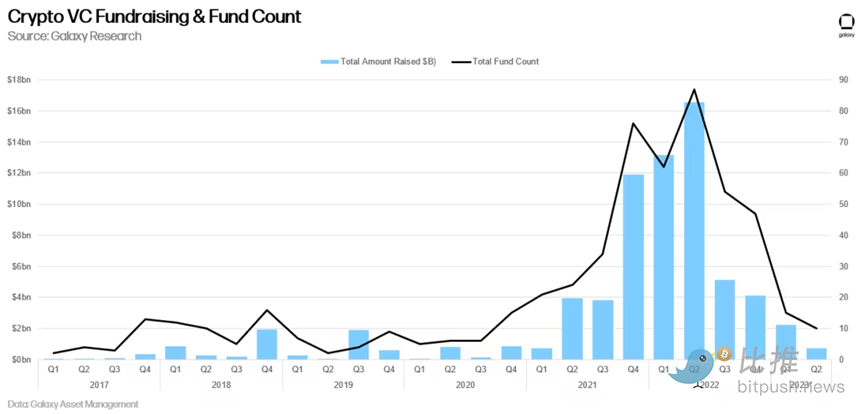
Kết hợp với dữ liệu trong nửa đầu năm 2023, quy mô trung bình của các quỹ mới hiện là 236 triệu USD và mức trung bình là 50 triệu USD, cả hai đều giảm mạnh so với năm ngoái.
Phân tích và kết luận
Thị trường gấu liên doanh tiền điện tử vẫn tiếp tục. Trong khi số lượng giao dịch vẫn còn nhiều, tổng vốn phân bổ cho các công ty khởi nghiệp tiền điện tử vẫn liên tục giảm. Nhưng sự suy giảm trong hoạt động đầu tư mạo hiểm tiền điện tử không phải là duy nhất đối với tiền điện tử, vì ngành đầu tư mạo hiểm rộng lớn hơn phải đối mặt với những trở ngại khi lãi suất tăng cao. Những điểm quan trọng khác từ dữ liệu đầu tư mạo hiểm tiền điện tử quý 2 năm 2023 bao gồm:
Hoạt động đầu tư mạo hiểm tiền điện tử vẫn mạnh mẽ so với các thị trường gấu trước đó. Số lượng giao dịch và vốn đầu tư vẫn gấp đôi so với thời kỳ thị trường gấu 2017-2020, cho thấy hệ sinh thái khởi nghiệp vẫn sẽ tăng trưởng ròng trong thời gian dài hơn.
Các nhà đầu tư mạo hiểm tiếp tục phải đối mặt với một môi trường tài trợ khó khăn. Lãi suất tăng tiếp tục làm giảm sự sẵn sàng đặt cược vào các tài sản rủi ro dài hạn của nhà đầu tư như quỹ đầu tư mạo hiểm, so với thập kỷ trước của chính sách lãi suất gần bằng 0. Thêm vào đó là thị trường giá tài sản tiền điện tử giảm và thực tế là nhiều nhà phân bổ bị ảnh hưởng sau khi một số công ty được VC hậu thuẫn sụp đổ vào năm 2022 và các VC sẽ tiếp tục gặp khó khăn trong việc huy động vốn mới vào năm 2023. Trên thực tế, quý 2 chứng kiến số quỹ ra mắt và phân bổ vốn mới ít nhất kể từ quý 3 năm 2020, một trong những quý ảm đạm nhất đối với hoạt động đầu tư mạo hiểm, khi các nhà đầu tư toàn cầu vật lộn với sự sụp đổ tài sản do COVID-19 -19.
Việc thiếu nguồn tài trợ VC mới đáng kể sẽ tiếp tục gây áp lực lên những người sáng lập. Các công ty khởi nghiệp được hỗ trợ bởi quỹ mạo hiểm đã gặp nhiều khó khăn hơn trong việc huy động vốn trong năm nay và họ sẽ tiếp tục phải đối mặt với môi trường huy động vốn khó khăn trong tương lai gần. Nhiều trường hợp sử dụng blockchain mang tính đầu cơ và tham vọng hơn được tài trợ trong thị trường giá lên hiện đang gặp khó khăn trong việc tìm kiếm nguồn đầu tư khi những người dùng tăng giá và sự cường điệu đã mờ dần. Những người sáng lập phải tập trung vào doanh thu và mô hình kinh doanh bền vững, đồng thời sẵn sàng huy động các vòng vốn nhỏ hơn và từ bỏ nhiều vốn hơn.
Hoạt động giao dịch trước hạt giống vẫn khá tích cực. Mặc dù giảm nhẹ so với Q1 nhưng số lượng giao dịch trước hạt giống hầu như không thay đổi. Các giao dịch ở giai đoạn đầu này chiếm gần 75% tổng số giao dịch nếu bạn tính cả các giao dịch hạt giống và chuỗi A, cho thấy rằng mặc dù hoạt động tổng thể mờ nhạt, các doanh nhân vẫn đang hoạt động và các nhà đầu tư mạo hiểm vẫn đang chú ý. Với nhiều loại tiền điện tử hoàn toàn thoát ra khỏi thị trường giá xuống, các nhà đầu tư hiểu biết có thể tìm thấy những viên ngọc quý trong số những người cứng rắn đã thành lập công ty trong môi trường đầy thách thức, giống như họ đã làm trong các thị trường giá xuống trước đây.
Hoa Kỳ tiếp tục thống trị hệ sinh thái khởi nghiệp tiền điện tử. Bất chấp môi trường pháp lý hầu như không thân thiện, các công ty khởi nghiệp tiền điện tử có trụ sở tại Hoa Kỳ vẫn tiếp tục thu hút phần lớn hoạt động đầu tư mạo hiểm. Các công ty Hoa Kỳ thống trị hệ sinh thái tiền điện tử và các nhà hoạch định chính sách của Hoa Kỳ tìm cách giữ chân những nhân tài hàng đầu, thúc đẩy sự thống trị và hiện đại hóa tài chính và công nghệ, đồng thời mở rộng vai trò lãnh đạo của Hoa Kỳ vào nền kinh tế trong tương lai, ban hành các tiến bộ nhằm thúc đẩy tăng trưởng và chính sách đổi mới là hợp lý.
Web 3 tiếp tục dẫn đầu về số lượng giao dịch vẫn chiếm số tiền đầu tư lớn nhất. Đó là một xu hướng kéo dài trong nhiều quý, trong đó những người kiếm tiền truyền thống — các công ty xây dựng sàn giao dịch, công cụ giao dịch, v.v. — đang huy động được nhiều tiền nhất, nhưng số lượng giao dịch riêng lẻ lớn nhất sẽ thuộc về các công ty trò chơi Web 3, DAO, metaverse và trò chơi mới nổi trong cánh đồng.





