


Báo cáo tuần vĩ mô LD (26/06/2023): Nỗi lo suy thoái đang nóng dần, mua tiền tệ và rút cổ phiếu


Bản tóm tắt
Bản tóm tắt
Chứng khoán Mỹ đã trải qua tuần tồi tệ nhất kể từ tháng 3 vào tuần trước khi các ngân hàng trung ương của Mỹ và toàn cầu nhắc lại sự cần thiết phải thắt chặt tiền tệ hơn nữa để kiểm soát lạm phát. Tuy nhiên, tiền điện tử được hưởng lợi từ sự gia nhập của các gã khổng lồ tài chính truyền thống và sự hỗ trợ từ tình hình bất ổn chính trị ở Nga cuối tuần qua, đánh dấu sự phục hồi mạnh nhất kể từ tháng Ba.
Trong lời điều trần trước quốc hội, Powell cảnh báo rằng thị trường sẽ kỳ vọng nhiều đợt tăng lãi suất hơn trong những tháng tới và cho biết còn “một chặng đường dài phía trước” để đưa lạm phát trở lại phạm vi mục tiêu của Fed. Các bình luận này mâu thuẫn với dữ liệu tuần trước cho thấy một số thước đo lạm phát chính đã giảm kể từ tháng 7 năm ngoái. Ngoài ra, dữ liệu chỉ số nhà quản lý mua hàng (PMI) cho thấy áp lực giá trong khảo sát sản xuất giảm mạnh, áp lực giá trong báo cáo dịch vụ giảm xuống mức thấp nhất trong gần 3 năm.
Đánh giá thị trường vốn truyền thống
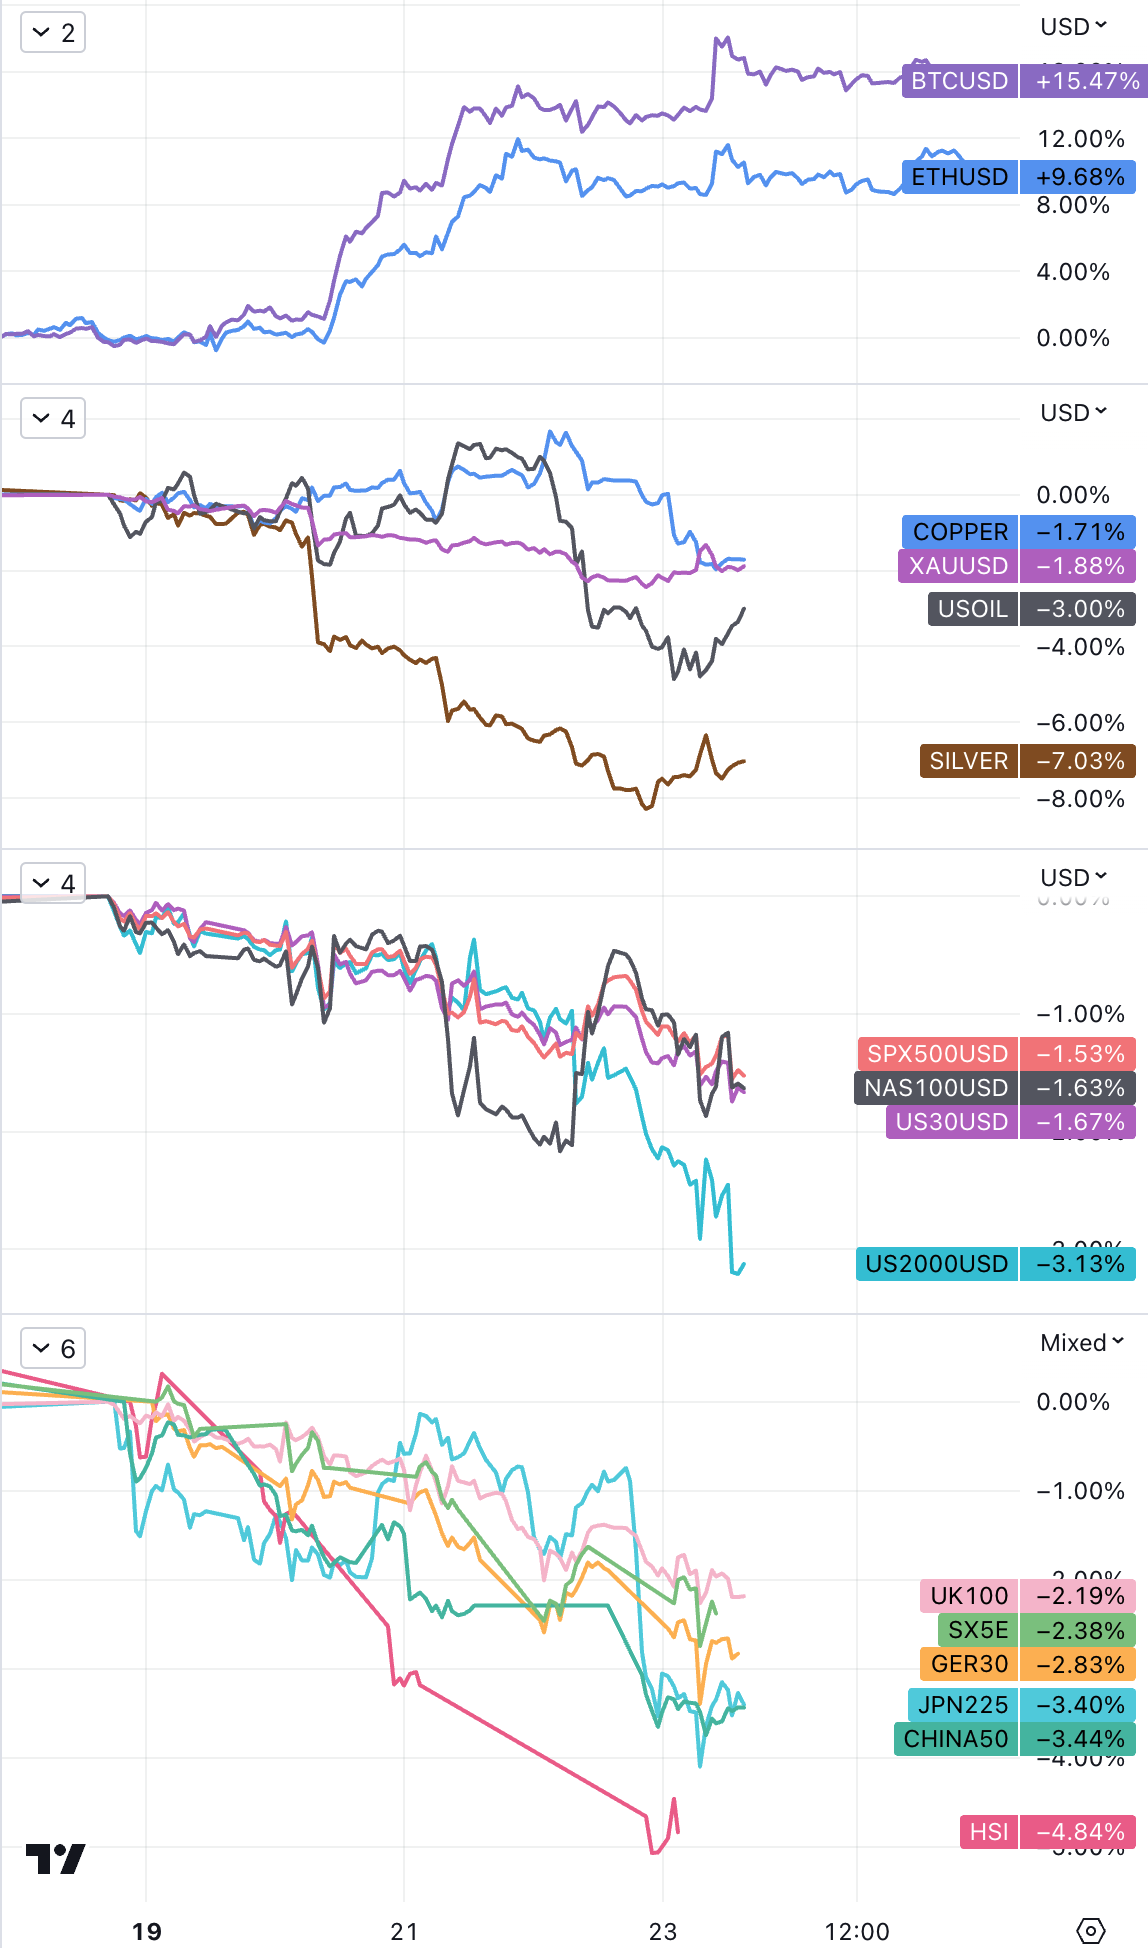
Chứng khoán toàn cầu đã có tuần tồi tệ nhất kể từ khi Ngân hàng Thung lũng Silicon sụp đổ vào tháng 3, cho thấy đợt phục hồi kéo dài ba tháng của thị trường có thể kết thúc. Các nhà đầu tư đã lo sợ trước một đợt thắt chặt mạnh mẽ mới của các ngân hàng trung ương trên thế giới, chẳng hạn như Ngân hàng Anh tăng lãi suất thêm 0,5% so với dự kiến trong lần tăng thứ 13 liên tiếp, trong khi các ngân hàng trung ương của Thụy Sĩ, Na Uy và Thổ Nhĩ Kỳ cũng tăng lãi suất. Trong dấu hiệu cho thấy hành động của ngân hàng trung ương cuối cùng đang hạ nhiệt nền kinh tế, hoạt động kinh doanh ở châu Âu đã chậm lại đáng kể trong tháng 6, trong khi ở Hoa Kỳ cũng chậm lại, nhưng ở mức độ thấp hơn nhiều so với các nơi khác trên thế giới.
Một phần nguyên nhân sụt giảm trong tuần này cũng là do lý do kỹ thuật khi S&P 500 chạm mức kháng cự. Tuần trước, chỉ số này lần đầu tiên vượt lên trên 4.400 kể từ tháng 4 năm ngoái. Kể từ tháng 1, S&P 500 đã dao động trong khoảng từ 3800 đến 4200 trong hầu hết thời gian và mức tăng từ 4200 lên 4400 diễn ra rất nhanh.
Cả ba chỉ số trung bình chính của thị trường đều đã phá vỡ chuỗi tăng điểm kéo dài nhiều tuần của mình: S&P 500 giảm 1,4%, chấm dứt chuỗi tăng điểm kéo dài 5 tuần và Nasdaq cũng giảm 1,4%, chấm dứt chuỗi tăng điểm kéo dài 8 tuần, chỉ số Dow Jones giảm 1,7% , đánh dấu chuỗi chiến thắng kéo dài ba tuần.
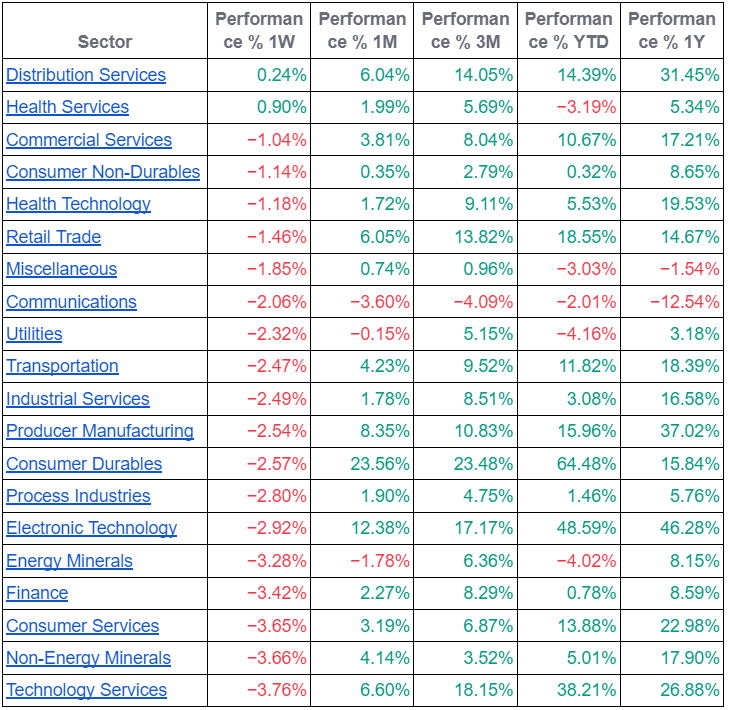
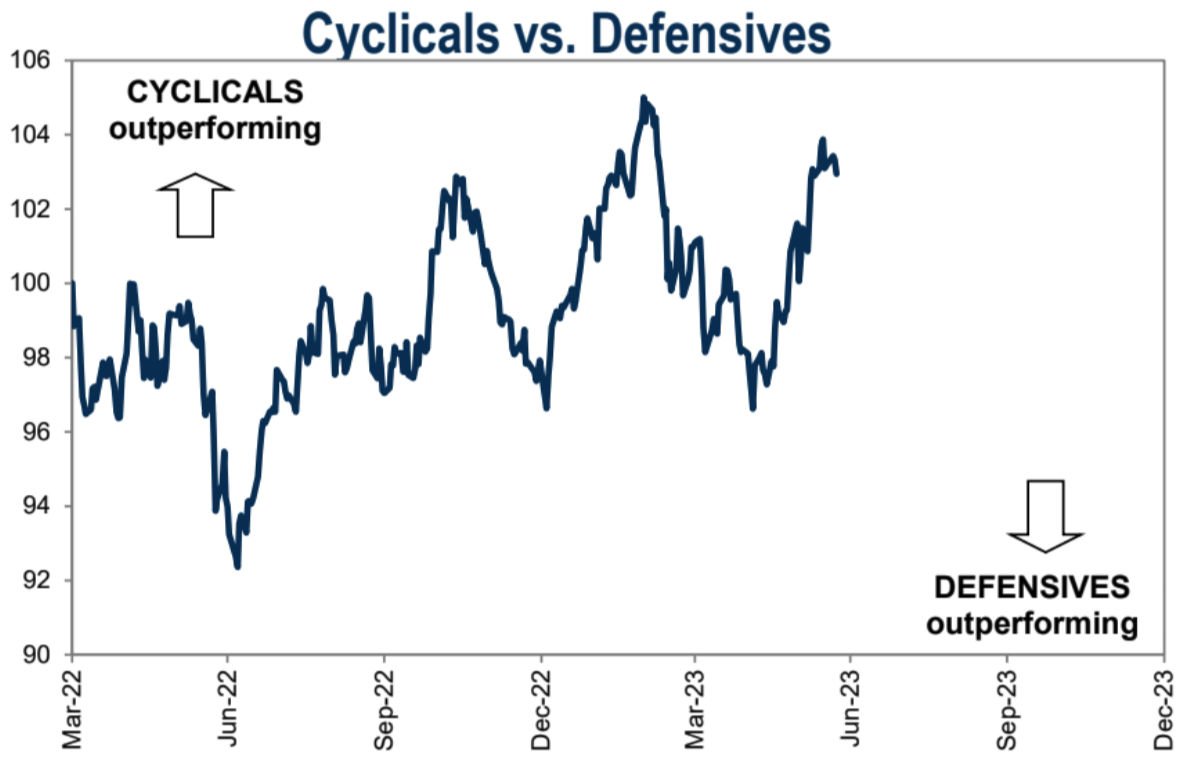
Ở góc độ ngành, các nhà phân phối và ngành y tế hầu như không đóng cửa, trong khi công nghệ và nguyên liệu thô giảm nhiều nhất. Cổ phiếu phòng thủ hoạt động tốt hơn các cổ phiếu mang tính chu kỳ.
Dầu, vàng, bạc và đồng đều giảm, chủ yếu do lo ngại suy thoái kinh tế và kỳ vọng lãi suất cao hơn.
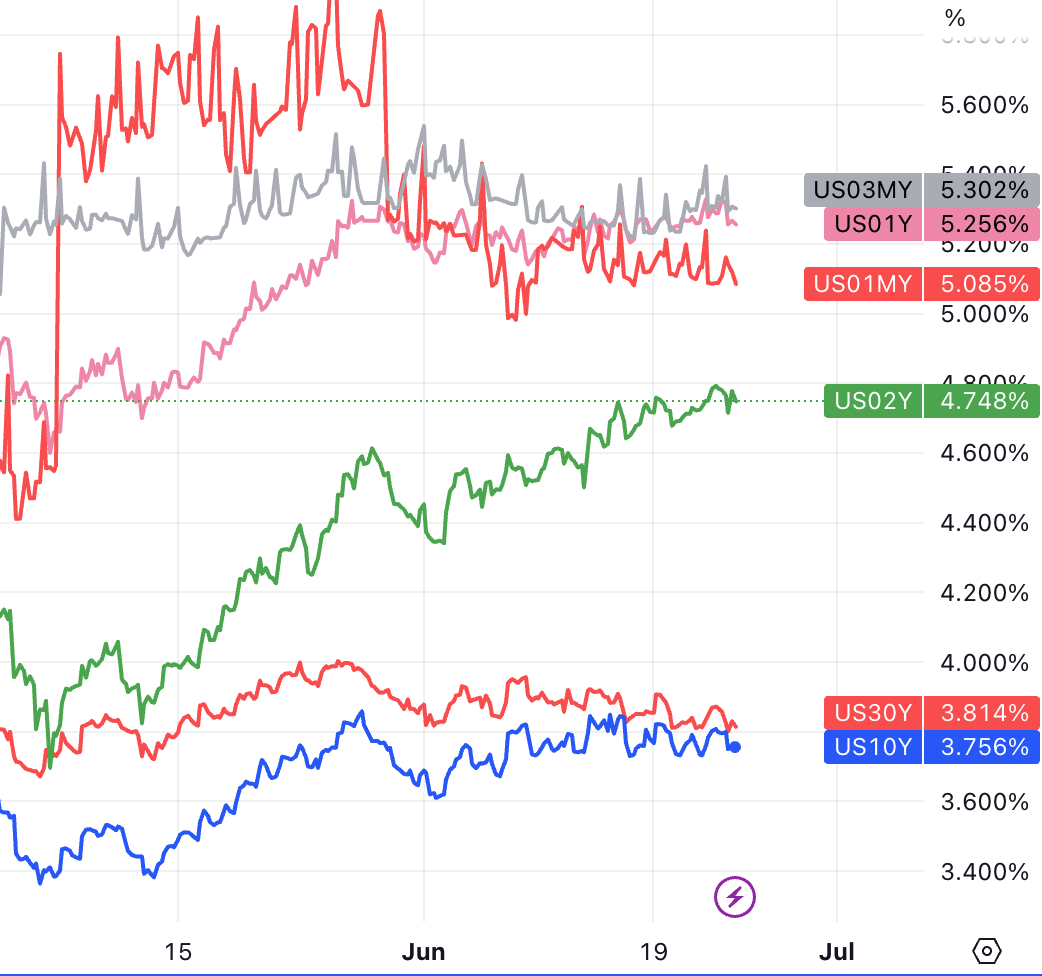
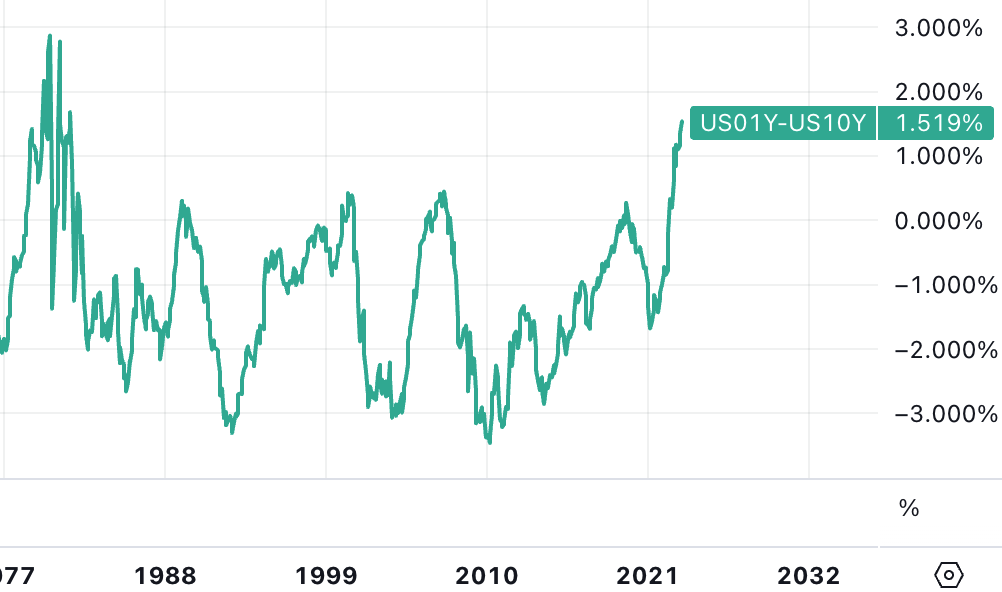
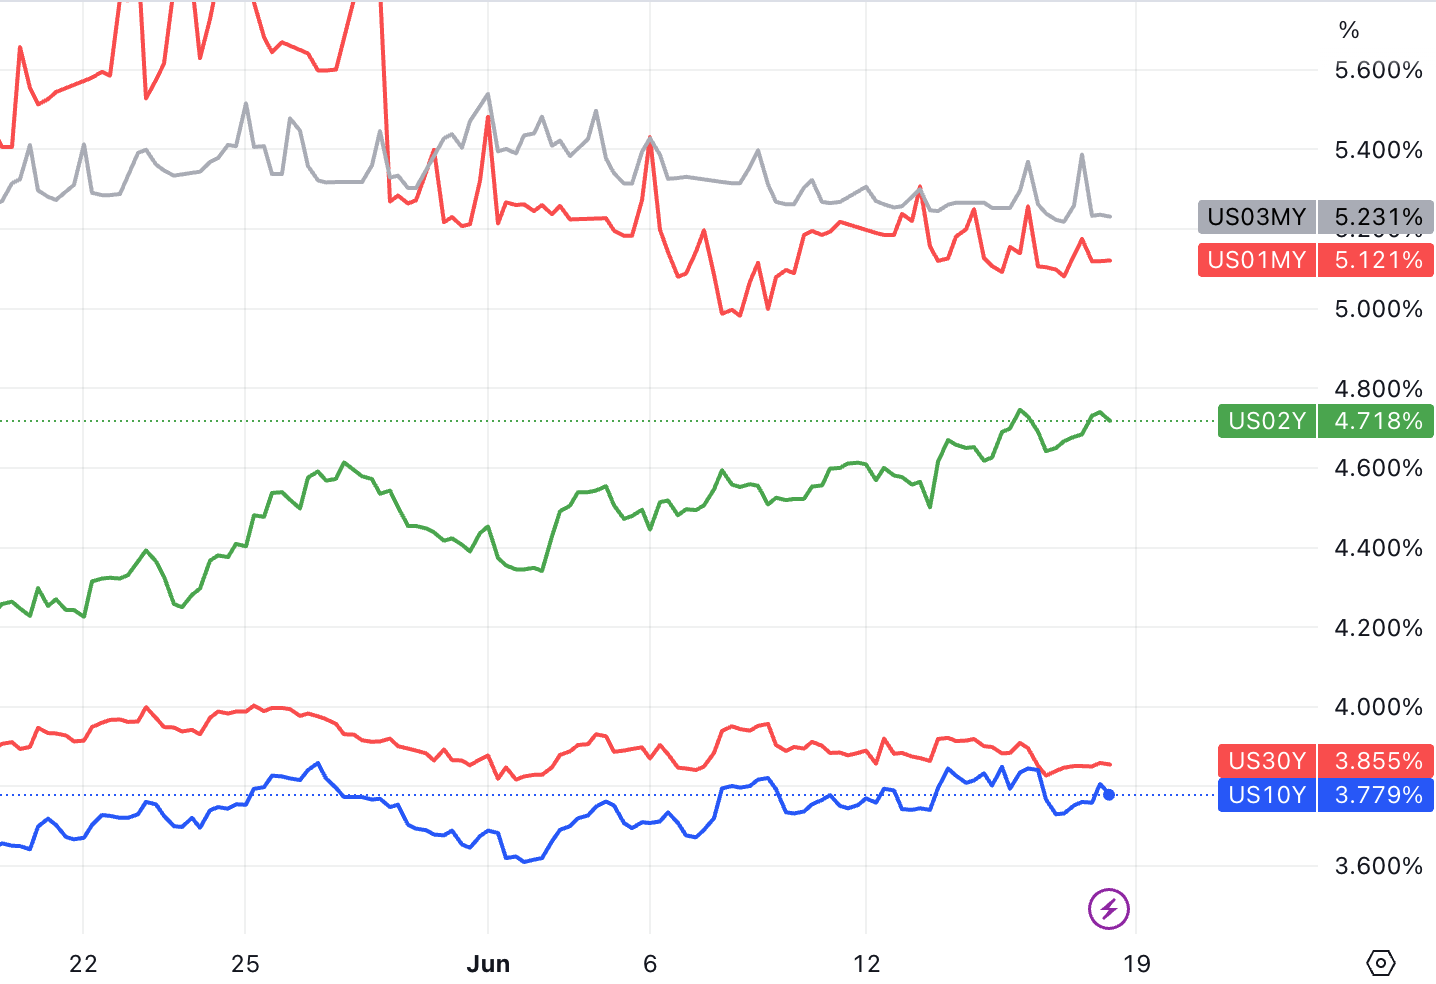
Trên thị trường trái phiếu kho bạc, lợi suất trái phiếu kho bạc kỳ hạn 3 tháng, 1 năm và 2 năm tăng nhẹ, trong khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm và 30 năm về cơ bản không thay đổi. Mức chênh lệch lãi suất 1-10 năm đã tăng lên tới 160 điểm cơ bản vào giữa tuần, mức đảo ngược cao nhất kể từ năm 1981.
Đánh giá thị trường tiền điện tử
Tuy nhiên, tiền kỹ thuật số đã trải qua tình huống hoàn toàn ngược lại.Hưởng lợi từ việc nhiều tổ chức truyền thống tái gia nhập thị trường mã hóa, đồng tiền mã hóa đã thoát ra khỏi đợt phục hồi hàng tuần lớn nhất kể từ cuộc khủng hoảng ngân hàng vào tháng 3. BTC từng phục hồi trở lại trên mức này. 31.000 đô la và Ethereum phục hồi lên trên 1.920 đô la, nó tăng lần lượt 15% và 9% trong tuần.
Cuộc biểu tình tiền điện tử diễn ra khi một số gã khổng lồ TradFi, bao gồm BlackRock, Invesco và WisdomTree, đang nộp đơn đăng ký quỹ ETF bitcoin giao ngay. Trong khi đó, sàn giao dịch tiền điện tử EDX được hỗ trợ bởi những người chơi TradFi lớn cũng đã ra mắt vào thứ Ba. Sàn giao dịch được hỗ trợ bởi Fidelity Digital Assets, Charles Schwab và Citadel Securities, sẽ cung cấp bốn token ở Hoa Kỳ, bao gồm BTC, ETH, BCH và LTC. Những phát triển khác bao gồm thông báo của gã khổng lồ ngân hàng Deutsche Bank vào thứ Ba rằng họ đã nộp đơn xin giấy phép lưu ký tài sản kỹ thuật số ở Đức.
Người chơi TradFi dường như không bị đe dọa bởi sự đàn áp theo quy định của SEC đối với các sàn giao dịch tiền điện tử. Tuy nhiên, những tin tức này mang tính kích thích tinh thần nhiều hơn cho ngành và có thể không có dòng vốn chảy vào đáng kể.
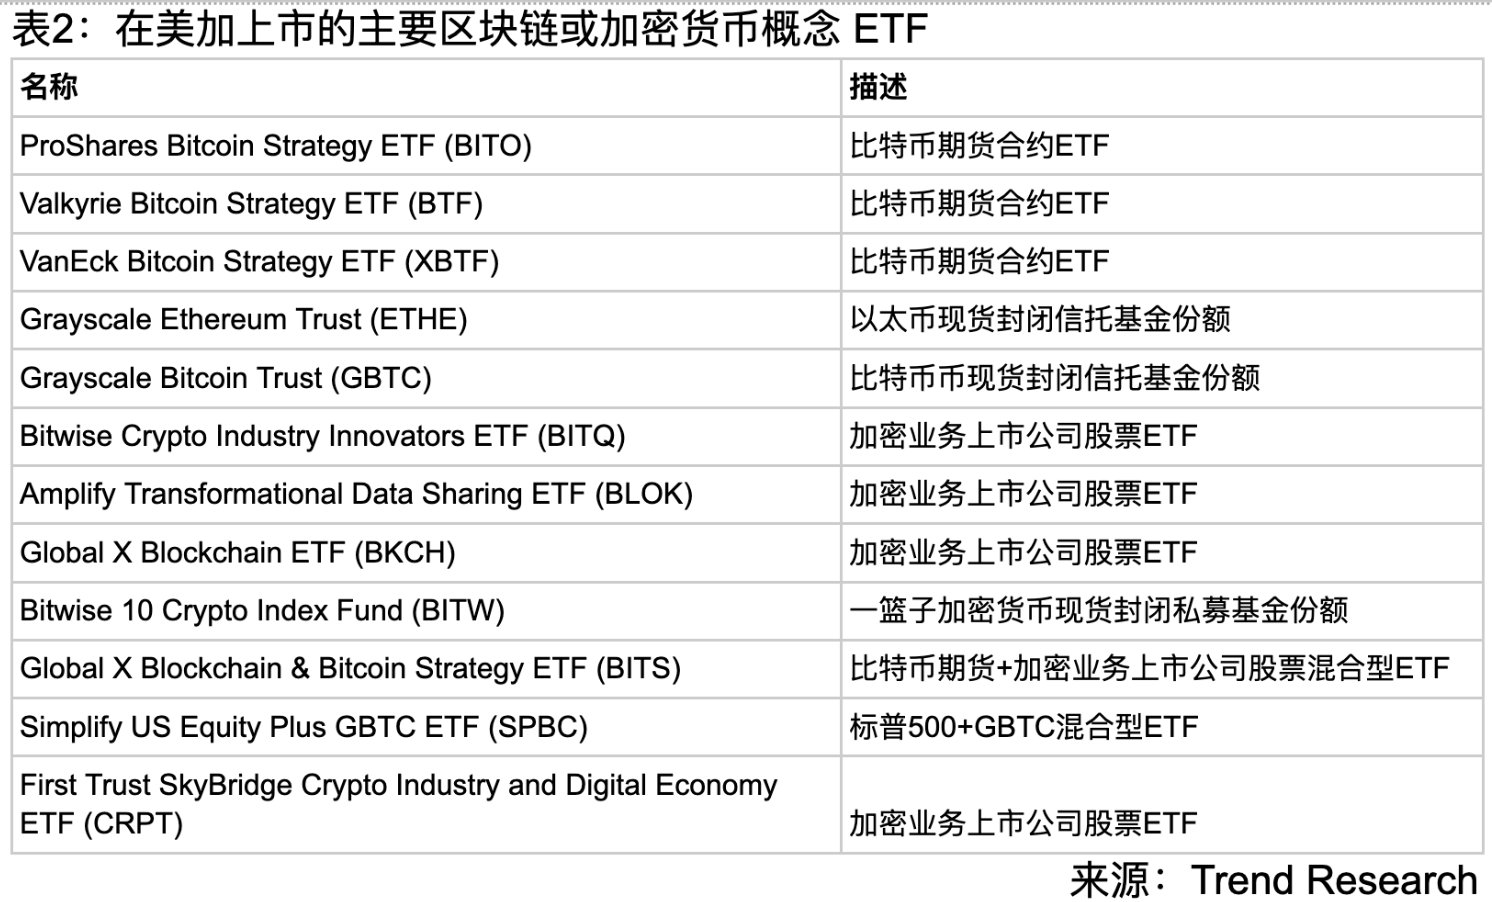
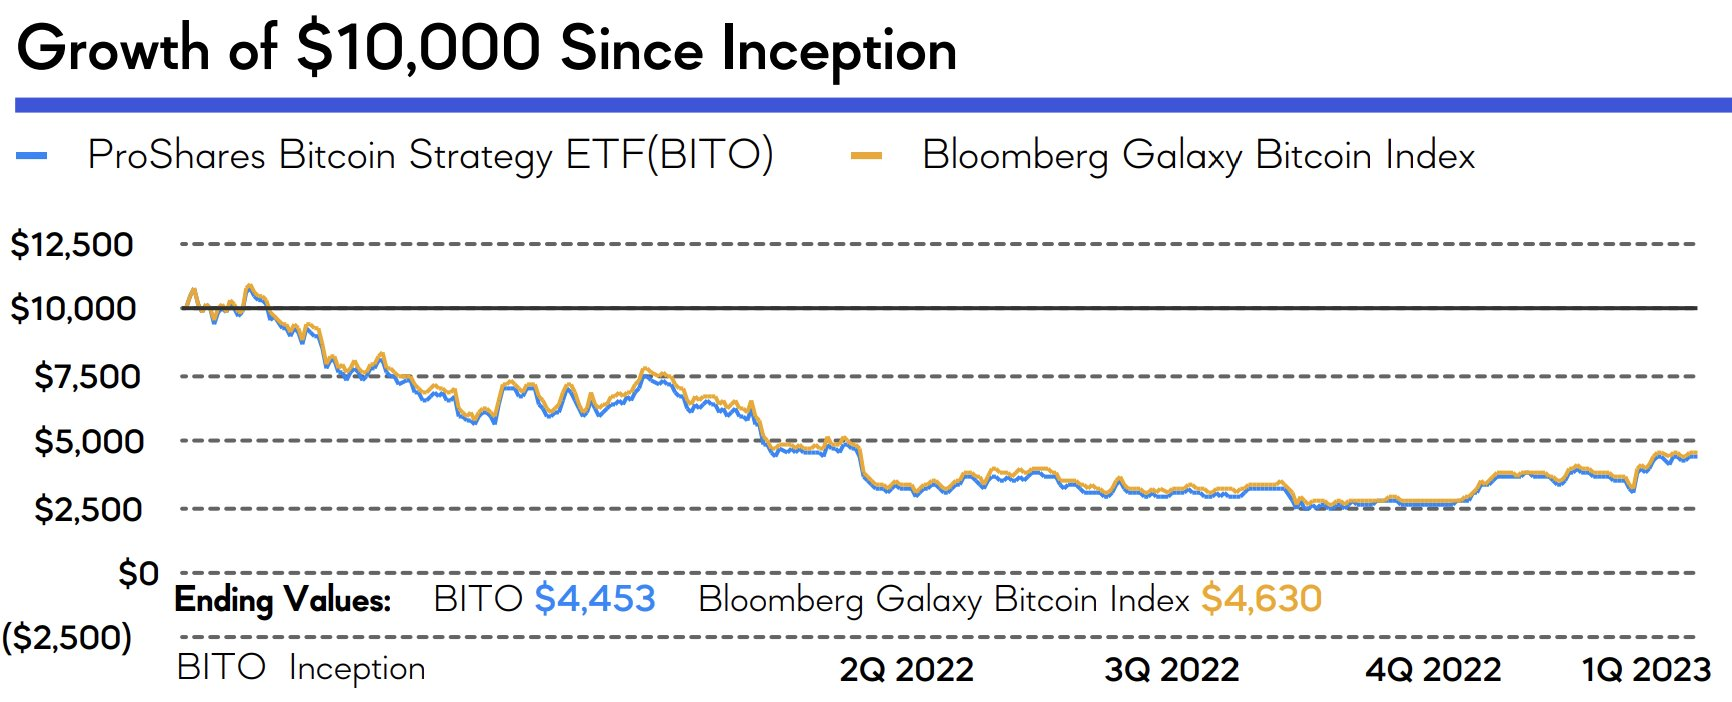
Các quỹ ETF tiền điện tử chủ yếu bao gồm các quỹ sau, trong đó lớn nhất là BITO, sử dụng hợp đồng tương lai CME để theo dõi giá BTC, hiệu quả theo dõi rất tốt và chi phí cũng thấp (0,95% / năm, thấp hơn nhiều so với 2% của GBTC). nhưng tài sản ròng chỉ khoảng 900 triệu đô la Mỹ, quy mô các sản phẩm khác chỉ từ vài trăm đến hàng chục triệu đô la, có thể bỏ qua. Ở đây có thể thấy rằng các quỹ chứng khoán Mỹ không có công cụ phù hợp để tham gia vào sự lên xuống của tiền kỹ thuật số, từ góc độ giao dịch, ngay cả khi ETF giao ngay xuất hiện, cũng không có sự khác biệt về kinh nghiệm, nó có thể không nhất thiết thu hút một lượng lớn dòng vốn đổ vào, đặc biệt khi xem xét chi phí lưu ký cao của ETF giao ngay, tỷ lệ dự kiến ít nhất là 1,5% và kinh nghiệm nắm giữ có thể kém hơn so với ETF tương lai.
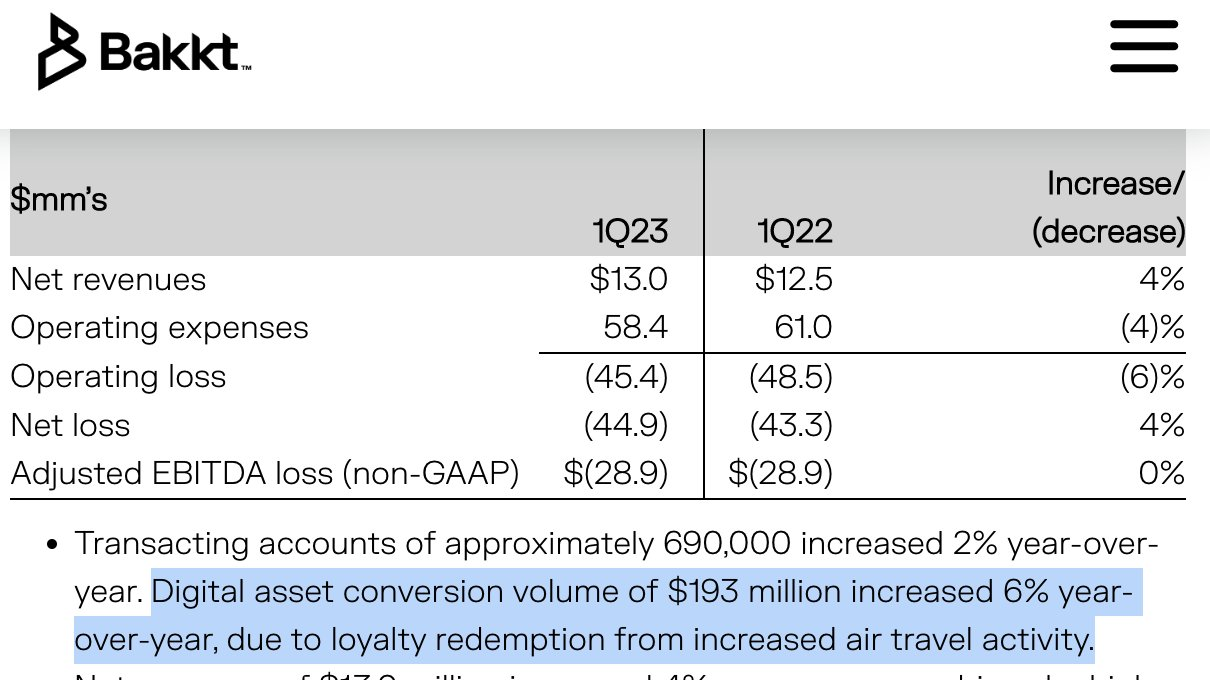
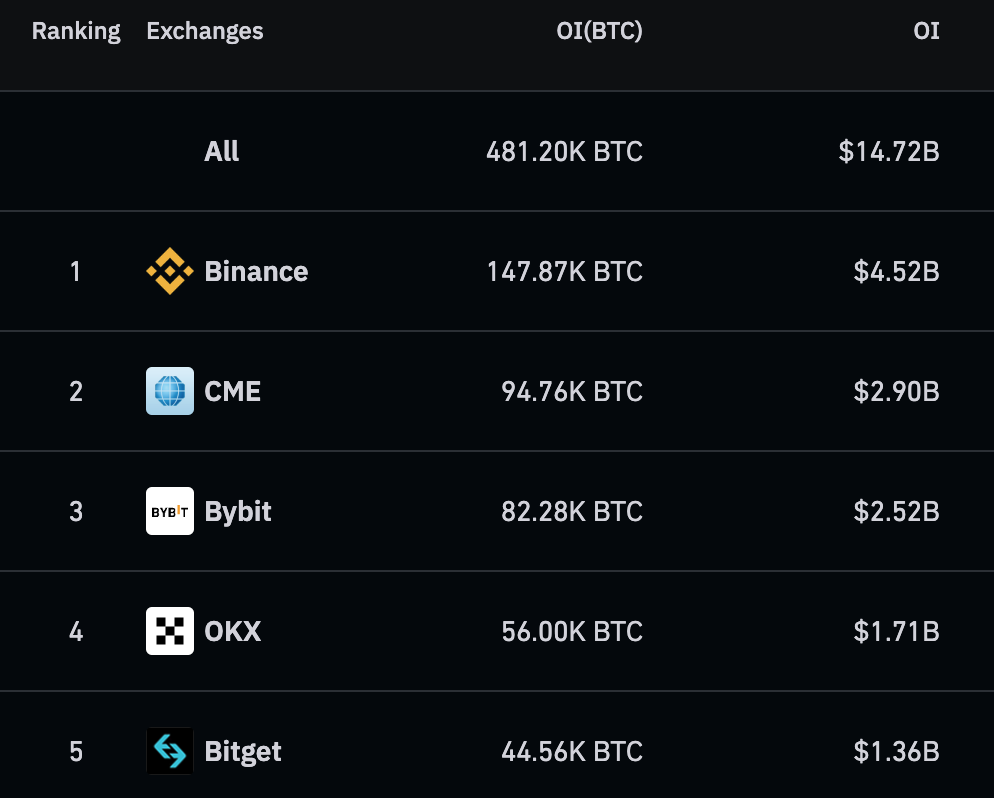
Ngoài ra, đã có tiền lệ về việc trao đổi tiền điện tử được hỗ trợ bởi các tổ chức lớn. Ví dụ: BAKKT, một sàn giao dịch tiền điện tử được thành lập bởi Sàn giao dịch liên lục địa (ICE) với doanh thu lớn nhất thế giới, có khối lượng giao dịch chỉ 190 triệu đô la Mỹ trong quý đầu tiên của năm nay. Để so sánh, thống kê của CoinGecko Trong quý đầu tiên của năm nay, khối lượng giao dịch giao ngay của 10 sàn giao dịch tiền điện tử hàng đầu là 2,8 nghìn tỷ đô la Mỹ và BAKKT chỉ chiếm 0,007% trong số đó, một ví dụ khác là Lãi suất mở BTC trên thị trường tương lai CME chỉ bằng khoảng một nửa so với BInance. Liệu một nền tảng tuân thủ các quy định và từ bỏ các giao dịch bán lẻ có thể mang lại một cuộc cách mạng hay không vẫn là một dấu hỏi.
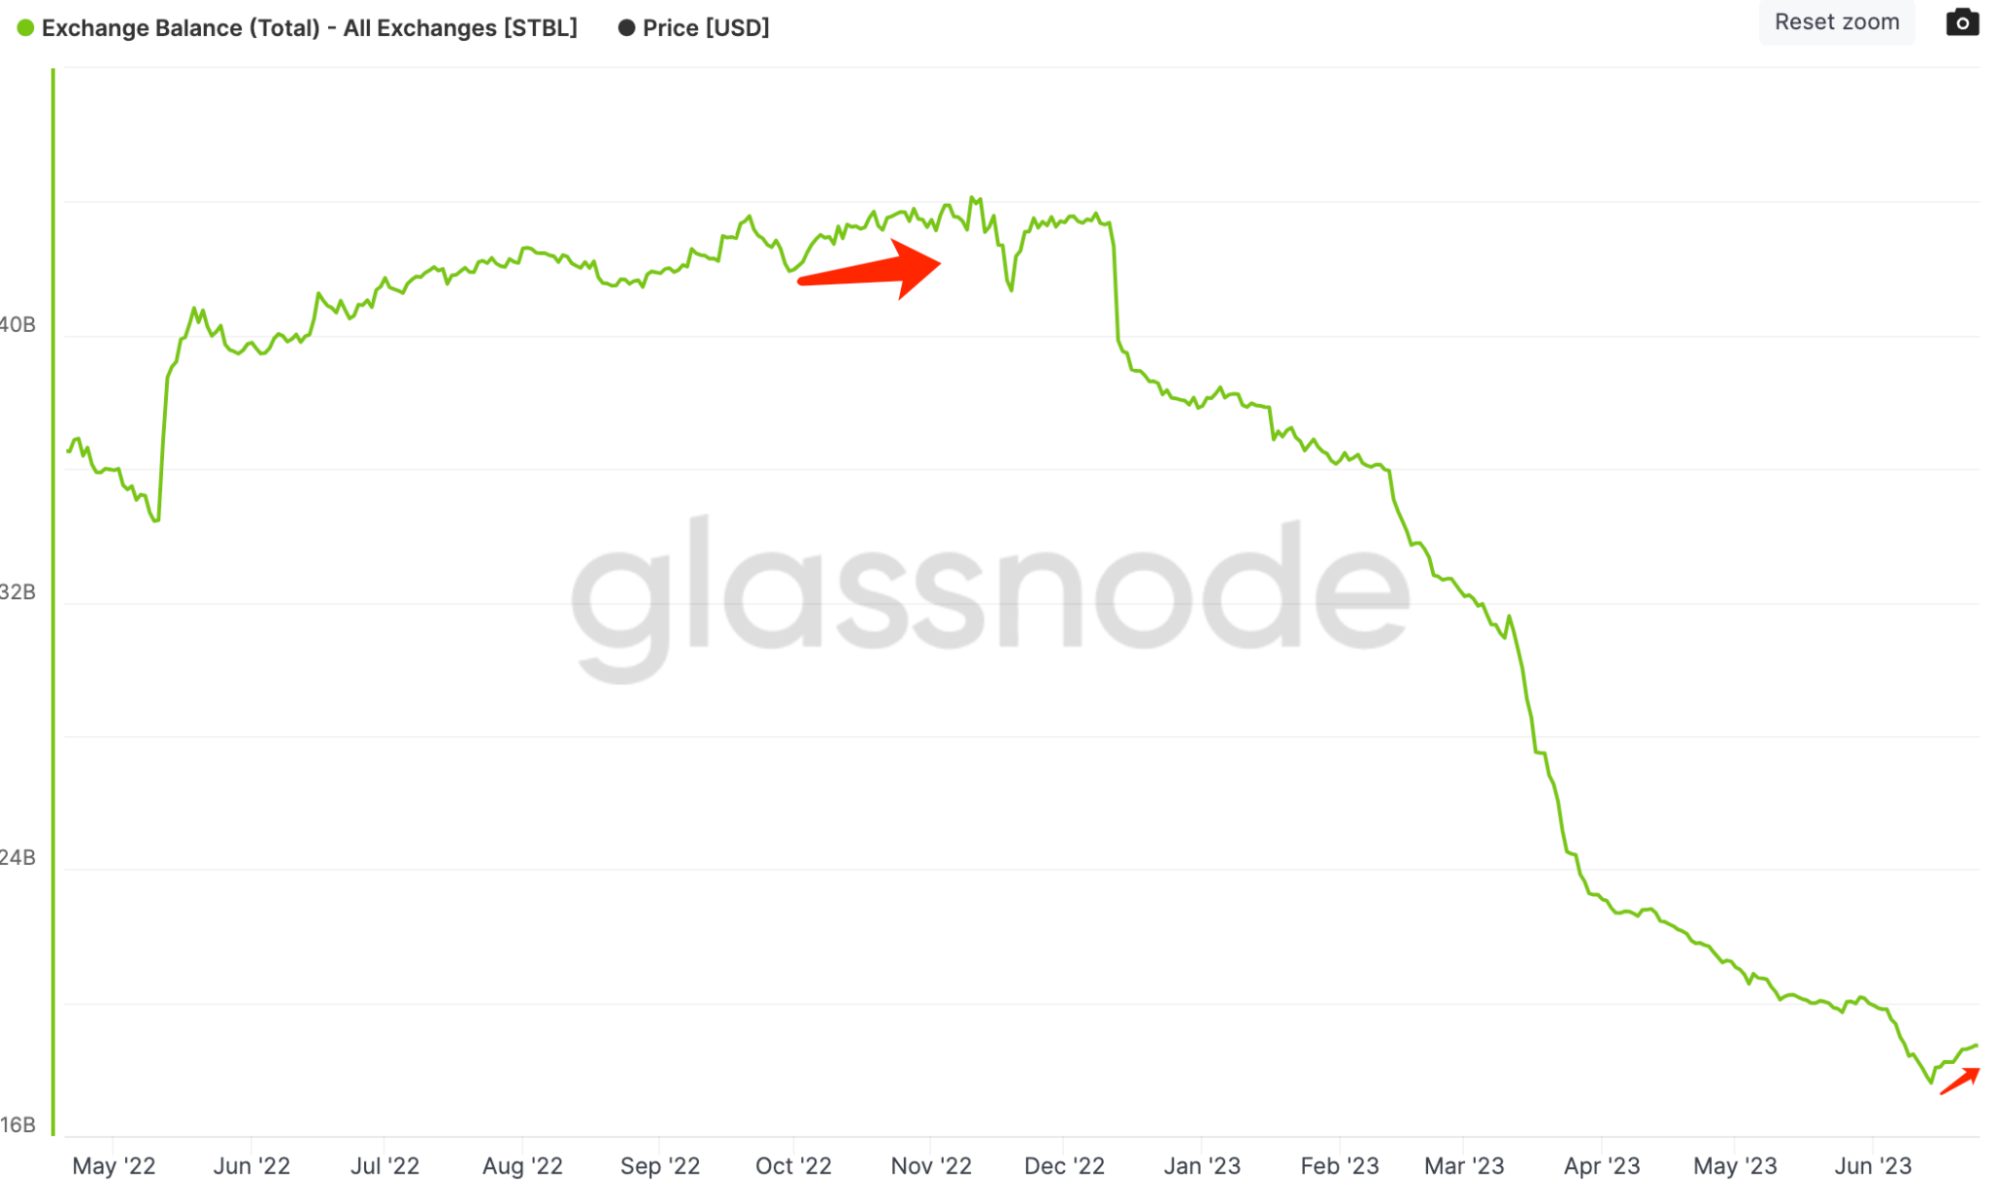
Stablecoin đã chảy vào các sàn giao dịch tập trung trong hai tuần liên tiếp, với số dư tăng từ 17,5 tỷ (mức thấp nhất kể từ tháng 4 năm 2021) lên 18,7 tỷ USD, mức tăng dài nhất kể từ cuối năm ngoái, nhưng số dư sàn giao dịch tại thời điểm đó đã nhiều hơn 40 tỷ, mức tổng thể vẫn còn rất thấp
đánh giá của chúng tôi
Từ góc độ vĩ mô hơn, đợt tăng giá tiền điện tử này bắt đầu vào ngày 14 tháng 6 khi Cục Dự trữ Liên bang lần đầu tiên tạm dừng tăng lãi suất.Mặc dù đưa ra dự báo điểm cuối cao hơn về lãi suất nhưng thị trường không chú ý nhiều đến dự báo này. Đây vẫn là thời điểm kết thúc toàn bộ chu kỳ tăng lãi suất vào nửa cuối năm 2023 và có thể được coi là một bước gần hơn đến việc bắt đầu cắt giảm lãi suất. Tất nhiên, chúng tôi cho rằng việc cắt giảm lãi suất trong năm nay khó có thể xảy ra, trừ phi có bất kỳ cú sốc nào có thể đẩy nền kinh tế vào suy thoái sâu hơn.
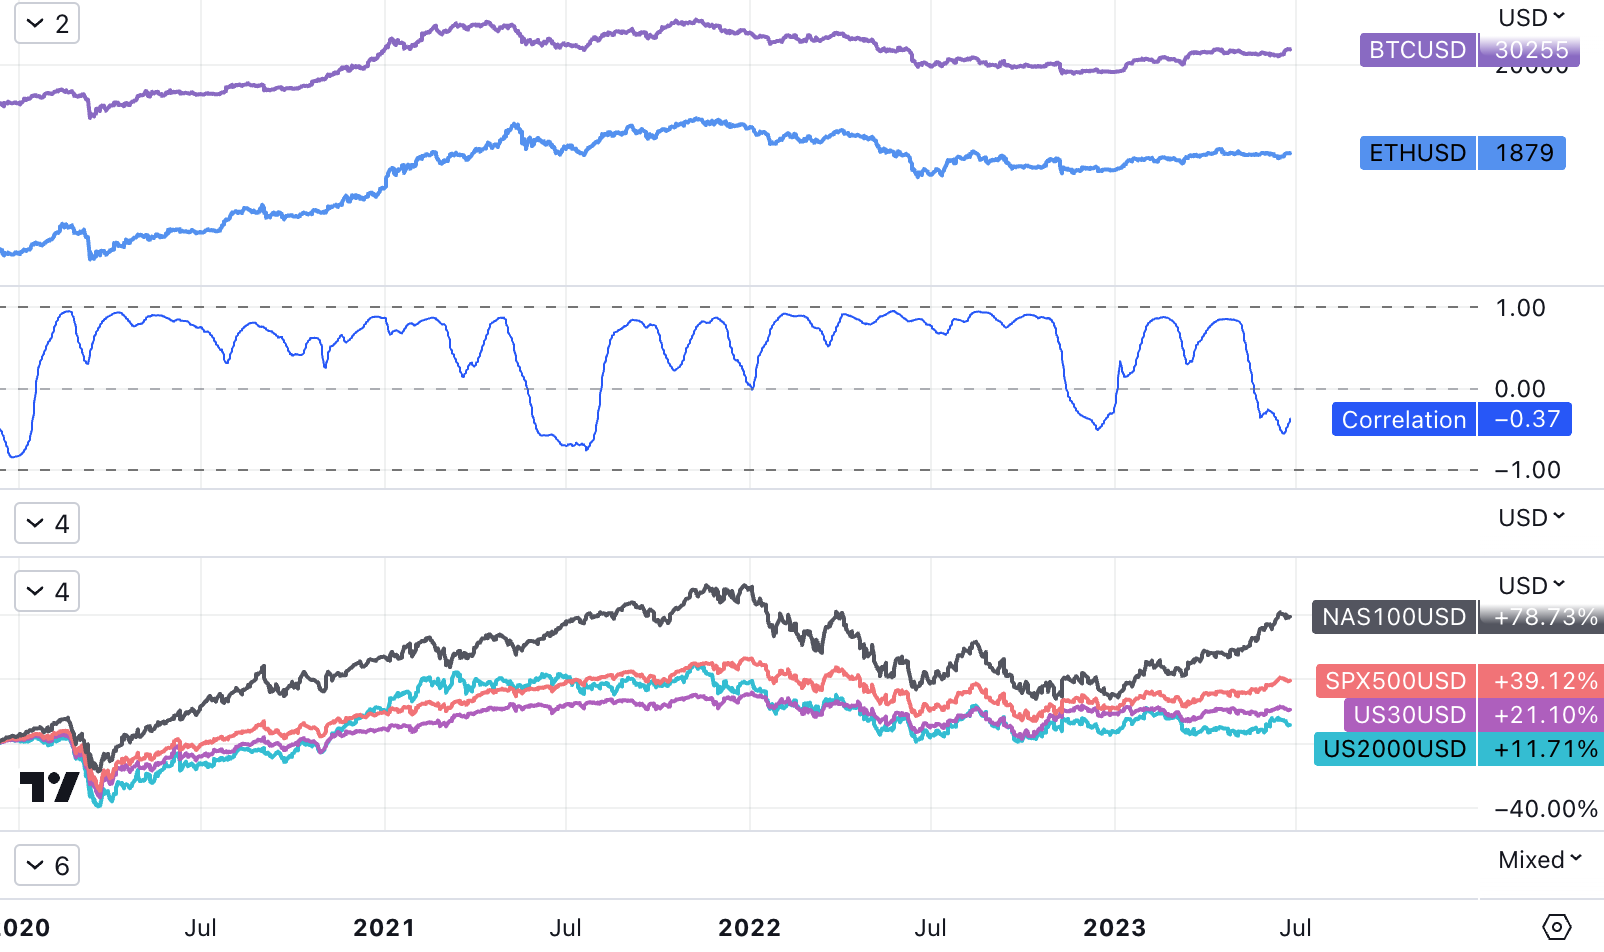
Mối tương quan giữa thị trường chứng khoán và tiền điện tử đã sụp đổ khi thị trường chứng khoán trước đây chứng kiến một trọng tâm cường điệu mới - AI, trong khi tiền điện tử phải hứng chịu những cáo buộc tồi tệ nhất từng được đưa ra theo quy định của Hoa Kỳ. Chúng tôi nghi ngờ rằng việc rút lui của những người chơi chuyên nghiệp cũng có thể góp phần vào sự suy giảm độ nhạy cảm kinh tế vĩ mô gần đây của tiền điện tử, chẳng hạn như các cổ đông toàn cầu run rẩy trước các ngân hàng trung ương hung hãn vào tuần trước, trong khi tiền điện tử hoàn toàn phớt lờ điều này, bao gồm cả kỳ vọng lãi suất cao hơn được công bố vào ngày 14 Đáng lẽ nó cũng là một sự giảm giá lớn đối với các tài sản không chịu lãi suất và vàng được định giá trong tài sản này (giá giảm từ 195x xuống 192x).
Đánh giá từ phản ứng của tin tức, mức giá gần đây của thị trường tiền điện tử rất dễ xúc động và không có nhiều logic để dựa vào, ngoại trừ việc nắm giữ dài hạn, không nên tham gia trò chơi trong thời gian ngắn. (Những phản hồi không hoàn hảo bao gồm một làn sóng tiếp nhận tổ chức mới, chiến thắng pháp lý không liên quan của Coinbase tại Tòa án Tối cao Hoa Kỳ)
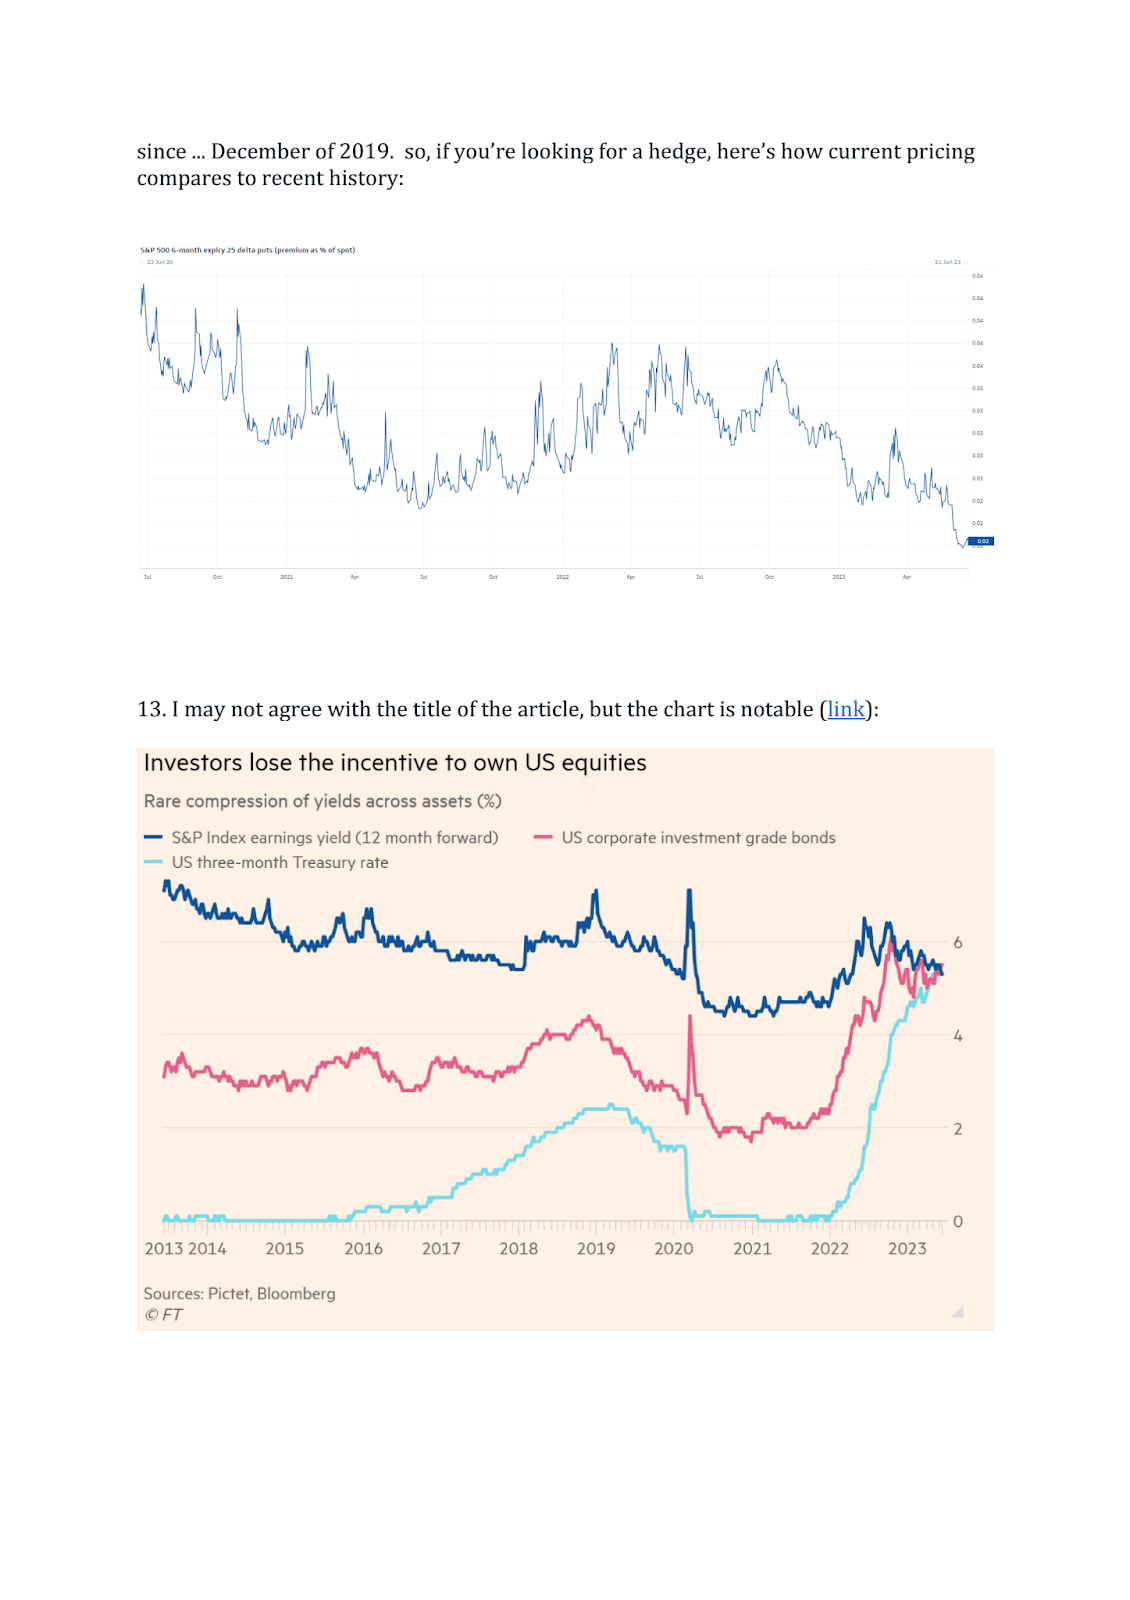
Tuy nhiên, về lâu dài, các chỉ số lạm phát hàng đầu tiếp tục giảm, bao gồm các chỉ số như chỉ số giá phải trả trong chỉ số PMI sản xuất và dịch vụ cũng như giá ô tô đã qua sử dụng. Lạm phát giảm dần và sự thay đổi trong chính sách của Fed cho thấy nền tảng cho một thị trường giá lên mới đã hình thành. Về mặt cổ phiếu, vào năm 2024, lãi suất thấp hơn và xu hướng sinh lời tốt hơn thường được các tổ chức chuyên nghiệp mong đợi, khi đó, việc halving BTC sẽ là giai đoạn có độ chắc chắn cao hơn cho đầu tư tiền điện tử.
Dữ liệu kinh tế
Dữ liệu kinh tế
Sản lượng sản xuất của Mỹ giảm do các nhà cung cấp giảm giá
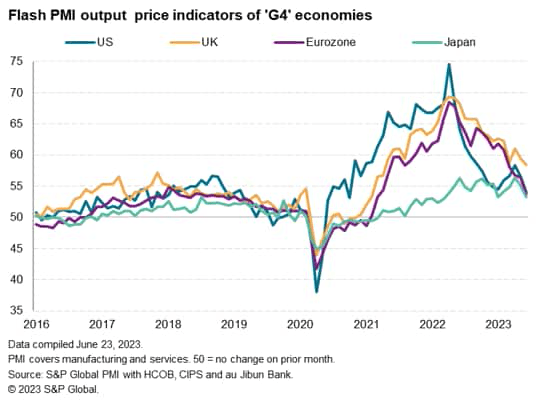
Phần lớn dữ liệu kinh tế tuần trước dường như làm dấy lên lo ngại rằng chính sách tiền tệ thắt chặt hơn đang đẩy Mỹ vào suy thoái. Chỉ số PMI sản xuất của Mỹ hôm thứ Sáu đã giảm trở lại mức thấp nhất kể từ tháng 12, thấp hơn nhiều so với kỳ vọng của thị trường. Báo cáo cũng cho thấy các nhà cung cấp đang giảm giá với tốc độ nhanh nhất kể từ đại dịch COVID-19 vào tháng 5 năm 2020, có thể là do nhu cầu yếu hơn.
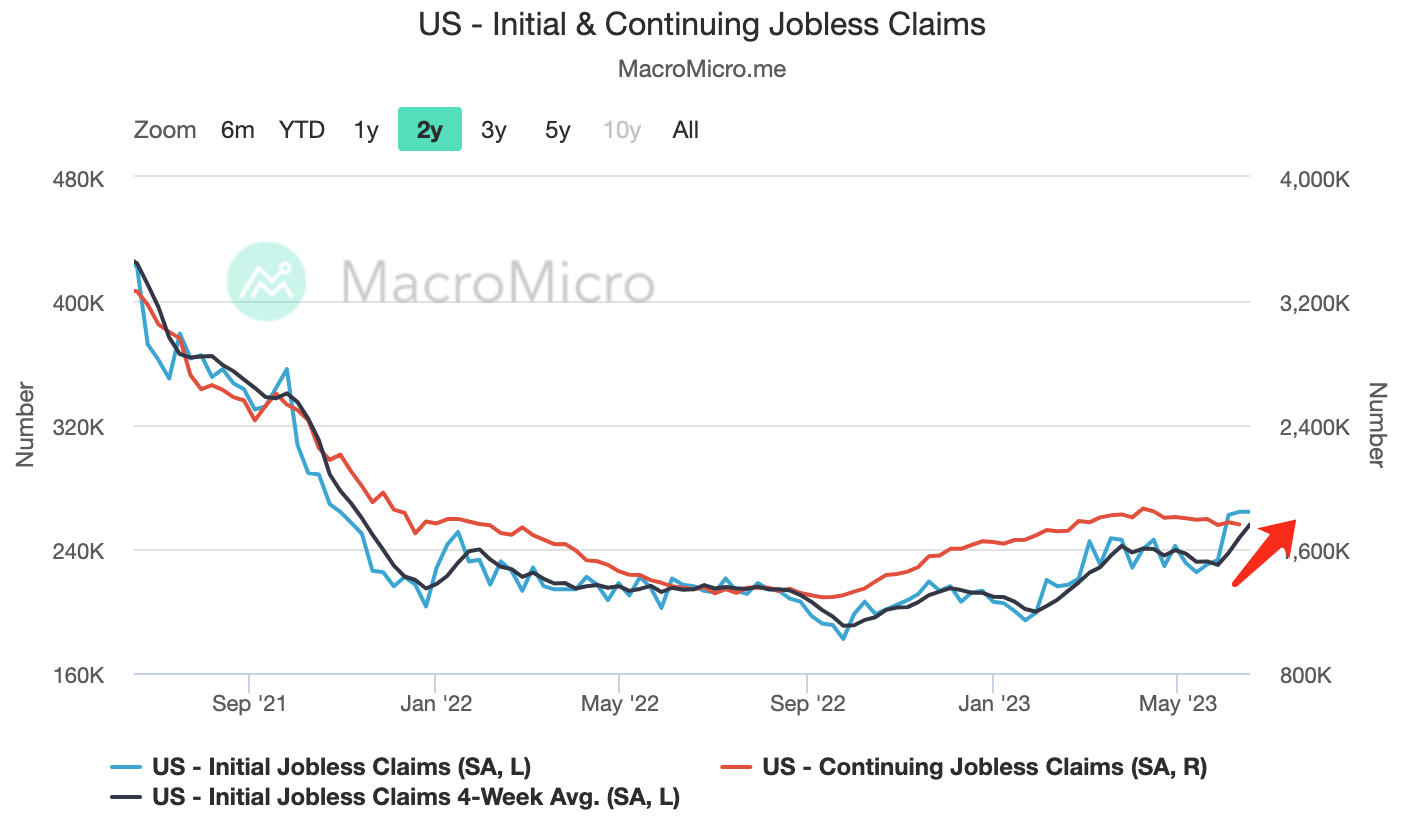
Số đơn xin trợ cấp thất nghiệp hàng tuần đạt 264.000, gần bằng con số sửa đổi của tuần trước và cao nhất kể từ tháng 10 năm 2021, bất chấp Chủ tịch Fed Jerome Powell nhấn mạnh với Quốc hội rằng thị trường lao động vẫn thắt chặt. Tuy nhiên, lĩnh vực nhà ở cho thấy một số sức mạnh đáng ngạc nhiên, với số lượng nhà ở mới khởi công ở mức cao nhất trong hơn một năm, cao hơn nhiều so với dự báo. Doanh số bán nhà hiện tại cũng cao hơn một chút so với kỳ vọng.
BoE đẩy nhanh tốc độ tăng lãi suất khi lạm phát không giảm bớt
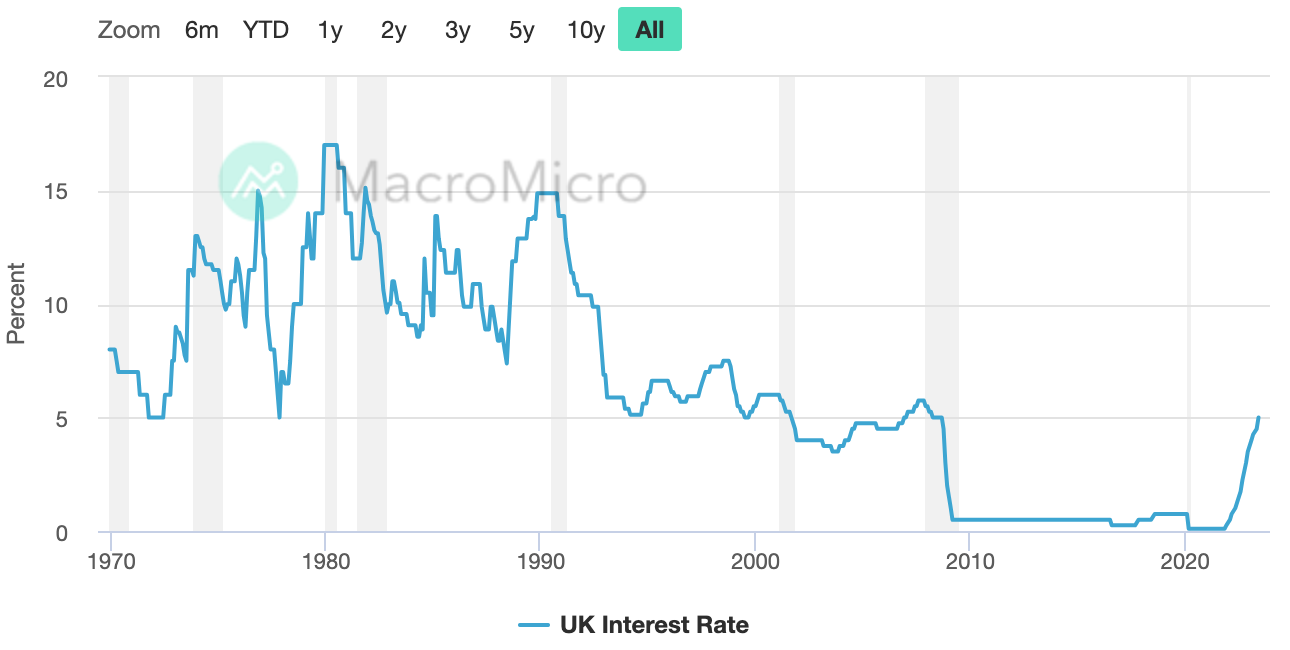
Ngân hàng Anh bất ngờ tăng lãi suất cơ bản thêm nửa điểm phần trăm lên 5,0%, mức cao nhất kể từ năm 2008. Ủy ban Chính sách tiền tệ (MPC) đã bỏ phiếu với tỷ lệ 7-2 nhằm đẩy nhanh tốc độ thắt chặt chính sách sau khi số liệu lạm phát mới nhất mạnh bất ngờ. MPC cho biết: “Dữ liệu gần đây đã có sự cải thiện đáng chú ý, cho thấy quá trình lạm phát vẫn tồn tại dai dẳng hơn”.
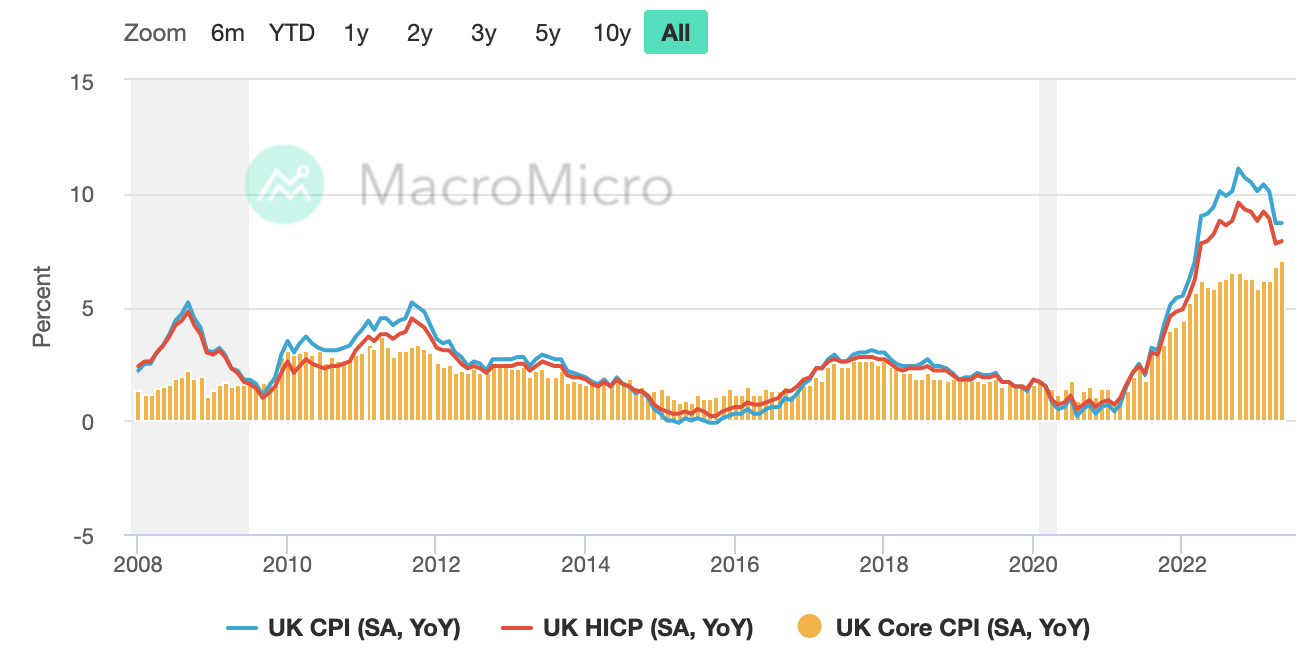
Tăng trưởng CPI vẫn ở mức cao 8,7% trong tháng 5. Lạm phát cơ bản, loại bỏ giá thực phẩm và năng lượng dễ biến động (thanh màu vàng bên dưới), đã tăng lên mức cao nhất trong 31 năm là 7,1% từ mức 6,8% trong tháng Tư.
Thụy Sĩ, ngân hàng trung ương Norges tăng chi phí vay để chống lạm phát
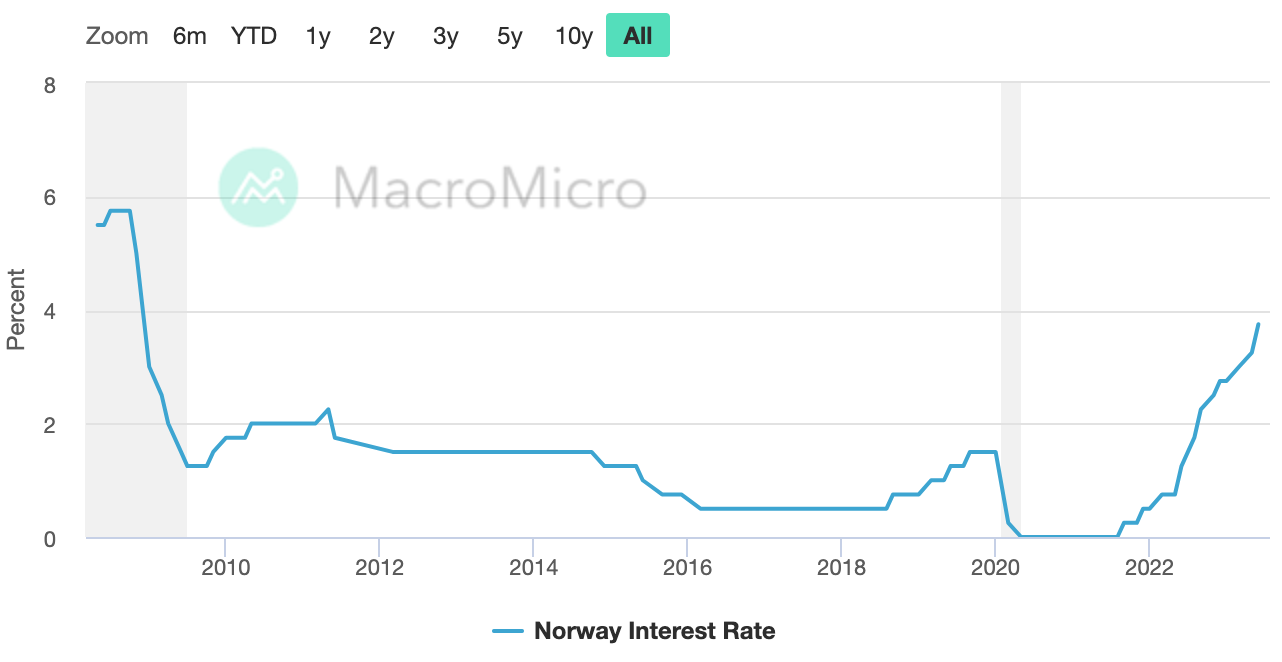
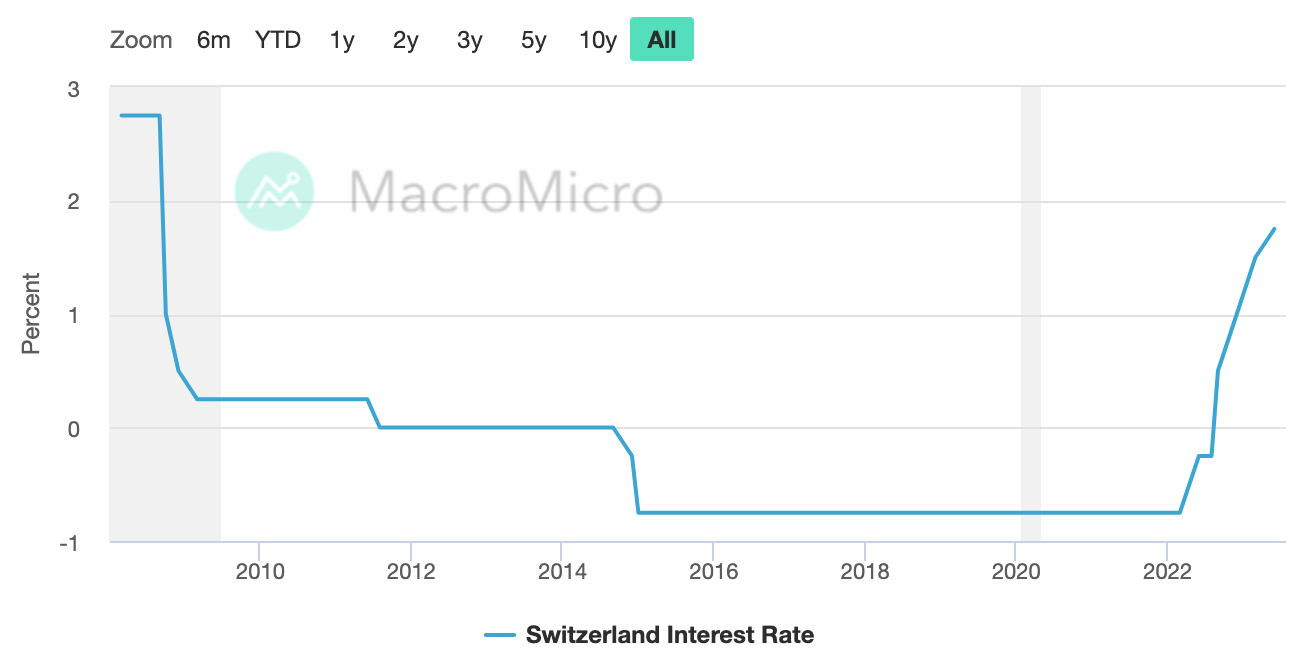
Ngân hàng trung ương Na Uy đã tăng lãi suất cơ bản thêm nửa điểm phần trăm lên 3,75% - mức cao nhất kể từ năm 2008 - và cho biết rất có thể sẽ tăng lãi suất một lần nữa vào tháng 8 để kiềm chế lạm phát vượt quá mục tiêu. Ngân hàng Quốc gia Thụy Sĩ đã tăng lãi suất chuẩn thêm 1/4 điểm phần trăm lên 1,75%, mức tăng thứ năm liên tiếp và không loại trừ khả năng tăng thêm.
PMI khu vực đồng tiền chung châu Âu gần như không thay đổi; Giá sản xuất của Đức chậm lại, Ifo dự báo cơn co thắt sâu hơn
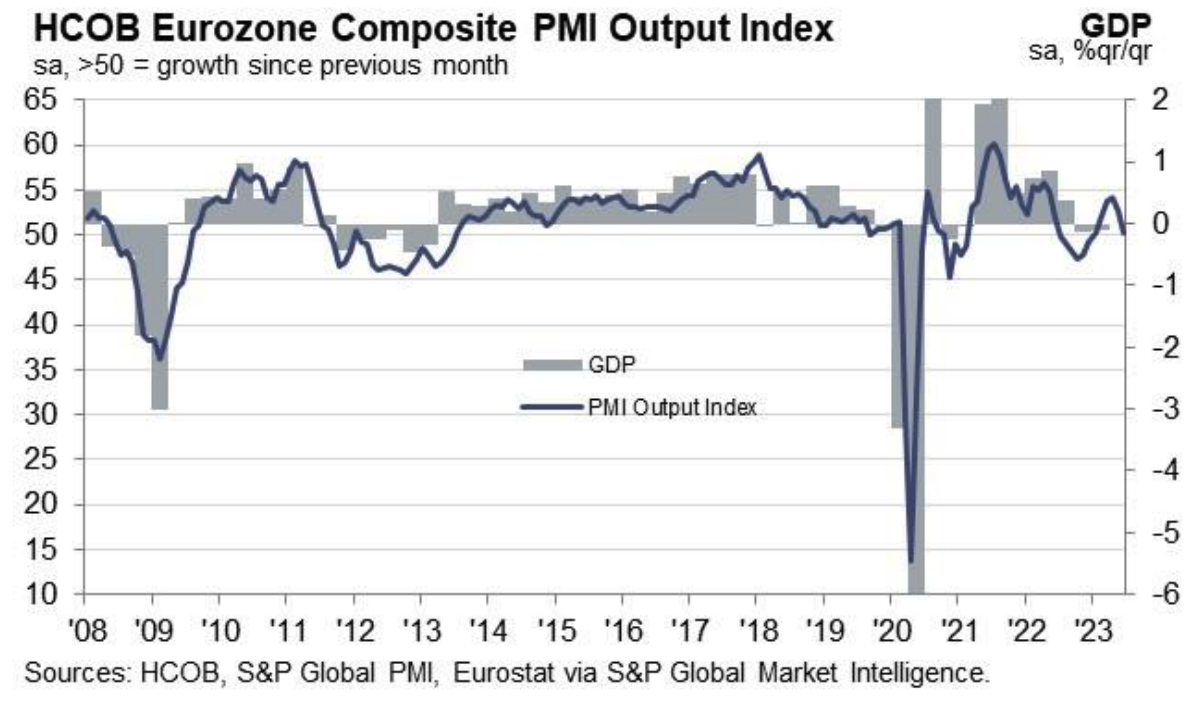
Dữ liệu PMI của S&P cho thấy mặc dù sản lượng kinh doanh tại khu vực đồng euro đã tăng tháng thứ sáu liên tiếp trong tháng 6, nhưng nó gần như trì trệ, cho thấy nền kinh tế lại tiếp tục suy yếu sau khi phục hồi vào đầu năm. Chỉ số sản lượng tổng hợp của nhà quản lý mua hàng khu vực đồng euro đã giảm xuống mức thấp nhất trong 5 tháng là 50,3 từ mức 52,8 trong tháng 5.
Giá sản xuất ở Đức tăng trong tháng 5 với tốc độ chậm nhất kể từ tháng 7 năm 2021, một dấu hiệu có thể cho thấy lạm phát đang chậm lại. Giá sản xuất hàng năm tăng 1,0%, giảm từ mức 4,1% trong tháng Tư. Trong khi đó, viện Ifo dự đoán nền kinh tế Đức sẽ giảm 0,4% vào năm 2023, tệ hơn mức dự báo 0,1% hồi tháng 3.
Vị thế của nhà đầu tư và dòng tiền
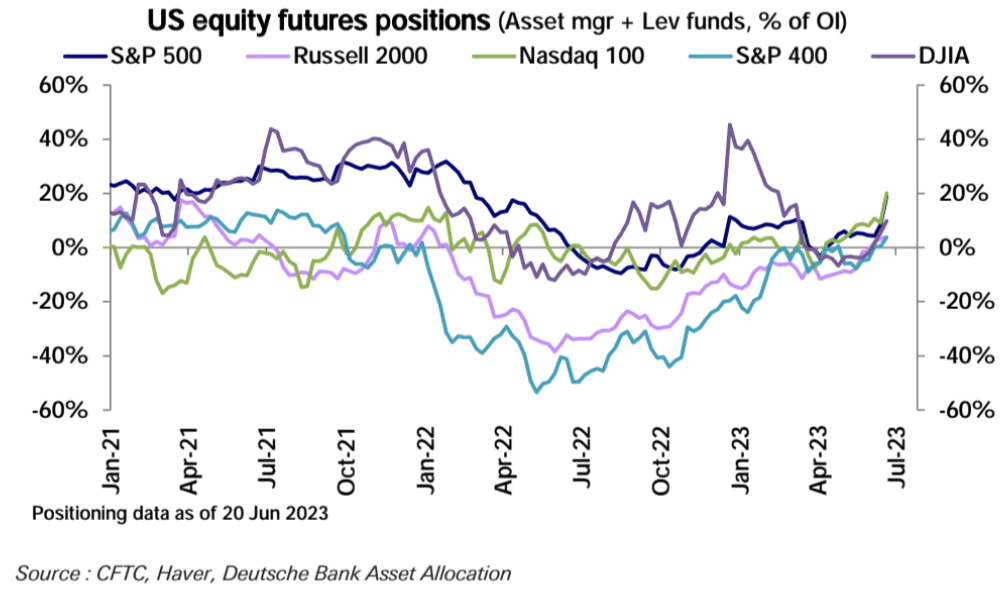
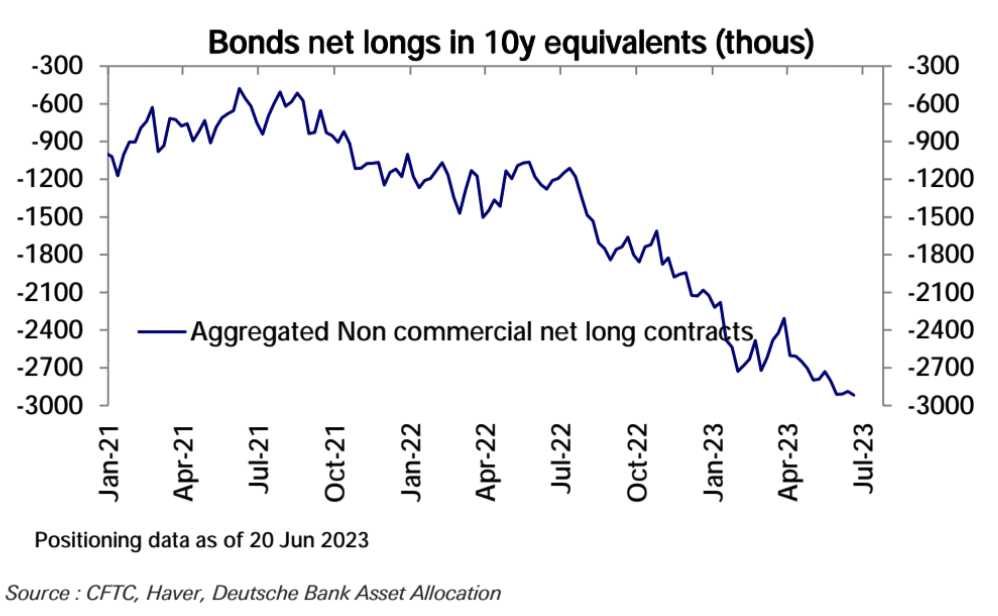
Tuần này, dữ liệu hợp đồng tương lai của CFTC cho thấy vị thế mua ròng cổ phiếu Mỹ tăng đáng kể. Vị thế bán ròng trái phiếu tổng thể đã tăng lên và đạt mức cao mới mọi thời đại.
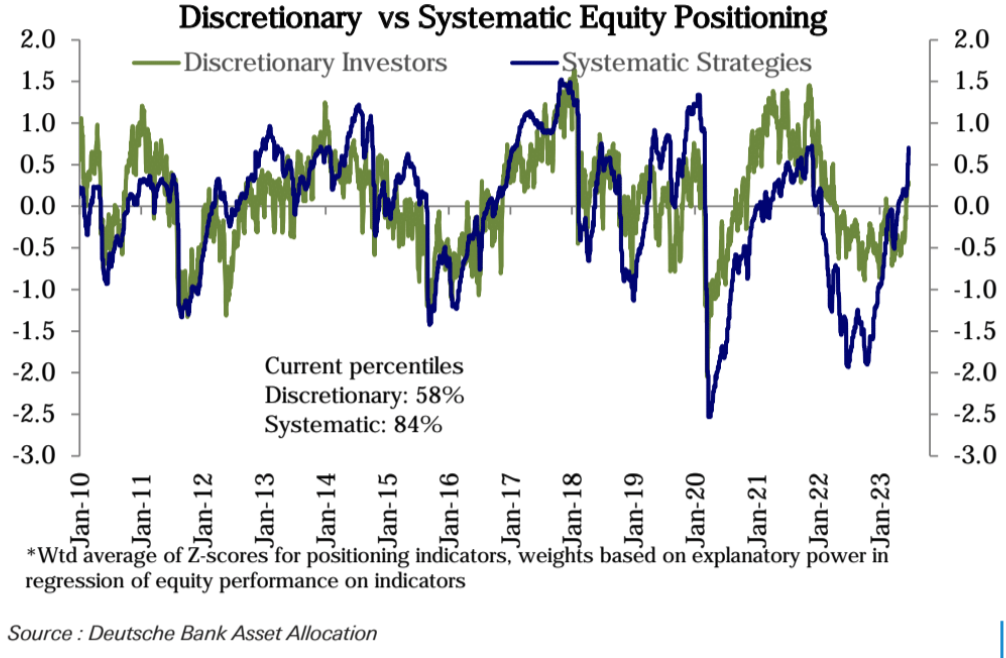
Từ góc độ phân loại nhà đầu tư, cả nhà đầu tư hệ thống (tổ chức) và nhà đầu tư chủ quan đều tăng vị thế đáng kể, đặc biệt vị thế của nhà đầu tư hệ thống đã đạt đến phân vị thứ 84 trong lịch sử, đây là mức tương đối cao; vị thế của nhà đầu tư chủ quan là phân vị thứ 58, trung tính và tích cực.
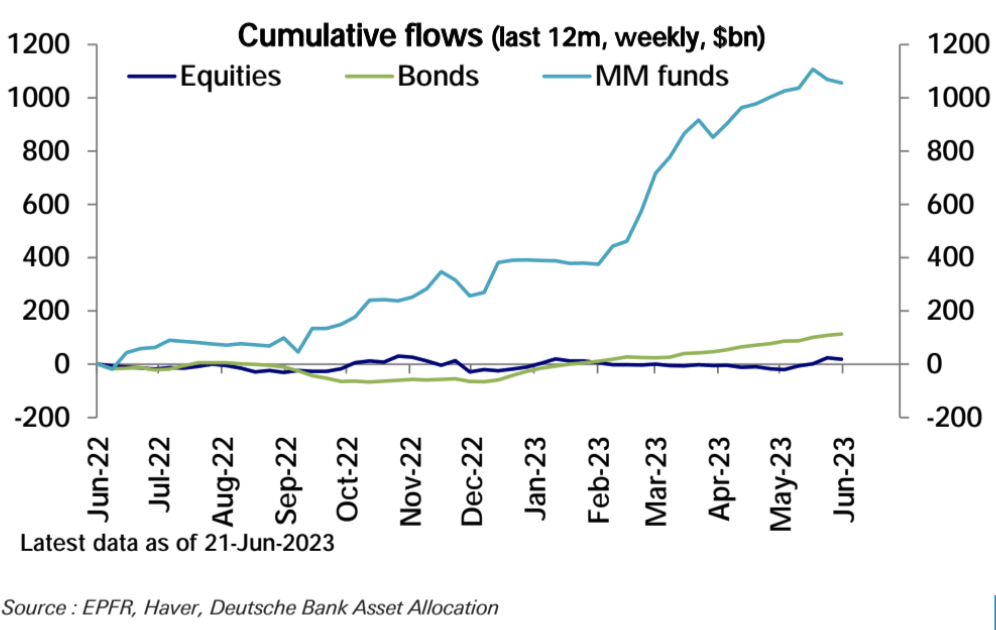
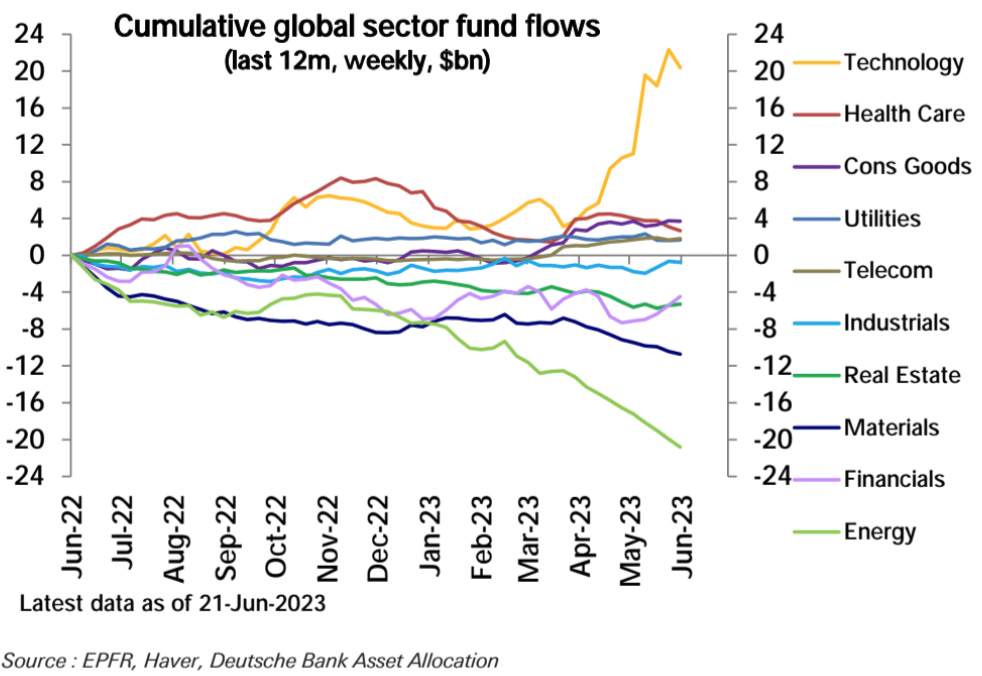
Dữ liệu về dòng vốn quốc tế của EPFR cho thấy tâm trạng hỗn hợp, với các quỹ tiền ghi nhận dòng vốn ròng là 13,9 tỷ USD, các quỹ trái phiếu ghi nhận dòng vốn vào là 5,4 tỷ USD, các quỹ vàng ghi nhận dòng vốn ra là 1 tỷ USD và các quỹ cổ phần mất 5 tỷ USD. Đặc biệt, cổ phiếu công nghệ chứng kiến số lượng bán tháo cao nhất trong 10 tuần, với dòng vốn chảy ra lên tới 2 tỷ USD, trong khi điều ngược lại cũng đúng với cổ phiếu tài chính, vốn chứng kiến dòng vốn vào lớn nhất trong 10 tuần ở mức 1 tỷ USD.
chỉ số tình cảm
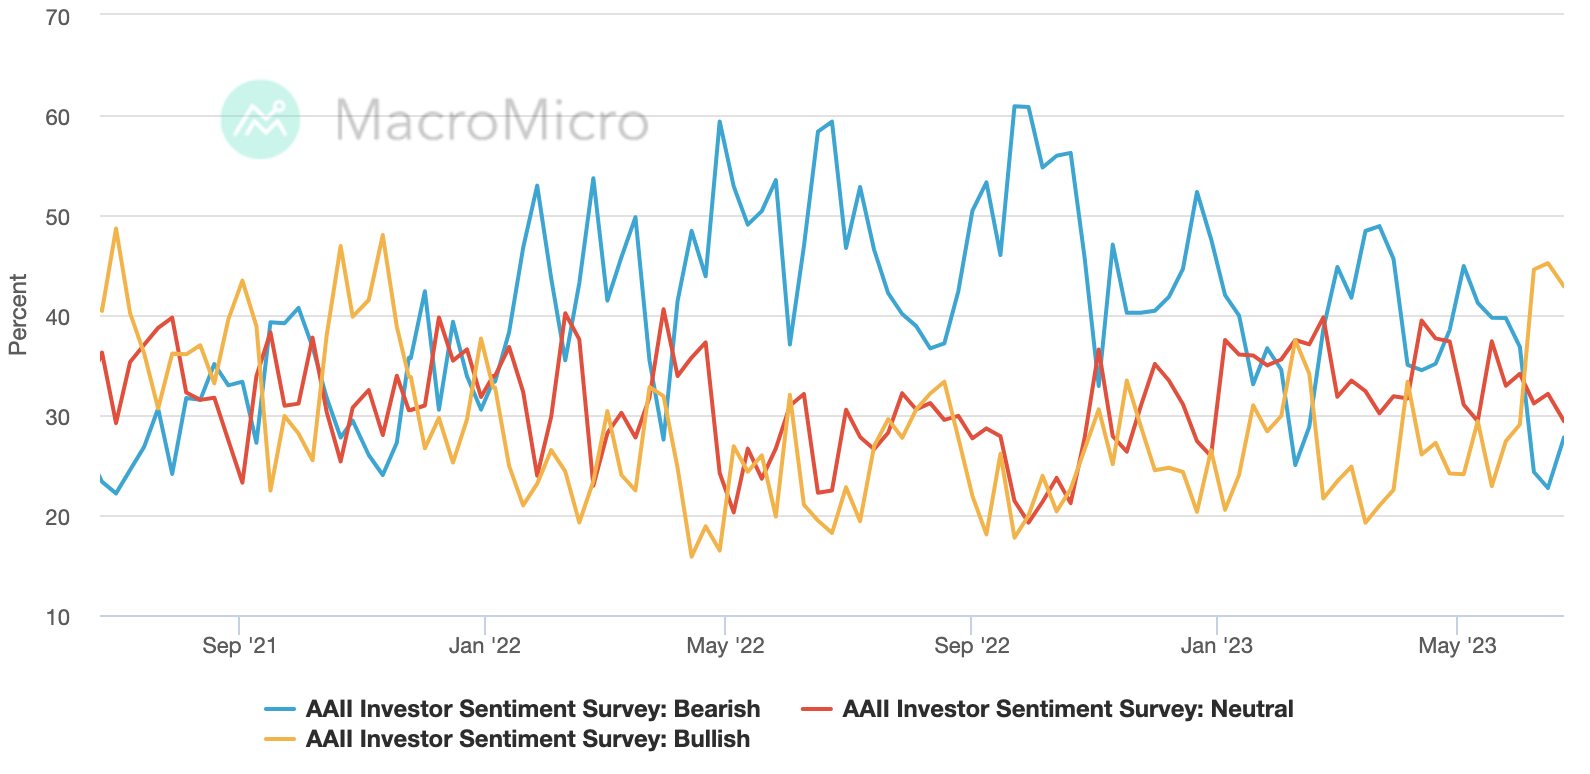
Khảo sát niềm tin của nhà đầu tư AAII cho thấy tâm lý lạc quan đã giảm nhẹ so với mức cao nhất vào tháng 11 năm 2021, tâm lý giảm giá đã phục hồi lên 27,7% từ mức thấp nhất trong hai năm là 22,7% và tỷ lệ nhà đầu tư trung lập đã giảm xuống mức thấp nhất trong năm nay:
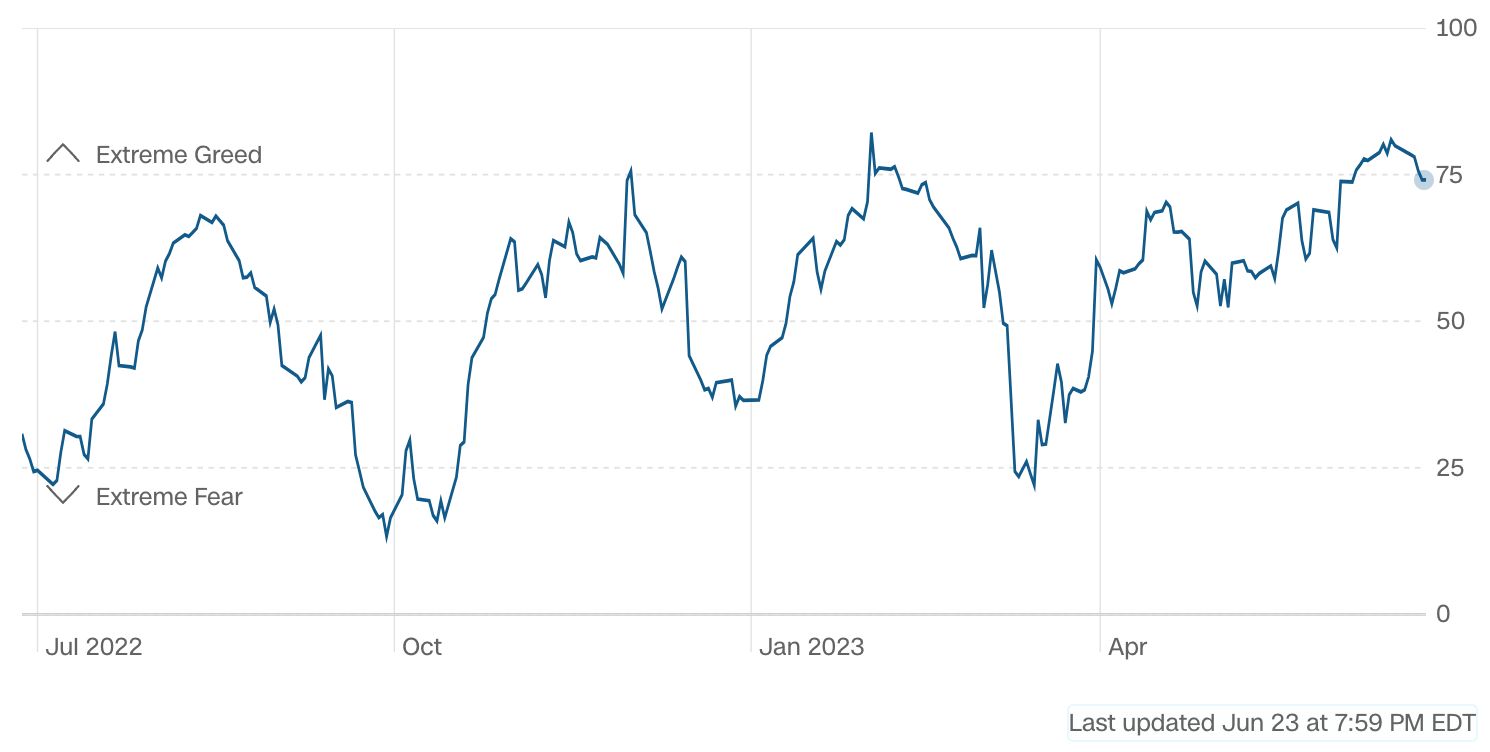
Chỉ số Tham lam và Sợ hãi Tiền của CNN đã quay trở lại mức 74 trong tuần này, ngay dưới ngưỡng 75 cho mức độ tham lam cực độ:
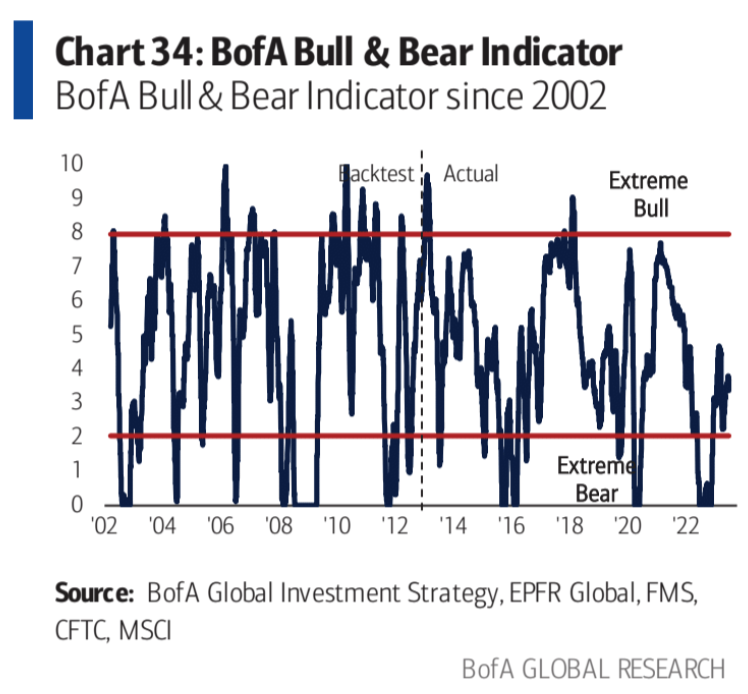
Chỉ báo tăng và giảm của Bank of America giảm xuống 3,4 từ 3,6, mức thấp nhất kể từ đầu tháng 5:
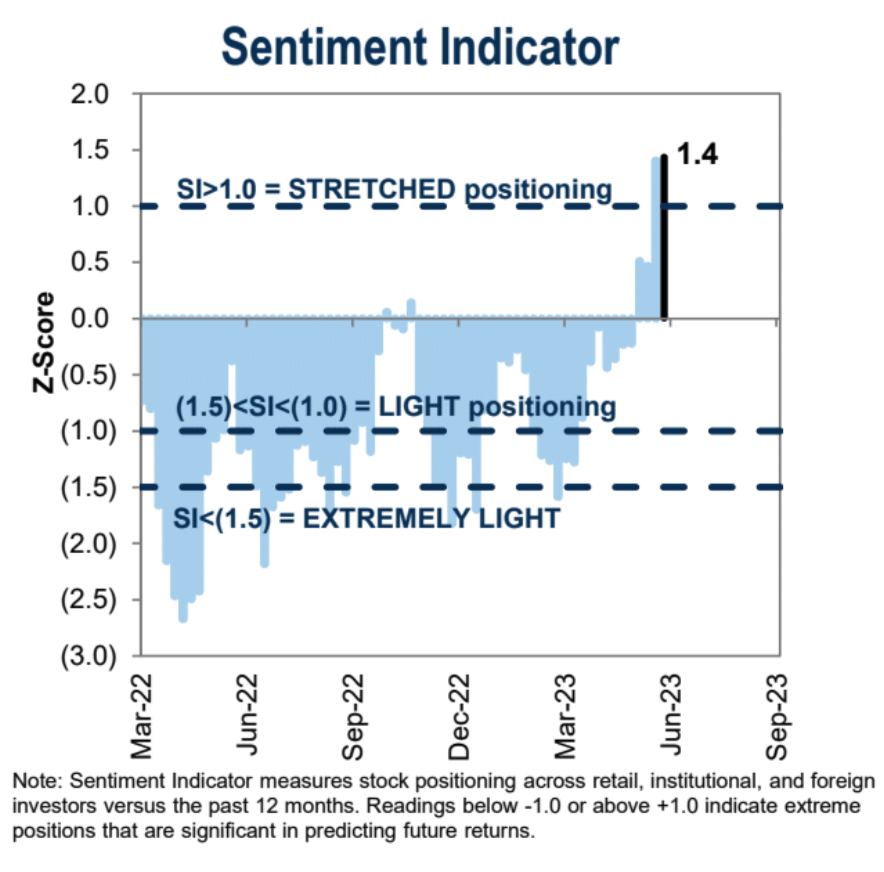
Chỉ báo tâm lý thể chế của Goldman Sachs tăng nhẹ để duy trì mức quá mua trong tuần thứ hai liên tiếp:
tuần tới
Các nhà đầu tư có thể đang bước vào tuần cuối cùng của quý với tâm lý hơi thận trọng khi nỗi lo suy thoái kinh tế lại chiếm vị trí trung tâm. Ngoài việc tiếp tục tiêu hóa ngân hàng trung ương diều hâu, việc công bố kết quả kiểm tra sức chịu đựng hàng năm của Cục Dự trữ Liên bang sẽ trở thành tâm điểm chính của ngành ngân hàng. Nếu kết quả cho thấy nhiều bất ổn hơn, nó có thể gây áp lực lên cổ phiếu ngân hàng trong thời gian dài hơn. thời gian.
kiểm tra áp lực
Câu trả lời cho bài kiểm tra căng thẳng Dodd-Frank, một yêu cầu pháp lý mà các ngân hàng lớn nhất nước Mỹ phải nộp hàng năm, sẽ được công bố vào ngày 28 tháng 6. Bài kiểm tra này kiểm tra xem các ngân hàng có đủ dự trữ vốn để vượt qua suy thoái kinh tế hay không bằng cách mô phỏng các kịch bản kinh tế khác nhau do Cục Dự trữ Liên bang đặt ra. Quá trình này có tác động đáng kể đến quy mô dự trữ vốn của ngân hàng, quyết định số vốn mà ngân hàng có thể hoàn trả cho các cổ đông và ảnh hưởng đến lợi nhuận ngắn hạn của ngân hàng.
Trong vài năm qua, kết quả của cuộc kiểm tra này luôn mang đến một số bất ngờ, chẳng hạn như một số ngân hàng có thể cần tăng tỷ lệ vốn chủ sở hữu phổ thông Cấp 1 (CET 1), giảm chi trả cổ tức hoặc mua lại cổ phần.
Nhưng chúng tôi cho rằng khả năng xảy ra bất ngờ sẽ thấp hơn trong năm nay vì với cuộc 'diễn tập' cuộc khủng hoảng tháng 3, có lý do để tin rằng các ngân hàng lớn đã học được cách điều hướng quy trình tốt hơn.
Đối với ngành ngân hàng, áp lực còn lớn hơn nữa có thể xuất hiện trong tương lai. Ví dụ: Cục Dự trữ Liên bang có thể xem xét các quy định mới phù hợp với Quy tắc cuối cùng của Basel III (còn được gọi là Basel IV) và sự thất bại của Ngân hàng Thung lũng Silicon và Ngân hàng Đệ nhất Cộng hòa cũng như tính thanh khoản và Liên quan đến cuộc khủng hoảng niềm tin phát sinh từ sự không phù hợp về kỳ hạn, chẳng hạn, các yêu cầu về vốn đệm gần như chắc chắn sẽ tăng lên. Những thay đổi muộn màng này có thể tác động đáng kể đến hiệu quả hoạt động của nhiều ngân hàng.
địa chính trị
Cuộc nổi loạn kịch tính của Nga cuối tuần qua đã hỗ trợ thị trường tiền kỹ thuật số. Trong giai đoạn này, BTC và ETH cũng đạt mức cao mới kể từ tháng 5 năm ngoái. Những tài sản như vậy, tượng trưng cho dòng tiền tự do, luôn hoạt động tốt hơn trong thời điểm căng thẳng địa chính trị quốc tế. . Nhưng sự ủng hộ đó có thể giảm dần trong tuần này khi các bên liên quan nhanh chóng đạt được thỏa hiệp.
dữ liệu
dữ liệu
Về mặt dữ liệu, trọng tâm ở Hoa Kỳ sẽ là dữ liệu PCE của tháng 5 vào thứ Sáu. Hiện tại, thị trường kỳ vọng PCE trong tháng 5 sẽ giảm từ 4,4% xuống 3,8% và PCE cốt lõi sẽ duy trì ở mức cao 4,7%. Nếu dữ liệu này không vượt quá kỳ vọng, thị trường có thể tin chắc hơn rằng Fed sẽ chỉ tăng lãi suất một lần. Cũng được chú trọng vào thứ Sáu là dữ liệu niềm tin của người tiêu dùng, dự kiến sẽ không thay đổi so với dữ liệu trước đó.
Dữ liệu giá từ châu Âu vào thứ Sáu sẽ là trọng tâm, với việc Ngân hàng Trung ương châu Âu gần đây cảnh báo rằng họ cần phải cải thiện đáng kể để tránh một đợt tăng lãi suất khác vào tháng tới.
Trung Quốc sẽ công bố chỉ số PMI sản xuất và phi sản xuất vào tháng 6, đồng thời thị trường kỳ vọng ngành sản xuất sẽ phục hồi nhẹ thay vì sản xuất có thể chậm lại. Hiện tại, những người tham gia thị trường đang chờ đợi các biện pháp kích thích tài chính mới từ Trung Quốc.
ngân hàng trung ương





