


美联储加息遇上历史新高,真正决定美股的是什么?


- 핵심 관점: 연준의 금리 인상과 미국 증시 사상 최고치 경신은 약세 신호가 아니다. 역사적 데이터에 따르면 둘 다 안정적인 부정적 예측력을 갖추지 못했으며, 시장 방향을 진정으로 결정하는 것은 경제와 이익이 현재 가격을 계속 지지할 수 있는지 여부다.
- 핵심 요소:
- 연준은 9월 16일 25bp 금리 인상으로 3.75%-4.00%에 도달했고, 나스닥 종합지수는 9월 22일 바로 사상 최고치를 경신했다.
- 1982년 이후 금리 인상 후 12개월 S&P 500 평균 수익률은 14.9%로, 금리 인하 후의 11.2%보다 높았는데, 이는 금리 인상이 종종 경제가 여전히 견조하다는 것을 반영하기 때문이다.
- 1950년 이후 S&P 500 사상 최고치에서 매수한 후 12개월 평균 수익률은 약 9.5%로, 다른 거래일의 9.3%보다 약간 높았으며, 신고가 자체는 안정적인 부정적 예측력을 갖지 못한다.
- 연준 성명은 경제가 견고하게 확장되고, 지출 탄력성이 강하며, 자본 투자가 견조하다고 밝혔으며, 금리 인상은 성장이 아직 괜찮은 배경에서 이루어졌다.
- 향후 핵심 관찰 포인트: 기업 이익, 소비 및 고용이 더 긴축적인 금융 여건을 계속 흡수할 수 있는지 여부.
원문 제목: History Says Investors Should Not Fear Fed Rate Hikes or Record Highs
원문 저자: Phil Rosen, Opening Bell Daily
편집자 주: 9월 16일, 연준은 연방기금금리 목표 범위를 25bp 인상하여 3.75%-4.00%로上调했습니다. 이는 이번 정책 사이클이 다시 금리 인상으로 전환된 후의 중요한 단계입니다. 며칠 후, 미국 증시 기술주는 빠르게 낙폭을 회복했고 나스닥 종합지수는 9월 22일 다시 역사적 고점을 경신했습니다. 이로써 모순처럼 보이는 조합이 나타났습니다: 통화정책은 긴축되고 있는데, 증시는 동시에 기록적 고점에 서 있는 것입니다.
시장이 가장 쉽게 내리는 직관은 금리 인상이 밸류에이션 압박을 의미하고, 역사적 고점은 상승 여력이 줄어들고 있음을 의미한다는 것입니다. 그러나 Phil Rosen은 Opening Bell Daily에서 또 다른 이해를 제시합니다: 금리 인상이든 신고가 경신이든, 당시의 경제 환경에서 분리하여 단독으로 해석할 수 없다는 것입니다.
그는 역사적 데이터를 인용하며 1982년 이후 연준이 금리를 인상한 후 12개월 동안 S&P 500의 평균 수익률이 오히려 금리 인하 후보다 높았다고 지적했습니다. 더 장기적인 관점에서 보면, 역사적 고점 부근에서 주식을 매수한 후의后续 성과도 다른 거래일보다明显하게 약하지 않았습니다.
이 데이터 묶음은 "금리 인상이 미국 증시에 호재"라는 의미도 아니고, 현재 시장이 반드시 계속上涨할 것이라는 증명도 아닙니다. 그것이 진정으로 도전하는 것은另一种更为简单的交易逻辑입니다: 단지 "Fed 금리 인상" 또는 "지수 신고가 경신"만으로는 시장을 약세로 보는 이유가 되기에 충분하지 않다는 것입니다. 진정으로 판단해야 할 것은 왜 Fed가此时 금리를 인상하는지, 그리고 증시上涨을 지지하는 이익과 경제 조건이 여전히 존재하는지입니다.
다음은 원문 번역입니다:
연준이 방금 금리를 인상했는데, 미국 증시는 또다시 역사적 고점에 섰습니다.
9월 16일, 연준은 연방기금금리 목표 범위를 25bp 인상하여 3.75%-4.00%로上调했습니다. FOMC는 성명에서 미국 경제 활동이 여전히 "견조한 속도"로 확장되고 있으며, 국내 지출이 회복력을 유지하고, 자본 투자가 강하고, 동시에 인플레이션이 여전히 높다고 밝혔습니다.
일주일도 채 지나지 않아 미국 증시 기술주 섹터가 다시 강세를 보였습니다. 9월 22일, 나스닥 종합지수는 역사적 기록을 경신했습니다. Reuters는 당일 반등을 기술주 강세, AI 거래 재점화, 유가 하락 등 여러 요인과 연결 지었습니다.
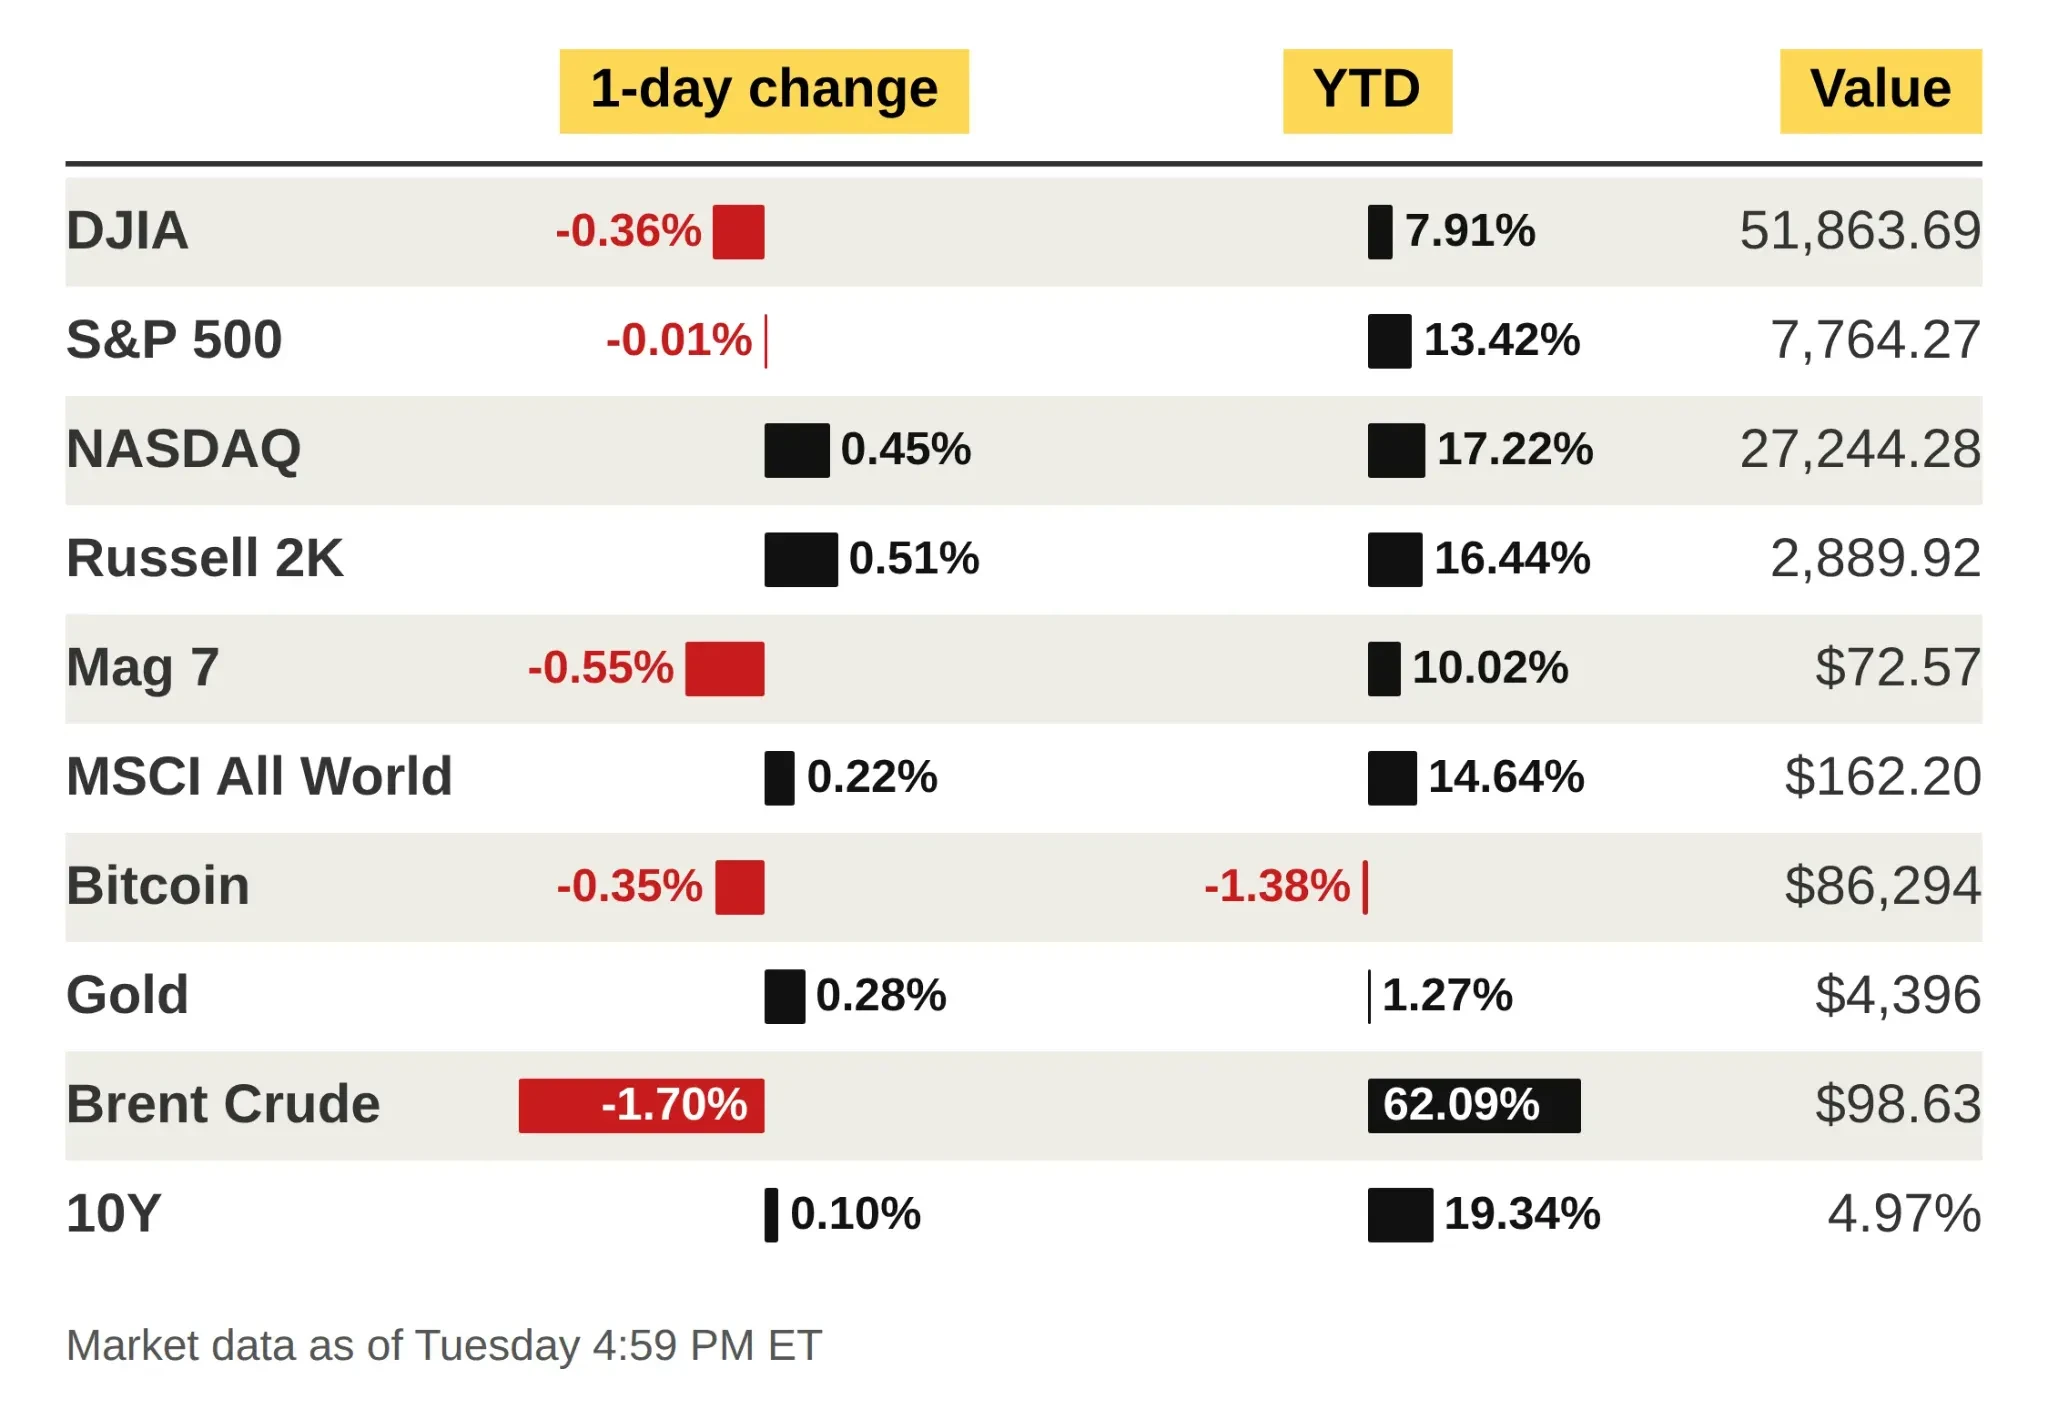
9월 22일 주요 자산 시장 성과, 나스닥은 당일 0.45% 상승, 연초 이후 17.22% 상승. 출처: Opening Bell Daily
표면적으로 보면 "금리 인상 + 역사적 고점"은 경계해야 할 두 가지 신호처럼 보입니다: 더 높은 금리는 주식 밸류에이션을 압박할 수 있고, 지수가 이미 기록적 수준에 있다는 것은 투자자들에게 "너무 많이 올랐다"는 우려를 불러일으키기 쉽습니다.
그러나 역사적 데이터는 이렇게 단순한 결론을 뒷받침하지 않습니다.
금리 인상은 "악재 버튼"이 아니다: 금리 인상 후 1년 평균 수익률이 오히려 더 높아
Opening Bell은 Creative Planning의 수석 시장 전략가 Charlie Bilello가 집계한 데이터를 인용하며, 1982년 이후 연준이 금리를 인상한 후 12개월 동안 S&P 500은 평균 14.9% 상승했고, 금리 인하 후 12개월 동안은 평균 11.2% 상승했다고 전했습니다.
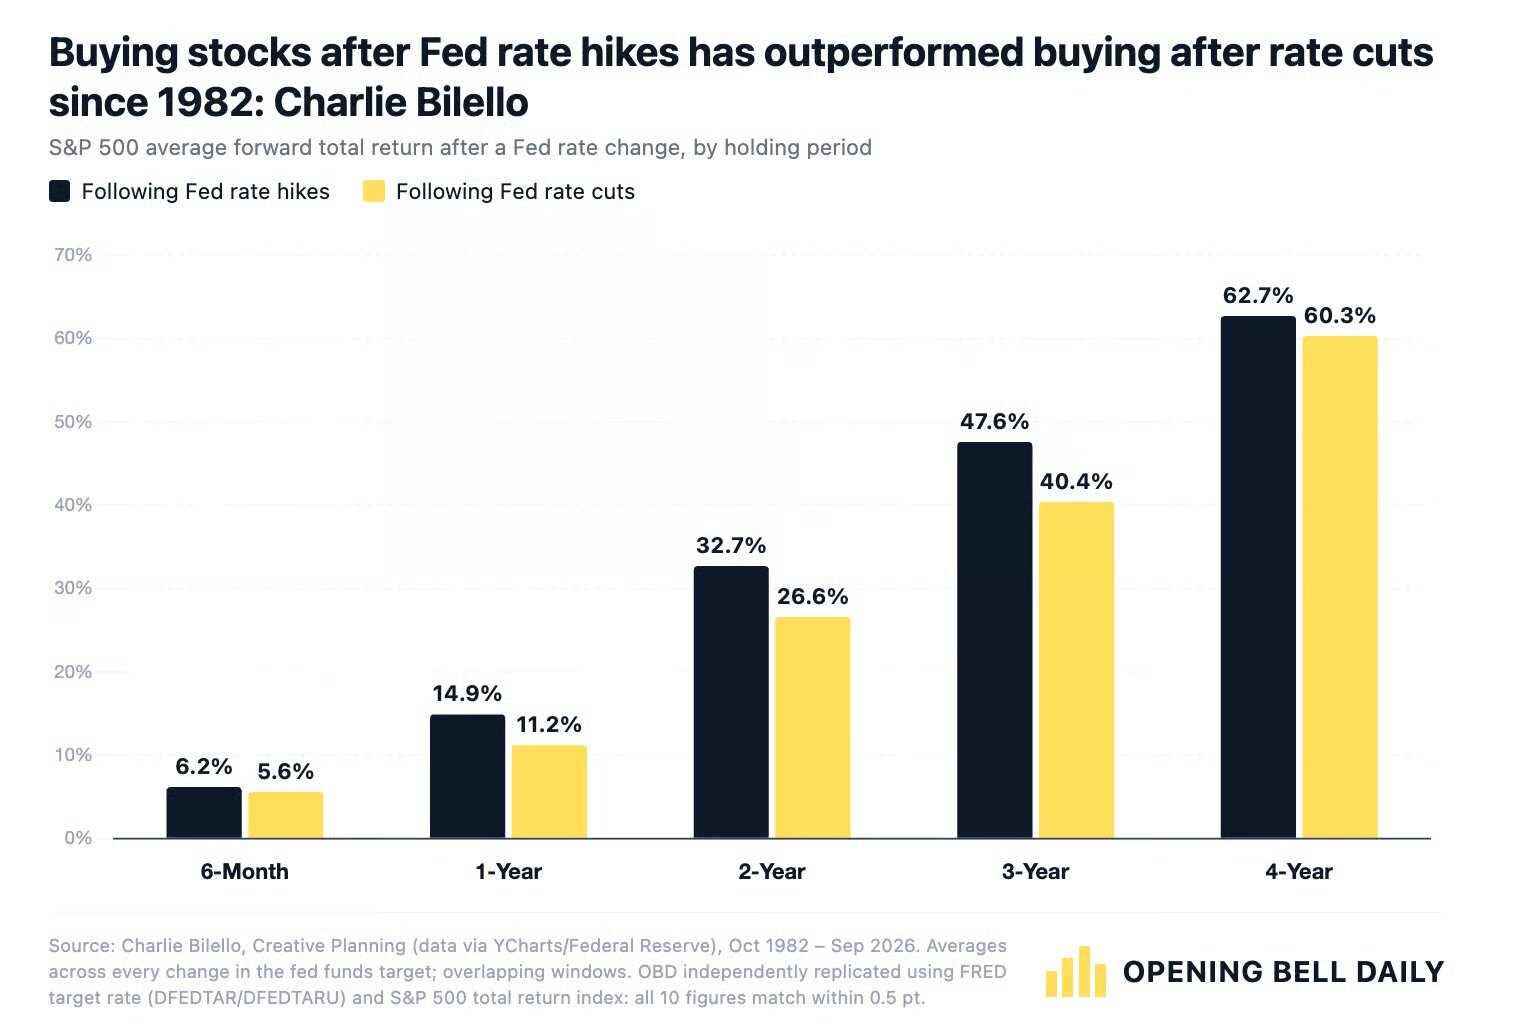
1982년 이후, 연준 금리 인상 후 S&P 500의 평균 선도 수익률이 금리 인하 후보다 전반적으로 높았으며, 1년 평균 수익률은 각각 14.9%와 11.2%
이 결과는 가장 흔한 시장 직관과 반대됩니다.
단순한 자산 가격 결정 논리에 따르면, 금리 하락은 자금 조달 비용 감소와 미래 현금흐름 할인율 하락을 의미하므로 이론적으로 주식에 더 유리해야 합니다. 금리 인상은 반대입니다. 그러나 Rosen은 정책 행동 자체만 관찰하면 더 중요한 문제를 간과하게 된다고 봅니다: Fed가 왜 이 시점에 금리를 인상하거나 인하하는가?
일반적으로 연준이 금리를 인상할 수 있다는 것은 경제가 적어도 일정 부분 감내 능력을 갖추고 있음을 의미하는 경우가 많습니다. 기업 이익, 고용, 소비가 여전히 회복력을 유지할 수 있어 Fed가 더 높은 금리로 인플레이션을 억제할 여지가 있는 것입니다.
반면 금리 인하는 종종 다른 거시 환경에서 발생합니다: 경제 성장 둔화, 고용 시장 악화, 금융 시스템 압박, 또는 침체 위험이 상승하고 있을 때입니다.
따라서 Rosen의 핵심 판단은 "금리 인상이 증시上涨을 견인했다"가 아니라: 통화정책 자체가 내생성을 갖는다는 것입니다. 금리 결정은 미래 경제에 영향을 미칠 뿐만 아니라, 경제가 현재 어떤 상태에 있는지도 반영합니다.
다시 말해, 경제 사이클을 무시하고 "금리 인상"을 "주식 악재"와 동일시하면 인과관계를 거꾸로 이해하기 쉽습니다.
진정으로 봐야 할 것은 금리 방향이 아니라 금리 인상背后的 경제 상태
이 논리는 현재 환경에 적용할 때 특히 중요합니다.
연준이 이번에 금리를 인상할 때 제시한 경제 설명은 약하지 않았습니다. 공식 성명은 미국 경제가 여전히 견조하게 확장되고 있고, 국내 지출이 회복력을 유지하고, 생산성 성장이 강하고, 자본 투자가 견고하고, 고용 성장이 대체로 노동력 공급과 일치하며, 동시에 인플레이션이 여전히 정책 목표를 웃돌고 있다고 밝혔습니다.
이는 적어도 Fed의 현재 정책 판단으로 볼 때, 이번 금리 인상이 경제가 이미明显하게 침체된 상황에서의 추가 긴축이 아니라, 성장이 여전히 회복력을 갖춘 배경에서 인플레이션에 계속 대응하는 것에 더 가깝다는 것을 의미합니다.
이것이 바로 "Fed 금리 인상"이라는 세 글자만 보고 주식 시장의 다음 단계 방향을 직접 추론하기에 충분하지 않은 이유입니다.
진정으로 중요한 문제는: 금리가 계속 높은 수준에 머무르면서 기업 이익, 가계 소비, 고용이 더 긴축적인 금융 여건을 계속 흡수할 수 있는가입니다.
만약 그렇다면, 금리 인상 자체가 상승 추세를 종식시키기에 충분하지 않을 수 있습니다. 만약 높은 금리가 결국 수요와 이익을明显하게 압박한다면, 역사적 평균 수익률이 현재 시장을 설명하는 힘도 그에 따라下降할 것입니다.
신고가 경신도 매도 신호가 아니다, 역사적 데이터는 오히려 약간 우위
비슷한 논리가另一个 흔한 우려에도 적용됩니다: "지금 이미 역사적 신고가인데, 아직 살 수 있나?"
Opening Bell은 FactSet 데이터를 인용하며 1950년 이후 S&P 500이 역사적 신고가를 기록할 때 매수한 경우, 이후 12개월 평균 수익률이 약 9.5%였고, 다른 거래일에 매수한 후 평균 1년 수익률은 약 9.3%였다고 전했습니다.
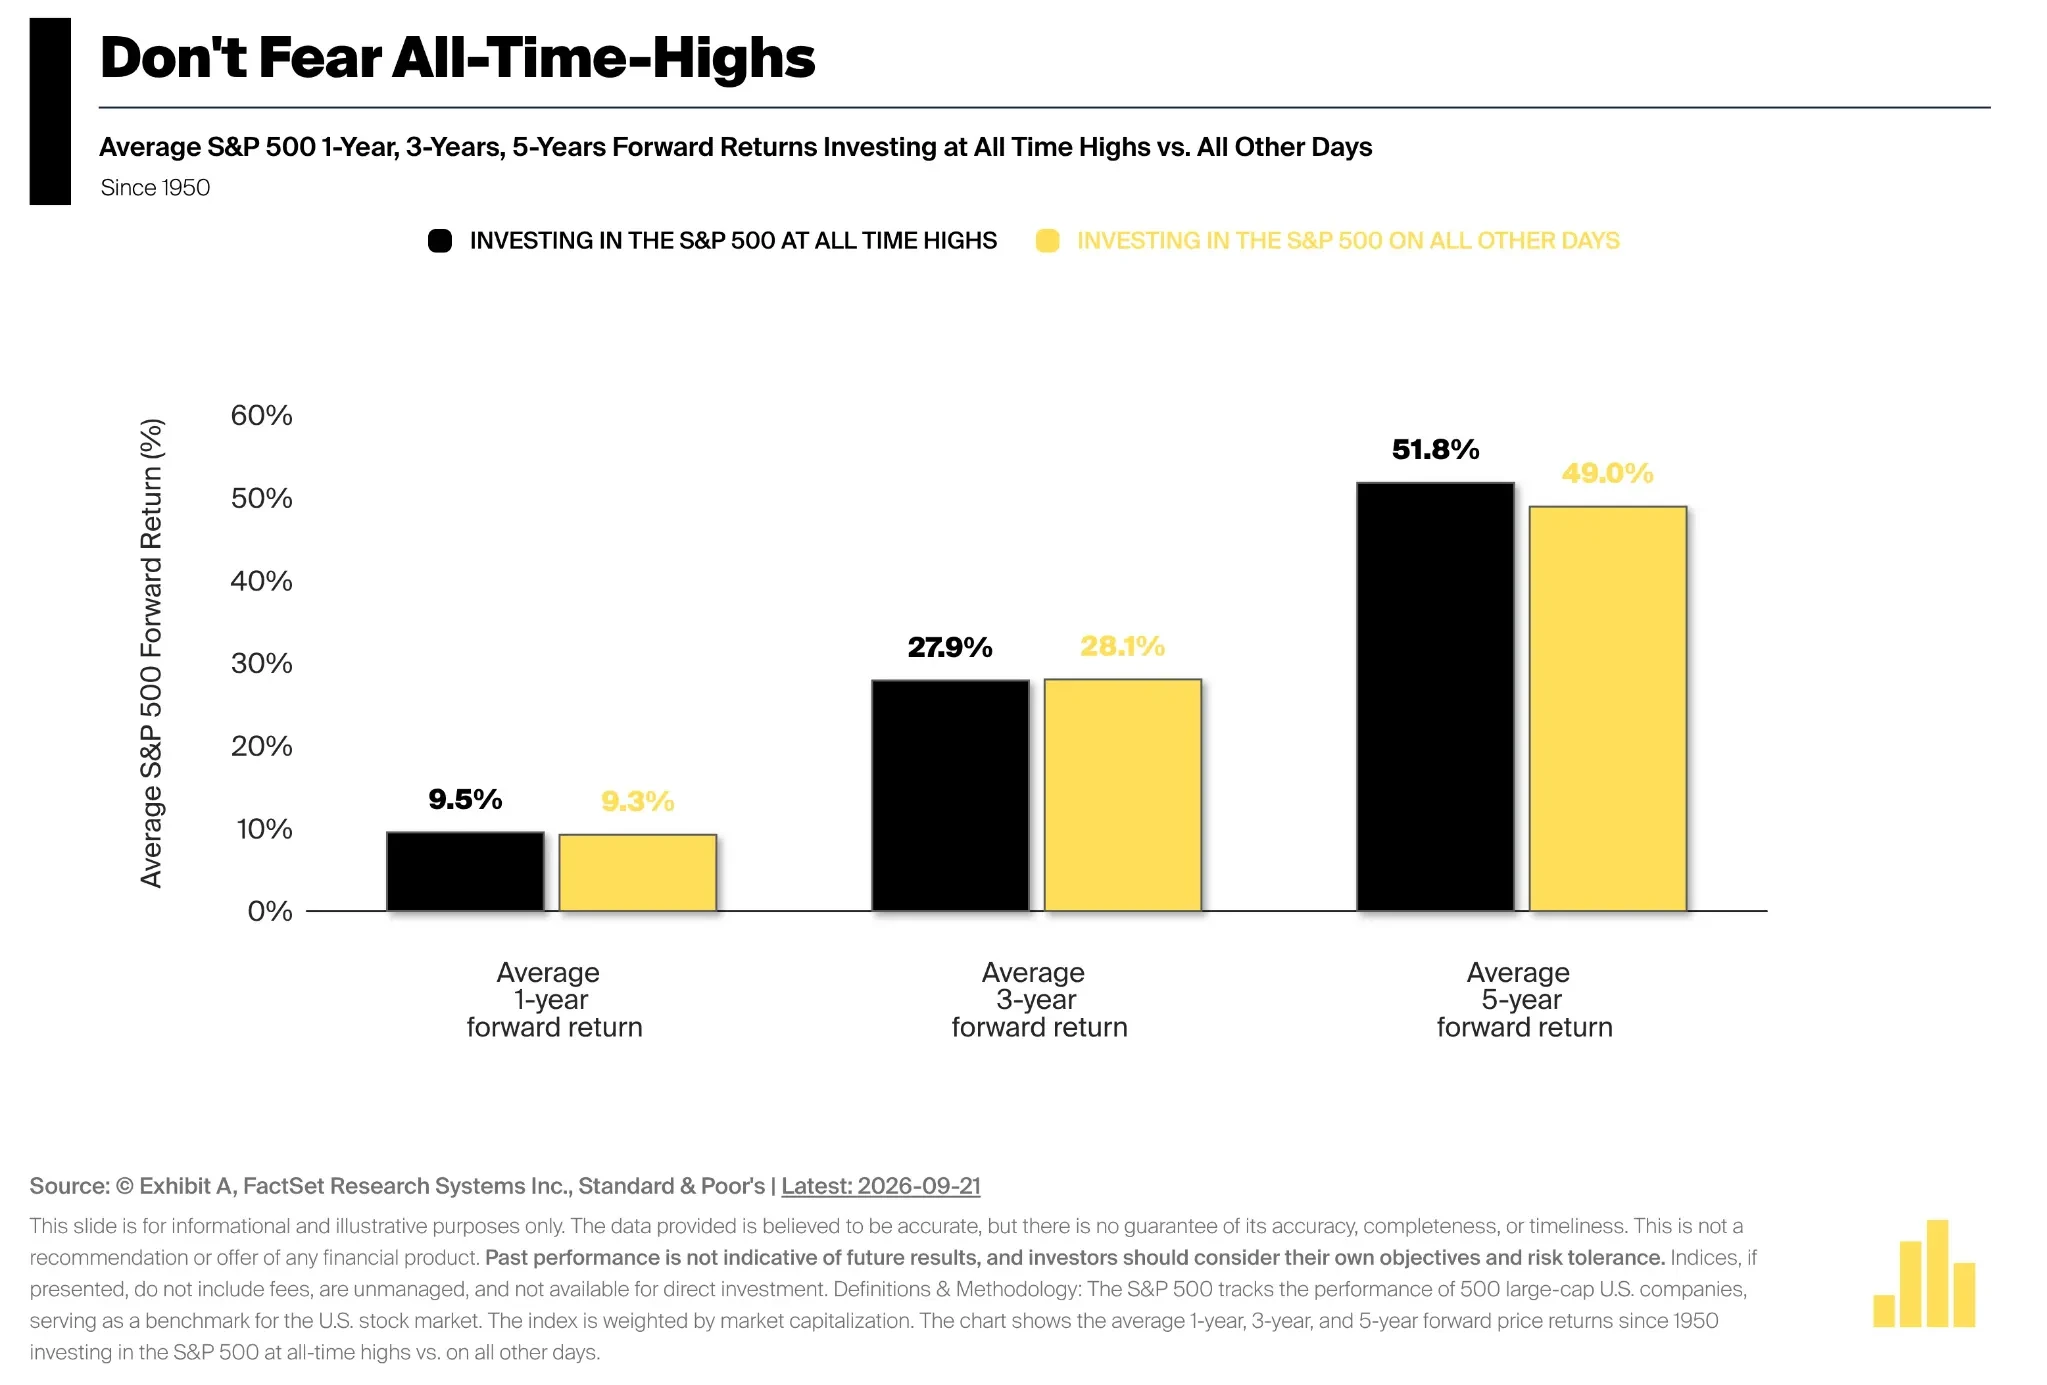
1950년 이후, S&P 500 역사적 신고가 매수와 다른 거래일 매수의后续 평균 수익률. 1년 기준 각각 9.5%와 9.3%, 5년 기준 각각 51.8%와 49.0%
독립적인 데이터도 유사한 결론을 보여줍니다. Vanguard가 FactSet 및 Morningstar Direct 데이터를 기반으로 한 통계에 따르면, 2025년 9월 기준 역사적 신고가에서 S&P 지수를 매수한 후 1년 평균 수익률도 9.5%였고, 다른 거래일은 약 9.2%였습니다. 3년 및 5년 기준에서도 역사적 신고가 매수 후 평균 누적 수익률이明显하게 뒤처지지 않았습니다. 두 데이터 묶음은 "다른 거래일"의 구체적 수치에서 0.1%포인트 차이가 있는데, 이는 표본 마감일과 데이터 처리 방식과 관련이 있을 수 있지만 전체 방향은 일치합니다.
여기서 진정으로 주목할 만한 것은 역사적 신고가가 일반 거래일보다 0.몇 퍼센트포인트 더 많은 수익을 냈다는 것이 아니라: 역사적 신고가 자체가 안정적인 부정적 예측 능력을 보여주지 않았다는 것입니다.
Rosen의 설명은 시장 기록은 종종 연속적으로 나타난다는 것입니다. 지속적으로上涨하는 시장은 계속 고점을 경신할 수 있으며, 첫 번째, 다섯 번째,甚至 열 번째 신고가 경신 모두 투자자에게 강세장이 언제 끝나는지 단독으로 알려줄 수 없습니다.
따라서 "가격이 이미很高다"와 "가격이 곧 하락할 것이다"는 같은 판단이 아닙니다. 더 정확히 말하면, 역사적 데이터는 지수가 역사적 고점에 있다는 것만으로 미래 수익 악화의 증거로 단독으로 충분하지 않다는 것을 보여줄 뿐입니다.
금리 인상과 신고가 경신이 겹칠 때,接下来 진정으로 봐야 할 것은?
이 프레임워크에서 출발하면, 현재 미국 증시에서 가장 주목할 만한 것은 "Fed가 이미 금리를 인상했다"거나 "나스닥이 이미 신고가를 경신했다"는 두 가지 정태적 사실이 아니라, 이를 뒷받침하는 거시 조건이 변화할 것인지입니다.
한편으로는 미국 기업 이익, 소비, 고용이 회복력을 유지할 수 있는지 계속 관찰해야 합니다. 만약 실제 경제가 여전히 더 높은 금리를 감당할 수 있다면, "금리 인상이 경제가 비교적 강한 단계에서 발생했다"는 역사적 해석은 여전히 성립합니다.
다른 한편으로는 긴축 정책이 더明显한 지연 효과를 내기 시작하는지 관찰해야 합니다. 만약 주택, 자동차 등 금리에 민감한 부문이进一步 약화되고 점차 소비, 고용, 기업 이익으로 전이된다면, 이번 금리 인상이 나타내는 의미가 달라질 것입니다.
역사적 평균 데이터도 신중하게 사용해야 합니다. 1982년 이후의不同 금리 인상 주기는 인플레이션 수준, 밸류에이션, 이익 환경, 금융 조건이 동일하지 않았습니다. 과거 역사적 고점에서 매수한 후의 평균 수익률도 미래 12개월에 반드시 유사한 수익을 얻을 것이라고 직접 추론할 수 없습니다.
따라서 이 데이터 묶음은过度로 단순한 판단을 배제하는 데 더 적합하며, 새로운 확실성 거래 신호를 제공하기 위한 것이 아닙니다: 금리 인상이天然적으로 미국 증시 하락을 의미하지 않고, 역사적 신고가도天然적으로行情이 이미 끝났음을 의미하지 않습니다.
다음 단계 시장 방향을 결정하는 것은 여전히 더 기초적인 문제입니다--경제와 이익이 현재 가격을 계속 지지할 수 있는가.





