






Meta成「最後一根稻草」,納指「終於」崩了,美債應聲大漲


- 核心觀點:Meta上調AI資本開支指引並披露約8250億美元未來支出承諾,疊加中東局勢推高油價引發避險情緒,觸發美股AI產業鏈全線重挫,市場關注點從AI需求增長轉向資本開支可持續性與投資回報兌現。
- 關鍵要素:
- 納指跌2.6%創6月以來最大單日跌幅,費城半導體指數大跌6.7%,Meta單日市值蒸發約1240億美元。
- Meta 2026年資本開支指引上調至1350億-1450億美元,未來支出承諾升至約8250億美元,五年期CDS創歷史新高。
- 中東局勢升級推動布倫特原油盤中突破110美元/桶,避險資金湧入美債,10年期美債收益率單日大跌逾19個基點、跌破5%。
- 半導體設備股領跌,Lam Research、科磊跌近10%,因供應限制導致業績指引受限,引發設備板塊增長預期重估。
- 跨產業鏈普跌顯示擔憂已從個股估值擴展至整個AI基礎設施投資鏈條,CoreWeave等依賴外部融資的企業尤為脆弱。
- 後續Alphabet、微軟、亞馬遜財報及資本開支計劃將成為判斷AI交易能否企穩的關鍵。
原文作者:李丹、鮑奕龍
原文來源:華爾街見聞
Meta 宣布進一步擴大 AI 資本開支,成為壓垮美股科技板塊的最後一根稻草。
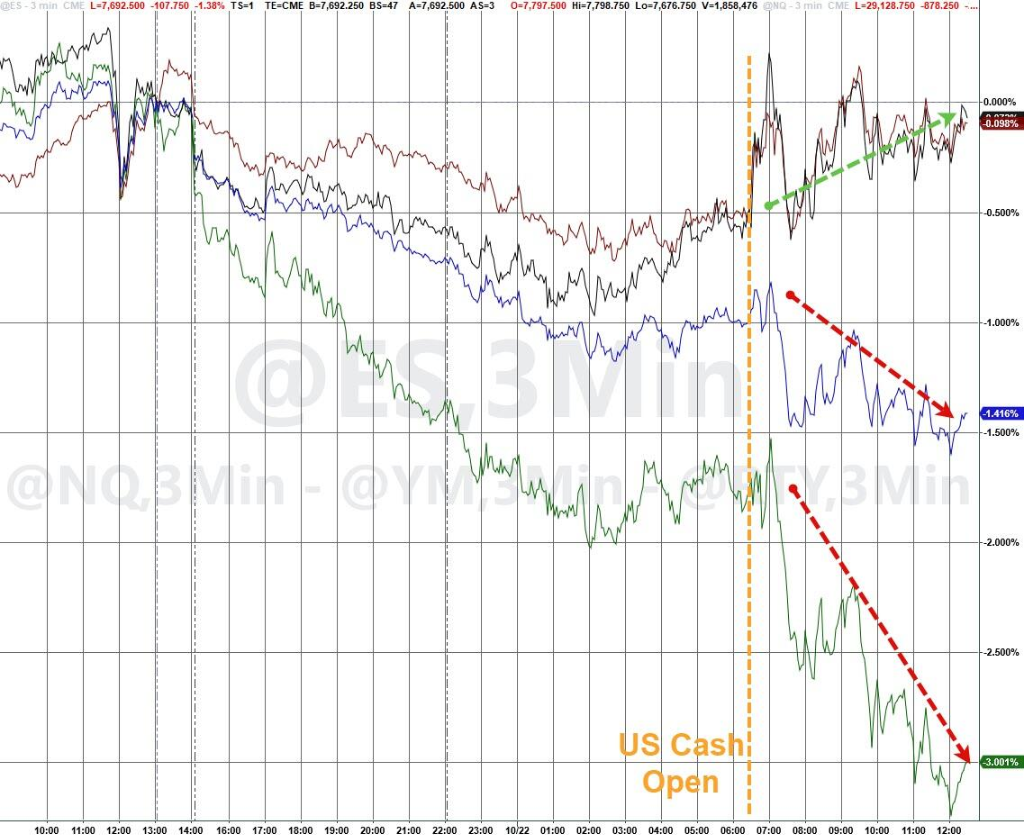
10 月 22 日週四,納斯達克綜合指數重挫 2.6%,創 6 月以來最大單日跌幅,費城半導體指數大跌 6.7%,AI 產業鏈全線承壓。
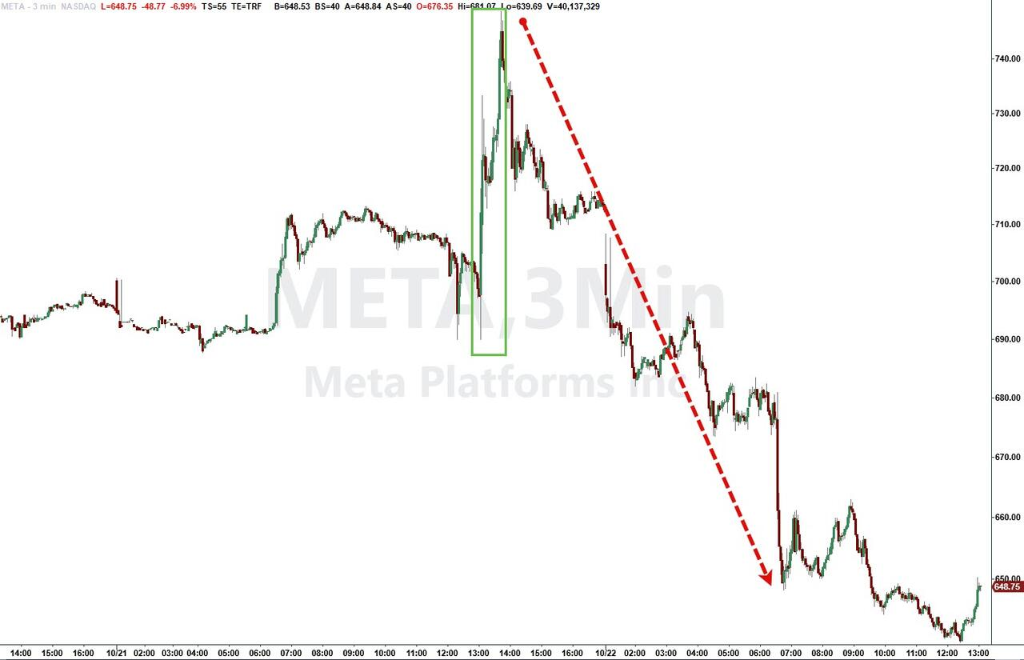
Meta 第三季度營收和利潤均超出市場預期,卻將 2026 年資本開支指引上調,並披露未來支出承諾已升至約 8250 億美元,並宣布發行新類別無投票權股票以籌集 AI 擴張所需資金。
消息迅速點燃市場對科技巨頭融資壓力與投資回報的憂慮,Meta 股價收跌約 7%,單日蒸發市值約 1240 億美元。
與此同時,中東局勢升級推動油價大漲,避險資金大舉湧入美國國債,10 年期美債收益率單日大跌逾 19 個基點,近一個月來首次跌破 5%關口,創 2023 年 3 月以來最大單日降幅。

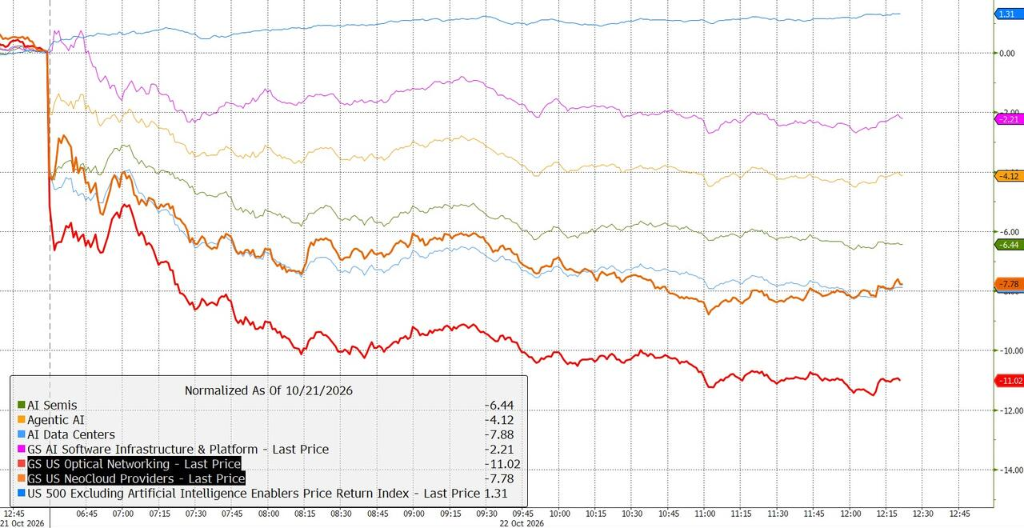
週三反彈約 2%的費城半導體指數和半導體行業 ETF SOXX 週四收跌將近 7%。存儲芯片、光通信和 AI 雲計算板塊普遍重挫。
在週四大跌之前,散戶剛剛在一週內大規模加倉半導體及 AI 相關個股,前期集中買入形成的擁擠倉位,令熱門板塊在風險偏好逆轉時承壓更深。
Themis Trading 合夥人兼股票交易聯席主管 Joseph Saluzzi 表示:「感覺這就是一個避險交易日,而科技股總是最先遭到打擊。」他還指出,債券上漲也印證了市場正在採取避險策略。投資者擔心,「中期選舉後,伊朗戰爭可能升級,並且持續時間可能比預期更長。」
中東風險推高油價,避險交易衝擊科技巨頭
沙特遭襲加劇市場對中東衝突擴大的擔憂,布倫特原油盤中升破每桶 110 美元。油價上漲重新點燃通脹擔憂,而美國中期選舉已不足兩週,能源價格上行可能進一步增加市場對通脹和政策前景的顧慮。
在這一背景下,資金開始削減風險資產敞口,傾向轉投相對安全的國債,科技股因估值較高、對未來增長預期依賴更強而率先承壓。美債價格上漲與美股下跌週四同步出現,進一步凸顯當天行情中的避險特徵。因此,半導體指數的大幅下挫雖發生在 AI 產業鏈內部,但不能簡單歸結為市場全面看空 AI。
油價上漲不僅增加全球經濟的成本壓力,也可能推高通脹預期,令市場擔憂美聯儲等央行降息空間受到限制。與此同時,AI 基礎設施建設本身需要大量資金、電力和設備,能源價格上漲與融資成本壓力可能進一步影響投資回報的測算。
對 AI 概念股而言,這構成雙重壓力:一方面,市場要求企業證明巨額投資能夠兌現回報;另一方面,油價上漲和潛在利率壓力又可能抬高未來投資成本、壓縮估值空間。
週四芯片股的普跌說明,AI 交易已進入更看重盈利兌現、資本效率和融資可持續性的階段。強勁需求仍然是行業的重要支撐,但僅憑需求增長已不足以讓所有產業鏈公司持續獲得估值溢價。未來幾週大型科技公司的財報、資本開支計劃以及芯片設備企業對供應鏈和訂單的展望,將成為判斷 AI 交易能否企穩的關鍵。
芯片龍頭普跌,設備股領跌產業鏈
半導體板塊週四大幅回落,芯片設計、製造、設備和存儲股幾乎全線承壓。到收盤,博通(AVGO)跌 4.3%,Marvell Technology(MRVL)跌 8.7%、英特爾(INTC)跌 8%、台積電美股(TSM)跌 4.5%。
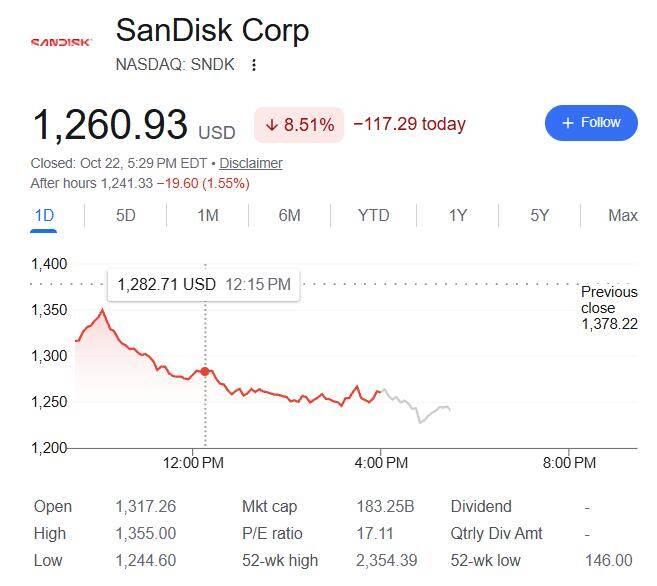
半導體設備股跌幅更為突出。Lam Research 和科磊至少收跌近 10%,應用材料(AMAT)收跌 8.2%。存儲芯片股中,閃迪(SNDK)收跌 8.5%,SK 海力士美股(SKHY)收跌 8.1%,希捷科技(STX)收跌 7.9%,西部數據(WDC)收跌 6.4%,美光科技(MU)收跌 6.3%。
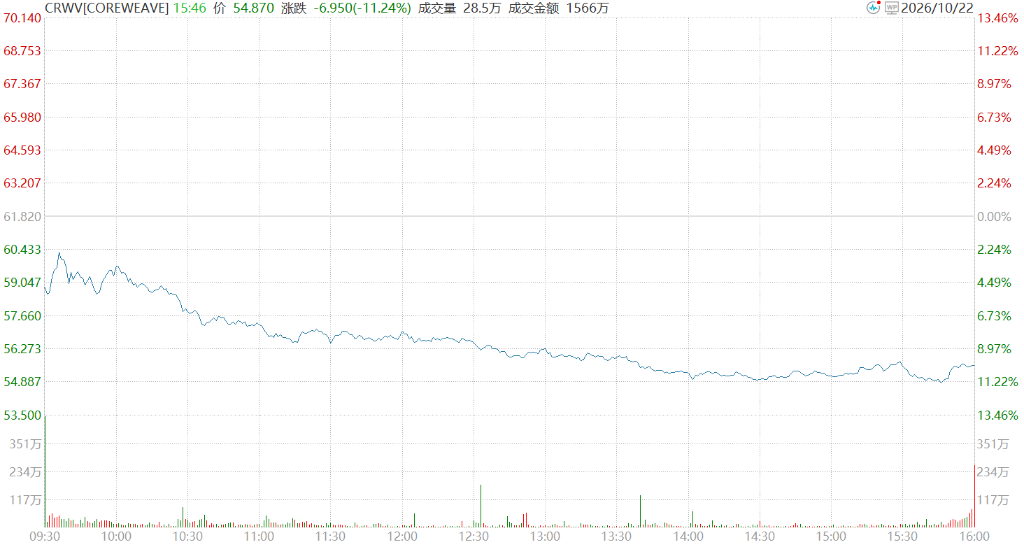
光通信及 AI 基礎設施相關股票同樣遭到拋售。到收盤,Coherent(COHR)跌 12.5%、Lumentum(LITE)跌 11.5%,Credo(CRDO)跌 10.7%、康寧(GLW)跌 8.1%。AI 雲計算服務商 CoreWeave(CRWV)收跌約 10%,Nebius(NBIS)收跌 7.2%。到收盤,戴爾(DELL)跌約 6.8%、超微電腦(SMCI)跌 5.2%、甲骨文(ORCL)跌約 2.8%。

跨產業鏈的普跌表明,市場擔憂已從個別芯片公司的估值擴展至整個 AI 基礎設施投資鏈條。芯片設計商、設備供應商、存儲廠商、光通信企業和雲服務商的增長預期,都與大型科技公司持續投入 AI 基礎設施的能力密切相關。一旦投資者開始質疑支出的回報速度,相關資產便可能同時受到衝擊。
Meta 資本開支上調,8250 億美元未來支出承諾引發融資擔憂
Meta 成為週四 AI 交易承壓的另一焦點。公司第三季度營收同比增長 26%至 646 億美元,超過市場預期;每股收益(EPS)為 3.83 美元,也高於分析師預期的 3.57 美元。但強勁的當期業績未能消除市場對未來投資成本的擔憂,Meta 股價午盤曾跌超 8%,收跌約 7%。
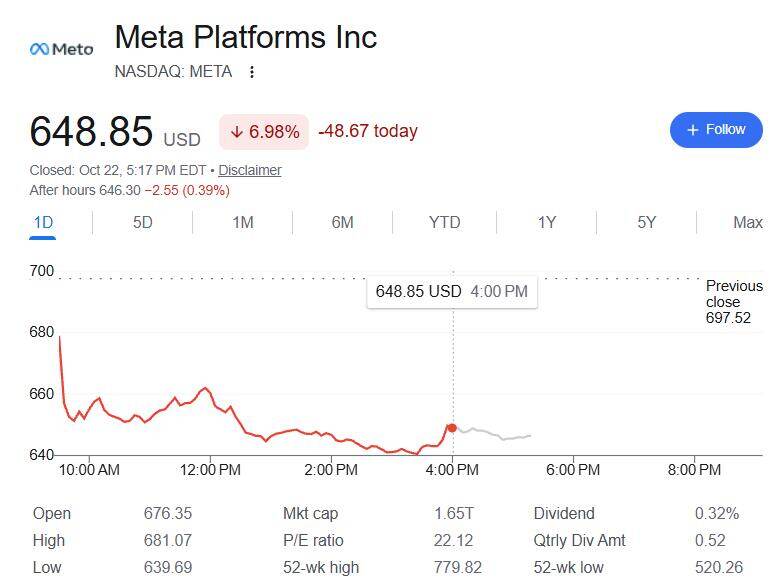
Meta 公布 2026 年資本開支指引為 1350 億至 1450 億美元,將此前指引區間的下限 1300 億美元提高 50 億美元。公司披露,包含租賃、算力交易和能源協議等在內的未來支出承諾已升至 8250 億美元。
市場關注點正在從 AI 業務能否增長,轉向增長需要多少資本、何時能夠產生足夠回報。Meta CEO 扎克伯格表示,公司投資正在取得成果,核心業務依然強勁,AI 助手 Muse 等產品也顯示出增長潛力。但公司同時承認,部分新 AI 投資的回報週期將長於核心業務。
Meta 的信用風險指標也隨之惡化。彭博數據顯示,Meta 五年期 CDS 價格盤中一度上升約 8.9 個基點至 119.3 個基點附近,創歷史新高。CDS 價格上漲意味著投資者對相關債務違約風險的對沖成本上升,反映市場對公司不斷擴張的 AI 投入及潛在融資需求更加謹慎。
Meta 還宣布向現有股東分配一類新的無投票權股票,未來可用於融資、員工薪酬和潛在收購。該安排進一步引發市場對公司如何為 AI 擴張籌資的關注。
接下來,谷歌母公司 Alphabet、微軟和亞馬遜將陸續公布季度業績。這些大型科技公司的財報不僅將檢驗 AI 需求是否持續,也將揭示資本開支是否繼續加速,以及企業能否逐步證明投入正在轉化為收入、利潤和現金流。對市場而言,AI 交易的關鍵已不只是需求增長有多快,還包括支出規模是否可持續。
Lam Research 供應受限,設備股增長預期遭重新審視
Lam Research 成為半導體設備板塊的領跌者之一。公司公布季度業績後,股價早盤就已跌超 10%,到收盤跌近 12%。公司對下一階段業績的展望以及供應限制問題,令投資者對行業增長預期更加謹慎。
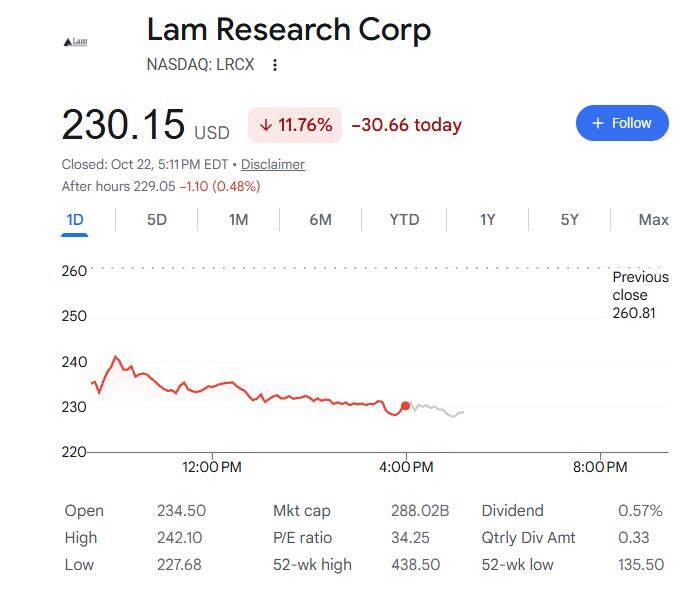
據報道,財報公布後,Lam Research 管理層表示,如果沒有近期的供應限制,公司給出的業績指引本可以更高。供應約束意味著,即使 AI 相關芯片需求旺盛,設備企業也未必能夠按預期速度交付產品、確認收入。這讓市場開始重新評估強勁訂單能否及時轉化為實際業績。
半導體設備企業的估值高度依賴晶圓廠擴產和先進製程投資。此前,AI 數據中心建設推動芯片需求增長,帶動晶圓廠增加產能,並支撐設備企業訂單與股價上漲。但設備交付受到限制,或客戶擴產計劃出現調整,都可能影響未來幾個季度的收入兌現節奏。
應用材料、科磊等同業股同步大跌,表明投資者並未將問題局限於 Lam Research 一家企業。設備板塊此前受益於 AI 資本開支預期,股價對未來增長的敏感度較高;當市場開始擔憂供給瓶頸、資本開支節奏和估值水平時,相關股票也容易出現放大式回調。
不過,供應限制並不等於 AI 芯片需求已經轉弱。當前更值得關注的是,設備廠商能否緩解交付瓶頸,以及大型科技公司的數據中心投資能否持續支撐晶圓廠擴產。後續財報和管理層指引,將幫助市場判斷本輪調整究竟是估值和倉位的修正,還是 AI 產業鏈增長預期開始發生變化。
CoreWeave 債券相對企穩,但融資壓力仍是市場焦點
在上週已成為投資者憂慮中心的 CoreWeave 債券,週四價格相對穩定。
數據顯示,該公司 2032 年到期債券交易價格略低於 80 美分(面值 100 美分),較上月約 90 美分有所下滑,但較週三變化不大。
CoreWeave 是一家相對新興的 AI 雲計算公司,其處境在當前融資壓力升溫的環境中尤為脆弱。與谷歌、亞馬遜等超大規模雲服務商不同,CoreWeave 缺乏來自現有成熟業務的穩定現金流,不得不更多依賴外部債務為基礎設施擴張融資。
CoreWeave 債券的近期壓力,折射出整個 AI 基礎設施領域更廣泛的融資困境。
隨著 Meta 等科技巨頭披露數以千億美元計的未來支出承諾,加之 Anthropic 和 OpenAI 等生成式 AI 公司持續在資本市場大規模募資,投資者對可用資金池被快速消耗的擔憂日益加劇。
週四 CoreWeave 股價下跌約 10%,與整個 AI 雲計算板塊同步承壓,表明債券市場的短暫平穩並不意味著市場對該領域融資邏輯的憂慮已經消散。
避險資金湧入美債,10 年期收益率近一個月來首破 5.0%
週四的避險交易並未局限於股票市場。隨著 AI 相關股票大幅下跌、法國債市承壓以及中東局勢再度緊張,美國國債全線走強,錄得一年多來表現最好的一天。部分期限收益率最多下行約 20 個基點,10 年期美債收益率將近一個月來首次跌破 5.0%這一關鍵水平。美國國債期貨也出現買盤,推動市場進一步走強。
更值得關注的是,市場對美聯儲加息的預期也出現後移。彭博報道指出,交易員目前完全計入的 25 個基點加息時間,已由 12 月推遲至明年 1 月。此前,能源價格上漲通常被視為通脹壓力和債券收益率上行的推手;但週四,投資者開始更多地將高油價視為可能拖累經濟增長的風險,並通過買入美債進行對沖。
TJM Institutional Services 利率策略師 David Robin 表示:「形勢正在發生變化。避險本身是一回事,增長風險則完全是另一回事。」這一區分點出了當天債市行情的深層含義:市場不只是因為風險上升而尋找安全資產,也開始擔心 AI 投資可持續性及能源價格衝擊可能影響整體經濟前景。





