






为了算力,扎克伯格要把自由现金流烧干


- 核心觀點:Meta第三季營收成長26%但自由現金流轉負,AI基礎設施投入激增,公司明確2027年繼續激進投資,關鍵考驗在於AI新增收入能否覆蓋擴張成本。
- 關鍵要素:
- 第三季營收646.01億美元同比增26%,廣告收入630.61億美元;但98.9億美元訴訟和解費用致營業利潤降37%。
- 資本支出升至349億美元,自由現金流從去年同期正106.25億降至負21.2億;長期債務增至809.22億美元。
- 2026全年資本支出指引上調至1350-1450億美元,CFO明確2027年仍將保持激進投資節奏。
- 應用家族日活36.4億,廣告展示量增10%、單價漲14%;Muse智能體美加上線一個半月用戶破1000萬,25%日活。
- 設立無投票權C類股,維持創始人控制權的同時為員工激勵與收購預留資本工具,效仿Alphabet拆股模式。
- 預計Muse明年成本效率提升10倍以上,Reality Labs虧損2027年收窄至約150億美元。
原文作者:蘇揚
原文編輯:徐青陽
原文來源:騰訊科技
AI 時代的 Meta,正面臨著一道難以作答的必答題。
美國當地時間 10 月 21 日,Meta 發布了 2026 年第三季度財報。公司單季營收同比增長 26%,達到 646.01 億美元;但在大規模基礎設施投入下,自由現金流降至負 21.2 億美元,而去年同期為正 106.25 億美元。
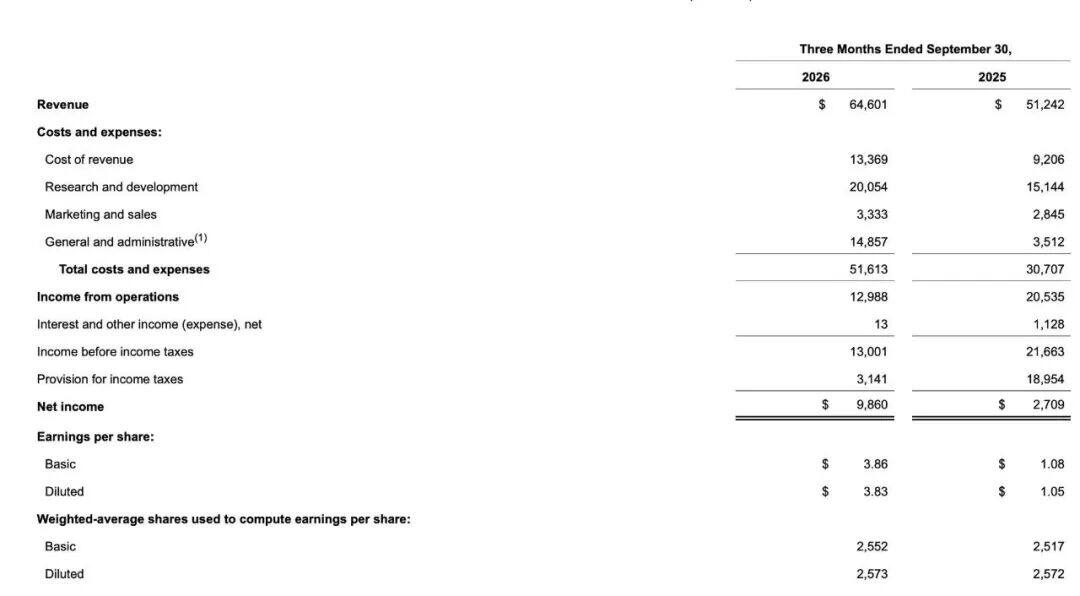
Meta 第三季度主要財務數據
公司創辦人、執行長馬克·祖克柏表示投資正在見效,財務長蘇珊·李(Susan Li)更明確指出,2027 年公司仍將繼續加大投資力度。Meta 在財報中還公布了全新的無投票權 C 類股方案,試圖為跨年度的投資預留資本與治理空間。
對 Meta 來說,激進的投資已經是必然趨勢,眼下的關鍵不只是廣告業務能否繼續增長,也包括新增投入能否帶來足夠的收入與效率提升,以覆蓋不斷擴大的基礎設施成本。
天價訴訟與罰款陰雲拖累利潤
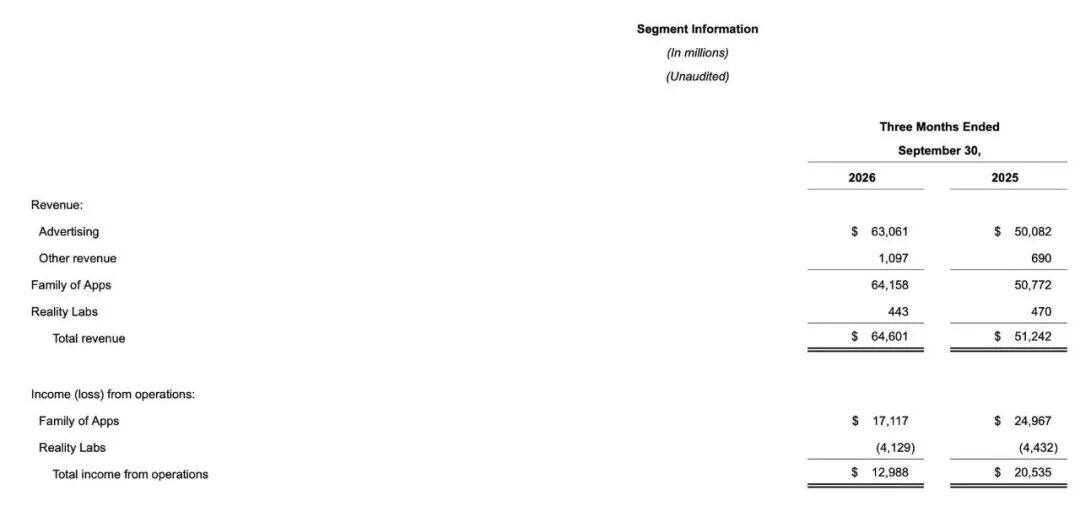
Meta 第三季度部門業務收入
第三季度,Meta 實現總營收 646.01 億美元,較去年同期的 512.42 億美元同比增長 26%。不按照美國通用會計準則,若剔除 1.13 億美元的外匯逆風影響,固定匯率下的營收增速同樣為 26%。
這一增長主要由核心廣告業務推動,當季廣告收入達到 630.61 億美元,較去年同期的 500.82 億美元增長 26%。
應用程式家族的其他收入為 10.97 億美元,推動應用程式家族總營收達到 641.58 億美元。專注於元宇宙與硬體的 Reality Labs 部門營收則為 4.43 億美元。
在流量端,應用程式家族每日活躍人數達到 36.4 億人,同比增長 3%。廣告展示量同比增長 10%,單條廣告平均價格上漲 14%,平台廣告變現能力繼續增強。
管理層將這一表現與 AI 推薦系統的改進聯繫起來,認為 AI 正在幫助提升用戶參與度和廣告投放效率。
與營收增長相比,利潤出現大幅下降,這源於大額法務費用的拖累。
第三季度,Meta 在財報中計入了 98.9 億美元的青少年心理健康相關訴訟和解費用。受此影響,合併營業利潤降至 129.88 億美元,同比下降 37%;報告淨利潤為 98.60 億美元,攤薄後每股盈餘 3.83 美元。
就在財報公布的 10 月 21 日當天,美國新墨西哥州地區法院法官弗朗西斯·馬修針對該州起訴 Meta 誤導消費者資料隱私一案作出判決,判令 Meta 向該州支付高達 250 億美元的賠償罰款。
AI 開始考驗現金流
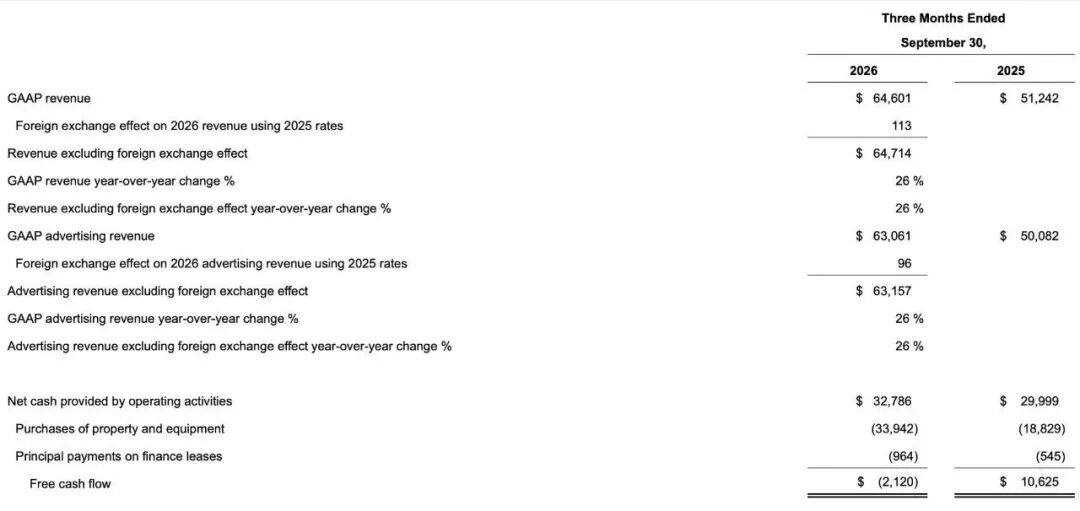
AI 投入致 Meta 自由現金流轉負值
儘管廣告業務持續提供資金,但基礎設施投入正在改變 Meta 的現金流狀況。
根據官方披露的數據,第三季度 Meta 經營活動現金流為 327.86 億美元,高於去年同期的 299.99 億美元。
而在支出端,當季購買物業和設備的現金支出升至 339.42 億美元,去年同期為 188.29 億美元。如果再加上 9.64 億美元的融資租賃本金支付,相關現金支出合計達到了 349.06 億美元。
按照 Meta 官方數據計算,當期自由現金流降至負 21.20 億美元。相比之下,2025 年第三季度的自由現金流為正 106.25 億美元,前九個月累計自由現金流也從去年同期的 295.08 億美元收窄至 110.49 億美元。
自由現金流轉負並不意味著公司出現流動性危機。Meta 當季經營活動現金流仍保持在 327.86 億美元的高位,自由現金流轉負主要反映出資本支出增長速度超過了經營現金流的增長。
截至三季度末,公司的物業及設備淨額已從 2025 年底的 1764.0 億美元增至 2532.22 億美元,長期債務也從 587.44 億美元增至 809.22 億美元。
未來的關鍵,是 Meta 經營現金流能否持續增長,以及新增資產能否逐步轉化為收入與利潤。
2027 年仍將激進投資
面對資金消耗,Meta 管理層並沒有給出收縮信號。
對於四季度業績,公司預計營收將在 730 億至 760 億美元之間,指引中點為 745 億美元,相比三季度環比增長約 15.3%。
隨著資源重新分配,Reality Labs 部門的虧損預計將有所控制,2026 全年虧損預計降至 180 億至 190 億美元,2027 年預計進一步收窄至 150 億美元左右。
在資本開支方面,Meta 將 2026 全年資本支出指引下限上調 50 億美元,更新為 1350 億至 1450 億美元。財務長蘇珊·李明確指出,雖然 2027 年預算尚在制定,但公司預計仍將繼續保持激進的投資節奏。
對於投資回報來源,結合管理層表述與產品規劃,可以劃分為三個層級。
短期來看,AI 對推薦演算法和廣告投放效率的提升,正在為核心廣告業務帶來增量收入。中期來看,三季度推出的個人 AI 助理 Muse 及前沿模型 Muse Wonder,正在逐步測試訂閱模式與開發者介面,探索企業服務和交易場景的商業化方向。長期來看,Meta 希望透過超級智慧實驗室和算力基礎設施建設,提升內部營運效率,並開闢新的商業化機會。
管理層表示,儘管前沿 AI 技術的投資回報週期相對較長,但隨著技術積累和產品迭代,公司對保持整體營收增長持樂觀態度。
為長期戰略預留資本空間
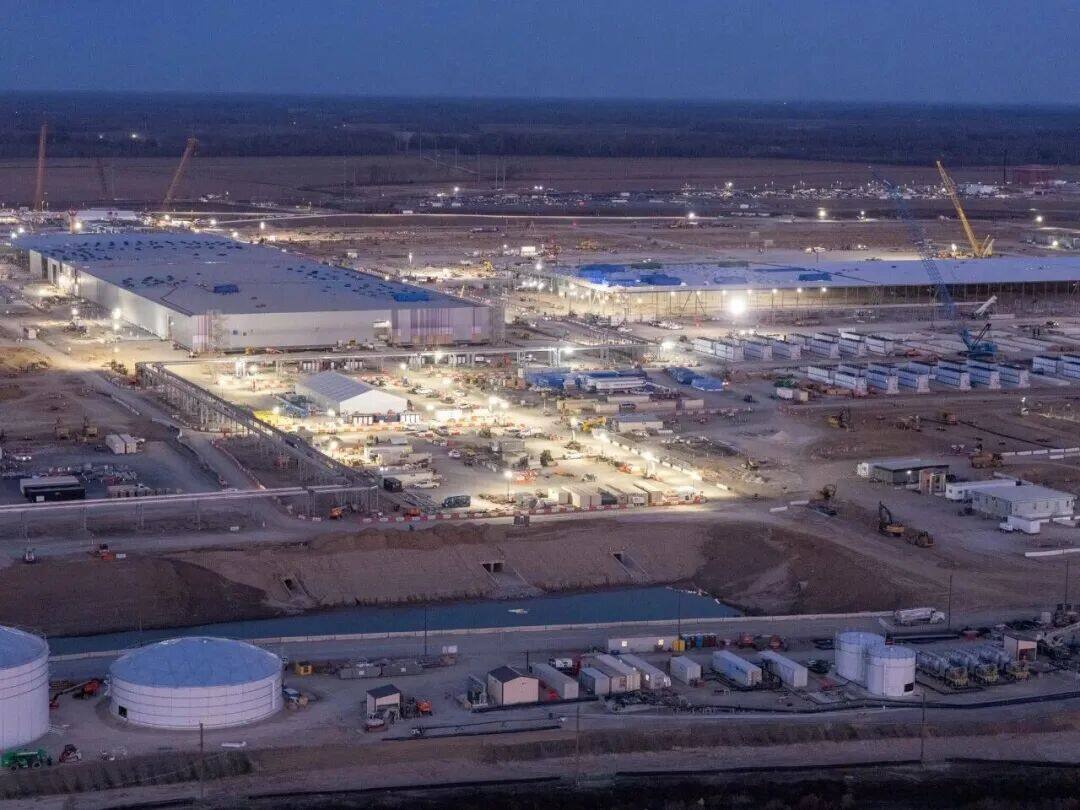
Meta 正在興建的資料中心
為了配合基礎設施建設和長期戰略布局,Meta 在財報中公布了公司治理與資本結構的調整計劃,董事會已批准設立全新的無投票權 C 類普通股。
根據披露的方案,公司擬向現有 A 類和 B 類股東按每 1 股派發 1 股 C 類股的形式發放股票股息。
公司表示,派發 C 類股不會改變現有股東的投票權結構。公司特別委員會已與祖克柏簽署相關協議,旨在延續現有的治理安排。
2014 年,谷歌母公司 Alphabet 透過按比例派發無投票權 C 類股的形式完成了拆股,使創辦人賴瑞·佩吉和謝爾蓋·布林在後續持續發行股票用於員工股權激勵與併購的同時,成功鎖定了公司的控制權。
無投票權的 C 類股將主要用於 Meta 未來的員工股權激勵、潛在戰略收購或其他資本運作。股票股息本身並不會直接為公司帶來新的現金流。這一安排體現出 Meta 希望在維持現有控制權結構的前提下,模仿其他科技巨頭成熟的資本工具,為未來的股權激勵和資本運作預留空間。
對於需要多年持續投入的 AI 策略而言,穩定的治理結構有助於管理層推進長期規劃,但實際效果仍取決於後續的資本使用效率與投資回報。
Meta 的第三季度財報呈現出兩條同時向前的曲線,廣告業務繼續創造收入,AI 基礎設施則不斷擴大資本需求。廣告收入增長提供了資金基礎,但並不意味著 AI 投入必然獲得相應回報。
Meta 已經明確表示,2027 年仍將繼續加大投入。對祖克柏而言,堅持長期戰略只是第一步,隨著投入繼續擴大,公司需要證明,AI 帶來的新增收入與效率提升,足以支撐這場持續多年的基礎設施擴張。
以下為 Meta 第三季度財報分析師電話會實錄精煉版:
祖克柏首先進行了點評:
第三季度,我們的應用程式家族每天有 36.4 億人使用,Facebook 和 Instagram 的參與度均創歷史新高。Threads 月活躍用戶已超越 X,WhatsApp 訊息量也創下新高。
我們正在快速推進「為每個人提供個人超級智慧」的目標,Muse 個人智慧體的發布非常成功。在美加地區上線僅一個半月,設置用戶就已突破 1000 萬,其中約 25%的用戶每天都在使用。最常見的用例是購物(佔比超 25%,平均消費額超 200 美元)。
由於首週交易量遠超預期,我們不得不與 Stripe 合作臨時提高信用額度。接下來,Muse 將從下個月開始登陸 Meta 智慧眼鏡。
模型研發方面,我們發布了首個閉源前沿模型 Muse Wonder,它在多項關鍵指標上處於行業最先進水準;同時,我們還發布了 Muse Spark 1.2/1.3、Muse Code,以及 Muse Glimmer 和 Muse Spark Open 兩款開源開放權重模型。未來,我們將繼續推動智慧前沿,並計劃將前沿模型蒸餾成更小、更高效的產品模型。
算力和效率方面,我們正在建設能夠在未來幾年服務超過 10 億人的算力。儘管目前 Muse 屬於計算密集型應用,但我們預計明年的成本效率將提高 10 倍以上,這將使其在規模化後實現盈利。我們預計一年後將能以當前 Muse Wonder 一小部分的成本,在更小模型中交付同等智慧。
部門調整方面,我們將改變 VR 設備的發布節奏,轉而優先交付個人超級智慧。預計 Reality Labs 明年的營運虧損將降至約 150 億美元,並從此趨向盈利。
財務長蘇珊·李隨後補充了資本支出和資金分配資訊。她指出,未來幾年,Meta 資本支出還將繼續增加,主要用於支持核心業務和新興 AI 舉措。雖然 AI 投資產生回報的時間比核心業務長,但它已經在透過改善推薦和變現效率為核心廣告帶來大量增量收入。
以下為分析師問答環節:
問:Muse 往前推進時的用戶增長限制因素是什麼?Meta 的企業業務願景如何?
祖克柏:Muse 目前的最大限制主要是算力密集度,因此尚未在美加以外的地區廣泛推出;我們正在努力提升計算效率並建設足夠的算力,以支撐未來 10 億以上用戶的規模。
企業業務方面,近期重點是模型 API 和 Muse Code,未來我們將構建 Muse 智慧體網路,讓消費者的 Muse 能夠直接與企業智慧體進行談判和交易。
問:智慧體商務(Agentic Commerce)目前存在哪些摩擦?公司如何應對?同時,今晚宣布的新股份類別,對資本結構和未來 AI 投資有何考慮?
祖克柏:目前絕大多數企業都非常興奮支持這一點,因為他們看到這不僅能增加銷售、改善現有客戶體驗,還可能帶來新客戶。不同企業採用速度會有差異,我們會按對各方合理的條款合作。長期來看,讓這件事良好運作對所有人都有價值,目前我們處於良好軌跡。
蘇珊·李:智慧體將成為現實演變的重要部分,市場最終將轉向更許可化、結構化的互動——包括認證 API、經批准的智慧體合作夥伴關係,或消費者個人智慧體與企業智慧體之間的直接通訊。我們正在與 Sierra、Walmart、Stripe、Shopify 等夥伴共同開發「個人智慧體協議」(Personal Agent Protocol),定義安全可靠的互動方式。近期許多體驗仍會是 AI 輔助而非完全自主,但隨著可信整合發展,更多企業會積極參與。
關於新股份類別,我們創建這一類新的無投票權資本股票(C 類股),目的是透過股票股息分發給所有現有股東,形成可公開交易的無投票權股票,可用於融資、員工薪酬、收購等一般公司用途,同時保留現有 A 類和 B 類股東的投票權。
此舉維持創辦人領導結構,擴大融資工具,並賦予我們在 AI 驅動的強勁勢頭下靈活投資的能力。目前沒有具體融資計劃,但建立適當的資本結構框架是審慎的。
問:Muse 的每用戶成本結構大致如何?成本曲線未來如何下降?公司在做哪些工作降低成本?
蘇珊·李:我們沒有具體數字可分享,但正如祖克柏所說,目前計算成本相當高。確保聚焦計算效率,是既能擴展 Muse 又能將其發展成理想業務的關鍵向量之一。
長期來看,隨著 LLM 擴展,我們預計能用更少 Token 完成更多任務,並依賴 AI 模型本身幫助提升運行模型所用軟體的效率。效率路線圖上還有大量工作可幫助我們彎曲成本曲線,同時 AI 技術進步的弧線也將帶來更大節省。
問:Muse 的商業化節奏是否需要比以往新產品更快?因為相關成本明顯高於過去?另外,25%用戶參與購物、平均超過 200 美元的數據,是否包含旅行購買?
祖克柏:我們會比正常套路更早啟動變現,主要有兩個原因:一是成本和機會規模都很大,必須取得進展才能擴展;二是人們大量使用場景本身就是商業。該數據確實包含旅行。我們將建立一種模式,從幫助人們創造的價值中獲取一定





