






Tether為何押注這四個年輕人?


- 核心觀點:Tether 300萬美元投資科威特金融科技公司 Kem,本質是對「穩定幣日常化」趨勢的押注——讓 USDT 從交易資產嵌入支付、匯款、工資等真實金融場景,GCC 地區的外籍勞工匯款需求是關鍵切入點。
- 關鍵要素:
- Kem 由四位00後創始人於2021年創立,總部位於科威特,已從支付工具擴展為覆蓋個人與企業的金融 Super App,全平台下載量超60萬次,創建超20萬個 XAUT 錢包。
- Tether 投資邏輯在於穩定幣下游擴張:先後佈局 Oobit、XREX、Sorted Wallet,Kem 對應 GCC 個人及企業應用生態,解決 USDT「最終在哪裡被使用」的問題。
- GCC 市場外籍人口比例高(科威特近七成),2025年海灣地區外籍勞工匯款約1610億美元,匯款、換匯、跨境消費需求剛性,且監管與支付基礎設施相對成熟。
- Kem 差異化路徑為「先有支付需求、再接入穩定幣」,將 USDT 作為後台結算層嵌入既有場景,降低用戶教育成本。
- 競爭壁壘側重本地合規與渠道:已獲巴林央行 Category 2 CASP 和 SIO 原則性批准,接入 Rain、Fireblocks、Chainalysis、Visa 等合作方。
- 挑戰在於 U 卡賽道競爭激烈(RedotPay 超850萬用戶)、利潤薄,需向 B 端商戶收款、Payroll、企業 API 延伸以形成穩定收入。
300 萬美元,對 Tether 來說算不上什麼大手筆。更有意思的是,這家公司的創辦人是四個 00 後的年輕人。
當時的 Kem 還遠沒有今天這麼多產品和用戶,只有一個年輕的團隊,在中東做 TradFi 這種很本地、甚至有點瑣碎的事。但 Tether 還是很早就下了注。
兩年後再回頭看,這筆投資反而越來越值得聊。因為 Kem 後來走出來的方向,剛好踩中了穩定幣這幾年最重要的一條變化。
這幾個年輕人到底做對了什麼,Tether 當時又看中了什麼?
1、Kem 是一家什麼樣的公司?
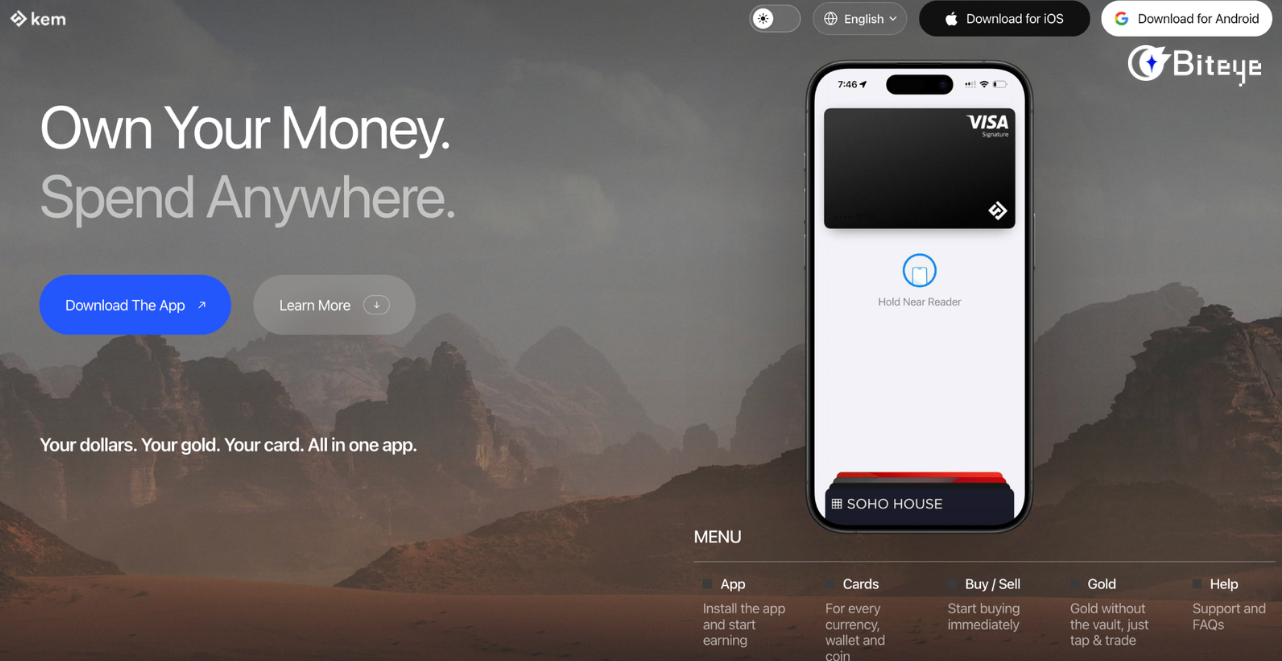
如果只把 Kem @Kem_App_CN 理解成一家 U 卡公司,其實有點低估它了。
Kem 成立於 2021 年,總部位於科威特,定位是一家面向 GCC 市場的新一代金融科技公司。它最早從本地轉帳切入,但現在已經逐漸從單一支付工具,擴展成覆蓋個人和企業用戶的金融 Super App。2026 年,Kem 還入選了 CNBC Top 500 金融科技公司。
個人用戶可以在 Kem 裡完成法幣和 Crypto 出入金、USDT 等資產兌換、XAUT 數位黃金配置、儲蓄和 Visa 卡消費,還能購買 eSIM、機場休息室等生活服務。
最近 Kem 也在加速發展 B 端業務。Kem Business 支持商戶透過 Checkout、Payment Link 和 API 接受 USDT,同時覆蓋工資發放、退款、VAT 與發票管理、對帳和資金分析。
從數據來看,據 Kem 團隊提供的信息,目前產品全平台下載量已經超過 60 萬次,並創建超過 20 萬個 Tether Gold(XAUT)錢包,已經是全球排名前列的 XAUT 零售分發渠道之一。
2、Tether 為什麼需要佈局日常金融服務?
USDT 已經解決了穩定幣最核心的供給問題,但隨著發行規模不斷擴大,Tether 面臨的新問題也越來越明顯:這些穩定幣最終在哪裡被使用?
過去很長一段時間,USDT 的主要用途仍然集中在交易、鏈上轉帳和 Crypto 生態內部。但如果穩定幣想繼續擴大用戶規模,就必須進入普通人每天都會發生的金融行為,例如工資、匯款、消費和企業結算。
這也是 Tether 近幾年開始不斷往穩定幣下游擴張的原因。
2.1 從穩定幣發行走向穩定幣應用
Tether 過去的目標是發行 USDT,並維持它的流動性和美元錨定,但隨著穩定幣規模越來越大,僅僅做發行方已經不夠。
下一步更重要的是,讓 USDT 真正進入支付、匯款、儲蓄和企業結算這些日常金融場景。只有穩定幣被普通用戶持續使用,發行規模和流動性才能進一步轉化成更長期的網絡效應。
所以近幾年 Tether 的佈局開始明顯往應用端延伸。它投資 Oobit 做消費支付,投資 XREX 佈局跨境 B2B,Sorted Wallet 覆蓋新興市場,而 Kem 對應的則是 GCC 地區的個人以及企業應用生態。
這背後的規劃其實很清楚:Tether 負責提供穩定幣和流動性,但真正把 USDT 送到用戶手裡,還需要當地的產品、銀行通道、支付網絡和合規能力。
2.2 為什麼是 GCC,而不是其他市場?
選擇 GCC,也不是因為這裡 Crypto 用戶特別多,而是因為當地存在大量適合穩定幣解決的金融需求。
GCC 最大的特點之一是外籍人口比例高。以科威特為例,外籍人口接近總人口的七成;放眼整個海灣地區,大量居民來自印度、巴基斯坦、菲律賓和其他亞洲國家。
2025 年,光海灣地區外籍勞工往老家寄回的工資就高達約 1610 億美元。這群每個月領工資、換美元、往老家匯款、跨國消費的需求極其剛性。
與此同時,GCC 和很多新興市場又不完全一樣。當地居民收入水平較高,銀行和支付基礎設施相對成熟,各國政府也在主動推進數位資產監管。
對穩定幣公司來說,這意味著既有真實需求,也有可能透過牌照、銀行合作和支付網絡,把產品真正做進主流金融體系。
3、Tether 為什麼選中了 Kem?
Tether 投資 Kem 時,市場上已經不缺錢包、交易所和支付卡。Tether 看中 Kem 的可能是三個更長期的因素:真實的本地支付需求、跨文化的創始團隊,以及同時連接 Crypto 與傳統金融的能力。
3.1 先有支付需求,再把穩定幣接進來
很多 Crypto 項目是先有技術和資產,再去尋找使用場景。Kem 的路徑正好相反,它先解決用戶本來就存在的支付需求,再把 Stablecoin 放進這套產品裡。
普通用戶不會因為 USDT 就長期使用一個產品,他們真正關心的還是轉帳快不快、成本高不高、使用方不方便。只有這些基礎體驗成立,Stablecoin 才有機會從一個 Crypto 工具,變成日常的一部分。
對 Tether 來說,Kem 的價值就在這裡:不用重新教育市場,也不用讓用戶先理解穩定幣,而是把 USDT 放到後台作為結算層,直接嵌進支付、匯款和消費這些已經存在的金融場景裡。
3.2 四個創始人的「全球化」背景
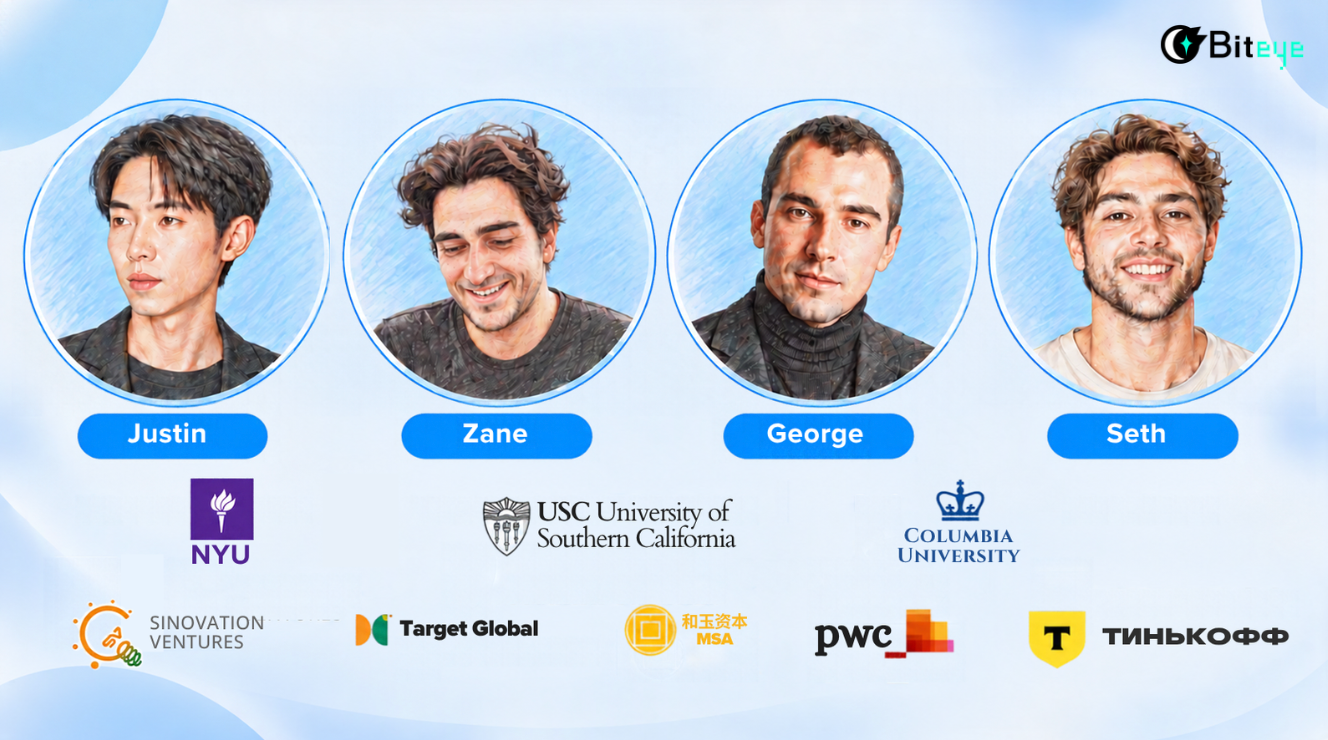
Kem 的四位聯合創始人在美國高中時期就已經認識,但幾個人的成長和工作經歷橫跨中國、中東、美國和東歐。
這和 GCC 的市場結構很契合。當地外籍人口多,跨境工作、匯款和海外消費都很常見,而幾位創始人也親身經歷過戰爭、貨幣貶值和金融限制帶來的影響。
Justin 提到,自己既體驗過中國高度便利的移動支付,也看到一些地區的人可能因為衝突和貨幣問題迅速失去金融保障。對 Kem 來說,這種跨文化經歷,本身就是理解 GCC 用戶的一種優勢。
3.3 團隊經驗橫跨 Crypto 與傳統金融
Kem 團隊的經歷也不局限在 Crypto。成員曾在 Sinovation Ventures、Target Global、MSA Capital、PwC 等機構工作,背景覆蓋 VC、區塊鏈、數位化鑑證;技術團隊中也有來自 Tinkoff Bank 等金融科技公司的成員。
這類經驗和穩定幣支付很匹配,因為真正把 USDT 接進日常金融,還要處理支付、託管、KYC、法幣出入金和當地監管。
目前 Kem 已與 Rain、Interlace、Fireblocks、Persona、Chainalysis、Visa 等機構合作。對 Tether 來說,這意味著 Kem 不只是懂 Crypto,也具備把 USDT 接進 GCC 本地金融體系的能力。
4、Kem 的競爭優勢在哪裡?護城河有多深?
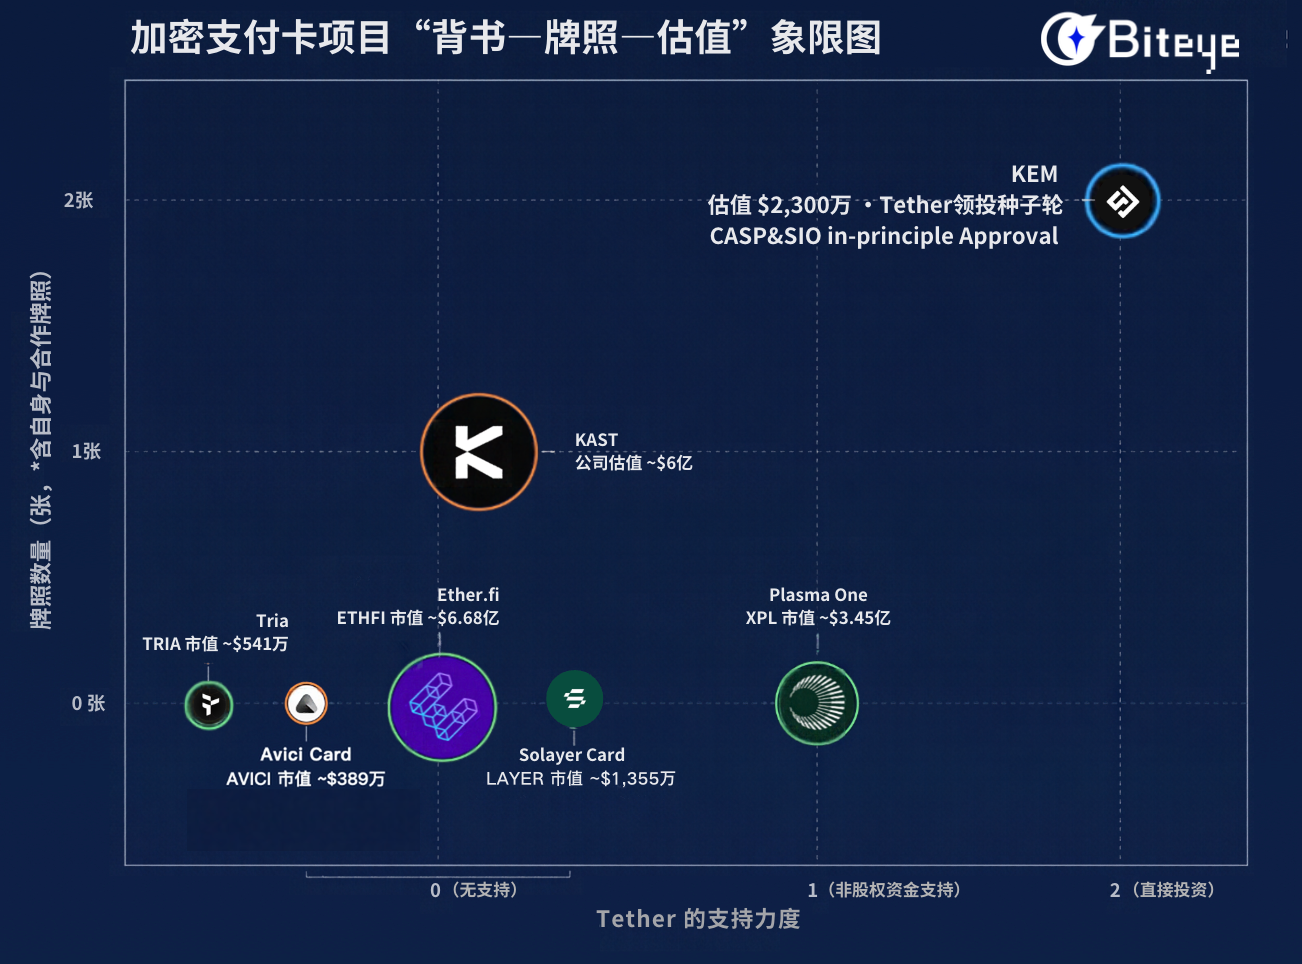
U 卡賽道現在最不缺的就是產品。RedotPay 已經擁有超過 850 萬用戶,覆蓋 100 多個國家。對 Kem 來說,單靠一張能花 USDT 的 Visa 卡很難形成壁壘,所以我們需要關注它在 GCC 已經積累了哪些更難複製的資源。
4.1 Tether 的投資和生態背書
2024 年,Tether 直接投資 Kem,並明確希望藉助它擴大 USDT 在中東地區的使用。
對一家仍處於早期的金融科技公司來說,這不僅是資金支持,也是一層品牌和信任背書,能降低用戶、銀行和其他合作機構了解 Kem 的成本。
4.2 本地合規和金融渠道更難複製
相比 App 功能和返現活動,牌照、本地銀行關係和支付渠道才是更難複製的部分。
Kem 已於今年 2 月獲得巴林中央銀行 Category 2 CASP 和 SIO 兩項許可的原則性批准(In-Principle Approval),並接入 Rain、Interlace、Fireblocks、Persona、Chainalysis 等支付、託管和合規服務。據團隊提供的信息,公司也在繼續推進本地銀行渠道和 Visa 相關合作。
4.3 從一張卡,逐漸增加用戶遷移成本
U 卡本身的黏性並不強,用戶很容易因為費率和返現切換平台。Kem 的思路是把更多金融場景放進同一個帳戶:個人端覆蓋轉帳、USDT、黃金和消費,企業端再延伸到收款、工資和資金管理。
當用戶的消費、儲蓄和轉帳都逐漸沉澱在 Kem,企業也開始用它收款和發工資,遷移成本自然會比單純換一張 U 卡更高。
5、增長機會與面臨的挑戰
Kem 的增長空間,一邊在地域,一邊在業務。
地域上,Kem 目前的優勢主要集中在 GCC。如果巴林的牌照和本地支付合作能夠跑通,沙烏地、阿聯酋、卡達等擁有大量外籍人口和跨境資金需求的市場,都會是比較自然的下一站。
業務上,更重要的是繼續從 C 端向 B 端延伸。U 卡利潤薄,用戶也容易因為費率和返現切換平台,而商戶收款、Payroll、跨境支付和企業 API 更容易形成穩定收入。Kem 已經開始佈局這些業務,後續能不能做出規模,會直接影響它的商業化能力。
但挑戰也不少。穩定幣一旦進入工資、企業資金和日常支付,對牌照、KYC、託管和本地銀行合作的要求都會更高;與此同時,RedotPay、KAST 等 Crypto Fintech 在擴張,Revolut 這類傳統 Fintech 也在進入中東,競爭只會越來越激烈。
Kem 接下來真正要證明它能不能把目前在 GCC 的先發優勢,逐漸沉澱成牌照、渠道和用戶留存。
6、寫在最後
Tether 對這四個年輕人的押注,本質上也是對「穩定幣日常化(Everyday Stablecoin)」這一趨勢的下注。
Tether CEO Paolo Ardoino 說:「我們對 Kem App 的投資,完美契合我們推動全民金融自由的使命。」
過去穩定幣最核心的競爭,主要集中在發行規模、交易流動性和交易所覆蓋;隨著市場成熟,競爭的維度也在繼續增加,從理財、資產配置,一路延伸到支付、匯款、工資和企業結算。
Stablecoin 正在從 Crypto 世界裡的交易資產,逐漸進入更真實的金融場景。Kem 代表的正是這一方向。
如果 Kem 能繼續把這套模式從 GCC 跑通並複製到更多市場,Tether 這筆投資押中的,就不只是一家公司,而可能是 Stablecoin 下一階段真正進入大眾市場的入口。





