






不讓賣幣,回本要等526天,PaperTrade沒人玩了


- 核心觀點:合成永續合約平台PaperTrade宣布平台代幣PAPER無限期不可轉讓,導致持倉量驟降、撸毛用戶退出,暴露其代幣經濟模型對投機激勵的高度依賴及PMF驗證困境。
- 關鍵要素:
- PAPER保持不可轉讓以防攻擊者做空操縱價格,Paragon、Aster暫停盤前合約,Hyperliquid未平倉頭寸按0.026296美元結算。
- 公告後BTC持倉量降41%至2.3億美元,ETH降55%至6630萬美元,平台資金流出約7%,TVL剩餘5830萬美元。
- 23675個總賬戶中僅約3500個盈利,佔比14%;虧損榜前25名中21名計入質押獎勵後仍虧損。
- 每虧損1美元僅獲10枚PAPER,按日均質押獎勵0.00019美元計算,回本週期延長至約526天。
- 官方調整發行曲線,未來每100萬美元虧損鑄造總供應量0.1%的PAPER,逐步稀釋早期巨鯨優勢。
- PAPER無總量硬頂、持續通脹,且開放轉讓後累積拋壓可能形成連鎖反應,削弱協議收入與質押收益。
原創 | Odaily 星球日報(@OdailyChina)
作者|Golem(@web 3_golem)
PAPER 可能已經變成 PaperTrade 的單機遊戲幣了。
今晨,以 1000 倍槓桿和爆倉挖礦為特色的合成永續合約平台 PaperTrade 向市場丟出一個重磅炸彈,即其平台代幣 PAPER 將保持不可轉讓狀態,開放轉帳或二級市場交易的具體時間表無限期延後,原因是為了防止攻擊者做空 PAPER 配合操縱價格提取 PaperTrade 資金池。
消息發出後,Paragon 和 Aster 都立刻暫停了 PAPER 盤前永續合約交易,Hyperliquid 上所有未平倉頭寸均按 0.026296 美元結算。
PaperTrade 創始人 Jez 隨後也在 X 平台發文回應 PAPER 代幣不可轉讓爭議,稱「PAPER 惡意攻擊是目前未解決的一個問題,團隊已沒有 6 個月(PAPER 合約上線原定排期)來尋找有效解決方案,因此被迫做出這個決定。」
同時,Jez 還自信的補充道,「代幣是否可轉讓並不會改變一個 degen 長期選擇在 PaperTrade 上交易與否,執行力、網站品質、機制和交易經濟學才會決定這一點。」
但 Jez 顯然還是太樂觀了。據 PaperTrade 官方數據,自今日 6 點 20 分 PaperTrade 發布公告後,平台合約持倉量出現明顯下降。截止發稿前,BTC 持倉量由 3.9 億美元降至 2.3 億美元,降幅 41%;ETH 持倉量由 1.5 億美元降至 6630 萬美元,降幅 55%。
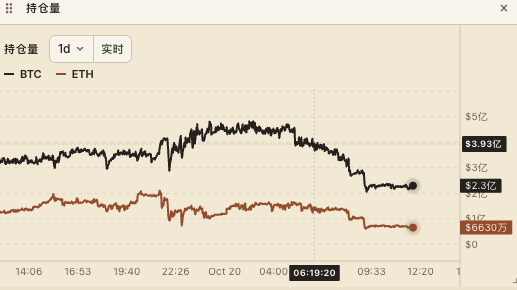
PaperTrade 平台資金也有小幅流出,截止發稿前,平台資金流出約 7%,TVL 剩餘 5830 萬美元,歷史最高峰值約為 1 億美元。
這樣的數據變化足以說明,Papertrade 上很大比例的用戶並非真正的交易者,而是為獲得 PAPER 代幣進行交易對刷的撸毛人。這些撸毛人博取的是 PAPER 質押收益,以及 PAPER 未來的可變現價值,當官方宣布 PAPER 不開放轉讓時,就意味著 PAPER 已無可變現價值,約等於 PAPER 歸零了。
單靠 PAPER 質押收益不足以覆蓋交易虧損
PAPER 的可變現價值為何重要?原因是現階段下,PAPER 的質押獎勵並不足以覆蓋交易虧損。
據 PaperTrade 平台數據,在 23675 個總帳戶中,僅有約 3500 個帳號處於盈利狀態,佔比僅 14%,絕大部分交易者都處於虧損狀態。
金融交易本身就存在「二八定律」,能在市場中盈利的交易者總是少數。一些巨鯨之所以仍願意在 PaperTrade 虧損幾十上百萬美元,是為了想獲取 PAPER,他們並不完全追求合約交易本身的盈利,而是追求 PAPER 的質押收益和未來可變現價值。
但據 Lookonchain 統計,在 PaperTrade 上虧損金額最高的 25 名交易者中,21 名在計入質押獎勵後仍處於虧損,僅 4 名總體盈利。這些交易者累計交易量達 1115 億美元,獲得 20.6 億枚 PAPER,佔總供應量的 23.4%;領取 USDC 獎勵 1161 萬美元,佔獎勵總額的 20.6%。
其中虧損榜第 10 的麻吉大哥總虧損 83.3 萬美元,累計獲得 6490 萬枚 PAPER 空投,PAPER 質押獎勵約為 41 萬美元,抵扣後仍虧損 42 萬美元。
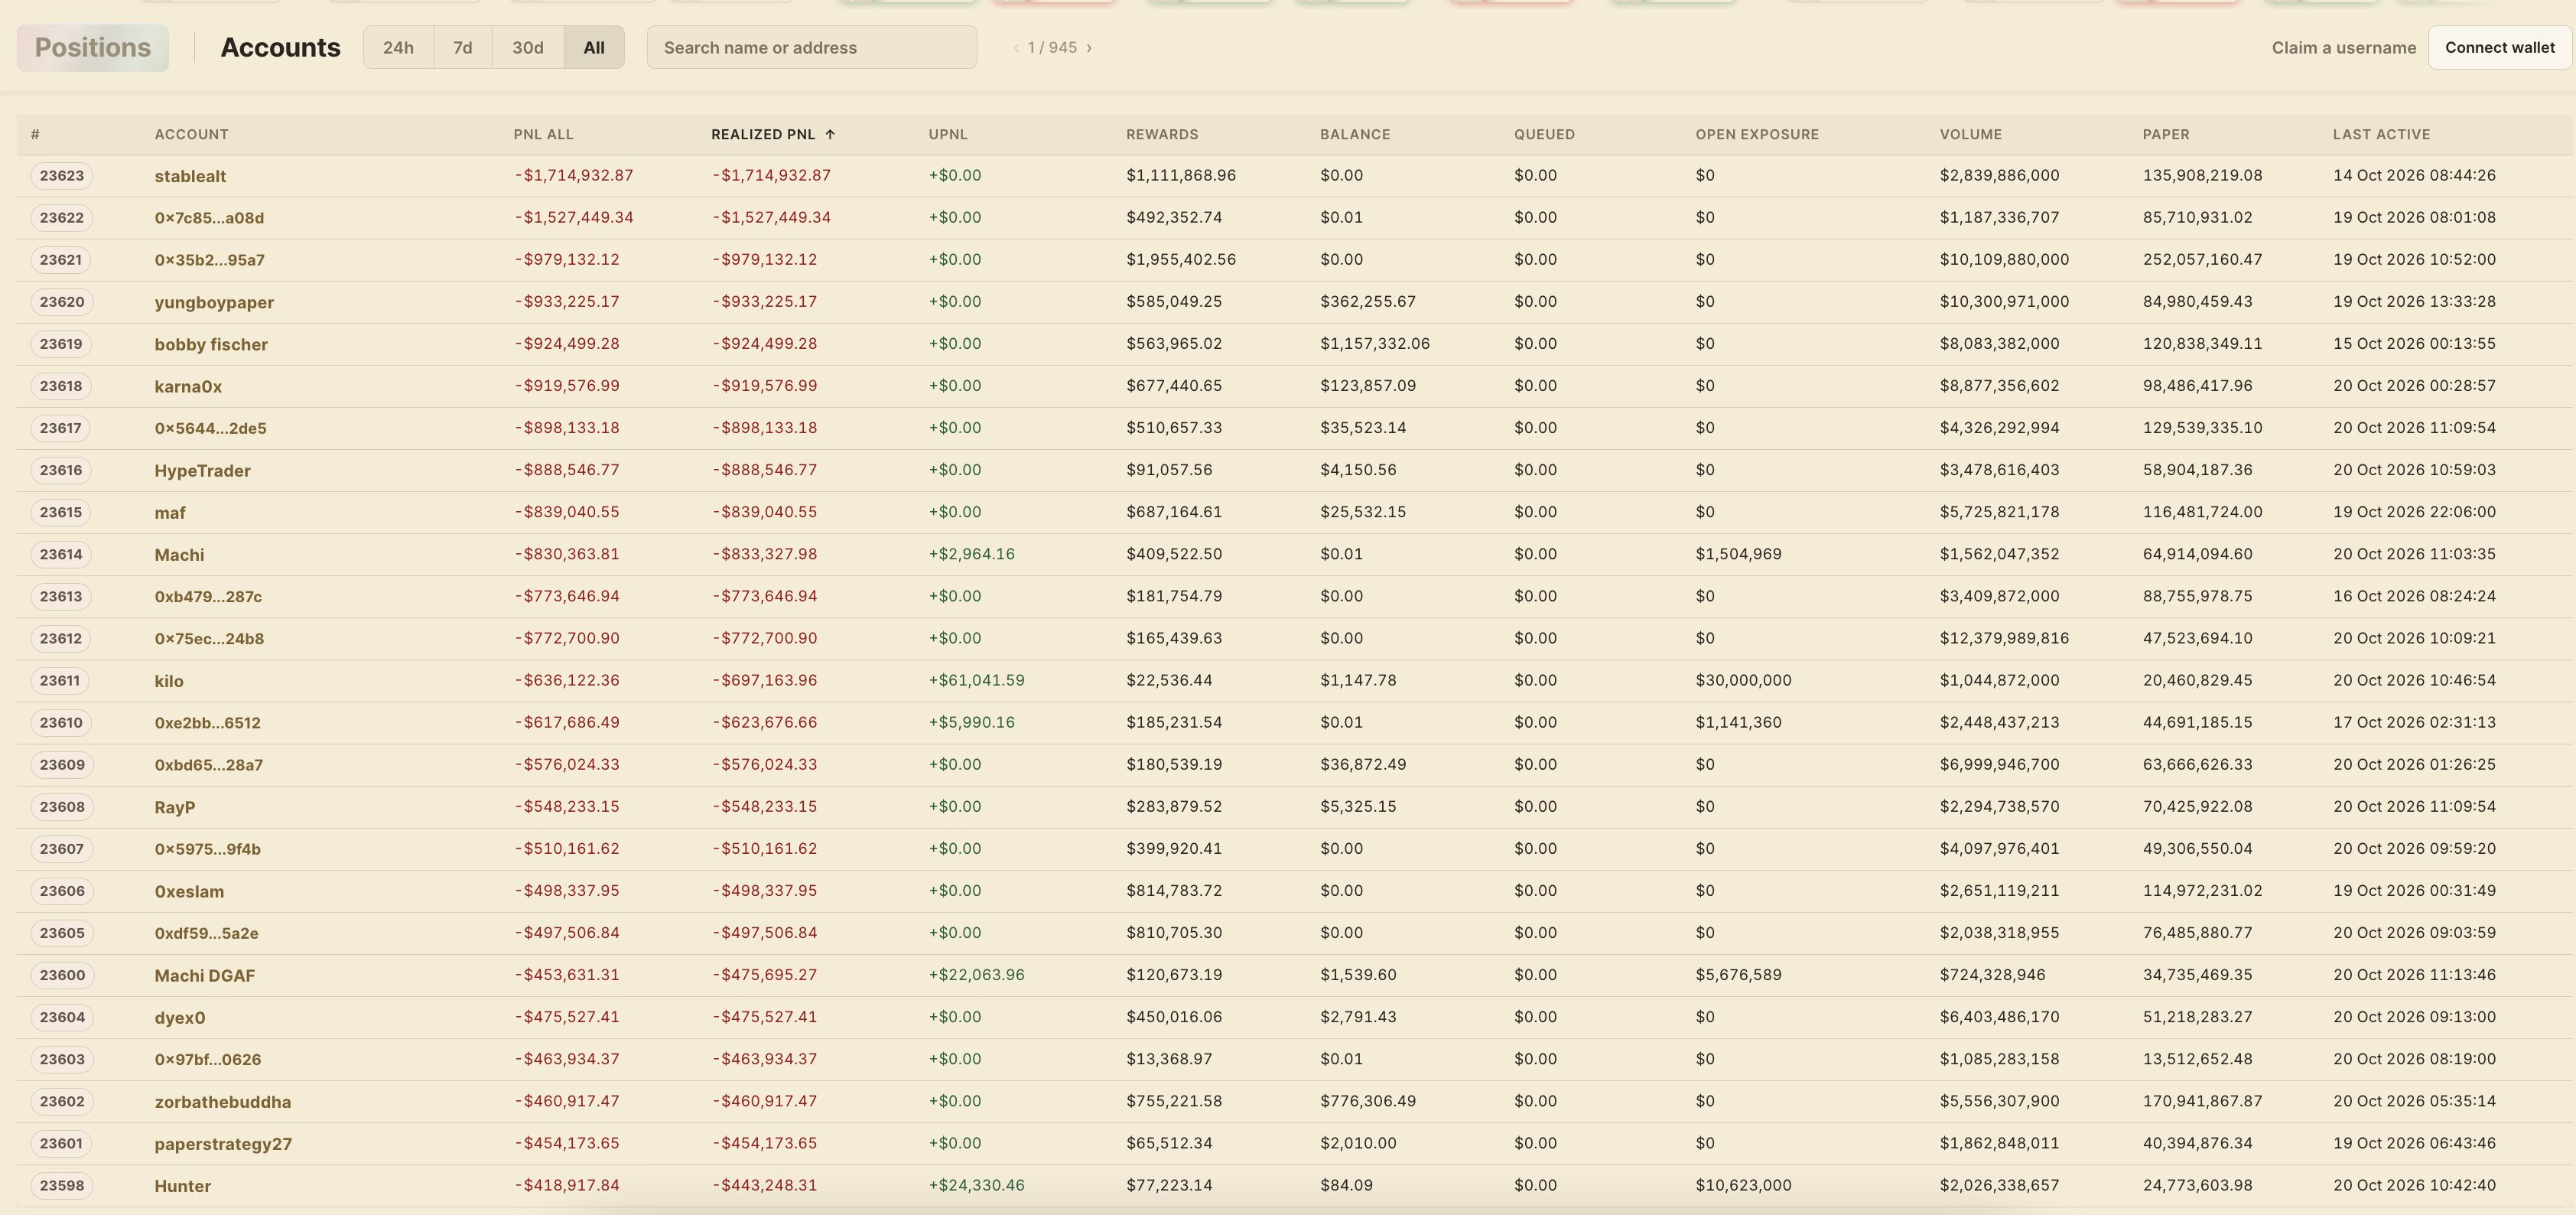
目前每虧損 1 美元可獲得 PAPER 已經縮減為 10 枚,按當前日均質押獎勵(0.00019 美元/個)計算,回本週期已經延長到了約 526 天(若 PAPER 獎勵不縮減回本週期為約為 50 天)。
在 PaperTrade 未宣布 PAPER 不開放轉讓前,這些用戶還是有動力參與的。即使假設 Hyperliquid 上 PAPER 最後的平倉價(0.026296 美元)為 PAPER 的最終現貨價格 ,那麼麻吉大哥 6490 萬枚 PAPER 空投將價值約 168 萬美元,麻吉大哥立即反虧為盈利超 120 萬美元。
然而,現在本想依靠質押獎勵慢慢回本的虧損撸毛黨,在現階段的 PAPER 發放規則下已無望。(Odaily 註:因 Papertrade 採用非對稱盈虧機制,因此無法實現無損刷量,相關閱讀:你為什麼會被 Papertrade 反撸?)
試問,如果你持有的代幣沒有市場、沒有價格且不能退出,只能依靠質押獲得收益(分紅 USDC),還有信心繼續虧下去嗎?
一個好消息:早期巨鯨先發優勢問題正在被解決
PaperTrade 今日的公告除了「不開放 PAPER 轉讓」外,還有一個好消息,PaperTrade 正在透過調整 PAPER 的發行曲線解決早期巨鯨先發優勢過大的問題。
據官方說明,未來每產生 100 萬美元交易者虧損,就會鑄造相當於當時總供應量 0.1% 的 PAPER(具體比例取決於合約升級時的發行率);在協議資金池低於 200 萬美元時,也不再按 1:100 虧損比固定發行 PAPER,而是改用隨時間增長的加權乘數。
PaperTrade 同時表示,雖然短期內這些變化對 PAPER 的發行量影響甚微,但從長遠來看將逐步稀釋老持有者的權益,並使新用戶獲得優勢。最終,PAPER 系統的理想狀態是更加接近交易所返佣機制。
此前,PaperTrade 的「隨協議 LP 增長代幣發行效率不斷下降」的機制就被市場詬病形成了一種非常明顯的先發優勢。在承擔相同虧損的情況下,早期用戶獲得的 PAPER 數量將高於後參與用戶,進而導致早期用戶獲得的 PAPER 質押獎勵始終高於後參與者。
這樣的發行衰減機制雖然可以有效的激勵用戶儘早參與,但這過大的發行差異對後參與者的積極性也有明顯消極作用。因此,此次 PAPER 的發行曲線調整使得 PaperTrade 後參與巨鯨有了能夠追趕早期巨鯨先發優勢的條件。
PMF 還需驗證
但是 PaperTrade 面臨的問題其實遠不止上述兩個(價格操控攻擊、PAPER 發行曲線),還有諸如 PAPER 代幣供應量沒有硬頂、PAPER 潛在累計拋壓等問題。
PAPER 初始供應量為 0,代幣總供應量也沒有硬頂,也就是說 PAPER 會不斷增發,永遠通脹。這帶來的問題是即使官方改變了 PAPER 的發行曲線,使得早期巨鯨先發優勢問題得到緩解,但隨著 PAPER 不斷增發,質押量不斷上升,注定會持續稀釋既有 PAPER 持有者在總質押量中的佔比,使得質押收益減少,而協議收入增長未必能夠跟上這種稀釋速度。
其次,PaperTrade 開放 PAPER 代幣轉讓和交易的時間拖的越久,持有者回本的慾望就會越「壓抑」,就像一個持續被壓扁的彈簧,等到 PAPER 正式開放轉帳交易的那一天,這些持有人將更可能直接出售代幣回本,形成巨大拋壓。這個不斷累積的潛在拋壓將是一直懸在 PaperTrade 頭上的達摩克利斯之劍。
這種拋壓還將起到連鎖反應。Galaxy Research 此前也指出,PAPER 的市場價格會影響用戶挖礦活動規模,進而決定協議長期收入,代幣價格下跌將導致用戶挖礦活動減少,可能進一步削弱協議收入及質押收益。
PaperTrade 創始人 Jez 稱 Papertrade 的成功取決於它最終是否有 PMF,他認為 PaperTrade 是將用戶的錢在任何鏈上快速轉化為槓桿投機敞口的最快途徑。
簡而言之,PaperTrade 是一個為「賭狗」設計的終極鏈上遊樂場,但是它目前最吸引用戶的點卻是質押收益、刷量挖礦,用戶更在乎的似乎是「穩定收益」。一個賭場企圖靠設計穩定收益留住用戶,真正的賭徒會來嗎?這是 PaperTrade 必須思考的問題。





