






Global Payments 週報 | 2026W42


- 核心觀點:Visa 與 Mastercard 同週將穩定幣從試點轉為商用,歐盟同步把美元、歐元穩定幣納入持牌機構直接監管,穩定幣的「前門」正圍繞持牌機構快速整合,卡網路成為分發入口而發行方退為資產供應商。
- 關鍵要素:
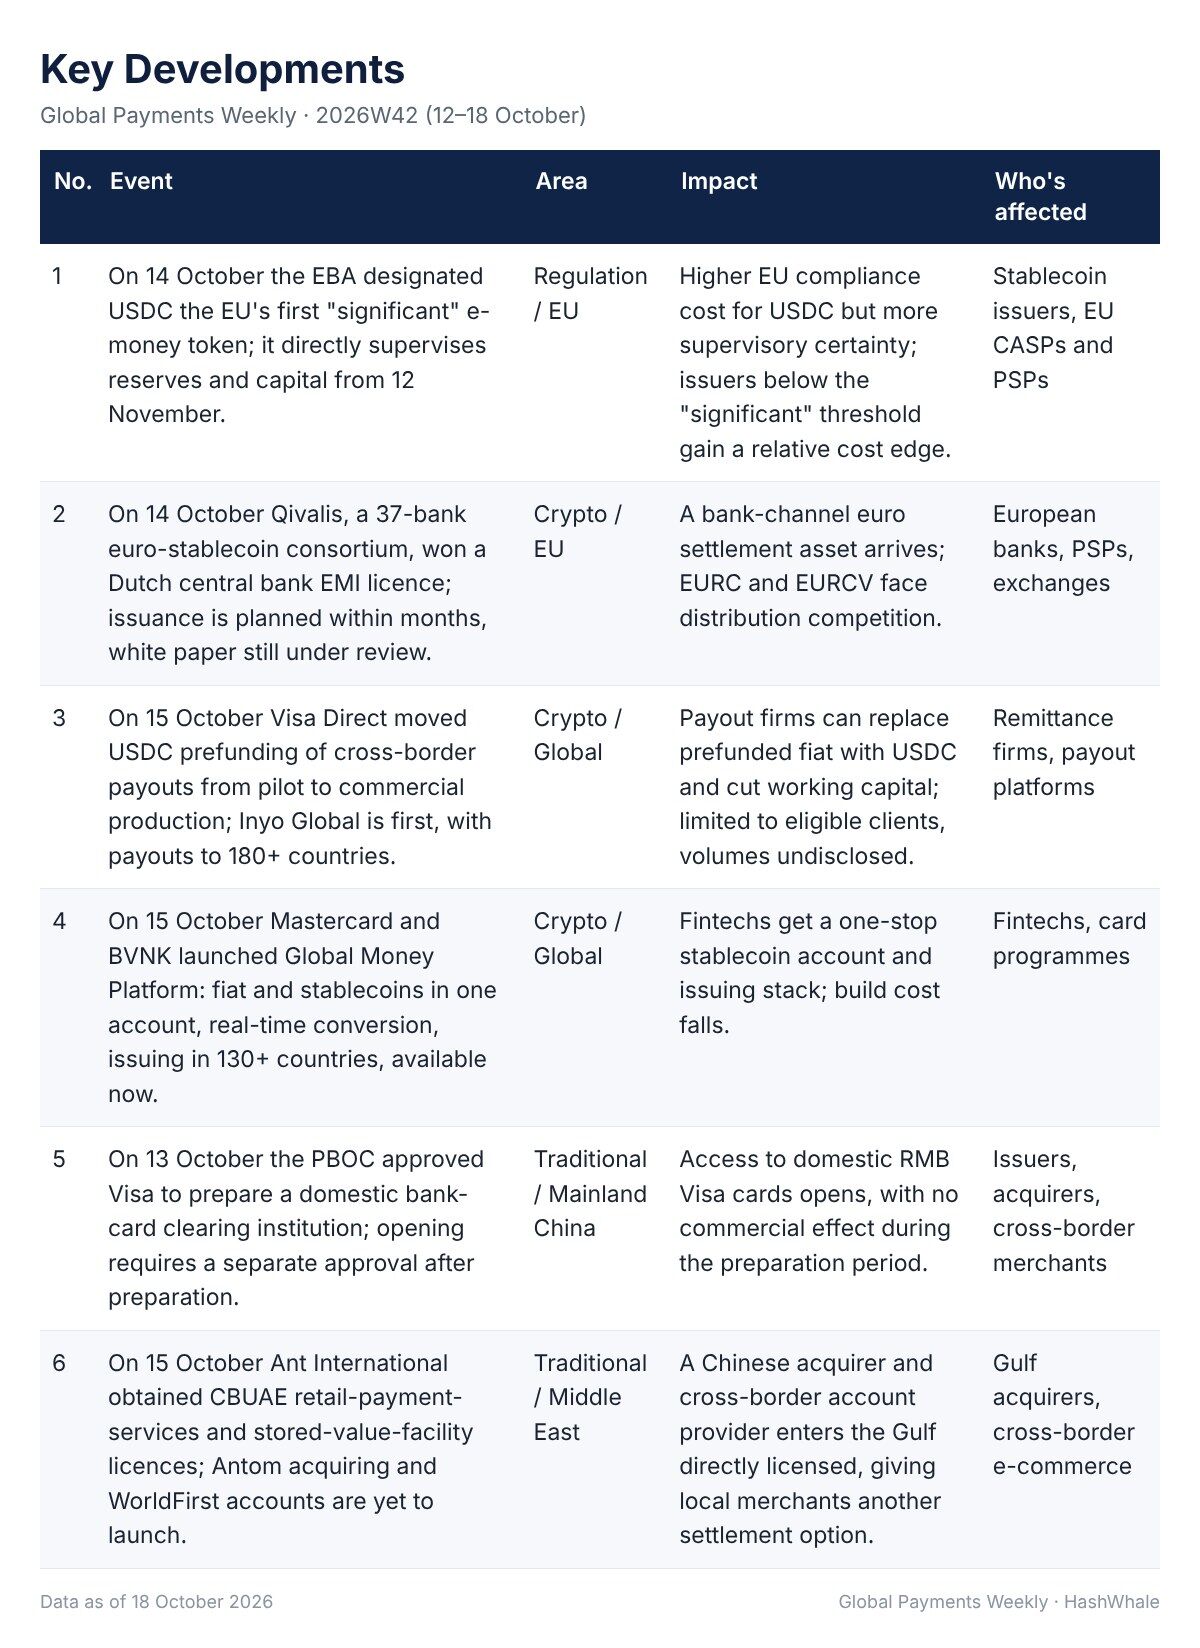
- 10月15日Visa Direct的USDC預融資進入商業生產,Mastercard與BVNK同日推出覆蓋法幣與穩定幣帳戶、兌換、發卡及支付的Global Money Platform。
- 10月14日EBA將USDC認定為首個「重要」電子貨幣代幣並自11月12日直接監管其儲備;同日37家歐洲銀行組成的Qivalis獲荷蘭電子貨幣機構牌照。
- 中國批准Visa籌備境內銀行卡清算機構,螞蟻國際獲阿聯酋央行兩張支付牌照,均體現「牌照先於業務」的准入邏輯。
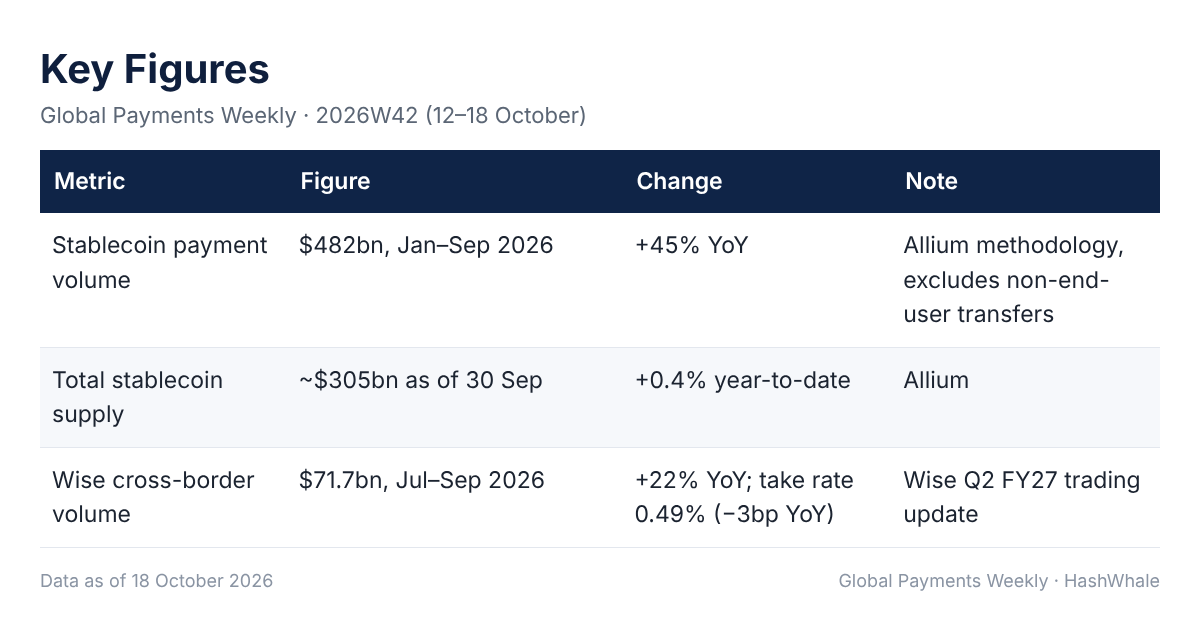
- Allium三季度數據顯示,終端用戶穩定幣轉帳僅占鏈上總量的2.5%,穩定幣卡消費39億美元,約為Visa季度交易量的0.03%。
- 卡消費增長中84%來自50美元以下小額交易,或含較多試用性質;Visa與Mastercard均未披露客戶數與交易量。
- 克萊夫蘭聯儲9月底調查顯示148家企業中僅1家使用穩定幣,美國主流商業需求仍薄弱。
1. 本週焦點
本週值得記住的變化,是穩定幣成為卡組織與銀行產品目錄中的一項條目。Visa與Mastercard在同一週內,都將穩定幣資金流動從試點推向商用,而歐盟則將USDC的準備金監管直接置於EBA之下,並向一家由37家銀行支持的歐元穩定幣發放了牌照。分銷與監管同時收緊,穩定幣的前門正圍繞持牌機構整合。
卡組織從試點走向生產。10月15日,Visa Direct的USDC預付資金進入商業化生產階段,Inyo Global成為首家接入的處理商;同日,Mastercard與BVNK推出Global Money Platform,一個API涵蓋法幣與穩定幣帳戶、兌換、發卡與付款。支付公司如今無需自建鏈上能力,即可將穩定幣用作付款流動性,而卡組織則成為分銷閘道。
歐盟同時將美元與歐元穩定幣納入持牌、直接監管。10月14日,EBA將USDC指定為歐盟首個「重要」電子貨幣代幣,自11月12日起直接負責其準備金與資本;同日,由37家歐洲銀行組成的財團Qivalis獲得荷蘭電子貨幣機構牌照,預計數月內發行。對歐洲任何穩定幣業務而言,合規成本與交易對手選擇都將圍繞持牌發行商集中。
中國與海灣地區同時打開市場准入窗口。10月13日,中國人民銀行批准Visa籌備境內銀行卡清算機構;10月15日,螞蟻國際獲得阿聯酋央行兩張支付牌照。兩者的共同點是牌照先於業務:牌照而非產品,正成為跨境支付的入場券。
關於上期「接下來看什麼」的項目:在美國,GENIUS規則意見徵集要到10月19日才截止,Money20/20於18日開幕,因此截止前並無可驗證的結果落地。在亞洲,Visa的中國批准如預期於13日到來,GCash要到20日才上市,而NPCI仍只表示UPI商戶費將在「排燈節之後」開始。在歐洲,法國國民議會於16日通過了加密資產至MiCA穩定幣的稅收修正案,早於我們標記的10月20日表決,Wise則按計劃於15日發布財報。
關鍵數據
2. 關鍵動態
3. 分析
傳統支付
Visa Direct的預付資金與Mastercard的Global Money Platform看似兩個產品,改變的卻是同一件事:穩定幣成為支付公司的流動性工具與帳戶產品,而商戶與收款人仍收到法幣。一家匯款公司可以持有USDC,而不必在週末與假日預付法幣;一家金融科技公司透過一個API獲得帳戶、兌換、發卡與付款。誰擁有受理網路與付款端點,誰就仍擁有客戶——這一點沒有改變;穩定幣發行商只是退回到了資產供應方的角色。可以預期跨境流動性成本下降,而對卡組織的依賴加深。
Visa在中國、螞蟻國際在阿聯酋拿到的都是牌照,而非產品。中國批出的是籌備許可,開業仍需另行批准;阿聯酋在任何服務上線前就發出兩張牌照,而Antom的收單業務尚未啟動。在兩個市場,合規支出本身就是門檻,現有參與者還有一年或更長時間,新進入者才會真正形成衝擊。對在當地營運的支付公司而言,合作夥伴的牌照狀態值得先於其產品功能核查。
加密支付
EBA直接接管USDC與Qivalis拿下牌照發生在同一天,兩者合起來顯示,歐盟正把穩定幣發行的責任與成本固定在持牌實體上:美元幣的準備金、資本與流動性移至歐盟層級監管,歐元幣則歸於銀行財團。對分銷商而言,交易對手風險與監管確定性同步上升。當歐洲的交易所、錢包與PSP選擇結算資產時,USDC的合規溢價與Qivalis的銀行渠道成為新的比較點,而EURC、EURCV等既有歐元幣面臨渠道分流。
Allium第三季度的數據,讓卡組織的商業推進有了規模感:終端用戶穩定幣轉帳僅占鏈上交易量的2.5%,而39億美元的穩定幣卡消費仍然很小。然而正是在這個規模上,卡組織已把穩定幣兌法幣這一段的兌換、外匯與發卡收入放進了自己的技術堆疊。往後,穩定幣卡項目將更依賴卡組織與處理商的定價,發行商在消費增長中的份額不會隨之增長。
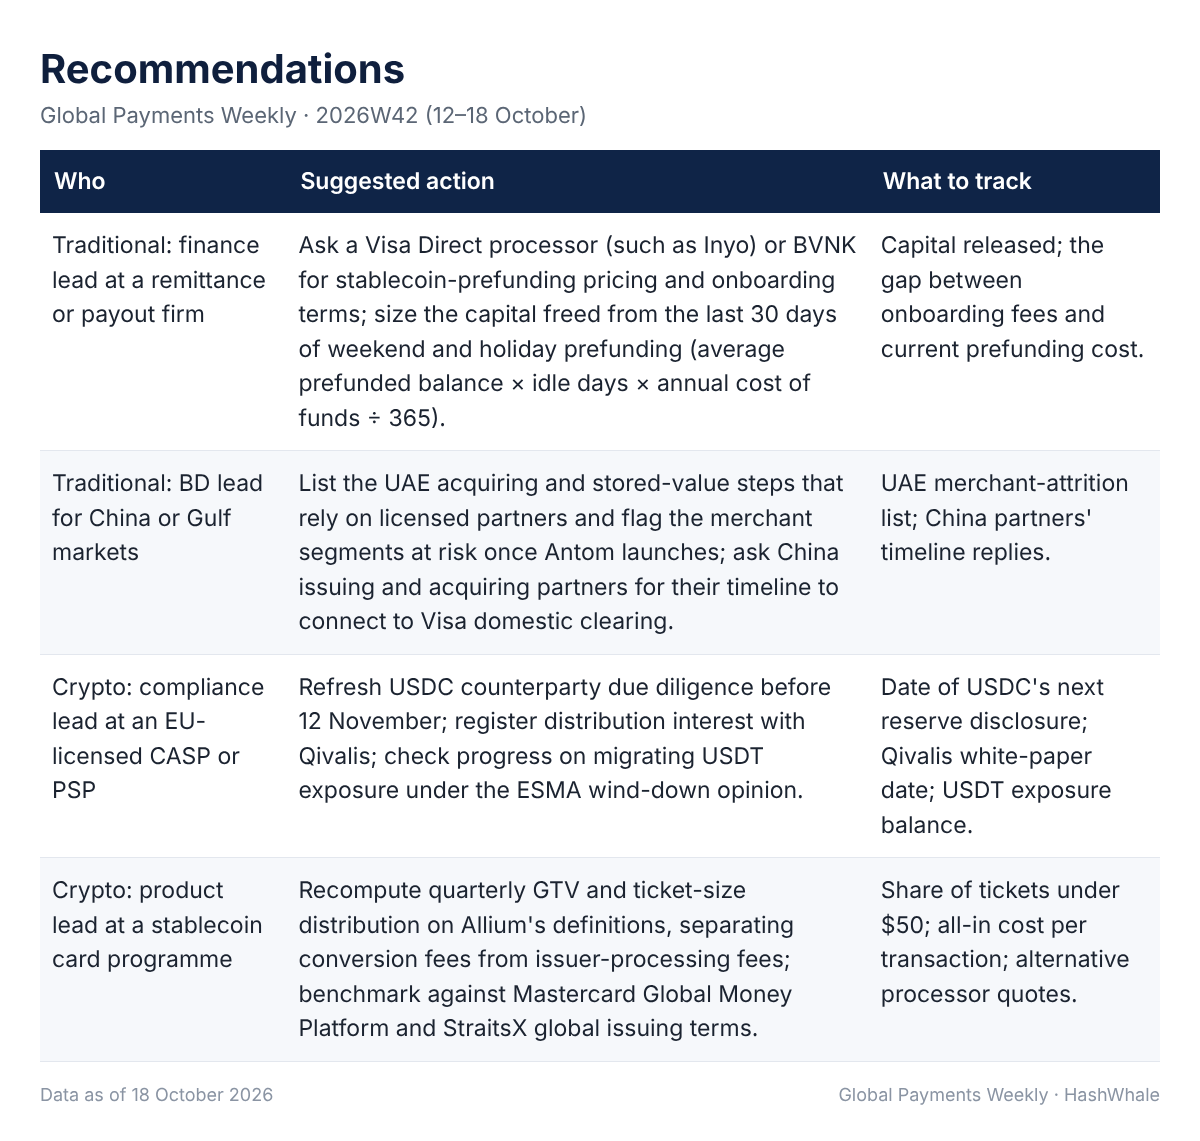
4. 建議
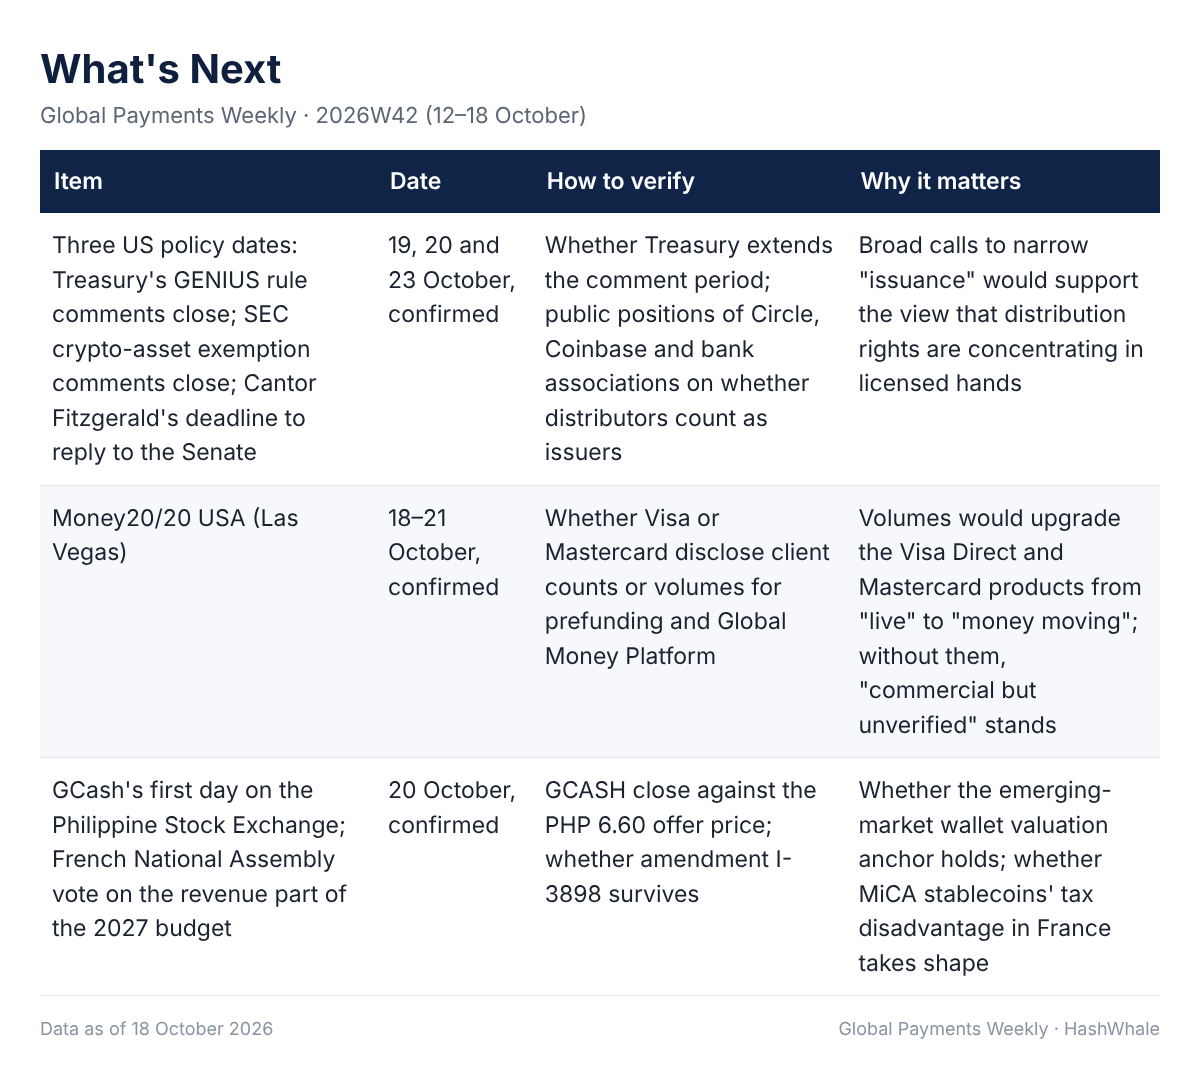
5. 接下來看什麼
窗口:2026年10月19日至25日。
6. 深度剖析 | 一旦穩定幣卡與預付資金進入卡組織的產品目錄,誰擁有客戶?
本週的證據
兩大卡組織都在10月15日行動。Visa Direct的USDC預付資金進入商業化生產,Inyo Global為首家賦能者,付款覆蓋180多個國家,但未披露交易量。Mastercard的Global Money Platform同日上線,在一個帳戶中提供法幣與穩定幣、即時兌換,並在130多個國家提供發卡。同日,StraitsX表示正將其穩定幣支持的發卡業務與Visa擴展至100多個市場,並報告其亞洲各項目年化卡交易量超過60億美元——這是公司自行提供的數字。
Allium於10月18日發布的第三季度報告提供了規模數據。2026年1月至9月,終端用戶穩定幣轉帳總額為2.4兆美元,僅占97.9兆美元鏈上原始轉帳的2.5%。穩定幣卡消費達到39億美元,約為一年前的十倍,但交易量增長的84%來自50美元以下的購買。Allium估計第二季度穩定幣卡消費約占Visa 4兆美元交易量的0.03%。
資金如何流動,誰獲得收入
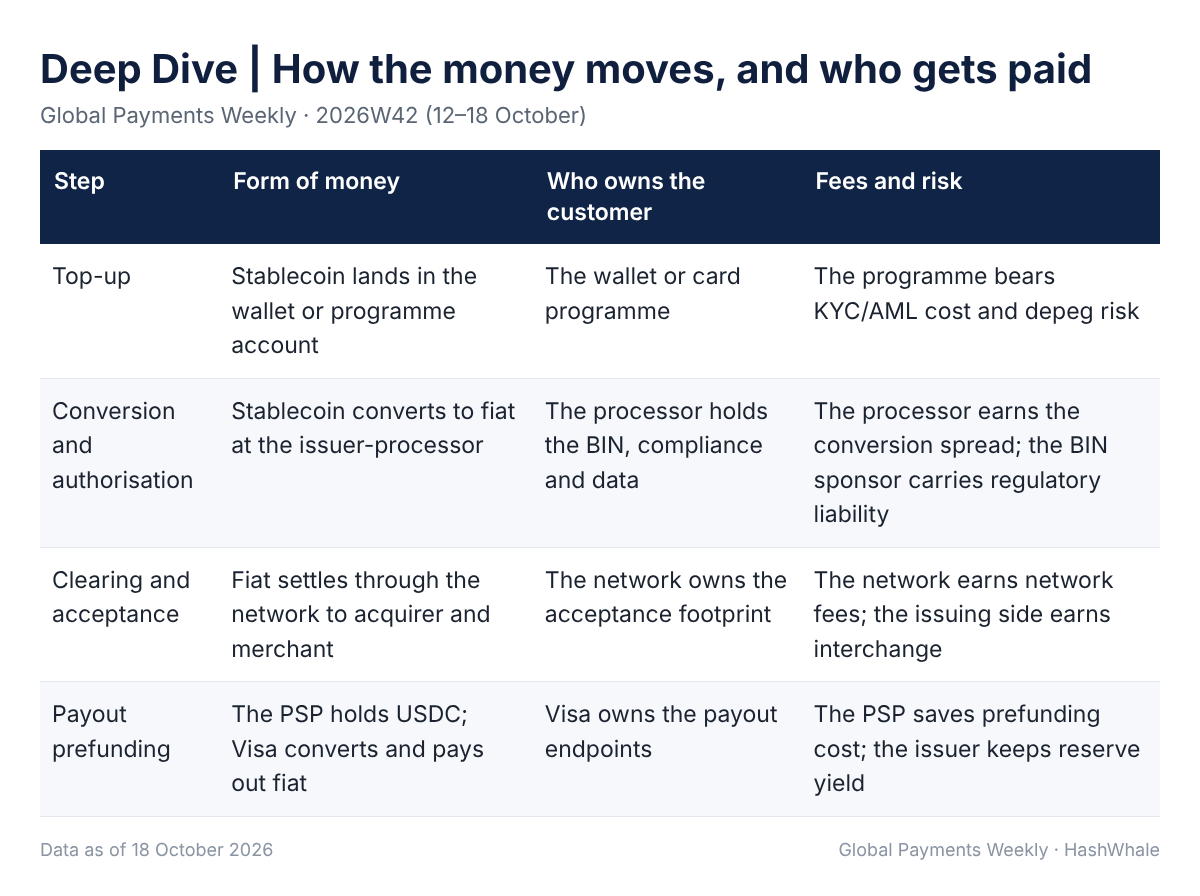
資金在項目方或PSP處保持穩定幣形態,在消費或付款的瞬間兌換為法幣,然後在卡組織的網路上流轉。發行商在任何環節都不直接面對客戶,並賺取準備金利息;卡組織與處理商制定定價並擁有受理網路;錢包與項目方擁有用戶,但為此流量付費。
對雙方的意義
對傳統從業者而言,這一結構中的穩定幣是資金來源,而非競爭性的支付網路。機會在於BIN贊助、發行商處理與付款連接;風險在於一旦卡組織營運自己的一站式技術堆疊,項目管理方與處理商將失去定價權。對加密從業者而言,錢包與交易所保住了用戶,但每筆消費都要向卡組織與處理商付費,因此差異化只能來自分銷與獎勵。發行商的供給也不會隨卡消費增長——Allium的數據顯示,2026年USDT與USDC的供給在收縮。
仍然缺失的部分
39億美元的卡消費約為Visa季度交易量的0.03%,而增長的84%來自小額交易,其中可能包含大量試用性消費。Visa Direct的預付資金與Global Money Platform均未披露客戶數或交易量;「上線」不等於資金在大規模流動。StraitsX的60億美元是自行報告的年化數字,未說明觀察窗口或方法。美國主流商業需求也仍然薄弱:克利夫蘭聯儲9月底的一項調查發現,148家公司中只有一家使用穩定幣。
如何判斷
第一,Visa與Mastercard是否在Money20/20披露客戶數與交易量。第二,Allium第四季度的卡消費、平均客單價與50美元以下占比,是否從試用轉向日常使用。第三,處理商報告的是活躍卡數,而非容易虛增的「項目數」。第四,預付資金是否在工作日使用——如果只出現在週末與假日,它仍然是流動性工具,而非結構性替代。
7. 全球動態
日本:10月16日,MUFG、瑞穗與三井住友公布其聯合日元穩定幣發行試驗結果,確認採用特定信託受益人結構的多銀行發行模式可行;這些銀行此前設定了2026財年內實現實際交易的目標。
韓國:自10月13日起,金融情報院封鎖了27家未註冊加密交易所的網站;截至18日,《數位資產基本法》仍未提交國會,金融服務委員會表示政府草案最早可能於月底前準備就緒。
香港:10月14日,金管局推出重慶—香港跨境數據驗證平台,讓兩地銀行在開戶與貸款申請時可核驗客戶文件;本週無新的穩定幣發行商牌照。
東南亞:10月16日,新加坡金管局就強制所有支付機構成為FIDReC爭議解決機制會員展開諮詢,11月30日截止;其穩定幣發行牌照框架的諮詢同日結束。
美國:10月14日,OCC公布對九家大型銀行「去銀行化」的審查結果,將數位資產活動列為受限行業之一,CFPB隨後展開跟進調查;同日,Polygon Labs完成對Coinme的收購,獲得37張州級貨幣傳輸牌照;10月15日,Kraken母公司Payward同意收購持有歐洲央行銀行牌照的Saldo Bank,預計2027年完成交割。
本文彙編自公開報導與官方公告;分析與建議反映編輯團隊觀點。





