


BiyaPay行情觀察:AI更強了,GOOGL為何沒有大漲?


- 核心觀點:谷歌擴大Gemini 4 Argon開放範圍,但股價反應克制;市場關注的核心是AI能力如何轉化為搜尋、雲端和訂閱業務的實際收入與利潤,而非模型發布本身。
- 關鍵要素:
- Gemini 4 Argon於10月13日向Google AI Pro與Ultra訂閱者逐步開放,9月30日已首次介紹,本週屬擴大範圍而非首次發布。
- Alphabet第二季度總收入約1197.96億美元,同比增長24%;Google Cloud收入約248億美元,同比增長82%。
- Google Search及其他收入為632.71億美元,同比增長約17%,但AI體驗與廣告效果的關聯仍需驗證。
- 第二季度經營現金流約390.69億美元,資本支出約449.24億美元,自由現金流約負58.55億美元。
- 雲端業務增長由企業AI解決方案、AI基礎設施和核心雲端服務共同推動,不能全部歸因於Gemini。
- 模型擴大開放後,試用熱度、留存率、服務成本與毛利之間的關係仍需商業化驗證。
Google 又把一款更強的模型推到了更廣泛的使用場景,但股價反應仍然克制。
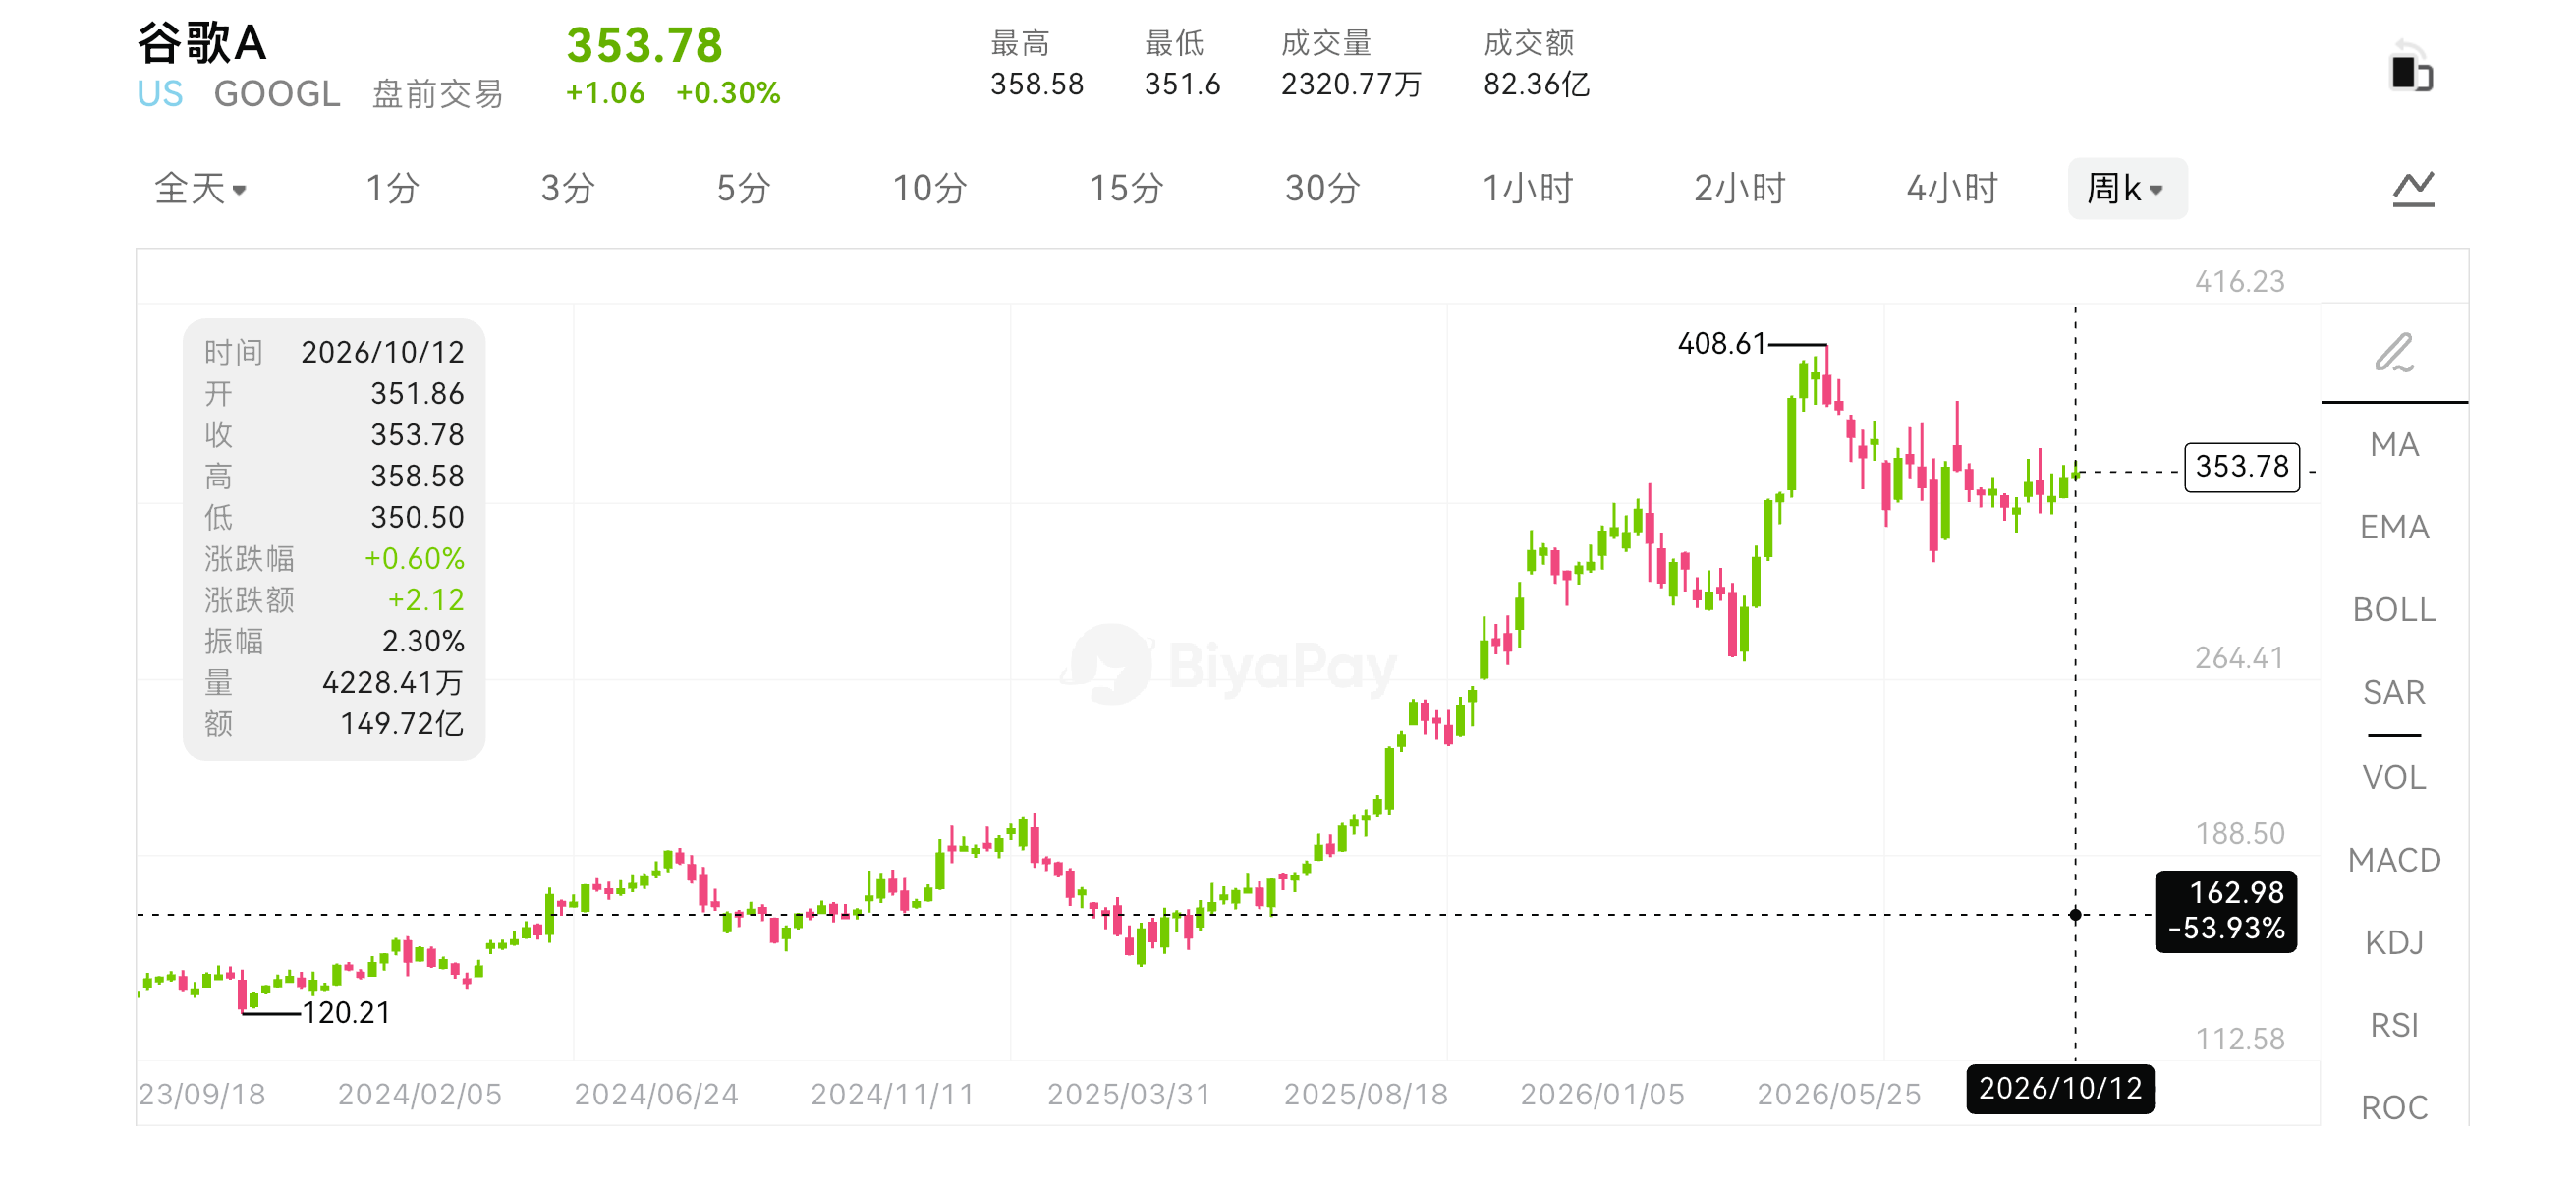
BiyaPay 行情顯示,美東時間 10 月 13 日,Alphabet A 類股 GOOGL 收於 353.78 美元,上漲約 0.30%。同日,Gemini 官方更新記錄宣布,Gemini 4 Argon 開始向 Google AI Pro 與 Ultra 訂閱者在 Gemini 應用中逐步開放。市場沒有給出與產品熱度同等幅度的上漲,這並不等於否定新模型,也不能把單日漲跌全部歸因於模型發布。
時間線需要區分。谷歌已經在 9 月 30 日介紹 Gemini 4 Argon,強調它面向複雜、長流程的專業任務。本周的新進展是擴大可用範圍,而非首次公布這個名字。對資本市場而言,擴大開放的價值在於讓真實需求、付費意願和服務成本更快接受檢驗。
谷歌現在要證明的,是模型能力能夠改善已有業務,同時建立新的收入來源。搜索、雲和訂閱都可以使用同一套技術,但它們賺錢的方式並不相同。
模型更強,收入兌現仍需要商業化驗證
複雜任務能力的提升,可能增加企業對 AI 的使用。如果模型能夠穩定完成編程、資料處理和專業工作,付費理由會比一次普通問答更明確。但使用次數、任務質量與實際收入之間,仍需要產品和定價來連接。
模型能力改善,可以讓原來不能做的事情變得可做,也可能讓原來需要大量人工修正的任務更可靠。前者擴大潛在需求,後者改善投入產出。不過,試用熱度不等於留存,留存也不等於毛利。任務越複雜,計算消耗和服務成本也可能增加。
比較谷歌與其他 AI 公司時,可以通過全球一站式資產配置平台 BiyaPay 集中觀察 GOOGL、相關科技股與數字資產行情。平台以 USDT 為核心資金入口,連接美港股、加密貨幣和法幣兌換等場景,便於減少多平台切換;同時支持用戶使用 USDT 以 0 佣金參與美港股等真實股票交易。把價格反應並排看,有助於識別市場在獎勵應用收入、基礎設施需求,還是整體風險偏好變化。
谷歌的特點是分發入口多,模型可以進入搜索、應用和企業服務。但入口多也意味著經營問題更複雜:新體驗怎樣收費,是否增加服務成本,是否影響現有收入,都需要分別驗證。一個模型排名提高,不能直接回答這些問題。
Gemini 更強,谷歌還需要證明 AI 如何賺錢
搜索業務的優勢,不只是有人提問,而是能夠識別需求並連接信息與商業服務。AI 改變答案呈現方式後,谷歌需要維持這種連接,同時讓體驗改善具有經濟價值。
如果回答更完整,使用者可能提出更複雜的問題,搜索的覆蓋範圍有機會擴大。但同一項變化也可能改變網頁點擊和廣告展示方式。新增使用量到底帶來多少商業需求,不能僅根據對話數量判斷。
從第二季度財報看,Google Search 及其他收入為 632.71 億美元,同比增長約 17%。這說明截至那個季度,搜索業務仍然保持增長,但不能據此把 10 月新開放模型的貢獻提前算進去。
後續更有價值的證據,是搜索增長能否延續,以及公司能否解釋 AI 體驗與廣告效果之間的關係。如果使用增加、商業需求轉化穩定,而單位服務成本逐步下降,經營邏輯會更有說服力。如果使用量明顯提高、成本增長卻更快,市場就仍會追問收入質量。
因此,討論 Gemini 與搜索,不宜只寫「AI 將取代搜索」或「流量大所以穩贏」。谷歌是在改變自己的產品形態,也在重新安排原有商業模式。最終要看的,是體驗變化之後,收入和成本怎樣重新配合。
雲業務已有增長,不能全部記在 Gemini 名下
Alphabet 第二季度總收入約 1197.96 億美元,同比增長 24%;Google Cloud 收入約 248 億美元,同比增長 82%。公司披露,增長受到企業 AI 解決方案、AI 基礎設施和核心雲服務共同推動。
這些數據說明企業需求已經在收入端留下結果,但 Google Cloud 並不只賣 Gemini。算力、數據、網絡、安全和其他雲服務也屬於它的業務。把全部雲增長都歸因於某一款模型,會誇大產品的獨立貢獻。
對企業客戶而言,採用一個模型往往還需要接入數據、權限、工作流程和內部系統。谷歌的機會,是把模型能力與既有雲服務結合,降低部署複雜度;但企業預算、測試時間和合同執行,也決定了技術能力何時變成收入。
模型擴大開放之後,更多使用可以幫助谷歌發現需求,但免費試用、優惠期和正式長期付費,代表不同階段。收入要持續,還需要可靠性和成本具備長期競爭力。客戶願意試一次,與客戶把關鍵工作長期放在這套系統裡,商業價值不同。
高利潤與現金流壓力,可以同時存在
AI 投入最難迴避的問題,是時間。現金先用於基礎設施,經營回報則需要逐步兌現。
Alphabet 第二季度經營現金流約 390.69 億美元,購置物業及設備支出約 449.24 億美元,按公司定義計算的自由現金流約為負 58.55 億美元。這不等於公司當季虧損,反映的是該季度相關資本投入超過經營現金流。單季度現金流也不能代替全年判斷。
資本開支不會在購置時一次性全部計入當期費用,之後還會通過折舊等方式影響利潤。因此,市場既要看新產品帶來的收入,也要看後續固定成本、設備利用率和持續建設需求。收入很強,與自由現金流階段性承壓,並不矛盾。
這也是谷歌股價沒有隨著每次模型升級都大幅上漲的一個合理分析框架,但不能把它寫成已證實的唯一原因。市場還會考慮此前預期、行業輪動與利率變化。對於如此體量的公司,一款產品需要產生足夠大的經營增量,才可能持續改變估值。
Gemini 擴大開放,為谷歌增加了一組更接近真實使用的驗證機會。搜索要證明商業需求能夠被更好的 AI 體驗承接,雲業務要證明增長與利潤能夠持續,訂閱則要證明付費和留存。產品能力已經向前走,資本市場接下來關心的是,這一步能夠帶回多少收入、消耗多少資源,以及多久形成更穩定的現金回報。





