






Global Payments Weekly 2026W41

本文約7521字,閱讀全文需要約11分鐘
ESMA 給予歐盟持牌機構三個月時間逐步淘汰 USDT 及其他非 MiCA 穩定幣,Coinbase 將 10 月 30 日設為 EEA 退出截止日。

AI總結
展開


- 核心觀點:本週加密支付焦點從交易所轉向企業財務與財資場景,穩定幣正被 SAP、PayPal 等用於 B2B 結算;同時歐盟對非 MiCA 穩定幣下達清退令,USDT 流動性面臨遷移窗口。
- 關鍵要素:
- ESMA 以清退令取代白名單,非 MiCA 穩定幣被設定明確終止日期,歐洲 PSP 需在三個月內將 USDT 遷移至 USDC/EURC 或銀行 EMT。
- 印度 UPI 收費從 9 月宣布到 10 月推遲僅四週,顯示實時支付定價權歸於政治而非 NPCI,零費率軌道已成公共基礎設施。
- Mastercard 離線支付強制要求與 BoE 24/7 RTGS 強調,將「無連接可用」從可選變為合規項,終端更新週期提前至 2027 年。
- 本週最重加密支付新聞來自 SAP、PayPal 財資、Anchorage 與 Rain,企業 AP 與財資場景需求是結算確定性與可對賬會計,而非收益。
- 分銷聯盟取代單一發行方:Fiserv 棄用 Paxos/Circle、Rain 自申牌照、Arbitrum 加入 Paxos USDG 網絡(流通超 30 億美元),儲備收入分配決定渠道歸屬。
- Circle 因 SAP Pay 利好反跌 5.2%,市場對其分銷槓桿的擔憂顯現;穩定幣總供應本週區間為 3050–3130 億美元。
期間:2026年10月5日至12日(第41週) · 適合傳統與加密支付從業人員 · 閱讀時間約4分鐘
註:所有條目皆來自監管機構、公司公告及主流財經/行業媒體,每項均附發布日期與連結。[預測]與[觀點]標示機構或個人看法;其餘皆為事實。本週除下列條目外,未發現東南亞(新加坡/印尼/泰國)或日本有可驗證的重大公開資訊;相關欄位標註為「本週無可靠公開數據」。
1. 本週概覽

第38週觀察名單後續追蹤:Sibos → Swift的區塊鏈帳本宣告上線,預計年底前有19家銀行加入(公司預期);FCA穩定幣門戶 → 9月開放,本週無新進展;10月生效日期 → UPI手續費延後;巴西第561號決議(禁止eFX提供商以穩定幣結算匯款)已於10月1日生效。
2. 行業溫度計

3. 本週關鍵事件
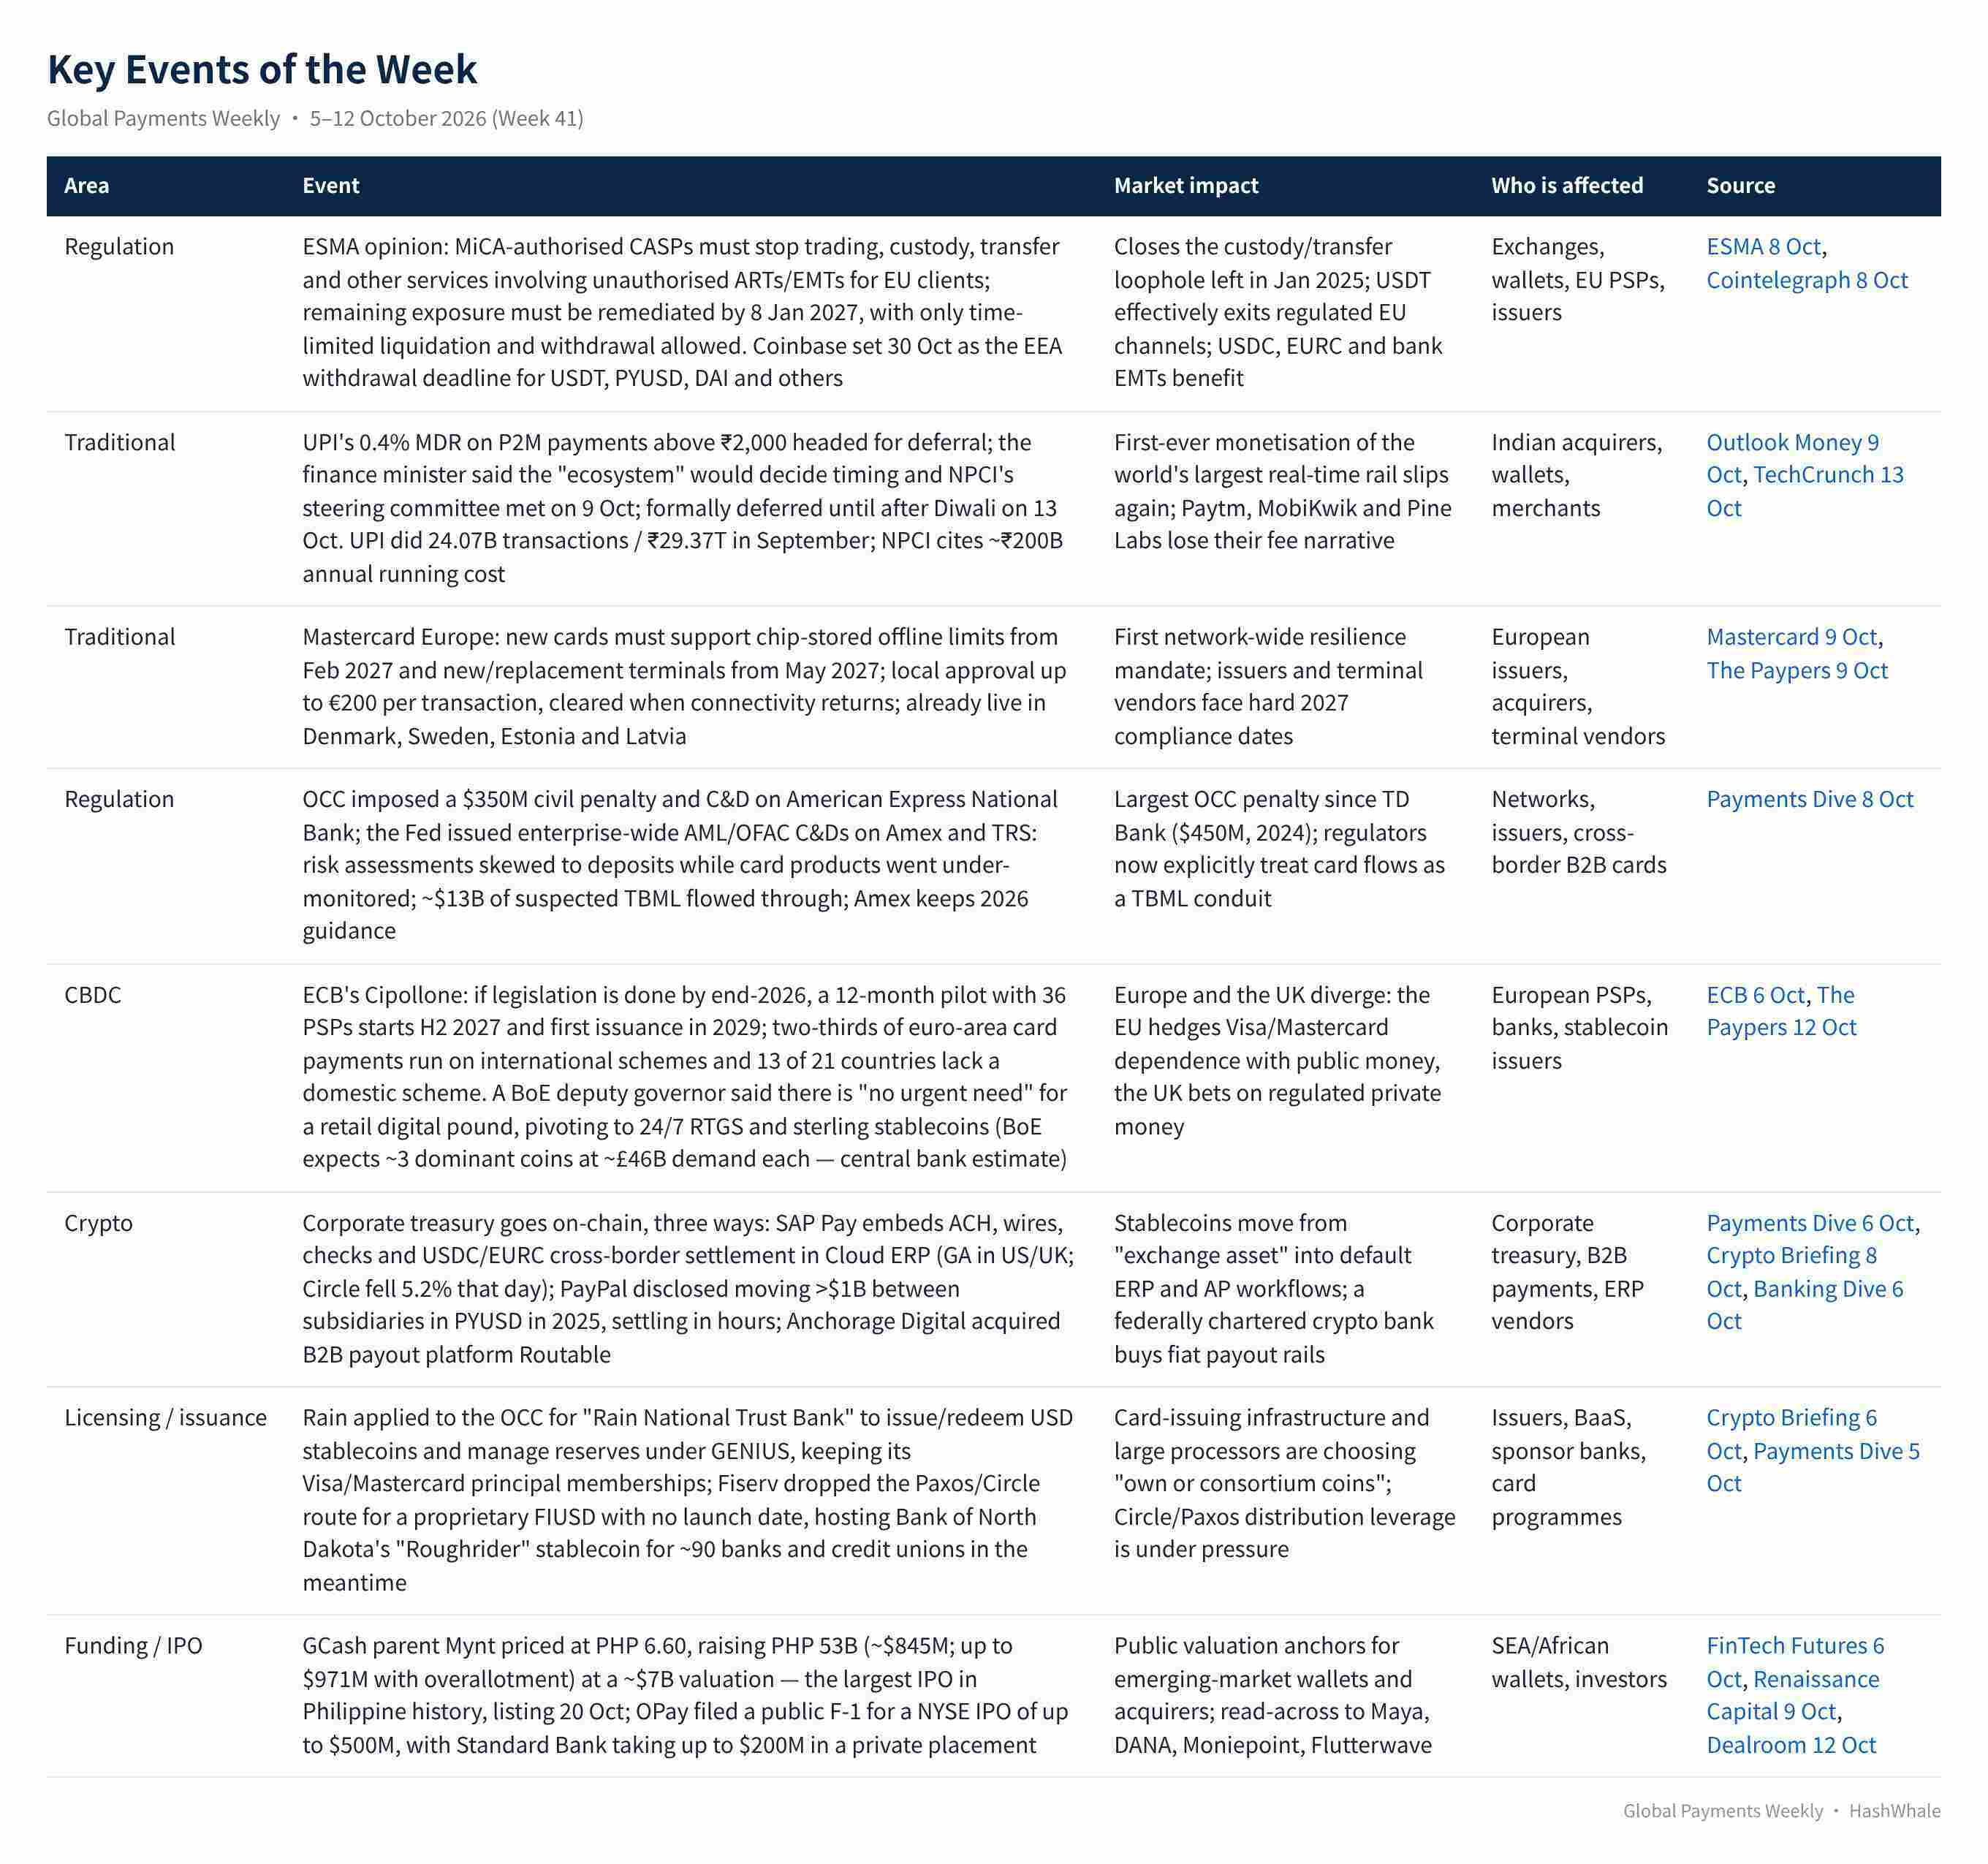 為何重要(編輯分析)
- 歐盟以有序退場令取代白名單。ESMA未點名任何代幣,但透過關閉託管與轉帳,為不符合MiCA的穩定幣設下了明確的終止日期。對在歐洲營運的PSP而言,未來三個月是USDT流動性遷移至USDC/EURC或銀行EMT的遷移窗口,而非觀望期。
- 對即時支付收費比立法更難。UPI從9月宣布到10月延後僅四週:在零手續費軌道已成為公共基礎設施的地方,定價權掌握在政治而非NPCI手中。以「手續費開關」估值的印度PSP,需要回歸增值服務的故事。
- 韌性成為合規項目。Mastercard的離線強制要求與英國央行對24/7 RTGS的重視,都讓「無網路連線也能運作」從選配變成必備;終端更新週期被提前,收單機構的硬體成本將集中在2027年。
- 穩定幣正在改變客戶。本週最重磅的加密支付新聞來自SAP、PayPal treasury、Anchorage與Rain,而非交易所。企業AP與資金管理用例不需要收益;它們需要的是結算的確定性與可對帳的會計處理——這是最不受GENIUS利息禁令影響的用例。
- 通路聯盟取代單一發行商。Fiserv捨棄Paxos/Circle、Rain申請自有牌照、Arbitrum加入Paxos的Global Dollar Network(USDG流通量逾30億美元),以及Open USD於9月底推出,都指向同一件事:誰分享儲備收益,決定通路歸屬。Circle在看似利好的SAP Pay消息下仍下跌5.2%——市場對其通路槓桿的擔憂顯而易見。
4. 深度解析:加密與Web3數據及觀點
4.1 穩定幣與鏈上數據看板

各追蹤機構的數據相差數十億美元;請將3050億至3130億美元視為本週總供給量的區間。
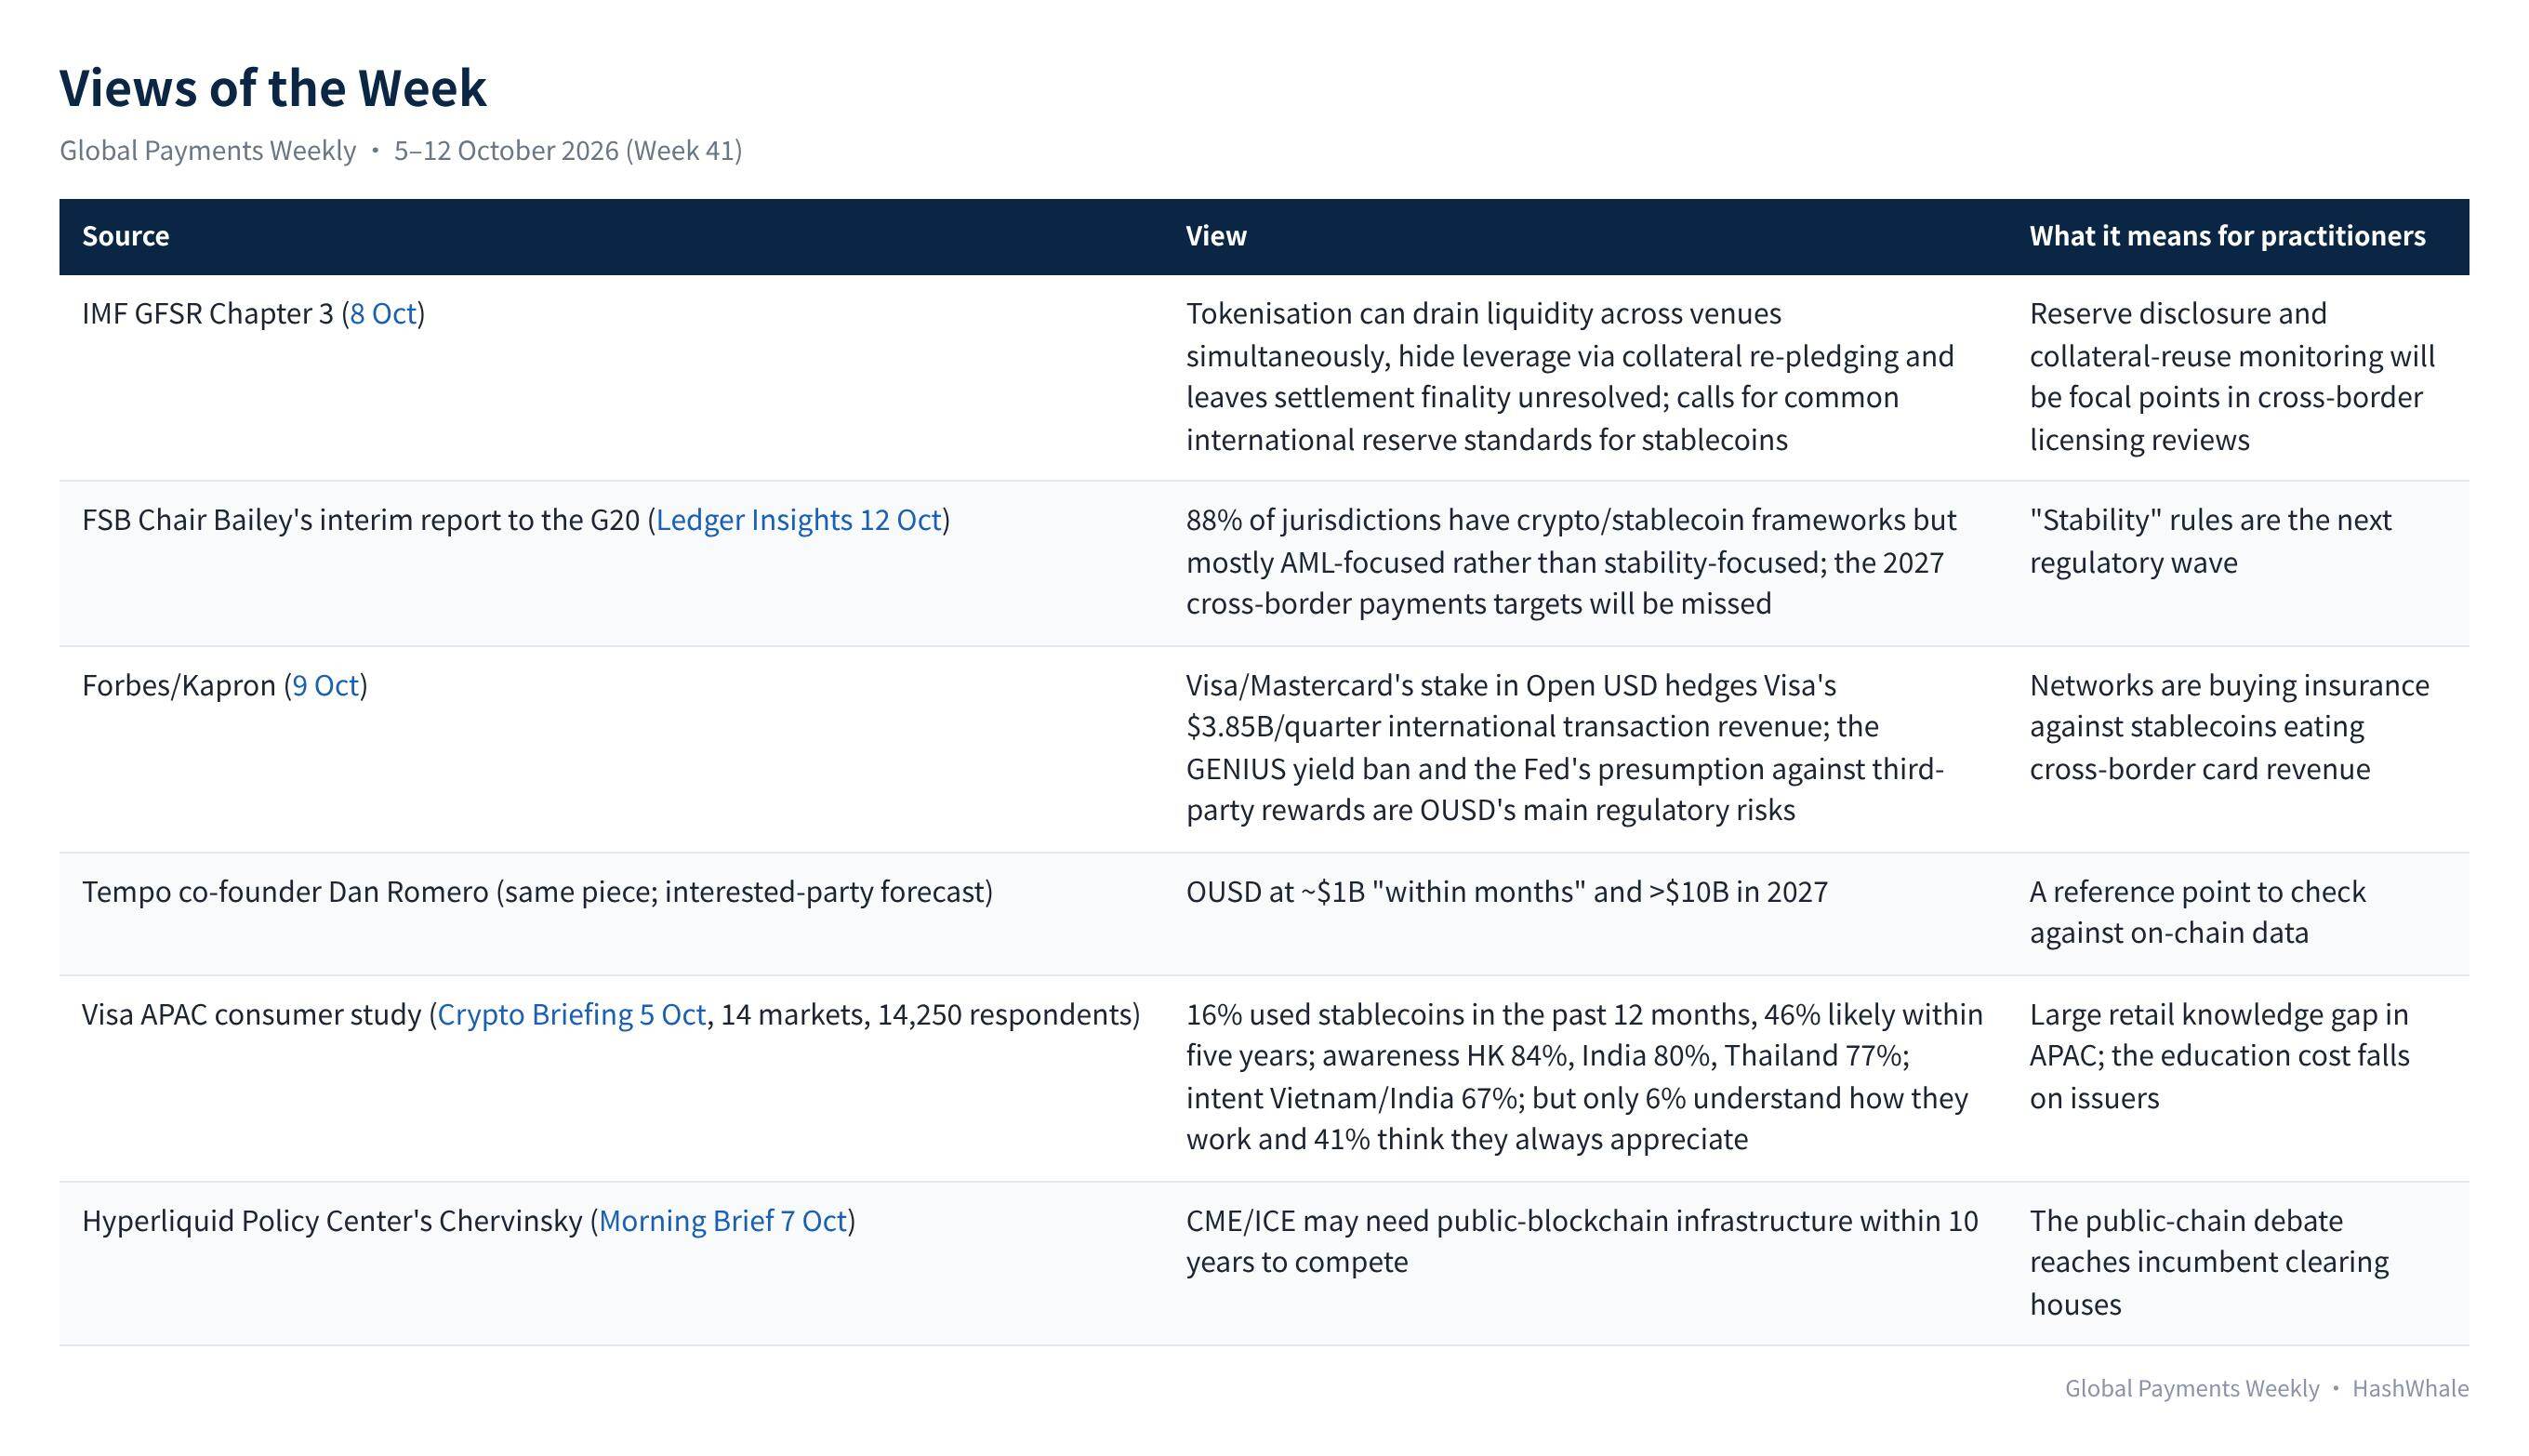
4.2 本週觀點(機構/個人意見或預測,非事實)
4.3 其他加密支付條目(每項一行)
- 渣打銀行:透過其DIFC分行提供Ripple的RLUSD機構託管,並與LMAX有將RLUSD作為擔保品的計畫;另將於2026年底前在新加坡推出加密/穩定幣/RWA託管(The Block 10月12日,10月8日)。
- Payward(Kraken)× Singapore Gulf Bank:透過SGB Net為亞洲與海灣地區的機構客戶提供24/7即時美元結算(Cointelegraph 10月5日);Payward亦在杜拜取得VARA完整市場批准,AED交易對將於數週內上線(FXNG 10月12日)。
- Coinbase × Gennius:以1:1 USDC支持的ONED USD透過85家以上拉丁美洲金融機構發行,阿根廷率先推出,可透過銀行發行的Visa卡消費(Crypto Briefing 10月8日)。
- Mastercard × SoFi:為墨西哥Orbi加密連結卡提供BIN贊助、發卡與處理服務,商家以法幣結算;Bitso表示2025年穩定幣占拉美加密購買量的40%(PYMNTS 10月8日)。
- Securitize:12檔代幣化美股(Apple、Nvidia、Tesla等)在Solana上以USDC結算,由Jump Trading做市;SECZ上漲10%(Cointelegraph 10月8日)。
- Solana基金會:開源「Solana DvP」原子化券款對付標準,獲摩根大通提供意見(Cointelegraph 10月6日)。
- Paxos USDG:已在Arbitrum上線;Arbitrum加入Global Dollar Network,並提出DAO提案以1億枚ARB作為激勵;USDG流通量逾30億美元(CoinDesk 10月5日)。
- Tether,三則:Conduit在紐約南區法院起訴Tether,涉及276萬美元USDT被凍結逾一年(The Block 10月6日);參議員Blumenthal要求Cantor Fitzgerald提供Tether託管與儲備記錄,回覆期限為10月23日(Cryptonomist 10月9日);Tether凍結與Ledger裝置供應鏈盜竊相關的USDT,部分資金被轉入USDD以規避凍結(Crypto Briefing 10月12日)。
- Block:在Square商家使用Cash App比特幣可享5%折扣;第二季比特幣毛利較去年同期下降31%至7200萬美元(Payments Dive 10月9日)。
- 融資:Noah(穩定幣跨境基礎設施)完成3800萬美元種子輪(GlobeNewswire 10月7日);Spiko(代幣化現金基金)完成由NEA領投的9000萬美元B輪(FinTech Global 10月6日);IMMIX(非美元穩定幣外匯定價)完成350萬美元融資(GlobeNewswire 10月8日)。
5. 傳統支付與加密支付對比

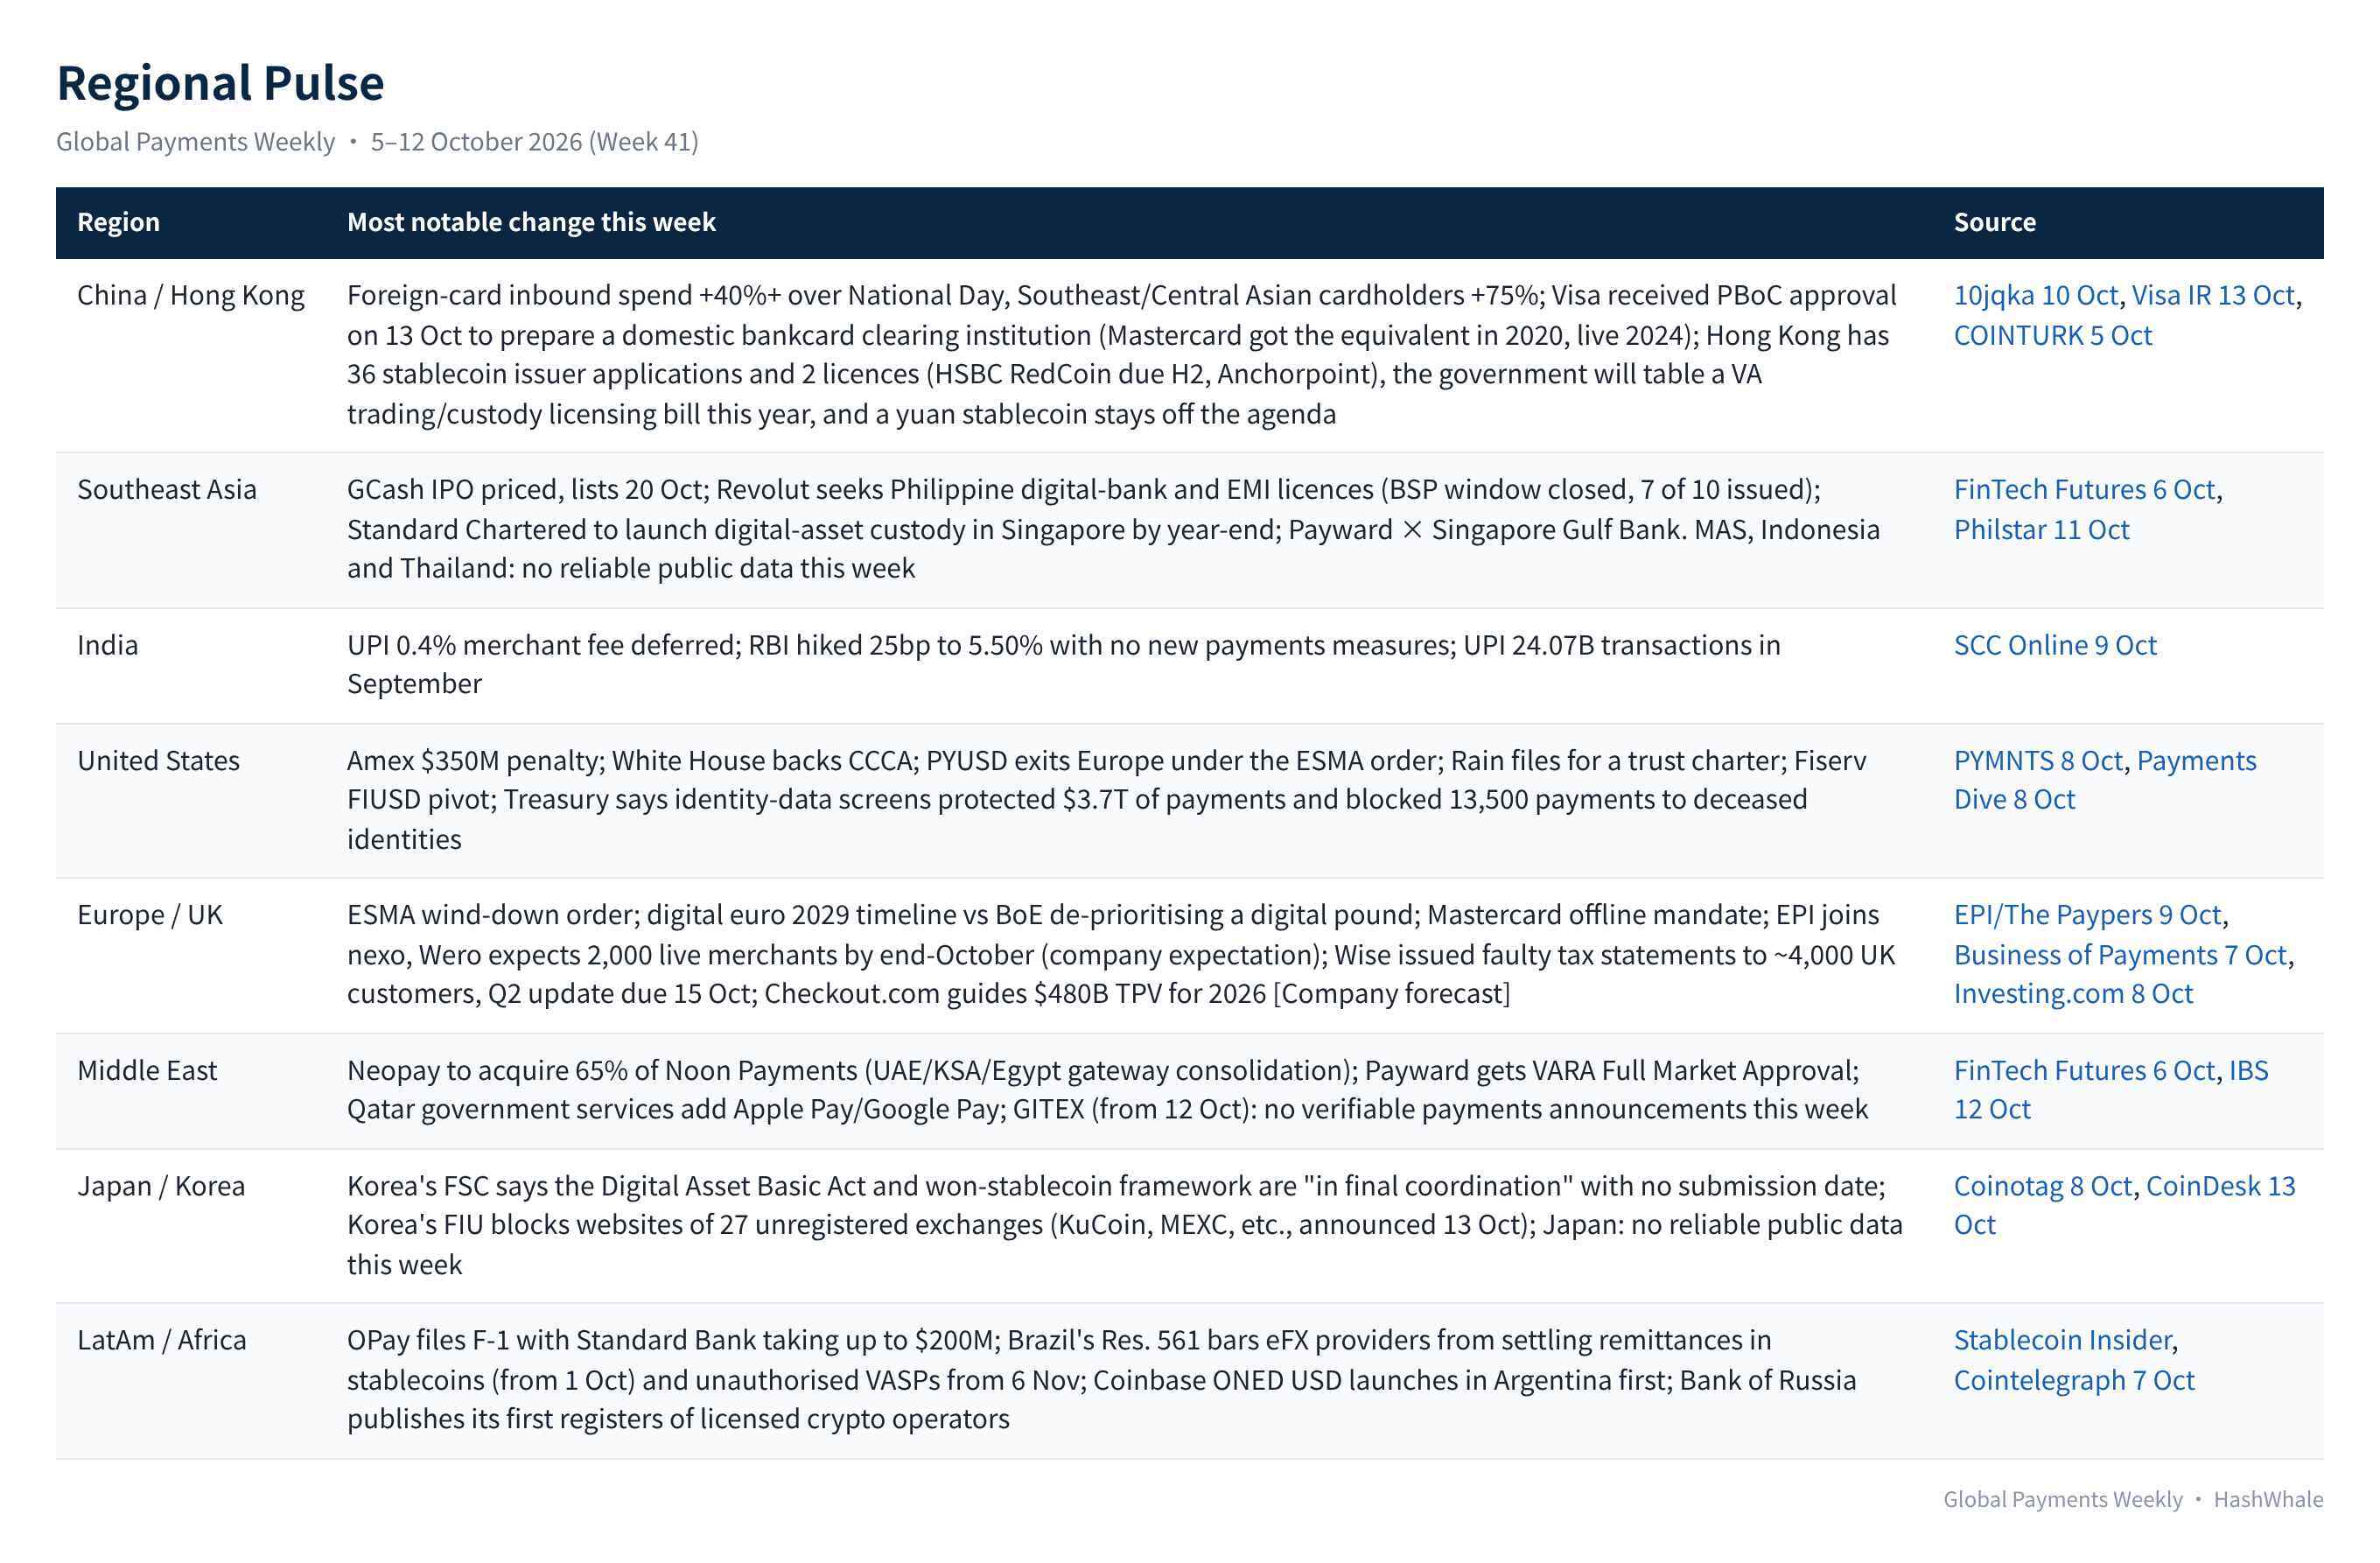
6. 區域脈動
7. 從業人員行動清單
傳統支付
- 將「支援離線」納入2027年產品路線圖。歐洲發卡機構與收單機構應在第四季完成晶片離線限額參數與終端韌體評估,以避免在2027年2月/5月的期限前倉促且昂貴地採購。
- 重新設定印度及其他新興市場的手續費假設。UPI延後顯示即時支付定價跟隨政治週期;商業計畫應側重增值服務(信貸、SaaS、跨境),而非MDR。
- 以Amex案為基準檢視卡產品反洗錢覆蓋範圍。跨境B2B與商務卡流量的交易監控門檻及交易背景查核需與存款產品看齊;監管機構現在將卡流量視為貿易洗錢管道。
加密支付
- 啟動歐盟USDT遷移倒數計時。服務EEA客戶的持牌公司應在10月30日(Coinbase的標誌性節點)前完成客戶通知,並在2027年1月8日前將USDT曝險轉移至USDC/EURC或銀行EMT,同時更新反洗錢與結算交易對手。
- 優先發展企業資金管理與AP用例。SAP Pay、PYUSD公司間轉帳與Routable交易顯示利息禁令並未觸及B2B結算需求;應向ERP與AP自動化平台推銷嵌入式穩定幣結算。
- 提交GENIUS意見並重新評估發行結構。財政部的規則徵求意見於10月19日截止;應權衡聯準會2%資本附加要求、兩個營業日贖回與母公司去合併要求,對照「自有/聯盟幣 vs. 持牌發行商」的選擇。
8. 下週觀察名單
- 美國規則與政策日期:財政部GENIUS穩定幣規則意見徵求於10月19日截止;Money20/20 USA於10月18日至21日舉行(Mastercard預覽代理式商務「信任層」及與BVNK的穩定幣議程);Cantor Fitzgerald回覆參議員Blumenthal的期限為10月23日。
- 亞洲資本市場與中國准入:GCash(GCASH)於10月20日在菲律賓證交所(PSE)掛牌;Visa中國清算實體的進展與股權結構;NPCI新的UPI MDR日期。
- 歐洲退場與稅務:Coinbase EEA USDT提領截止日為10月30日;法國國民議會於10月20日就加密貨幣兌穩定幣稅務修正案進行表決;Wise於10月15日發布第二季交易更新。
編者註:所有數字均按原始來源報導;各數據提供商的穩定幣供給量相差1%至3%;Visa中國批准、NPCI正式延後及韓國交易所封鎖發生於10月13日,即本期間結束後不久,日期據此標註。
USDT
Circle
USDC
PayFi
歡迎加入Odaily官方社群


推薦文章





