


達利歐警告:美債熊市「遠未結束」,供需失衡風險持續累積


- 核心觀點:達利歐警告美債拋售遠未觸底,供需結構性失衡正將美債推向歷史級別債務危機,做空美債比做多更容易。
- 關鍵要素:
- 美國可市場化國債達32兆美元,同比增長8%,全年淨發行預計2.1兆美元,另有約10兆美元到期債務需滾動償還。
- 海外投資者持有約9.3兆美元美債(佔32%),購買放緩;日本和中國分別持有約1.1兆和估算3兆美元,減持動機增強。
- 短期票據發行佔比約50%,遠超歷史常態20%,推升債務滾動風險與償付成本。
- AI資本支出熱潮驅動企業債發行同比增長近30%,企業信用市場被比作「礦井裡的金絲雀」。
- 2027年全年淨固定收益融資需求預計達4.4兆美元,金融資產供給遠超需求消化能力。
- 利率若上升1個百分點,年利息支出新增約3100億美元;債務滾動規模已達聯邦稅收的185%。
原文作者:李丹
原文来源:華爾街見聞
對沖基金巨頭橋水聯合創辦人瑞·達利歐(Ray Dalio)再度對美債發出警示:美國國債拋售遠未觸底,供需結構性失衡正將美債推向一場歷史級別的債務危機。
達利歐於美東時間 13 日週二在社媒領英發文稱,美國正進入債務擴張與需求萎縮相互強化的惡性循環,利率上升推高借貸成本,進而推升債務規模,而這一螺旋式上升將持續到「令經濟和金融市場充分承壓、供需重歸平衡」為止。他寫道:「(美國)債券的熊市可能還有很長的路要走。」
達利歐此番表態與貝萊德、摩根士丹利投資管理等機構的立場形成鮮明對比。後者在 10 年期美債收益率本月初飆升至 2002 年來高位、接近 5.4%後已轉為看多。據報導,追蹤美債的彭博指數今年迄今已下跌約 2.4%,美債價格料將錄得自 2022 年以來首次年度下跌。
美國政府債務升至二戰以來最高水平
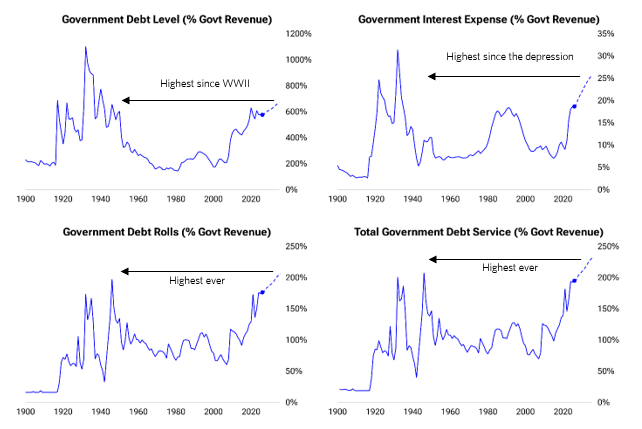
達利歐在文中以大量數據支撐其判斷。他估算,以總借貸規模及債務償付成本相對政府收入的比率衡量,美國政府當前的負債已升至二戰以來最高水平,且預計在未來數年將持續惡化。
截至 2026 年 9 月底,美國流通在外的可市場化國債約為 32 萬億美元,較一年前增長 8%。美國財政部今年迄今已淨發行約 1.5 萬億美元新債,預計全年淨發行規模將達 2.1 萬億美元。與此同時,財政部還需滾動償還約 10 萬億美元的到期債務。
達利歐警告,即便投資者僅略微降低再投資意願,也可能造成巨大的融資缺口。
在債務結構上,美國財政部正越來越多地轉向短期票據發行,以緩解長端債券供需失衡的壓力。當前短期票據發行量約占總發行量的 50%,遠高於歷史常態水平的 20%,這一比例通常僅在經濟衰退期間才會出現。
達利歐指出,雖然短期化發行有助於暫時降低利息支出,但同時也大幅推升了債務滾動風險,並在利率上升週期中使債務償付成本更加高企。
海外美債需求轉向,中日尤為關鍵
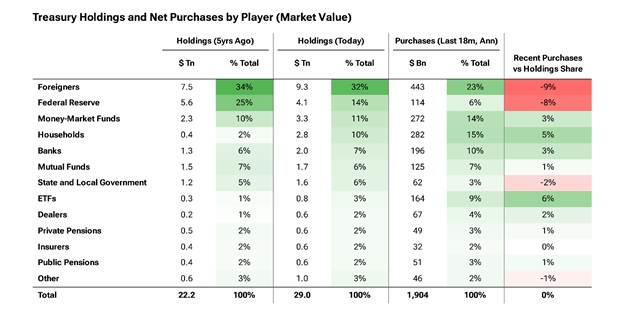
達利歐將外需萎縮視為美國債市承壓的核心因素之一。他指出,海外投資者目前持有約 9.3 萬億美元美債,是規模最大的單一持有群體,持有約 32%的美債,但其購買速度正在放緩,而供應量卻在持續攀升。
在主要海外美債持有方中,日本和中國的動向最值得關注。達利歐表示,日本持有約 1.1 萬億美元美債,其中約 6000 億美元為政府儲備,約 2300 億美元由日本政府養老投資基金(GPIF)持有。
他認為,日本政策制定者有強烈動機引導國內機構減持美債、將資金匯回國內,以支撐日元並穩定日本國債市場。日債收益率的上升將進一步強化這一趨勢,而相關日元套利交易的平倉也可能對市場造成劇烈衝擊。
中國方面,達利歐表示,美國官方的統計數據大幅低估了中國的實際持倉規模。他粗略估算,中國企業和個人持有約 1 萬億美元美債,中國儲備另持有約 2 萬億美元,中國在美金融資產總規模或達 4 萬億美元。隨著人民幣升值,中國持有美元資產面臨匯兌損失,令減持動機增加。
他警告,若私人美元持倉中僅有 10%進行對沖或轉換,就將引發約 4000 億美元的美元拋售,足以對匯率和信貸市場產生重大影響。
達利歐寫道:「綜合來看,新債供應及需求的預期變化,長期以來——現在依然——使做空美債比做多更容易。」
企業債與 AI 融資潮加劇資金爭奪
達利歐指出,財政部並非孤立地在市場融資,而是與所有其他借款人和資產發行方同台競爭。除約 2.1 萬億美元的聯邦淨新增借款外,企業債預計將新增約 1.4 萬億美元,疊加家庭和地方政府借款,2027 年全年淨固定收益融資需求將達約 4.4 萬億美元,且不含需要滾動續借的到期債務。
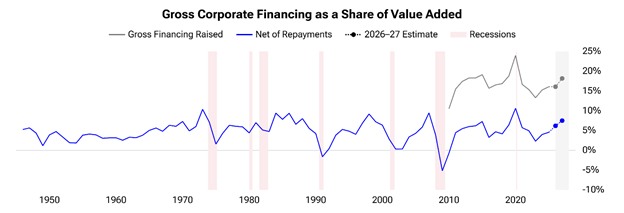
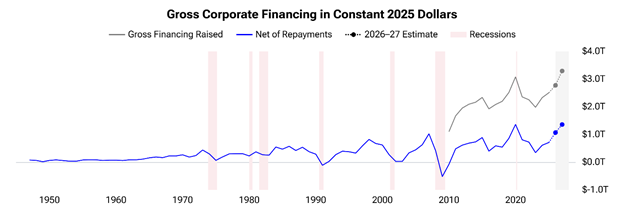
企業債市場的結構性變化尤為值得關注。達利歐指出,美國企業債總規模約為 15.7 萬億美元,受人工智能(AI)資本支出熱潮驅動,今年企業債總發行量同比增長近 30%。其中,AI 超大規模算力企業(hyperscaler)的債券發行在 2026 年上半年已達約 2200 億美元,而 2025 年全年僅約 1080 億美元。
更值得警惕的是,高資本支出正在壓縮企業自由現金流,信用利差已開始走闊,投資者要求更高的「讓步(concessions)」才願意吸收新供給。
達利歐將企業信用市場比作「礦井裡的金絲雀」(the canary in the coal mine),認為這是整體金融市場壓力將進一步顯現的早期信號。
償債成本侵蝕財政空間
除供需失衡外,達利歐還著重分析了債務償付成本對財政空間的擠壓效應。
他指出,在約 32 萬億美元可市場化國債的規模下,若整體利率水平最終上升 1 個百分點,僅利息支出一項每年就將新增約 3100 億美元,10 年累計將為政府債務增加約 3 萬億美元。
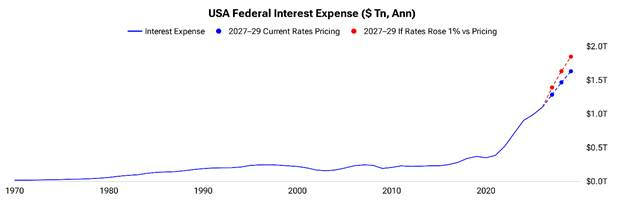
目前,美國現有債務的平均利率約為 3.5%,而市場利率已處於 4%至 5.5%的區間。
達利歐指出,即便利率不再進一步上升,隨著舊債陸續到期並以更高利率續借,利息支出仍將持續攀升。財政部數據顯示,2026 財年前三季度淨利息支出同比增加 780 億美元,增幅達 10%。
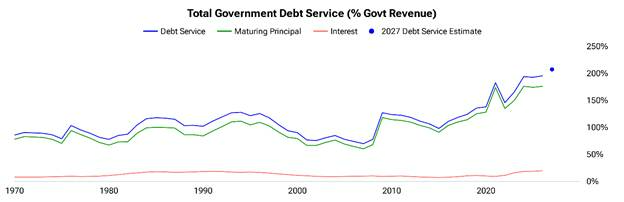
他進一步指出,債務本金滾動規模已升至約相當於聯邦稅收的 185%,總債務償付成本占政府稅收的比例約為 200%且仍在上升,「死亡螺旋」(death spiral)的風險已不可忽視。
全球債務競爭加劇,股市難獨善其身
達利歐將分析視野延伸至全球維度。
他援引數據指出,經合組織(OECD)成員國政府 2025 年總借款規模已達創紀錄的 17 萬億美元,2026 年預計進一步升至約 18 萬億美元,較 2024 年增長 17%,約為十年前的兩倍。歐洲各國正加碼發行主權債券以為國防和基礎設施融資,德國 2027 年預計總發債規模將達約 5760 億歐元,而歐洲央行同期卻在縮減而非擴大其政府債券持倉。
對於股市,達利歐同樣發出警告。他指出,過去一年企業已從股票市場的淨買入方轉變為淨賣出方(融資方),2026 年上半年股權發行規模折年率已達 1.8 萬億美元,主要由 AI 建設潮驅動。他預計未來通過 IPO、增發及私募等渠道的股權融資壓力仍將持續。
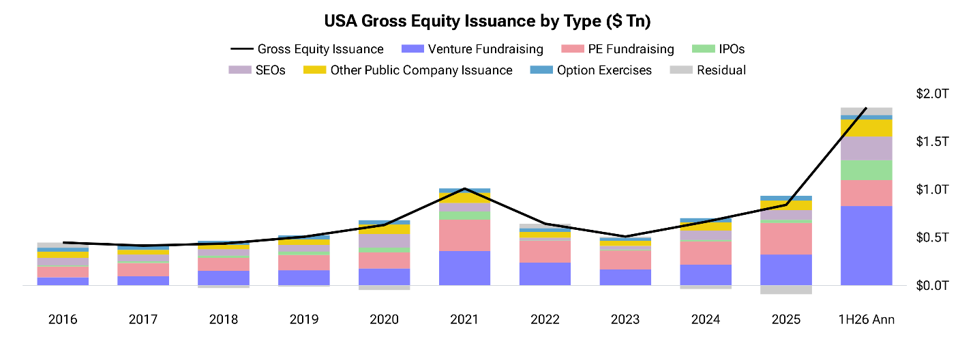
達利歐總結認為,「金融資產(包括債務和股權)的供給似乎遠超需求所能消化的量」。
他指出,當前市場正處於利率大幅上升之後、但尚未導致股市和風險資產顯著下跌的週期中段,利率將持續上升,直至供需失衡開始收窄,屆時利率敏感型市場和經濟部門將率先承壓。





