


AI交易邏輯生變,全球晶片股慘跌


- 核心觀點:全球晶片股遭遇跨市場拋售,AI交易邏輯正從追逐增長轉向審視資本回報,利率上升、融資成本攀升及競爭預期變化成為估值重估的核心推手。
- 關鍵要素:
- 韓國KOSPI收跌5.5%,鎧俠跌超13%,費城半導體指數盤中跌超3%,連續五日收跌創近17個月最長連跌。
- 長鑫科技披露4F² DRAM架構進展,成拋售直接催化劑,但分析認為其距大規模量產及HBM領域突破仍有顯著差距。
- AI融資成本攀升:軟銀發行45億美元高收益債券,票息最高9.75%;騰訊10年期美元債收益率較美債高約1.15個百分點。
- Firmus擱置50億美元IPO,貝萊德下調美股展望至「中性」,IMF警告AI市場調整可能波及全球。
- 費城半導體指數年內仍累漲約72.8%,美光累漲超240%,高漲幅與擁擠交易放大獲利了結壓力。
原文作者:李丹
原文來源:華爾街見聞
10 月 13 日週二,AI 晶片股拋售潮繼續蔓延,從韓國、日本到美國,全球半導體板塊整體重挫。
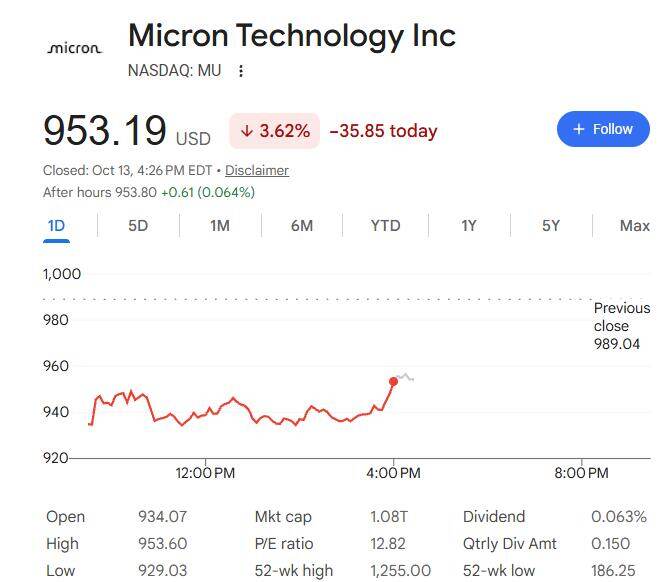
韓國綜合股價指數(KOSPI)收跌 5.5%,日本儲存晶片製造商鎧俠(Kioxia)跌超 10%。美股盤中,費城半導體指數(SOX)一度跌超 3%,美光科技(MU)一度跌超 6%,閃迪(SNDK)、希捷科技(STX)和西部數據(WDC)也重挫,刷新日低時至少跌近 6%。
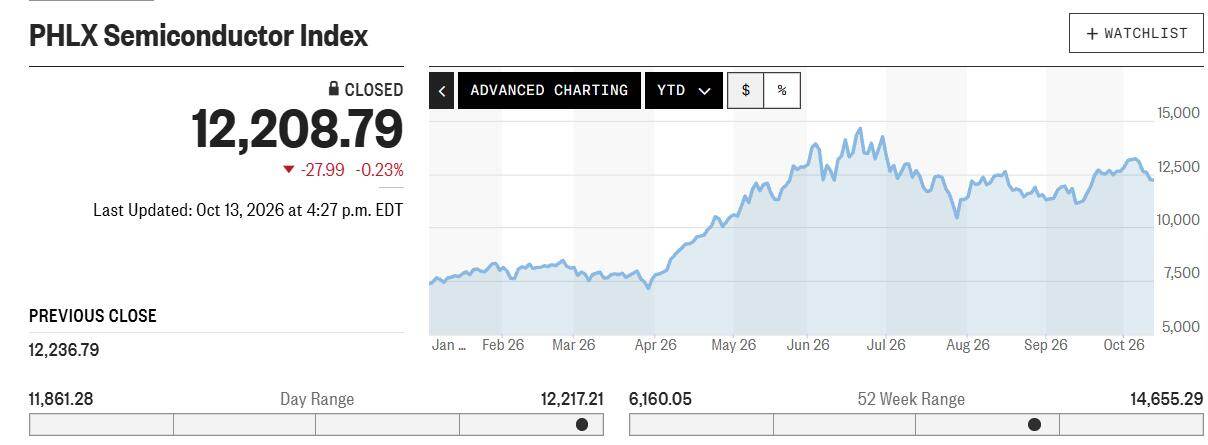
午盤美股晶片股跌勢緩和,到收盤,費城半導體指數跌約 0.2%,美光跌約 3.6%、西部數據跌約 1.6%、希捷科技跌 0.8%,閃迪跌約 0.3%。
這輪拋售並非由單一因素驅動。路透社分析指出,AI 基礎設施投資熱潮持續近四年後,市場情緒正發生變化:利率上升、債券市場波動加劇、AI 融資成本攀升,以及巨額資本開支能否兌現為實際收益,均開始受到更嚴格的審視。
上週,輝達持股的資料中心營運商 Firmus 擱置了原計劃在澳大利亞進行的 50 億美元 IPO;同時,中國儲存晶片廠商長鑫科技披露 4F² DRAM 架構研發進展,進一步觸發市場對儲存行業競爭格局的擔憂。
長鑫的技術進展可能成為本輪儲存股拋售的直接催化劑,但更深層的變化是,投資者開始從追逐 AI 增長轉向審視資本回報。
華爾街人士指出,在今年漲幅顯著的 AI 相關股票中,儲存晶片股尤其容易成為獲利了結的對象;而在交易擁擠、估值偏高的情況下,新的競爭信號足以引發集中拋售。不過,也有分析人士認為,長鑫距離大規模量產仍有差距,尤其在高頻寬記憶體(HBM)等先進領域,尚不足以對韓國廠商構成立即性的重大威脅。
AI 交易邏輯生變:從追逐增長到追問回報
自 OpenAI 推出 ChatGPT 以來,資金持續湧入半導體公司、資料中心營運商、電信基礎設施企業,以及其他受益於 AI 算力建設的公司。這場投資熱潮推動晶片股大幅上漲,也帶動資料中心建設和伺服器等基礎設施的資本開支不斷擴大。
但如今,這些交易的裂痕正在不同市場間蔓延。路透指出,相關資產的調整跡象早在 6 月就已出現,近期又延伸至一級市場和信貸市場。上週,輝達支持的資料中心營運商 Firmus 因投資者興趣減弱,擱置了原計劃在澳大利亞進行的 50 億美元 IPO,凸顯出資本市場對 AI 基礎設施項目的風險評估正在趨嚴。
債券市場同樣傳遞出謹慎信號。隨著 AI 相關融資需求增加,投資者開始更加關注企業融資成本及其償債能力。騰訊控股週二在香港發行美元債券和點心債,其 10 年期美元債的發行指導收益率較當時美國國債收益率高出約 1.15 個百分點。日本科技投資公司軟銀上月發行了規模達 45 億美元的高收益債券,期限為七年半,承諾支付最高 9.75%的利息。
利率與債券波動性成為市場重新定價的重要推手。雪梨威爾遜資產管理公司投資組合策略師達米安·博伊表示,關鍵變化不僅是債券收益率上升,還包括債券市場波動加劇,這種變化正逐漸傳導至各類資產的定價。他認為,AI 領域的資本開支熱潮可能有所降溫,部分參與者也可能因此受到衝擊。
貝萊德研究部門週一將美國股市展望下調至「中性」,理由是 AI 基礎設施建設可能引發市場波動,並轉而看好短期美國國債。國際貨幣基金組織(IMF)週二也警告,AI 市場調整的影響可能波及全球。儘管 AI 投資有望推動經濟增長,但相關投資能否產生與預期相匹配的收益,仍存在不確定性。
這意味著,市場關注點正在發生變化:此前,投資者主要押注算力需求持續增長及相關企業擴大資本開支;如今,資本成本、融資可持續性和投資回報率,正成為影響估值的重要變數。
從日韓到美國,晶片股遭遇跨市場拋售
週二亞洲市場的跌勢延續至美國。韓國綜合股價指數(KOSPI)盤中跌幅一度超過 6%,連跌五個交易日;東京上市的儲存晶片製造商鎧俠收跌逾 13%;韓股三星電子和 SK 海力士分別收跌超 7%和 10%。
美國晶片股同樣承壓。費城半導體指數(SOX)週一收跌約 2.7%,週二盤中再度下探,早盤刷新日低時日內跌超 3%,勢將連續五個交易日收跌、創將近 17 個月來最長連跌日。
儲存及資料儲存相關個股跌幅尤為顯著。美光科技(MU)盤中一度跌超 6%,盤中刷新日低時,希捷科技(STX)跌近 8%,西部數據(WDC)跌超 7%,SK 海力士美股(SKHY)跌超 6%,閃迪(SNDK)跌近 6%。
這輪調整之所以引人關注,在於相關股票此前已累積可觀漲幅。截至本週一收盤,費城半導體指數今年以來仍有約 72.8%的累計漲幅,美光股價今年內累漲超 240%。此前強勁的上漲,使得投資者對估值、持倉集中度和潛在競爭風險更加敏感。
從韓國儲存巨頭到美國晶片股,拋售範圍不斷擴大,也說明市場擔憂已不限於某一家企業的技術進展。投資者正重新審視整個 AI 硬體產業鏈的估值基礎,以及持續增加的資本投入能否帶來足夠的利潤和現金流。
長鑫技術突破引發擔憂,華爾街稱投資者藉機獲利了結
長鑫科技的 4F² DRAM 架構研發進展,為本輪儲存股調整提供了新的催化劑。
據上證報報導,長鑫科技總裁曹堪宇在 10 月 9 日至 10 日舉行的第四屆集成晶片和芯粒大會上介紹了公司在 DRAM 器件、4F²架構及混合鍵合等方向的技術探索,並宣布預計於今年年底推出融合相關技術的新一代 DDR5 RDIMM 伺服器記憶體產品。
目前,DRAM 行業主流儲存單元採用 6F²架構。長鑫研發的 4F²架構則通過自研的 VSG(垂直包圍閘)電晶體改變儲存陣列的佈局,以加強閘極控制、改善漏電問題並縮小儲存單元面積,從而提高儲存密度。這一方向若能實現穩定量產,將為中國廠商進一步進入伺服器記憶體市場提供新的技術基礎。
但長鑫的進展究竟會在多大幅度上衝擊現有儲存巨頭,市場並沒有共識。
Dakota Wealth 的高級投資組合經理 Robert Pavlik 將本輪行情形容為獲利了結潮。他表示,當投資者意識到潛在競爭可能到來時,市場參與者可能同時湧向出口。這一比喻反映出,在交易擁擠的板塊中,即便新的競爭威脅尚未轉化為實際市場份額變化,也可能迅速觸發集中減倉。
媒體分析則強調,長鑫在技術上取得進展確實具有意義,但不宜將其直接等同於對現有廠商的即時威脅。
Rayliant Global Advisors 首席市場策略師 Phillip Wool 認為,長鑫的技術進展是中國晶片產業的重要時刻,但週二海外晶片股拋售的規模可能與其近期實際威脅並不相稱。他指出,長鑫尚未證明能實現大規模量產,市場份額也遠低於三星電子和 SK 海力士。更重要的是,當前討論的主要是常規 DRAM 架構,而非 HBM;在可預見的未來,韓國廠商在 HBM 領域仍佔據明顯優勢。
瑞銀高級股票顧問 Vey-Sern Ling 也表示,投資者正在尋找獲利了結的理由,尤其是對於今年以來表現突出的 AI 相關股票和儲存股。中國廠商在 HBM 等先進領域仍有相當長的路要走。
這兩類觀點並不矛盾:長鑫的技術進展可能改變投資者對未來競爭的預期,但並不意味著其已具備全面挑戰國際儲存巨頭的能力。對於此前漲幅巨大的儲存股而言,競爭預期變化可能成為觸發減倉的理由,而非當前盈利基本面已經發生逆轉的確鑿證據。
馬斯克週一也在社交平台評論中國儲存晶片產業的發展。他表示,當中國掌握某種產品的製造方法後,其規模化生產能力往往可能超過世界其他地區,並以鋰電池和太陽能產業為例。他還稱,中國似乎正在迅速攻克 LP5 和 LP6 等通用記憶體規格。
不過,技術研發取得進展、產品推出、通過客戶驗證和實現大規模量產,是不同階段。長鑫的進展強化了市場對競爭加劇的關注,但現有披露尚不足以證明其已經在高端伺服器記憶體市場形成足以改變行業格局的商業競爭力。
資本成本與 AI 投資回報,成為市場新的考題
晶片股的調整只是更廣泛變化的一部分。隨著 AI 基礎設施建設持續消耗資金,市場對相關企業融資成本、投資規模和未來現金流的關注也在上升。
博通執行長陳福陽週一在新加坡相關活動上表示,資本可能成為制約 AI 行業增長的最大因素之一。這一表態凸顯出 AI 投資熱潮面臨的現實問題:即便算力需求依然強勁,資本供給和資金價格也可能限制建設速度。
與此同時,投資者還需要判斷,AI 基礎設施投入究竟能否持續轉化為收入和利潤。資料中心、晶片和電力基礎設施需要長期投入,而相關收益能否及時兌現,將影響企業的融資能力、現金流和估值。
IMF 週二在最新報告中也提醒,AI 相關投資的經濟收益可能不及部分市場參與者的預期。倘若投資持續擴張,但實際盈利和生產率提升未能同步跟進,市場對相關資產的重新定價可能進一步加劇。
因此,本輪晶片股下跌所反映的,不只是儲存行業的競爭擔憂,也包括整個 AI 交易對資金成本和回報率的敏感度上升。
AI 行情並未終結,市場開始考察誰能真正兌現收益
儘管晶片股遭遇連續拋售,市場仍未普遍認定 AI 投資週期已經結束。週一發布新 AI 模型後,Meta 股價逆市收漲約 3.4%,顯示投資者對具體技術進展和產品競爭力的判斷,並未與整個半導體板塊完全同步。
新加坡資產管理公司 Lucerne Asset Management 的投資主管 Marc Velan 認為,韓國股市的巨震更多反映了倉位調整和資本成本問題,而非 AI 需求基本面已經惡化。他判斷,AI 週期可能正在進入下一階段,投資者將越來越關注商業變現能力和投入資本回報率,而不是單純押注基礎設施擴張。
這也解釋了為什麼當前的晶片股拋售不能簡單等同於 AI 需求崩塌。AI 算力需求是否繼續增長、基礎設施投資能否獲得合理回報,以及儲存行業競爭是否會壓低利潤率,是彼此相關但並不相同的问题。
對市場而言,接下來的關鍵不只是 AI 企業還會投入多少資金,更是這些投入能否轉化為收入、利潤和現金流。明星 IPO 擱淺、融資成本上升、債券波動加劇,以及長鑫技術進展帶來的競爭預期變化,共同構成了這輪交易邏輯轉變的背景。
AI 投資熱潮未必已經結束,但單純依靠增長預期推高估值的階段,正面臨更嚴格的檢驗。當資本成本上升、競爭格局變化和商業回報不確定性同時進入定價,全球晶片股的調整或許正是市場重新衡量 AI 投資風險與收益的一個信號。





