


BiyaPay行情觀察|美股上漲、晶片股回調,本週CPI與台積電財報將如何影響市場?


- 核心觀點:美股指數雖仍處高位,但市場正從「AI概念普漲」轉向按增長質量重新定價,資金對AI投入回報、盈利兌現和融資成本的要求明顯提高,高估值公司面臨更嚴格的證據檢驗。
- 關鍵要素:
- 標普500全週漲約1.2%,但羅素2000跌約0.9%,大型股與小盤股分化明顯,指數上漲不等於市場同步回暖。
- 英偉達全週跌約2%,AMD跌約4.07%,AI晶片股承壓;OpenAI年化收入口徑差異引發市場對增長預期的重新核算。
- 能源ETF XLE漲約3.60%、公用事業ETF XLU漲約3.97%,資金尋找多元盈利支撐,但10年期美債收益率約5.24%仍壓制估值。
- 本週密集驗證:CPI、PPI、零售銷售決定利率預期;摩根大通與高盛財報檢驗信用質量;台積電與ASML業績驗證AI產業鏈需求傳導。
- 台積電9月收入約5118.57億新台幣,同比增長54.6%,但需結合毛利率、資本開支及下季指引綜合判斷經營質量。
美股主要指數上週收漲,但 AI 晶片股沒有跟著一起走強。進入本週,科技股的壓力仍在延續,銀行財報、台積電業績和美國通膨數據,又將陸續接受市場檢驗。
這輪行情值得討論的地方就在這裡。指數仍然靠近高位,市場卻已經開始重新比較不同公司的增長品質。資金並未全面離場,但對 AI 投入、盈利兌現和融資成本的要求,明顯變得更具體。
上週回顧:指數上漲,板塊分化擴大
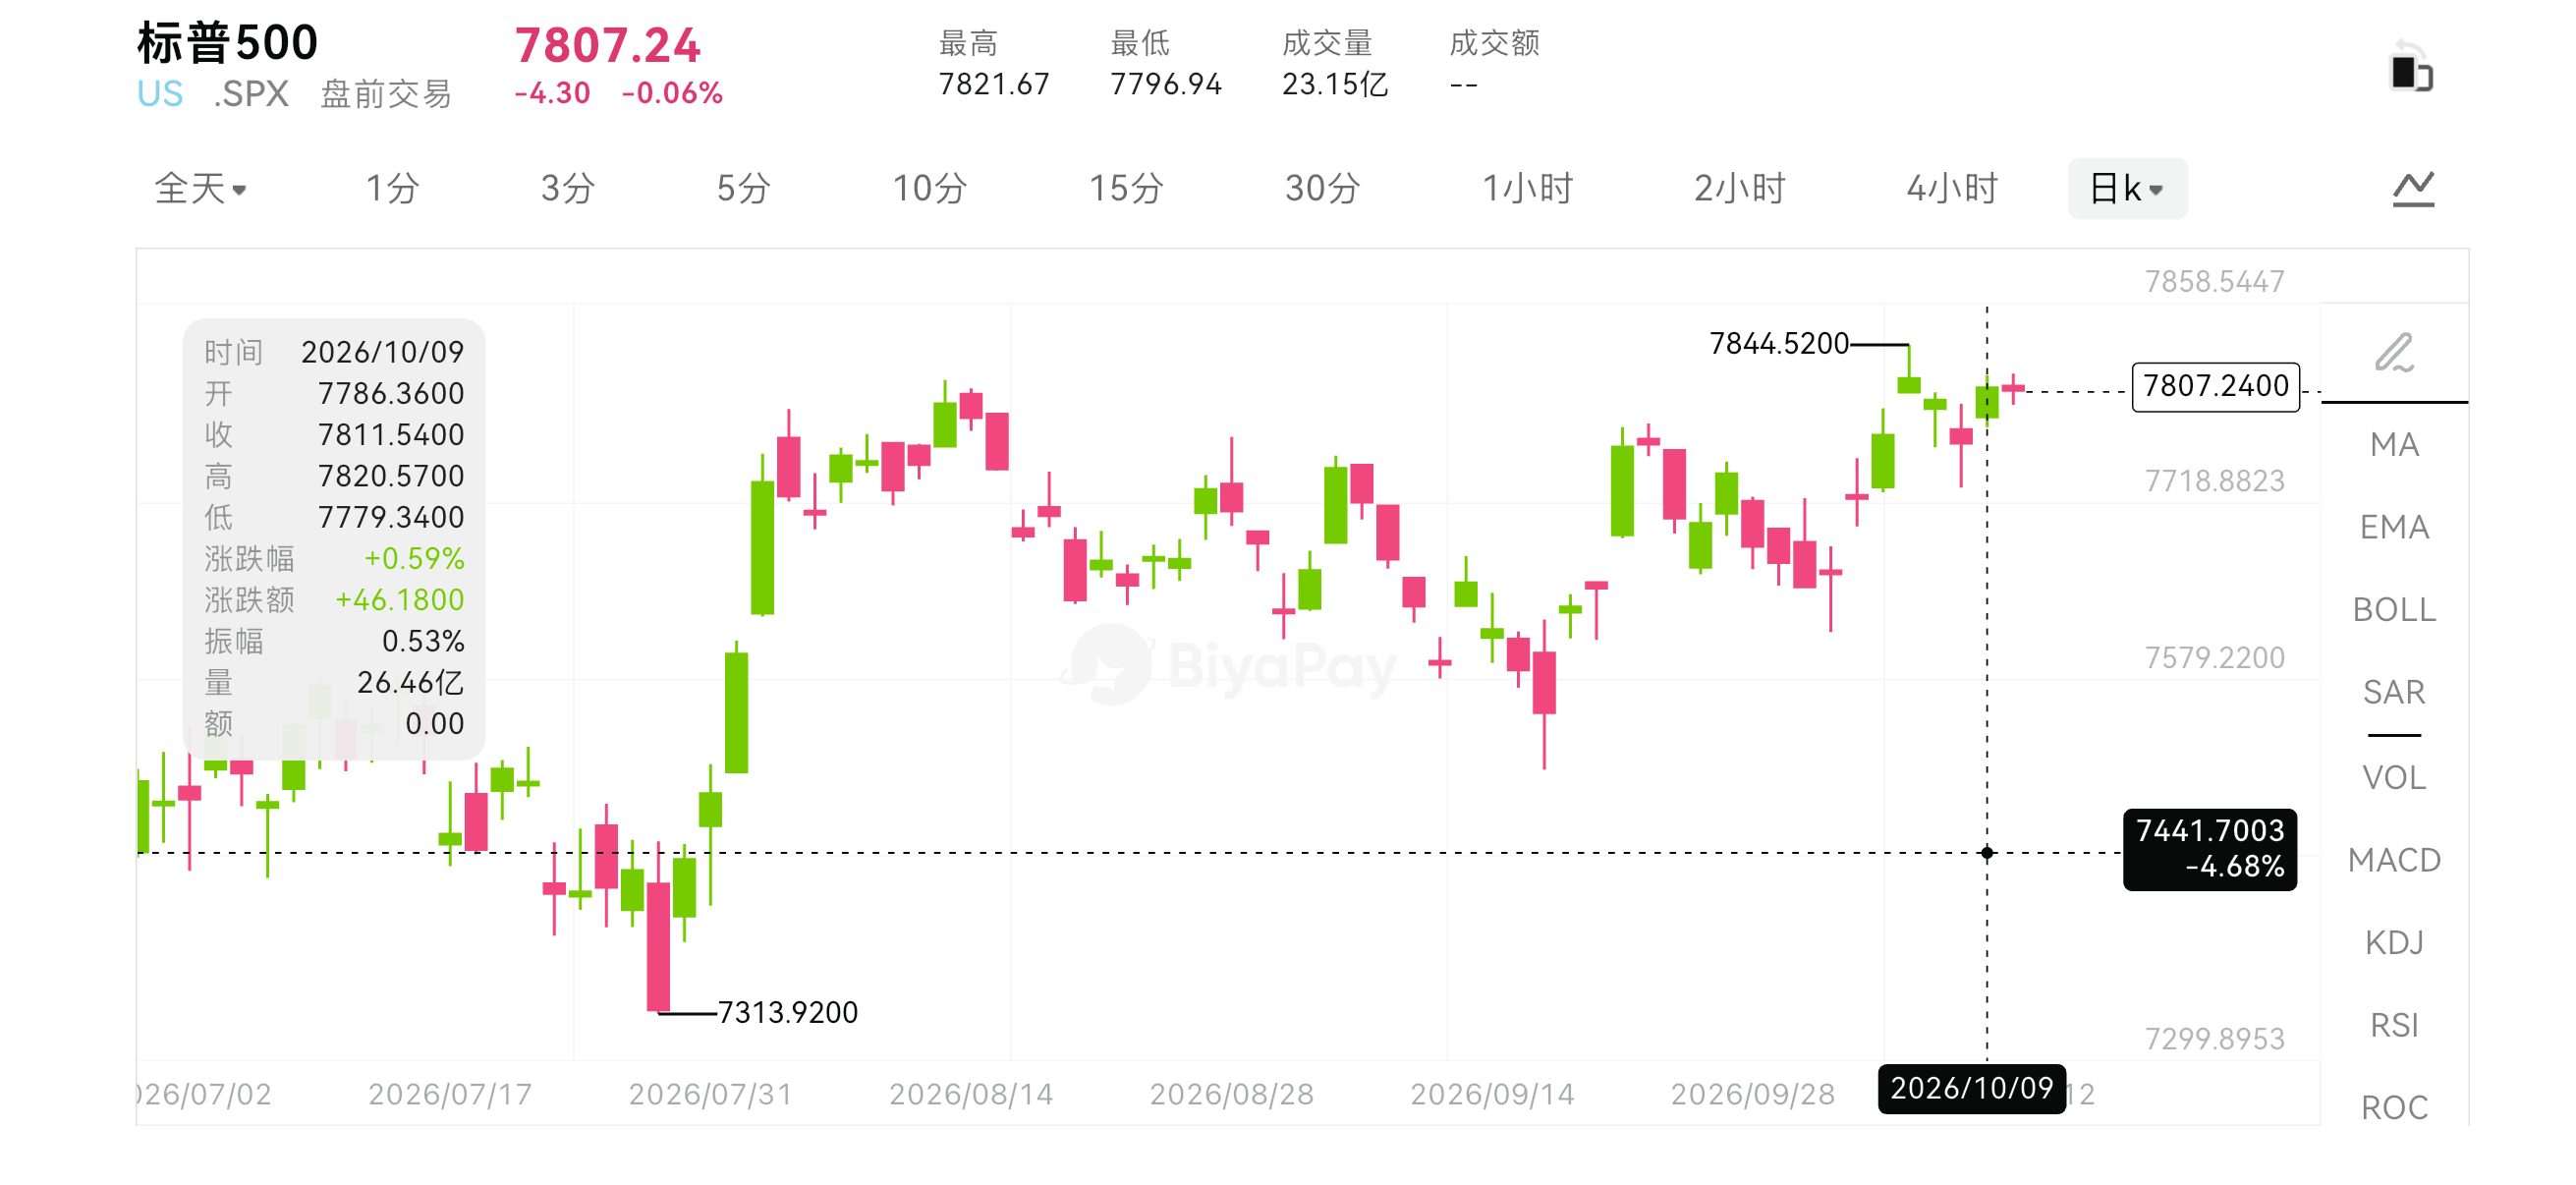
據 BiyaPay 數據顯示,截至 10 月 9 日收盤,標普 500 指數報 7811.54 點,全週上漲約 1.2%;道瓊指數報 51654.95 點,上漲約 0.9%;納斯達克指數報 27366.17 點,上漲約 0.6%。羅素 2000 指數則下跌約 0.9%。大型股與小盤股表現不同,說明指數的上漲還不能直接等同於整個市場同步回暖。
港股也出現修復。10 月 9 日,恆生指數上漲約 1.8%,收於 24211 點附近,全週上漲約 1%;恆生科技指數當天上漲約 3.1%。互聯網股的反彈,為週五的市場表現提供了支撐,但單日修復能否轉化為持續行情,還需要觀察後續的行業表現和盈利預期。
指數上漲、板塊卻明顯分化,觀察市場就需要把不同資產放在一起比較。如 全球一站式資產配置平台 BiyaPay,以 USDT 為核心資金入口,透過一個帳戶體系連接美港股、加密貨幣、商品期貨、跨境匯款等場景。同時支持 30 餘種法定貨幣與 200 餘種數位貨幣兌換,可以透過 USDT 以 0 佣金參與美港股等真實股票交易。對經常關注多個市場的人來說,這種集中式入口的便利,在於行情觀察、幣種兌換、交易和後續資金使用能夠更連貫地銜接。
AI 晶片承壓,市場開始追問收入怎樣兌現
輝達上週收於 229.28 美元,按相鄰兩週週五收盤價計算,全週下跌約 2.00%;AMD 收於 608.10 美元,下跌約 4.07%。10 月 8 日,兩家公司分別下跌約 2.94%和 3.90%,顯示 AI 相關股票在週中承受了比較集中的壓力。
這一波調整的重要背景,是市場重新審視 AI 企業的收入規模及其統計口徑。據報導,OpenAI 向投資者披露的 9 月年化收入接近 500 億美元,與此前廣泛傳播的約 700 億美元存在差異。不過,報導同時指出,兩組數字的差異涉及與其他 AI 公司進行比較時的口徑處理。因此,不能簡單寫成「OpenAI 收入突然減少 200 億美元」;年化收入也不是已經實現的全年收入。
這件事對市場的影響,更多在於增長預期需要重新核算。晶片訂單、雲端服務合約和數據中心建設,最終都需要終端需求支撐。如果 AI 應用收入能夠持續增長,基礎設施投入就有更清楚的回報來源;如果收入兌現慢於預期,市場便會進一步追問客戶的資金來源、算力利用率以及後續採購能力。
因此,晶片股調整並不足以證明 AI 需求已經逆轉,卻說明資本市場對增長數字的要求正在提高。訂單規模、合約金額和年化收入,都需要與實際交付、利潤和現金流對應起來。高估值公司尤其如此,因為股價往往已經包含了相當積極的增長預期。
能源與公用事業走強,高利率影響並未消失
上週的相對強勢並不只出現在科技領域。以板塊 ETF 作為觀察樣本,能源 ETF XLE 按收盤價計算上漲約 3.60%,公用事業 ETF XLU 上漲約 3.97%。這裡反映的是兩隻 ETF 的表現,不能直接替代所有相關公司的走勢。
能源企業與公用事業企業的經營邏輯也不同。油價上漲可能改善部分上游油氣公司的收入,卻會增加運輸、製造和消費企業的成本。公用事業公司的表現則需要結合需求、融資成本和資本開支分析。兩類資產同時走強,說明市場在尋找不同的盈利支撐,不能據此認定資金已經完成統一的「防禦切換」。
截至 10 月 9 日,美國 10 年期國債收益率約為 5.24%,WTI 原油期貨結算價約為每桶 91.85 美元。這兩個變量仍然值得重視,前者影響估值和融資成本,後者影響企業成本與通膨預期。即便股指上漲,高資金成本對經營和估值的約束也不會因此消失。
港股修復能否延續,要看行業而非只看恆指
港股上週五的反彈,進入本週後繼續呈現分化。10 月 13 日,恆生指數收漲約 0.3%,恆生科技指數卻下跌約 0.79%。銀行、房地產、光通信等方向上涨,半導體和存儲相關股票承壓,說明指數表現與科技板塊表現並不完全一致。
對港股科技公司而言,美股 AI 產業鏈的變化會影響情緒,但公司的收入結構仍然決定中期經營表現。互聯網企業需要觀察廣告、電商、雲業務及 AI 投入的回報;消費電子企業要看終端需求與訂單;半導體企業則還要區分產品類型、產能利用率和價格變化。不同公司受到的影響,很難用「科技股」三個字統一解釋。
本週關注:通膨與財報同時檢驗市場預期
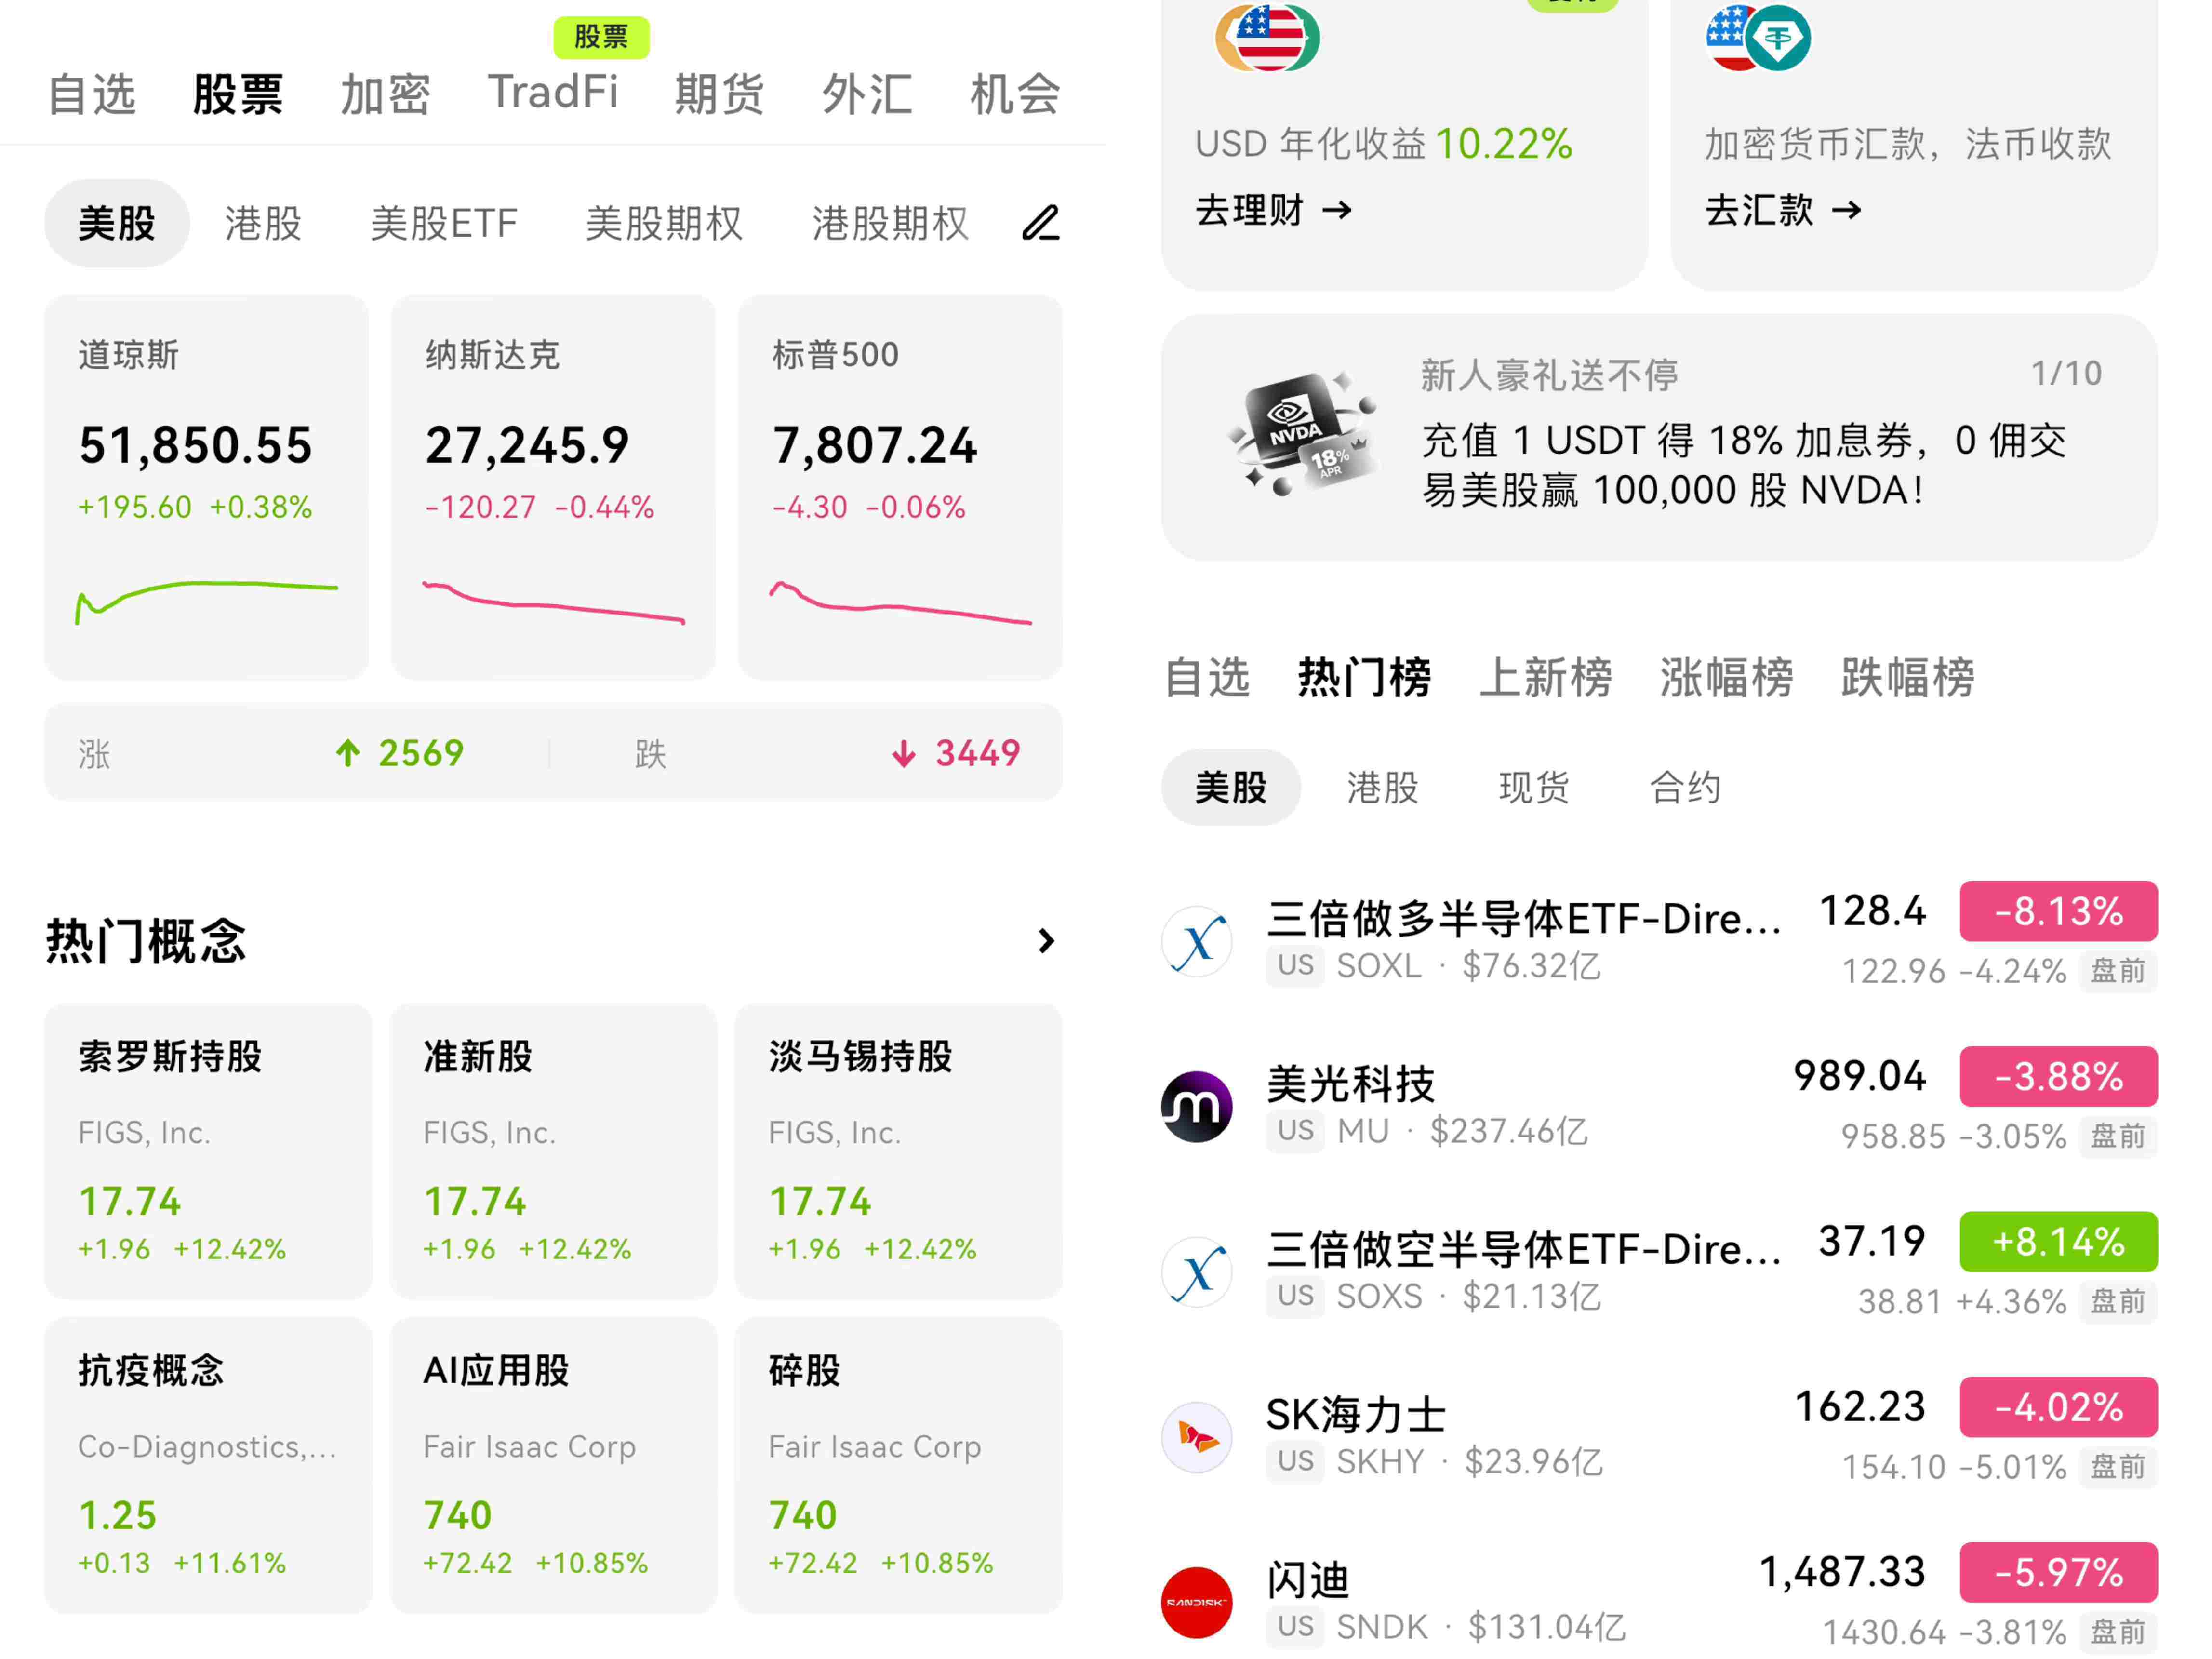
本週一的美股表現,已經體現出這種分化。10 月 12 日,道指上漲約 0.4%,納指下跌約 0.4%,標普 500 指數小幅收低。Meta 上漲約 3.4%,而輝達、AMD 和美光分別下跌約 1.3%、2.3%和 3.9%。科技股內部也沒有統一方面,晶片承壓與部分平台公司走強可以同時發生。
CPI 與零售銷售,要放在一起看
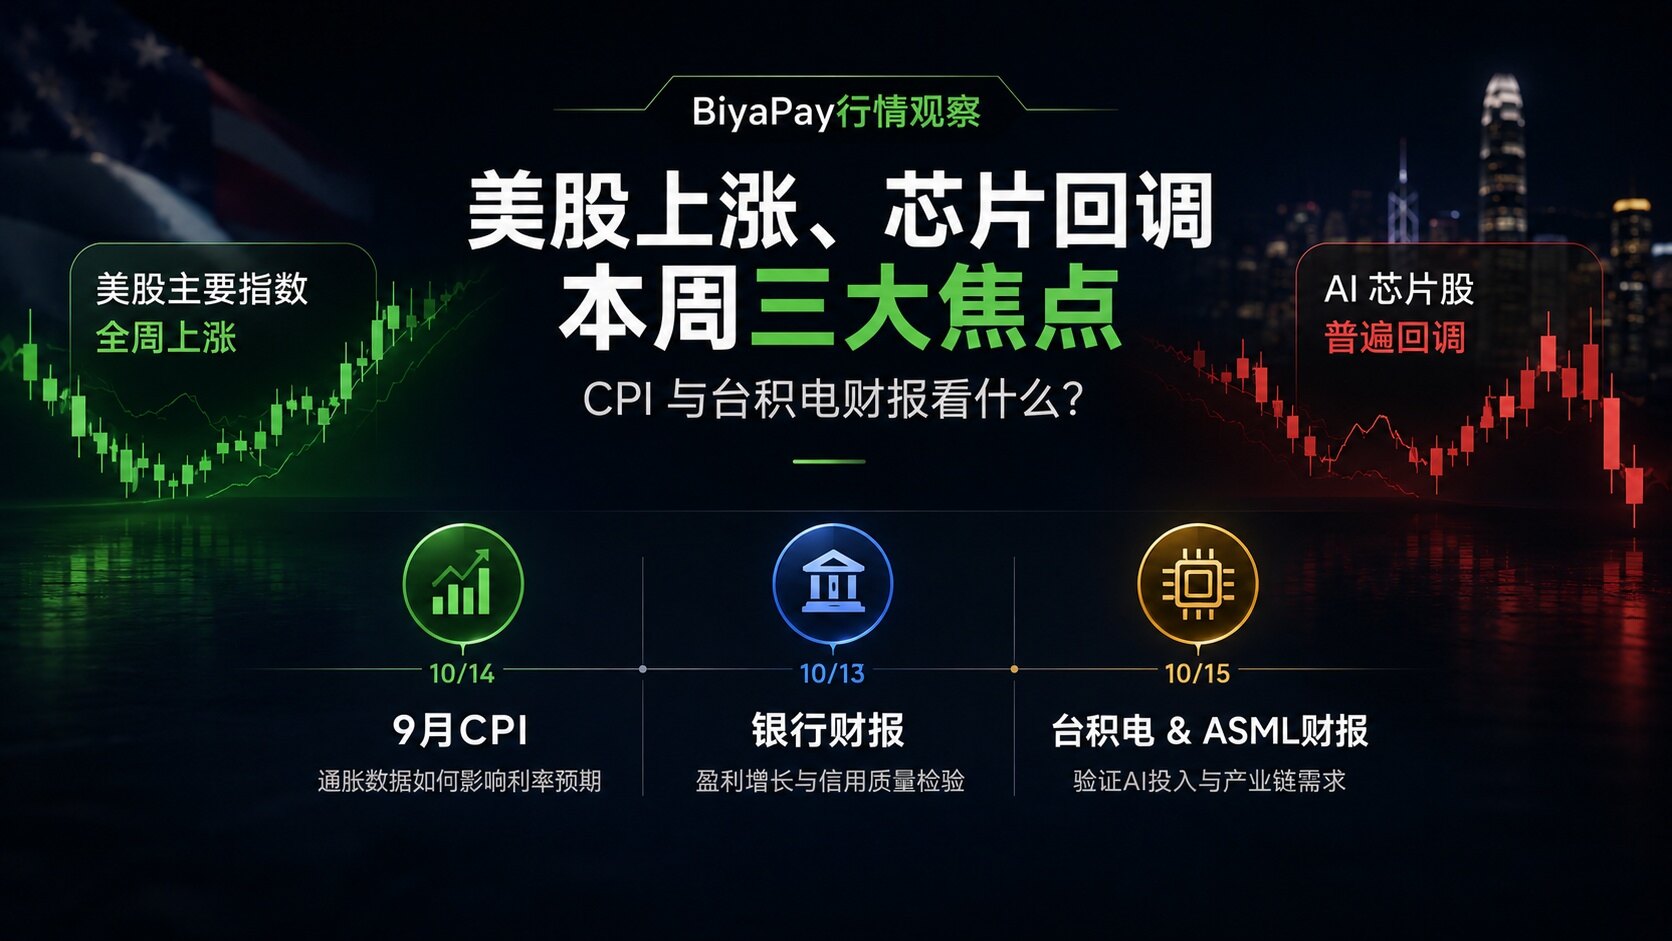
根據官方日程,9 月 CPI 將在 10 月 14 日公佈,9 月 PPI 將在 10 月 15 日公佈,9 月零售銷售也安排在 10 月 15 日發布。上述數據的發布時間均為美東時間上午 8 點 30 分,對應北京時間當天晚上 8 點 30 分。
CPI 影響市場對消費端價格壓力的判斷,PPI 提供生產端成本線索,零售銷售則幫助觀察需求韌性。三組數據需要結合起來分析。如果價格上漲而需求依然強勁,市場可能繼續提高對高利率維持時間的預期;如果消費走弱,價格壓力卻沒有同步緩和,企業就可能面對收入增長放慢與成本居高不下的雙重約束。
零售銷售尤其需要注意口徑。它統計的是名義銷售額,金額增長可能來自銷量,也可能受到價格上漲影響。判斷消費是否改善,需要進一步看商品類別和價格變化。數據偏強未必只帶來利好,數據偏弱也未必會讓股票立即上漲,關鍵在於它怎樣改變利率與盈利預期。
銀行財報,看盈利,也看信用品質
摩根大通與高盛均安排在 10 月 13 日發布第三季度業績。截至本文資訊截止時點,相關結果仍屬於待公佈事項,不能提前寫成已經超出或低於預期。
銀行財報的觀察重點,除了每股收益,還包括淨利息收入、存款成本、貸款需求及信用損失撥備。高利率可能提高資產收益,但存款競爭和融資成本也會侵蝕部分收益。交易、承銷與併購業務,則提供資本市場活躍程度的另一組線索。把這些指標放在一起,才能判斷盈利增長來自經營改善,還是少數業務和一次性因素。
銀行也是觀察經濟壓力的窗口。如果消費信貸、逾期和壞帳數據保持穩定,市場對需求韌性的判斷就有更多依據;如果信用品質開始惡化,即便當季利潤不錯,也需要考慮未來撥備和貸款增長受到的影響。
台積電與 ASML,驗證 AI 投入如何傳導
ASML 計劃於 10 月 14 日公佈第三季度業績,台積電第三季度法說會安排在 10 月 15 日北京時間下午 2 點。兩家公司分別處於半導體設備與晶圓製造環節,可以提供不同層次的產業鏈資訊。
台積電已經公佈的 9 月收入約為 5118.57 億新台幣,同比增長 54.6%,環比下降 0.6%;前三季度累計收入同比增長 41.1%。這說明收入仍保持較快增長,但月度收入公告並不包含完整的利潤和現金流資訊,不能單憑收入增速判斷經營品質。
本週財報更值得關注的是毛利率、先進製程需求、資本開支和下一季度指引。對 ASML,則需要結合新增訂單、訂單結構和客戶擴產計劃判斷。設備訂單與當期交付之間存在時間差,晶圓製造收入與終端應用收入之間也存在傳導距離,兩家公司提供的是產業鏈證據,而不是對整個 AI 市場的統一答案。
上週指數上漲,說明市場仍然願意為部分公司的增長付出價格;晶片股回調,則說明這種意願越來越依賴具體證據。本週的通膨數據決定資金成本預期,銀行財報檢驗經濟與信用狀況,台積電和 ASML 業績檢驗產業鏈需求。接下來行情的關鍵,是企業給出的盈利和現金流,能否繼續支撐價格中已經包含的增長期待。





