大摩:儲存股在週期頂部往往看似最便宜,但也最危險


- 核心觀點:AI驅動的儲存晶片超級週期仍在延續,但大摩警告儲存股樂觀預期已充分定價,基本面越強週期頂部風險越易被低估,AI算力與網路供應鏈的投資吸引力正逐漸超越儲存板塊。
- 關鍵要素:
- 亞洲儲存股自2025年9月累計上漲約9倍,總市值達萬億美元級別,EPS一致預期平均上調432%,樂觀預期已充分反映在股價中。
- 三星和SK海力士遠期市盈率僅3至4倍,看似便宜實則可能是週期股盈利高峰附近的估值陷阱;支撐當前股價需DRAM合約價再環比漲約70%,難度極大。
- 歷史上儲存股往往在盈利峰值前4至8個月見頂,2000年至2022年多輪週期均驗證此規律,高利潤終將吸引新增產能。
- 當前HBM每GB價格達歷史峰值近7倍,HBM擠占傳統DRAM產能,短期基本面仍有支撐,HBM價格預計2027年繼續上漲。
- 新增產能預計2027年下半年逐步釋放,消費級NAND可能面臨價格回落壓力,儲存品類景氣或出現分化。
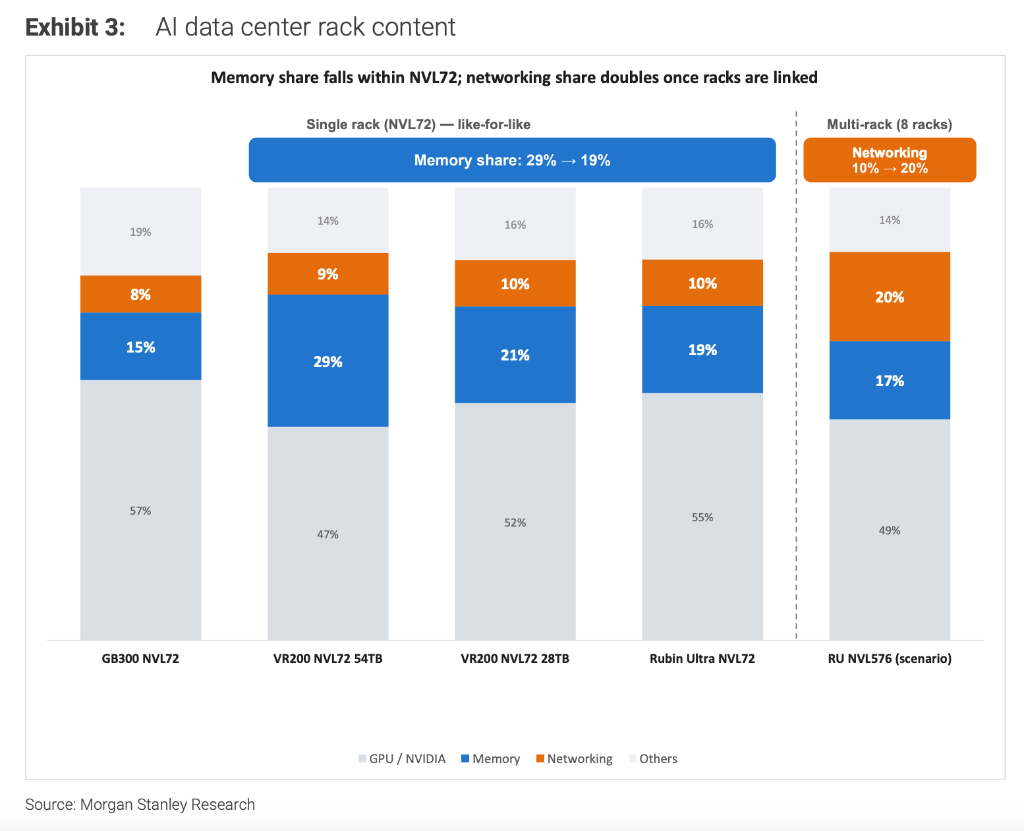
- 資料中心架構演進改變收益分配:輝達NVL72單機架儲存占比約29%,擴展至8機架後降至19%,網路設備占比從10%升至20%,儲存廠商未必同比例受益。
原文作者:李佳
原文來源:華爾街見聞
AI 驅動的儲存晶片超級週期仍在延續,但儲存股的投資邏輯正在發生變化。
摩根士丹利最新報告指出,儘管供需緊張、價格上漲和盈利改善仍為行業提供強勁支撐,但隨著股價大幅上漲、盈利預期集中上修,儲存股的樂觀預期已得到充分定價,進一步上漲的空間面臨考驗。
核心矛盾在於,儲存行業基本面越強,週期頂部的風險反而越容易被低估。 歷史上,儲存股往往在盈利達到峰值之前見頂,因為市場習慣將當期的高盈利水平外推至未來,導致股票在行業景氣度最高時,估值看起來反而最便宜。
在此背景下,大摩認為,儲存行業的高景氣未必能轉化為儲存股的持續超額回報。隨著市場對盈利增長的預期不斷抬高,AI 算力與網路供應鏈的相對投資吸引力正逐漸超過儲存板塊。
超級週期延續,但週期性並未消失
本輪儲存行業的繁榮有堅實的需求基礎。
AI 資料中心建設持續推高記憶體需求,高頻寬記憶體(HBM)佔 AI 伺服器晶片成本的近半。長期供貨協議透過鎖定採購承諾、設置價格底線等方式,提高了供應商的收入可見性。與此同時,HBM 生產擠佔傳統 DRAM 產能,新一代 AI 模型對記憶體容量的需求不斷提升,進一步加劇供需緊張。
大摩數據顯示,當前 HBM 每 GB 價格已達到歷史峰值的近 7 倍,反映出本輪儲存週期的強勁程度。但行業增長的結構性增強,並不意味著儲存股的投資回報也會隨之改善。 高利潤終將吸引新增產能,隨著供給追上需求,或下游進入庫存消化階段,價格和盈利就可能觸頂。2000 年、2016 年、2019 年和 2022 年的歷史週期均體現了這一規律。
報告認為,本輪週期的拐點可能更晚出現,但仍需警惕 2027 年以後供需格局的變化。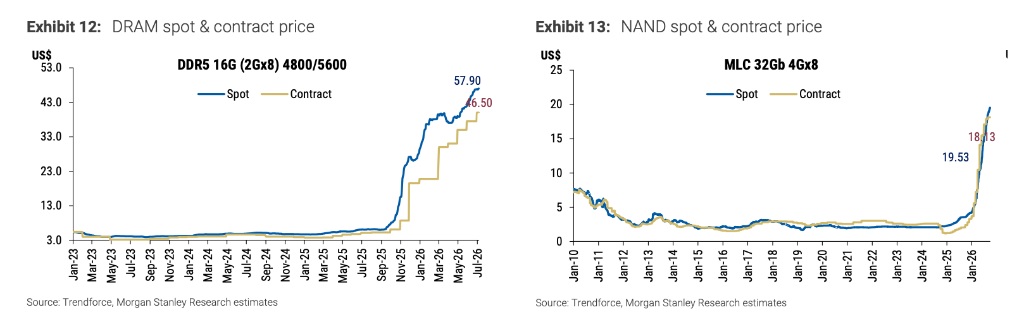
盈利預期過高,低本益比暗藏陷阱
本輪週期自 2025 年 9 月啟動以來,亞洲儲存股累計上漲約 9 倍,總市值已邁入兆美元級別。大摩數據顯示,市場對亞洲儲存公司的每股盈餘(EPS)一致預期平均上調了 432%,反映出市場對本輪週期的盈利前景抱有極高期待。
然而,盈利持續增長不代表股價仍有同等幅度的上漲空間。三星和 SK 海力士目前的遠期本益比約為 3 至 4 倍,表面上估值便宜,卻也可能是週期股在盈利高峰附近出現的估值陷阱。大摩指出,若要支撐當前股價隱含的進一步上漲空間,DRAM 合約價格還需在現有水平上環比上漲約 70%,實現難度很大。
歷史經驗同樣值得警惕:2008 年和 2012 年,儲存股均比盈利峰值提前約 4 個月見頂;2018 年,這一時間差擴大至 8 個月。儲存股往往在盈利最強、估值看似最便宜時,率先反映市場對未來景氣回落的擔憂。
HBM 與 DRAM 景氣延續,供給風險漸近
短期來看,儲存行業基本面仍有支撐。大摩預計,HBM 價格將在 2027 年繼續上漲,傳統 DRAM 和 NAND 合約價格也有望在 2026 年第四季度進一步走高。AI 伺服器需求旺盛、傳統 DRAM 產能向 HBM 轉移,以及企業級固態硬碟(eSSD)需求增長,共同支撐當前的漲價行情。
但供給端的變化不容忽視。儲存廠商正大幅增加資本支出,新增產能預計從 2027 年下半年開始逐步釋放。與此同時,消費級 NAND 市場可能面臨價格回落壓力,不同儲存品類的景氣表現或將出現分化。
資料中心架構演進也可能改變產業鏈的收益分配。大摩測算,輝達 NVL72 單機架系統中儲存相關內容佔比約為 29%,擴展至 8 個互聯機架後降至 19%,而網路設備佔比則從 10%升至 20%。隨著 AI 集群規模擴大,網路硬體在系統價值中的權重提高,儲存廠商未必能同比例受益於基礎設施投資增長。