






Global Payments Weekly 2026W38


- 核心觀點:美國CLARITY法案投票失敗後,監管確定性轉向SEC豁免令、CFTC規則包與OCC信託牌照等行政路徑;穩定幣收益爭議與實時支付收費化成爲行業核心矛盾。
- 關鍵要素:
- CLARITY投票失敗後兩天內,SEC、CFTC、OCC各自推出替代監管路徑,合規確定性來自行政文件而非單一立法,可逆性風險上升。
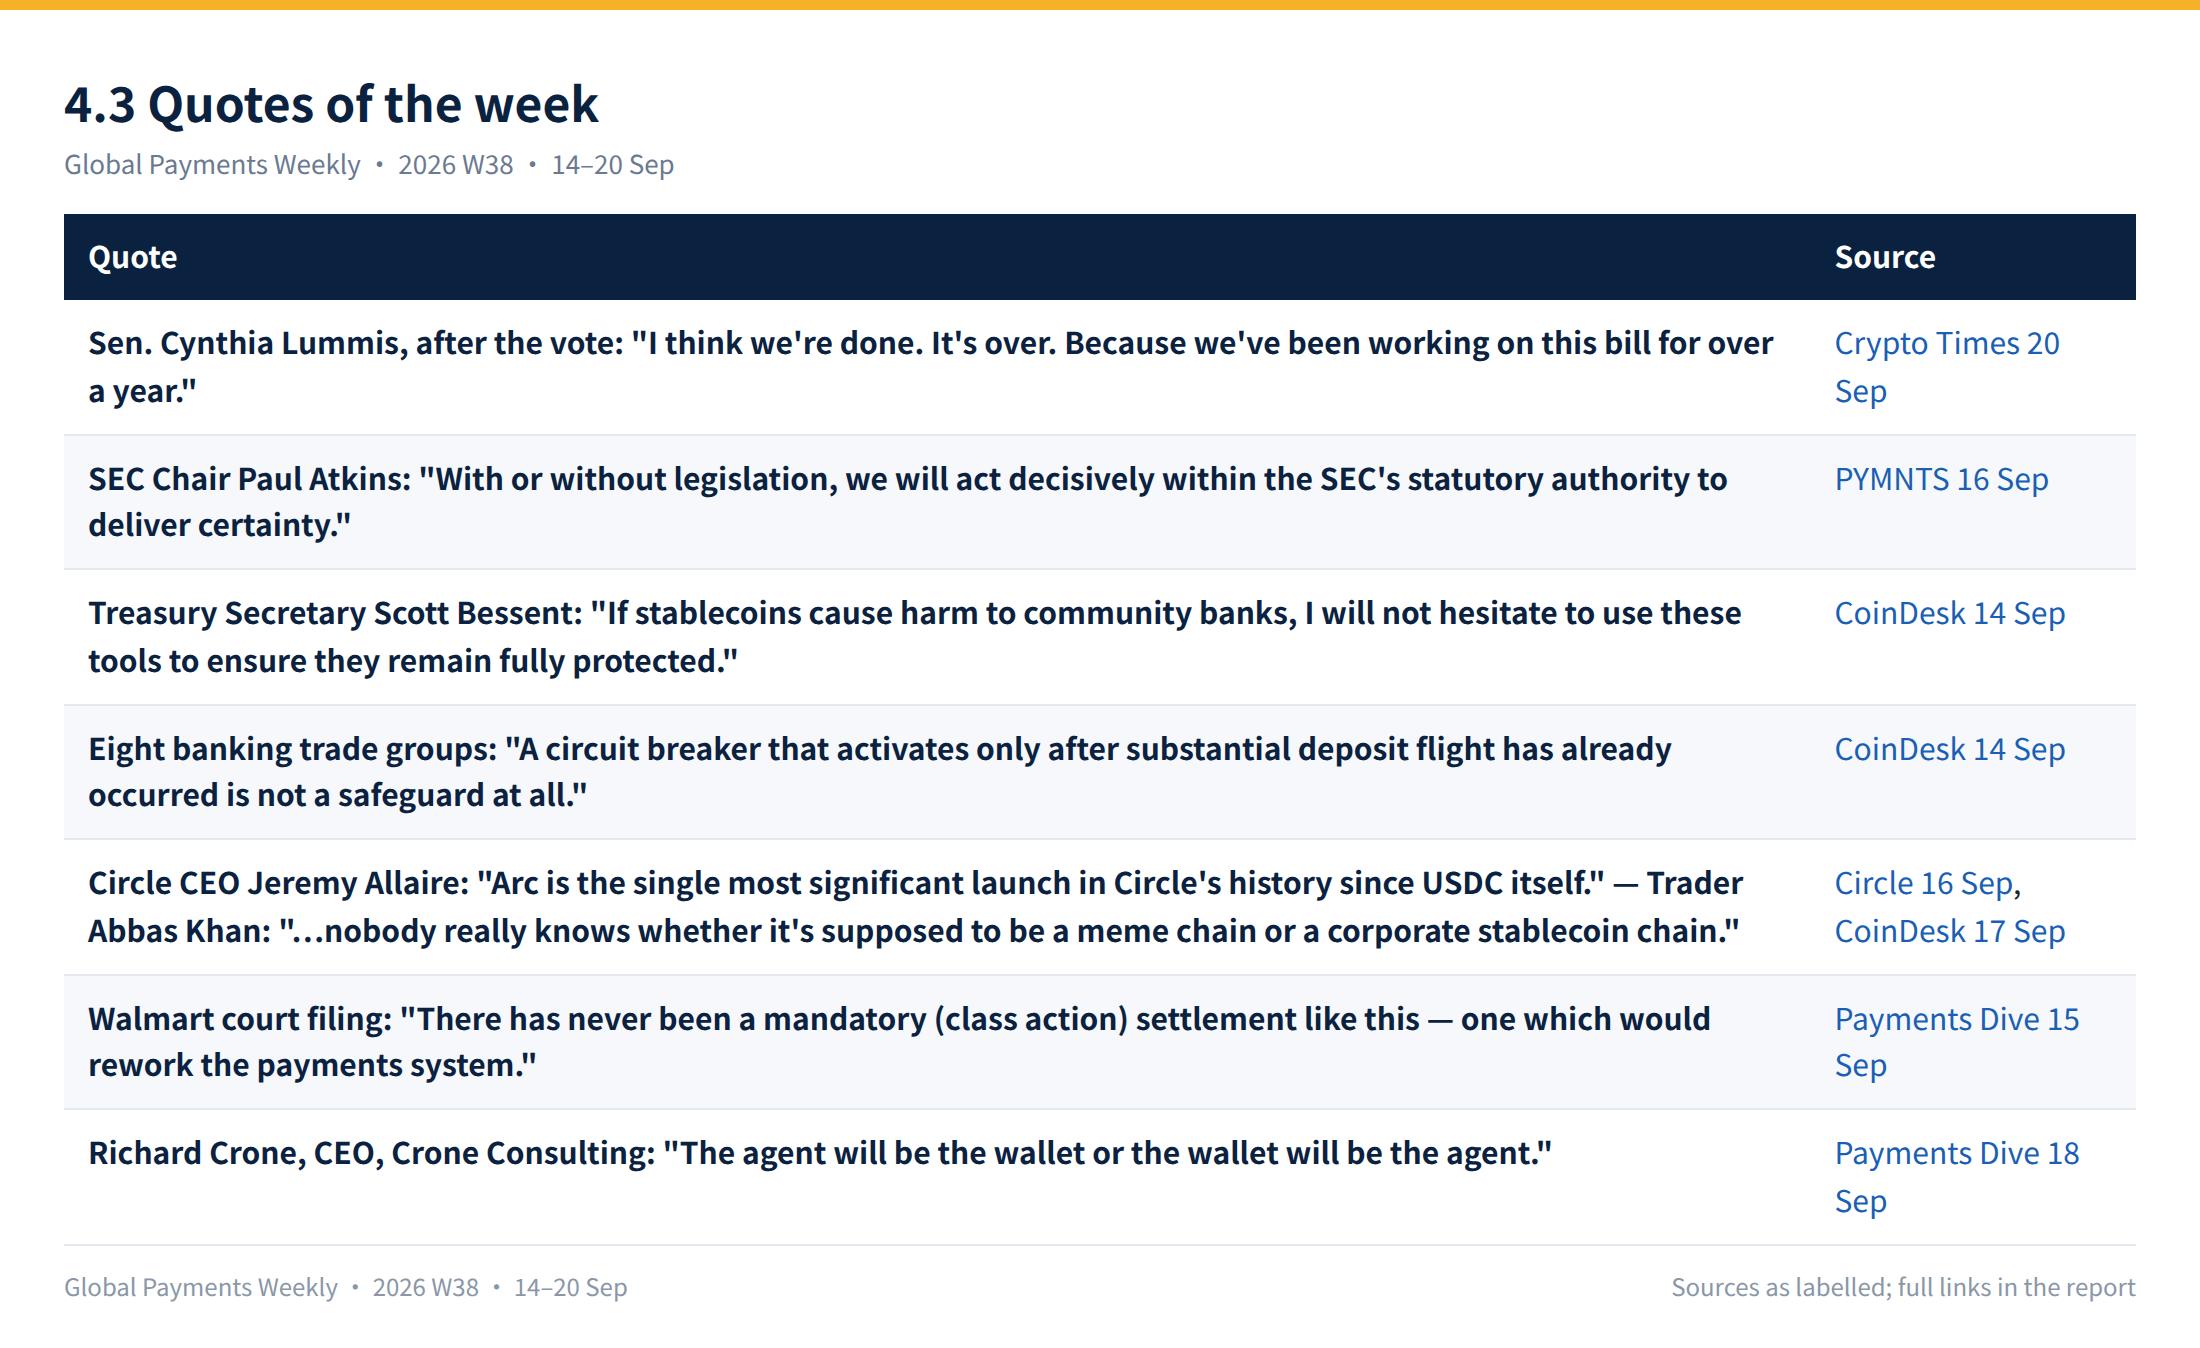
- 八大銀行貿易團體警告穩定幣收益「斷路器」機制無效,財長Bessent公開表態將動用該工具,利率上行加劇零收益穩定幣與貨幣基金利差壓力。
- UPI以0.4%費率終結零MDR時代,19家英國機構聯合資助國內零售支付公用設施,BNP Paribas在五個市場推進Wero商戶受理。
- Arc主網上線首日7.83M交易,但生命週期USDC轉賬僅約62.4萬筆,DEX交易量約8200萬美元且以 meme 幣爲主,真實支付採用尚待觀察。
- 非美元穩定幣加速上卡:Rain將韓元穩定幣KRW1接入Visa,HKDAP上線HashKey,Ripio在Arc發行六種拉美本地貨幣穩定幣,分發速度領先母國立法。
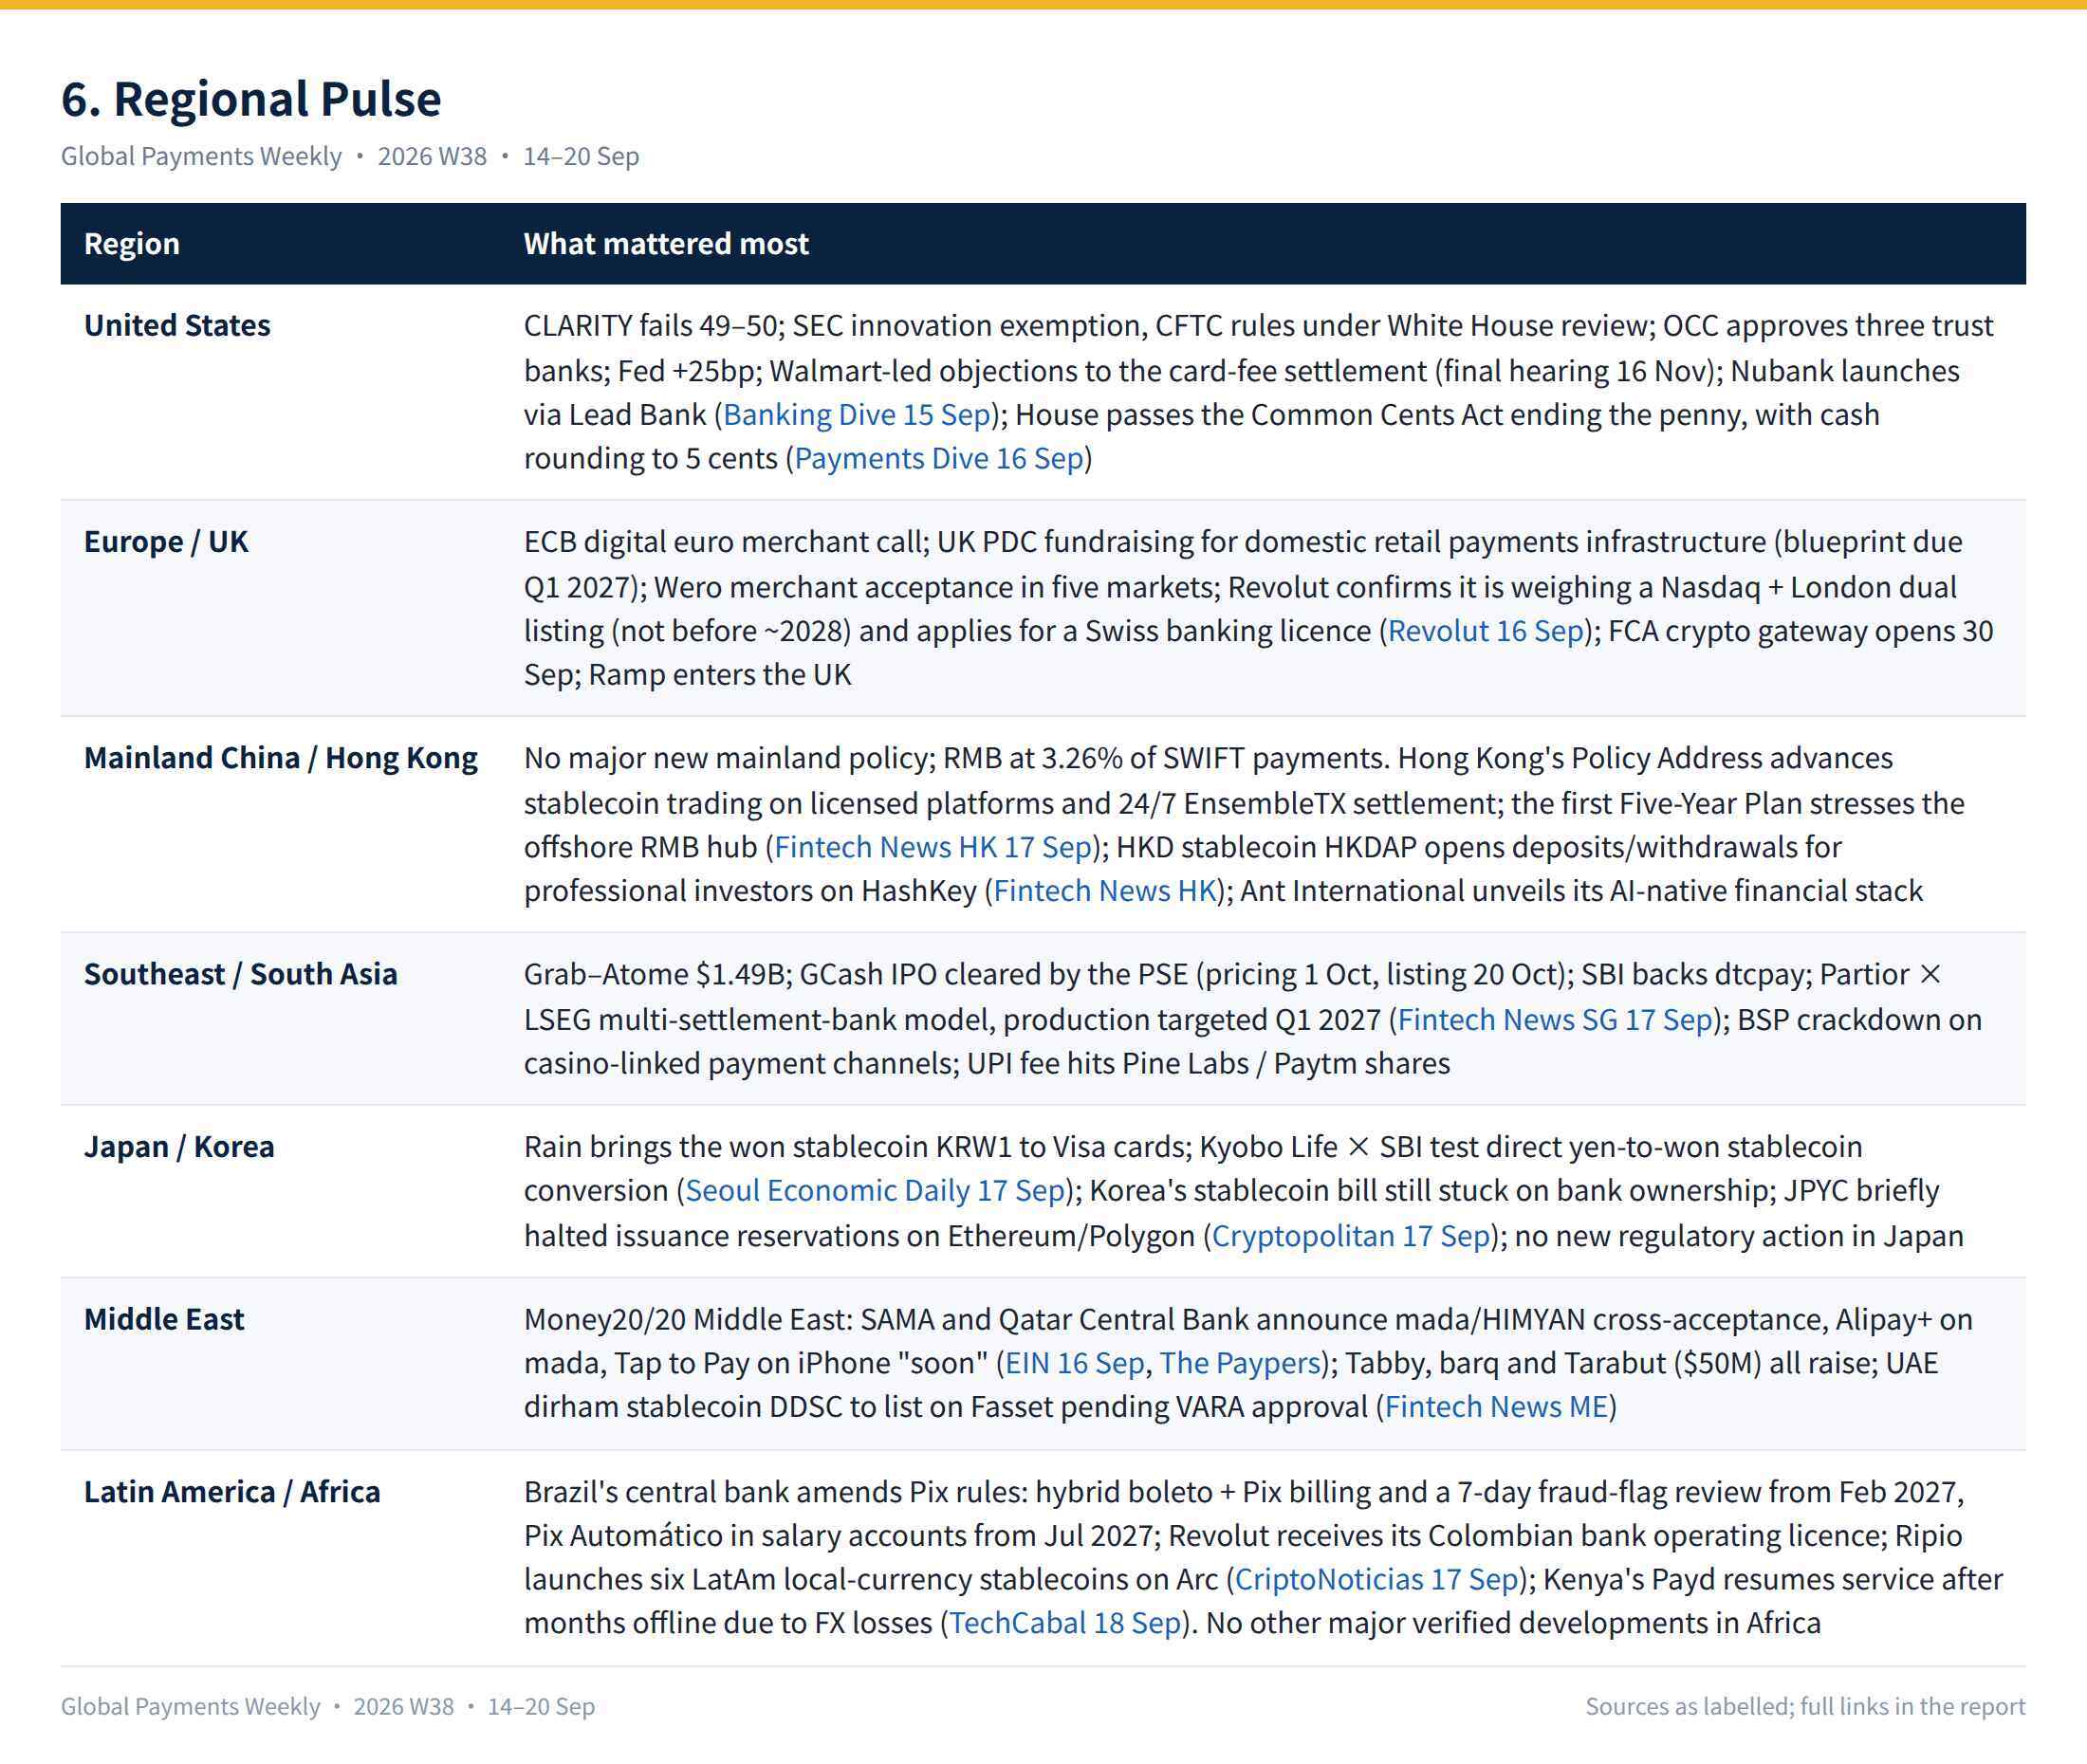
- 監管動態:香港政策聲明擬允許持牌穩定幣在持牌VASP交易並結算代幣化貨幣市場基金;韓國數字資產基本法仍卡在「50%+1」銀行持股規則;FCA加密制度授權門戶9月30日開放。
- 用戶調研:僅7%美國與英國消費者願讓AI代理未經批准完成購買,77%願在現有銀行/金融科技應用中開通加密或穩定幣錢包。
涵蓋期間:2026年9月14日至20日(第38週) · 適用於傳統支付與加密支付從業者 · 閱讀時間約4分鐘
1. 本週概覽
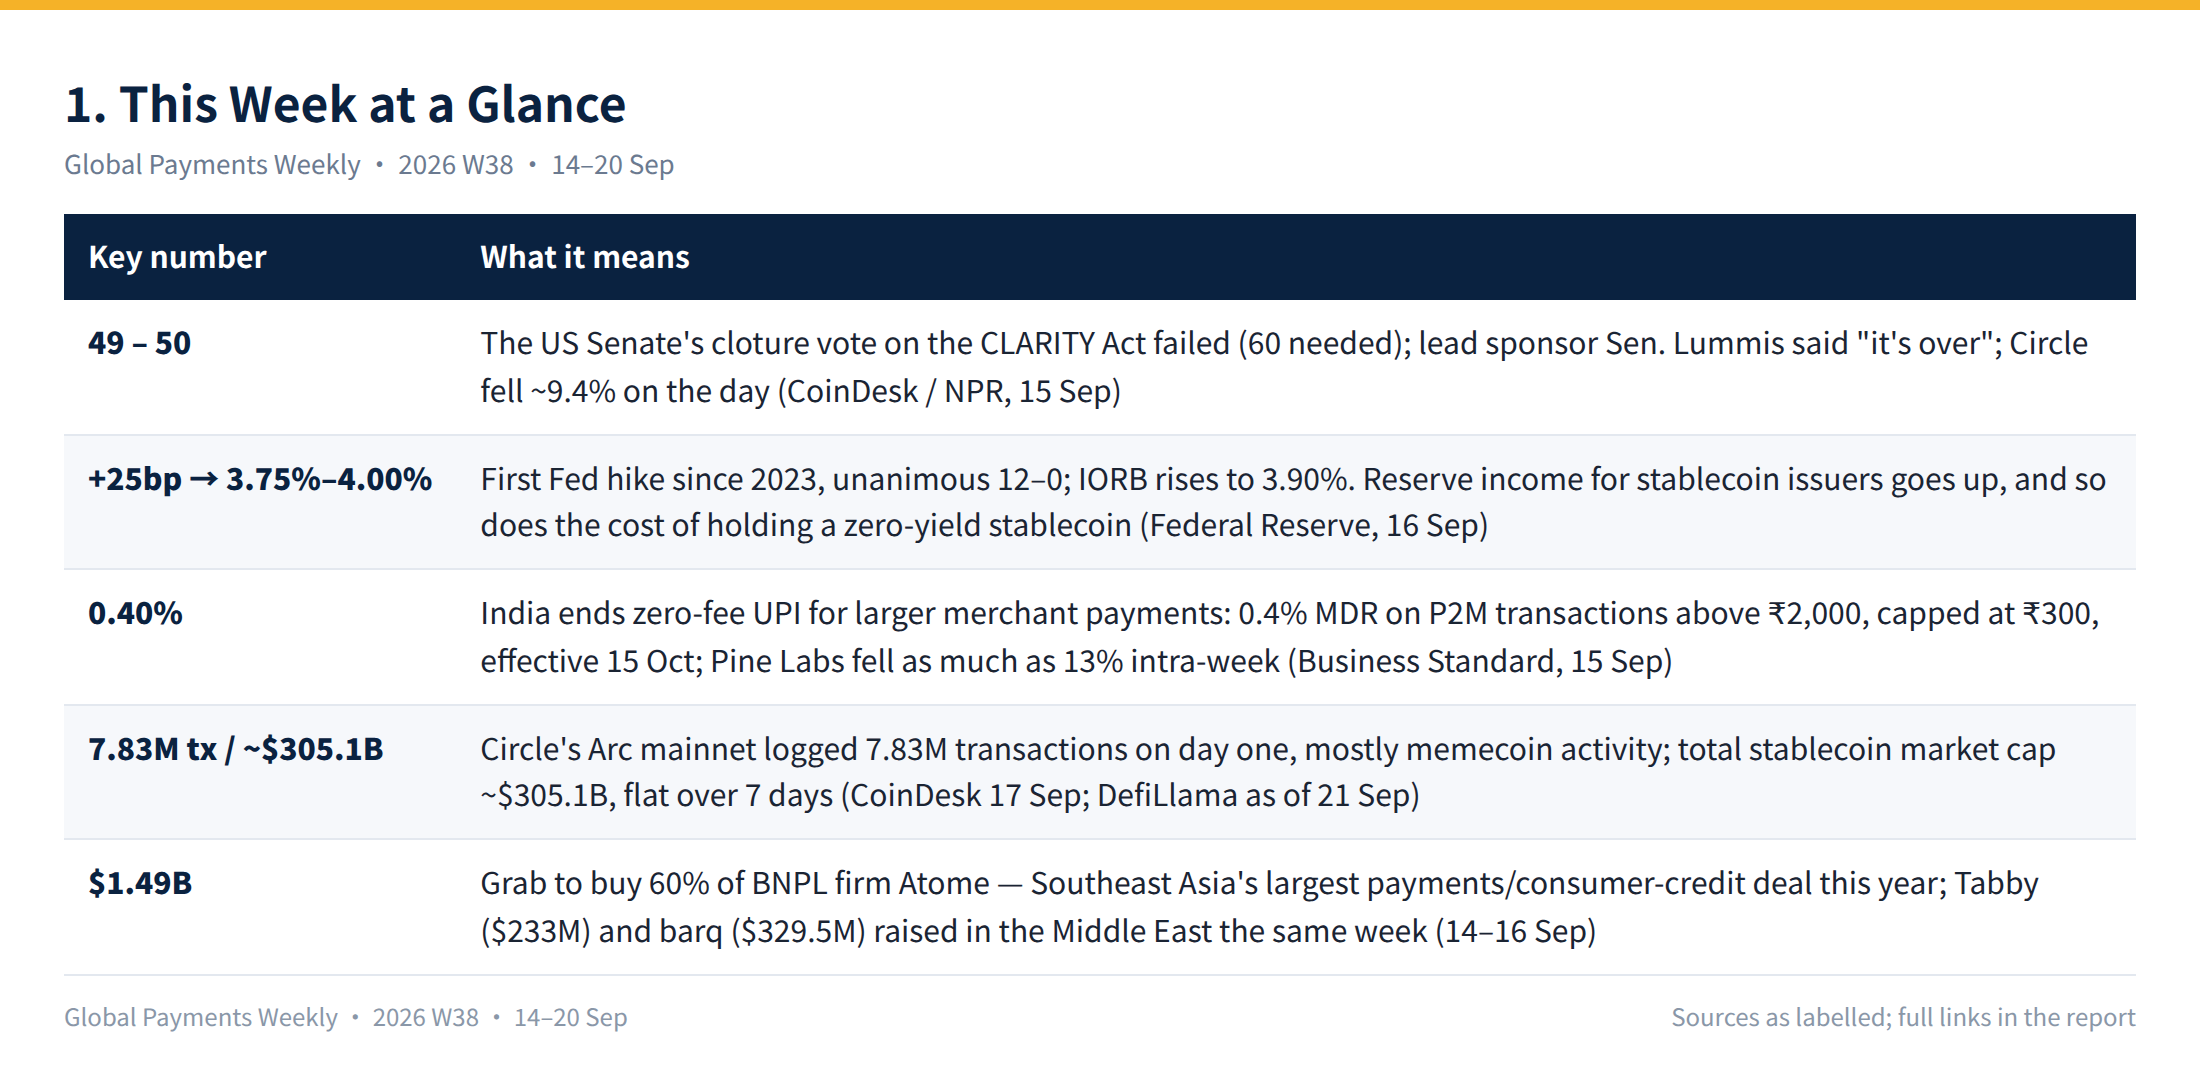
上期觀察清單結果: CLARITY 法案表決 → 未通過;Money20/20 中東 → 沙烏地與卡達卡組織交叉受理、Alipay+ 接入 mada;Arc 主網 → 如期於9月16日上線。
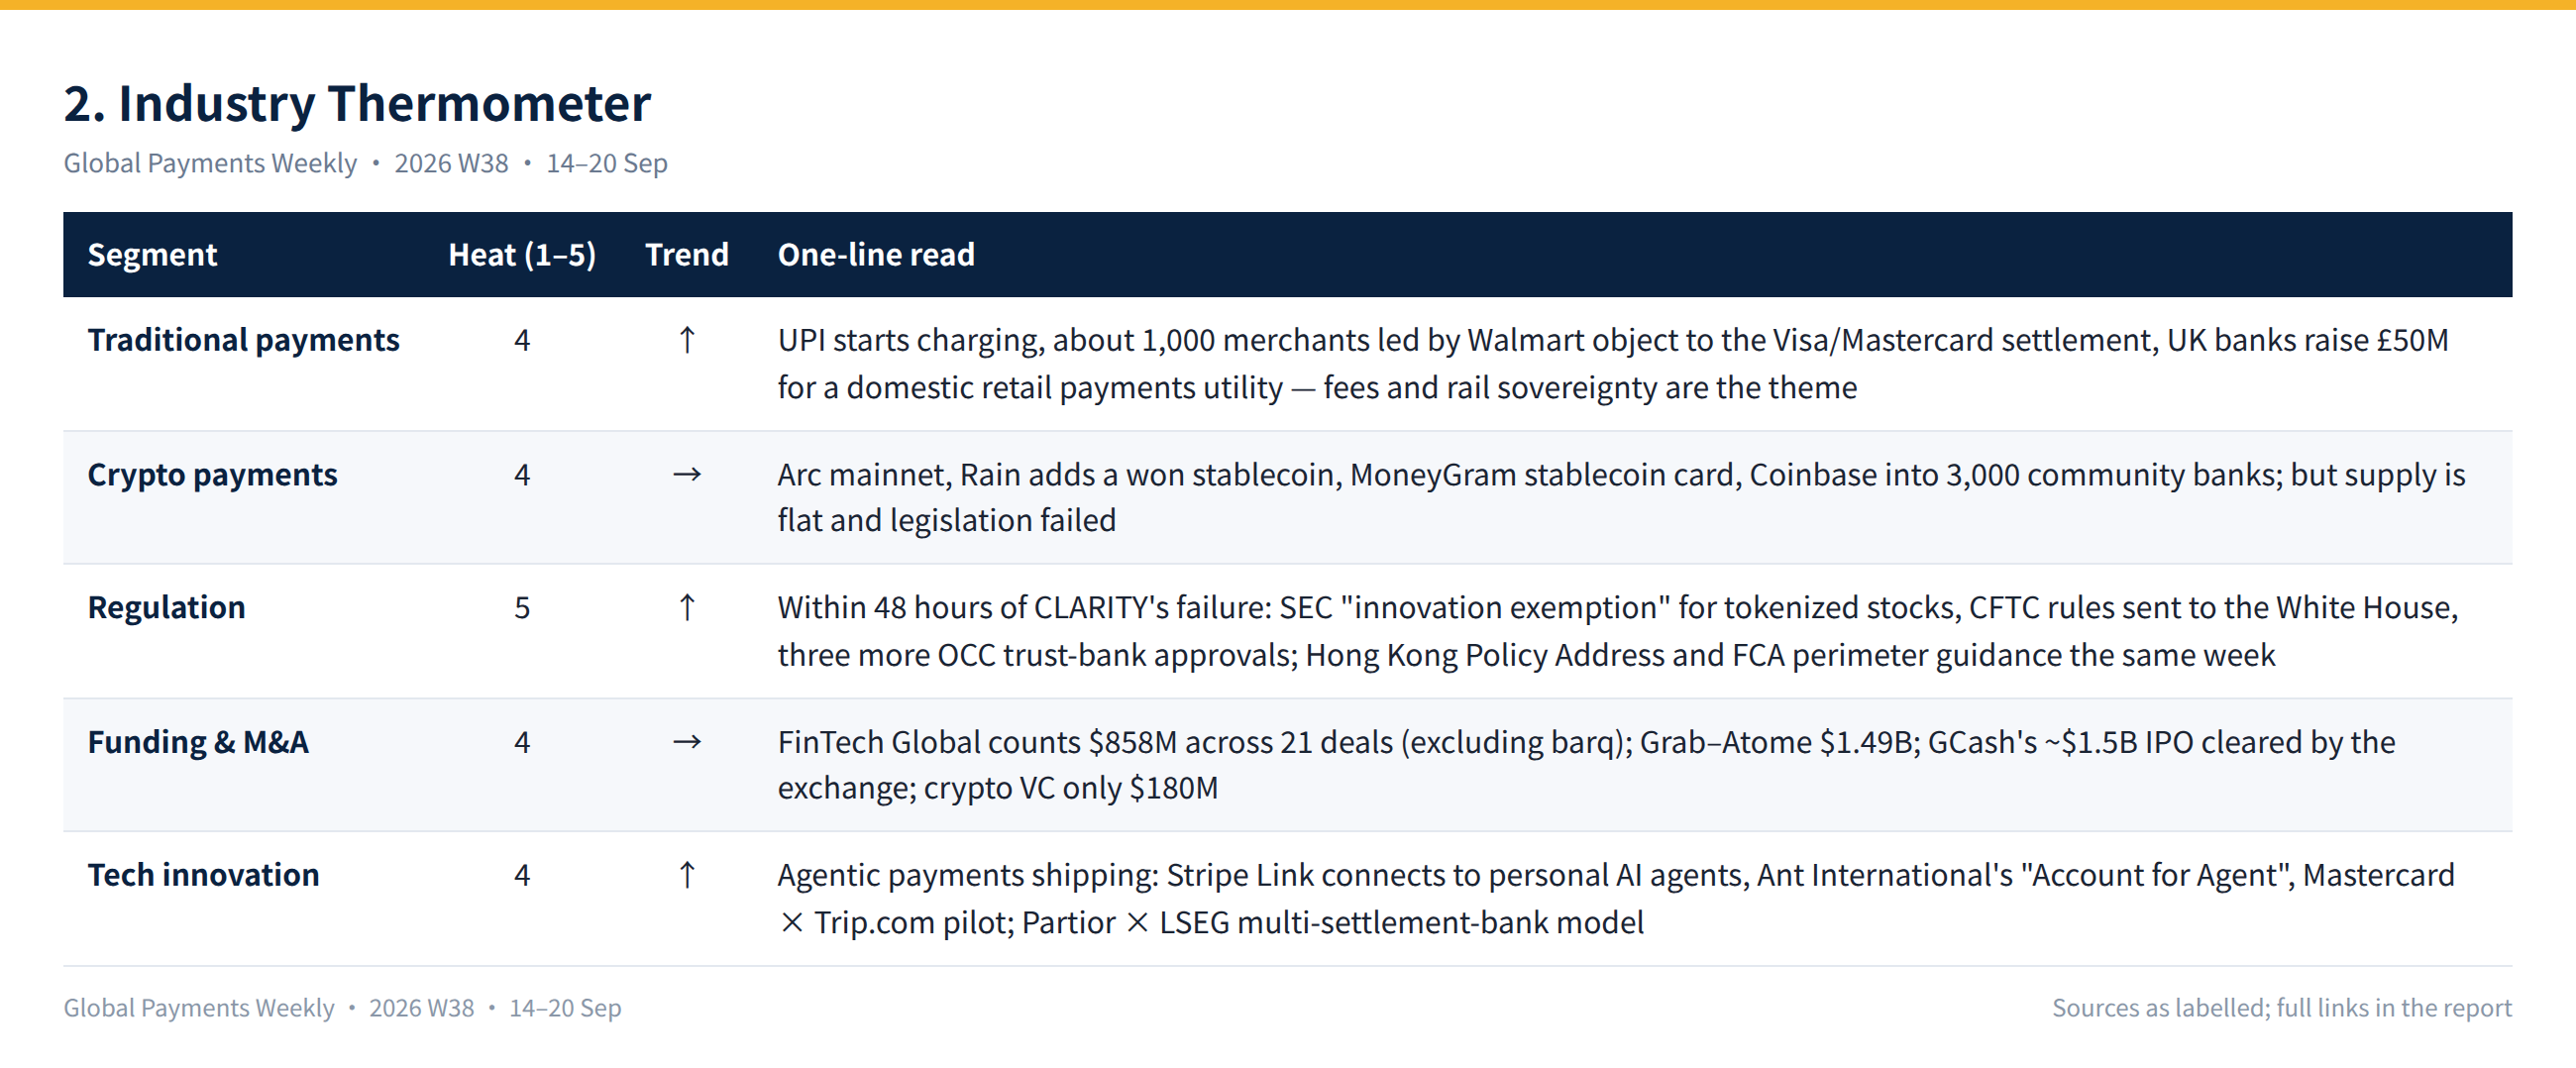
2. 產業溫度計
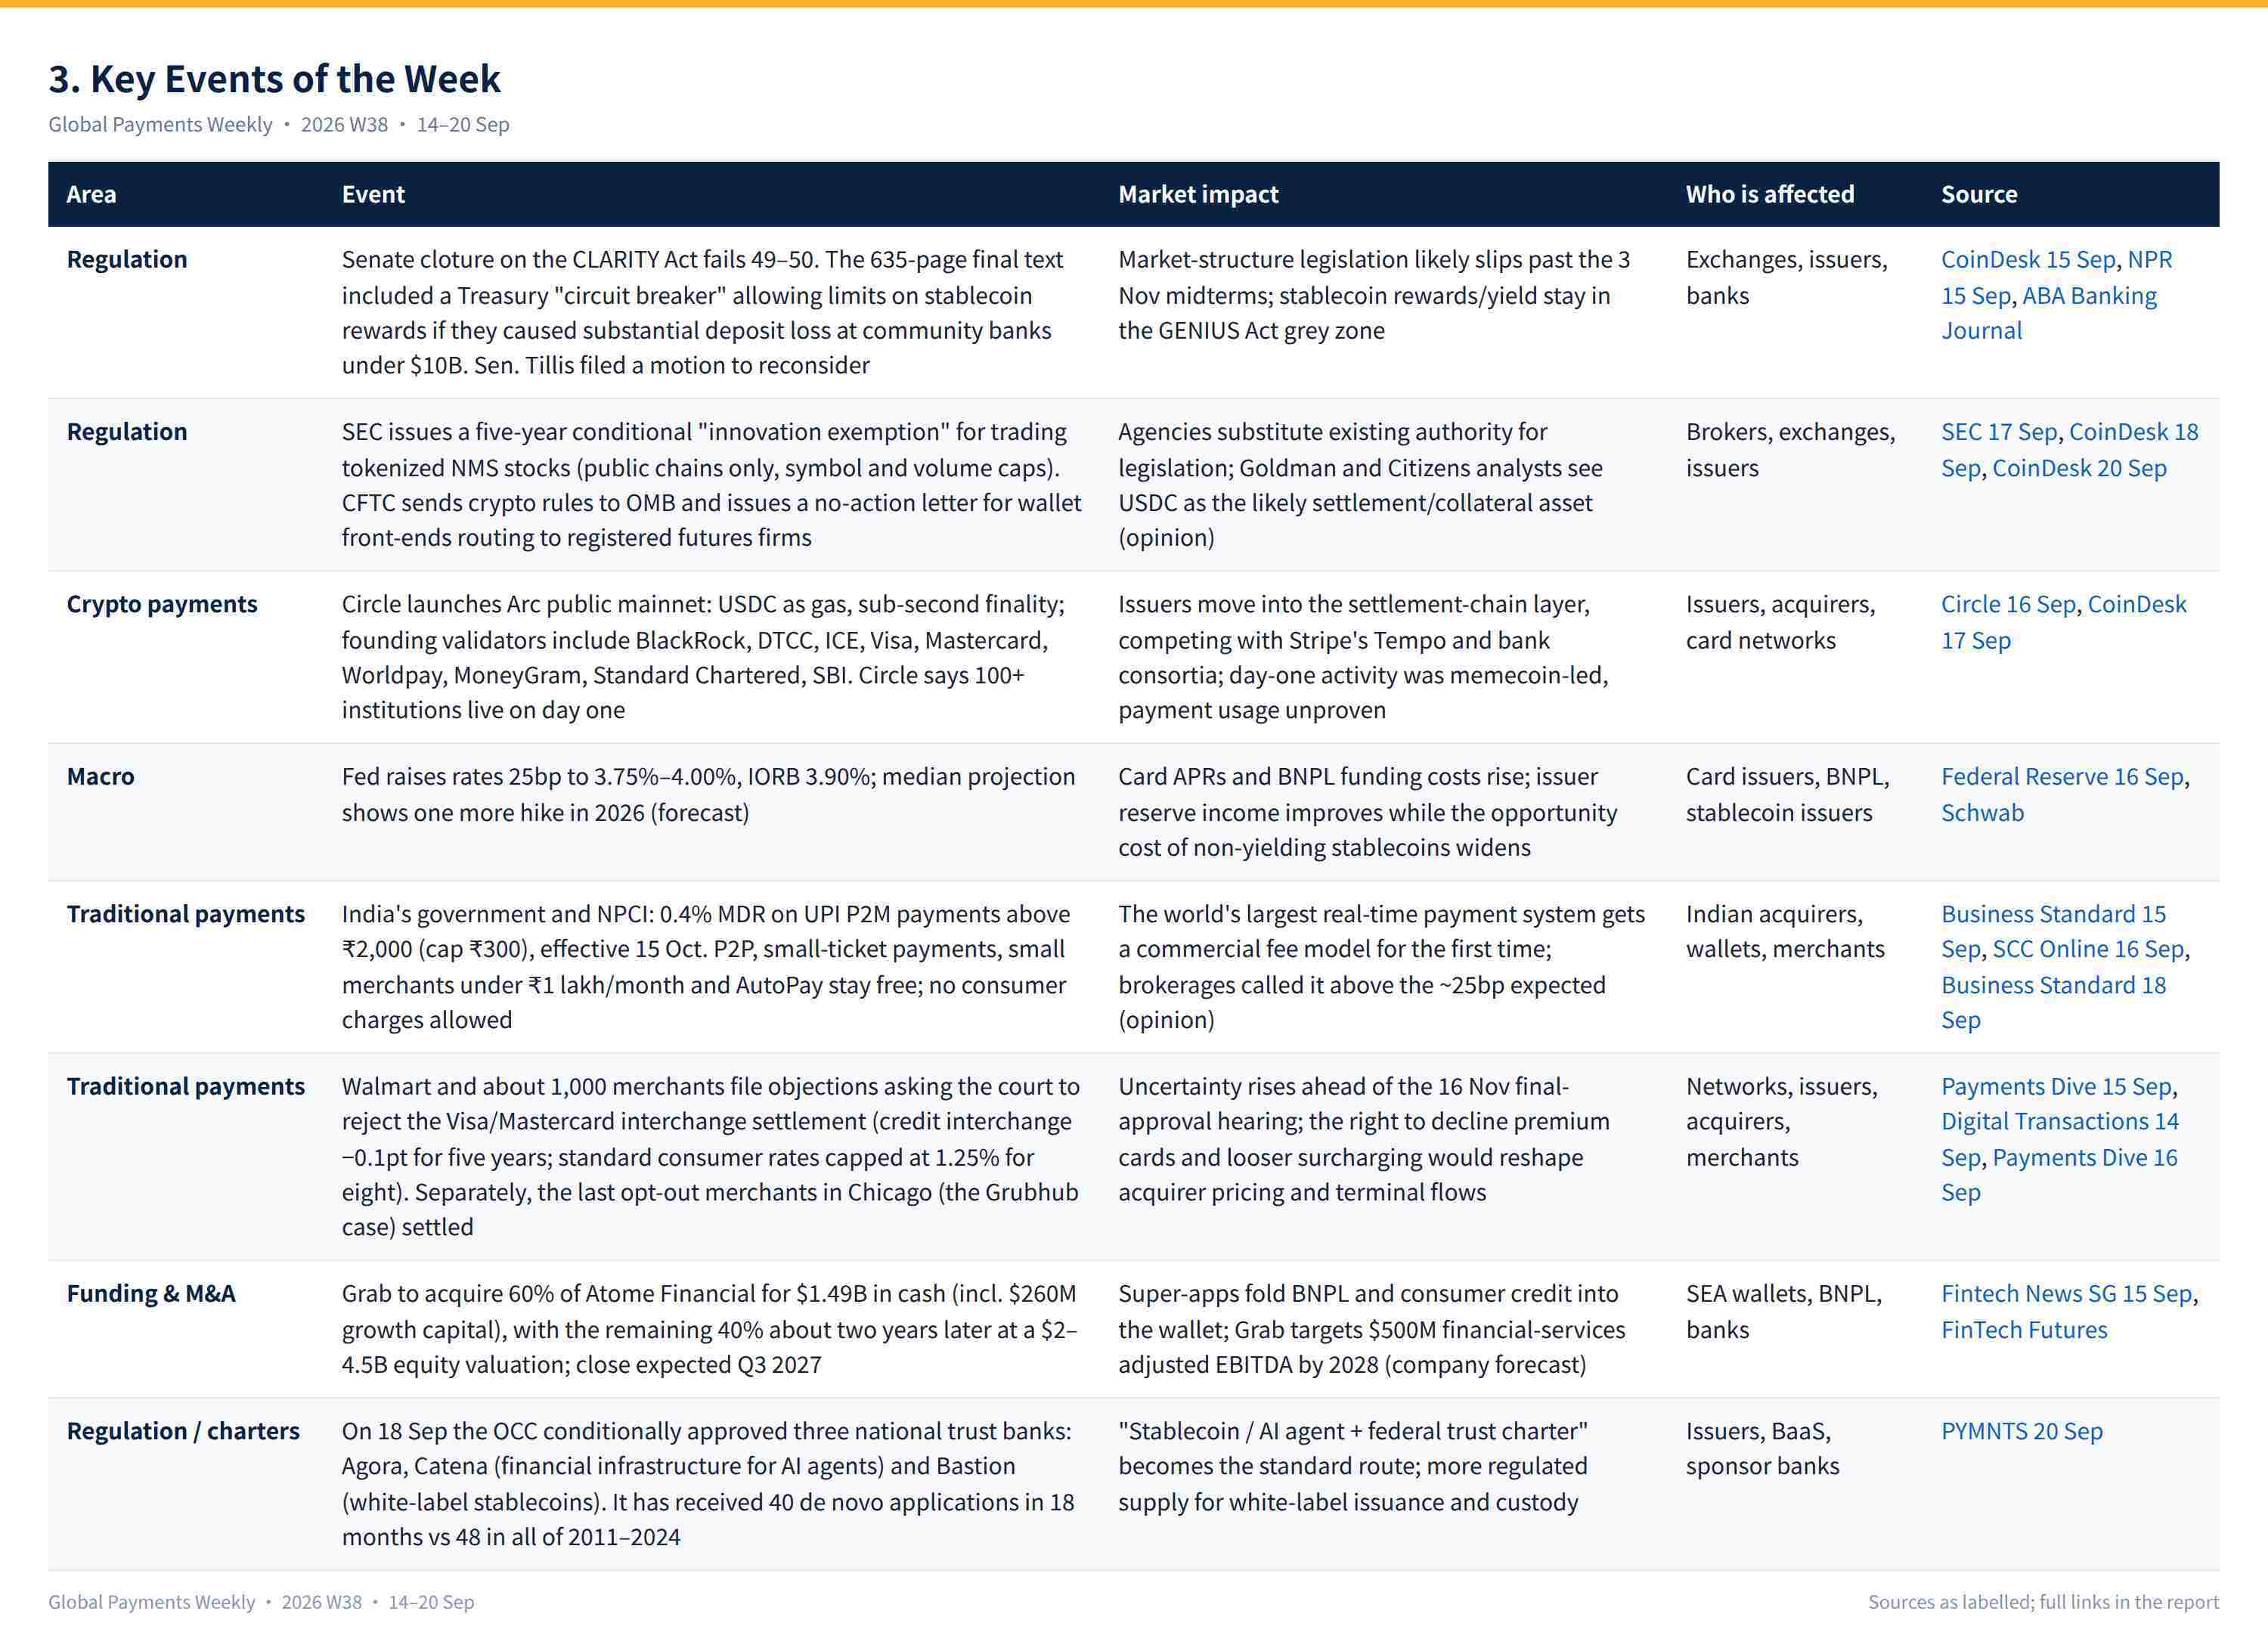
3. 本週關鍵事件
為何重要(編輯分析)
- 立法停滯,但規則制定並未停歇。 表決後兩天內,SEC、CFTC 與 OCC 各自提出替代路徑——豁免令、審議中的規則套案,以及特許狀。確定性如今來自一疊行政文件而非單一法規:可運作但可逆,因此合規設計需要保留調整空間。
- 收益才是真正的癥結。 八個銀行業貿易團體在表決前一天寫道:「只有在大量存款外流已經發生後才啟動的斷路器,根本算不上保障」;財政部長貝森特公開回應他會動用這項工具。隨著利率上升,零收益穩定幣與貨幣基金之間的利差擴大,商業上對獎勵的壓力只會增加。
- 即時支付進入收費時代。 UPI 以0.4%回應了「零 MDR 不可持續」的問題。同一週,19家英國機構開始資助一個國內零售支付公用事業,法國巴黎銀行則在五個市場推動 Wero 商戶受理。各國政府正在支持國內支付軌道,並賦予其商業模式。
- 分開解讀 Arc 的首日數據。 783萬筆交易旁邊,是大約62.4萬筆累計 USDC 轉帳與約8,200萬美元、以迷因幣為主的 DEX 交易量(CoinDesk)。驗證者名單顯示了機構意圖;真正的支付使用量還需要數週才能判斷。
- 非美元穩定幣正在登上卡片。 Rain 將韓元穩定幣 KRW1 加入 Visa 卡計畫,而韓國的穩定幣法案仍未送達國會;HKDAP 在 HashKey 上線,Ripio 則在 Arc 上推出六種拉美本地貨幣穩定幣。本地貨幣穩定幣的分銷正跑在其本國立法之前。
4. 加密/Web3 深度剖析
4.1 穩定幣數據看板
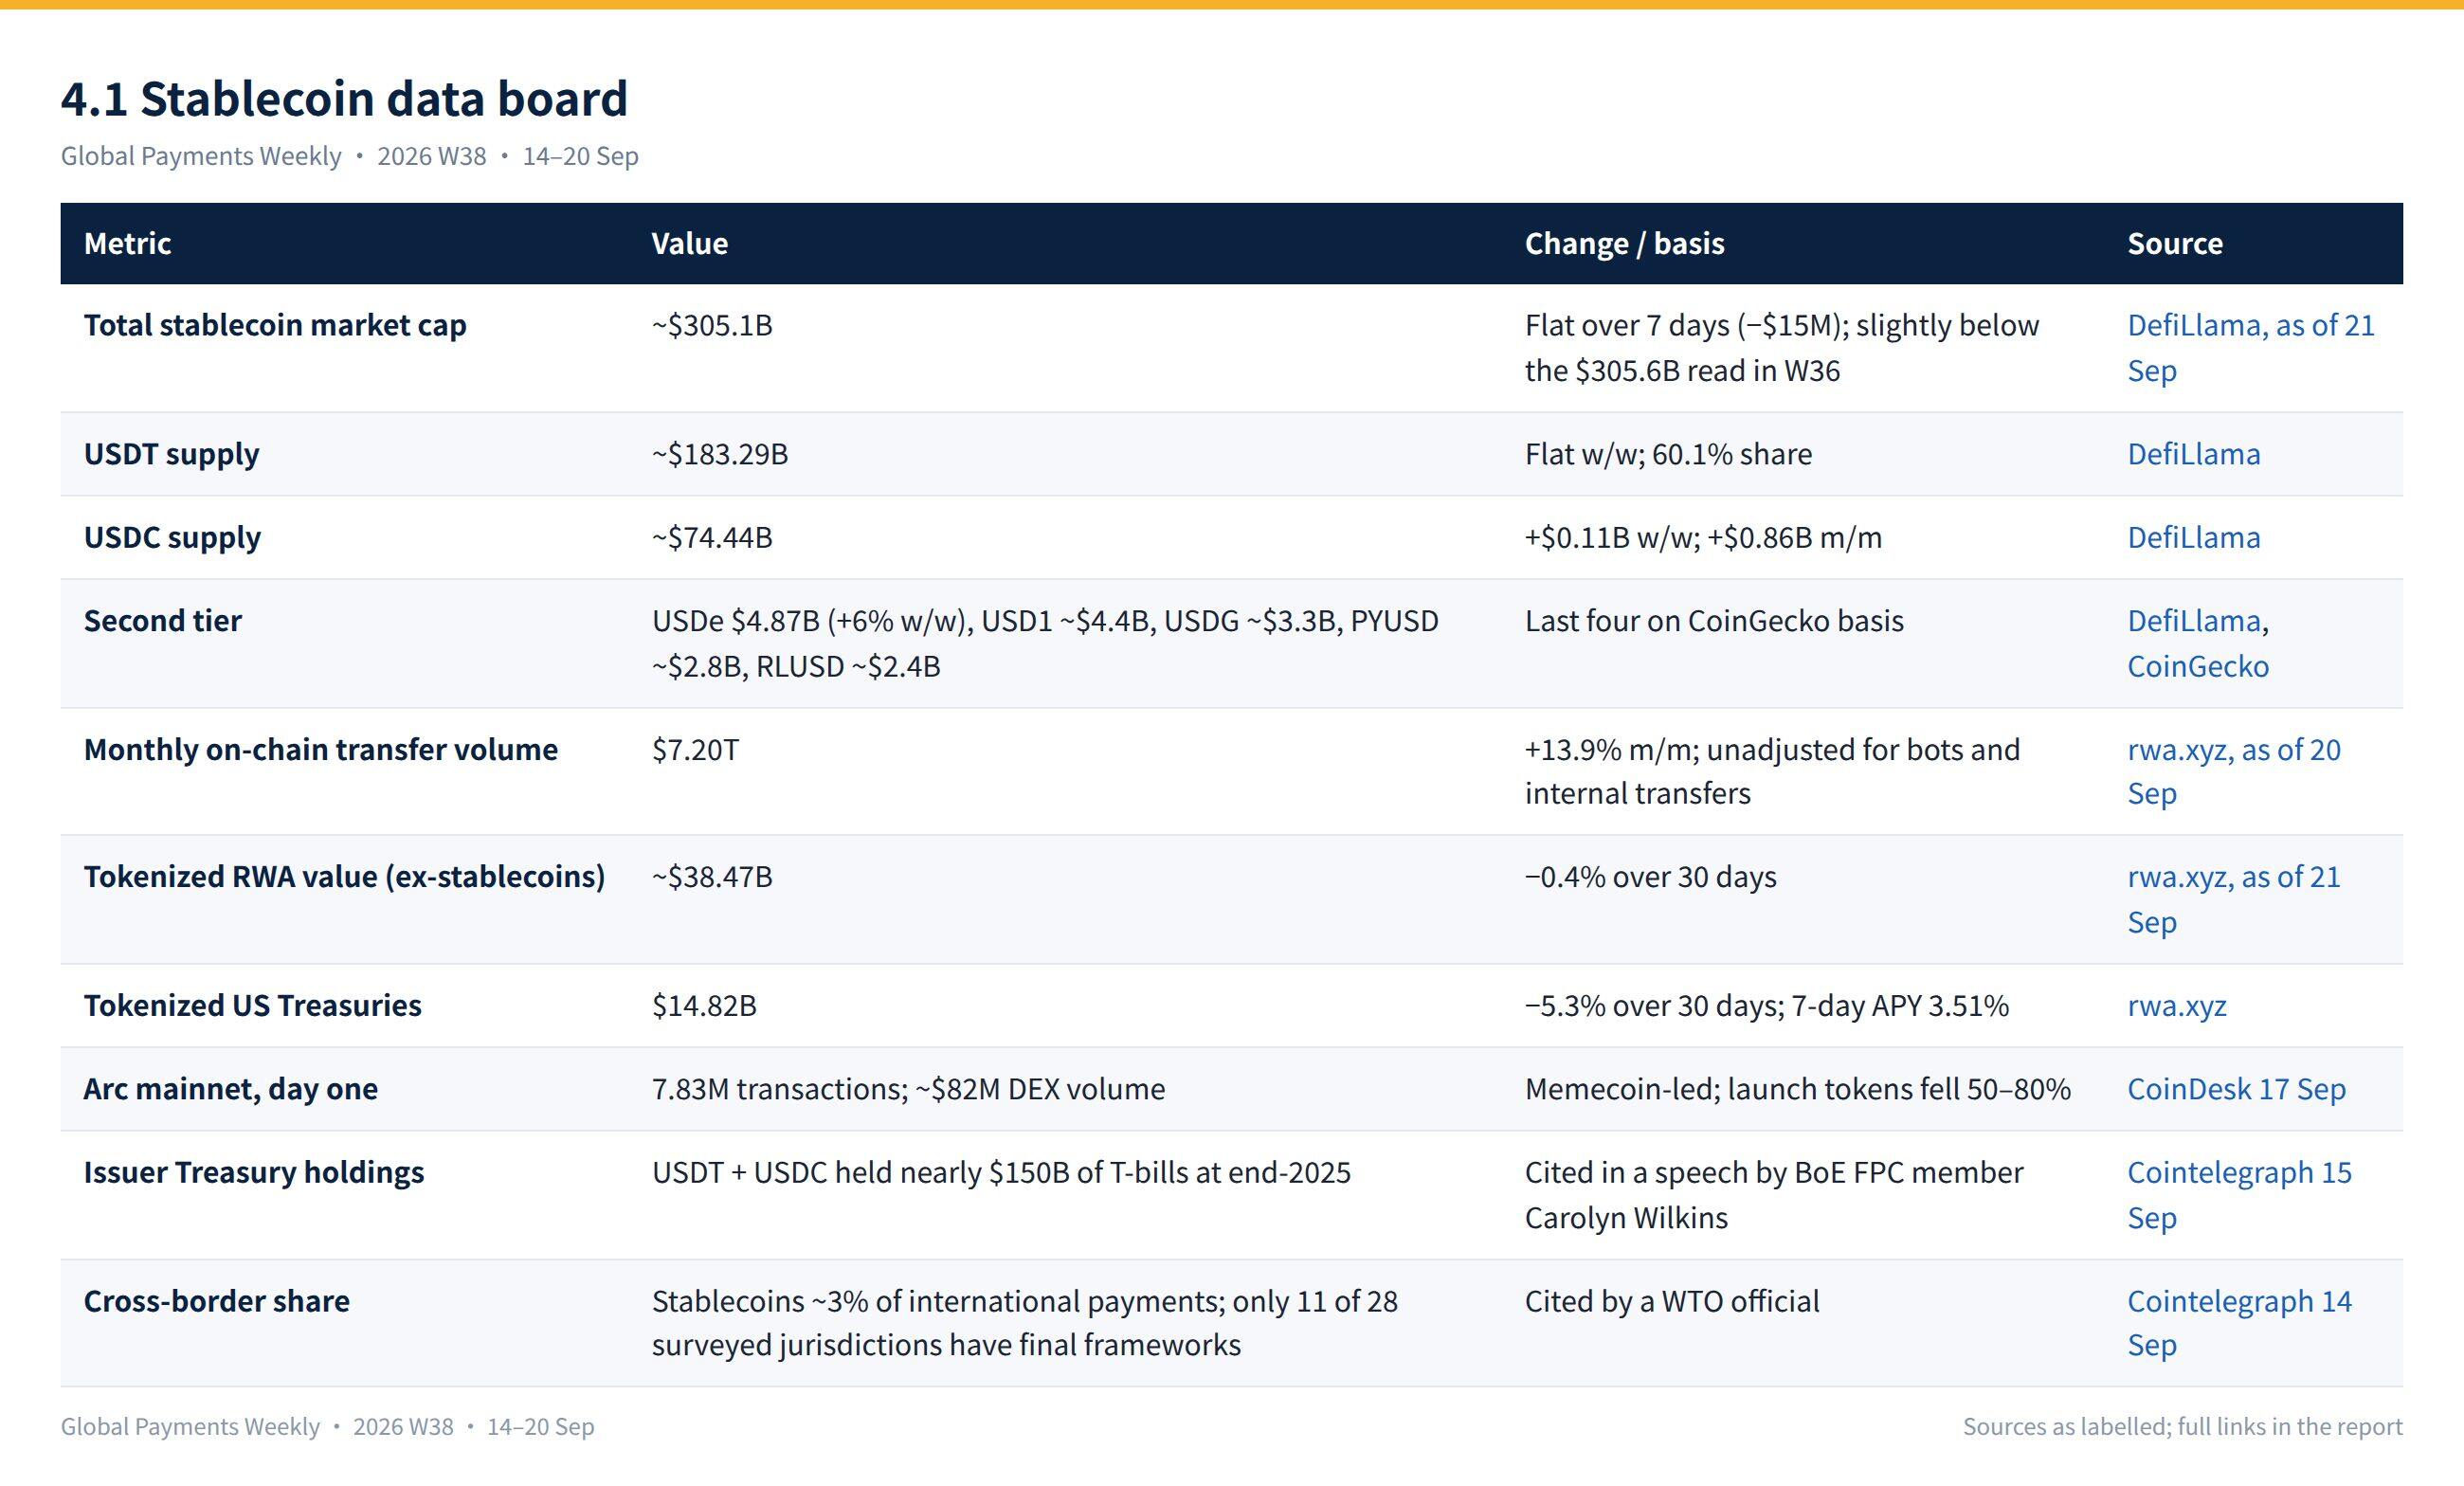
4.2 主旋律:法案失敗後的三條替代路徑
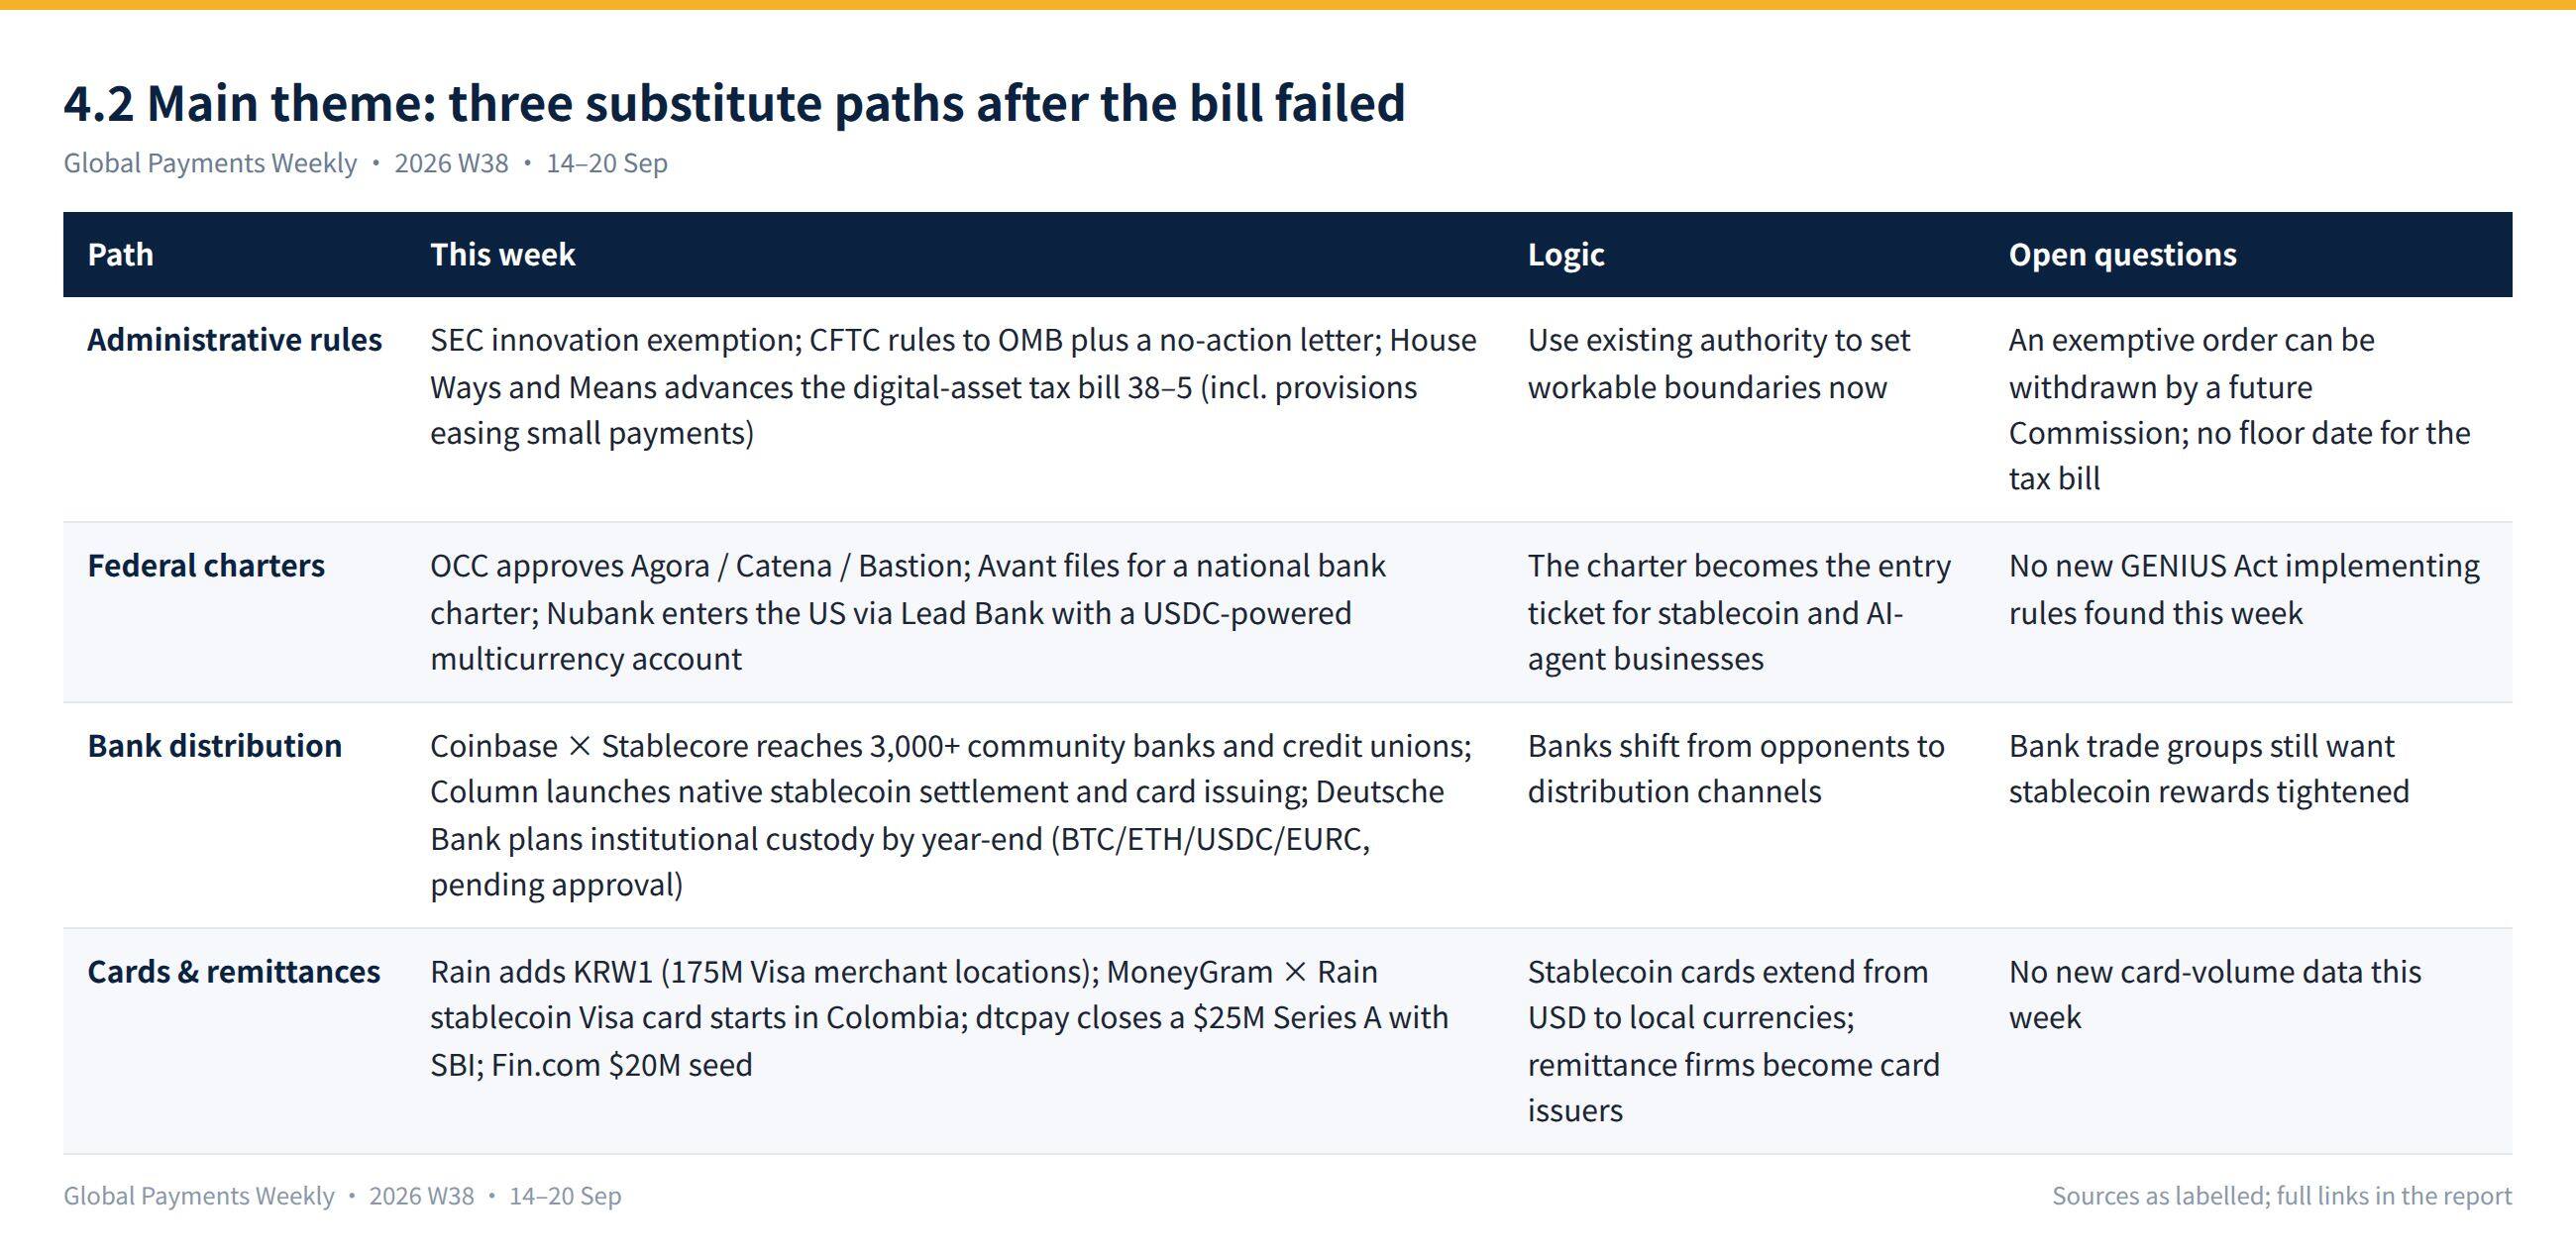
編輯觀點: 本週的組合是「沒有法律,但特許狀與產品還是來了。」近期而言,持牌實體——信託銀行、社區銀行通道、卡計畫管理方——將獲得談判籌碼。中期而言,未解決的收益/獎勵問題是銀行與發行方下一輪交鋒之處。總供給連續第二週持平,成長仍來自支付軌道與使用場景,而非發行。
4.3 本週語錄
4.4 監管動態
美國: CLARITY 失敗後,七位參議院民主黨人稱之為「一次挫折,但並非終結」(The Block 9月16日);SEC 的創新豁免與其24小時交易圓桌會議在同一天登場;眾議院歲計委員會推進了數位資產稅務法案(CoinDesk 9月16日);聯準會依支付系統接入行政命令所設的120天期限已過,未見到任何公開調查結果(PYMNTS 9月17日);Visa 正在關閉讓迷因幣購買能以「數位媒體」商戶代碼賺取卡片回饋的漏洞(The Block 9月19日)。本週 GENIUS 法案實施細則沒有可信的公開進展。
歐盟/英國: 歐洲央行公開徵求線上與行動商戶加入數位歐元試點(自2027年下半年起為期12個月;2029年發行為目標)(ECB 9月15日);《華爾街日報》報導歐洲央行總裁拉加德介入延遲幣安在希臘的 MiCA 牌照,而歐洲央行表示其「不具機構角色」(此為報導,未經官方證實)(CoinDesk 9月18日);FCA 發布其加密制度的範圍指引——授權閘門於9月30日開放,制度自2027年10月25日啟動(FCA 9月16日)。
亞洲: 香港《施政報告》提議讓持牌穩定幣在持牌虛擬資產平台上交易,並結算代幣化貨幣市場基金,在 EnsembleTX 上進行24/7結算,並於年底前對外匯基金票據進行代幣化測試(均為政策目標)(Ledger Insights 9月17日);韓國的《數位資產基本法》仍未送交國會,卡在「50%+1」銀行持股規則上(Korea JoongAng Daily);菲律賓央行關閉了8,000多個與線上賭場相關的商戶帳戶,並起草支付中介新規(Fintech News PH 9月18日)。中國大陸本週無重大新支付政策。
5. 傳統支付 vs. 加密支付
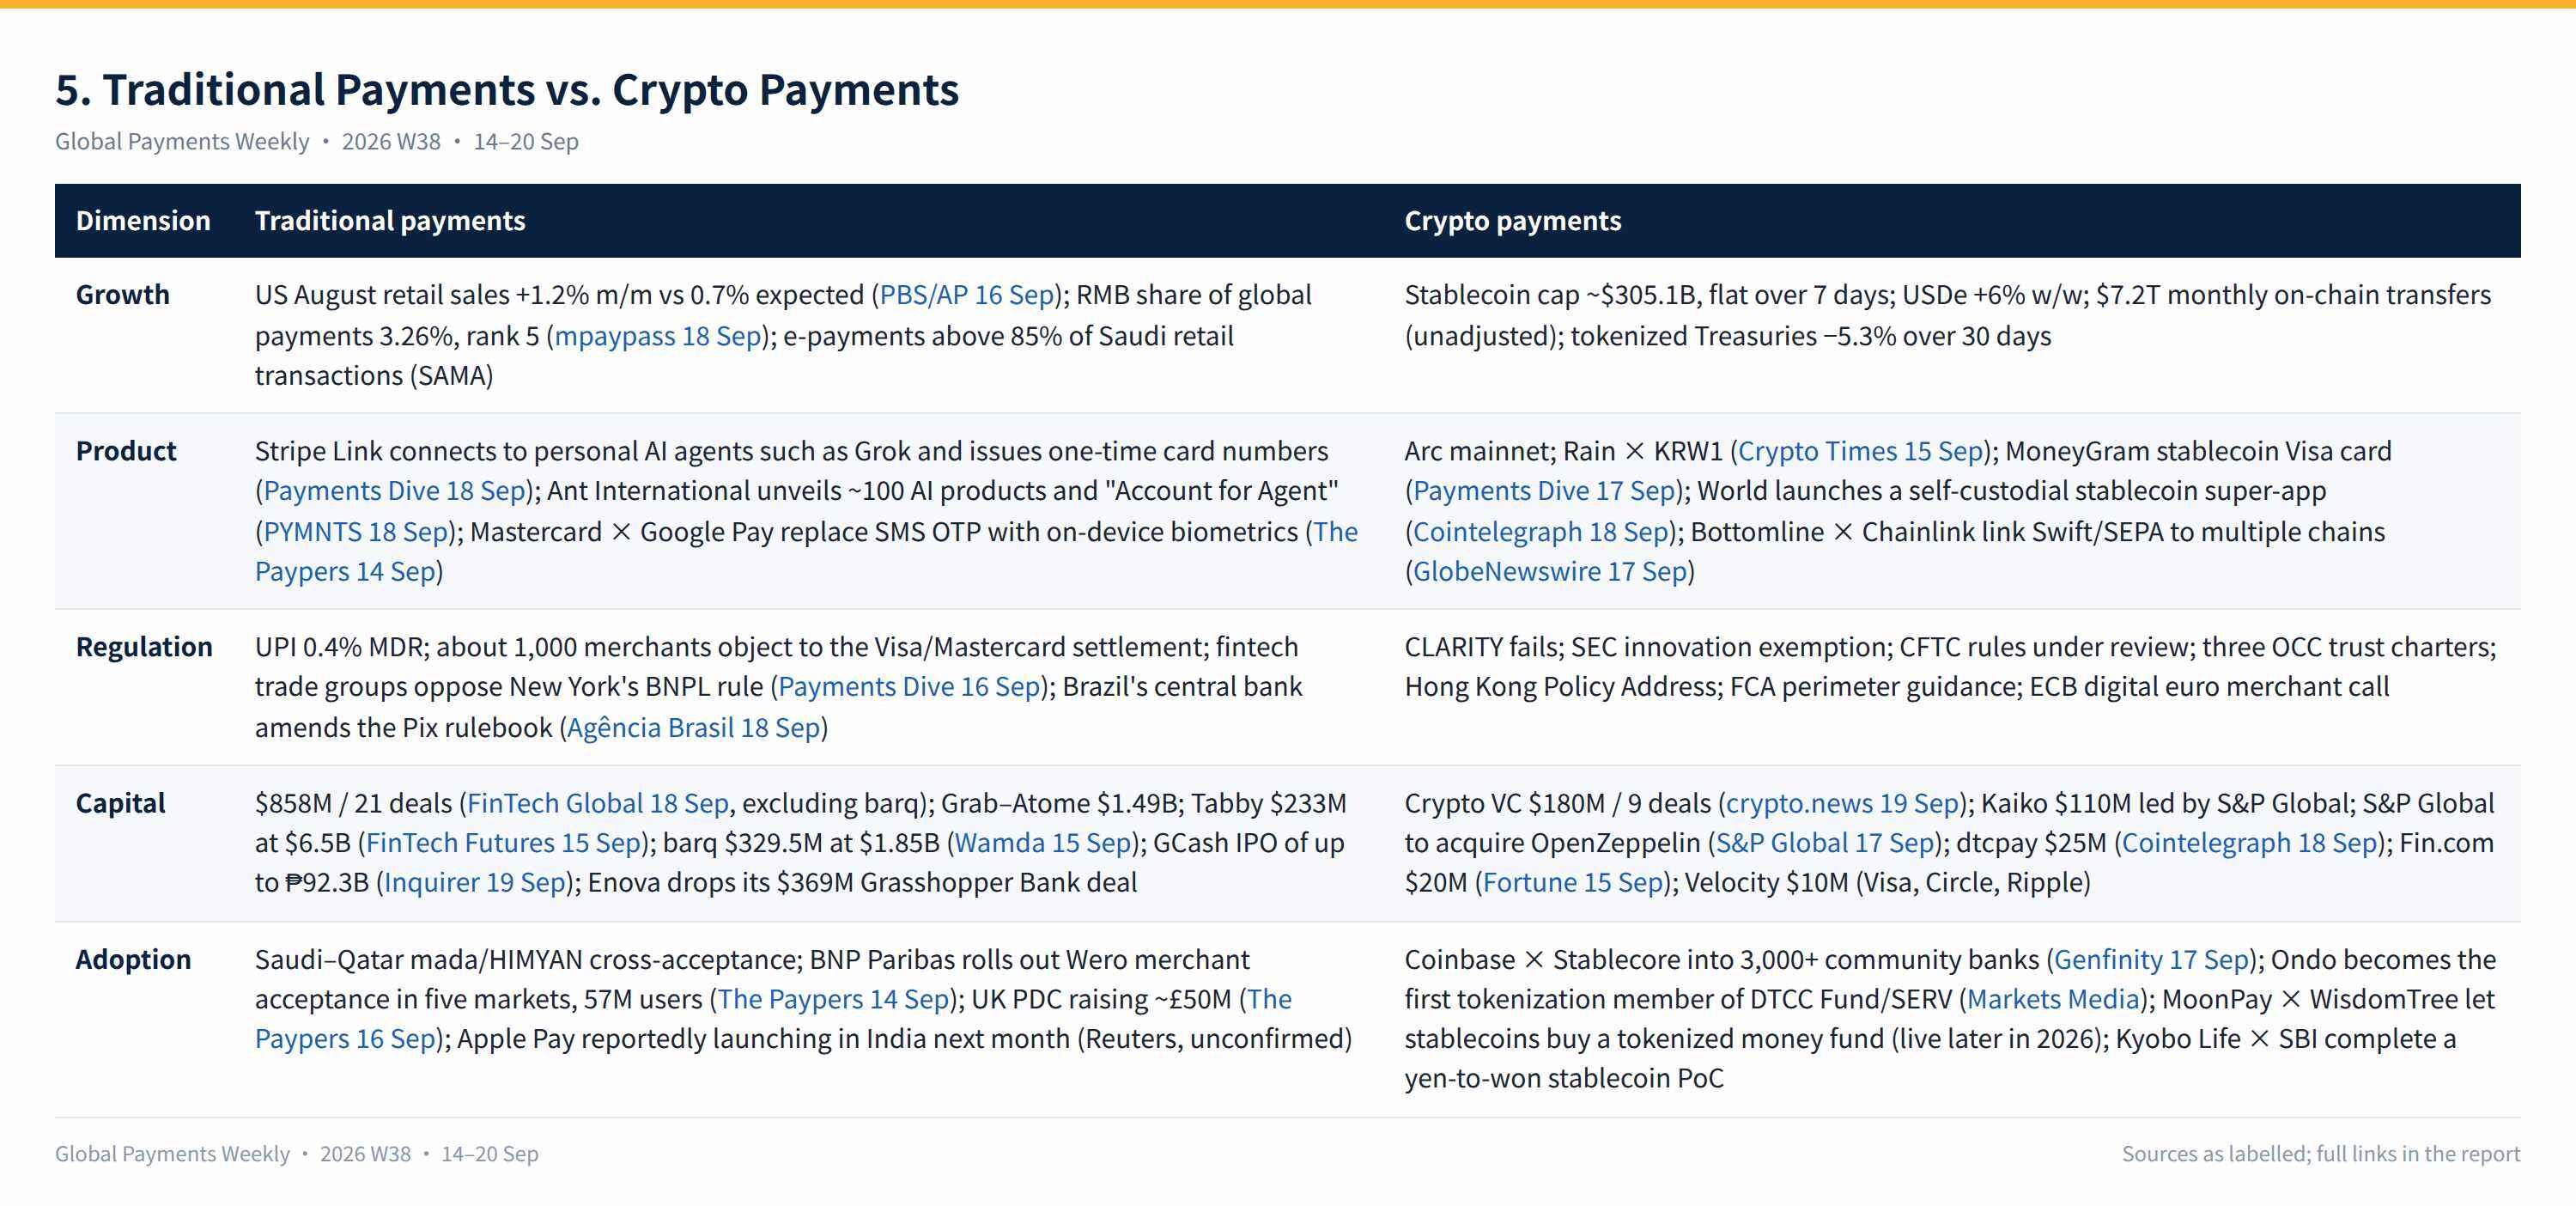
用戶態度數據(調查): ACI/YouGov 調查了3,300名美國與英國消費者——只有7%願意讓 AI 代理未經批准就購買,53%感到不安(Digital Transactions 9月16日);PYMNTS 發現77%的人願意在既有的銀行/金融科技 App 內開設加密或穩定幣錢包(PYMNTS 9月14日)。
6. 區域脈動
7. 從業者行動清單
傳統支付
- 在10月15日前完成 UPI 收費準備。 有印度業務的收單機構與商戶應針對「2,000盧比以上收0.4%、上限300盧比、公用事業固定5盧比」重新定價與重新對帳。一份產業電子報報導該費用將由收單機構、發卡機構、PSP 與 App 分攤——請確認你的分攤比例。
- 為11月16日卡片費用聽證會準備兩套情境。 若獲批准,美國商戶可拒絕高階與商業卡並更自由地加收附加費;收單機構與 ISV 應立即計算終端提示、路由與定價變更的成本。若被否決,訴訟不確定性將回歸。
- 先以人工批准步驟推出代理式支付。 只有7%的消費者願意完全授權;Stripe Link 的一次性卡號能讓真實憑證遠離代理,是有用的模式。針對升息後的資金成本重新為 BNPL 與分期付款定價。
加密支付
- 圍繞行政文件重新規劃合規。 將產品對應到 SEC 豁免、CFTC 不行動函與 OCC 信託特許狀;讓獎勵/收益功能易於關閉——銀行遊說與財政部的立場短期內不會軟化。
- 鎖定銀行與卡片分銷。 Coinbase × Stablecore、Column 與 Rain 顯示通道正快速填滿;較小的發行方與支付公司應鎖定持牌銀行、卡計畫管理方與本地貨幣穩定幣合作夥伴(KRW1、HKDAP、DDSC)。
- 關注三個申報窗口。 FCA 加密授權閘門於9月30日開放;MAS 的穩定幣立法諮詢於10月16日截止;SEC 豁免開放徵求意見——目標成為代幣化證券現金腿的發行方應提出申報。
8. 下週觀察清單
- CLARITY 重新審議與行政接力: 提利斯(Tillis)的動議是否會在參議院10月初休會前推進;CFTC 套案何時通過 OMB;SEC 豁免下首批「代幣化證券場所」申報者(市場點名 Coinbase、Robinhood 與 Securitize)。
- Sibos 2026(9月28日至10月1日,邁阿密)與9月30日的 FCA 閘門: 留意關於 Swift 共享帳本、代幣化存款、21家銀行穩定幣聯盟與 Bottomline × Chainlink 的公告。
- 10月生效日: 10月1日——GCash IPO 定價、澳洲卡片附加費禁令生效(RBA),以及巴西禁止在受監管的跨境 eFX 支付中以穩定幣結算(規則於4月發布;The Paypers);10月15日——UPI MDR 生效。持續追蹤 Arc 上真實的 USDC 支付量,以及穩定幣總供給是否恢復成長。
所有數據與事件均來自公開報導;連結指向原始來源。預測、觀點與未經證實的報導均已標示。編輯分析反映基於公開資訊的判斷,不構成投資建議。





