






Global Payments Weekly 2026W36


- 核心觀點:本週(8月31日-9月6日)穩定幣行業迎來結構性轉折:由21家銀行組成的聯盟計劃發行合規穩定幣,直接與現有公鏈穩定幣競爭B2B結算市場;同時穩定幣總供應量收縮15億美元,而超過5億美元資本湧入基礎設施,競爭焦點從「發行量」轉向「軌道與用例所有權」,關鍵窗口期在2027年上半年。
- 關鍵要素:
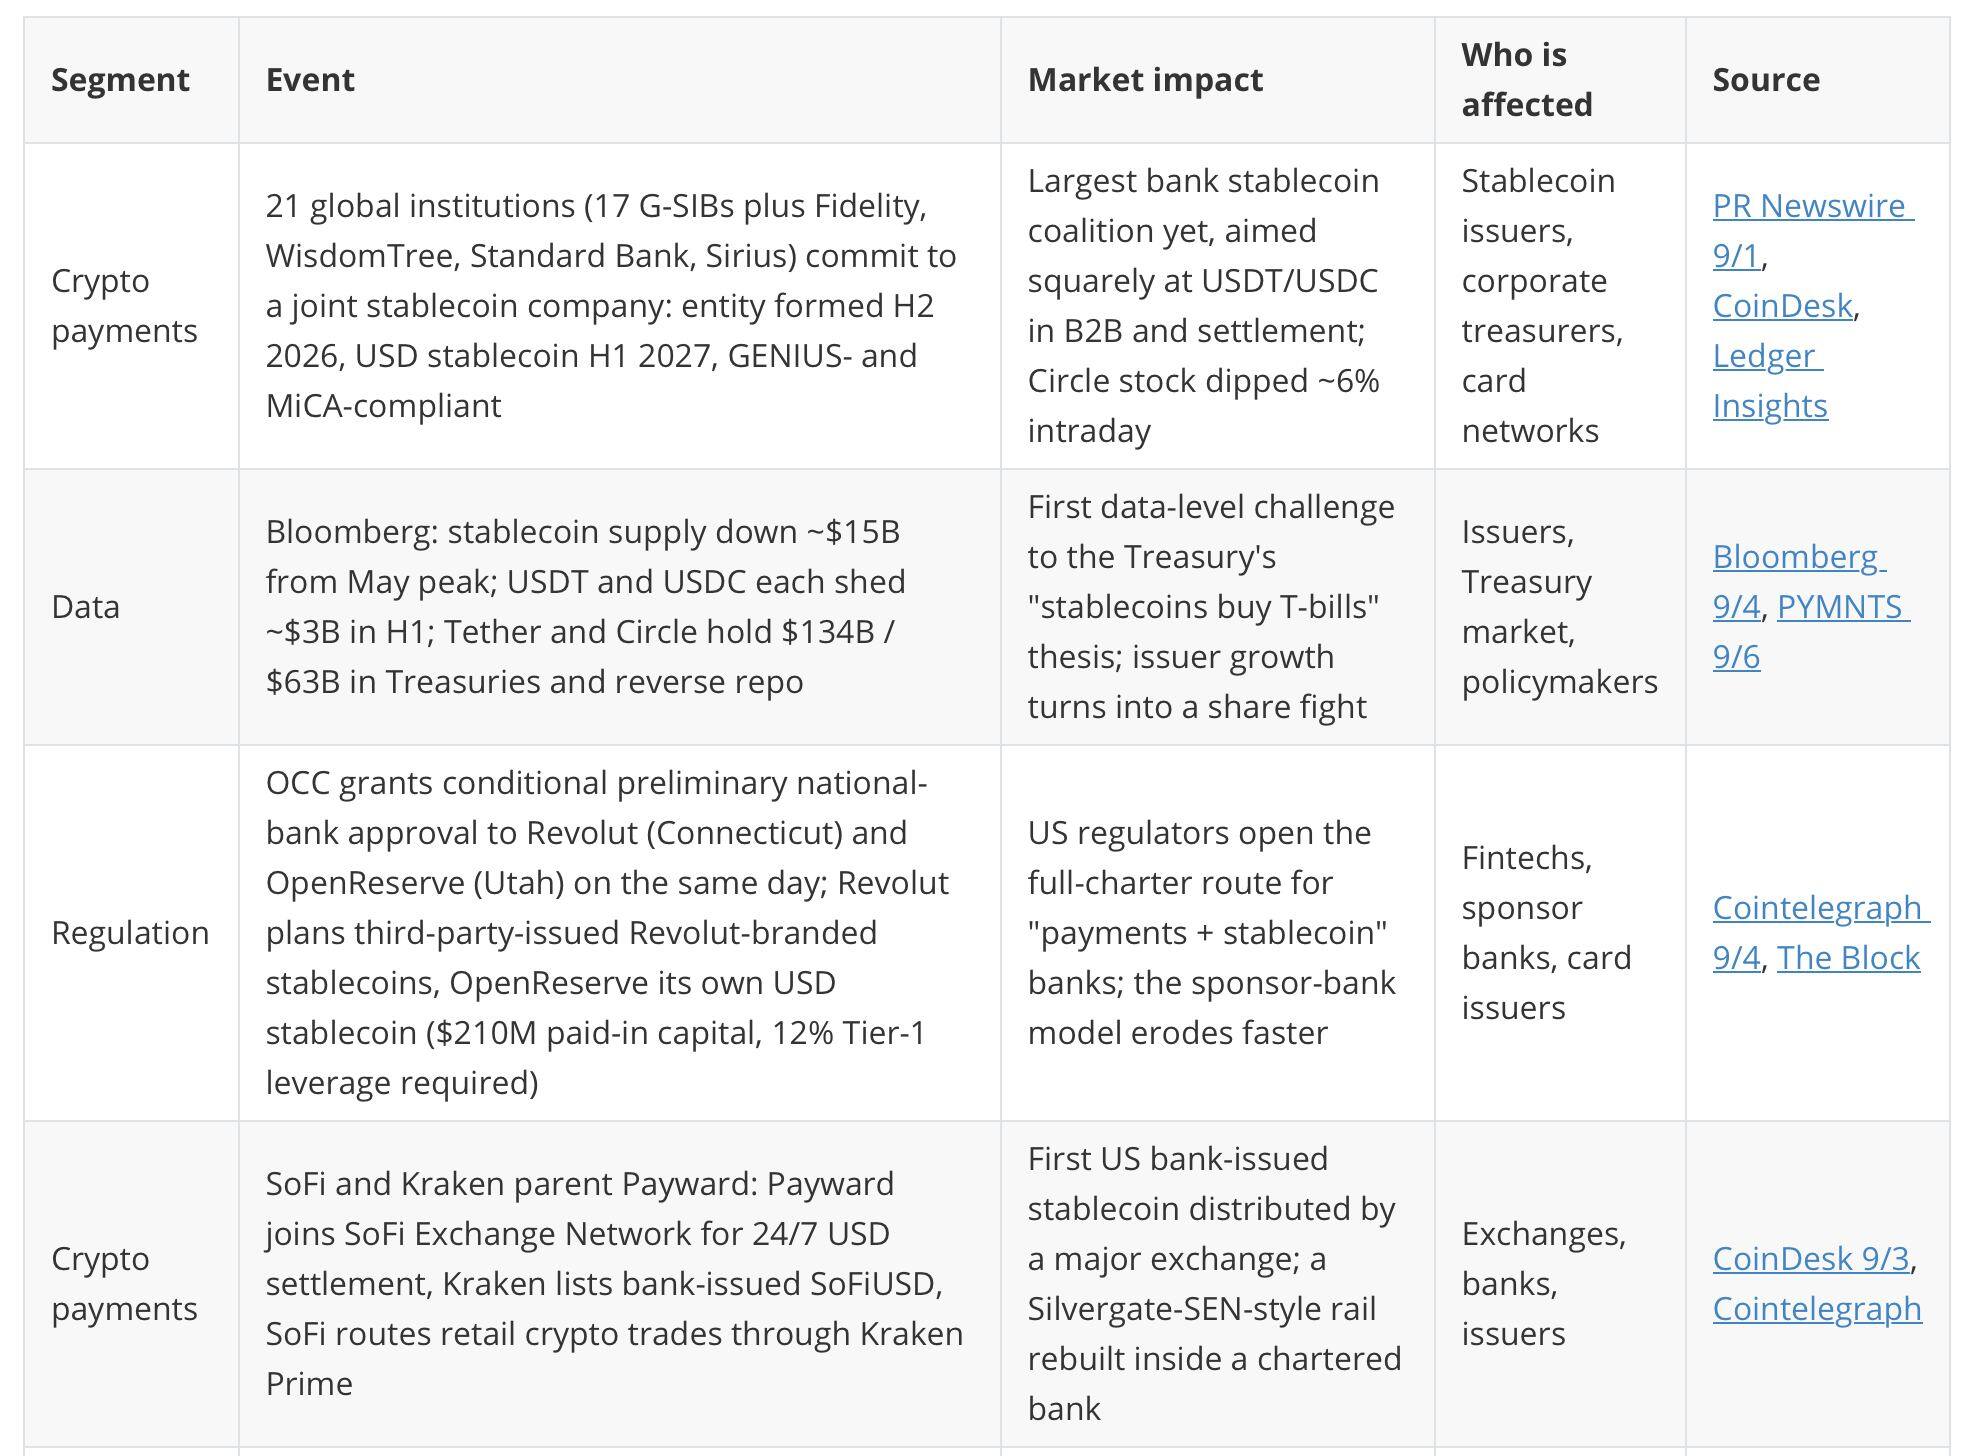
- 全球系統重要性銀行中17家簽署組建穩定幣聯盟,但摩根大通、匯豐和法國巴黎銀行缺席,表明大型銀行策略仍存分歧,聯盟明確瞄準GENIUS及MiCA法規下的跨大西洋B2B結算,而非零售場景。
- Circle於9月3日先跌後反彈14%,市場解讀為銀行聯盟並非Circle的終局;同時SEC於9月1日提議將區塊鏈作為官方記錄載體,並允許錢包地址替代郵寄地址,進入60天評論期。
- 穩定幣總供應量自5月以來縮減150億美元,但本週Félix、Cari、Diameter、OpenReserve和Kast等基礎設施項目獲超過5億美元投資,顯示行業重心已向鐵路(交易通道)建設傾斜。
- 美國OCC同日批准Revolut與OpenReserve銀行牌照,TabaPay收購銀行、SoFi發行自有幣,標誌著「支付處理商持有銀行牌照並發行自有穩定幣」正成為美國默認模式,贊助銀行面臨中期擠壓。
- Swift分類帳正式上線,花旗與FAB/OCBC、星展與花旗的週末交易在兩週內落地,為「代幣化存款優先於穩定幣」提供實例,跨境支付商預計2027年左右面對雙軌競爭。
- 新加坡金管局擬禁止穩定幣計息,成為繼美國和歐盟後第三個主要司法管轄區;Ethena Pay以5-6%收益率上線48國但刻意避開美歐,顯示高收益穩定幣產品的合規空間正在收窄。
作者 / 編輯:王太
覆蓋期間:2026年8月31日 – 9月6日(第36週) · 供傳統支付與加密支付從業者參考 · 閱讀時間約4分鐘
1. 本週綜覽

2. 行業溫度計

3. 本週關鍵事件
重要性分析(編輯觀點)
- 21家銀行聯盟:上週還在「據悉摩根大通正在評估」,本週已有17家G-SIBs簽署。有三點值得關注——摩根大通、匯豐和法國巴黎銀行缺席,顯示大型銀行的策略仍存分歧;合資企業明確瞄準GENIUS 和 MiCA,也就是跨大西洋的B2B結算而非零售業務;此外,Circle股價先跌後漲,於9月3日反彈14%——市場並不認為這對Circle是終局之戰。
- 供應收縮 vs. 基礎設施蓬勃:自5月以來,穩定幣總供應量下降150億美元,但本週卻有超過5億美元投入穩定幣基礎設施(如Félix、Cari、Diameter、OpenReserve、Kast)。競爭重點正從「發行量多少」轉向「誰掌握軌道和應用場景」——Airwallex產品副總裁稱尋找應用場景是「死胡同」,正好印證了這一點。
- 一日內兩個OCC牌照:隨著Revolut和OpenReserve獲批、TabaPay收購銀行以及SoFi發行幣,「處理器/金融科技公司持有銀行牌照並發行自己的穩定幣」正成為美國的常態。贊助銀行面臨中期壓力。
- Swift帳本上線:花旗×FAB/華僑銀行以及星展銀行×花旗的週末交易在兩週內相繼完成,為BIS總經理「代幣化存款優於穩定幣」的言論提供了實際案例。跨境支付服務商將在2027年左右面臨兩條競爭軌道——公鏈穩定幣與銀行代幣化存款。
- MAS禁止收益:新加坡成為繼美國和歐盟之後,第三個禁止穩定幣利息的主要司法管轄區。Ethena Pay在48個國家推出5-6%收益的產品,但刻意避開美國和歐盟,顯示合規的收益型穩定幣產品空間正在迅速縮小。
4. 加密貨幣 / Web3 深度探討
4.1 穩定幣數據儀表板
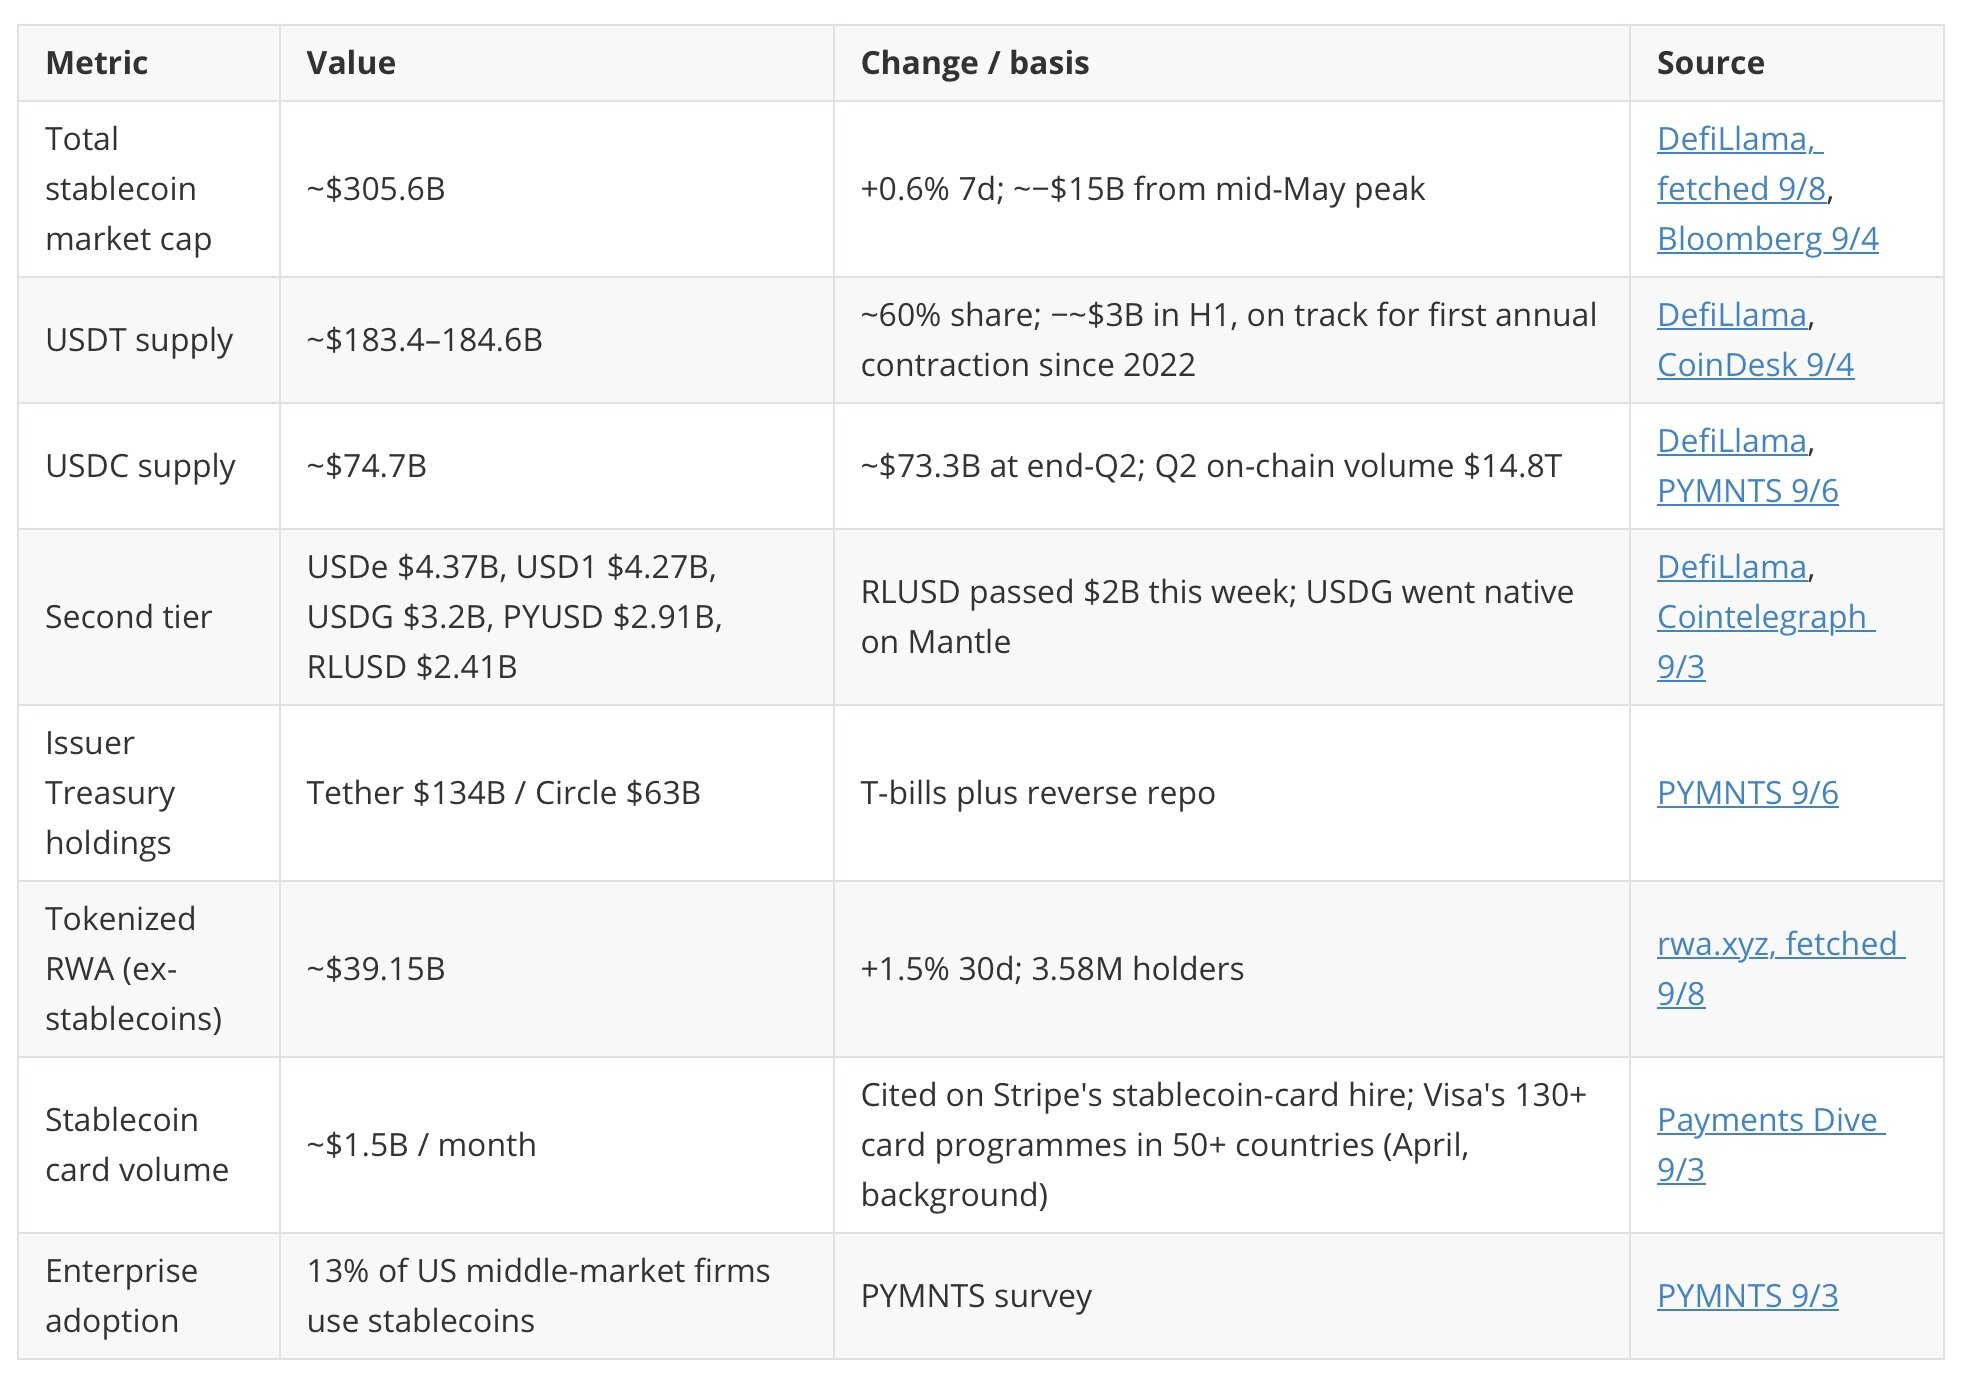
注:本週缺乏可靠的鏈上穩定幣每週轉帳量公開數據;加密卡充值數據本週亦未更新。
4.2 本週主題:銀行三線作戰——發行、結算、分發

編輯觀點:本週之後,「銀行是否會進入」已不再是問題——真正的問題是公鏈穩定幣、銀行合資穩定幣、代幣化存款這三條軌道,哪一條將成為清算層。供應量萎縮表明零售投機需求已見頂,而資金和牌照正湧入B2B結算和跨境支付領域。2027年上半年——銀行合資穩定幣發行、OCC受理GENIUS申請、Arc等結算鏈上線——將是格局確立的關鍵窗口期。
4.3 本週聲音

4.4 監管簡報
美國:美國證券交易委員會(SEC)提議修改轉讓代理人規則,接受區塊鏈作為官方記錄,並提議以錢包地址取代郵寄地址,意見徵詢期為60天(SEC 9/1);SEC定於9月17日就24小時交易舉行圓桌會議(SEC);OCC/FDIC最終確定「不安全或不健全做法」的定義,限制了監管機構在「去銀行化」上的裁量權(The Paypers 9/1);全國警長協會在9月15日參議院程序性投票前,對CLARITY法案的立場轉為中立(CoinDesk 9/4);懷俄明州的FRNT添加了Chainlink儲備證明(Cointelegraph 9/2);兩名泰國商人因4240萬美元USDT凍結事件起訴Tether——這是對發行方凍結權力的首次法律考驗(Cointelegraph 9/2)。
G20:財長和央行行長承諾為數位資產創新提供「清晰路徑」,要求金融穩定理事會(FSB)就全球穩定幣的跨境影響提出研究報告,並呼籲延長大額支付系統的運行時間(The Block 9/2)。
亞洲:新加坡金融管理局(MAS)發布穩定幣諮詢文件(見關鍵事件);韓國金融監督院(FSC)公佈自2027年2月起的三階段代幣化路線圖,第三階段包含與穩定幣相關的鏈上結算(FSC 9/4);韓國銀行研究發現,幣安上法幣與穩定幣的直接交易對會削弱本國貨幣,每年韓元穩定幣購買量達640億美元,為亞太地區之最(CoinDesk 9/5);日本金融廳(FSA)尋求對基於信託的穩定幣轉帳免除信託稅申報義務(Crypto Times 8/31);澳大利亞證券和投資委員會(ASIC)警告澳洲加密貨幣公司須在9月30日前持有AFS牌照(CoinDesk 9/3)。
中國大陸及香港:本週無重大新政策(背景:香港的穩定幣牌照仍由匯豐和Anchorpoint持有;大陸本週的動態主要是銀聯和螞蟻國際的海外擴張)。 歐盟/英國:Revolut於8月31日完成在歐洲經濟區和瑞士的USDT下架,並自動將餘額轉換為法幣(The Paypers);歐洲央行(ECB)、歐洲銀行管理局(EBA)和英國金融行為監管局(FCA)本週均未發布新的穩定幣規則。
5. 傳統支付 vs. 加密支付

6. 地區觀察

7. 從業者行動指南
傳統支付
- 重新評估對贊助銀行的依賴:TabaPay收購銀行、Revolut/OpenReserve獲得OCC批准以及SoFi發行自己的幣,都指向同一方向——如果你的業務依賴贊助銀行的BIN或結算帳戶,請在2027年前評估自主持有牌照、更換代理行或接入銀行代幣化存款網路(如Kinexys、Swift帳本)。
- A2A與即時支付進入「風險+回佣」階段:Visa的A2A Protect和聯準會的FedNow積分在同一週落地,顯示網路和央行都在爭奪帳戶對帳戶(A2A)支付的控制層;收單機構和閘道器應將A2A詐欺評分以及同時支援FedNow/RTP納入2027年路線圖。
- 深入解讀UPI和Pix的「量增價平」現象:兩大系統在小額支付上趨於飽和,同時積極進軍NFC和跨境支付(Pix取消NFC支付上限、UPI進入烏茲別克、ECB與Pix連結)——新興市場卡組織的防禦重點正從線上轉向線下小額支付。
加密支付
- 在10月16日前向MAS提交意見:擬議的收益禁令、100%隔離儲備和5天贖回要求將重塑XSGD/USDC等產品在亞洲的分發模式;已持牌或正在申請的公司應對外國穩定幣認可條款表明明確立場。
- 在銀行合資穩定幣推出前鎖定分發和結算席位:鑒於21家銀行聯盟的穩定幣預計在2027年上半年推出,且Swift帳本試點將於12月結束,小型發行商和基礎設施提供商應立即確保交易所上幣(參考SoFiUSD與Kraken的合作)、卡計劃或區域銀行合作夥伴關係,否則可能被邊緣化至零售市場。
- 關注9月15日CLARITY法案投票和Tether凍結訴訟:前者將決定2026年市場結構法案及其穩定幣收益條款的命運;後者是對發行方凍結權力的首次司法考驗——持有商家資金的產品應立即準備凍結/上訴流程和客戶揭露文件。
8. 下週關注
- 9月15日參議院對CLARITY法案的程序性投票(需60票):若失敗,實際上會將市場結構立法推遲至2027年;9月17日SEC的24小時交易圓桌會議將討論穩定幣和代幣化存款作為現金腿的角色。
- Money20/20 中東會議,利雅德,9月14-16日:預計將有沙烏地阿拉伯中央銀行(SAMA)開放銀行/即時支付、海灣地區穩定幣和跨境支付等相關公告集中發布;關注PayTabs與亞馬遜的交易細節以及渣打銀行在阿聯酋的擴張。
- Circle的Arc主網(9月16日)以及穩定幣供應量是否停止萎縮:Arc是Circle對銀行聯盟的直接回應;同時關注DefiLlama的每週總量數據,以及印度國家支付公司(NPCI)是否會在9月9-11日於孟買舉行的全球金融科技節上正式推出其AI代理支付協議。
所有數據和事件均來自公開報導;連結指向原始來源。編輯分析僅基於公開資訊的判斷,不構成投資建議。
```





