






The epicenter of the global chip stock crash: The "various horror stories" behind the plunge in Korean stocks


- Core Viewpoint: The panic in the global semiconductor sector triggered by the crash in Korean stocks did not stem from a sudden deterioration in fundamentals, but rather from an over-extension in technical factors, a slight adjustment in industry expectations, and a series of policy rumors that accumulated into panic sentiment, leading to mechanical selling driven by algorithmic trading, leveraged liquidations, and institutional rebalancing.
- Key Elements:
- The KOSPI index in South Korea fell 10% in a single day, triggering a circuit breaker. Samsung Electronics and SK Hynix plummeted over 12%, accounting for more than 70% of the index's decline. The panic spread to the U.S. stock market, causing Micron Technology to fall 13%.
- SK Hynix is considering slowing down the expansion of HBM4 production, and forecasts for NVIDIA's next-generation chip production have been lowered, shaking expectations for AI hardware demand and the profit structure of memory chips.
- Policy rumors about South Korea discussing a tax on unrealized stock gains, coupled with its failure to be included in the MSCI developed market list, prompted investors to front-run and sell, exacerbating policy uncertainty.
- Leveraged ETFs created a "negative gamma" effect, where the selling pressure increases as the market falls. The total size of leveraged ETFs in South Korea is approximately $30 billion. Regulators have warned of the side effects and are considering tightening measures.
- The balance of retail investor margin loans in South Korea reached a record 38.5 trillion won, triggering forced liquidations in the afternoon. The National Pension Service, due to its position exceeding its limit, net sold $1.5 billion in June, turning a traditional stabilizer into a major seller.
- Global macro pressures are intensifying: expectations for a Fed rate cut are cooling, and the market is focusing on Micron Technology's earnings report to verify the real prosperity of the AI supply chain and valuation support.
原文作者:葉楨
原文來源:華爾街見聞
韓國股市的一場劇烈拋售正演變為席捲全球半導體板塊的風暴,而此次暴跌並非單純由基本面惡化所致,而是技術面過度延展、產業預期微調以及一系列政策傳聞引發的恐慌情緒相互疊加的結果。
週二,作為全球儲存晶片的重鎮,韓國綜合股價指數(KOSPI)單日暴跌10%並觸發熔斷機制。指數權重股三星電子與SK海力士雙雙重挫逾12%,兩家巨頭合計貢獻了該指數超七成的跌幅。恐慌情緒迅速向全球市場蔓延,直接波及美股半導體產業鏈,導致美光科技單日收跌13%,西部數據重挫8.5%。
引發此次拋售狂潮的直接導火線是一系列密集利空消息的共振。
韓國媒體關於SK海力士可能放緩先進人工智慧儲存晶片擴產的報導,嚴重動搖了市場對AI硬體需求的預期。與此同時,韓國國內關於對股票未實現收益徵稅的政策討論,以及監管層對槓桿ETF過熱的警告,徹底擊潰了市場脆弱的信心。
分析人士指出,此次極端波動更多是由演算法交易的機械性拋售、散戶槓桿資金的強制平倉以及機構再平衡驅動,而非基本面的瞬間惡化。在多重壓力交織下,全球投資者正密切聚焦即將發布的美光科技財報,以評估AI產業鏈的真實景氣度與估值支撐。
鬼故事一:HBM擴產放緩與輝達砍單疑雲
引發基本面擔憂的直接原因,是高端儲存晶片供應鏈策略的邊際變化。
華爾街見聞此前提及,SK海力士正考慮放緩第六代高頻寬儲存晶片(HBM4)的產能爬坡步伐,推遲部分產線轉換,並將資源重新向通用型DRAM傾斜。
這一戰略調整背後的邏輯在於產品利潤率的逆轉。
目前通用DRAM的利潤率已比HBM高出15%,且大信證券預計通用DRAM的營業利潤率年內峰值可達90%。此外,媒體報導援引知情人士消息稱,輝達下一代「Rubin」晶片的生產預測正在下調,這引發了市場對HBM供應緊張和AI需求激增預期可能減弱的猜測。
這種擔憂在宏觀產業鏈層面同樣存在印證。
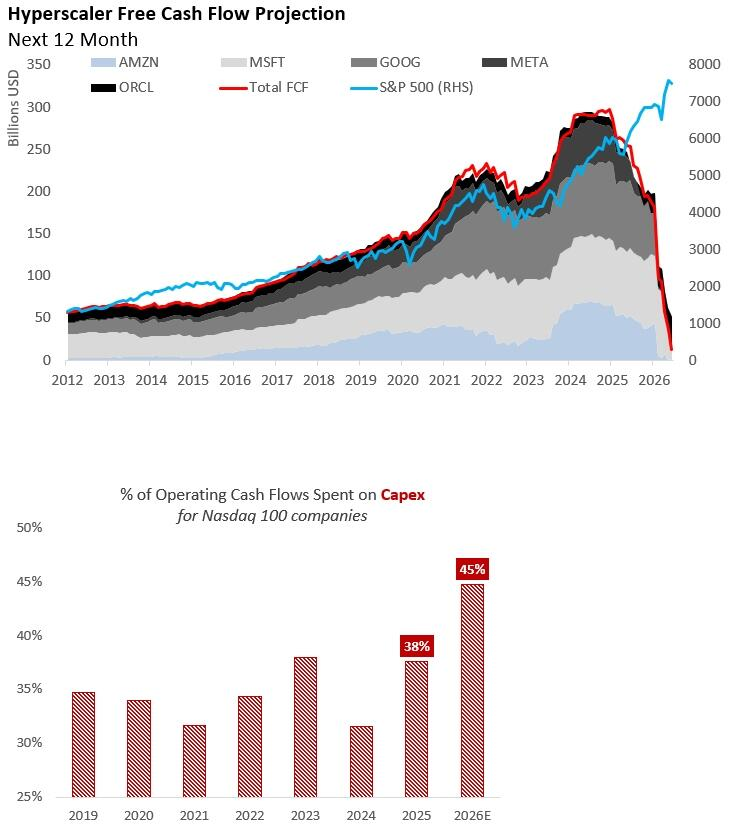
隨著超大規模資料中心運營商面臨資本支出激增而自由現金流預期轉負的壓力,市場開始質疑這些作為「資金源頭」的科技巨頭,是否會壓縮硬體採購預算,從而對整個儲存、晶片、網路和伺服器供應鏈的營收構成約束。
鬼故事二:政策與稅收「黑天鵝」,未實現收益徵稅恐慌
在產業基本面出現分歧之際,一份關於稅制改革的探討文件在韓國本土引發了極大的恐慌。
據韓聯社報導,韓國多黨派國會議員聯合舉行稅制改革論壇,主張推動「所得稅綜合主義」轉型,即探討將股票與房地產等資產的「未實現收益」(帳面增值部分)納入課稅體系。
儘管該提議包含遞延納稅等漸進路徑,但對於已經處於高估值區間的韓國股市而言,無異於重磅利空。專家警告,若僅在資產變現時課稅會產生「凍結效應」,但對未實現收益課稅的預期,直接促使投資者在政策落地前搶先拋售。
此外,韓國未能入選MSCI已開發市場(DM)觀察名單,以及韓國總統上週對股市波動帶來「財富效應」擔憂的評論,進一步加劇了政策面的不確定性。
鬼故事三:槓桿ETF與「負伽瑪」效應反噬
從量化與技術面角度來看,此次暴跌是一場經典的結構性崩盤。
據ZeroHedge報導,野村證券量化策略師Charlie McElligott指出,鉅額資金流入單一股票和儲存主題槓桿ETF,產生了龐大的「真實和合成」負伽瑪(Negative Gamma)效應。
這種市場結構導致了順週期和機械性的資金流動——即市場越跌,賣盤越重。Charlie McElligott指出,在拋售期間,零到期日(0-DTE)期權交易員積極逢高做空,徹底瓦解了試圖抄底的買盤。加之期權交易商在前期追漲過程中的倉位調整,進一步加劇了系統性的向下螺旋。
這種效應意味著,隨著市場下跌,做市商和ETF管理機構必須機械性地拋售更多股票以維持風險敞口平衡。高盛韓國高接觸交易主管Chris Cha在報告中披露,韓國境內槓桿ETF規模已達91億美元,而追蹤SK海力士與三星的離岸槓桿ETF規模高達210億美元。
韓國金融監管機構的態度轉變更令技術面雪上加霜。韓國金融監督院(FSS)院長公開表示,對未能阻止掛鉤三星和SK海力士的單一股票槓桿ETF上市感到遺憾,並警告其副作用正在加劇。監管層考慮收緊保證金貸款和限制ETF發行等措施的討論,直接動搖了支撐近期漲勢的技術性買盤。
鬼故事四:流動性枯竭,散戶爆倉與養老金倒戈
暴跌揭示了韓國股市買盤結構的極度單一。
CLSA新加坡首席股票策略師Alexander Redman指出,韓國市場的漲勢幾乎完全由散戶驅動,內在泡沫化程度令人不安。本月,韓國散戶融資餘額升至創紀錄的38.5萬億韓元(約合250億美元)。首爾基金經理Kim Namho表示,巨額的保證金債務在午後觸發了強制平倉,加速了市場的自由落體。
與此同時,傳統穩定器變成了拋售主力。
高盛報告指出,由於前期股市大漲,韓國國民年金(NPS)的國內股票倉位突破了28.8%的上限目標。為了進行資產再平衡,NPS在6月創下了自2021年4月以來最大規模的淨賣出(15億美元)。
當養老金從被動支撐轉變為機械性供給,疊加外資離場,市場的邊際流動性瞬間枯竭。
外部宏觀施壓:降息預期降溫與財報前瞻考驗
在韓國國內基本面與技術面共振向下的同時,全球宏觀環境的變數也加劇了市場的脆弱性。
聯準會升息預期的意外重燃,對高估值的科技股構成了系統性壓制。美國銀行分析師Aditya Bhave預測,聯準會將在今年9月、10月及12月重新升息,累計上調75個基點,以應對服務業通膨和薪資增長的粘性。
在極端的市場動盪後,投資者的目光正聚焦於即將公布的美光科技財報。高盛指出,市場在美光財報前的預期已被推至極高水準,這也為資金提前獲利了結提供了動機。Pepperstone Group策略師Dilin Wu表示,美光的成績單將是檢驗AI硬體投資熱潮是否具備持續性的真正考驗。
正如CLSA策略師Alexander Redman所言,此次波動的幅度與市場內在的散戶驅動和泡沫化程度密切相關。儘管從中期來看,儲存晶片的上行週期和AI需求邏輯尚未證偽,但在被迫去槓桿和多重傳聞的衝擊下,全球晶片股正經歷一場痛苦的預期重置與估值消化。





