






相較於現貨ETF,加密財庫為何是更優解?


- 核心观点:加密财库正取代ETF成为主流加密资产载体。
- 关键要素:
- DAT通过杠杆和战略管理持仓。
- DAT可获得质押收益和战略机会。
- DAT每股加密资产增速可超越标的。
- 市场影响:推动加密资产机构化,提供新投资渠道。
- 时效性标注:中期影响
原文作者:Lorenzo Valente
原文編譯:Chopper,Foresight News
2025 年8 月至9 月,加密財庫(Digital Asset Treasuries, DAT)成為華爾街加密資產主流化的核心載體。這一轉變想必讓業界不少人感到意外,他們原本認為,交易所交易基金(ETF)會持續佔據主導地位,而非被DAT 逐步取代。
背後究竟發生了什麼事?幾年前,Strategy 率先推出比特幣DAT 模式,但當時投資人尚未知道如何將其應用於其他加密資產。本文將深入探討DAT 的市場格局與相關爭議。
DAT 的定義
加密財庫(DAT)是指直接在資產負債表上持有比特幣、以太幣、Solana 等加密貨幣的公司,投資者可透過購買其股票間接獲得加密資產敞口。
與美國證券交易委員會(SEC)監管的現貨比特幣/ 以太坊ETF 不同,ETF 被動持有加密貨幣,發行的股票與持倉資產1:1 掛鉤;DAT 是經營性公司,可透過槓桿、企業策略或融資工具管理持倉。 ETF 作為受監管的公共投資工具,提供合規的資產敞口;而DAT 則引入了企業層面的風險,收益或虧損可能超出標的資產本身的波動範圍。
早在「加密財庫」這個術語出現前,Strategy 就已為比特幣打造了首個DAT。在麥可・塞勒領導下,該公司淡化企業軟體業務,全力囤積比特幣。截至2025 年9 月15 日,Strategy 以465 億美元購買了超63.2 萬枚比特幣,平均單價73,527 美元。目前,該公司持有比特幣數量佔比特幣2,100 萬枚總供應量的3% 以上。
Strategy 透過多種融資策略累積比特幣持股:初期發行可轉換優先票據,隨後發行票面利率6.125% 的優先擔保票據,而真正的突破來自按市價發行股票計劃。由於其股票(代碼MSTR)交易價格較帳面價值有大幅溢價,塞勒透過發行新股稀釋現有股東權益,將募集資金用於購買更多比特幣,提升每股比特幣持有量。本質上,股東提供的資金為Strategy 的比特幣曝險提供了槓桿支持。
這一模式引發了廣泛爭議。批評者抨擊DAT「將1 美元的資產賣出2 美元的價格」,如果某DAT 的交易價格是其市值淨資產(mNAV)的兩倍,意味著投資者需為資產負債表上1 美元的比特幣,支付2 美元的股票價格。在他們看來,這種溢價既不合理也難以持續。
但迄今為止,Strategy 的股票表現推翻了這項判斷,為股東帶來了豐厚回報。除2022 年3 月至2024 年1 月熊市期間短暫出現折價外,MSTR 長期維持顯著的mNAV 溢價。更重要的是,塞勒策略性地利用這項溢價:以遠高於帳面價值的價格發行股票,持續增持比特幣,實現持倉增值。結果顯示,自2020 年8 月首次購入比特幣以來,MSTR 不僅讓股東的比特幣曝險實現複利成長,其表現也大幅跑贏單純買入並持有比特幣的策略。
DAT 的市場格局
Strategy 首次購入比特幣五年後,如今已有數百隻DAT 湧現。這些新載體正囤積以太坊、SOL、HYPE、ADA、ENA、BNB、XRP、TRON、DOGE、SUI、AVAX 等多種加密資產。
目前市場開始向大市值資產聚集,多家資金雄厚的DAT 正競相囤積ETH 和SOL。如下圖所示,聚焦ETH 的DAT 合計持有以太坊供應量的3.74%,Solana 系DAT 持有SOL 供應量的2.31%。
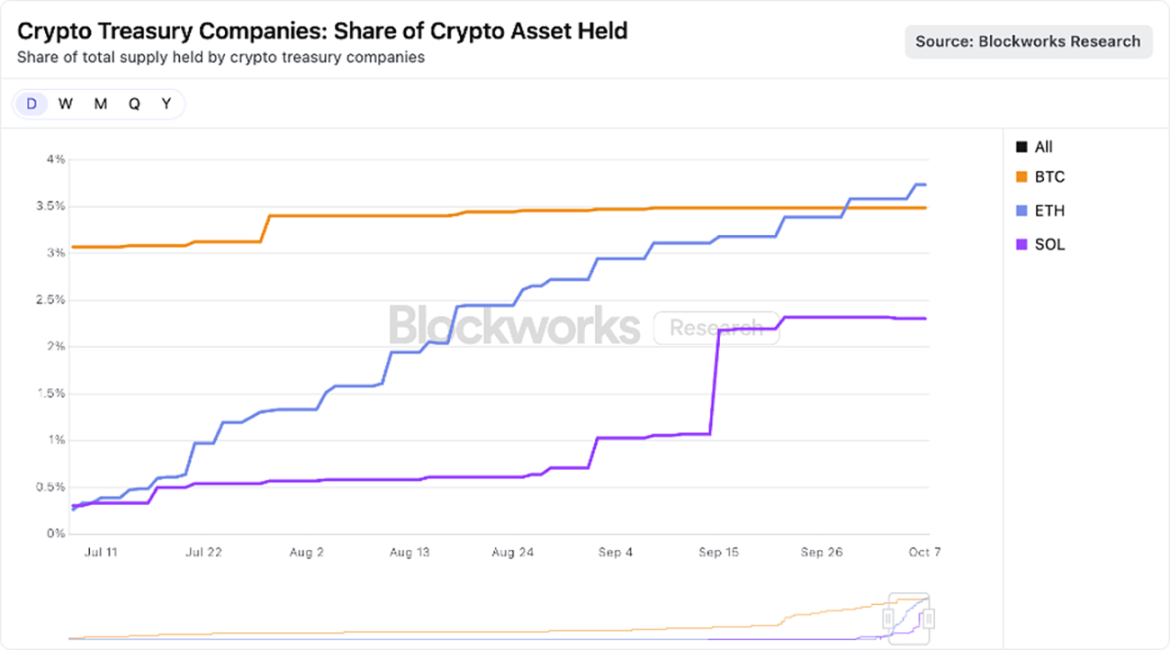
資料來源:Blockworks,截至2025 年8 月25 日
在我們看來,儘管部分DAT 的成立可能出於短期投機目的,但最終的贏家或能成為比現貨ETF 更有效率的加密資產載體。借助企業架構優勢,DAT 可運用槓桿、企業融資及策略選擇權,這些都是ETF 無法實現的。只要其mNAV 溢價具備永續性,這些優勢就將持續存在,後續章節將進一步探討此主題。
AT 的mNAV 溢價為何具有合理性?
作為加密貨幣敞口規模較大的資產管理公司,方舟投資(ARK Invest)對新興的DAT 領域表現出濃厚興趣,近期已投資領先的以太坊DAT——Bitmine Immersion。儘管我們對DAT 保持謹慎態度並密切關注其快速發展,但仍能理解部分DAT 獲得mNAV 溢價的原因,主要包括以下幾點:
收入/ 質押收益
智慧合約L1 區塊鏈(尤其是以太坊)透過質押機制提供原生收益,獎勵參與網路安全維護的用戶。在加密資產生態中,這種收益本質上相當於「無風險利率」,因其產生於協議內部,不涉及交易對手風險。
相較之下,美國的現貨ETF 不允許對標的資產進行質押獲利。即便監管機構改變立場,受以太坊網路設計限制,ETF 也只能對少量持倉進行質押(可能不足50%)——以太坊網路的「流動限制」規定了每個時期可加入或退出的驗證者數量。這項限制對網路安全至關重要,可防止惡意攻擊者瞬間啟動或關閉大量驗證者,避免共識機製或狀態管理崩潰,這導致ETH 質押或解除質押的流程最長可能需要兩週。儘管ETF 可透過流動性質押協議規避此限制,但合規、流動性及中心化風險可能使其無法大規模質押持倉。
而DAT 則具備更大的操作彈性。典型的DAT 是精簡型組織,通常由小型團隊經營,卻能創造可觀收益。以Bitmine Immersion 為例,如果其市值達到100 億美元且全部ETH 完成質押,每年可產生約3 億美元自由現金流。這些資金可重新配置於併購、代幣購買、鏈上機會或分紅。
囤積速度
資產囤積速度與每股加密資產成長率,是DAT 取得帳面價值溢價的重要原因。 DAT 每股加密資產的成長速度,可能超過標的資產本身的價格漲幅,進而透過質押收益加速營收成長。
以Bitmine 為例。 7 月13 日,該公司在約5,600 萬股完全稀釋股份的基礎上,持有163,142 枚ETH;以當時ETH 單價2,914 美元計算,每股對應0.0029 枚ETH,價值8.45 美元。僅31 天后,據我們估算,Bitmine 的ETH 持股增加至115 萬枚,完全稀釋股份增至1.73 億股;以當時ETH 單價4700 美元計算,每股對應0.0066 枚ETH,價值32.43 美元。
一個月內,ETH 價格上漲約60%,而Bitmine 的每股ETH 持股成長了130%。也就是說, Bitmine 透過「以市價發行股票(ATM)+ 加值收購」 的套利模式,創造的價值遠超直接持有ETH。
當然,這種動態僅在mNAV 溢價存在且ATM 發行具備增值效應時成立。如果溢價收窄或轉為折價,DAT 將不得不依賴其他資本市場工具,例如出售部分標的代幣回購股票。
透過沙普利值分解法,可將Bitmine(股票代號BMNR)的股價表現歸因於三個變數:ETH 價格、每股ETH 持有量成長、mNAV 溢價或折價變動(見下圖)。截至8 月25 日,每股ETH 持有量是推動BMNR 股價及股東報酬的最大因素。
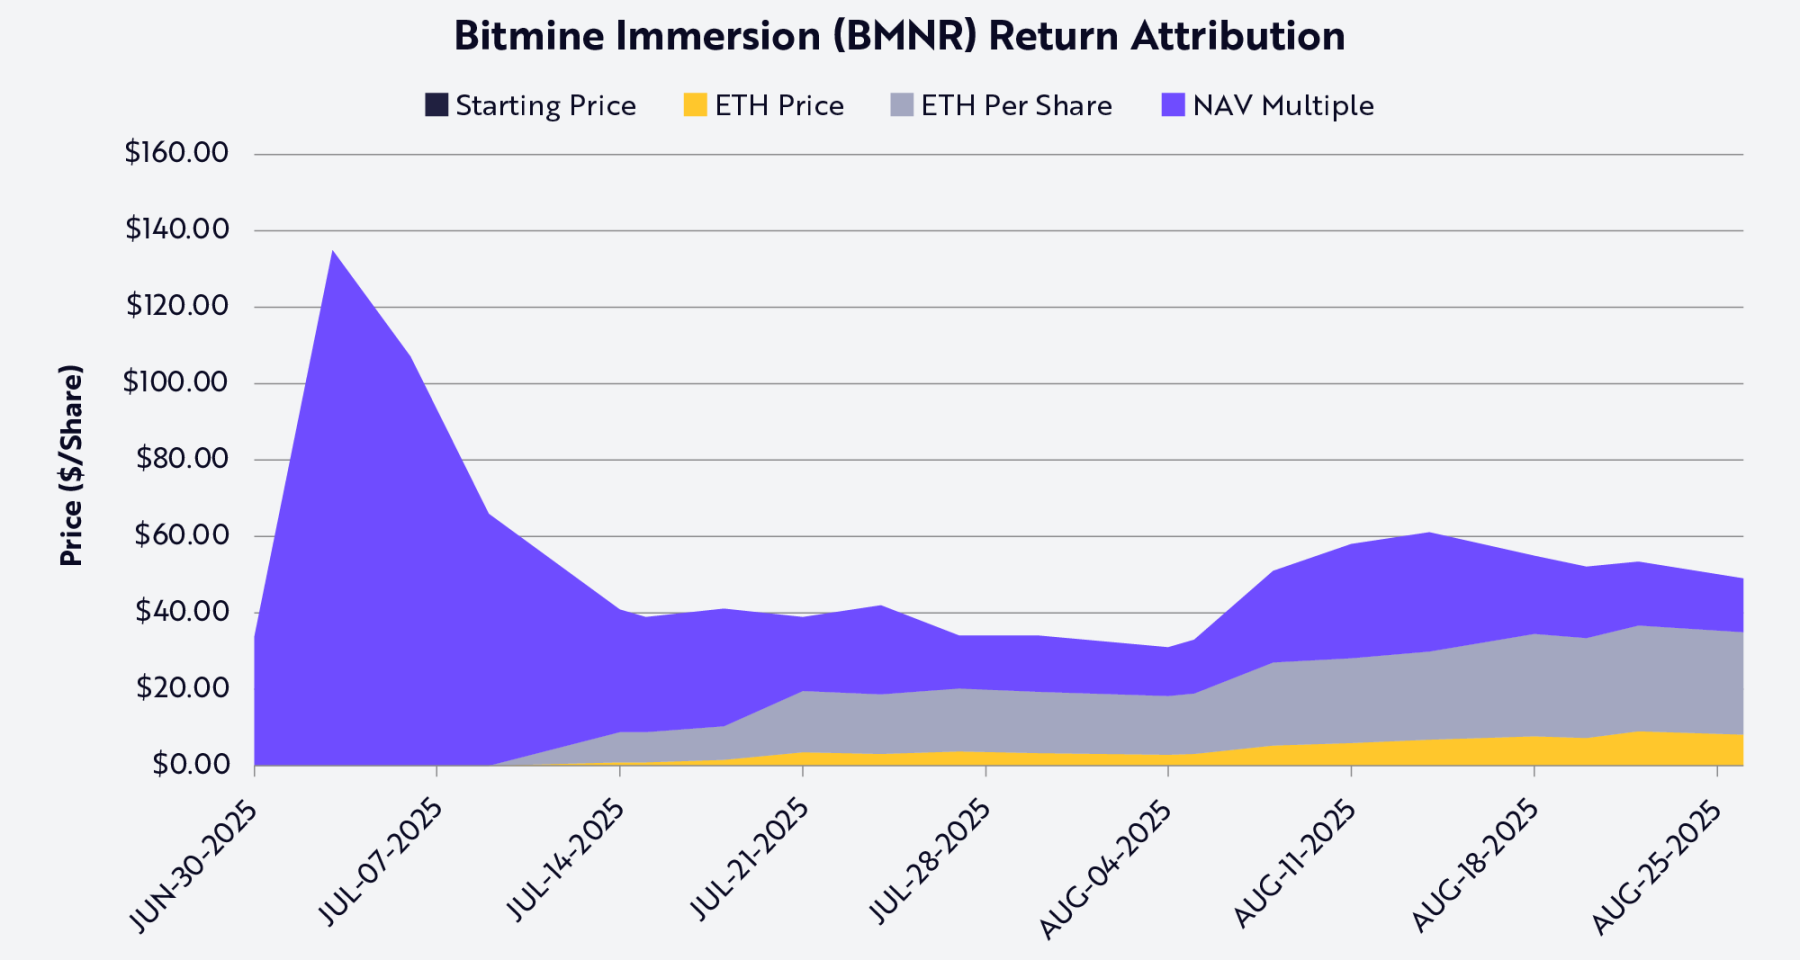
資料來源:方舟投資,截至2025 年8 月25 日;註:基於沙普利平均價值,僅使用公開數據
流動性與低成本資金
流動性是DAT 溢價的核心原因。以市價發行股票(ATM)和可轉換債券僅在股票具備流動性時可行:ATM 依賴充足的日成交量,要求DAT 在不壓低股價的前提下持續發行股票;可轉換債券同理—— 投資者購買的是“債券+ 轉股期權”,而期權的價值依賴於股票具備足夠流動性,以便高效出售或對衝。缺乏流動性的工具無法吸引投資者,或會導致發行方融資成本過高。
規模同樣關鍵,因為債券市場通常服務大型企業。投資銀行和機構貸款人依賴二級市場需求,而這項需求取決於公司市值和流動性。實際上,大多數銀團貸款和機構可轉換債券發行,僅向市值超100-20 億美元的公司開放。低於此門檻,融資成本將大幅上升,融資管道通常局限於客製化或創投式信貸工具。例如,Strategy 之所以能發行多輪合計數十億美元的可轉換債券,正是因為其股票具備流動性且當時市值達數百億美元。
優先股發行也反映了這一點。 Strategy 所採用的結構性股權交易,既需要雄厚的資產負債表支撐,也需要二級市場流動性來吸引機構投資者,優先股買家必須相信其能夠退出或對沖頭寸,缺乏流動性的DAT 無法獲得這一融資管道。
簡言之,流動性可降低融資成本。為彌補流動性不足的風險,投資人會要求更高回報,因此缺乏流動性的DAT 需透過以下一種或多種方式付出代價:股權發行折價更高、債券票面利率更高、契約條款更嚴苛。相反,具備流動性的DAT 能以更低成本募集資金,用於囤積比特幣或以太坊,形成強化溢價的飛輪效應。
戰略選擇權
許多投資者將加密資產(尤其是L1 代幣)與股票、大宗商品或貨幣進行對比,但實際上它們的差異遠大於相似性。 DAT 凸顯了這一區別,並證明ETF 作為L1 資產的載體可能效率低。 DAT 的企業架構提供了「帳面價值溢價對應的策略選擇權」。大型DAT 可在困境中折價收購代幣(例如FTX 破產清算出售),或收購其他低於mNAV 交易的DAT。
舉例來說,市值100 億美元的Bitmine Immersion,只要發行2%-3% 的股票,就能以折價收購價值2 億美元的以太坊DAT,以實現增值併購。除併購外,Solana 和以太坊等生態還提供了其他機會:這些網路承載著數千億美元的流動性和應用,規模足夠大的DAT 可透過「鏈上安全維護」 或「提供流動性」 來實現盈利。事實上,協議方可能會提供激勵措施,吸引資金雄厚的參與者加入其生態。
另一套利機會存在於「傳統市場與鏈上利率差」,而這一差有時超過500 個基點(即5%)。在低利率環境下,DAT 可在傳統金融市場以低成本借入美元,再將資金部署於鏈上借貸池,以取得顯著更高的收益。目前,sUSDS、sUSDe、SyrupUSDC 等穩定幣池的年化殖利率約為7%,較美國公債殖利率高出約300 個基點(3%),讓DAT 有機會在單純代幣升值之外,獲得額外收入流。
風險
儘管DAT 為投資者提供了接觸加密資產的新途徑,但也帶來了顯著風險,投資者需謹慎權衡。
首先是對市場溢價的依賴。 DAT 模式(尤其是每股加密資產成長)依賴股票交易價格高於mNAV。當溢價收窄時,DAT 透過發行股票實現增值的能力將減弱甚至消失,被迫放緩收購速度,或出售代幣回購股票。
其次,流動性是一把雙面刃。流動性雖能讓DAT 獲得低成本資金,但在市場下行時也可能引發流動性危機。在持續熊市中,DAT 可能陷入負回饋循環:股價暴跌、融資成本上升、潛在贖回壓力迫使代幣拋售。
第三,監理不確定性日益凸顯。與ETF 不同,DAT 處於監管灰色地帶,其會計處理、資訊揭露等方面可能面臨監管審查—— 這些監管要求更適用於投資基金,而非經營性公司。監管幹預可能影響其資本市場融資管道,或限制其策略選擇權。
第四,治理和營運風險可能被低估。許多DAT 由小型團隊管理數十億美元的資產庫,內控薄弱、風險管理不善或激勵機制錯位,都可能快速侵蝕價值。最壞情況下,部分DAT 可能淪為「偽裝的積極鏈上對沖基金」—— 追逐收益、加槓桿、資本配置透明度不足,導致隱藏風險甚至破產。
結論
DAT 的興起,為投資者提供了接觸加密資產的新方式。從Strategy 看似特立獨行的押注,到如今已成為廣泛現象,DAT 已在以太坊、Solana 等主流L1 區塊鏈協議中迅速普及。儘管批評者將其模式貶為「將1 美元資產賣2 美元」,但實際情況更為複雜。
DAT 的企業架構具備ETF 無法比擬的獨特潛在優勢,這正是其獲得賬面價值溢價的原因:能夠以高於標的資產價格上漲的速度,使每股ETH 或SOL 的價值上漲;具備流動性和規模優勢,可在整個資本結構中獲得廉價資本;並擁有進行併購、代幣購買和鏈上投資的機會。
與被動持有加密資產的ETF 不同,DAT 是動態的資本市場載體,有潛力放大資產曝險、取得協議收益、優化資本配置。對於部分資產而言,DAT 或許不僅比ETF 更具永續性,效率也更高。它們絕非短暫的套利工具,而可能成為連結傳統金融市場與加密資產新世界的長期機構。





