






摩根大通解讀:四大核心驅動,以太幣或跑贏比特幣


- 核心观点:以太坊因多重利好跑赢比特币。
- 关键要素:
- ETF允许质押提升吸引力。
- 企业增持并参与生态应用。
- 监管缓和推动机构入场。
- 市场影响:或加速资金流向以太坊生态。
- 时效性标注:中期影响。
原文作者:BitpushNews
過去幾週,加密市場出現了一個值得關注的趨勢:以太坊(ETH)在表現上顯著跑贏了比特幣(BTC)。
根據摩根大通(JPMorgan)最新發布的研發,華爾街分析師將這一現象歸因於四大核心因素——ETF 結構優化、企業財務部的增持、監管層態度緩和,以及未來質押功能的潛在放開。這些因素不僅解釋了以太坊的近期強勢,也預示著它未來可能擁有更大的上升空間。
一、市場背景:政策與資金流向的雙重推動
在7 月,美國國會通過了《GENIUS Act》穩定幣法案,為加密市場帶來了前所未有的製度性利好。隨後,以太坊現貨ETF 在7 月單月吸引了創紀錄的54 億美元資金流入,幾乎與比特幣ETF 的資金流入持平。
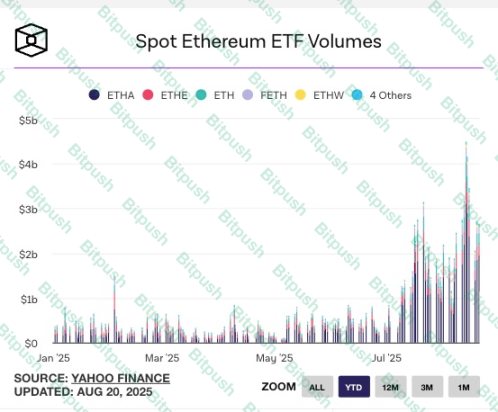
然而進入8 月,比特幣ETF 出現了小幅資金流出,而以太坊ETF 卻依舊延續了資金淨流入的趨勢。這種資金流向的分化,成為以太幣對比特幣實現超額表現的直接導火線。
同時,市場還在等待9 月即將投票的「加密市場結構法案」。投資者普遍預期,這將成為另一個類似穩定幣立法的重大轉捩點。而在政策與市場預期的雙重作用下,以太坊在資本市場的地位迅速上升。
二、四大因素解析:以太坊為何跑贏比特幣?
摩根大通分析師Nikolaos Panigirtzoglou 及其團隊在報告中明確指出,以太坊的強勢來自以下四個核心驅動因素:
1. 質押功能的潛在開放
目前,以太坊生態中的一大特色就是PoS(權益證明)質押機制。用戶需要至少32 ETH 才能自行運行驗證節點,但對於大部分機構投資者和散戶來說,這個門檻相對較高。
如果美國證監會(SEC)最終批准現貨以太坊ETF 允許質押,那麼基金管理人就可以在不要求投資人自行運行節點的情況下,直接為持有人創造額外收益。這意味著現貨ETH ETF 不僅是一個價格追蹤工具,更將升級為「帶收益的被動投資產品」。
這點相較比特幣的現貨ETF 有著本質差異:比特幣本身並不具備原生的收益機制,而以太坊ETF 未來可能自備「利息」,這顯然提升了其市場吸引力。
2. 企業財務部的增持與應用
摩根大通指出,目前已有約10 家上市公司把以太幣納入資產負債表,佔流通總量的約2.3%。
更值得注意的是,部分公司不僅僅是“買入並持有”,而是進一步參與生態:
- 運行驗證節點:直接取得質押收益。
- 採用流動性質押或DeFi 策略:將ETH 投入衍生協議,賺取額外收益。
這意味著以太坊逐漸從「投機資產」演變為「企業永續資產配置工具」。而這一趨勢,正是比特幣尚未完全實現的。
企業財務部的介入,代表了更長期、穩定的資金池入場,也提升了市場對以太坊的估值錨定。
3. 監管層對流動性質押代幣態度緩和
先前,SEC 對Lido、Rocket Pool 等流動性質押代幣(LSTs) 的合規性始終存在爭議,市場擔心這些代幣會被認定為證券,從而影響大規模機構的參與。
然而最新的情況是,SEC 在工作人員層級給出了「可能不會將其視為證券」的澄清性意見。雖然尚未正式立法,但這一表態已經極大緩解了機構的擔憂。
在此背景下,原本對合規性持觀望態度的機構資金,可能會更快、更大規模地進入以太坊質押與相關衍生市場。
4. ETF 贖回機制的最佳化:以實物贖回獲批
SEC 最近批准了現貨比特幣和以太坊ETF 的實體贖回機制。這意味著機構投資者在贖回ETF 份額時,不必再透過「先賣出ETF 換成現金」的繁瑣流程,而是可以直接提取等量的比特幣或以太幣。
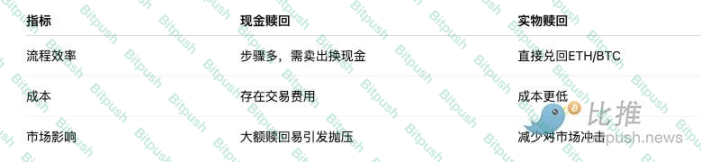
這機制帶來了三大好處:
- 提高效率:節省時間和成本。
- 增強流動性:ETF 與現貨市場直接連動。
- 降低拋壓:避免大規模贖回時觸發市場拋售。
對比特幣和以太坊而言,這個制度同樣利好,但由於以太坊在企業與機構持有量上的佔比相對較低,意味著未來成長空間更大,邊際效應更為顯著。
三、未來展望:以太坊的潛力是否已超越比特幣?
摩根大通在報告中指出,雖然比特幣仍是加密市場的「價值儲存」龍頭,但以太坊的成長空間更為廣闊:
- ETF adoption(ETF 普及度):ETH ETF 的資金規模目前仍低於BTC,但隨著質押功能放開,預期會吸引更多長期資金。
- Corporate adoption(企業普及度):比特幣早已被大量企業與機構持有,而以太坊仍處於起步階段,未來增量空間龐大。
- DeFi 與應用生態:以太坊不僅是數位資產,也承載了去中心化金融(DeFi)、NFT、穩定幣、AI+ 鏈上運算等應用,因而具備更豐富的使用情境。
換句話說,比特幣更像「數位黃金」,以太坊則正在演變為「數位經濟的基礎設施」。
四、結論
摩根大通的分析揭示了一個關鍵邏輯:以太坊的強勢並非短期投機驅動,而是建立在政策利好、結構優化、機構採用和潛在收益四大因素的疊加效應之上。
隨著ETF 機制的進一步完善、企業財務部的持續增持,以及SEC 未來可能的政策確認,以太坊有望在未來的市場格局中,逐漸縮小甚至超越比特幣的優勢。
對投資人而言,這一趨勢不僅是資金流向的訊號,更可能意味著整個加密市場從「單一價值儲藏」走向「多維度應用生態」的轉折點。
在加密史的新篇章中,比特幣或許仍是「數位黃金」,但以太坊正快速成長為「數位經濟的心臟」。





