






對話a16z聯創:美國金融監理的黑暗面與去銀行化真相


原文作者: nic carter
原文編譯:深潮 TechFlow
本週,創投家Marc Andreessen 做客Joe Rogan 的播客節目,針對系統性「去銀行化(debanking)」現象,尤其是加密產業,發表了一些引發爭議的言論。他在節目開頭直接點名消費者金融保護局(Consumer Financial Protection Bureau, CFPB),稱其是加密新創公司遭遇去銀行化的幕後推手。 CFPB 是由Elizabeth Warren 主導創建的機構。對此,一些批評者反駁稱,不僅不存在所謂的去銀行化問題,CFPB 實際上還在努力終結這種現象。
這裡涉及幾個不同的問題需要釐清。首先,Marc Andreessen 抱怨的到底是什麼?他的擔憂是否有依據?其次,CFPB 在針對政治上不受歡迎的實體的去銀行化中究竟扮演了什麼角色──是推動者還是阻止者?
對許多左派人士來說,他們可能並不了解加密產業以及右翼對去銀行化問題的擔憂。因此,在Marc 的言論以及Elon 在X 平台上的支持後,左派陣營普遍感到困惑甚至不相信。我認為,首先需要完整閱讀Marc 和Joe 的對話內容,因為許多人只是基於片段作出反應,而這段對話實際上包含了許多獨立的主張和深入的評論。完整文字記錄請見附錄。下面我們來詳細探討。
Marc Andreessen 的主要觀點是什麼?
在節目中,Marc 提出了幾個相互關聯的主張。他首先批評CFPB 是一個幾乎不受監督的「獨立」聯邦機構,能夠「恐嚇金融機構,阻止新的競爭,尤其是那些試圖挑戰大銀行的新興新創公司」。
隨後,他提到去銀行化是一種具體的傷害,並將其定義為「當個人或公司被徹底踢出銀行系統」。 Marc 指出,這種現象通常透過銀行作為代理發生(類似於政府透過大科技公司進行的間接審查),政府則保持一定距離,以避免直接承擔責任。
Marc 認為,「在過去四年裡,這種情況幾乎影響到所有的加密企業家。這種現象同樣波及了許多金融科技(fintech) 企業家,甚至任何試圖推出新型銀行服務的人,因為政府試圖保護現有的大銀行。司法部(DoJ) 當時將這些行動稱為「扼殺行動(Operation Choke Point)」。後來,加密產業將類似現象稱為「扼殺行動2.0 (Choke Point 2.0)」。 Marc 表示,這項行動主要針對政府的政治敵人以及他們不支持的科技新創公司。 “過去四年裡,我們看到大約30 位創始人因去銀行化而受到影響。”
Marc 進一步指出,受害者包括「幾乎所有的加密創始人和新創公司。他們要么被個人去銀行化、被迫退出行業,要么公司帳戶被關閉,導致無法繼續運營,甚至被美國證券交易委員會(SEC ) 起訴,或被威脅將面臨起訴。
此外,Marc 也提到,他知道有些人因為「持有不被接受的政治觀點或發表不當言論」而遭遇去銀行化。
總結來說,Marc Andreessen 提出了以下觀點:
去銀行化(Debanking) 指的是個人或企業被剝奪銀行服務。這可能是因為他們所在的行業在政治上不受歡迎,或者他們持有與主流不同的政治觀點。
消費者金融保護局(CFPB) 至少要為此承擔部分責任,同時還有一些未明確提及的聯邦機構也參與其中。
這現象的實際操作方式是,監理機關將金融壓迫的任務交給銀行執行,讓政府避免直接承擔責任。
在歐巴馬政府時期,去銀行化的主要受害者是一些合法但政治上不受歡迎的行業,例如大麻企業、成人服務業,以及槍枝商店和製造商。
在拜登政府時期,加密產業的企業和創業者,以及金融科技公司(Fintechs),成為主要目標。此外,有時保守派人士也會因為其政治觀點而遭遇去銀行化。
Marc 也提到,在a16z 投資組合中的30 位科技新創公司創辦人曾經遭遇去銀行化。
我們將在文章最後對這些觀點進行詳細評估。
批評者如何看待Marc Andreessen 的觀點?
簡單來說,左派自由主義者對Marc 的言論感到不滿。他們認為Marc 借用「去銀行化」的敘述,是為了支持加密產業和金融科技,而忽略了更值得關注的受害者——例如那些因向加薩地帶匯款而被Gofundme 封鎖的巴勒斯坦人。而主流左翼則態度較為直接,通常支持對其政治對手的去銀行化,因此傾向於對整個問題避而不談。
不過,左翼中也有一部分人在意識形態上保持了一定的一致性,對企業和政府在言論及金融領域的權力表示質疑。 (這群人可能正在擴大,尤其是在右翼重新掌控了一些科技平台並恢復部分國家權力之後。)這些人針對去銀行化問題已經發聲有一段時間。他們意識到,儘管目前去銀行化的主要受害者是右翼異議人士(如Kanye、Alex Jones、Nick Fuentes 等),但如果局勢反轉,這種現象同樣可能發生在左翼身上。他們對去銀行化有更狹義的定義:「去銀行化,或如某些金融機構所稱的'去風險化(Derisking)',是指銀行與被視為政治上不正確、極端、危險或其他不合規範的客戶終止業務關係。在文章中,Rupa Subramanya 討論了銀行如何透過認為某人有過高的聲譽風險,完全摧毀其財務生活。事實上,來自不同政治光譜的人都受到影響——包括Melania Trump、Mike Lindell、川普本人、基督教慈善機構、「 1 月6 日事件」參與者,以及穆斯林眾籌組織和慈善機構。
儘管如此,許多左翼人士仍然對Marc 的觀點持批評態度,尤其是關於CFPB 的部分。以下是一些具體例子:
Lee Fang :CFPB 一直明確反對去銀行化,為什麼Andreessen 會這麼說?他有什麼證據?他沒有提到的是,CFPB 調查過Andreessen 支持的新創公司,是因為它們涉嫌欺騙消費者,而不是因為政治言論。實際上,去銀行化的根源在於FBI 和國土安全部(DHS),而不是CFPB。
Lee Fang :去銀行化確實是一個嚴重問題。例如,我們看到反對新冠防疫政策的卡車司機因為參與活動而失去了銀行帳戶,支持巴勒斯坦的組織被Venmo 禁止使用。但現在,一些掠奪性貸款機構和詐騙者卻把消費者保護與「去銀行化」混為一談,試圖以此推動放鬆監管。
Jarod Facundo :我完全不明白@pmarca的意思。幾個月前CFPB 主任Chopra 在一個聯邦學會的活動上還警告華爾街不得無緣無故地對保守派人士進行去銀行化。
Jon Schweppe :我同意@dorajfacundo的觀點。我完全不明白@pmarca具體指的是什麼。 CFPB 一直帶頭反對歧視性去銀行化。這到底是怎麼回事?
Ryan Grim :CFPB 最近發布了一項非常好的新規,專門針對銀行因政治觀點而去銀行化用戶的行為。是的,這是一位左翼民粹主義的CFPB 負責人為保守派的權利挺身而出。而現在,那些不喜歡CFPB 的創投家和Musk 正在散播謊言,試圖激起公眾情緒,以削弱CFPB 的權力。
總的來說,這些批評者對加密貨幣和金融科技業並不友善。他們認為,這些產業的公司並不是「真正的去銀行化受害者,尤其是與向加薩走廊匯款的眾籌平台相比更是如此。在他們看來,加密產業「自作自受」。他們認為,加密貨幣創始人濫發Token、涉嫌詐騙和欺詐,因此銀行對其採取行動是理所當然的。 “如果加密創始人被去銀行化,那隻是銀行監管的問題,與我們無關。”
此外,這些批評者認為,Marc 的錯誤在於將責任歸咎於CFPB。他們表示,CFPB 正是一個致力於打擊去銀行化的機構,而Marc 不滿CFPB,僅僅是因為他投資的金融科技平台受到CFPB 的嚴格監管,以確保這些平台不會濫用消費者權益。
自從Marc 在Rogan 的節目上發表言論後,許多科技和加密產業的創始人紛紛站出來講述他們被銀行單方面剝奪服務的經歷。加密產業的一些人認為,針對加密產業的監管機構違憲攻擊即將結束,他們看到了曙光。有關「扼殺行動2.0 (Operation Choke Point 2.0)」的調查呼聲也達到了高潮。那麼,究竟誰說得對呢?是Andreessen 還是他的批評者? CFPB 真的是罪魁禍首嗎?去銀行化現象真的像Marc 說的那麼嚴重嗎?讓我們從CFPB 的角色開始探討。
什麼是CFPB?
消費者金融保護局(Consumer Financial Protection Bureau, CFPB) 是一個「獨立」機構,於2011 年根據多德-弗蘭克法案(Dodd Frank Act) 在金融危機後成立。它的職責範圍非常廣泛,包括監督銀行、信用卡公司、金融科技公司、發薪日貸款機構、債務催收機構和學生貸款公司。作為一個獨立機構,CFPB 的資金來源不依賴國會(因此免受國會的資金審查)。其主任不能輕易被總統罷免,機構可以直接製定規則,並以自己的名義提起執法和法律案件。可以說,CFPB 擁有相當大的權力。 CFPB 的成立基本上是由參議員Elizabeth Warren 主導推動的。
CFPB 一直是保守派和自由意志主義者的攻擊目標,因為它是一個新的聯邦機構,幾乎不受監督。它由Elizabeth Warren 推動設立,而她是右翼的常見批評對象。 CFPB 的目標是有效地「監管」金融科技公司和銀行。然而,大多數這些公司已經受到嚴格監管。例如,銀行需要接受州或聯邦(OCC)的監督,同時也要向FDIC、聯準會(Fed) 和SEC(如果是上市公司)報告。信用合作社、抵押貸款機構等也有各自的監管機構。在CFPB 成立之前,美國的金融監理並不存在明顯的空白。事實上,美國擁有的金融監管機構比世界上任何國家都多。因此,右派對Elizabeth Warren 的動機感到質疑並非沒有理由。
關於CFPB 的職責範圍:
CFPB 的授權中有一些明確反對銀行服務歧視的規定。其中包括《平等信貸機會法案(Equal Credit Opportunity Act, ECOA)》和《多德-弗蘭克法案(Dodd-Frank Act)》中的「不公平、欺騙性或濫用行為(UDAAP)」部分。根據ECOA 的規定,信貸交易中不得基於以下受保護類別進行歧視:種族、膚色、宗教、國籍、性別、婚姻狀況、年齡或是否接受公共援助。
然而,Marc Andreessen 提出的「扼殺行動(Choke Point)」問題,其實並不在這些規定的適用範圍內。 「加密企業家」或「保守派人士」並不屬於法律定義的受保護類別。因此,CFPB 的這部分授權即便在理論上,也無法解決針對特定產業的政治性打擊。此外,ECOA 主要針對信貸服務,而不是銀行服務的整體問題。
多德-弗蘭克法案中的UDAAP 部分則是另一項可能涉及去銀行化的規定。該條款賦予CFPB 廣泛權力,打擊被認為是不公平、欺騙性或濫用的行為。例如,CFPB 與富國銀行(Wells Fargo) 達成的大規模和解協議正是基於UDAAP。從理論上講,如果CFPB 要處理去銀行化問題,它可能會透過UDAAP 來進行。然而,除了發表一些聲明外,目前他們還未採取實際行動。
CFPB 的官方表態
CFPB 主任Rohit Chopra 在今年6 月的一次聯邦學會(Federalist Society) 演講中曾明確反對支付平台因政治動機而封禁用戶。在演講中,他表達了對大型科技支付平台(如PayPal 和Venmo)不負責任地封鎖用戶的擔憂,尤其是當這些平台不給予用戶任何申訴機會時。他特別提到,這些平台可能會因為用戶在其他地方發表了政治上不受歡迎的觀點而將其排除在外。這種現象確實存在,因此Chopra 能夠公開討論這些問題令人鼓舞。
不過,這裡有兩個問題。
首先,Chopra 的關注點主要在於私人企業的不負責任行為,尤其是當這些企業具有類似壟斷的特徵時。他並沒有涉及政府權力的風險,即政府透過監管工具迫使銀行對整個產業實施「紅線化(Redlining)」的可能性。而這正是Marc Andreessen 所批評的重點。
其次,儘管Chopra 的發言值得肯定,但CFPB 在這方面的實際行動仍然有限。根據目前的趨勢,他們可能會對大型非銀行支付網路進行監管。然而,「扼殺行動2.0 (Choke Point 2.0)」的問題更涉及政府透過金融監管機構對銀行施加的權力。這類問題並非在CFPB 的職責範圍內,而是由聯準會(Fed)、聯邦存款保險公司(FDIC)、貨幣監理署(OCC) 以及負責監管這些機構的行政部門(或在調查情況下的國會)負責。 CFPB 並沒有監管其他金融監管機構的權力,因此他們在解決「扼殺行動」式行為方面的能力是有限的。 (不過值得一提的是,Chopra 是FDIC 董事會的成員,因此他至少對FDIC 的一些不當行為負有部分責任,或至少有所了解。)
值得注意的是,CFPB 在今年8 月的一份法庭文件中明確表示,基督徒被去銀行化是一種歧視行為,並指出該機構有法定權力處理這一問題。這一表態被Lee Fang 認為是一個積極(且令人意外)的進展,因為CFPB 一直以來並未表現出對保守派群體特別同情。如前文所提到的,宗教團體屬於法律中定義的“受保護類別(Protected Class)”,因此CFPB 在法律上對宗教團體的金融排斥行為進行幹預沒有太多爭議。然而,我們尚未看到CFPB 針對非受保護類別(例如普通保守派人士,或像加密貨幣這樣的行業)採取類似行動,這將在下一部分中詳細探討。儘管如此,這項舉措無疑是朝著正確方向邁出的一步。
CFPB 的行動
最近,CFPB 最終敲定了一項新規,將數位錢包和支付應用程式納入其監管範圍,並將其視為類似銀行的機構。根據這項規則,包括Cash App、PayPal、Apple Pay 和Google Wallet 在內的大型數位支付平台需要對帳戶關閉提供透明的解釋。在規則公告中,CFPB 明確提到了「去銀行化(Debanking)」這一現象。不過需要注意,這項規則的適用對像是「大型科技公司」或點對點支付應用程序,而非銀行。目前尚未有任何針對該規則的執法行動,因此我們還無法判斷其在實際中的執行效果。
那麼,這項規則是否能夠抑制類似「扼殺行動2.0 (Operation Choke Point 2.0)」的行為呢?答案幾乎是否定的。首先,這項規則僅針對科技公司的行為,而非銀行。其次,「扼殺行動」式的行為並非由銀行自主決定,而是聯邦監管機構透過銀行對整個產業施加的系統性壓力。如果CFPB 注意到,例如加密貨幣新創公司被系統性地切斷銀行服務,他們將不得不與FDIC、聯準會(Fed)、OCC 甚至白宮正面對抗,才能終止這種做法。然而,考慮到Elizabeth Warren 對加密貨幣的強烈反對態度,人們不禁懷疑CFPB 是否會採取這樣的行動。更重要的是,「扼殺行動」的本質問題在於銀行監管機構超越法律邊界,試圖去銀行化整個產業,而不是個別銀行的自主行為(銀行只是被動執行監管機構的命令)。
從理論上講,根據UDAAP 的規定,如果某個行業(例如加密貨幣)遭遇系統性的帳戶關閉,CFPB 有權對此進行調查。然而,最近發布的支付應用規則(一些批評Marc Andreessen 的人引用此規則以證明CFPB 的反去銀行化立場)並不適用於銀行。此外,CFPB 在其實際執法行動中至今仍未對去銀行化問題採取實質措施。
關於CFPB 的主要執法行動
在CFPB 的執法記錄中,我沒有找到任何與去銀行化直接相關的和解案件。以下是他們按金額排序的30 大和解案件:
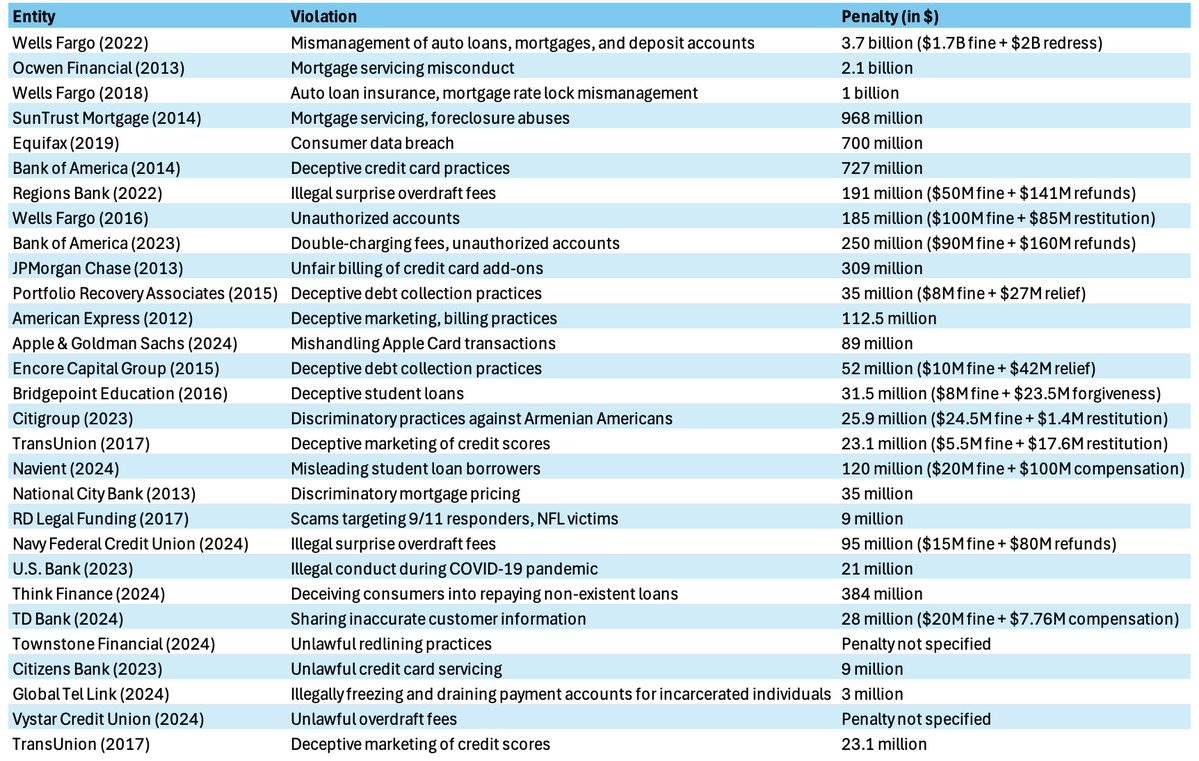
最接近相關的案例是2023 年的Citigroup 案件。當時,他們被發現對亞美尼亞裔美國人在信用卡申請中存在歧視行為。根據Citigroup 的說法,這種做法是由於加州亞美尼亞社區中存在較高的詐欺率(由詐欺集團引發)。最終,Citigroup 支付了2,590 萬美元的罰款。
另一個案例是2020 年Townestone Financial 的案件。 CFPB 發現該公司在行銷中勸阻非裔美國人申請抵押貸款,並因此支付了10.5 萬美元罰款。
需要注意的是,國籍和種族屬於美國法律中定義的“受保護類別(Protected Class)”,因此這些案件並不涉及純粹的政治性“紅線化(Redlining)”。這與批評者對加密貨幣產業去銀行化的指控有本質差異。
此外,我還查看了CFPB 自2016 年3 月以來的最近50 個和解案件,但沒有發現任何涉及因任意原因剝奪銀行服務的案例。在這50 個案件中, 15 個涉及UDAAP 違規行為(如著名的富國銀行案件), 8 個涉及公平貸款違規, 5 個涉及學生貸款服務, 5 個涉及信用報告不准確問題, 5 個涉及抵押貸款服務, 4 個涉及汽車貸款歧視, 3 個涉及非法透支行為。至於去銀行化問題:完全沒有涉及。
關於Marc 對加密/金融科技公司和保守派人士被去銀行化的批評
在這一問題上,情況非常明確。我已經詳細記錄了所謂「扼殺行動2.0 (Operation Choke Point 2.0)」的現象。這一做法起源於歐巴馬政府,並在拜登政府時期重新出現。 2013 年,歐巴馬的司法部(DoJ) 推出了「扼殺行動( Operation Choke Point )」計劃,這是一個官方項目,旨在透過銀行業針對一些合法但政治上不受歡迎的行業,例如發薪日貸款、醫用大麻、成人產業和槍支製造商。 Iain Murray 在他的文章《扼殺行動:它是什麼以及為什麼重要》中對此進行了詳細討論。
在歐巴馬政府時期,FDIC 在Marty Gruenberg 的領導下,透過暗示和威脅的方式,說服銀行對十多個行業的公司「去風險化(Derisk)」。這一做法引發了保守派的強烈抗議,並被眾議院由Luetkemeyer 議員領導的成員揭露。批評者認為,這種透過「勸說」進行的秘密監管是違憲的,因為它並未通過正式的規則制定或立法程序。
2014 年,關於這項做法的司法部備忘錄被洩露,隨後眾議院監督和政府改革委員會發布了一份批評報告。 FDIC 隨後發布了新指導意見,要求銀行根據特定案例評估風險,而不是對整個行業實施「紅線化」。 2017 年8 月,川普政府的司法部正式終止了這項做法。 2020 年,川普的貨幣監理署長Brian Brooks 發布了「公平存取(Fair Access)」規則,旨在終止基於聲譽風險的去銀行化行為。
然而, 2021 年5 月,拜登的代理貨幣監理署長Michael Hsu 撤銷了這項規則。 2023 年初,在FTX 崩盤後,包括我在內的加密行業人士注意到,類似的「扼殺行動」策略正在針對加密貨幣創始人和公司實施。 2023 年3 月,我發表了文章《扼殺行動2.0 正在進行,加密貨幣成為目標》 ,並在5 月發表了後續文章,揭示了更多新情況。
具體來說,我發現FDIC 和其他金融監管機構秘密對銀行施加了一項針對加密貨幣相關公司的「 15% 存款上限」政策。這意味著,銀行接收來自加密相關企業的存款不得超過其總存款的15% 。此外,我認為,加密產業內的Silvergate 和Signature 兩家銀行並非因市場原因倒閉,而是由於政府對加密產業的敵視態度,被迫清算或關閉。
自那以後,加密貨幣公司在獲得銀行服務方面仍然面臨極大困難——儘管沒有任何公開法規或立法明確要求銀行限制服務加密企業。律師事務所Cooper and Kirk指出,「扼殺行動2.0 (Choke Point 2.0)」的做法違反了憲法。
最近,我重新調查了這個現象,並發現新的證據表明Silvergate 銀行並非自然倒閉,而是被「有意處決」的。
(詳見推文)
目前,這項針對加密貨幣銀行的「 15% 存款上限」政策依然存在,嚴重限制了產業發展。幾乎所有美國本土的加密創業家都因此受到了影響——我可以確認,我們投資的約80 家加密公司都面臨類似問題。甚至我的公司Castle Island(一家僅投資法幣相關業務的創投基金)也經歷了銀行帳戶被突然關閉的情況。
在Marc 做客Rogan 節目後,許多加密產業高層也分享了他們的經驗。 David Marcus 透露,Facebook 的Libra 計畫曾因Janet Yellen 的干預而被迫終止。 Kraken CEO Jesse Powell 、 Joey Krug ,Gemini 的CEO Cameron Winklevoss 、Visa 的Terry Angelos和Coinfund 的Jake Brukhman等人也紛紛表示,他們的公司在銀行服務方面遇到了嚴重阻礙。 Caitlin Long 長期以來公開反對“扼殺行動2.0 ”,甚至創辦了自己的銀行Custodia,但Custodia 銀行卻被美聯儲剝奪了主帳戶(Master Account) 的資格,無法正常運作。
儘管批評者可能對加密產業缺乏同情,但必須承認,加密產業是一個完全合法的行業,卻因銀行監管機構的秘密指示和暗示而遭到壓制。這種打壓並非透過立法或公開規則制定,而是由行政機構在幕後操作,繞過了民主程序。
不只是加密產業,金融科技公司也正面臨類似的困境。根據Klaros Group 的研究,自2023 年初以來,FDIC 的執法行動中有四分之一是針對與金融科技公司合作的銀行,而非金融科技合作銀行僅佔1.8% 。身為金融科技領域的投資者,我可以親身證明,金融科技公司在尋找銀行合作夥伴時遇到了極大的困難,幾乎可以與加密公司獲得銀行服務的挑戰相提並論。
《華爾街日報》曾批評FDIC 的這項行動,指出該機構「實際上在進行規則制定,卻繞過了《行政程序法(Administrative Procedure Act)》中要求的通知和公眾評論環節。」這種行為不僅對產業造成了實質傷害,也引發了對其合法性的廣泛質疑。
Andreessen 提到保守派人士被去銀行化的問題確實有大量實例支持。例如,Melania Trump 在她最近的回憶錄中提到,她曾被銀行取消帳戶。右派言論平台Gab.ai也遭遇了類似問題。 2021 年,Michael Flynn 將軍因被認為有「聲譽風險」而被摩根大通關閉帳戶。 2020 年,美國銀行關閉了基督教非營利組織Timothy Two Project International 的帳戶,並在2023 年凍結了基督教牧師Lance Wallnau 的帳戶。在英國,Nigel Farage 被Coutts/NatWest 去銀行化,這事件甚至引發了小規模的輿論風波。這些只是眾多案例中的一部分。
根據現行法律,美國的銀行有權基於任何理由關閉帳戶,且無需向客戶提供解釋。因此,從實質上看,Andreessen 的觀點是正確的:去銀行化的現象確實存在,並且影響深遠。
關於「去銀行化」一詞的爭議
批評者認為,Andreessen 正試圖將「去銀行化」這個概念用於推動自己的經濟議程。有些人指出,他關注這個問題的動機是為了減輕對加密貨幣和金融科技產業的監管壓力。 Lee Fang提到:
「去銀行化確實是一個重要問題。我們看到,反對新冠疫苗強制令的卡車司機因其活動失去了銀行帳戶,支持巴勒斯坦的組織無法使用Venmo 等支付平台。但現在,一些掠奪性貸款者和騙子卻將消費者保護與 '去銀行化'混為一談,以此呼籲放鬆監管。
此外, Axios的作者也暗示,Andreessen 所關注的消費者金融保護局(CFPB)問題,可能與他的公司投資了一些有爭議的新型銀行有關,例如今年稍早倒閉的Synapse。這種批評認為,Andreessen 只關注「去銀行化」是為了推動加密貨幣和金融科技產業的利益,同時規避CFPB 對消費者保護的監管。
儘管批評者的觀點聽起來合乎邏輯,但事實卻更加複雜。歷史上,歐巴馬政府確實開發了利用銀行監管來打壓某些產業(如槍枝製造和發薪日貸款)的策略,這些行為被認為是違憲的。而拜登政府則進一步優化了這些策略,並將其有效地用於打壓加密貨幣產業。例如,透過對合作銀行施壓,政府間接限制了加密貨幣公司的銀行服務。這些做法並非透過立法或公開規則制定,而是透過行政手段在幕後操作,繞過了民主程序。
目前,這種策略也開始針對金融科技業。根據Klaros Group 的研究,自2023 年初以來,FDIC 的執法行動中有四分之一是針對與金融科技公司合作的銀行,而非金融科技合作銀行的比例僅1.8% 。身為金融科技領域的投資者,我可以親身感受到,這種做法已經讓金融科技公司在尋找銀行合作夥伴時面臨極大困難,幾乎與加密貨幣公司獲得銀行服務的難度相當。
這些現象表明,行政機構的權力已經越界,並對多個合法行業造成了嚴重影響。無論是加密貨幣還是金融科技業,都需要更透明和民主的監管方式,而不是依賴秘密指令和模糊的政策執行。未來,隨著監管政策的調整,這些問題可能會被逐步揭露並修正。
無論像Fang 這樣的評論者是否認為,拜登政府針對加密貨幣公司的去銀行化行為會削弱他對更具同情心群體被去銀行化的道德批評,這都不是重點。事實是,這種現象確實發生了,這是去銀行化(Debanking),而且是非法的。同樣,無論Marc Andreessen 批評CFPB 是否帶有經濟動機,這也不重要。 (根據我的調查,到目前為止,CFPB 並未對Andreessen 的創投公司a16z 投資的任何企業採取過執法行動。)
重要的是,銀行監管機構(不僅限於CFPB,而是包括多個機構)確實將金融體系工具化,用於實現政治目的。這種行為已經遠遠超出了行政權力的授權範圍,對合法產業造成了騷擾。而事實是,這種越權行為確實存在。
對Andreessen 在Rogan 節目中觀點的評估
基於全面分析,我們可以逐點評估Andreessen 提出的論點:
去銀行化是指個人或企業因其所屬產業不受政治歡迎,或因其持有異議政治觀點而被剝奪銀行服務。
這項定義準確無誤。重要的是,去銀行化的嚴重性不應因受害者是否符合某些人的同情標準而改變。
CFPB 確實經常對金融科技公司和銀行採取高壓政策,且其存在的必要性值得質疑。
但根據現有訊息,CFPB 並非「扼殺行動2.0 」的主要責任方。更直接的責任方是FDIC、OCC 和聯準會,這些機構與拜登政府進行了協調行動。儘管CFPB 最近在去銀行化問題上有所表態,但並未採取具體行動,因此它既沒有緩解問題,也不是主要責任方。
去銀行化的核心在於,監理機關透過讓銀行執行金融壓制,以避免政府直接承擔責任。
這種模式與利用大型科技公司審查異見者的方式類似。透過讓銀行或金融科技平台拒絕服務,可以有效壓制“政權敵人”,同時規避外界的過多關注。
歐巴馬政府時期的「扼殺行動(Operation Chokepoint)」集中打擊了一些合法但不受歡迎的產業,包括大麻公司、成人產業以及槍枝商店和製造商。
這項描述準確無誤。實際上,這項行動最早從發薪日貸款行業開始,但Andreessen 並未提及這一點。
拜登政府的去銀行化行動主要針對加密貨幣公司和金融科技企業,也偶爾涉及保守派人士。
這兩點都屬實。我們有更多證據表明,針對加密產業的打擊是協調一致的行動,而針對金融科技業的行動雖然證據較少,但FDIC 已透過對合作銀行的執法行動間接施壓。至於保守派人士被去銀行化,我們有大量軼事證據,但尚無銀行內部政策明確規定針對保守派的情況。這類行動通常以「聲譽風險」為理由,基於個案決定。歸根結底,銀行完全是黑盒子,它們不必給出降低個人或公司風險的理由。
a16z 投資組合中的創辦人被去銀行化
根據現有消息,a16z 投資組合中的30 位科技創始人被去銀行化的情況完全可能,甚至非常有可能。作為一個活躍的加密貨幣投資機構,a16z 的許多投資項目都涉及加密貨幣,而幾乎所有國內的加密貨幣新創公司在某個階段都曾面臨銀行服務問題。
Marc 的錯誤在哪裡?
Marc 在描述CFPB 的作用時有些誇大。最近針對加密貨幣和金融科技產業的打壓,實際上更多是由FDIC、OCC 和聯準會等監管機構主導的,而不是CFPB。然而,Marc 在節目中確實提到了一些未明確的「機構」參與了去銀行化,儘管他沒有具體提到FDIC、OCC 或聯準會。此外,CFPB 的創始人Elizabeth Warren 對此事的影響不可忽視。她是「扼殺行動2.0 」的主要推動者之一,尤其是她任命的Bharat Ramamurti 在拜登政府的國家經濟委員會中主導了相關行動。因此,Marc 將CFPB 的責任放大也可以理解。
Marc 對PEP 的討論略顯片面。被歸類為政治敏感人物並不會直接導致銀行帳戶被關閉,但確實會增加銀行對這些客戶的盡職調查要求。 Marc 可能是受到了Nigel Farage 被Coutts 去銀行化事件的啟發。在這個案例中,Nigel 被認為是PEP,這確實是一個影響因素,但並非唯一原因。
儘管存在一些細節上的偏差,Marc 的主要觀點是正確的,而批評者的反駁則站不住腳。 CFPB 目前尚未成為有效的反去銀行化力量,而去銀行化現象確實存在,並且對加密貨幣和金融科技產業的影響尤其明顯。隨著共和黨人掌控國會並展開相關調查,預計會有更多證據揭示去銀行化的真實規模和機制。





