






當我們在談論經濟模型時,我們在談論什麼


從比特幣關機價聊起
近期,隨著Mt. Gox 開始賠付比特幣與德國政府頻繁出售比特幣,比特幣價格一度跌破5.4 萬美元(現在已經漲回6 萬美元上方),觸及部分比特幣礦機「關機價」。
據調查機構顯示,若比特幣來到5.4 萬,只有效率超過23 W/T 的ASIC 礦機才能夠獲利,僅有5 個型號的礦機可苦苦支撐。這意味著,如果比特幣價格跌破關機價,一些抗風險能力體積較小的礦工就會尋求退出停損。當這些礦工退出時,往往會拋售比特幣換取現金,同時降價售賣礦機,引發比特幣價格進一步下跌,這個現象即為礦工投降(Miner Capitulation)。
所謂關機價其實就是比特幣礦機挖礦的成本價,那麼這個成本價是如何計算出來的呢?為了回答這個問題,我們必須先了解比特幣的經濟模型和PoW 機制。
比特幣預先編程了2,100 萬的總供應量,大約每10 分鐘開採一個區塊,獎勵礦工若干個比特幣。獎勵的數量在比特幣開始時是每個區塊50 比特幣,然後每21 萬塊(大約每四年)獎勵會減半,最近的減半事件是在2024 年4 月23 日發生的,減半時區塊高度為84 萬,獎勵降到每個區塊3.125 比特幣。除了區塊獎勵外,礦工還會收取打包交易的手續費,每筆交易的手續費一般在0.0001 ~ 0.0005 比特幣之間。手續費由市場調節,使用比特幣轉帳的用戶越多,礦工就會越忙,如果交易手續費設定的過低,交易就會被礦工忽略。
當比特幣網路中發生交易時,這些交易會被放入記憶體池(mempool)中。然後,礦工從記憶體池中選擇一組交易,嘗試組成一個新的區塊。要做到這一點,礦工需要找出隨機數中的某個特定數值,並將這個特定數值與區塊數據結合起來,生成一個滿足網路難度目標的哈希值,這個過程就是“挖礦”,誰先計算出符合條件的雜湊值,誰就獲得了記帳權,也就是挖礦成功。難度目標是一個動態值,每2016 個區塊(大約每兩週)調整一次,讓比特幣的平均出塊時間維持在10 分鐘左右。因此全網算力越大,難度目標就越大。
上述的算力就是比特幣礦機挖礦的能力,也就是每秒能做多少次哈希碰撞,目前算力的單位一般採用TH/s,即每秒10 ^ 12 次哈希,全網算力約630 EH/s,即每秒6.310 ^ 20 次哈希,因此每T 算力每天理論能挖到810 ^(-7) 個比特幣。對礦工來說,支出除了礦機購買、礦場營運管理費用外,其他主要就是挖礦的電費,以螞蟻S 19 pro 礦機為例,額定算力110 T,額定功耗3250 W,可以推算每T 算力每天耗電0.709 kW,不同國家地區電費差異龐大,以0.055 u/kw 計算,一個比特幣成本約5 萬美元。下圖是F 2 Pool 的比特幣挖礦數據,跟筆者的估算基本上一致。
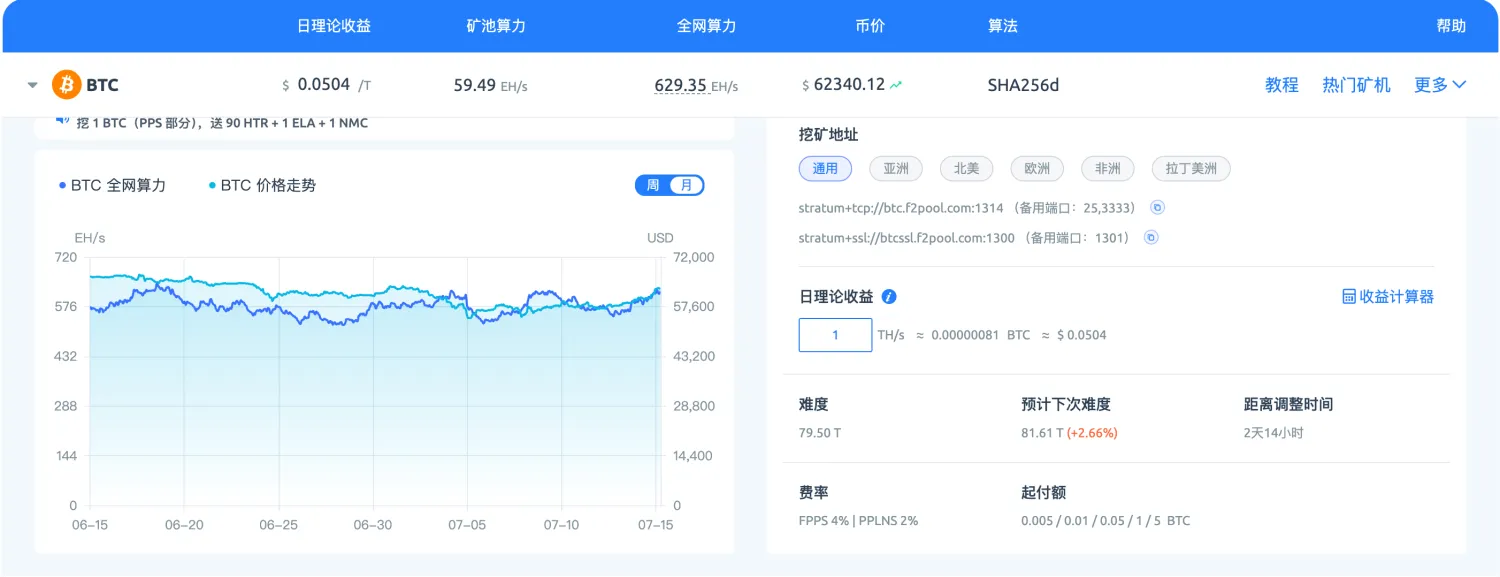
以上的前提都建立在全網算力在630 EH/s 的情況下,一旦出現「礦工投降」,全網算力就會下降,開採一個比特幣的成本也會隨之下降。同樣的,如果比特幣價格升高,礦工有利可圖,全網算力就會上升,開採一個比特幣的成本也會跟著上升。
因此比特幣的「關機價」其實也是市場調節和礦工博弈的結果,而這一切都建立在比特幣簡潔而有效的經濟模型上。
PoS 下的經濟模型
在以比特幣為代表的PoW 公鏈的經濟模型中,礦工是最重要的參與者,但是在PoS 的公鏈(例如以太坊和Solana)中,並沒有礦工的角色,那麼他們的經濟模型又是什麼樣的呢。
首先我們要知道,PoS 機制與 PoW 機制最大的不同是,在 PoS 下,參與共識出塊的節點是有准入機制的,通常該機制由質押(Staking)來實現。在這個機制中,節點需質押一定數量的平台代幣,才有資格參與網路共識;同時,平台會向這些節點發放平台代幣作為區塊獎勵,激勵它們為網路穩定性做出貢獻。在 PoS 下,透過質押參與網路共識的節點一般稱之為驗證者(Validator)。
其次,如果平台代幣是無限增發的(例如以太坊和Solana),還需要考慮平台代幣的通膨問題。平台代幣的增發通常由驗證者區塊獎勵實現,銷毀一般是以交易費的形式進行流動性回收,如收回到專案方國庫、協議內燃燒掉等方式。增發與回收需要達到平衡,允許部分時間內通膨或通縮,但不能長期通膨或通縮,以維持經濟穩定。
最後,還有平台代幣的功能,不同於比特幣只能作為交易手續費,PoS 的平台代幣由於存在質押的區塊獎勵,具備生息功能,因此部分平台還會有委託質押的設計,可以降低市場上平台代幣的流通量,也是維護經濟穩定。我們常說的流動性質押,通常是第三方協議基於委託質押設計的,APR 來自於質押的區塊獎勵(和MEV)。
以太坊
以太坊網路初始供應量為7,200 萬,其中6,000 萬於2014 年7 月和8 月舉行的眾籌活動中分配給了購買ETH 的人們(平均售價約為每枚0.3 美元),剩餘1,200 萬於2015 年網路啟動時一半分給了83 位早期對協議做出貢獻的人,另一半則留給了以太坊基金會。目前以太坊網路的總供應量約為1.2 億。
2022 年9 月,以太坊由PoW 轉為PoS(The Merge),啟動了信標鏈。以太坊網路的通膨設計以此為界,分為兩個階段:在以太坊轉為PoS 前,每年增發約484 萬ETH,通膨率約4% ;在以太坊轉為PoS 後,每年增發約301萬ETH,通貨膨脹率約2.5% 。實際上,自以太坊轉為POS 以來,由於EIP-1559 約定每筆交易會燃燒一部分ETH 作為網路的基礎費用,因此大部分時間ETH 是通貨緊縮,平均通縮率為1.4% 。
在以太坊網路中,如果一個節點想要成為信標鏈的驗證者,需要質押32 個ETH,超過32 個ETH 不會增加該驗證者在網路上的權重。信標鏈中每個時段(epoch)有32 個時隙(slot),每個時隙大概12 秒,會產生一個區塊。以太坊以時段發放獎勵,其數額是從基礎獎勵計算的,基礎獎勵代表了在每個時段的最佳條件下每個驗證者的平均獎勵,其中區塊的提議者可以拿走1/8 的基礎獎勵,其他獎勵會分給投票者(前提是作出與大多數其他驗證者一致的投票)和同步委員會的參與者,獎勵分配跟驗證者的有效餘額以及活躍驗證者的總數有關。關於驗證者獎勵的詳情,讀者可以自己去了解以太坊的Gaper 共識,這也是以太坊協議最複雜的設計之一。
由於以太坊質押至少需要32 個ETH,不支持將ETH 委託給其他驗證者質押,並且提出質押的ETH 還有27 個小時的解鎖期。這些規則對質押者來說是存在一定阻礙,因此,為了給用戶提供更便於參與的質押環境,市場上出了流動性質押(Liquid staking token, LST)協議。原理是透過將ETH 匯集在一起,以繞過32 個ETH 的最低要求,不需要每個使用者操作自己的驗證器,質押池會處理相應操作,並且還能給使用者提供相應的質押憑證,以參與其他的DeFi 應用,提高資金利用率。
以太坊流動性質押領域的產業老大Lido 推出的stETH,已經佔據了以太坊LST 賽道大部分的市場份額。 Lido 讓一般使用者通過Lido 平台,可以質押任意數量的ETH,質押後的ETH 變成stETH 可隨時換成ETH,解決了原生質押的痛點。在目前以太坊網路中, 質押的ETH 為3254 萬,佔總供應量的27% ,其中Lido 貢獻了980 萬,stETH 佔質押ETH 的30% 。
Solana
Solana 網路初始供應量為5 億,其中38% 給社區儲備基金, 12.5% 給團隊成員, 12.5% 給Solana 基金會,剩餘37% 給投資者。目前Solana 網路的總供應量約為5.8 億,流通4.6 億,流通率約80% 。剩下20% 的SOL 鎖定在投資者和團隊手中,最顯著的解鎖將在2025 年3 月發生,約4,500 萬枚。
Solana 的初始通膨率為8% ,每年遞減率為-15% ,長期通膨率為1.5% 。
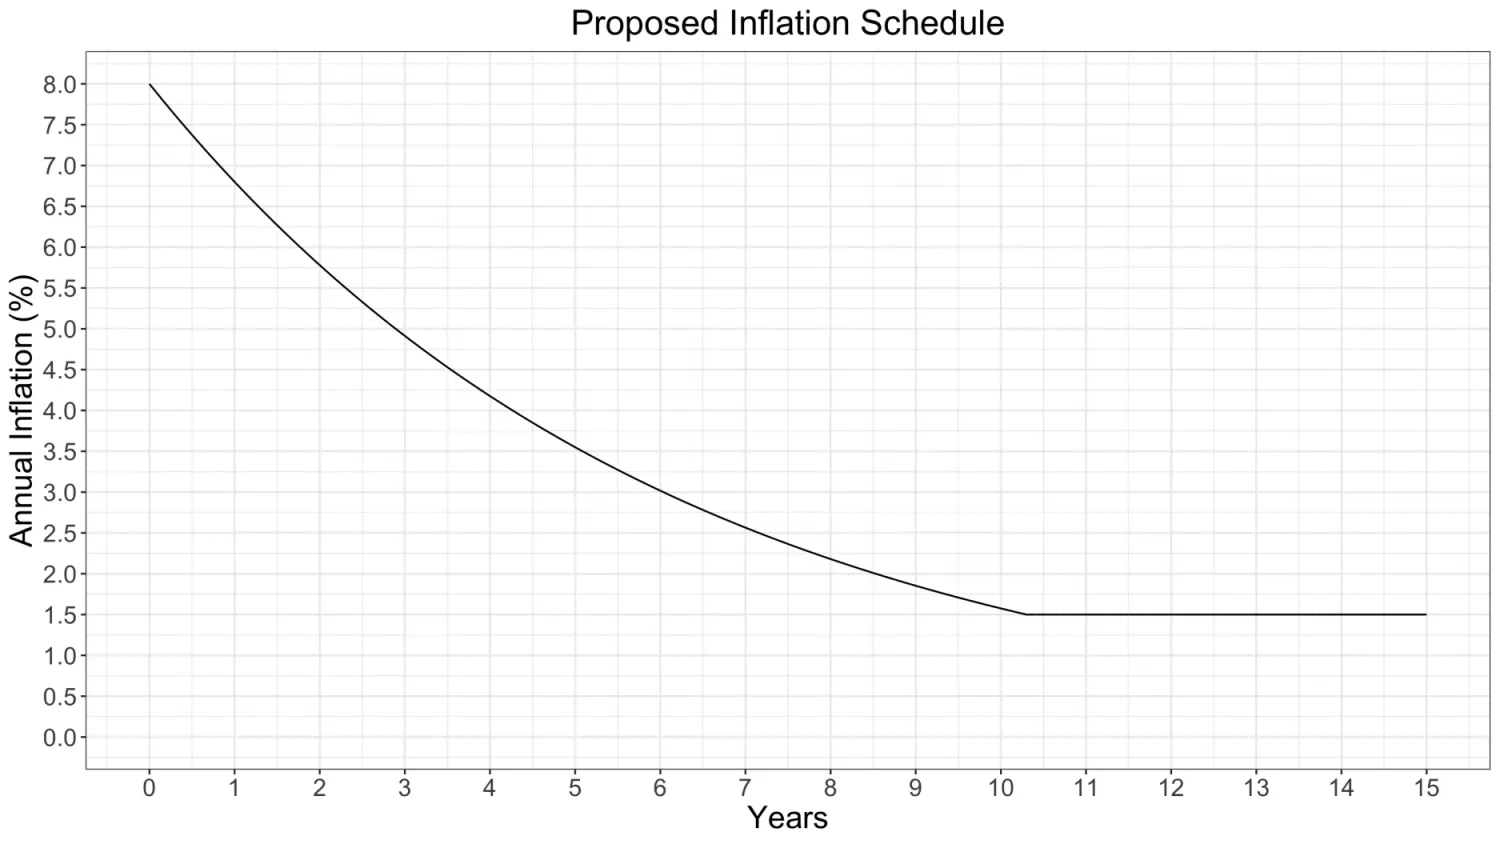
Solana 網路對於驗證者的最低質押金金額沒有要求,但驗證者的投票權力和質押獎勵會按照其質押金額的比例進行分配。 Solana 網路支援委託質押(delegate staking),使用者透過委託質押的方式,將自身的SOL 質押給已存在的驗證者來分享收益。委託質押並不意味著將SOL 委託給驗證者,SOL 仍然保留在用戶的錢包中,這使其與持有它們一樣安全。目前有1500 個驗證節點,APR 平均在7% 左右。
驗證者執行驗證交易和提議區塊的工作:每當驗證者提交正確且成功的投票(這本身就是一筆交易,驗證者支付交易費用)時,他們就會獲得積分;提議區塊沒有額外的積分,區塊獎勵僅包括區塊中包含的交易費用,並且只有50% 的費用作為區塊獎勵流向驗證者,另外50% 將被銷毀。在一個時段中,驗證者會累積這些積分,然後它們可以在時段結束時「兌換」一定比例的SOL 獎勵,積分到獎勵的「兌換」是透過權益加權計算,即驗證者佔總積分(所有驗證者的積分之和)的百分比獲得相應的SOL。
Solana 網路上的LST 現狀與以太坊顯著不同。 Solana 網路中流通中的SOL 的質押比例超過80% ,遠高於以太坊的27% 。然而,LST 僅佔質押供應量的6% (相較之下,以太幣超過40% )。主要原因是Solana 網路原生支援委託質押,且DeFi 協議生態尚處於早期,Lido 及其同類產品在以太坊上試圖解決的問題在Solana 上並不存在。 Jito 是Solana 網路LST 的龍頭,Jito 將使用者的SOL 委託給支援MEV (Jito-Solana 驗證器用戶端)的驗證者節點變成JitoSOL,其中MEV 收益作為額外收益分配給質押者。因此Jito 平台的APR 比委託質押更高,目前可以達到7.92% ,JitoSOL 佔質押SOL 的3% 。
總結
經濟模型是以長期運作為目標的區塊鏈最重要的設計,沒有之一。相較於以比特幣代表的PoW 公鏈簡單而有效的經濟模型,以以太坊、Solana 為代表的PoS 公鏈的經濟模型的設計通常非常複雜——要考慮質押機制、激勵機制、通膨參數、代幣功能。
從新公鏈的經濟模型來看,絕大多數都採用了PoS 而非PoW 共識機制,究其原因,除了PoS 更節能外,還有更好的吞吐量和交易確認時間,每秒鐘可以處理更多的交易,性能是區塊鏈走向大規模採用的基石。
在相同成本下, PoS 也更具安全性,受到攻擊也更容易恢復。因為驗證者是利害關係人,誠實的驗證者會被獎勵,作惡的驗證者會被懲罰── 當然最大的利害關係人會獲得最多的回報,也會造成財富集中問題。





